Оптимизация движения денежных потоков в учреждениях сферы здравоохранения (на примере ГУЗ "Областной кожно-венерологический диспансер")
Проведение маркетинга в целях поиска наиболее дешевых поставщиков медикаментов, оборудования, продуктов питания; решения проблем, связанных с оказанием платных услуг, определения ценовой политики, изучения рынка — спроса, предложения, его сегментации.
Участие в разработке медико-экономических стандартов, стандартов качества, критериев оценки качества труда. Использование показателей качества при установлении размера оплаты труда может дать гораздо больший эффект, чем административные меры.
Разнообразный характер современной экономической работы требует взаимодействия экономической службы учреждения с другими смежными областями его деятельности, в частности организационно-методической работой, основанной на сборе и анализе стратегической информации о деятельности учреждения, и бухгалтерским учетом.1 В результате взаимодействия этих подразделений решаются задачи по обеспечению финансовой стабильности медицинского учреждения. Совместно решаются вопросы выставления счетов, проводится контроль за своевременностью и полнотой их оплаты, проверка и оплата счетов других организаций, вопросы совершенствования бухгалтерского учета в рамках разных источников возникновения затрат, расчета тарифов.
В экономической деятельности весьма серьезное место занимает ее юридический аспект: решение вопросов оплаты труда, участие в подготовке коллективных трудовых договоров, должностных инструкций, работа с договорами на предоставление медицинских услуг, с выставлением счетов, проверкой счетов других организаций. Положения гражданского законодательства учитываются при разработке Устава медицинского учреждения, положений о подразделениях, при составлении договора подряда.
Таким образом, денежные потоки - один из центральных элементов жизнедеятельности любого предприятия. Управление ими является неотъемлемой частью управления всеми финансовыми ресурсами предприятия для обеспечения цели предприятия - получения прибыли.
В рыночных условиях управление денежными потоками становится наиболее актуальной проблемой управления всем предприятием, потому что именно здесь сосредоточены основные пути получения положительных финансовых результатов.
денежный поток движение оптимизация
ГЛАВА 2 МЕТОДОЛОГИЧЕСКИЕ ОСНОВЫ АНАЛИЗА УПРАВЛЕНИЯ ДЕНЕЖНЫМИ ПОТОКАМИ
2.1 Основные принципы анализа движения денежных потоков
Экономический анализ финансовой и хозяйственной деятельности необходим для оценки степени устойчивости учреждения, состояния финансовых ресурсов, а значит, возможности свободно маневрировать денежными средствами для обеспечения бесперебойного процесса производства и реализации медицинских услуг, а также расширения и обновления производственной базы.
При рассмотрении основных принципов управления денежными средствами можно выделить как минимум три крупных блока: анализ движения денежных средств, прогнозирование денежных потоков, определение оптимального уровня денежных средств.
Финансовый цикл, или цикл обращения денежной наличности, представляет собой время, в течение которого денежные средства отвлечены из оборота. Операционный цикл характеризует общее время, в течение которого финансовые ресурсы находятся без движения в запасах и дебиторской задолженности, Поскольку предприятие оплачивает счета поставщиков с временным лагом, время, в течение которого денежные средства отвлечены из оборота, т.е. финансовый цикл, меньше на среднее время обращения кредиторской задолженности. Сокращение операционного и финансового циклов в динамике рассматривается как положительная тенденция. Если сокращение операционного цикла может быть сделано за счет ускорения производственного процесса и оборачиваемости дебиторской задолженности, то финансовый цикл может быть сокращен как за счет данных факторов, так и за счет некоторого некритического замедления оборачиваемости кредиторской задолженности. Таким образом, продолжительность финансового цикла (ПФЦ) в днях оборота рассчитывается по формуле:
ПФЦ = ПОЦ - ВОК = ВОЗ + ВОД – ВОК (1)
ВОЗ =
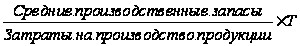 (2)
ВОД =
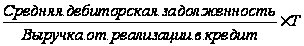 (3)
ВОК =
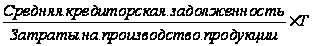 (4)
где ПОЦ - продолжительность операционного цикла;
ВОК - время обращения кредиторской задолженности;
ВОЗ - время обращения производственных запасов;
ВОД - время обращения дебиторской задолженности;
Т — длина периода, по которому рассчитываются средние показатели (как правило, год, т.е. Т = 360)1.
Информационное обеспечение расчета — бухгалтерская отчетность. Расчет можно выполнять двумя способами:
а) по всем данным о дебиторской и кредиторской задолженности;
б) по данным о дебиторской и кредиторской задолженности, непосредственно относящейся к производственному процессу.
Смысл анализа движения денежных средств достаточно очевиден и определяется, в частности, следующим обстоятельством - с позиции контроля и оценки эффективности функционирования предприятия весьма важно представлять, какие виды деятельности генерируют основной объем денежных поступлений и оттоков. Не случайно отчет о движении денежных средств входит в число основных отчетных форм любого западного предприятия и нередко приводится в годовом отчете. В нашей стране эта форма впервые появилась в годовой отчетности за 1996 г., однако до настоящего времени ее роль все же менее значима по сравнению с балансом и отчетом о прибылях и убытках. Анализ движения денежных средств позволяет с известной долей точности объяснить расхождение между величиной денежного потока, имевшего место на предприятии в отчетном периоде, и полученной за этот период прибылью.
В западной учетно-аналитической практике методика подобного анализа разработана достаточно подробно и сводится к анализу потока денежных средств по трем основным направлениям: текущая, инвестиционная и финансовая деятельность. Можно взять за основу данную схему, однако, исходя из реальности финансово-хозяйственных операций, имеющих место на отечественных предприятиях, целесообразно несколько видоизменить состав направлений видов деятельности, в той или иной степени связанных с движением денежных средств:
- текущая (основная) деятельность - получение выручки от реализации, авансы, уплата по счетам поставщиков, получение краткосрочных кредитов и займов, выплата заработной платы, расчеты с бюджетом, выплаченные/полученные проценты по кредитам и займам;
- инвестиционная деятельность - движение средств, связанных с приобретением или реализацией основных средств и нематериальных активов;
- финансовая деятельность - получение долгосрочных кредитов и займов, долгосрочные и краткосрочные финансовые вложения, погашение задолженности по полученным ранее кредитам, выплата дивидендов;
- прочие операции с денежными средствами - использование фонда потребления, целевые финансирование и поступления, безвозмездно полученные денежные средства и др.
Для обеспечения эффективного управления денежными потоками целесообразно осуществлять их классификацию по различным признакам, методический подход к которой наиболее подробно освещен в работах И.А.Бланка1.
1. По направленности движения денежных средств выделяют следующие виды денежных потоков:
- положительный денежный поток (приток денежных средств);
- отрицательный денежный поток (отток денежных средств).
На рис. 2 стрелки, направленные к центру, показывают положительный денежный поток, от центра - отрицательный денежный поток. Следует отметить их тесную взаимообусловленность: сбой во времени или в объеме одного из них обуславливает сбой и другого потока. Поэтому их целесообразно рассматривать во взаимосвязи как единый объект управления.
| Продажа имущества | Поступление дебиторской задолженности | Выручка | Новый заемный капитал | Выпуск акций | |||
|
|
|
|
|||||
|
|
|||||||
|
|
|
|
|
|
|||
| Основные фонды | Финансовые вложения | Налоги | Выплата дивидендов | Погашение кредиторской задолженности | Выплата заработной платы | Наличные платежи | |


 Денежные
потоки


Рис. 2 Денежные потоки предприятия1
2. По методу исчисления объема:
- валовой денежный поток - это все поступления или вся сумма расходования денежных средств в анализируемом периоде времени;
- чистый денежный поток (ЧДП), который представляет собой разность между положительным (ПДП) и отрицательным (ОДП) потоками денежных средств в анализируемом периоде времени: ЧДП = ПДП - ОДП. ЧДП может быть как положительной, так и отрицательной величиной.
3. По видам деятельности: денежный поток от операционной деятельности (отражает поступление денежных средств от покупателей и выплаты денег поставщикам, заработной платы персоналу, занятому в основном производстве, налоговых платежей, отчислений органам соцстраха и т.д.); денежный поток от инвестиционной деятельности - это поступления и расходования денежных средств, связанные с процессом реального и финансового инвестирования; денежный поток от финансовой деятельности - это поступления и выплаты денежных средств, связанные с привлечением дополнительного акционерного и паевого капитала, получением долгосрочных и краткосрочных кредитов и займов, выплатой дивидендов.
4. По уровню достаточности объема различают: избыточный денежный поток, при котором поступления денежных средств значительно превышают реальную потребность предприятия в финансовых ресурсах, в результате чего накапливаются и простаивают свободные остатки денежной наличности на счетах в банке; дефицитный денежный поток, при котором поступление денежных средств значительно ниже реальных потребностей предприятия.
5. По непрерывности формирования различают: регулярный денежный поток, при котором в рассматриваемом периоде времени по отдельным хозяйственным операциям осуществляется регулярный приток или отток денежных средств; дискретный (эпизодический) денежный поток, который связан с осуществлением единичных хозяйственных операций в рассматриваемом периоде времени.
6. По стабильности временных интервалов регулярные денежные потоки могут быть: с равномерными временными интервалами, который носит название аннуитета; с неравномерными временными интервалами.
7. По периоду времени: краткосрочные денежные потоки (до года); долгосрочные денежные потоки (свыше года).
8. В зависимости от того, когда поступают денежные средства - в начале или в конце периода - различают денежные потоки: пренумерандо; постнумерандо.
9. По видам используемых валют различают: денежные потоки в национальной валюте; денежные потоки в иностранной валюте.
10. По законности осуществления выделяют: легальный денежный поток, который соответствует действующим правовым нормам и налоговому законодательству; нелегальный денежный поток (с нарушением принятых норм с целью уклонения от налогообложения и личной выгоды)1.
Рассмотренные классификации позволяют более целенаправленно осуществлять учет, анализ и планирование различных видов денежных потоков на предприятии.
От объемов и скорости движения денежного оборота, эффективности управления им находятся в непосредственной зависимости платежеспособность и ликвидность предприятия. Анализ денежных потоков проводится по предприятию в целом, а также в разрезе основных видов хозяйственной деятельности. Основными источниками данных для анализа являются «Отчет о движении денежных средств», «Бухгалтерский баланс», пояснительная записка к бухгалтерскому балансу, данные синтетического и аналитического бухгалтерского учета по счетам денежных средств.
Основная цель анализа денежных потоков - выявить уровень достаточности денежных средств, необходимых для нормального функционирования предприятия; определить эффективность и интенсивность их использования в процессе операционной, инвестиционной и финансовой деятельности; и изучить факторы и спрогнозировать сбалансированность и синхронизацию притока и оттока денежных средств по объему и времени для обеспечения текущей и перспективной платежеспособности предприятия.
2.2 Методика анализа денежных потоков предприятия
В первую очередь проводится горизонтальный анализ денежных потоков: изучается динамика объема формирования положительного, отрицательного и чистого денежного потока предприятия в разрезе отдельных источников, рассчитываются темпы их роста и прироста, устанавливаются тенденции изменения их объема. Темпы прироста чистого денежного потока сопоставляются с темпами прироста активов предприятия и с темпами прироста объемов производства (реализации) продукции.
Для нормального функционирования предприятия, повышения его финансовой устойчивости и платежеспособности требуется, чтобы темпы роста объемов продаж были выше темпов роста активов, а темпы роста чистого денежного потока опережали темпы роста объема продаж:
100 < ТАкт<ТРП<ТЧДП.1(5)
Параллельно проводится и структурный анализ положительного (ПДП), отрицательного (ОДП) и чистого (ЧДП) денежных потоков:
а) по видам хозяйственной деятельности (операционной, инвестиционной, финансовой), что позволит установить долю каждого вида деятельности в формировании этих видов денежных потоков;
б) по отдельным внутренним подразделениям (центрам ответственности), что покажет вклад каждого подразделения в формирование денежных потоков;
в) по отдельным источникам поступления и направлениям расходования денежных средств, что дает возможность установить долю каждого из них в формировании общего денежного потока. При этом определяются роль и место чистой прибыли в формировании ЧДП, выявляется степень достаточности амортизационных отчислений для воспроизводства основных средств и нематериальных активов.
Результаты горизонтального и вертикального анализа служат базой проведения факторного анализа формирования чистого денежного потока, при котором рекомендуется использовать прямой и косвенный методы. Прямой метод направлен на получение данных, характеризующих как валовой, так и чистый поток денежных средств предприятия в отчетном периоде. При применении этого метода используются непосредственно данные бухгалтерского учета и отчета о движении денежных средств, характеризующие все виды их поступлений и расходования. Различия результатов расчета денежных потоков прямым и косвенным методами относятся только к операционной деятельности. По операционной деятельности ЧДП прямым методом определяется следующим образом:
ЧДПод = ВРП + Пав + ППод – ОТМЦ – ЗП – НП – ПВод.(6)
где ВРП - выручка от реализации продукции и услуг;
Пав - полученные авансы от покупателей и заказчиков;
ПП0д - сумма прочих поступлений от операционной деятельности;
Отмц - сумма средств; выплаченная за приобретенные товарно-материальные ценности;
ЗП - сумма выплаченной заработной платы персоналу предприятия;
НП - сумма налоговых платежей в бюджет и во внебюджетные фонды;
ПВод - сумма прочих выплат в процессе операционной деятельности1.
Сопоставляя фактические данные по каждой статье поступления и расходования денежных средств с базовыми данными, можно сделать выводы относительно способности предприятия наращивать денежные средства в результате своей основной деятельности. Если результатом основной деятельности является не приток, а отток денежных средств и эта ситуация повторяется из года в год, то это может привести в конечном итоге к несостоятельности предприятия. Одно из преимуществ прямого метода состоит в том, что он показывает общие суммы поступлений и платежей и концентрирует внимание на те статьи, которые генерируют наибольший приток и отток денежных средств. Однако он не раскрывает взаимосвязи величины финансового результата и величины изменения денежных средств.
Косвенный метод более предпочтителен с аналитической точки зрения, так как позволяет объяснить причины расхождений между финансовыми результатами и свободными остатками денежной наличности.
Расчет ЧДП косвенным методом осуществляется путем соответствующей корректировки чистой прибыли на сумму изменений в запасах, дебиторской задолженности, кредиторской задолженности, краткосрочных финансовых вложений и других статей актива, относящихся к текущей деятельности. Источниками информации для расчета и анализа денежных потоков косвенным методом являются отчетный бухгалтерский баланс и отчет о прибылях и убытках. По операционной деятельности он рассчитывается следующим образом:
ЧДПод = ЧПод+
А+
 ДЗ+
ЗТМЦ+
КЗ+
ДБП+
Р+
Пав+
Вав.
(7)
Где: ЧПод – сумма чистой прибыли от операционной деятельности;
А – сумма амортизации;
ДЗ
– изменение
суммы дебиторской
задолженности;
ЗТМЦ
– изменение
суммы запасов
и НДС;
КЗ
– изменение
суммы кредиторской
задолженности;
ДБП
– изменение
суммы доходов
будущих периодов;
Р
– изменение
суммы резерва
предстоящих
расходов;
Пав
– изменение
полученных
авансов;
Вав
– изменение
выданных авансов.1
Таким образом, косвенный метод наглядно показывает различие между чистым финансовым результатом и чистым денежным потоком предприятия. С помощью ряда корректировочных процедур финансовый результат предприятия преобразуется в величину ЧДП от операционной деятельности. В результате использования этого метода можно установить факторы, способствующие увеличению и сокращению чистого денежного потока, для этого изучают причины изменения каждой составляющей ЧДП.
Это говорит о том, что необходимо управлять движением денежных потоков, для чего на первом этапе анализируется доля денежных средств в составе текущих обязательств, то есть определяется коэффициент абсолютной ликвидности по формуле1:
КАбЛ =
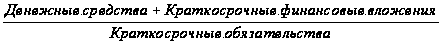 (8)
Этот коэффициент показывает, какая часть текущей задолженности может быть погашена на дату составления баланса. Если фактическое значение коэффициента будет меньше 0,2-0,3, то это свидетельствует о дефиците денежных средств на предприятии. В этих условиях текущая платежеспособность будет полностью зависеть от надежности дебиторов.
Коэффициент срочной ликвидности рассчитывается по формуле:
КСрЛ =
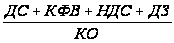 (9)
Удовлетворяет обычно соотношение 0,7-1. Однако оно может оказаться недостаточным, если большую долю ликвидных средств составляет дебиторская задолженность, часть которой трудно своевременно взыскать. В таких случаях требуется большее соотношение. Если в составе оборотных активов значительную долю занимают денежные средства и их эквиваленты (ценные бумаги), то это соотношение может быть меньшим.
Коэффициент текущей ликвидности (общий коэффициент покрытия долгов) - показывает степень, в которой оборотные активы покрывают оборотные пассивы. Удовлетворяет обычно коэффициент равный 21.
КТЛ =
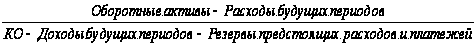 (10)
Превышение оборотных активов над краткосрочными финансовыми обязательствами обеспечивает резервный запас для компенсации убытков, которые может понести предприятие при размещении и ликвидации всех оборотных активов, кроме наличности. Чем больше величина этого запаса, тем больше уверенность кредиторов, что долги будут погашены.
 Если
в ходе анализа
выяснится, что
сумма денежных
средств в составе
текущих обязательств
уменьшается,
а текущие
обязательства
увеличиваются,
то это негативная
тенденция. На
втором этапе
производится
оценка достаточности
денежных средств.
Для этого определяют
длительность
периода их
оборота по
формуле:
Д 1 оборота =
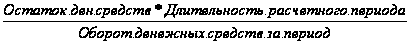 (11)
Средние остатки денежных средств рассчитываются по средней хронологической. Для расчета берутся данные о величине остатков на начало и конец периода по счетам денежных средств. Для исчисления среднего оборота следует использовать кредитовый оборот по счету 51 за анализируемый период. Основной документ для анализа движения денежных потоков - «Отчет о движении денежных средств». Все это обусловливает значение анализа и целесообразность его проведения для целей оперативного и стратегического финансового планирования деятельности предприятия.
В практике анализа большое внимание придается изучению и прогнозу движения денежных средств. Это связано с тем, что из-за объективной неравномерности поступлений и выплат либо в результате непредвиденных обстоятельств возникают проблемы с наличностью. В процессе ведения коммерческой деятельности движение денежных средств охватывает период времени между уплатой денег за сырье, материалы (товары) и поступлением денег от продажи готовой продукции (товаров). На продолжительность этого периода влияют: период кредитования организации поставщиками, период кредитования организацией покупателей, период нахождения сырья и материалов в запасах, период производства и хранения готовой продукции на складе. Выживание предприятия сегодня зависит от умения правильно выбрать экономические ориентиры и достичь поставленной цели. Для этого необходима оценка перспектив развития предприятия, прогноз его финансового состояния в будущем, которые базируются на анализе фактической и прогнозной бухгалтерской (финансовой) отчетности.
Прогнозирование денежных потоков является непременным атрибутом бизнес-планирования и вообще взаимоотношений с потенциальными инвесторами. В частности, предприятие может обращаться к своему инвестору за дополнительными финансовыми ресурсами. В подавляющем большинстве случаев инвестор запрашивает среди прочей документации прогнозный отчет о движении денежных средств. Еще одна ситуация, когда необходим расчет прогнозных денежных потоков, может возникнуть при заключении договора с банком о кредитовании текущих платежей.
Данный раздел работы финансового менеджера сводится к исчислению возможных источников поступления и оттока денежных средств. Используется та же схема, что и в анализе движения денежных средств, только для простоты некоторые показатели могут агрегироваться.
Прогноз денежных потоков по сути дела предполагает синхронизацию притоков и оттоков денежных средств на какой-то период. Естественно, полной синхронизации денежных потоков добиться невозможно — именно поэтому предприятие вынуждено иметь страховой запас денежных средств либо периодически пользоваться краткосрочными кредитами, неся при этом определенные расходы. Поскольку большинство показателей достаточно трудно спрогнозировать с большой точностью, нередко прогнозирование денежного потока сводят к построению бюджетов денежных средств в планируемом периоде, учитывая лишь основные составляющие потока: объем реализации, доля выручки за наличный расчет, прогноз кредиторской задолженности и др. Прогноз осуществляется на какой-то период в разрезе подпериодов: год по кварталам, год по месяцам, квартал по месяцам и т.п.
В любом случае процедуры методики прогнозирования выполняются в следующей последовательности1:
- прогнозирование денежных поступлений по подпериодам;
- прогнозирование оттока денежных средств по подпериодам;
- расчет чистого денежного потока (излишек/недостаток) по подпериодам;
- определение совокупной потребности в краткосрочном финансировании в разрезе подпериодов.
Смысл первого этапа состоит в том, чтобы рассчитать объем возможных денежных поступлений. Определенная сложность в подобном расчете может возникнуть в том случае, если предприятие применяет методику определения выручки по мере отгрузки товаров. Основным источником поступления денежных средств является реализация товаров, которая подразделяется на продажу товаров за наличный расчет и в кредит. На практике большинство предприятий отслеживают средний период времени, который требуется покупателям, чтобы оплатить счета. Исходя из этого можно рассчитать, какая часть выручки за реализованную продукцию поступит в том же подпериоде, а какая в следующем. Далее с помощью балансового метода цепным способом рассчитывают денежные поступления и изменение дебиторской задолженности. Базовое балансовое уравнение