Бюджет Ханты-Мансийского Автономного Округа
Представители сторон внесли ряд предложений в проект соглашения, которое на основании Трудового кодекса Российской Федерации определяет согласованные позиции сторон по основным принципам регулирования социально-трудовых и связанных с ними отношений на уровне Ханты-Мансийского автономного округа в 2005-2007 годах. В этом документе главной целью социальной политики автономного округа прописано создание условий, обеспечивающих достойную жизнь, свободное развитие человека, снижение уровня социального неравенства, повышение доходов населения, обеспечение всеобщей доступности и общественно приемлемого качества базовых социальных услуг, гарантий необходимого жизненного уровня на основе развития экономики ХМАО. Среди обязательств сторон Правительство предусматривает в соглашениях с объединениями организаций профсоюзов внедрение дополнительного пенсионного страхования работников бюджетной сферы. Работодатели должны осуществлять этот процесс в коллективных договорах дополнительного негосударственного пенсионного обеспечения своих работников. Профсоюзы способствуют устойчивой работе предприятий и соблюдению трудовой и технологической дисциплине, рациональному использованию рабочего времени, охране труда, повышению производительности труда и качества продукции.109
И все-таки в экономическом отношении Ханты-Мансийский округ выглядит значительно весомее других субъектов Федерации. При 1 % населения от общего количества жителей России округ дает более60% всей российской нефти, имеет 500 крупнейших нефтяных и газовых месторождений, занимает второе место в стране по выработке электроэнергии. Округ отдает в центр 60 % собираемых налогов.
В вопросах регулирования взаимоотношений между окружными и муниципальными органами власти сделан значительный шаг вперед. Думой ХМАО принят закон о межбюджетных отношениях в автономном округе, согласно которому с 2006 года финансовая помощь муниципальным образованиям распределяется через пять фондов: региональные фонды финансовой поддержки поселений и муниципальных районов (городских округов ), региональные фонды компенсаций, сбалансированности местных бюджетов и муниципального развития.110
Задача первых двух фондов – выравнивание бюджетной обеспеченности муниципалитетов для создания равных условий доступа населения округа к основным бюджетным услугам. Через фонд компенсаций передаются субвенции для реализации делегированных государственных полномочий органами местного самоуправления.111
Формирование и распределение этих фондов осуществляется по методикам, что делает процедуру построения межбюджетных отношений в регионе прозрачной. В целом финансовая помощь муниципальным образованиям на 2006 год составила 45.7млрд. рублей, что позволяет говорить о сбалансированности местных бюджетов.
Основной целью оказания финансовой поддержки муниципальным образованиям является выравнивание доступа граждан вне зависимости от места их проживания к основным бюджетным услугам и социальным гарантиям. Этой цели можно достичь с использованием такого механизма бюджетного регулирования как механизм межбюджетных трансфертов.112
Наибольшее место в расходах регионального бюджета Ханты-Мансийского округа ежегодно занимает объем финансовой помощи муниципалитетам: в 2002 - 60%, в 2003 - 38%, в 2004 - 45% и в 2005 - 59%
Динамика состава и структуры финансовой помощи местным бюджетам ХМАО, %
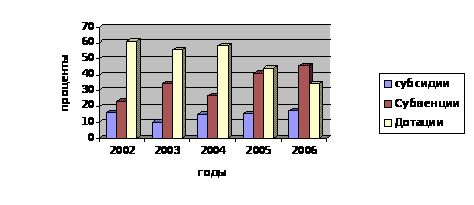
Рис1. Состав и структура финансовой помощи местным бюджетам в 2002-2006 годах
На рис.1 показано, что соотношение инструментов международного выравнивания за данный период претерпевает некоторые изменения. Несмотря на сохраняющуюся высокую долю дотаций, система трансфертов становится более гибкой и целенаправленной. Это связано с широким использованием целевой формы финансовой помощи – субвенций. В 2006 году субвенции составляют уже 45,3% от всей совокупности средств, поступающих в местные бюджеты по каналам финансовой поддержки.113
Объемы межбюджетных трансфертов в 2003114 году снизился на 37% по сравнению с 2002 годом, в 2003-2005 году увеличился в абсолютных показателях, но тем не менее, их было недостаточно для покрытия текущих расходов территорий.115 Субвенции на реализацию передаваемых полномочий по выполнению федеральных законов и законов автономного округа даже в случае их не использования местными бюджетами в текущем году, могут быть использованы в следующем году.116 Органы власти округа имеют право перераспределять на основе отчетов муниципальных образований размеры установленных субвенций между муниципальными образованиями и видами расходов, что отрицательно влияет на прогнозирование доходов муниципалитетов и снижает процент исполнения плановых показателей.117
Организация системы финансовой помощи является частичным перераспределение финансовых ресурсов по вертикали и по горизонтали. Система финансовой помощи призвана сгладить существующие различия в условиях социально-экономического развития муниципальных образований, расположенных на территории одного субъекта.118
Важным показателем для оценки экономической самодостаточности территории является сальдо финансовых потоков, которое представляет собой разницу между собранными на территории муниципалитета доходами федерального бюджета и бюджета субъекта РФ и объемом финансовой помощи из регионального бюджета. Сальдо финансовых потоков местного бюджета может быть как положительным, так и отрицательным. 119
Сальдо межбюджетных финансовых потоков местных бюджетов
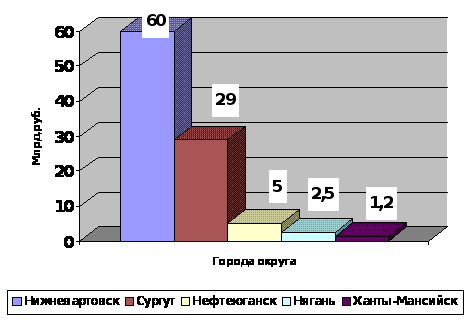
Рис.2 Сальдо межбюджетных финансовых потоков местных бюджетов отдельных городов ХМАО, млрд. руб.
Основными объектами исследования являются пять крупных городов ХМАО, такие как Нижневартовск, Сургут, Нефтеюганск, Ханты – Мансийск, Нягань, которые отличаются от других муниципальных образований прозрачностью и качеством управления бюджетами. Кроме этого, данные муниципалитетам перечисляются наибольшие суммы межбюджетных трансфертов (более 40% от общего размера Регионального фонда финансовой поддержки в 2004-2005 годах).120
Данные территории округа имели положительное сальдо межбюджетных финансовых потоков в 2005 году. Города Нягань и Ханты - Мансийск являются донорами: объем денежных средств, поступивших в их бюджеты в виде финансовой помощи из окружного бюджета, был ниже суммы налогов, перечисленных на федеральный и региональный уровни бюджетной системы.
Города Нижневартовск, Сургут, Нефтеюганск, Ханты-Мансийск являются административными центами муниципальных районов и перераспределяют собранные доходы бюджетам районов в течение года. Во многих же других муниципалитетах объем финансовой помощи превышает объем собственных доходов территорий.121
При сравнении графиков (рис.2 и рис.3) можно сделать вывод об отсутствии связи между объектом средств, собираемых на территории и перечисляемых, и уровнем бюджетных доходов на душу населения. Положительно сальдо и его высокое значение не гарантирует высокие среднедушевые бюджетные доходы. Напротив, самые высокие среднедушевые бюджетные доходы имеет город Ханты-Мансийск (66,3 тыс. руб. на 1 чел.), сальдо которого положительно, но является самим низким из рассматриваемых муниципалитетов. В то же время город Нижневартовск, занимающий лидирующие позиции по объему перечисленных налогов (59,2 млрд. руб.), имеет самые низкие среднедушевые бюджетные доходы (37,3 тыс. руб.). Таким образом, можно сделать вывод о том, что имеет место значительное перераспределение финансовых ресурсов между территориями округа.
Среднедушевые доходы местных бюджетов округа 2004 году
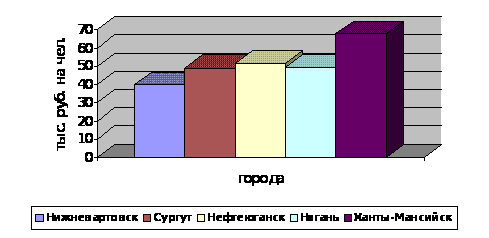
Рис.3 Среднедушевые доходы местных бюджетов отдельных городов ХМАО, тыс. руб. на чел.
Перераспределение ресурсов между муниципальными бюджетами в виде финансовой помощи во многом определяется различиями в бюджетной обеспеченности муниципалитетов округа (таблица 2.2.1).
Таблица 2.2.1
Бюджетная обеспеченность местных бюджетов ХМАО122
|
Показатели |
Бюджет Н-вартовска |
Бюджет Сургута |
Бюджет нефтеюг |
Бюджет Нягани |
Бюджет Ханты-Мансийска |
ХМАО |
|
|
Окружной бюджет |
Бюджет ХМАО |
||||||
|
Доходы, млн. руб. |
8945 |
13720 |
5711 |
2829 |
3799 |
100562 |
179244 |
|
На 1 жителя, тыс. руб. |
37 |
47 |
51 |
47 |
66 |
68 |
122 |
|
Расходы, млн. руб. |
7804 |
14850 |
4205 |
2880 |
3509 |
79210 |
153092 |
|
На 1 жителя, тыс. руб |
33 |
51 |
38 |
48 |
61 |
54 |
104 |
Бюджетная обеспеченность городов, районов Ханты-Мансийского округа немного превышает среднероссийский показатель. Самый высокие бюджетные доходы на 2004 год на 1 жителя по Нижневартовскому району– около 111 тыс. руб., что в 1,4 раза больше бюджетной обеспеченности 2003 года.123
На получение высоких бюджетных показателей района оказали влияние мероприятия по снижению недоимки в районный бюджет; уровень мировых цен на нефть; зависимость от градообразующих предприятий; планомерная работа с налогоплательщиками по исполнению ими требований налогового законодательства, в частности постановки на учет в налоговом органе особенных подразделении и недвижимого имущества.124
При этом сила воздействия указанных процессов была неодинаковой на различных территориях округа, усилив их дифференциацию по показателям бюджетной обеспеченности. Это повлекло увеличение расходов окружного бюджета на оказание финансовой помощи муниципалитетам, что показано на (рис.4).125
Доля межбюджетных трансфертов в расходах окружного бюджета в 2001-2006гг.
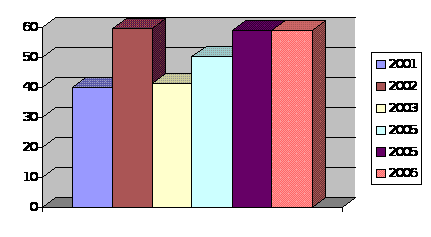
Рис.4. Изменение доли межбюджетных трансфертов местным бюджетам в расходах окружного бюджета в 2001-2006 годах.
Максимальная доля трансфертов местным бюджетам в расходах автономного округа приходится на 2002 год – 59,7%, но к 2003 году оно снижается до 41,6%, в 2004 году оно несколько поднимается по сравнению с 2003 годом и достигает до 50,3%, а в 2005 году эта же доля поднимается – до 59,2% и стабилизируется, что свидетельствует о росте дефицита бюджетных ресурсов на всех уровнях бюджетной системы региона.
Теперь рассмотрим структура доходов местных бюджетов ХМАО в 2001-2006годах 126
Таблица 2.2.2
Структура доходов местных бюджетов ХМАО в 2001-2006гг
|
Группа доходов |
2001г. |
2002г. |
2003г. |
2004г. |
2005г. |
2006г. |
|
Налоговые и неналоговые доходы |
97 |
80 |
71 |
47 |
46 |
50 |
|
Безвозмездные и безвозвратные перечисления |
3 |
20 |
29 |
53 |
54 |
50 |
|
ИТОГО |
100 |
100 |
100 |
100 |
100 |
100 |
Таким образом, сокращение числа налоговых и неналоговых доходов местных бюджетов с 2001 – по 2006гг сокращается с 97% до 71%, что связано с изменение в округе налогового законодательства, ликвидацией ряда местных налогов, проводимой политикой централизации основных налоговых источников, ростом расходов муниципалитетов.127
Используемые в округе механизмы распределения межбюджетных трансфертов позволяет повысить доходы наименее обеспеченных муниципальных образований, сохранив при этом стимулы к увеличению собственных доходов. 128
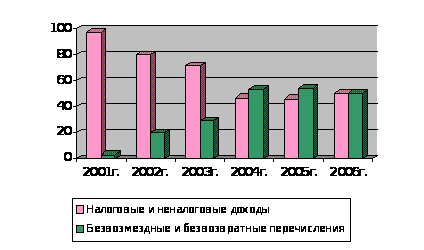
Рис 5 Динамика доходов местных бюджетов ХМАО в 2001-2006гг
В целом межбюджетные отношения вносят большой вклад в достижение главной цели, стоящей сегодня перед руководством ХМАО – повышение качества жизни населения.
В заключение данной главы хочется подчеркнуть, что Ханты-Мансийский округ - это равноправный субъект РФ, который решает не только задачу укрепления России, но и подъема жизненного уровня жителей округа.
Глава 2. Анализ расходной части бюджета Ханты-Мансийского Автономного Округа – ЮГРЫ И Проблемы формирования бюджета
2.1 Планирование бюджетов ХМАО-Югры и источники их финансирования
По итогам работы за 9 месяцев 2007 года с территории города Нижневартовска в бюджетную систему Российской Федерации мобилизовано 13.990,4 млн. руб. Это на 28% больше, чем за аналогичный период прошлого года. Кроме того, обеспечено поступление 5399,7 млн. руб. единого социального налога во внебюджетные фонды, что на 28% больше, чем за январь-сентябрь прошлого года.129 Удельный вес налоговых платежей администрируемых инспекцией, поступивших в городской бюджет в общем поступлении платежей в бюджетную систему Российской Федерации составил – 17,8 % (2.490 млн. руб.);
- в федеральный бюджет - 45,4 % (6.349,7 млн. руб.);
- в окружной бюджет - 31,2 % (4.358,5 млн. руб.);
- в областной бюджет - 5,6 % (792,2 млн. руб.).130
Таким образом, распределение платежей по уровням бюджетной системы сложилось в пропорции: Федеральный бюджет – 45,4 %, бюджеты территории – 54,6 %, тогда как за аналогичный период 2006 года соответственно 47,1 % и 52,9 %. Изменение соотношения в пользу бюджетов территории обусловлено передачей организации на администрирование в другие инспекции, у которых значительные поступления шли в Федеральный бюджет по таким налогам, как НДС, НДПИ и налог на прибыль.131 Всего за период с 01 октября 2006 года по 30 сентября 2007 года передано 10 организации, с объемом платежей за этот период 2242,1 млн. руб., в том числе в городской бюджет 103,7 млн. руб.132
По видам налоговых платежей и по сравнению с соответствующим периодом прошлого года поступления в городской бюджет характеризуется следующими данными:133
|
№ п/п |
Наименован. налогов |
Начислено За 9 мес. 2007г. |
Поступило |
Рост + |
||||
|
На 01.10.07г |
Уд.вес в общем Vпоступл |
На 01.10.06г |
Уд.вес в общем Vпоступ |
Сумма |
% |
|||
|
1. |
НДФЛ |
* |
1.916,4 |
76,9 |
1.050,6 |
67 |
+865,5 |
+82,4 |
|
2. |
Транспорт. налог, всего в т.ч. физ. лиц организаций |
144,6 37,5 107,1 |
160 49,4 110,6 |
6,4 2 4,4 |
187,3 86,6 100,7 |
11,9 5,5 6,4 |
-27,3 -37,2 +10,6 |
-14,6 -43 +9,8 |
|
3. |
ЕНВД |
163,3 |
156, 0 |
6,3 |
154,2 |
9,8 |
+1,8 |
+1,2 |
|
4. |
УСН |
165,9 |
164,8 |
6,6 |
109,4 |
7 |
+55,4 |
+50,6 |
|
5 |
Единый с/х-й налог |
0,06 |
0,04 |
* |
0,004 |
* |
* |
* |
|
6. |
Налог на землю |
74,3 |
70,1 |
2,8 |
48,1 |
3,1 |
+22 |
+45,7 |
|
7. |
Налог нп имущество физ лиц |
5,5 |
9,8 |
0,4 |
8,5 |
0,5 |
+1,3 |
+15,3 |
|
8. |
Прочие налоги |
0,9 |
12,9 |
0,5 |
9,4 |
0,6 |
+3,5 |
+37,2 |
|
Всего |
554,5 |
2490 |
* |
1567,5 |
* |
+922,5 |
+58,9 |
|
Основные факторы, которые повлияли на такие результаты:134
НДФЛ. Налоговые доходы города почти на 70 % формируются за счет налога на доходы физических лиц (НДФЛ). За 9 месяцев текущего года поступило 1916,4 млн. руб., что составило 182,4 % к объектам платежей предыдущего года.
С 01.01.2007 года изменились нормативы отчислений НДФЛ в городской бюджет: увеличились до 52,16% против 40,01 % в 2006 году. За счет этого фактора поступления по этому налогу увеличились на 446 млн. руб.135
Существенное влияние на рост поступлений НДФЛ оказал рост заработной зарплаты. Так, средняя заработная плата по городу за 8 месяцев текущего года, по данным Управления статистики, составила 29.255 руб., выше, чем за аналогичный период прошлого года на 24,7 % (8 мес.2006 – 23.451 руб.), поступления налога на доходы физических лиц при этом увеличились в среднем на 260 млн. руб.136
На высокие темпы роста поступления НДФЛ оказали влияние не только рост средней заработной платы по городу и изменение норматива отчислений, но и проводимая инспекцией работа по администрированию этого налога. Одним из приоритетных направлений работы инспекции являются проверки налогоплательщиков, имеющих признаки ухода от налогообложения путем выплаты «серой заработной платы», а также заработной платы выплачиваемой работодателями ниже прожиточного минимума.137
В инспекции создана межведомственная комиссия по легализации «теневой заработной платы». В состав комиссии вошли как работники инспекции, так и представители других служб: пенсионного фонда, фонда медицинского страхования, фонда социального страхования, финансовых управлений города и района, Государственной инспекции по труду, МРО ОРЧ ПО НП УВД ХМАО по г. Нижневартовску, г. Мегиону и Нижневартовскому району, ассоциации профсоюзов г. Нижневартовска, торгово-промышленной палаты.138
С начала года проведено 10 заседаний комиссии. 139
На комиссии заслушивались налогоплательщики, выплачивающие своим работникам среднемесячную зарплату ниже среднего уровня по ВЭД, не только по данным инспекции, но и по информации, полученной из других источников: жалобам работников, информации управления социальной защиты населения о работодателях, работники которых получают материальную помощь из бюджета, так как их заработная плата ниже прожиточного минимума и др.140
В результате поступления НДФЛ по организациям и ИП, с которыми проведена соответствующая работа, увеличились в 1,8 раза (240,2 млн. руб. в2006 году до 430,6млн.руб в 2007 году), ЕСН –в 1,5 раза (с 594,7 млн. руб. до 914,4 млн. руб. соответственно).По результатам контрольной работы всего доначислено в городской бюджет НДФЛ – 21,6 млн. руб., что составляет 137,6 % к уровню прошлого года.141
Процент с исполнения к утвержденному плану 9 месяцев 2007 года по НДФЛ - 101,7.
По таким проверкам доначислено 1.1 млн. руб. Кроме того, в текущем году объектом нашего контроля стали организации и индивидуальные предприниматели (ИП), где уровень заработной платы находится в диапазоне от прожиточного минимума до среднего по виду экономической деятельности.
Специальные налоговые режим 12,9 % налоговых доходов города приходиться на единый налог на вмененный доход (ЕНВД) и налог, уплачиваемый по упрощенной системе налогообложения (УСН). Поступление ЕНВД в городской бюджет в текущем году почти на уровне прошлого года, рост незначительный 15,3 %, по УСН поступления увеличилось в 1,5 раза. На столь высокие темпы роста поступления налога УСН оказала положительное влияние проводимая работа инспекцией по улучшению администрирования этого налога, а также значительное увеличение количества налогоплательщиков, перешедших на упрощенную систему налогообложения:
- по юридическим лицам их количество увеличилось на 17,5 % (с 1377 на 01.01.2007 г. до 1618 на 01.10.2007);142
по физическим лицам на 31,1 % (с 453 до 594 соответственно).
По результатам проведенных контрольных мероприятий дополнительно доначислено в бюджет ЕНВД и УСН - 110,6 %.
Процент исполнения бюджета за 9 месяцев по ЕНВД – 97,7 %; по налогу, уплачиваемому по УСН – 110,6 %
Местные налоги
Всего 3,2 % налоговых доходов города приходится на долю местных налогов, несмотря на то, что их администрирование их довольно трудоемко.
Налог на имущество физических лиц
Налог на строения, помещения, сооружения уплачивается ежегодно по ставкам, устанавливаемым нормативно правовыми актами представительных органов муниципальных образований в зависимости от суммарной инвентаризационной стоимости.
В 2007 г. установлены следующие ставки налога на имущество в зависимости от инвентаризационной стоимости объектов
|
Инвентаризационная стоимость имущества |
Ставка налога |
Кол-во объектов |
|
До 300 тыс. руб. |
0,1 % |
105362 |
|
От 300 до 500 тыс. руб |
0,2% |
2232 |
|
Свыше 500 тыс. рублей |
1,0% |
604 |
Исходя из вышеуказанного можно сделать вывод, что по г. Нижневартовску значительно занижена инвентаризационная стоимость строений, помещений, сооружений. В то время как налогоплательщики в г. Нижневартовске платят за однокомнатную квартиру от 80 до 100 руб. в год, в других регионах налог на имущество за такую же квартиру от 200 до 300 руб.143
Увеличить поступление налога на имущество в бюджет города Нижневартовска возможно только при увеличении инвентаризационной стоимости объектов.
Сведения о инвентаризационной стоимости объектов предоставляет Муниципальное унитарное предприятие – «Бюро технической инвентаризации, учета недвижимости и приватизации жилья по городу Нижневартовску»
|
Таблица 2.1 Субвенции и Субсидии на 2007 год городу Нижневартовску |
|||||||||
|
тыс. руб. |
|||||||||
|
Раздел |
Наименование расходов |
Всего |
Субсидии из Регионального фонда муниципального развития (бюджет автономного округа) |
Субсидии, субвенции за счет иных безвозмездных и безвозвратных перечислений |
Субвенции из Регионального фонда компенсаций |
||||
|
бюджет автономного округа |
федеральный бюджет |
бюджет автономного округа |
федеральный бюджет |
||||||
|
0100 |
ОБЩЕГОСУДАРСТВЕННЫЕ ВОПРОСЫ |
63048 |
41025 |
0 |
0 |
12 630 |
9393 |
||
|
01000 |
СОЦИАЛЬНАЯ ПОЛИТИКА |
484132 |
138257 |
0 |
39185 |
287 260 |
19 430 |
||
|
|
РАСХОДЫ ИТОГО: |
3792074 |
1729035 |
3216 |
65640 |
1902898 |
91285 |
||
|
|
субсидии |
1295668 |
|||||||
|
|
до 30% |
433367 |
|||||||
|
|
1729035 |
||||||||
Таким образом, из таблицы можно сделать вывод о том, что в 2007г большую долю Субвенции из Регионального фонда компенсаций приходится на социальную политику города Нижневартовска.
Субсидии из Регионального фонда муниципального развития (бюджет автономного округа) большую долю занимает также в социальной политике города почти на 92 %, что свидетельствует о том, что администрация заботиться больше о социальной политике города.144
|
Таблица 2.1.1 Субвенции и Субсидии на 2008 год из Регионального фонда компенсаций и Регионального фонда муниципального развития городу Нижневартовску |
|||||
|
тыс. руб. |
|||||
|
Раздел |
Наименование расходов |
Всего |
Субсидии из Регионального фонда муниципального развития (бюджет автономного округа) |
Субвенции из Регионального фонда компенсаций |
|
|
бюджет автономного округа |
федеральный бюджет |
||||
|
0100 |
ОБЩЕГОСУДАРСТВЕННЫЕ ВОПРОСЫ |
96351 |
0 |
87762 |
8589 |
|
0300 |
НАЦИОНАЛЬНАЯ БЕЗОПАСНОСТЬ И ПРАВООХРАНИТЕЛЬНАЯ ДЕЯТЕЛЬНОСТЬ |
49241 |
0 |
49241 |
0 |
|
01000 |
СОЦИАЛЬНАЯ ПОЛИТИКА |
33855 |
0 |
33855 |
0 |
|
|
РАСХОДЫ ИТОГО: |
2646468 |
859517 |
1770312 |
16639 |
Ханты-Мансийск Утвержден в составе бюджета города план финансирования на программы:
|
- Осуществление муниципальным образованием город Ханты-Мансийск функций административного центра Ханты-Мансийского автономного округа - Югры на 2007 год |
600 000 тыс. руб. |
|
- Формирования и развития муниципального имущества города Ханты-Мансийска на 2004- 2006 годы |
5 305 тыс. руб. |
|
- Комплексные меры противодействия злоупотреблению наркотическими средствами и их незаконному обороту на 2004-2007 годы |
1 500 тыс. руб. |
|
- Энергоресурсосбережения города Ханты-Мансийск на 2003-2007 годы |
4 190 тыс. руб. |
|
- Дети-сироты на 2007-2008годы |
3 368 тыс. руб. |
|
- Профилактика правонарушений муниципального образования город Ханты-Мансийск на 2007 год |
1 200 тыс. руб. |
|
- «Старшее поколение» на 2003-2007 годы -«Развитие агропромышленного комплекса» в городе Ханты-Мансийске на 2006-2007 годы -Программа по приоритетному национальному проекту «Образование» |
31 775 тыс. руб. 500 тыс.руб. 7925 тыс.руб |
Администрации города в месячный срок со дня принятия настоящего Решения предоставить в Думу города на рассмотрение и утверждение мероприятия по исполнению программ.
Таблица Анализ межбюджетных отношении ХМАР-югры за 2008 г.
|
Города ХМАО-югры |
Субвенции (тыс. руб.) |
Субсидии (тыс. руб.) |
|
Нижневартовск |
859 517 |
1 770 312 |
|
Ханты-Мансийск |
523 096 |
428 913 |
|
Нягань |
500 092 |
513 068 |
|
Сургут |
727810 |
1860389 |
Таким образом, из таблицы видно, что наиболее высоким показателем субвенции имеется у города Нижневартовска, показателей субвенции которого превышают на 15,32% по сравнению с г. Сургута. Второе место занимает показатели г. Нижневартовска, которое повышает на 39,2% по сравнению с субвенциями г. Ханты-Мансийска, и на 41,8% по сравнению с г. Нягань.
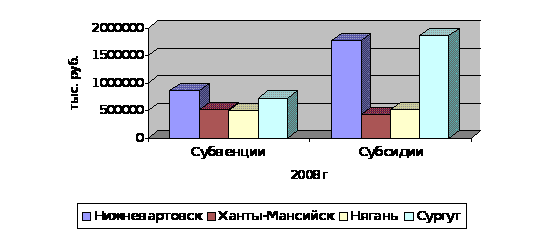
Рис 2.1 Сравнительная характеристика межбюджетных отношении за 2008г. городов ХМАО-ЮГРЫ
Нижневартовск имеет высокие показатели субсидии по ХМАО-югры сравнению с г. Ханты-Мансийском он превышается на 75,7%, а по сравнению с городом Нягань – на 71%.145
Таким образом, из выше анализируемых показателей можно сделать вывод о том, что г. Нижневартовск имеет высокие показатели доходности по ХМАО-Югры, что свидетельствует его развитие и выполнение новых программ межбюджетных отношении.
При анализе показателей субвенции и субсидии за 2006г сравнивались города Сургута, Нижневартовск, Нягань и Ханты-Мансийск, где видно, что г. Нижневартовск занимает первое место, и по показателям субвенции и субсидии, большую долю приходится в основном на социальную политику г.Сургута.146
2.2 Анализ доходной части
Одновременно идущие негативные экономические процессы, как девальвация рубля, скачок цен, паралич банковской системы, развал фондового рынка, снижение экспортных и импортных поставок, падение жизненного уровня и покупательной способности населения, не могли не затронуть и наш регион. Углубление кризисных явлений в экономике Российской Федерации самым негативным образом отразились на выполнении Закона ХМАО-ЮГРЫ "Об окружном бюджете на 2005 год". План по доходам окружного бюджета за 2005 год выполнен на 86,9 %, получено доходов 9 125 421 тыс.руб., что ниже уровня прошлого года на 584 475 тыс.руб. или на 6 %. Денежными средствами поступило 2 221 300 тыс.руб., или 24,3 %, что на 526 900 тыс.руб. ниже уровня 2004 года. 147
В 2005 году практически не произошло положительных сдвигов в повышении уровня собираемости налогов. Некоторые крупные налогоплательщики увеличили недоимку как по платежам в окружной бюджет, так и в консолидированный бюджет округа: ОАО "Кондпетролеум" на 234 425 тыс.руб. (на 1.01.05 г. 37 065 тыс.руб., на 1.01.06 г. – 271 310 тыс.руб.)
000 "Лукойл-Западная Сибирь" на 167 950 тыс.руб. (на 1.01.05 г. - 107 761 тыс.руб., на 1.01.06 г. - 275 511 тыс.руб.); ОАО "Мегионнефтегаз" - на 132 239 тыс.руб. (переплата на 1.01.05 г. - 35 261 тыс.руб., на 1.01.06 г. недоимка - 96 978 тыс.руб.); ДП "Сургутгазпром" - на 05 411 тыс.руб.( на 1.01.05 г. - 93 628 тыс.руб, на 1.01,06 г. - 192 039 тыс.руб.); ОАО "Варьеганнефтегаз" - на 69 351 тыс.руб. (на 1.01.05 г. - 17 629 тыс.руб. переплата, а на 1.01.06 г. недоимка - 51 792 тыс.руб.). Недоимка по состоянию на 1.01.06 года в территориальный бюджет составила 3 263 629 тыс.руб. – возросла на 391 383 тыс.руб. или на 13,7 %. 148
Налоговых доходов (с учетом ВМСБ) поступило в доход окружного бюджета 7852 684,25 тыс.руб., и обеспечило выполнение годового задания по сбору этих налогов только на 79,1 %, а по консолидированному бюджету на 77,7 %, что ниже плана на 4 690 691 тыс.руб..
Таблица 2.1 Динамика доходов и расходов бюджета ХМАО-ЮГРА за 2003-2006г.г.
|
Наименование показателей |
План с учетом изменений за год |
|||||||
|
2003г. |
2004г. |
2005г. |
2006г. |
|||||
|
Доходы |
млн.руб |
в % к итого доходов |
млн.руб |
в % к итого доходов |
тыс.руб. |
в % к итого доходов |
тыс.руб. |
в % к итого доходов |
|
Налоговые |
11728077 |
77 |
20877822 |
85 |
24461068 |
81,7 |
7463915 |
72,5 |
|
Неналоговые |
900373 |
5 |
310746 |
1,2 |
2032358 |
6,7 |
1857735 |
18,0 |
|
Безвозмездные перечисления |
2944333 |
18 |
3149330 |
13,8 |
3441127 |
11,4 |
984775 |
9,5 |
|
Итого доходов |
15572783 |
100 |
24337898 |
100 |
29934553 |
100 |
10306425 |
100 |
|
Расходы |
17507064 |
26739214 |
34761851 |
12287408 |
||||
|
Дефицит |
-1934281 |
-2401316 |
-4827298 |
-1980983 |
||||
План выполнен лишь по двум доходным источникам: акцизы и налог на покупку валюты. Несмотря на значительное перевыполнение (соответственно 121,3 %, 118,1 %) дополнительно поступило в бюджет лишь 646 тыс.руб., так как данные доходы занимают менее 1 % в общем объеме налоговых доходов. Самое низкое исполнение по налогу на добавленную стоимость - 63,8 %, в целом по округу план по НДС выполнен на 85,7 %. Получено в консолидированный бюджет 2 780 525 тыс.руб. налога на добавленную стоимость, что ниже уровня прошлого года на 545 279 тыс.руб. или на 16,4 % и ниже плана на 641087 тыс.руб (недоимка в территориальный бюджет по состоянию на 1.05.06 года составила 895 678 тыс. руб.).149
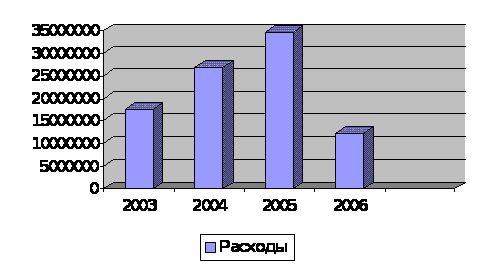
Рис 2.1 Динамика расходов бюджета ХМАО-ЮГРА за 2003-2006г.г.
Подоходного налога получено в окружной бюджет 476 281 тыс.руб., что ниже плана на 106 093 тыс.руб. или на 29,5 %., тогда как по округу исполнение составило 75,2 %. За 2006 год поступило в бюджет округа подоходного налога ниже уровня 2005 года на 582 619 тыс.руб. или на 14,6%.Невыполнение по данному источнику доходов объясняется несвоевременной выплатой заработной платы. 150
В 2006 году поступило в консолидированный бюджет округа налога на имущество больше, чем в 2005 году на 78 888 тыс.руб., но ниже плана на 611 531 тыс.руб. или на 17,5 %. Соответственно исполнение по окружному бюджету составило 78,5 %. Полнота сбора по данному налогу позволила бы обеспечить выполнение плана по данному налогу (недоимка на 1.01.06 г. в территориальный бюджет составила 574 312 тыс.руб.). 151
Наметилась тенденция к снижению по налогу за право пользования недрами: если за 2004 год поступило в окружной бюджет 1 733 293 тыс.руб., то в 2005 году при плане 1 653 873 тыс.руб. - 1 205 664 тыс.руб. или меньше прошлого года на 434 629 тыс.руб. и соответственно плана на 355 209 тыс.руб. План года выполнен на 78,5 %, что чуть выше исполнения в целом по округу (75,8% план 3 537 169 тыс.руб. факт - 2 679 568 тыс.руб.). В результате снижения цен на нефть по ряду объединений и падения добычи нефти по сравнению с прошлым годом на 2 182,2 тыс.тонн, (добыто в 2005 году – 166 678 тыс.тонн, в 2004 г.- 168 861,1 тыс.тонн). план не выполнен. 152
Налога на прибыль поступило в окружной бюджет 925 251 тыс.руб. или меньше прошлого года на 191 122 тыс.руб. и