Бюджет Ханты-Мансийского Автономного Округа
В целом по округу план по налогу на прибыль выполнен лишь на 72,9 %: поступило 2 697 365 тыс.руб, при плане 3 702 379 тыс.руб., что меньше, чем в 2004 году на 1 232 138 тыс.руб или на 31,4 %. Недоимка по налогу на прибыль на 1.01.06 года составила 790 794 тыс.руб.
Поступления в фонд воспроизводства минерально-сырьевой базы составили 3 939 943 тыс.руб., или 82,1 % к годовому назначению и 86,2 % к уровню прошлого года.
Незначительной для окружного бюджета в 2005 году явилась сумма неналоговых доходов - 1 272 737 тыс.руб., доля которых в общем объеме поступлений составляет 13,9 %. Хотя план по данной группе доходов выполнен на 224,6 %, – дополнительно в бюджет поступило 705 057 тыс.руб. (при плане 566 750 тыс.руб. поступило 1 272 737 тыс.руб.). Перевыполнен план по возврату инвестиций в 1,7 раза; по доходам от имущества, находящегося в государственной собственности в 3,9 раза, что обусловлено заключением новых договоров по аренде имущества.; по доходам от продажи принадлежащего государству имущества в 4,7 раза за счет поступления доходов от продажи акций, закрепленных в федеральной собственности: от Тюменской нефтяной компании поступило 10 570,209 тыс.руб., от НК "Лукойл" -18 072,060 тыс.руб., от НК "Сибур" - 10 464 тыс.руб..154
План по возврату средств инвестиционного налогового кредита выполнен на 54,5%, возврат процентов за пользование инвестиционным налоговым кредитом осуществлен на 69,4 %., в результате чего в окружной бюджет недопоступило средств на общую сумму 06 977 тыс.руб.. Возврат инвестиционного налогового кредита 000 "ЛУКОЙЛ-Западная Сибирь" произведен на 58,9 % от суммы, предусмотренной к возврату в 2005 году ( предусмотрено 119 324 тыс.руб, уплачено 70 336,7 тыс.руб.; по ОАО "Славнефть-Мегионнефтегаз" процент возврата средств составляет 88,1 % (предусмотрено 2 454 тыс.руб., уплачено 2 162 тыс.руб.); ОАО "Славнефть-Мегионнефтегазгеология" – на 84,06 %; ОАО "Негуснефть" – 3,2 %. Высокий процент исполнения по данному источнику доходов обеспечили: ОАО "Сибнефтегазпереработка" (158,9 %), ОАО "Ноябрьскнефтегаз" (100 %), ОАО "Нижневартовскнефтегаз" (133,3 %), ОАО НК "Юкос" (100 %), ОАО "Варьеганнефтегаз" (280,1 %).
Сумма инвестиционного налогового кредита, предусмотренная к возврату в 2005 году не была уплачена вообще ОАО "Юганскнефтегаз" - 47 123 тыс.руб.; ОАО "Кондпетролеум" – 4 508 тыс.руб.; ОАО "Сургутский ГПЗ" - 3 705 тыс.руб.; ОАО "Югандрев" - 80 тыс.руб.; ОАО "Автотранспортное предприятие 357 тыс.руб.; ЗАО "Дебит" - 337 тыс.руб.; ОАО "Юганскнефтегеофизика"- 324 тыс. руб.
В связи с неудовлетворительным исполнением доходной части бюджетами муниципальных образований не исполнен план по возврату средств досрочного завоза как федерального, так и окружных фондов.
По федеральному фонду под досрочный завоз товаров в 2005 году полностью рассчитались по своим обязательствам МО г.Нефтеюганск (кредит – 256,6 тыс.руб., проценты – 82,4 тыс.руб.) и МО г.Нягань (кредит - 34 259,2 тыс.руб., проценты – 3 949,3 тыс.руб.).155
По окружному фонду под досрочный завоз товаров и процентам за пользование им в 2005 году полностью рассчиталась Администрация МО г.Нягань (кредит – 8 247,5, проценты - 1 308,7 тыс.руб.); предприятия – Ханты-Мансийское городское потребительское общество, ОГУОРП "Юграторг", Северная торгово-заготовительная межрайбаза. Частично погасили задолженность МО "Октябрьский район", МО "Советский район".156
В доходах окружного бюджета наибольший удельный вес приходится на сумму налоговых доходов - 42,9 %. Аналогичная картина складывается и в бюджете Ханты-Мансийского автономного округа, где на долю налоговых доходов приходится 73,0 %. 157
Наибольший удельный вес в общей сумме доходов окружного бюджета занимают платежи за право пользования недрами - 14,2 %, далее следует налог на прибыль предприятий - 10,1 %, налог на имущество - 7 %, НДС - 5,4 % и подоходный налог с физических лиц - 5,2 %. 158
Основным источником налоговых доходов в бюджете Ханты-Мансийского автономного округа является подоходный налог с физических лиц - 15 %. Доля поступлений налога на прибыль предприятий, налога на добавленную стоимость и платежей за право пользования недрами приблизительно одинакова, и составляет 12 %.159
Значительными как в окружном бюджете - 43,2 %, так и в бюджете ХМАО-ЮГРЕ - 19 % являются отчисления на воспроизводство минерально-сырьевой базы.160 В результате того, что начиная с 2004 года отчисления на воспроизводство минерально-сырьевой базы, остающиеся у предприятий стали учитываться в бюджете, их доля в общем объеме доходов увеличилась, чем объясняется снижение доли налоговых доходов в общей сумме доходов с 88,2 % в 1066 году до 79 % в 2004 году и 73 % в 2005 году. Данный налог образовал в 2005 году фонд воспроизводства минерально-сырьевой базы, расходы по нему носят целевой характер, финансируются геологоразведочные работы.
Удельный вес неналоговых доходов к общей сумме доходов окружного бюджета составляет 4,8 %, а в бюджете ХМАО-ЮГРЕ 3%.
Поступление доходов в окружной бюджет в течение всего 2005 года осуществлялось неравномерно: так в первом квартале поступило 63,8 % доходов к плану на 1 квартал 2005 года (план - 2 625 062 тыс.руб., факт - 1 675 508 тыс.руб.); во втором квартале - 80,5 'А доходов к плану на ?1 квартал (план - 2 625 062 тыс.руб., факт - 2 114 136 тыс.руб.); в третьем квартале 55,5 % доходов к плану на 111 квартал (план - 3 150 074 тыс.руб., факт - 1 747 811 тыс.руб.; в четвертом квартале - 171,6 % доходов к плану на 1У квартал (план - 2 100 050 тыс.руб., факт - 3 602 052 тыс.руб). Августовский кризис, повлек за собой снижение платежеспособности предприятий, в результате чего в 111 квартале процент исполнения плана самый низкий. 161
В целях своевременной уплаты подоходного налога с физических лиц предприятиями, учреждениями, организациями, являющимися источниками выплаты, а также предотвращения неправомерного пользования бюджетными денежными средствами юридическими и физическими лицами, руководителям коммерческих банков и учреждений Центрального банка было направлено письмо, с просьбой усилить контроль за своевременностью уплаты предприятиями, учреждениями, организациями подоходного налога с доходов, выплачиваемых ими физическим лицам. 162
В целях мобилизации доходов, в 2005 году еженедельно работала комиссия по решению оперативных вопросов на период ликвидации последствий кризиса, при участии Губернатора автономного округа, представителей ведущих отделов и Комитетов Администрации округа, Фонда имущества, ГНИ по ХМАО-ЮГРЕ, Налоговой полиции, Прокуратуры, на которой рассматривались вопросы обеспечения безопасности населения и взаимодействия с муниципальными образованиями;163 формирования резервов материально-технических ресурсов, продовольственных товаров и лекарственных средств; погашения дебиторской и кредиторской задолженности Администрации округа, а также вопросы, касающиеся кредитных организаций, фондового рынка, ценовой политики, жилищно-коммунального хозяйства, транспорта и связи. Рассматривались предложения о возможности повлиять на ситуацию по установлению внутренних цен нефтяными компаниями, с целью увеличения поступления налогов в окружной бюджет. Взято на контроль создание нормативных запасов по территориям, их распределение, а также складывающиеся цены на товары в округе. Установлена очередность наложения ареста на имущество крупнейших налогоплательщиков-должников (заключено 4-х стороннее соглашение между налоговой инспекцией, налоговой полицией, службой судебных приставов и фондом имущества).164
2.3 Анализ расходной части
Исполнение расходов окружного бюджета за 2006 год составило 9 654 171 тыс. руб., а с учётом взаимных расчётов – 10 250 106 тыс. руб. Процент исполнения к годовому назначению равен 79,1 % и 84 % соответственно.165
Поступление наличными деньгами в общем объёме доходов в течение года ежеквартально сокращалось: 1 – 30 %; 2– 26,2 %; 3– 22,9 %; 4 – 25,8 %. таким образом в 3 квартале оно составило самое низкое значение - 22,9 %. В этой связи письмом М 1014056 от 23.07.2006 г., подписанным руководителями трёх служб комитета по финансам, государственной налоговой инспекции, управления федерального казначейства, прекращается проведение зачётов по уплате налогов в любой форме кроме денежной, с разрешением органам местного самоуправления по взаимному соглашению с налогоплательщиком до 50 % налога от прибыли и до 100 % платы за недра натуральным покрытием. Для снижения кредиторской задолженности бюджетных организаций было разрешено проведение зачётов по налогу на имущество и местным налогам. 166
В 4 квартале принятые меры несколько увеличили поступление денег в окружной бюджет и составили 25,8 %. Исполнение расходов в последнем квартале активизировалось и составило 3 734 516 тыс. руб.(9 654 171 – 5 919 655) или 38.7 % в годовом исполнении. В связи с недостатком средств привлечено кредитов банков в сумме 694 433 тыс. руб., за отчетный год погашено 754 451 тыс. руб. или 7,8 % от общих расходов при 15% предельно допустимых долговых обязательств и 3,2 % в доходах при 30%, предусмотренных ст. 111 и 112 Бюджетного Кодекса.
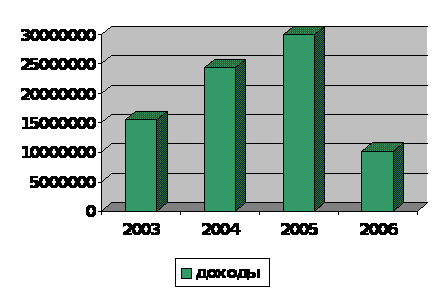
Рис 2.2 Динамика доходов бюджета ХМАО-ЮГРА за 2003-2006г.г
В связи с продолжающимся кризисом в социально-бюджетной сфере действовало Постановление Губернатора округа за 152 от 10.04.05 г., согласно которому созданный Бюджетный комитет рассматривал и утверждал финансовые назначения для каждого бюджетополучателя. 167
В сложившейся ситуации в первую очередь выделялись средства на защищённые статьи бюджета. В этой связи исполнение по текущим расходам выше, чем по бюджету развития. 168
ГОСУДАРСТВЕННОЕ УПРАВЛЕНИЕ
Расходы в целом по данному разделу профинансированы на сумму 203 77 тыс. руб., что составляет 57,7 % к годовому плану. Кроме того, на 20 % были сокращены расходы в связи с имеющимися вакансиями.169
Наиболее низкий процент исполнения 33,3 % по подразделу "Прочие расходы". Это объясняется тем, что здесь сосредоточены организации, находящиеся в федеральном бюджете, получающие дополнительную помощь из средств окружного бюджета. Их финансирование проводилось по мере возможности.170
СУДЕБНАЯ СИСТЕМА
В целом по разделу исполнение составило 31.8 к годовому назначению.
Относительно невысокий процент исполнения по данному разделу объясняется тем, что они нуждаются в финансировании "живыми деньгами", взаимозачетов не проводят, а также являются федеральными структурами, за исключением Регистрационной палаты. 171
Исполнение на 318,4 % по бюджету развития в арбитражном суде вызвано приобретением двух автомобилей для судебных приставов в счёт общей сметы арбитражного суда.
ФИНАНСИРОВАНИЕ ПРОГРАММЫ СТРОИТЕЛЬСТВА
ЖИЛЬЯ ВОЕННОСЛУЖАЩИМ
Финансирование данной программы в течение нескольких лет проводится через взаимные расчёты между окружным бюджетом и бюджетами муниципальных образований. В течение 2005 года весь лимит в сумме 20 000 тыс. руб. был передан территориям через взаимные расчёты. ПРАВООХРАНИТЕЛЬНАЯ ДЕЯТЕЛЬНОСТЬ.
В целом по разделу исполнение к годовому назначению равен 51,5 %. Внутри подраздела финансирование неравномерное: по подразделу «Органы внутренних дел» исполнение составило 52,8 %; «Противопожарная служба» - 28 %; «Органы государственной безопасности» – 186 %; «Прокуратура» и «Департамент налоговой полиции» на 84 % и 90 % соответственно. Низкий процент по подразделу «Противопожарная служба» объясняется тем, что УГПС не проводила взаимозачётов, а ждала «налоговых денег». Высокий процент по органам государственной безопасности объясняется возвратом кредиторской задолженности окружному бюджету за приобретение автомобилей в конце 2004 года.
Исполнение бюджета развития на 205.4 % у департамента налоговой полиции связан с проведением взаимозачёта по строительству административного здания на сумму 7 625 тыс. руб.
НАУЧНО-ИССЛЕДОВАТЕЛЬСКАЯ РАБОТА
Расходы по данному разделу исполнены в сумме 7 149 тыс. руб. или 49.3 % к годовому назначению, из них по институту проблем Обского Севера на 2 237 тыс. руб. или на 75 % к годовому плану. За выполненные работы по договорам администрация округа и Дума ХМАО-ЮГРЕ рассчитались полностью.172
ПРОМЫШЛЕННОСТЬ, ЭНЕРГЕТИКА И СТРОИТЕЛЬСТВО173
По данному разделу исполнение составило 77,7 % к годовому назначению, но находится на уровне исполнения в целом по итогу расходов. Это объясняется тем, что в данных видах расходов наиболее распространены всевозможные вопросы взаимозачетов.
По подразделу «Воспроизводство минерально-сырьевой базы» процедил составляет 85 %. Здесь осуществляется финансирование геологоразведочных работ за счет целевого бюджетного фонда, формируемого от дохода по ставкам отчисления от реализованного сырья Нефтегазодобывающими предприятиями округа. Доход за 2005 год составил 3 939 943 тыс. руб., исполнение – 4005769 тыс. руб. с учетом переходящего остатка с 2004 года.174
По программе «Энергосбережение» проплачено 9 928 тыс. руб. или 28,4 % к годовому назначению, хотя объемы выполненных работ составляют 17 370 тыс. руб... в том числе по реконструкции 13 821 тыс. руб. и по проектно-изыскательским – 2 483 тыс. руб., реализация программы энергосбережения – 1 066 тыс. руб. Затраты носят капитальный характер и не являются первоочередными платежами. 175
Государственные инвестиции исполнены на 59 087 тыс. руб. или 44,8 %.176
Подраздел «Поддержка малого предпринимательства» исполнен на 101 %. учитывая важное значение данных мероприятий, бюджетный комитет счёл необходимым проплавить плановое назначение года.
СЕЛЬСКОЕ И РЫБОЛОВНОЕ ХОЗЯЙСТВО
Бюджетные средства на финансирование сельского хозяйства за 2005 год предусматривались в размере 130 055 тыс. руб., исполнено 72 787 тыс. руб. или 55,6%. 177
Внутри подразделов процент финансирования неравномерный: от 129% по «возмещению разницы в ценах на рыболовную продукцию» до нулевого уровня по подразделу «коренное улучшение земель».
По распределению бюджетного комитета окружной комитет по финансам перечислил АПК в 2005 году 46 434 тыс. руб. при плановом назначении 61 156 тыс. руб. или 75,9 %, что значительно выше, чем в среднем по разделу и находится на уровне исполнения расходов в целом по бюджету. Управление агропромышленного комплекса являясь главным распорядителем кредитов, сочла необходимым профинансировать предусмотренные планом расходы в следующем порядке:178
Таблица 3.2.1 Расходы на АПК в ХМАО-ЮГРЕ
|
Возмещение разницы в ценах |
План |
Факт |
Процент |
|
На продукцию животноводства |
26 705 |
27 483 |
102,5 % |
|
на продукцию рыболовства |
12 402 |
16 000 |
129,0 % |
|
на продукцию растениеводства |
4 500 |
1 682 |
37,3 % |
|
на датирование племферм |
1 506 |
487 |
32,3 % |
|
поддержка фермерского движения |
3 500 |
232 |
6,6% |
|
капвложения |
12000 |
550 |
4,6 % |
|
ИТОГО: |
46 156 |
46434 |
75,9% |
Исполнение на 102,5 % и 129 % по таким подразделам как возмещение разницы в ценах на продукцию животноводства и рыболовства объясняется оплатой кредиторской задолженности, сложившейся на 1.01.2005 года179
ОХРАНА ОКРУЖАЮЩЕЙ СРЕДЫ И ПРИРОДНЫХ РЕСУРСОВ. ГИДРОМЕТЕОРОЛОГИЯ180
Расходы по данному разделу на отчётный период предусматривались в сумме 36 775 тыс. руб. фактическое исполнение составило 14 643 тыс. руб. или 39.3 % к годовому плану. Относительно низкий процент исполнения по подразделам «Лесные ресурсы», «Управление лесами» объясняется отсутствием денежных средств и их принадлежностью к федеральному бюджету. 181
ТРАНСПОРТ. СВЯЗЬ, ИНФОРМАТИКА
В целом по этому разделу процент исполнения 61,6% к годовому назначению. Внутри раздела по подразделам финансирование также неравномерное. Обращает на себя внимание 106 % исполнения по подразделу «Автомобильный транспорт». Здесь высокий уровень взаимозачетов, а также то обстоятельство, что по письменным просьбам администрации трех районов: Кондинского, Березовского, Октябрьского, где нет своих АТП, а заключены договора с АООТ «Северавтотранс» на перевозку пассажиров, для ускорения расчетов за оказанные услуги, финансирование производится из окружного бюджета в счет плана этих территорий на данный вил услуг, которые в 2005 году составили 7312 тыс. руб. Эти назначения уведомлениями переносятся в план ОАО «Северавтотранс». который является прямым бюджетополучателем окружного бюджета.
КОНТРОЛЬНО-ЭКОНОМИЧЕСКАЯ РАБОТА
В результате проверок и анализа исполнения смет расходов по учреждениям, состоящим на окружном бюджете было выявлено излишних, не подтверждённых расчётами расходов за 2005 год в сумме 24 490,4 тыс. руб. Из них:
Таблица 3.2.2. Расходы, не подтвержденные расчетами в бюджете.
-
Объекты финансирования
Сумма (тыс.руб.)
Окружная больница
12 050,0
УВД
5 050,5
Протезно-ортопедический комбинат
207,0
Дом интернат в Советском
139,7
Окрспорткомитет
240,2
ПТУ (по округу)
2 346,0
ВУЗы (по округу)
2 109,0
Средние специальные учебные заведения (по округу)
1 418,0
Кроме того, сокращены расходы в связи с приостановкой роста ставки 1го разряда согласно Постановлению Губернатора ХМАО-ЮГРЕ № 292 от 29.06.05 года в разрезе отраслей по окружному бюджету на сумму 22 977 тыс. руб.
Глава 3. Проблемы и перспективы формирования бюджета ХАНТЫ – МАНСИЙСКОГО АВТОНОМНОГО ОКРУГА-ЮГРЫ и пути их решения
3.1 Повышение роли бюджета ХМАО в период кризиса
В качестве перспективы формирования межбюджетных отношении рассмотрим концепцию повышения эффективности межбюджетных отношений и качества управления государственными и муниципальными финансами в Российской Федерации в 2006-2008годах.182
Данная Концепция подготовлена с учетом итогов реализации программы развития бюджетного федерализма в Российской Федерации на период до 2005 года, одобренной Постановлением Правительства Российской Федерации от 15 августа 2001 г. N 584.183
Целью Концепции является повышение эффективности деятельности органов государственной власти Российской Федерации, субъектов Российской Федерации и органов местного самоуправления по реализации их полномочий, а также качества управления государственными и муниципальными финансами на всех уровнях бюджетной системы, направленное на наиболее полное удовлетворение спроса граждан на бюджетные услуги с учетом объективных различий в потребностях населения и особенностей социально-экономического развития территорий.184
За последние годы произошли принципиальные изменения финансовых взаимоотношений бюджетов различных уровней на основе укрепления бюджетного федерализма, повышения бюджетной дисциплины, прозрачности и стабильности распределения финансовых ресурсов.185
Развитие межбюджетных отношений осуществлялось в рамках Концепции реформирования межбюджетных отношений в Российской Федерации в 1999 - 2001 годах и Программы развития бюджетного федерализма в Российской Федерации на период до 2005 года.186
Принятые федеральные законы об общих принципах организации законодательных (представительных) и исполнительных органов государственной власти субъектов Российской Федерации, организации местного самоуправления в Российской Федерации, а также поправки в Бюджетный кодекс Российской Федерации в части регулирования межбюджетных отношений создали законодательную базу, по-новому регулирующую финансовые взаимоотношения бюджетов всех уровней бюджетной системы Российской Федерации.187
В результате упорядочено бюджетное устройство субъектов Российской Федерации, разграничены полномочия между федеральными органами государственной власти, органами государственной власти субъектов Российской Федерации и органами местного самоуправления, установлены стабильные доходные источники бюджетов, определены принципы формирования и распределения межбюджетных трансфертов, предоставляемых из федерального бюджета, бюджетов субъектов Российской Федерации и местных бюджетов, улучшилось качество управления финансами на региональном и местном уровнях.188
Вместе с тем по мере развития финансовых взаимоотношений в Российской Федерации между органами власти всех уровней реализация сформированного бюджетного законодательства Российской Федерации требует осуществления комплекса мероприятий как в области совершенствования межбюджетных отношений, так и в области повышения эффективности управления государственными и муниципальными финансами.189
В связи с этим необходимо обеспечить методологическую и финансовую поддержку новой системы разграничения полномочий.190
Проводимая реформа бюджетной системы, основные положения которой утверждены в Концепции реформирования бюджетного процесса в Российской Федерации в 2004 - 2006 годах, одобренной Постановлением Правительства Российской Федерации от 22 мая 2004 г. N 249, также требует принятия мер по ее реализации не только на федеральном, но и на региональном и местном уровнях бюджетной системы.191
Задачи повышения эффективности межбюджетных отношений и качества управления государственными и муниципальными финансами в 2006 - 2008 годах:192
Укрепление финансовой самостоятельности субъектов Российской Федерации; создание стимулов для увеличения поступлений доходов в бюджеты субъектов Российской Федерации и местные бюджеты; создание стимулов для улучшения качества управления государственными и муниципальными финансами; повышение прозрачности региональных и муниципальных финансов; оказание методологической и консультационной помощи субъектам Российской Федерации в целях повышения эффективности и качества управления государственными и муниципальными финансами, а также в целях реализации реформы местного самоуправления.193
В рамках решения задачи укрепления финансовой самостоятельности субъектов Российской Федерации необходимо обеспечить стабильность налогового законодательства и межбюджетных отношений в Российской Федерации в целях осуществления достоверного и объективного среднесрочного бюджетного планирования.194
В настоящее время Бюджетным кодексом Российской Федерации предусмотрен ряд норм, обеспечивающих стабильность региональных и муниципальных финансов. К ним, в частности, относятся разграничение поступлений в бюджеты разных уровней от федеральных налогов и сборов и необходимость внесения изменений в законодательство, в том числе в закон о бюджете, в случае изменения расходных обязательств в течение года. Кроме того, установлено, что прогнозируемость объема Федерального фонда финансовой поддержки субъектов Российской Федерации на очередной финансовый год достигается путем индексации объема Фонда в текущем финансовом году на прогнозируемый в очередном финансовом году уровень инфляции (индекс потребительских цен).195
Тем не менее, указанные меры представляются недостаточными, особенно в условиях перехода к среднесрочному финансовому планированию бюджетов всех уровней, требующему определенности не только на очередной финансовый год, но и на более длительный период.
В этой связи следует исключить возможность внесения изменений на федеральном уровне в бюджетное и налоговое законодательство в части налогов и сборов, зачисляемых в бюджеты субъектов Российской Федерации и местные бюджеты, приводящих к снижению налогооблагаемой базы, а также изменений расходных обязательств бюджетов регионов без соответствующей компенсации из федерального бюджета.196
Следует законодательно установить ограничения по срокам принятия федеральных законов о внесении изменений в законодательство Российской Федерации о налогах и сборах, вступающих в силу с очередного финансового года. 197 Такие федеральные законы должны быть приняты не позднее 1 месяца до даты внесения проекта федерального закона о федеральном бюджете на очередной финансовый год в Государственную Думу Федерального Собрания Российской Федерации.198
В целях расширения самостоятельности и повышения ответственности органов государственной власти субъектов Российской Федерации и органов местного самоуправления в сфере бюджетного планирования и управления необходимо уточнить состав бюджетной классификации, перейдя к законодательному утверждению единых для всех бюджетов бюджетной системы Российской Федерации групп и подгрупп классификации доходов бюджетов и источников финансирования дефицита бюджетов, разделов и подразделов классификации расходов, групп и статей операций сектора государственного управления, а также установить предельный срок внесения изменений в бюджетную классификацию.199
При этом для обеспечения единства бюджетного учета и отчетности Министерству финансов Российской Федерации следует предоставить право утверждать единый для всех бюджетов бюджетной системы Российской Федерации перечень статей и подстатей доходов бюджетов и операций сектора государственного управления, а также перечень и коды целевых статей и видов расходов, в том числе финансовое обеспечение которых полностью или частично осуществляется за счет межбюджетных трансфертов.
Органы государственной власти субъектов Российской Федерации и Органы местного самоуправления должны иметь право самостоятельно в рамках единой методологии детализировать бюджетную классификацию в соответствии со спецификой и потребностями каждого бюджета.200
Необходимо установить строгий порядок внесения изменений в принципы формирования и распределения межбюджетных трансфертов, предусмотрев исчерпывающий перечень обстоятельств, при наступлении которых подходы к распределению этих средств могут быть уточнены, как, например, изменение налогового законодательства и разграничение полномочий.201
Кроме того, в случае если фактический уровень инфляции (индекс потребительских цен) в отчетном году оказался выше прогнозируемого на этот год уровня инфляции (индекса потребительских цен) необходимо увеличивать объем средств Федерального фонда финансовой поддержки субъектов Российской Федерации на разницу между утвержденным на отчетный финансовый год объемом средств Фонда и расчетным объемом средств исходя из фактического уровня инфляции, умноженную на прогнозируемый в текущем и очередном финансовых годах уровень инфляции (индекс потребительских цен).202
В условиях перехода на трехлетнее бюджетное планирование предстоит осуществить расчеты межбюджетных трансфертов, предоставляемых субъектам Российской Федерации на среднесрочный период.
Кроме того, следует внести изменения в Бюджетный кодекс Российской Федерации в части обязательного представления в Государственную Думу Федерального Собрания Российской Федерации в составе материалов к проекту федерального бюджета на очередной финансовый год распределения между субъектами Российской Федерации основных видов межбюджетных трансфертов из федерального бюджета.
В ходе проведения реформы межбюджетных отношений определена структура межбюджетных трансфертов, предоставляемых из федерального бюджета. Помимо основной формы оказания финансовой помощи регионам за счет средств Федерального фонда финансовой поддержки субъектов Российской Федерации, действующей с 1994 года, созданы следующие формы предоставления межбюджетных трансфертов: Федеральный фонд компенсаций - для финансового обеспечения федеральных полномочий, делегированных для исполнения на региональный уровень бюджетной системы; Фонд реформирования региональных и муниципальных финансов (до 2005 года - Фонд реформирования региональных финансов) - для стимулирования усилий органов государственной власти субъектов Российской Федерации и органов местного самоуправления в области повышения качества управления региональными и муниципальными финансами;
Федеральный фонд софинансирования социальных расходов - для поддержки регионов в сфере предоставления социально значимых бюджетных услуг; Федеральный фонд регионального развития - для предоставления финансовой помощи на развитие социальной и инженерной инфраструктуры; бюджетные кредиты бюджетам субъектов Российской Федерации – для финансирования временных кассовых разрывов, возникающих в ходе их исполнения. Формирование и распределение указанных источников межбюджетных трансфертов в основном формализовано, взаимосвязано и регламентировано нормативными правовыми актами Правительства Российской Федерации.
Однако в условиях изменения налоговой системы, передачи с одного уровня бюджетной системы на другой расходных обязательств расширилось применение межбюджетных трансфертов в виде дотаций и субсидий, которые выходят за рамки сформированной системы межбюджетных отношений. Кроме того, распределение указанных дотаций и субсидий производится вне формализованной основы без увязки с текущей финансовой помощью, предоставляемой в рамках основных форм межбюджетных трансфертов, а также без учета уровня бюджетной обеспеченности регионов, что существенно снижает эффект от предоставления межбюджетных трансфертов в целом.
Становится очевидной необходимость систематизации предоставляемых межбюджетных трансфертов, включая четкое соблюдение принципа, согласно которому распределение финансовой помощи должно производиться с учетом уровня бюджетной обеспеченности субъектов Российской Федерации.
Особое внимание следует уделить совершенствованию механизмов распределения инвестиционной финансовой помощи бюджетам субъектов Российской Федерации, предоставляемой из федерального бюджета. В настоящее время инвестиционная финансовая помощь осуществляется как врамках непрограммной части Федеральной адресной инвестиционной программы и ряда федеральных целевых программ, так и в рамках Федерального фонда регионального развития. При этом используются не связанные между собой механизмы распределения инвестиционной финансовой помощи и условия ее предоставления.
С учетом вступления в силу федеральных законов о разграничении полномочий между федеральными органами государственной власти, органами государственной власти субъектов Российской Федерации и органами местного самоуправления необходимо разграничить финансирование инвестиционных мероприятий, приводящих к увеличению федеральной и региональной собственности. Так, предстоит обеспечить финансирование инвестиций в объекты федеральной формы собственности в рамках Федеральной адресной инвестиционной программы. Инвестиционная поддержка регионов и муниципальных образований должна осуществляться с учетом уровня их бюджетной обеспеченности и использованием механизма софинансирования расходных обязательств субъектов Российской Федерации.
При этом для завершения строительства объектов, находящихся в собственности субъектов Российской Федерации и муниципальной собственности и включенных в состав Федеральной адресной инвестиционной программы, следует в течение нескольких лет предусматривать средства в федеральном бюджете в размере, соответствующем доле федерального бюджета в общем объеме ассигнований, необходимых для завершения строительства указанных объектов. Следует сконцентрировать средства финансовой помощи, направляемые на реализацию полномочий органов государственной власти субъектов Российской Федерации и органов местного самоуправления, включая инвестиционную, в специально создаваемом Федеральном фонде софинансирования расходов. Единые принципы распределения средств Фонда позволят повысить прозрачность межбюджетных трансфертов и их обоснованность.
Необходимо разработать и внедрить механизмы мониторинга и оценки федеральными органами исполнительной власти эффективности реализации полномочий, передаваемых органам государственной власти субъектов Российской Федерации и органам местного самоуправления, а также повыситьответственность за исполнение делегируемых полномочий.
На основе отчетных данных об использовании субвенций Федерального фонда компенсаций в 2005 году необходимо внести изменение в порядок предоставления отчетности субъектов Российской Федерации о реализации переданных полномочий, ввести в практику федеральных органов исполнительной власти подготовку ежегодных докладов по оценке эффективности исполнения субъектами Российской Федерации делегируемых полномочий. Развитие системы мониторинга переданных полномочий будет способствовать своевременному выявлению недостатков и улучшению качества предоставления населению услуг государства.
В качестве пути решения рассматривается создание стимулов для увеличения поступлений доходов в бюджеты субъектов Российской Федерации и местные бюджеты.
В целях создания стимулов для увеличения поступлений доходов в бюджетысубъектов Российской Федерации и местные бюджеты необходимо законодательно установить условия осуществления бюджетного процесса для субъектов Российской Федерации в зависимости от уровня их дотационности. Это необходимо для того, чтобы субъекты Российской Федерации стремились к увеличению собственных доходов и переходу из категории субъектов Российской Федерации с низким уровнем бюджетной обеспеченности в категорию с более высоким уровнем бюджетной обеспеченности.
В зависимости от долей межбюджетных трансфертов в течение 2 из 3 последних отчетных лет, предоставляемых из федерального бюджета (за исключением средств, передаваемых на реализацию делегируемых полномочий), в объеме собственных доходов бюджетов субъектов Российской Федерации субъекты Российской Федерации делятся на 3 группы, в отношении которых предполагается применять различные требования.
В отношении субъектов Российской Федерации, в бюджетах которых доля финансовой помощи из федерального бюджета не превышает 20 процентов объема собственных доходов, предполагается применять общие требования, установленные бюджетным законодательством Российской Федерации, в части соблюдения ограничений на предельный размер государственного долга и дефицита бюджета субъекта Российской Федерации.
Для субъектов Российской Федерации, в бюджетах которых доля финансовой помощи из федерального бюджета составляет от 20 до 60 процентов объема собственных доходов,