Бюджетное регулирование экономики Республики Казахстан
Несмотря на проводимые в последние годы в республики экономические реформы, призванные создать нормальные, стабильные финансовые условия для производственного сектора экономики и улучшения благосостояние населения, все больше стали проявляться тенденция усиления неравномерности в социально-экономическом развитии регионов, которая с каждым годом приобретала все более устойчивый характер. Неравномерность социально- экономического развития регионов и распределение доходов между ними становится вполне реальным и очень серьезным фактором усиления социальной напряженности.
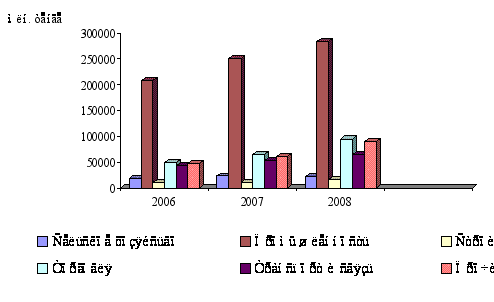
Рисунок 7. Социально-экономическое развитие Карагандинского региона
Бюджетная система области включает два самостоятельных, но и тесно взаимодействующих уровня: областной и местные (бюджеты районов и городов). Взаимодействие этих двух уровней в рамках бюджетного процесса базируется на соблюдении следующих основных принципов составления и исполнения бюджетов: полноты бюджета, реальности бюджета, гласности бюджета, самостоятельности. Бюджетная политика органов местного государственного управления базируется на бюджетной политике Республики Казахстан, а также на налоговой и ценовой политиках Правительства Республики Казахстан. Она направлена на достижение максимальной обеспеченности органов власти Карагандинского региона необходимыми бюджетными ресурсами, создание условий устойчивого социально-экономического развития региона [2].
Для выявления особенностей формирования расходных функций областного бюджета, далее следует, рассмотрение и сравнение изменений в структуре расходов областного бюджета Карагандинской области. Динамика структуры расходов областного бюджета за период с 2006-2008 годы, (таблица 5,6). Данные таблицы 5 за период с 2006 по 2008 годы показывает, что за последние 3 года в структуре расходов областного бюджета Карагандинской области практически все статьи подвержены изменениям.
Таблица 5. Структура расходов областного бюджета Карагандинской области за 2006 - 2008 годы,(%)
|
Наименование статей |
2008 |
2007 |
2008 |
Изменение структуры 2008г. к 2006г. (-), (+) |
|
Расходы |
100 |
100 |
100 |
|
|
Государственные услуги общего характера |
4,6 |
4,2 |
4,2 |
-0,4 |
|
Оборона |
2,3 |
0,3 |
0,4 |
-1,9 |
|
Общественный порядок и безопасность |
6,5 |
6,0 |
5,7 |
-0,8 |
|
Образование |
33,7 |
34,6 |
31,9 |
-1,8 |
|
Здравоохранение |
23,5 |
27,1 |
27,9 |
+4,4 |
|
Социальное обеспечение и социальная помощь |
9,9 |
6,5 |
5,4 |
-4,5 |
|
Жилищно-коммунальное хозяйство |
5,6 |
8,1 |
7,3 |
+1,7 |
|
Культура и спорт |
4,9 |
5,2 |
5,7 |
+0,8 |
|
Сельское, водное и лесное хозяйство, рыболовство, охота и охрана природы |
1,2 |
1 |
2,6 |
+1,4 |
|
Промышленность, строительство и недропользование |
- |
0,4 |
0,9 |
+0,5 |
|
Транспорт и связь |
5,6 |
5,6 |
6 |
+0,4 |
|
Прочие услуги |
2,2 |
1 |
2 |
-0,2 |
|
Примечание: составлено на основе Статистического бюллетеня Министерства Финансов Республики Казахстан |
||||
За анализируемые периоды наблюдается незначительное уменьшение доли расходов по таким функциональным группам, как государственные услуги общего характера на .0,4%, оборона на 1,9%, общественный порядок и безопасность на 0,8%, образование на 1,8%, социальное обеспечение и социальная помощь на 4,5%. Снижение доли этих расходов в общем объеме затрат областного бюджета связано с тем, что расходные функции и полномочия переданы на местный уровень, что является следствием децентрализации.
В тоже время мы наблюдаем, незначительное увеличение доли расходов на областном уровне, направленных на финансирование образование в 1,4 раза, здравоохранения в 1,7 раза, жилищно-коммунальное хозяйство в 1,9 раз, культура и спорт в 1,7 раз, сельское, водное и лесное хозяйство, рыболовство,
охота и охрана природы в 2,9 раз, промышленность, строительство и недропользование в 2,6 раз и др.
Таблица 6. Динамика структуры расходов областного бюджета Карагандинской области за 2006-2008 годы
|
Наименование статей |
2006 |
2007 |
2008 |
Динамика (в разах) |
|
Расходы |
40715 |
48902 |
59551 |
1,4 |
|
Государственные услуги общего характера |
1864 |
2064 |
2516 |
1,3 |
|
Оборона |
923 |
163 |
205 |
0,2 |
|
Общественный порядок и безопасность |
2646 |
2924 |
3418 |
1,2 |
|
Образование |
13691 |
16919 |
18948 |
1,4 |
|
Здравоохранение |
9562 |
13239 |
16583 |
1,7 |
|
Социальная помощь и социальное обеспечение |
4047 |
3201 |
3236 |
0,7 |
|
Жилищно-коммунальное хозяйство |
2277 |
3960 |
4319 |
1,9 |
|
Культура и спорт |
1983 |
2563 |
3411 |
1,7 |
|
Сельское, водное и лесное хозяйство, рыболовство, охота и охрана природы |
525 |
496 |
1497 |
2,9 |
|
Промышленность, строительство и недропользование |
- |
201 |
541 |
2,6 |
|
Транспорт и связь |
2242 |
2723 |
3572 |
1,6 |
|
Прочие услуги |
928 |
470 |
1180 |
1,2 |
|
Примечание: составлено на основе Статистического бюллетеня Министерства Финансов Республики Казахстан |
||||
Как видно из данных представленных в таблице 6, в период с 2006 по 2008 гг. расходы областного бюджета Карагандинской области показывали уверенный рост, соизмеримый с ростом доходной части областного бюджета.
В Послании народу Казахстана Президент Республики Казахстан ставит задачу повышения эффективности и качества продукции за счет адаптации существующих, и передачи новых технологий производителям [20].
Политика расходов в области сельского, водного, лесного, рыбного хозяйства и охраны окружающей среды были направлены на реализацию задач, поставленных Главой государства. Это, прежде всего - поддержка перерабатывающего сектора сельского хозяйства. При этом основной акцент был сделан на глубокой переработке сельхозсырья для выпуска продукции с высокой добавленной стоимостью.
Карагандинская область имеет огромный потенциал по развитию пищевой и текстильной промышленности. Актуальность развития текстильной промышленности понятна с учетом наличия высокого потенциала животноводства, а именно шерсти и ее переработки. В этой связи использование кластерного подхода при производстве и переработке продукции сельского хозяйства просто необходимо. При вступлении страны в ВТО вопрос усиления конкурентоспособности сельхозформирований области имеет немаловажное значение. Неразвитость сельской транспортной инфраструктуры ведет к огромным издержкам, связанным с доставкой продукции на рынки, что соответственно сказывается на стоимости продукции и делает ее неконкурентоспособной.
Необеспеченность отрасли достаточным количеством сельхозоборудования является серьезным барьером развития сельского хозяйства. В данном случае часть расходов бюджета области за анализируемый период были направлены на обновление сельскохозяйственной техники, развитие лизинга сельхозтехники [21].
Анализ структуры расходов и динамики расходов областного бюджета, выявил тенденции незначительного роста расходов, как социального, так и экономического характера, как показано в соответствии с рисунком 8.
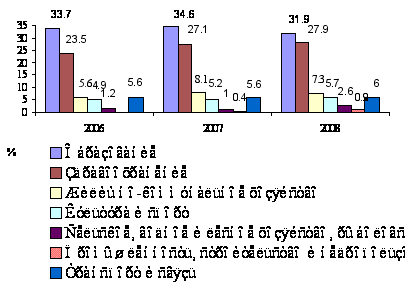
Рисунок 8. Динамика структуры расходов областного бюджета Карагандинской области за 2006-2008 годы
Как видно из рисунка 8, наибольший удельный вес в расходах областного бюджета занимают расходы на, образование, здравоохранения, жилищно-коммунальное хозяйство, культура и спорт, транспорт и связь. Так, за анализируемый период, доля этих расходов увеличилась здравоохранение на 4,4%, с 23,5% в 2006 году до 27,9% в 2008 году, жилищно-коммунальное
хозяйство на 1,7%, с 5,6% в 2006 году до 7,3% в 2008 году. Положительной тенденцией является рост доли расходов на финансирование сельского, лесного, водного хозяйства и охраны окружающей среды. Доля этих расходов за три года выросла на 1,4%, с 1,2% в 2006 году до 2,6% в 2008 году. Такие качественные сдвиги в структуре расходов областного бюджета обусловлены приоритетными направлениями развития экономики в соответствии с программой Правительства Республики Казахстан.
2.2 Особенности формирования доходных источников местных бюджетов (на примере Карагандинской области)
Децентрализация расходов и передача отдельных расходных функций в местные бюджеты должны осуществляться с укреплением их доходной базы. Без единства доходной и расходной части местных бюджетов не обеспечивается эффективное воздействие бюджета на выполнение социально-экономических задач региона. Это означает, что каждый орган управления должен обладать своими финансовыми ресурсами, достаточными для организации управления экономикой и социальной сферой на своей территории. Одновременно с этим он должен обладать и относительной самостоятельностью в управлении местными налогами и сборами [2].
Бюджет государства формируется, главным образом, из налогов и сборов, уплачиваемых субъектами хозяйствования в результате своей деятельности, а также с доходов из казахстанского источника. Также бюджет сам выступает фактором доходов, а значит, и результатов деятельности частного и государственного секторов экономики.
Государственный бюджет - это основной финансовый план формирования и расходования денежных средств. Для обеспечения функций органов государственной власти. Государственный бюджет объединяет республиканский и местные бюджеты.
Доходы бюджета - это объем налоговых и неналоговых поступлений и сборов, а также доходы от операций с капиталом, поступающие в бюджет на невозвратной основе. К доходам также относятся официальные трансферты (гранты) - безвозмездно перечисляемые иностранными государствами или международными организациями средства для поддержки бюджета или иных целей, связанных с реализацией функций государства.
Доходы бюджета носят прогнозный характер, и не могут быть точно установлены, в силу своих объективных причин. Можно сказать, что размеры доходов измеряют ожидания государства о том, какой прирост финансовых ресурсов оно будет иметь за предстоящий период [22].
Действующие в Республики Казахстан налоги, сборы и другие обязательные платежи в бюджет подразделяются на производственные и непроизводственные, то есть на налоги, размер которых зависит от осуществления хозяйственной деятельности и налоги, которые зависят от других факторов (стоимость имущества, площадь земельного участка, объем загрязнений, количество транспортных средств).
Одной из главных задач Правительства является увеличение доходной части бюджета для осуществления различных социальных, экономических и политических программ. Для достижения данной цели проводится планирование поступлений денежных средств в бюджет государства [23].
Налоговое планирование и прогнозирование - особые элементы системы выработки и принятие решений. Основная задача налогового планирования и прогнозирования - экономически обоснованно обеспечить качественные параметры бюджетных заданий и перспективных программ социально-экономического развития страны исходя из разработанной и принятой в законодательном порядке налоговой концепции. Выполняется данная задача в расчете как на один финансовый год (текущее налоговое планирование), так и на более отдаленную перспективу (налоговое прогнозирование). В связи с этим различают тактику налогового планирования и его стратегию.
Для оценки роли налогов в формировании доходов государственного бюджета, нам представилась возможность сделать анализ доходной части государственного бюджета и рассмотрение, и изучение динамики и изменение структуры государственного бюджета, и узнать какова роль налогов в формировании доходов государственного бюджета (таблица 7,8).
Таблица 7. Структура налоговых поступлений в государственный бюджет за период 2006-2008 годы, (%)
|
Наименование |
2006 |
2007 |
2008 |
Изменения в структуре 2008г. к 2006 г. (-), (+) |
|
Доходы |
100 |
100 |
100 |
|
|
Налоговые поступления |
92,2 |
95,2 |
94,6 |
+2,4 |
|
Из них: |
||||
|
корпоративный подоходный налог |
32,3 |
41,8 |
35,1 |
+2,8 |
|
налог на добавленную стоимость |
20,5 |
17,2 |
22,1 |
+1,6 |
|
акцизы |
2,5 |
1,7 |
2,1 |
-0,4 |
|
индивидуальный подоходный налог |
8,3 |
6,2 |
7,5 |
-0,8 |
|
социальный налог |
14,2 |
9,9 |
10,7 |
-3,5 |
|
неналоговые поступления |
6,3 |
3,2 |
2,3 |
-4 |
|
поступления от продажи основного капитала |
1,5 |
1,6 |
3,1 |
+1,6 |
|
Примечание: составлено на основе: Статистического бюллетеня Министерства Финансов Республики Казахстан Республики Казахстан. |
||||
По данным таблице 7 видно, что роль налогов в формировании государственного бюджета увеличивается из года в год. Так, если в 2006 году удельный вес налоговых поступлений составил 92,2%, то в 2008 году он составил 94,6%, то есть увеличился на 2,4%. В 2007 году по сравнению с 2008 удельный вес налоговых поступлений увеличился, хотя в абсолютном выражении уменьшение составило на 210788 млн. тенге. Остальные 5,4% занимает поступление от продажи основного капитала и неналоговые поступления - к ним относятся обязательные платежи - доходы от использования имущества, дивиденды по акциям и иным ценным бумагам, доходы от внешнеэкономической деятельности. Изменения в структуре выявили незначительное увеличение налоговых поступлений.
Среди налоговых поступлений наибольший вес имеет корпоративный подоходный налог. Его удельный вес соответственно по анализируемым годам 32,3%; 41,8%; 35,1%, то есть наблюдается незначительное увеличение на 2,8%. В абсолютном выражении увеличение за анализируемый период составило 393 795 млн. тенге.
Таблица 8. Динамика налоговых поступлений в государственный бюджет за период 2006-2008 годы млн. тенге)
|
Наименование |
2006 |
2007 |
2008 |
Динамика (в разах) |
|
Доходы |
1286734 |
2098511 |
2338034 |
1,8 |
|
Налоговые поступления |
1186138 |
1998314 |
2209102 |
1,8 |
|
Из них: |
||||
|
корпоративный подоходный налог |
382814 |
834332 |
776609 |
2,1 |
|
налог на добавленную стоимость |
242955 |
343926 |
489572 |
2,1 |
|
акцизы |
29913 |
33416 |
47433 |
1,6 |
|
индивидуальный подоходный налог |
98535 |
122999 |
165033 |
1,7 |
|
социальный налог |
167995 |
197300 |
236569 |
1,4 |
|
неналоговые поступления |
81500 |
66015 |
54764 |
0,6 |
|
поступления от продажи основного капитала |
19096 |
34182 |
74166 |
3,8 |
|
Примечание: составлено на основе: Статистического бюллетеня Министерства Финансов Республики Казахстан |
||||
Вторым значимым для государства налогом является НДС. Анализ структуры и динамики выявил незначительное увеличение с 20,5% в 2006 году до 22,1% в 2008 году, то есть на 1,6%. Однако, в абсолютном выражении увеличение за анализируемый период составило 489 572 млн. тенге, то есть в 2,1 раза. Значительную роль в доходах бюджета стал играть и социальный налог. Хотя с 2006-2008 года произошло снижение удельного веса налога с 14,2% до 10,7% соответственно, но в абсолютных суммах поступления по налогу увеличились на 68 574 млн. тенге.
Если в 2006 году поступления доходов в государственный бюджет составило 1286734 млн. тенге, то в 2008 году поступления составили 2338034 млн. тенге, то есть увеличились в 1,8 раза.
За последние три года наблюдается стабильное увеличение налоговых поступлений в государственный бюджет, что является положительным фактором (рисунок 9).
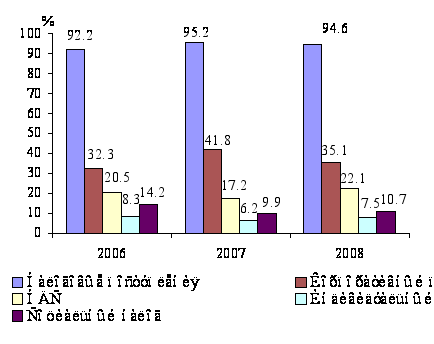
Рисунок 9. Основные налоговые поступления в государственный бюджет
Рост поступлений в абсолютных суммах наблюдается практически по всем налогам, что говорит о функционировании юридических лиц, получении доходов физическими лицами, ростом оборотов по реализации, выпуском и импортом подакцизных товаров.
В течение последних нескольких лет проводилась работа по снижению налоговой нагрузки на экономику и совершенствованию налогового законодательства через введение норм, стимулирующих развитие конкурентоспособных высокотехнологичных производств.
Выбор принципов и методов формирования доходов местных бюджетов это наиболее сложный момент организации межбюджетных отношений. Специфические основы разделения доходных поступлений между бюджетами различных уровней можно свести к следующим принципам: экономическая целесообразность, макроэкономическая регулируемость и достаточность доходных поступлений
Доходные поступления на региональном уровне образуются двумя методами: закрепление налогов и их долевое распределение. Исходя из предложенных методов, доходные источники местных бюджетов подразделяются: местные (закрепленные) и совместные (регулирующие). При этом первые определяют самостоятельность региональной экономики, свободу действий местных органов власти в регулирование своих расходов, а вторые позволяют осуществлять государству выравнивающую функцию социально-экономического развития регионов, обеспечивают гарантированный объем налоговых поступлений в местные бюджеты, независимо от производительности территориальных налоговых источников.
Для выявления особенностей формирования доходов областного бюджета Карагандинского региона, далее следует анализ динамики структуры доходов областного бюджета и рассмотрение, и сравнение изменений в структуре доходов, областного бюджета за период с 2006-2008 годы (таблица 9, 10).
Таблица 9. Структура доходов бюджета Карагандинской области за 2006-2008 годы. (%)
|
Доходы |
2006 |
2007 |
2008 |
Изменения в структуре 2008 г к 2006 годы (-),(+) |
|
Доходы бюджета, всего |
100 |
100 |
100 |
|
|
Налоговые поступления: |
74,7 |
70 |
64,9 |
-9,8 |
|
В том числе: |
||||
|
индивидуальный подоходный налог |
18,1 |
18 |
16,5 |
-1,6 |
|
социальный налог |
24,6 |
38,3 |
33,0 |
+8,4 |
|
акцизы |
0,9 |
0,9 |
0,8 |
-0,1 |
|
неналоговые поступления |
0,9 |
0,7 |
0,5 |
-0,4 |
|
доходы от операций с капиталом |
1,4 |
1,8 |
3,6 |
+2,2 |
|
полученные официальные трансферты |
19,3 |
27,3 |
30,8 |
+11,5 |
|
Примечание: составлено на основе Статистического бюллетеня Министерства Финансов Республики Казахстан |
||||
Как показывают данные таблицы 9 удельный вес налоговых поступлений значительно уменьшился с 74,7% в 2006 году, до 64,9% в 2008 году, то есть на 9,8%. В суммарном выражении налоговое поступление увеличились на 10759 млн. тенге. Сокращение налоговых поступлений и неналоговых поступлений в доход бюджета области повлияло на увеличение объемов поступлений официальных трансфертов из вышестоящих бюджетов.
Доля, которых за анализируемый период выросла на 11,5% в общем, объеме доходов бюджета области (рисунок 10).
Значительно увеличились доходы от операций с капиталом с 1,4% в 2006 году, до 3,6% в 2008 году, то есть на 2,2%, в суммарном выражении 10 139 млн. тенге, то есть в 4 раза. Среди налоговых поступлений в доход бюджета Карагандинской области наибольший удельный вес имеют индивидуальный подоходный налог и социальный налог, на долю которых приходится 42,7% в 2006 году, 56,5% в 2007 году и 49,5% в 2008 году.
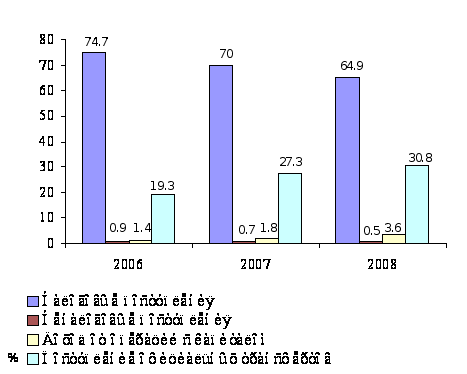
Рисунок 10. Динамика доходов Карагандинской области
На социальный налог, по данным таблицы 9 наблюдается заметное увеличение, то есть на 8,4% за анализируемый период. В структуре индивидуального подоходного налога наблюдается незначительное уменьшение, то есть на 1,6 %. Хотя в абсолютном выражении поступления по этому налогу увеличились на 3 078 млн. тенге, или в 1,4 раз (таблица 10).
Таблица 10. Динамика доходов бюджета Карагандинской области за 2006-2008 годы (млн.т.)
|
Наименование |
2006 |
2007 |
2008 |
Динамика (в разах) |
|
Доходы |
39 855 |
47 094 |
62 414 |
1,6 |
|
Налоговые поступления: |
29 785 |
33 056 |
40 544 |
1,4 |
|
В том числе: |
||||
|
индивидуальный подоходный налог |
7 228 |
8 486 |
10 306 |
1,4 |
|
социальный налог |
16940 |
18 082 |
20 608 |
1,3 |
|
акцизы |
392 |
431 |
544 |
1,4 |
|
неналоговые поступления |
396 |
330 |
324 |
0,8 |
|
поступления от продажи основного капитала |
575 |
862 |
2 309 |
4 |
|
поступление трансфертов |
9 098 |
12 846 |
19 237 |
2,1 |
|
Примечание: составлено на основе Статистического бюллетеня Министерства Финансов Республики Казахстан |
||||
Данные таблицы 10 показывают, что за анализируемый период доходы областного бюджета выросли, их налоговые поступления выросли в 1,4 раза. В частности наблюдается незначительное увеличение по индивидуальному подоходному налогу в 1,4 раза, социальный налог - 1,3 раза, акцизы - 1,4. Наблюдается значительное увеличение поступления от продажи основного капитала в 4 раза. За эти годы достигнуто определенная стабильность и эффективность исполнения бюджета.
Из выше представленного можно сделать вывод: Налоги - один из финансовых элементов проявлений суверенитета государства при высокой налоговой культуре и при правильном использовании налогового планирования налогоплательщиками, тем самым планирование государства своего бюджета будет, стабильным и его формирование будет претерпевать минимум проблем для решения глобальных, социально-экономических мероприятий для развития государства [25].
2.3 Вопросы бюджетного регулирования местных бюджетов (на примере Карагандинской области)
Современная экономическая наука и практика стоят перед необходимостью переосмысления и поиска новых решений проблем регионального развития. В последние годы во многих государствах наблюдается регионализация экономических и социальных процессов. Все в большей мере функции регулирования этих процессов переходят от центральных уровней государственной власти к местным. Поэтому роль местных финансов усиливается, а сфера их использования расширяется. Вся история развития регионов характеризуется чередованием централизации и децентрализации, государственного и местного самоуправления. В истории постсоветского пространства можно выделить следующие этапы теории и практики регионального развития:
- централизованное развитие районов Российской империи;
- централизованное развитие районо «военного коммунизма»;
- децентрализации власти периода НЭП;
- директивность и «гипертрофия централизма», приведшего к развалу СССР;
- централизация переходного периода к рынку;
- демократизация современных рыночных процессов с элементами самоуправления и бюджетного регионализма.
Новые условия хозяйствования, которые созданы в экономике Казахстана, требуют рассмотрение и изучение таких проблем, как выживаемость субъектов и регионов, направление государственной политики протекционизма на поддержание отечественного производителя, современная законодательная база, гармоничное развитие всех регионов страны. Все эти проблемы требуют более глубокого, а на региональном уровне - отдельного исследования для реалий сегодняшнего дня [26]. В методологическом отношении региональную политику следует считать экономической функцией государства. Любой регион, являясь сложной социально-экономической системой, имеет многоцелевую направленность развития. Траектория и скорость движения его экономики зависят от конкретных условий: экологическая ситуация, геодемографической обстановки, уровня занятости и т.д. Эти условия, в свою очередь, зависят от природно-ресурсного потенциала, отраслевой структуры хозяйства, экономико-географического положения, развитости инфраструктуры, этнического состава населения. Выработка стратегии и постановка задачи развития региона осуществляется на основе концентрации регионального развития -совокупности взглядов на пути решения социально-экономических проблем, достижение целей и задач развития региона в перспективе. Цели развития региона определяются с учетом условий и факторов внешней среды [27]. В соответствии с Бюджетным законодательством в республике Казахстан действуют два уровня бюджета, являющиеся самостоятельными -республиканский бюджет и местные бюджеты. Местные бюджеты - бюджеты областей, г.г. Астана и Алматы, которые, в свою очередь включают бюджеты районов и городов областного значения. На сегодняшний день территориально-административные единицы (аульные и поселковые округа) собственных бюджетов не имеют [28].
Далее следует анализ рассмотрение и сравнения доходов республиканского бюджета и местных бюджетов Республики Казахстан за период 2006-2008 годы (таблица 11, 12).
Таблица 11. Структура доходов республиканского бюджета и местных бюджетов за 2006-2008 годы, в %
|
Наименование |
2006 |
2007 |
2008 |
Изменения в структуре |
||||
|
Уровни бюджета |
РБ |
МБ |
РБ |
МБ |
РБ |
МБ |
РБ |
МБ |
|
Всего доходов |
98,3 |
98,5 |
99,4 |
99,6 |
98,8 |
100 |
+0,5 |
+1,5 |
|
В т.ч. налоговые поступления |
83,5 |
60,6 |
89,9 |
57,9 |
89,2 |
52,7 |
+5,7 |
-7,9 |
|
Официальные трансферты |
6,9 |
34,3 |
5,5 |
36,9 |
6,7 |
40,2 |
-0,2 |
+5,9 |
|
Возврат кредитов |
1,6 |
1,4 |
0,7 |
0,4 |
1,2 |
0,1 |
-0,4 |
-1,3 |
|
Примечание: составлено на основе: Статистического бюллетеня Министерства Финансов Республики Казахстан |
||||||||
По данным, приведенным в таблице можно сделать вывод, что поступление в доходной части республиканского бюджета и местных бюджетов
за анализируемый период наблюдается незначительное увеличение доходов. Основная часть доходов в республиканском бюджете и местных составляют налоговые поступления. По данным таблице наблюдается значительное увеличение налоговых поступлений в республиканский бюджет. Если в 2006 году налоговые поступления составляли 83,5%, то в 2006 году 89,2%, то есть наблюдается увеличение на 5,7% за анализируемый период (рисунок 11).
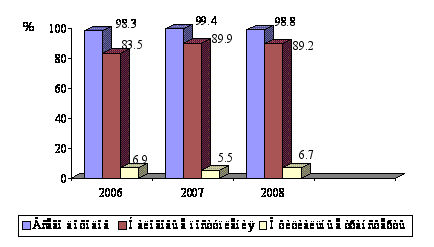
Рисунок 11. Динамика поступлений доходов в республиканский бюджет за 2006 - 2008 годы
Тут же наблюдается незначительное снижение поступлений официальных трансфертов на 0,2 %, то есть в 2006 году поступления составляли 6,9 %, то в 2008 году 6,7 %, в абсолютном значении поступление официальных трансфертов увеличилось на 55 270 млн. тенге за анализируемый период, то есть в 1,8 раз.
Однако, в местных бюджетах совершенно другая ситуация. По данным таблицы 11 наблюдается значительное уменьшение налоговых поступлений за анализируемый период.
Если в 2006 году налоговые поступления составляли 60,6 %, то в 2008 они составили 52,7%, то есть они сократились на 7,9%. В связи, с чем значительно увеличились поступления официальных трансфертов. Если в 2006 году поступление официальных трансфертов составляло 34,3 %, то в 2008 году составило 40,2 %, то есть увеличилось на 5,9 %, в абсолютном значении увеличение за анализируемый период составило 204440 тыс. тенге, то есть увеличились в 2 раза (таблица 12).
Анализ динамики доходов республиканского бюджета и местных бюджетов выявил незначительное увеличение по некоторым статьям, как в республиканском бюджете, так и в местных бюджетах за анализируемый период.
Таблица 12. Динамика доходов республиканского и местных бюджетов за 2006-2008 годы
|
Наименование статей |
2006 |
2007 |
2008 |
Динамика в (разах) |
||||
|
Уровни бюджета |
РБ |
МБ |
РБ |
МБ |
РБ |
МБ |
РБ |
МБ |
|
Поступление |
978359 |
609380 |
1735472 |
752658 |
1868323 |
1026747 |
1,9 |
1,7 |
|
Всего доходов |
961859 |
600788 |
1723913 |
749661 |
1847225 |
1026747 |
1,9 |
1,7 |
|
Налоговые поступления |
816458 |
369679 |
1561912 |
436402 |
1667823 |
541280 |
2,1 |
1,4 |
|
Официальные трансферты |
66673 |
209061 |
96448 |
278115 |
121943 |
413501 |
1,8 |
2 |
|
Возврат кредитов |
16500 |
8592 |
11559 |
2997 |
21098 |
1433 |
1,3 |
0,2 |
|
Примечание: составлено на основе Статистического бюллетеня Министерства Финансов Республики Казахстан. |
||||||||
По данным таблицы 12 доходы республиканского бюджета увеличились в 1,9 раз, то есть в 2006 году