Бюджетное регулирование экономики Республики Казахстан
Аналогично, в доходах местных бюджетов то же наблюдается незначительное увеличение (рисунок 12).
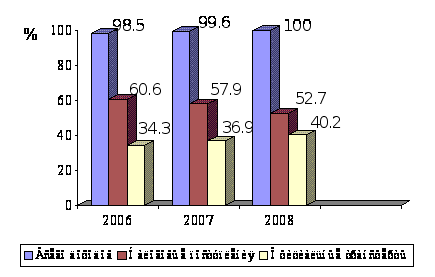
Рисунок 12. Динамика поступления доходов местных бюджетов за период 2006-2008 годы
Если в 2006 году они составляли 600 788 млн. тенге, то в 2008 году они составили 1 026 747 млн. тенге, то есть увеличились на 1,7 раза. Незначительное увеличение, так же наблюдается и в налоговых поступлениях. Если налоговые поступления в местные бюджеты составляли в 2006 году 369 679 млн. тенге, то в 2008 году они составили 541 280 млн. тенге, то есть увеличились в 1,4 раз.
В поступлениях официальных трансфертов наблюдается значительное увеличение. Если в 2006 году они составляли 209 061 млн. тенге, то в 2008 году они составили 413 501 млн. тенге, то есть увеличились в 2 раза, что и объясняет увеличение доходной части местных бюджетов.
Рассмотрев структуру и динамику доходной части республиканского бюджета и местных бюджетов, нам представилась возможность рассмотрение и изменение структуры бюджетных изъятий и субвенций между уровнями бюджетной системы (таблица 13).
Таблица 13. Динамика и структура изъятий по областям в республиканский бюджет за период 2005 - 2008 годы
|
Наименование Областей |
2005 |
2006 |
2007 |
2008* |
Дина мика в (разах ) |
Изменения в структуре (+),(-) |
||||
|
В абсол. знач. |
Уд. Вес в% |
В абсол. знач. |
Уд. Вес в % |
В абсол. знач. |
Уд. Вес в % |
В абсол. знач. |
Уд. Вес в % |
|||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
|
Всего, В том числе: |
66909 |
100 |
95008 |
100 |
119476 |
100 |
151499 |
100 |
2,2 |
- |
|
Актюбинская |
- |
- |
1371 |
1,44 |
1602,3 |
1,34 |
1079,1 |
0,71 |
0,78 |
0,73 |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
|
Атырауская |
24 221 |
36,2 |
28 989 |
30,51 |
35 622 |
29,81 |
43 062 |
28,42 |
1,8 |
-7,78 |
|
Мангистауская |
11 134 |
16,6 |
15 989 |
16,83 |
19 440 |
16,27 |
24 437 |
16,14 |
2,2 |
-0,46 |
|
г. Алматы |
31554 |
47,2 |
45 358 |
47,74 |
56 508 |
47,3 |
72 310 |
47,73 |
2,3 |
+0,53 |
|
г. Астана |
- |
- |
3301 |
3,47 |
6 307,3 |
5,28 |
10611 |
7,0 |
3,2 |
+3,53 |
|
Примечание 1: составлено на основе Информационного бюллетеня Министерства Финансов РК «Закон о Республиканском бюджете на 2008 год» Примечание 2: составлено на основе Статистического бюллетеня Министерства Финансов РК. |
||||||||||
По данным, приведенным в таблице 13 можно сделать вывод, что г. Алматы стоит на первом месте по бюджетным изъятиям. К тому же мы можем наблюдать рост доли изъятий за последние 4 года. На втором месте по бюджетным изъятиям стоит Атырауская область, что является правильной политикой со стороны государства.
Как видно из рисунка 13, за период с 2005 по 2008 годы размеры изъятий из областных бюджетов в республиканский бюджет увеличились, на 84 590 тыс. тенге, то есть в 2,2 раза.
Данные изъятия представляют собой попытку изъять излишек денег там, где они имеются, и перераспределить их туда, где в них очень нуждаются, где на них дефицит. А данные последнего года говорят о том, что фактически изъятия происходят там, где действительно созданы условия и имеется благоприятный инвестиционный климат. Это нефтяные регионы и финансовый центр - Алматы.
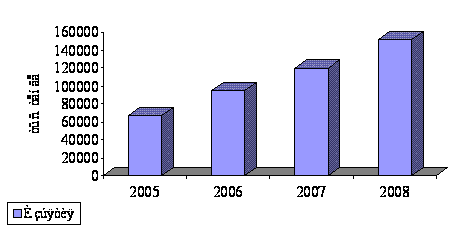
Рисунок 13. Динамика изъятий из областей в республиканский бюджет за 2005-2008гг.
Таблица 14. Динамика субвенций из республиканского бюджета в бюджеты областей, за 2005-2008 годы
|
Наименование |
2005 |
2006 |
2007 |
2008* |
Динами кав (разах) |
Измене ние в структу ре(+),(-) |
||||
|
В абсол. знач. |
Уд вес в% |
В абсол. знач. |
Уд вес в % |
В абсол. знач. |
Уд вес в % |
В абсол. знач. |
Уд вес в % |
|||
|
Всего, В том числе |
127454 |
100 |
1330 27 |
100 |
153150 |
100 |
192791 |
100 |
1,5 |
- |
|
Акмолинская |
13866 |
10,9 |
13865 |
10,42 |
15959 |
10,43 |
19617 |
10,18 |
1,4 |
-0,72 |
|
Алматинская |
13909 |
10,9 |
15419 |
11,59 |
17708 |
11,56 |
22186 |
11,61 |
1,6 |
+0,7 |
|
Восточно-Казахстанская |
14913 |
11,7 |
15469 |
11,63 |
17610 |
11,5 |
22189 |
11,5 |
1,5 |
-0,2 |
|
Жамбылская |
14924 |
11,7 |
15059 |
11,32 |
17396 |
11,36 |
21326 |
11,1 |
1,4 |
-0,6 |
|
Западно-Казахстанская |
2495 |
1,9 |
7665 |
5,76 |
8490 |
5,54 |
11173 |
5,8 |
4,5 |
+3,9 |
|
Карагандинская |
6606 |
5,2 |
5026 |
3,78 |
5909 |
3,86 |
7678 |
3,98 |
1,1 |
-1,22 |
|
Кустанайская |
8885 |
7,0 |
9478 |
7,12 |
10935 |
7,15 |
13415 |
6,95 |
1,5 |
-0,05 |
|
Кызылординская |
10629 |
8,4 |
11009 |
8,28 |
12330 |
8,05 |
14812 |
7,68 |
1,4 |
-0,72 |
|
Павлодарская |
- |
- |
1259 |
0,95 |
1618 |
1,05 |
3811 |
1,96 |
3,1 |
+1,01 |
|
Северо-Казахстанская |
11407 |
8,9 |
11461 |
8,62 |
13367 |
8,72 |
16546 |
8,58 |
1,4 |
-0,32 |
|
Южно- Казахстанская |
27955 |
21,9 |
27317 |
20,53 |
31828 |
20,78 |
40 039 |
20,76 |
1,4 |
-1,14 |
|
Примечание 1: составлено на основе Информационного бюллетеня Министерства Финансов РК «Закон о Республиканском Бюджете на 2008 год» Примечание2: составлено на основе Статистического бюллетеня Министерства Финансов РК |
||||||||||
Размер предоставленной местным бюджетом финансовой помощи республиканского бюджета с каждым годом увеличивается, что в свою очередь, сопровождается ростом субвенционных областей, с преобладанием в поступлениях местных бюджетов и в суммарной стоимости самих субвенций (целевых, текущих, инвестиционных трансфертов) доли финансовой помощи республиканского бюджета (рисунок 14).
Например, в 2008 году в региональном разрезе в общей структуре субвенций основными получателями бюджетных трансфертов является Южно-Казахстанская область, Жамбылская, Алматинская, Восточно-Казахстанская, Западно-Казахстанская. Да и почти во всех остальных областях страны основная часть поступлений местных бюджетов формируется за счет трансферта республиканского бюджета. Так, в 2008 году в Жамбылской области удельный вес официальных трансфертов составил от всех поступлений 65,6%, Южно-Казахстанской - 62,5%, Акмолинской- 58,9%), Кызылординской -59,7%, Восточно-Казахстанская 51,1%.
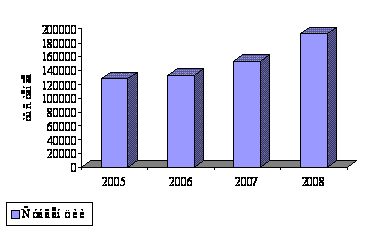
Рисунок 14. Динамика субвенций по областям из республиканского бюджета за период 2005-2008 годы
Как мы можем наблюдать по рисунку 14, величина субвенций, выданных нижестоящим бюджетам, увеличивается год за годом. Если в 2005 году выделение субвенций из республиканского бюджета составляло 127 454 тыс. тенге, то в 2008 году составило 192 791 тыс. тенге, то есть увеличилось в 1,5 раза, что означает лишь усиление зависимости местных органов власти от властей более высокого уровня и снижение самостоятельности регионов в решении вопросов развития своей территории [26].
Следует отметить, что в процессе вертикального и горизонтального выравнивания передача не обеспеченных доходами расходных полномочий местными бюджетами, в том числе связанных с обеспечением населения социальными услугами, так же как и неоправданное изъятие части их доходов в республиканский бюджет, лишь на определенное время скрывает, либо сглаживает проблемы, связанные с финансовой и социальной стабилизацией нашего общества, но не решает их [30].
Межбюджетные отношения в бюджетной системе региона проявляются через регулирование взаимоотношений между разными уровнями местного государственного управления: между областным бюджетом, с одной стороны, и бюджетами районов и городов — с другой. Специфической особенностью данного уровня межбюджетных отношений является то, что здесь движение финансовых средств происходит не в сфере государственных финансов, а затрагивает формально обособленную сферу местных финансов. Внутрирегиональная система межбюджетных отношений представляет собой тот этап бюджетного процесса, при котором окончательно формируются финансово-бюджетные ресурсы всех уровней власти и управления в стране (рисунок 15).
Рисунок 15. Межбюджетные отношения в системе региона
Внутрирегиональные межбюджетные отношения в условиях унитарного государства представляют собой совокупность экономических отношений между местными органами государственного управления, возникающие при разграничении расходных полномочий и доходных источников между уровнями бюджетной системы финансового выравнивания [2, с. 52].
Основными функциями таких отношений являются выравнивание бюджетной обеспеченности тех территориальных образований, где она меньше минимально необходимого уровня, и стимулирование наращивания налогового потенциала, своевременного и полного сбора платежей в бюджет на подведомственной территории, а также рационального и эффективного расходования.
Мировая практика и теория предполагает, что в первую очередь устанавливаются расходные потребности государства, и уже в соответствии с ними устанавливаются состав и ставки основных налогов.
В связи с этим особую значимость приобретает механизм бюджетного регулирования внутри региона, который должен способствовать разрешению проблем налогового неравенства территорий и стабилизации социально-экономического развития, не снижая заинтересованности местных властей в увеличении закрепленных за ними доходов. Основными целями межбюджетного регулирования являются:
- выравнивание бюджетной обеспеченности;
- стимулирование деятельности местных органов власти, направленных на повышение мобилизации доходов в их бюджеты;
- проведение активной региональной политики через передачу средств в рамках целевых программ. В настоящее время механизм бюджетного регулирования внутри регионов включает два основных метода межбюджетного регулирования: нормативы отчислений от местных (регулирующих) налогов и перераспределение средств между внутрирегиональными бюджетами посредством механизма бюджетных изъятий и субвенций. При этом необходимость параллельного действия двух различных методов финансового выравнивания определяется высокой степенью внутрирегиональной социально-экономической и финансово-бюджетной дифференциацией. Роль внутрирегиональных налогов закреплена за двумя налоговыми инструментами: социальным налогом и акцизами. Эти налоги имеют гарантированную долю поступлений в бюджеты районов и городов, а регулирующий эффект достигается за счет дифференцированных ставок зачисления в бюджеты территорий.
Однако при дифференцированных для всех внутрирегиональных бюджетов нормативных отчислений механизм бюджетного регулирования не учитывает особенности каждого территориального образования и, следовательно, не может участвовать в горизонтальном выравнивании бюджетной обеспеченности, где она меньше минимально необходимо. В таких случаях вся нагрузка по финансовому выравниванию ложится на перераспределение средств непосредственно через областной бюджет. Основным фактором бюджетного регулирования в данном случае выступают официальные трансферты, которые, подразделяются на трансферты общего характера (бюджетные изъятия и субвенции), целевые текущие трансферты и целевые трансферты на развитие.
Основной целью при использовании механизма бюджетных изъятий и субвенций является выравнивание. Суть данного механизма заключается в перераспределении ресурсов внутрирегиональных бюджетов (от более обеспеченных территорий к менее обеспеченным территориям), с использованием различных форм регулирования межбюджетных отношений.
Прогнозные объемы межбюджетных трансфертов общего характера рассчитываются на основе прогнозных объемов доходов и расходов местных бюджетов, которые определяются в соответствии с Бюджетным кодексом Республики Казахстан и с учетом ранее проведенного обсуждения с местными исполнительными органами методики их определения (таблица 15).
Таблица 15. Основные показатели межбюджетных отношений в Карагандинском регионе в 2008 году
Наименование |
расходы |
доходы |
В том числе |
Трансферты |
|||
|
Без учета официальных трансфертов |
Превышение доходов над расходами Изъятия (+) |
Превышение расходов над доходами Субвенции (-) |
|||||
|
Всего |
Закреп ленные |
Регулиру ющие |
|||||
|
Балхаш |
948,9 |
950,7 |
950,7 |
706,9 |
243,8 |
1.8 |
|
|
Жезгазган |
2295,8 |
2859,5 |
2859,5 |
1923,0 |
936,5 |
563,7 |
- |
|
Караганда |
4371,1 |
5015,1 |
5015,1 |
3892,0 |
1123,1 |
644,0 |
- |
|
Каражал |
369,8 |
369,8 |
228,1 |
175,7 |
52,4 |
- |
141,7 |
|
Приозерск |
367,6 |
367,6 |
47,8 |
42,1 |
5,7 |
- |
319,8 |
|
Сарань |
579,0 |
579,0 |
440,7 |
248,9 |
191,8 |
- |
138,3 |
|
Темиртау |
1949,5 |
2498,6 |
2498,6 |
1769,7 |
728,9 |
549,1 |
- |
|
Шахтинск |
663,0 |
663,0 |
611,0 |
307,9 |
303,1 |
- |
52,0 |
|
Абайский |
607,4 |
607,4 |
523,6 |
311,4 |
212,2 |
- |
83,8 |
|
Актогайский |
359,0 |
359,0 |
357,0 |
166,6 |
90,4 |
- |
102,0 |
|
Жанааркинский |
427,3 |
427,3 |
228,5 |
146.0 |
82,5 |
- |
198,8 |
|
Бухар-Жирауский |
682,9 |
682,9 |
395,1 |
266,1 |
129,0 |
- |
287,8 |
|
Каркаралинский |
850,1 |
850,1 |
144,4 |
96,8 |
47,6 |
- |
705,7 |
|
Нуринский |
501,3 |
501,3 |
309,8 |
183,1 |
126,7 |
- |
191,5 |
|
Осакаровский |
571,4 |
571,4 |
318,0 |
215,2 |
102,8 |
- |
253,4 |
|
Улытауский |
344,6 |
344,6 |
276,8 |
246,8 |
30,0 |
- |
67,8 |
|
Шетский |
690,5 |
690,5 |
478,9 |
310,5 |
168,4 |
211,6 |
|
|
Всего по районам и городам |
16579,2 |
18337,8 |
15583,6 |
11008,7 |
4574,9 |
1758,6 |
2754,2 |
|
Примечание: составлено на основе источника [31] |
|||||||
Как видно, из данных таблицы 15, механизм бюджетного регулирования включает в себя, во-первых, определение размеров расходов каждого бюджета, затем рассчитываются объемы поступление по доходам. При превышении доходов над расходами местного бюджета производится изъятия на сумму превышения, в случае превышения, сумм расходов над общими суммами
доходов бюджета, местным органам власти перечисляются бюджетные субвенции.
Однако данная методика не устраивает многие регионы, в том числе и внутрирегиональные бюджеты, так как механизм бюджетных изъятий и субвенций подрывает стимулы у местных органов власти, выступающих донорами в зарабатывании дополнительных средств, тогда как бюджетов -реципиентов этот механизм бюджетного регулирования вполне устраивает, что порождает явление бюджетного иждивенчества.
Так по данным нашего анализа в регионе в 2008 году из 18 внутрирегиональных бюджетов только 4 местных бюджета являются самодостаточными, а 14 - получают финансовую помощь из областного бюджета [31].
Интересным представляется анализ динамики объемов субвенций получаемых внутрирегиональными бюджетами Карагандинской области за период 2006- 2008 годы (таблица 16).
Таблица 16. Объем финансовой помощи внутрирегиональных бюджетов Карагандинского региона за 2006 - 2008 годы (млн. тенге).
|
Субъекты |
2006 |
2007 |
2008* |
Динамика (-), (+) |
|
Каражал |
43,9 |
82,4 |
95,5 |
+51,6 |
|
Приозерск |
192,6 |
190,4 |
173,3 |
-19,3 |
|
Сарань |
197,5 |
166,3 |
220,6 |
+23,1 |
|
Шахтинск |
305,4 |
331,3 |
412,5 |
+107,1 |
|
Сатпаев |
133,07 |
120,4 |
201,5 |
+68,4 |
|
Абайский район |
244,3 |
412,6 |
502,2 |
+257,9 |
|
Актогайский |
192,6 |
271,1 |
316,2 |
+123,6 |
|
Бухар-Жырауский |
425,8 |
477,8 |
599,9 |
+174,1 |
|
Жанааркинский |
271,8 |
289,4 |
353,8 |
+82 |
|
Каркаралинский |
704,4 |
777,4 |
932,6 |
+228,2 |
|
Нуринский |
437,7 |
513,5 |
651,6 |
+213,9 |
|
Осакаровский |
343,5 |
438,1 |
561,9 |
+218,4 |
|
Улытауский |
108,5 |
735,6 |
95,4 |
-13,1 |
|
Шетский |
208,5 |
266,1 |
370,4 |
+161,9 |
|
Всего по районам и городам |
3810,2 |
4410,7 |
5488,07 |
1677,8 |
|
Примечание 1: составлено на Министерства Финансов РК «Закон Примечание 2: составлено на основе Финансового управления. |
основе Информационного бюллетеня о Республиканском бюджете на 2008 год» данных Департамента Карагандинского |
|||
Как видно из данных таблицы 16, за анализируемый период практически у всех внутрирегиональных бюджетов Карагандинского региона, в частности у
районов, наблюдается тенденции роста объема субвенций, передаваемых из областного бюджета в бюджеты районов. В общей сумме субвенций наблюдается значительные увеличения (рисунок 16).
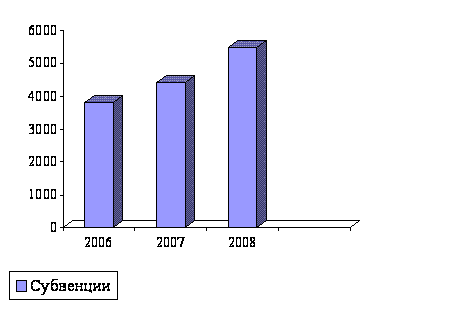
Рисунок 16. Динамика субвенций из областного бюджета городам и районам Карагандинской области
Если в 2006 году районам и городам было передано субвенций в сумме 3,8 млрд. тенге, то в 2008 переданы субвенции в размере 5,4 млрд. тенге, то есть в 1,4 раза больше чем в 2006 году. Основными субвенционными районами с наиболее высоким удельным весом субвенций в общей сумме доходов области в течение ряда лет остаются, Каркаралинский, Осакаровский, Нуринский, Бухар-Жырауский, Абайский районы, г. Шахтинск. Таким образом, рост объема субвенций в бюджеты районов и городов и увеличение количества регионов - реципиентов можно отметить как негативное явление в механизме бюджетного регулирования Карагандинской области.
Действующая в настоящее время модель межбюджетных отношений и механизм распределения средств между бюджетами разных уровней недостаточно полно решают задачи, которые призвана обеспечить бюджетная политика государства. Однако ни с научной, ни с практической точек зрения было бы не верно нерешенность этих задач объяснять только несовершенством организации межбюджетных отношений и механизма распределения. Какими бы теоретически идеальными они ни были, в условиях слабой собираемости налогов, отсутствия предпосылок для расширения налогооблагаемой базы, нерационального использования имеющихся бюджетных средств, реализация их на практике не может быть эффективна. Иными словами, для создания эффективно действующей модели межбюджетных отношений важное значение имеет решение вопроса не только «как распределять», но и «что распределять». Именно поэтому в качестве одного из основных направлений реформирования межбюджетных отношений является повышение научной обоснованности подхода к увеличению бюджетных доходов, путем совершенствования методики распределения налоговых поступлений внутри региона.
В настоящее время в Карагандинской области индивидуальный подоходный налог полностью зачисляется в местные бюджеты. Ввиду неравномерного распределения налогооблагаемой базы поступления данного налога в внутрирегиональные бюджеты в расчете на душу населения существенно варьируют. Самые высокие показатели у городов Жезказган, Темиртау, Балхаш, Караганда. Зачастую на предприятиях этих городов работают жители близлежащих районов. Согласно Налоговому кодексу, подоходные налоги уплачиваются по месту работы и поступают в бюджеты территорий, на которых расположены соответствующие предприятия. В то же время финансирование бюджетных услуг осуществляется из бюджета территории, на которой проживает человек.
Так, например, в Карагандинской области, которая до 2002 года была регионом-донором для республики, в настоящее время большинство внутрирегиональных бюджетов являются субвенционными. Поэтому даже если все налоги, собранные на их территории, будут оставаться в местных бюджетах, это не решит проблемы дотационности. Следовательно, при распределении доходных поступлений целесообразно применять метод закрепления налогов в сочетании с методом их долевого распределения. Простое изменение пропорций распределения налогов в пользу внутри региональных местных бюджетов, зачастую предлагаемое разными авторами будет способствовать усилению дифференциации территорий по уровню бюджетной обеспеченности.
В настоящее время в Казахстане нет четкой картины в части определения источников по доходам местных бюджетов (после вычета изъятий) с учетом размера субвенций. Учитывая изложенное, следует рассмотреть возможность законодательного закрепления механизма изъятий и субвенций для бюджетов областей, городов Астаны, Алматы, что предполагает определение размеров изъятий и субвенций в абсолютных суммах исходя из реальной бюджетной обеспеченности регионов по текущим расходам на основе объективных потребностей. Вышеупомянутые размеры изъятий и субвенций следует индексировать с учетом роста потребительских цен. При этом перевыполнение по налоговым поступлениям следует оставлять в соответствующих бюджетах.
В случае принятия на неизменном уровне распределения между республиканским и местными бюджетами по видам доходов и сохранении полномочий по расходам при одновременном индексировании уровня потребительских цен с учетом абсолютных размеров изъятий и субвенций динамика доходов местных бюджетов будет реально отражать социально-экономическое развитие регионов. Это позволит исключить создание предпосылок и предупредит возможности появления дисбаланса в социально-экономическом развитии регионов республики, преимущественного развития отдельных регионов с преобладанием в структуре их промышленности приоритетных отраслей.
Подавляющая часть расходов, связанных с жизнеобеспечением человека, а также часть экономических потребностей финансируется за счет местных
бюджетов. Снижение их доли в государственном бюджете ведет к снижению возможностей для финансирования жизнеобеспечения населения [33].
Высокая степень дифференциации экономического положения как региональных, так и внутрирегиональных бюджетов в республике объективно требует значительного перераспределения средств между ними. Увеличение доходов республиканского бюджета, бюджета областей, а также рост объема трансфертов, передаваемых с вышестоящих бюджетов в нижестоящие бюджеты, в последние годы свидетельствуют о централизации доходов и увеличении объема средств, перераспределяемых через республиканский бюджет и бюджеты областей.
В результате регионы, уже уверовавшие в безусловное получение помощи со стороны государства, а потому мало заинтересованные в достижении бюджетной самодостаточности своими силами, практически не привлекают для этого местные источники, не мобилизуют собственные резервы. Большинство современных государств независимо от своего формального устройства в форме федерации, конфедерации или унитарного государства включают в себя субнациональные административно-территориальные единицы, не однородные по различным характеристикам (уровню экономического развития, потребностям в общественных благах, стоимости предоставления общественных благ и т.д.). Такая дифференциация различных административно-территориальных образований в рамках одного государства порождает проблему имущественного неравенства граждан, проживающих в различных регионах.
Таким образом, процесс выравнивания бюджетной системы, осуществляемый в настоящее время, несомненно, нуждается в совершенствовании методологии взаимоотношений внутри бюджетной системы. На наш взгляд, эффективное управление бюджетными ресурсами в соответствии с проводимой бюджетной политикой должно ориентироваться на реализацию общих целей, стоящих перед бюджетной системой страны: воздействие на экономический рост и занятость, обеспечение экономических и политических функций государства [34].
Для решения социально - экономических проблем в целом регионов Республики Казахстан, так и малых депрессивных городов в будущем требуется значительные объёмы финансовых ресурсов, формирования которых не под силу региональным фискальным структурам и за низкой их базы налогообложения. Следовательно, в помощь к закреплённым доходам региональных бюджетов, при утверждении Республиканского бюджета необходимо в объёме учитывать трансферты местным бюджетам.
Еще одна проблема при оценки степени децентрализации связана с агрегированием. Значительная дифференциация доходных возможностей бюджета приводит к тому, что даже если для консолидированного бюджета степень финансовой независимости органов власти велика, при рассмотрении каждого из бюджетов местных органов власти в отдельности может оказаться, что относительно независимы лишь несколько административных единиц, в то время как для прочих доля собственных доходов незначительна. Наиболее распространенными количественными показателями при оценки степени децентрализации являются доля расходов и доходов нижестоящих бюджетов в доходах и расходах консолидированного бюджета страны. Значения этих показателей, рассчитанные для Республики Казахстан, свидетельствуют о наличии децентрализации расходных и доходных полномочий (рисунок 17).
Рисунок 17. Дерево проблем в управлении бюджетными ресурсами органов
местного управления
По рисунку 17 можно сделать вывод, что генеральной целью местного государственного управления является формирование многовариантного ресурсного обеспечения их деятельности. Включающего в себя следующие направления:
- экономия расходов по статье бюджетной классификации, предусмотренные законодательством страны.
- увеличение доходов путем эффективного использования существующей ресурсной базы и оказания услуг;
- формирование альтернативных источников финансирования бюджета в целом с помощью разработки региональных инвестиционных проектов и эффективного перераспределения финансовых ресурсов между нижестоящими уровнями местных органов власти.
Качественный анализ показывает, что нормативно-правовое регулирование большей части бюджетных функций осуществляется центром. Роль государственных органов власти на уровне республики в предоставлении бюджетных услуг в Казахстане гораздо значительней, чем может показаться, судя по доле конечных расходов, исполняемых из государственного бюджета.
Однако эти показатели не учитывают ни степень самостоятельности региональных органов власти при выборе собственной политики расходов (доли собственных доходов в доходах местных бюджетов областей и городов Астана и Алматы). На основании того, что доля несвязанных расходов составляет до 70%, а собственные доходы только 45% всех доходов можно утверждать, что в Казахстане расходы децентрализованы значительно сильнее, чем доходы, что характерно для стран с переходной экономикой [3, с. 7].
Анализ результатов действующего механизма межбюджетных отношений наглядно показывает, что стремление регионов к финансовой самостоятельности не стимулируется, встречные финансовые потоки бюджетных средств возрастают. Помимо субвенций и целевых трансфертов из республиканского бюджета выделяются бюджетные кредиты областям с заведомо низкой вероятностью их возврата. Становится очевидным, что необходим принципиальный подход к разработке среднесрочной модели межбюджетных отношений. Система межбюджетных отношений различных уровней бюджетов в идеале должна опираться на принципы единства и самостоятельности. Разумная реализация этих принципов и их синтез предполагает существование механизма перераспределения средств между регионами и внутри регионов.
Актуальность, научная и прикладная значимость проблемы в том, что используемый в настоящее время в Республике Казахстан подход к распределению республиканской финансовой помощи между региональными бюджетами заключается в покрытии разницы между оценкой бюджетных доходов и оценкой бюджетных потребностей регионов на планируемый год из средств республиканского бюджета [26].
3 ВОПРОСЫ СОВЕРШЕНСТВОВАНИЯ МЕЖБЮДжЕТНЫХ ОТНОШЕНИЙ В РЕСПУБЛИКИ КАЗАХСТАН НА СОВРЕМЕННОМ ЭТАПЕ
За годы независимости в условиях глобальных измерений мировой обстановки Казахстан пережил радикальную трансформацию общественно-политического строя. За прошедший период были заложены основы современного демократического устройства страны, осуществлена либерализация цен и всех экономических отношений, сформирована многоукладная экономика путем преобразования большей части государственной собственности в частную, созданы рыночные структуры и инфраструктуры [35].
По данным Министерства экономики и бюджетного планирования 1 июля 2006 года была введена новая система функционирования Национального фонда, в соответствии с Концепцией Национального фонда. В целях обеспечения оптимального баланса распределения нефтяных поступлений между республиканским бюджетом и Национальным фондом был разработан метод сбалансированного бюджета, при котором доходы нефтяного сектора будут полностью направляться в Национальный фонд, а доходная часть республиканского бюджета будет формироваться только за счет не нефтяного сектора (рисунок 18).
Национальный фонд был создан в 2001 году с целью обеспечения стабильного социально-экономического развития страны, накопления финансовых средств для будущих поколений, снижения зависимости экономики от воздействия неблагоприятных внешних факторов.
С момента создания Национального фонда порядка 48 % доходов от нефтяного сектора направлялись в фонд, и на конец 2005 года было накоплено активов на сумму порядка 8,1 млрд. долларов США, что составляет 14,5 % к ВВП. В 2007 - 2009 годах прогнозируется сохранение высоких цен на нефть. С одной стороны, это создает стабильные и достаточно благоприятные предпосылки для развития экономики. В то же время в этих условиях повышается «инфляционное давление» на экономику. Для обеспечения макроэкономической стабильности, а также накопления средств в период благоприятной конъюнктуры цен для поддержания финансовых обязательств государства в периоды неблагоприятной конъюнктуры цен и обеспечения будущих поколений будет продолжено аккумулирование части доходов, получаемых вследствие значительного роста мировых цен на нефть, в Национальном фонде.
Основными источниками формирования Национального фонда стали являться:
- прямые налоги