Аналіз виконання і планування місцевих бюджетів
З метою посилення зацікавленості місцевих рад у зміцненні дохідної бази місцевих бюджетів, у першу чергу за рахунок власних коштів, скорочення дотаційності місцевих бюджетів, потрібно розширити права місцевих Рад народних депутатів щодо встановлення місцевих податків і зборів.
Для того, щоб дотація не була звичайним стабільним додатковим джерелом у місцевих бюджетах, а примушувала б регіони працювати над збільшенням доходів, доцільно створити за рахунок відрахувань від ПДВ, податку на прибуток, які зараховуються до державної казни, фонд фінансової підтримки адміністративно-територіальних утворень. Передбачити, щоб він щомісяця нараховувався від фактичних надходжень до Державного бюджету ПДВ і податку на прибуток за нормативом, встановленим Законом "Про Державний бюджет України". Норматив відрахувань у фонд фінансової підтримки регіонів необхідно розраховувати як частку відділення загальної суми дотацій місцевим бюджетам з Державного бюджету на суму податку на прибуток і ПДВ, що зараховуються до Державного бюджету [98].
Бюджетна резолюція на 2008 рік, яка передбачала використання нормативів мінімальної бюджетної забезпеченості планування видатків місцевих бюджетів для виконання "державних делегованих повноважень", а також для обґрунтування обсягу дотацій областям і нормативів відрахувань від загальнодержавних податків і зборів до місцевих бюджетів. "Власні повноваження місцевого самоврядування" передбачається фінансувати за рахунок місцевих податків і зборів.
Ідея розробки нормативів мінімальної бюджетної забезпеченості не є новою. Вона виникла ще у часи соціалізму і була пов'язана зі спробами уряду подолати залишковий підхід до планування соціально-культурної сфери. Бюджетна резолюція на 2000 рік, на перший погляд, пропонує такі "єдині нормативи" витрат по "делегованих повноваженнях": на охорону здоров'я, освіту, соціальний захист населення, утримання органів управління, культуру, спорт, сільське та лісове господарство. При цьому необхідно звернути увагу на те, що обласним адміністраціям одночасно надається право коригувати показник мінімальних видатків бюджетів міст і районів з урахуванням існуючої мережі бюджетних установ, а також (при необхідності) перерозподіляти видатки.
По суті, підхід, який був закладений в основу формування місцевих бюджетів на 2008 рік, зводиться до використання індивідуальних нормативів видатків, які фактично залежать від наявності об'єктів місцевого господарства, а також установ соціальної сфери, що підпорядковані відповідним органам місцевої влади. Але це нічим не відрізняється від практики бюджетного планування попередніх років. Запропонований підхід, як і практика планування минулих років, закріплюють існуючу диференціацію регіонів по забезпеченню суспільними благами та послугами в розрахунку на душу населення. Крім того, необхідність погоджувати зобов'язання держави, що витікають з нормативів бюджетної забезпеченості, з реальними фінансовими можливостями країни призведе до необхідності їхнього щорічного перегляду.
Використання показника мінімальних бюджетних витрат (мінімальної бюджетної забезпеченості) для планування місцевих бюджетів, на нашу думку, не тільки практично неможливе, але й суперечить самій ідеї місцевого самоврядування. Такі показники можуть використовуватися лише для надання державних гарантій по обмеженому колу життєво необхідних суспільних благ, що потрібні з точки зору справедливого розподілу доходів або створення рівних стартових умов для підростаючого покоління [111].
У проекті бюджету на 2008 рік, як і в минулі роки, було передбачено, що для економічно слабкіших регіонів нормативи відрахування від загальнодержавних податків до місцевих бюджетів будуть становити 100%, тоді як для більш сильних регіонів підлягають регулюванню. Використання індивідуальних нормативів відрахувань від загальнодержавних податків призводить до того, що в регіонах залишається різна частина зібраних податків. Динаміка доходів, а значить і витрат місцевих бюджетів з розрахунку на одиницю податкових надходжень, суперечлива і важко передбачувана.
Диференціація нормативів розподілу податків не тільки загострює бюджетні проблеми України, але й має серйозні негативні наслідки для економічного розвитку країни. За таких умов місцеві органи влади не зацікавлені ані в збільшенні бюджетних доходів, ані в ефективному використанні бюджетних коштів.
З точки зору середньострокової перспективи в економічно слабкіших регіонах значно більшого ефекту можна досягти, створивши умови для розвитку виробництва. Поточні проблеми регіонів доцільно, на нашу думку, вирішувати не шляхом диференціації нормативів, а за допомогою цільових субсидій з Державного бюджету з чіткими і зрозумілими умовами їхнього надання.
У сучасних демократичних суспільствах завдяки децентралізації компетенцій щодо розв'язання державних завдань реально враховуються індивідуальні уподобання громадян. Це дає значні переваги, оскільки дозволяє досить гнучко пристосовувати надання державних благ та послуг до потреб як поодиноких громадян, так і жителів різних регіонів. Однак визначення переліку повноважень, які "делегуються", зовсім не означає, що вищий орган влади директивне встановлює обсяги їхнього фінансування.
У багаторівневій бюджетній системі повноваження щодо вирішення певних завдань і відповідальність за пов'язані з цим видатки повинні належати одному і тому ж рівню державної влади. Дотримання цієї вимоги дозволяє підвищити відповідальність місцевих органів влади, а, значить, і ефективність державних витрат. Реформування системи міжбюджетних відносин буде приречене на невдачу, якщо не буде створений досить простий і зрозумілий механізм міжрегіонального перерозподілу державних доходів та вирівнювання доходів місцевих бюджетів. Метою такого перерозподілу має бути не забезпечення фінансування конкретних об'єктів, а вирівнювання (у визначених межах) фінансових можливостей місцевих бюджетів. Завданням держави при цьому є не забезпечення певного рівня видатків місцевих бюджетів, а механізму прозорого, справедливого і досить рівномірного розподілу отриманих у країні державних доходів між різними регіонами (у тій їх частині, яка надходить до місцевих бюджетів) [100].
Мобілізація доходів у розпорядження органів державної влади має носити відтворювально-стимулюючий характер і обов'язково враховуватись у Законі України "Про місцеві податки і збори". Щодо переліку місцевих податків і зборів, то тут необхідний зважений, науково обґрунтований підхід на основі економічного аналізу, що потребує певного часу.
Таким чином, подолання кризової ситуації та катастрофічних деградаційних процесів у суспільно-економічному житті країни потребує невідкладного вдосконалення системи міжбюджетних відносин на всіх рівнях її територіальної організації.
3.2 Напрямки вдосконалення бюджетної політики на місцевому рівні
Бюджетна політика на місцевому рівні - це офіційно визначені органом місцевого самоврядування цілі та напрямки розвитку бюджетних відносин і методи їх реалізації на місцевому рівні.
Отже для того, щоб забезпечити ефективність бюджетної політики в місті Харків необхідно:
- сформувати для кожного рівня місцевого бюджету власні та закріплені доходи;
- здійснити закріплення місцевих податків і зборів за відповідним бюджетом, максимально обмеживши справляння таких податків до інших бюджетів;
- визнати обласні органи державної виконавчої влади та місцевого самоврядування суб'єктами регіональної податкової політики, надавши їм право використовувати інструменти податкового регулювання;
- встановити граничні значення ставок місцевих податків.
Так, аналіз здійснення бюджетної політики, проведений головним фінансовим управлінням, за останні роки виявив:
- значне зменшення форм впливу на фінансові ресурси міста органів місцевого самоврядування;
- зосередженість фінансового менеджменту на залученні необхідних фінансових ресурсів із традиційних джерел навіть у період, коли обласні ради мали право здійснювати позичання;
- створення інститутів залучення фінансових ресурсів на потреби міста, що мають високі фінансові та інші ризики власної діяльності.
Процес формування бюджетної політики передує процесу складання місцевих бюджетів та узгоджується з планами економічного й соціального розвитку відповідної адміністративно-територіальної одиниці. Фактично основним документом, що визначає бюджетну політику на місцевому рівні, є програма економічного та соціального розвитку адміністративно-територіальної одиниці.
Місцеві органи влади в умовах нормативного розподілу ресурсів мають можливості формувати власну бюджетну політику, хоча при цьому обмежується їх автономність і вони працюють у рамках, визначених загальнодержавними нормативними актами. Запорукою успіху місцевої бюджетної політики може бути лише прозоре та відкрите формування проектів бюджетів та отримання підтримки й схвалення місцевим населенням.
Залучення громадян є найбільш важливою проблемою під час розробки та затвердження місцевих бюджетів. Базовим принципом демократичних держав є те, що рішення, спрямовані на розв'язання проблем громадян, мають ухвалюватись і реалізовуватись з їх активною участю.
До недоліків існуючої в Україні системи формування місцевих бюджетів можна віднести високий рівень концентрації фінансових ресурсів у Державному бюджеті, що знижує значення місцевих бюджетів у вирішенні життєво важливих для населення завдань. Тому фінансове управління в найближчі бюджетні періоди ставить перед собою вирішення наступних завдань: підвищення впливу місцевих органів влади на формування бюджету; стимулювання нарощування власної дохідної частини.
Чинний розподіл між наповненням кошиків доходів не стимулює місцеві органи влади впливати на формування підприємницького клімату в межах своєї юрисдикції. Якщо підприємства почнуть працювати краще і відповідно, зросте їх прибуток і заробітна плата працівників, то в бюджеті зростуть доходи, які враховуються при визначенні трансферту. І, як відомо з практики останніх років, більшість їх буде вилучена до Державного бюджету.
Така ситуація потребує перегляду порядку фінансового вирівнювання, і одним з основних принципів, який мав би бути в ньому закладений, є стимулювання органів місцевого самоврядування здійснювати заходи, які б сприяли поліпшенню роботи підприємств, що знаходяться на їх території, а також залученню в них інвестицій.
Важливо зазначити, що реформування системи формування місцевих бюджетів повинно ґрунтуватись лише на тих заходах, які б заохотили місцеві органи влади до пропорційного виконання місцевих бюджетів. Тільки такі заходи дадуть ефект. Одним з таких методів могло б бути запровадження порядку здійснення видатків Державного бюджету шляхом використання поточних надходжень у регіонах для здійснення поточних видатків Державного бюджету. Інакше кажучи, для виконання функцій органів влади України слід залишати у регіонах певну частку коштів Державного бюджету без їх спрямування до центру та у зворотному напрямі. Реалізація запропонованого методу дасть змогу вдосконалити чинну систему здійснення видатків бюджету, підвищити оперативність та ефективність управління наявними фінансовими ресурсами, зацікавити місцевих керівників у збільшенні надходжень. Особливе значення цей підхід матиме для фінансування соціальних потреб, оскільки буде усунуто різницю у відповідальності місцевого керівництва за виконання фінансового плану, органів управління держави та місцевих органів.
Формування місцевого бюджету на основі зазначеного принципу тісніше пов'яже його з результатами економічного розвитку регіону, дозволить вже на етапі бюджетного планування порівнювати розмір територіальних доходів із доходами регіонального бюджету, планувати видатки бюджету, виявляти резерви збільшення доходів. Підвищаться зацікавленість і відповідальність місцевих органів влади за кінцеві результати економічного розвитку території.
У ході перебудови механізму формування бюджетів повинна бути вирішена низка питань, в тому числі: яка частка бюджетних доходів повинна спрямовуватись до Державного бюджету, яка залишатись на місцях; у зв'язку з цим - яким повинен бути норматив відрахувань від територіальних бюджетних доходів. З цього приводу можливі такі варіанти:
- норматив відрахувань у відсотках від загальної суми бюджетних доходів встановлюється для бюджету міста, а частина коштів, що залишилась, спрямовується до вищих бюджетів;
- за встановленими нормативами у відсотках від загальної суми територіальних бюджетних доходів кошти спрямовуються до вищих бюджетів, а частина коштів, що залишилась, до відповідних місцевих бюджетів;
- фіксований норматив коштів, що перераховується до вищих бюджетів, всі інші кошти спрямовуються до бюджету відповідної території.
Взагалі для підвищення відповідальності і зацікавленості органів місцевого самоврядування у кінцевих результатах їх діяльності більш прийнятними є другий і третій варіанти, коли місцеві бюджети будуть формуватись на основі залишкового принципу після внесення у вищестоящі бюджети сум у вигляді своєрідного податку з території.
Необхідно також визначити, єдиний чи диференційовані нормативи слід застосовувати. Якщо встановити єдиний норматив формування бюджетів, то в зв'язку з різними рівнями економічного і соціального розвитку в деяких регіонах бюджет, сформований по зазначеному нормативу, буде менше досягнутого, а в деяких - більше. Для усунення цих протиріч є декілька шляхів:
- можливе виділення із вищих бюджетів дотацій і субвенцій тим органам місцевого самоврядування, у бюджеті яких буде недостатньо коштів для фінансового забезпечення встановлених нормативів фінансування потреб;
- для регулювання місцевих бюджетів повинен бути створений фонд міжтериторіального фінансового вирівнювання.
Необхідно вдосконалити механізм міжтериторіального фінансового вирівнювання. Потрібно визначати фінансові нормативи бюджетної забезпеченості міста з урахуванням економічного, соціального, природного й екологічного стану. Застосування таких показників дасть змогу визначити реальний розмір фінансових ресурсів для задоволення місцевих потреб, а також значно вдосконалити процедуру бюджетного планування.
Потребує перегляду статус та коло повноважень регіональних органів місцевого самоврядування. Наприклад, на сьогодні перелік форм впливу обласних рад обмежується «внутрішнім» бюджетним розподілом визначених державою призначень, можливістю встановлювати пільгові ставки по платі за землю для комунальних підприємств, управлінням видатками фонду охорони навколишнього середовища, формуванням власних доходів виключно за рахунок продажу комунального майна.
У цьому зв'язку актуально розглянути питання про надання органам місцевого самоврядування права встановлювати податкові пільги або повністю звільнювати від оподаткування нові підприємства, які на початку своєї діяльності мають фінансові труднощі, але виготовляють конкурентоспроможну продукцію, а також права надавати окремі пільги малому та середньому бізнесу.
Доцільно переглянути питання про податок на прибуток комунальних підприємств. Проте надати пільги чи повністю звільнити комунальні підприємства від сплати такого податку місцеві ради не мають права відповідно до норми ст. 15 Закону України «Про оподаткування прибутку підприємств». Згідно з цією статтею пільги з податку на прибуток встановлюються виключно законами.
Особливої уваги заслуговує чинна система місцевих податків і зборів. Такий висновок обґрунтовується як питомою вагою цих податків і зборів у доходах місцевого бюджету, частка яких коливається від 2 до 6%, так і обмеженим переліком об'єктів оподаткування. Тому раціонально здійснити аналіз усіх можливих пропозицій на рівні міських рад та законодавчо закріпити розширений перелік місцевих податків і зборів, що забезпечить кращі можливості вибору конкретних їх видів. Наприклад, поряд з наданням права обласним радам установлювати місцеву символіку, доцільним вбачається надати право справляти місцевий збір за право використання місцевої символіки.
Перспективним напрямом є пошук додаткових можливостей фінансування проектів з розвитку місцевої інфраструктури. До основних шляхів забезпечення зростання фінансових можливостей регіональних органів місцевого самоврядування слід віднести:
- законодавче надання права обласним радам здійснювати позичання на реалізацію програм розвитку регіону;
- створення банків регіонального розвитку, що розширить можливості кредитування місцевих проектів;
- підвищення ефективності фінансового управління на комунальних підприємствах.
Крім того, до найбільш гострих проблем сьогодення у сфері формування місцевих бюджетів у першу чергу слід віднести використання вільних бюджетних коштів, які варто залишати у розпорядженні місцевих рад.
Доцільними вважаються пропозиції щодо зарахування прибуткового податку з громадян у місцеві бюджети за місцем проживання працівників. Це б дало можливість збільшити надходження до сільських та селищних бюджетів, жителі яких працюють у містах.
На сьогодні органи місцевого самоврядування не володіють достатніми фінансовими ресурсами для виконання закріплених за ними повноважень. Аналіз проблем функціонування місцевих бюджетів, а також теорії та практики формування бюджетних систем у країнах із розвиненою ринковою економікою дає змогу сформулювати пропозиції щодо заходів, спрямованих на поліпшення формування місцевих бюджетів.
Необхідно чітко розподілити компетенцію щодо розв'язання конкретних завдань між центральними органами влади й органами місцевого самоврядування і поступово здійснювати перехід до децентралізації державних фінансів. Необхідно розподілити джерела податкових надходжень між центральними і місцевими органами в жорсткій ув'язці з виконуваними ними функціями, що повинно знайти своє відображення у законодавстві про місцеве самоврядування.
Особливу увагу необхідно приділити збільшенню доходів, які не враховуються при визначенні міжбюджетних трансфертів. Щорічне нарощування платежів, що входять до їх складу, сприятиме розвитку дохідної бази місцевих бюджетів, адже вони не пов'язані з щорічним плануванням дотацій вирівнювання, субвенцій з Держбюджету чи обсягу вилучення коштів. Додаткова мобілізація цих платежів дає можливість поступово з року в рік поліпшувати фінансування видатків.
В цілому зміцнення інституту місцевого самоврядування в Україні значною мірою залежить від того, чи будуть створені умови для фінансової незалежності органів місцевого самоврядування, основу якої становлять місцеві бюджети.
3.3 Рекомендації з організації інформаційного забезпечення
Розвиток в Україні інформаційного суспільства та впровадження новітніх інформаційних технологій в усіх сферах суспільного життя, діяльності органів державної влади та органів місцевого самоврядування є одним із пріоритетних напрямів. З метою створення належних умов для прискорення економічного та соціального розвитку України, суттєвого поліпшення умов життя людей, забезпечення відкритості і прозорості функціонування органів державної влади та органів місцевого самоврядування, реалізації конституційних прав громадян в інформаційній сфері треба вжити наступних заходів.
Розроблення із залученням представників наукових установ та організацій, відповідних громадських організацій, підприємців Національної стратегії розвитку інформаційного суспільства в Україні та плану дій щодо її реалізації, передбачивши, зокрема, заходи, спрямовані на зміцнення кадрового та наукового потенціалу, стимулювання детінізації діяльності у сфері розвитку інформаційних технологій, удосконалення системи освіти;
Організацію роботи з надання юридичним та фізичним особам адміністративних послуг на основі використання електронної інформаційної системи "Електронний уряд";
Удосконалення нормативно-правової бази з питань розроблення та впровадження новітніх інформаційних технологій та адаптацію законодавства України з цих питань до законодавства Європейського Союзу, зокрема, шляхом:
- підготовки законопроекту щодо внесення відповідних змін до Національної програми інформатизації стосовно визначення стратегічних напрямів розвитку інформаційного суспільства і вдосконалення механізмів реалізації державної політики у цій сфері;
- підготовки проектів нормативно-правових актів з питань впровадження електронного документообігу, здійснення експортно-імпортних операцій, сертифікаційних процедур з використанням електронного цифрового підпису, захисту авторських прав у сфері інформаційних технологій;
- стимулювання інвестиційної діяльності у сфері інформаційних технологій, підвищення ефективності системи надання інформаційних послуг;
- сприяння розвитку підприємницької діяльності у сфері інформаційних технологій, зокрема розроблення програмного забезпечення та виробництва комп'ютерної техніки, експортно орієнтованих виробництв шляхом створення бізнес-інкубаторів, технополісів, центрів високих інформаційних технологій, оптимізації митного та податкового законодавства;
- спрощення порядку державної реєстрації суб'єктів підприємницької діяльності, які діють у інформаційній сфері, подання ними звітності про свою діяльність, створення умов для митного оформлення товарів, впровадження системи приймання та видачі відповідних документів із використанням глобальної інформаційної мережі Інтернет та електронного цифрового підпису;
- вжиття заходів до створення загальнодержавних інформаційних систем, насамперед з питань охорони здоров'я, освіти, науки, культури, довкілля. Істотне підвищення рівня доступу населення до державних інформаційних ресурсів та систем надання послуг через глобальну інформаційну мережу Інтернет;
- розроблення та впровадження національних стандартів з питань криптографічного захисту інформації та електронного цифрового підпису;
Утворення (визначення) у складі Ради міністрів Автономної Республіки Крим, обласних, Київської та Севастопольської міських державних адміністрацій структурних підрозділів, відповідальних за розвиток та впровадження на відповідних територіях новітніх інформаційних технологій, зокрема систем електронного документообігу, надання юридичним та фізичним особам адміністративних та інших послуг з використанням глобальної інформаційної мережі Інтернет;
- вжиття заходів до дальшого розвитку Національної системи конфіденційного зв'язку та її використання для організації єдиної системи інформаційного обміну між органами державної влади та органами місцевого самоврядування;
- розроблення нормативно-правових актів та здійснення відповідних першочергових заходів, спрямованих на запобігання злочинності у сфері використання електронно-обчислювальних машин (комп'ютерів), систем та комп'ютерних мереж;
- впровадження в органах виконавчої влади та інших державних органах систем електронного документообігу із застосуванням електронного цифрового підпису.
Що саме стосується впровадження новітніх інформаційних технологій, а також програмного забезпечення для полегшення роботи з плануванням та виконанням місцевих бюджетів, то досить недавно було створено «Комп’ютерну базу даних по бюджетному законодавству та забезпечення доступності її використання жителями територіальної общини». Ціллю роботи комп’ютерної бази являється забезпечення можливості оперативно представляти членам територіальної общини додаткову інформацію та роз’яснювати, як саме діє бюджетний механізм, склад доходів та видатків тощо.
Розроблена автоматизована система формування і ведення бази даних по бюджетному законодавству. В цій базі даних приведені можливості та правила використання системи.
Створення інформаційної бази даних дозволяє реалізувати право кожного жителя територіальної общини реалізувати своє право, бути оперативно інформаційним по питанням, що його цікавлять у сфері соціального законодавства. Комп’ютерна база даних являється матеріальною основою для побудови системи консультування громадян в режимі «Гарячої лінії».
Для ефективності та покращення роботи фінансових управлінь за допомогою інформаційного забезпечення доцільне використання – інформаційної мережі електронних офісів. Технічним забезпеченням діяльності електронних офісів виступає: придбання обладнання; підключення до Інтернет; розробка програмного забезпечення для моніторингу звернень громадян до соціальних служб та органів місцевого самоврядування; вивчення та аналіз потреб населення м. Харкова (з розподіленням потреб по соціальним групам, територіальним ознакам та інше); навчання спеціалістів для роботи в електронних офісах.
Також, що стосується примусового стягнення не внесених вчасно податків та платежів, пропонується принципово нова структура цього підрозділу. Вдосконалено технологічні схеми процесу примусового стягнення, розроблено спеціальний програмний продукт під назвою "картка боржника" та методичний посібник, який значно підвищує професійний рівень кадрового кладу інспекторів, що займаються примусовим стягненням податків.
Пілотне впровадження проекту здійснено в ДПІ в Радянському районі м. Києва, де пройшли апробацію нова організаційна структура підрозділів примусового стягнення податкової заборгованості районного рівня, програмне забезпечення електронної "картки боржника", а також методичний посібник. Розроблене програмне забезпечення здійснює, зокрема:
- автоматичне ведення реєстру боржників та його щоденну актуалізацію;
- автоматичне визначення і розподіл обсягів робіт між працівниками;
- ведення реєстру заходів примусового впливу, застосованих до боржників;
- автоматичне формування інформації та звітів, які дають змогу постійно контролювати.
А також важливим кроком буде дальший розвиток системи національних інформаційних ресурсів, створення інтегрованих інформаційно-аналітичних систем органів державної влади та органів місцевого самоврядування, правоохоронних органів; забезпечення здійснення електронних державних закупівель; оснащення комп'ютерами загальноосвітніх навчальних закладів державної форми власності, підключення їх до глобальної інформаційної мережі Інтернет, розроблення відповідних прикладних програмних засобів для впровадження новітніх форм та методів навчання, комп'ютерного тестування знань; активізацію роботи з широкого впровадження у повсякденне життя населення платіжних карток для безготівкових розрахунків за придбані товари, виконані роботи та надані послуги, у тому числі через глобальну інформаційну мережу Інтернет; створення в електронній формі фондів архівів, бібліотек, музеїв та інших закладів культури, формування відповідних інформаційних систем, зокрема з української історії, культури, народної творчості, сучасного мистецтва, а також забезпечення широкого доступу населення до таких систем; забезпечення створення в усіх населених пунктах України можливостей для доступу до глобальної інформаційної мережі Інтернет.
3.4 Оцінка ефективності втілення рекомендацій в фінансовому управлінні по Харківській області
За результатами проведеного дослідження, а також приведених рекомендацій щодо поліпшення виконання та планування місцевих бюджетів можна провести оцінку ефективності втілення цих рекомендацій в головному фінансовому управлінні облдержадміністрації по Харківській області.
Отже було запропоновано декілька пропозицій, які дозволяють зробити наступні висновки. Практичне дослідження процесу формування місцевих бюджетів в Харківській області довело, що на сьогоднішній день місцеві органи влади на недостатньому рівні володіють фінансовими ресурсами для організації управління економікою і соціальною сферою на своєму рівні. Шляхом вирішення цієї проблеми стала зміна державних приорітетів у розподілі ресурсів консолідованого бюджету на користь жиитєзабезпечення людини, а для практичного рішення цього питання необхідний механізм об’єктивного перерозподілу засобів між державним та територіальними бюджетами, тобто державне регулювання міжбюджетних потоків та нормування фінансових ресурсів.
В умовах великого дефіциту засобів у всіх галузях економіки і соціальної сфери необхідний жорсткий нормований розподіл фінансових ресурсів, які має держава. В основу цього розподілу ресурсів повинна бути закладена об’єктивна система показників. Такою системою повинні бути показники мінімальних державних соціальних стандартів та соціальних норм. Розміри цих норм повинні виходити з реальних соціальних потреб і можливостей товариства у конкретному історичному періоді нашої держави. Ці норми повинні, по-перше, зафіксувати склавшийся зараз рівень соціальних потреб, по-друге, надати гарантії отримання мінімального розміру фінансових ресурсів для соціальної сфери, по-третє, захистити мінімальні соціальні потреби від лобування фінансування не життєво важливих витрат. Інше напрвлення закріплення територіальних бюджетів, яке могло б використати фінансове управління – закріплення в законодавчому порядку за цими бюджетами більшої, ніж зараз, частини основних податків. Саме це повисило б розмір їх власних доходів територіальних бюджетів, зацікавленність всіх рівнів влади в загальних податках, закріпило єдність бюджетної системи.
Результати дослідження також підтвердили, що потребує суттєвого удосконалення розподілу податкових надходжень між центром і регіонами, переведення на власну доходну базу бюджетів місцевого самоврядування, удосконалення порядку закріплення за ними дохідних джерел на постійній основі. Слід забезпечити запровадження державних соціальних стандартів видатків, удосконалення практики надання трансфертів із Державного бюджету України на основі об'єктивних критеріїв, неухильне дотримання принципу збалансованості місцевих бюджетів. Важливим кроком у бюджетній політиці має стати істотне зниження податкового тиску, посилення захисту платників податків, максимальне спрощення процедури оподаткування, запровадження податкових стимулів інноваційної діяльності та накопичення капіталу.
Таким чином можна виділити наступні направлення удосконалення підсистеми місцевих податків, які використовують органи фінансового управління, в тому числі і фінансове управління по Харківській області:
скорочення загального числа податків;
відмова від найменш ефективних місцевих податків з точки зору реалізації їх фіскальної та економічної функцій;
послаблення тиску на платників податків за рахунок скорочення числа пождатків, які стягуються з виручки і фонду оплати праці тощо.
Фактори, що підривають дохідну базу бюджету, обумовлюють різке послаблення його здатності до забезпечення функцій держави, перешкоджають економічному зростанню, і податкова система об'єктивно не в змозі здійснити класичні для ринкової економіки регулюючі впливи. Звідси слід зробити принциповий висновок. Цілісно сформувати та реалізувати програму заходів щодо вирішення найважливіших проблем, що нині стоять перед податковою системою в Україні можливо за рахунок здійснення конкретних заходів, спрямованих не тільки на вдосконалення складових податкової системи, а що не менш важливо - на виконання ряду передумов, які справляють важливий вплив на ефективність податкових реформувань.Сьогодні розв'язання накопичених у податковій сфері протиріч більшою мірою пов'язується з розробкою Податкового кодексу. Саме Податковий кодекс повинен забезпечити комплексний підхід у регулюванні податкових відносин, усунути недосконалість та неузгодженість податкового законодавства, забезпечити єдину і відносно стабільну базу оподаткування, усунути невідповідність численних підзаконних нормативно-правових актів з питань оподаткування податковим законам, а також невідповідність актів податкового законодавства нормам інших галузей законодавства, забезпечити їх гармонізацію та взаємодію.
Отже, у сучасних умовах реструктуризація доходів бюджету відбувається в контексті розмежування й закріплення податків, зборів та обов'язкових платежів за ланками бюджетної системи. Триває й далі розмежування доходів між державним та місцевими бюджетами. Еволюція міжбюджетного регулювання та розвитку бюджетних відносин свідчить про те, що доходи місцевих бюджетів (без урахування міжбюджетних трансфертів) становили у 1995 році майже 40%, у 1996-1999 роках - 31-32%, у 2003-му - 23%, у 2004 році - 25%, у 2005-2006 роках — 28%, у 2007 році — 25%, а в 2008 році — 20%. Останніми роками частка доходів місцевих бюджетів становить одну четверту частину загального їх обсягу, що на 15—20% менше порівняно з 1995 роком.
Чинна система формування доходів місцевих бюджетів не стимулює їх приріст, а місцеві органи влади незацікавлені у прирості коштів державного бюджету. На їх погляд, треба внести зміни до законодавства в частині насамперед закріплення до п'ятивідсоткових ставок податку на прибуток за місцевими бюджетами. Це зміцнить інструменти державного впливу на зниження збитковості підприємницьких структур і сприятиме стабільності у формуванні доходів державного та місцевих бюджетів України.
Водночас в Україні треба надати більше прав місцевим органам влади у справлянні місцевих податків та запровадити дійовіші інструменти стимулювання приросту доходів бюджету. Одним із таких важелів впливу має стати запровадження оцінних показників приросту доходів: індекс приросту доходів на душу населення та показник ефективності їх використання. Зауважимо, що показник приросту доходів на душу населення треба розглядати, по-перше, як критерій оцінки результатів діяльності органів влади. По-друге, він має стати основою у стимулюванні органів влади на усіх стадіях бюджетного процесу, а особливо на стадії планування і визначення міжбюд-жетних трансфертів.
Аналізуючи напрями реструктуризації доходів бюджету України, зазначимо зменшення частки доходів місцевих бюджетів і збільшення обсягу міжбюджетних трансфертів. Це, на думку спеціалістів бюджетного відділу, які займаються виконанням місцевих бюджетів, є пасивним інструментом впливу держави на формування місцевих бюджетів і фінансову стабільність територій. Цю тенденцію можна розглянкти на графіку.
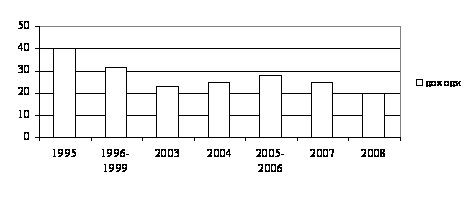
Рис. 3.1. Графік доходів місцевих бюджетів (без урахуваня міжбюджетних трансфертів)
Для прикладу: приріст доходів на душу населення за минулий рік у межах 10% при визначенні міжбюджетних трансфертів доцільно не враховувати. Відповідний приріст: від 10% до 20% слід враховувати — 40%, від 20% до 30% — 50%, від 30% до 50% - 60%, а понад 50% — 70%. З таких позицій можна формувати міжбюджетні відносини на довгостроковій основі, а місцеві бюджети стануть стабільніші. При цьому якісне нарощування бази приросту доходів бюджетів усіх рівнів на перспективу стане головним у мотивації на шляху до підвищення ефективності соціально-економічного розвитку окремих територій і держави в цілому.
Існує формула ефективності виконання місцевих бюджетів за доходами, яку ми можемо використати для розрахунку ефективності виконання доходної частини бюджету міста Харкова. Отже ця формула має наступний вигляд:
В вик. =
 *
100 %, (3.1)
де Vф – обсяг фактичних надходжень до місцевого бюджету ( тис.грн);
Vп – обсяг планових надходжень до місцевого бюджету ( тис.грн.).
Таким чином отримаємо наступні результати:
В вик. = ( 994381,20 / 1085520,10 ) * 100 % = 92 %
Можна зробити висновок, що згідно проведеного розрахунку бюджет міста Харкова виконано на 92 %, тобто не в повному обсязі.
Що стосується розробленої "Програми розвитку місцевого самоврядування в Харківській області на період 2006-2010 років", на фінансування якої заплановано 300,0 тис.грн., кошти якої будуть витрачені на підтримку розвитку місцевого самоврядування, відзначення переможців конкурсу та інших заходів відповідно до затвердженої програми, то можна відзначити, що постійний моніторинг виконання саме цієї програми Головним фінансовим управлінням облдержадміністрації та витрати передбачених на неї коштів, дає підстави діЙти висновку щодо ефективності її втілення у життя. Значна кількість осіб, які потребують соціального захисту: діти, сиріти, інваліди тощо набула можливості отримати хоч невелику, але конкретну і так необхідну допомогу. Це і перебування дітей в інтернатах, де їх навчають і годують, надання складної безкоштовної медичної допомоги певним категоріям населення, безкоштовні ліки хворим на цукровий діабет та багато іншого. Ці факти тільки підтверджують тезу про ефективність даної програми.
Розділ 4. Правові, соціально – економічні, організаційно – технічні питання охорони праці в головному фінансовому управлінні облдержадміністрації
4.1 Аналіз санітарно-гігієнічних умов праці
Розвиток та вдосконалення техніки та технології, широке впровадження автоматичних систем управління, комплексної комп`ютеризації та роботизації виробничих процесів несуть із собою зміни у фаховій структурі праці. Професійна діяльність у багатьох випадках стає фізично легшою. Разом із тим збільшується напруженість праці , обумовлена значними витратами нервово-емоційної та розумової енергії.
У сучасних умовах вже не потрібна примітивна праця з використанням монотонних фізичних операцій, із шаблонною розумовою діяльністю. Збільшилась потреба у творчій висококваліфікованій праці.
Це висуває підвищені вимоги до створення безпечних, здорових умов праці на виробництві, удосконалення технологічних процесів, впровадження загальних заходів з охорони праці, посилення профілактики впливу на працюючих шкідливих та небезпечних виробничих факторів.
Від умов праці залежить здоровя і працездатність людини, його відношення до праці. Незадовільні умови різко знижують продуктивність праці, приводять до виникнення травм