Аналіз виконання і планування місцевих бюджетів
Головне фінансове управління облдержадміністрації знаходиться в дев’ятиповерховому цегляному будинку на шостому поверсі. Загальна площа банку 478 м2.
Загальна площа бюджетного відділу складає 56 м2, при висоті приміщення 3,2 м. У відділі працює 6 чоловік. Площа на одного працюючого складає 11,2 м2, а об’єм – 35,8 м3, що відповідає нормі.
В приміщенні відділу дотримуються естетичні вимоги: стеля білого кольору, на стінах накатка бежевого кольору, паркетна підлога заслана килимовим покриттям, приміщення обладнане сучасними корпусними меблями.
Характеристика мікроклімату приміщення: температура повітря коливається від 19 до 22 градусів. Відносна вологість j - 57%. Швидкість руху повітря n- 0,07 м/с.
У відділі знаходяться чотири вікна, що мають подвійні рами, герметично закриваються. Це перешкоджає проникненню зовнішнього шуму. Вікна відділу обладнані жалюзями. Віконні прорізи у приміщенні фінансового управління захищені внутрішніми металевими гратами.
Система опалення розроблена згідно з діючими будівельними нормами та правилами БНіП 2.00.01-82, БНіП 2.04.05-91, БНіП 2.08.02-89, ВБН В.2.2-00032106-1-95. Для обігріву приміщення використовується центральна водяна система опалення (чотири батареї, по одній біля кожного вікна), що є достатнім для підтримання нормальної температури повітря взимку.
Основним джерелом шуму у фінансовому управлінні є комп’ютери та принтери. В фінансовому управлінні наявні два різновиди шуму: зовнішній та технологічний. Основним джерелом шуму на робочих місцях у приміщенні є вентилятори, накопичувачі, телефонні апарати, кондиціонери. Причиною зовнішнього шуму є дорожня магістраль. Для нейтралізації зовнішнього шуму встановлені звуконепроникні вікна: встановлені подвійні склопакети, герметичне скло та щільне прилягання рам.
Рівень шуму в приміщенні досягає приблизно 60 дБ, що відповідає оптимальному рівню згідно з ДЕСТ 12.1.003-86.
Установлені в приміщенні комп’ютери, є джерелом електромагнітного випромінювання та надмірної теплоти. Також джерелом електромагнітного випромінювання є принтери, ксерокс, апарати для перерахунку грошей. Рівень електромагнітного випромінювання дорівнює 0,7 Вт/м2, який передбачає 12-ти годинний час перебування у зоні випромінювання.
В приміщенні використовується природне та штучне освітлення. Потік природного освітлення падає з лівої сторони. Природне освітлення - віконне бокове одностороннє. Природне освітлення забезпечується через чотири вікна розміром 1,5 м*2 м.
Штучне освітлення - загальне рівномірне. Як джерела штучного світла застосовуються люмінесцентні лампи типу ЛБ. Кімната обладнана десятьма люмінесцентними лампами (газорозрядними лампами низького тиску) денного світла потужністю 40 Вт, що забезпечують освітленість у 2340 лк.
Вентиляція у приміщенні здійснюється, як природним шляхом при відкритих вікнах, так і за допомогою двох кондиціонерів типу Samsung 480 М. Природна вентиляція у будівлі представлена організованою вентиляцією (аерація). Загальнообмінна природна вентиляція побудована за схемою знизу вверх. Тобто система загальнообмінної вентиляції спроектована з додержанням санітарно-гігієнічних вимог.
Приміщення фінансового управління обладнане санітарно-побутовими приміщеннями: туалет, кімната особистої гігієни, гардероб. Оснащення та санітарний стан цих приміщень відповідає встановленим нормам.
У відділі працюючі не відчувають вплив токсичних та пожежонебезпечних речовин та матеріалів, а також виробничого пилу. Щоденно в приміщеннях банку проводиться вологе прибирання, що знижує рівень запиленості повітря, запобігає надмірному накопиченню статичної електрики.
Таким чином усі санітарно – гігієнічні характеристики приміщення відповідають стандартам або нормативним актам.
Значення параметрів, що характеризують санітарно-гігієнічні умови праці, наведені у таблиці 4.1..
Таблиця 4.1.
Параметри санітарно - гігієнічних умов праці
| №п/п | Параметри | Фактичне значення | Норматив за державними стандартами | Відповідальність фактичним значенням нормативу |
| 1 |
Температура
повітря в
перехідний
період,
|
20 | 22-24 | Невідповідає |
| 2 | Відносна вологість, % | 57 | 40-60 | Відповідає |
| 3 | Швидкість руху повітря, М/С | 0,07 | не більше 0,2 | Відповідає |
| 4 | Запиленість, МГ/М3 | 0,5 | не більше 4 | Відповідає |
| 5 | Освітленість, ЛК | 405 | не менше 400 | Відповідає |
| 6 | Рівень шуму дБл | 60 | 55-65 | Відповідає |

4.2 Техніка безпеки та протипожежна профілактика
Приміщення фінасового управління за електробезпекою можна віднести до категорії приміщень "без підвищеної небезпеки". Щодо ступеня вогнестійкості споруди, то слід визначити, що вона побудована з цегли та перекрита залізобетонною плитою, тому споруду слід віднести до ІІ групи вогнестійкості.
Всі електропристрої працюють під напругою 220 В, а саме: 6 комп’ютерів типу IBM 486, 6 матричних принтерів типу EPSON 1050.
Комп’ютери та принтери даної модифікації застарілі та мають підвищений негативний вплив на працівників. Зокрема принтери EPSON 1050 є джерелом підвищеного шуму, а монітори комп’ютерів сприяють швидкій втомі органів зору працівників. Для усунення негативного впливу електромагнітного випромінювання застосовуються захисні екрани на моніторах комп’ютерів. Розміщення комп’ютерів в приміщенні бюджетного відділу відповідає санітарним нормам. Відстань від стіни до задньої стінки комп’ютера дорівнює 1,2 м, відстань між бічними поверхнями моніторів становить 2 м, відстань між тильною поверхнею одного монітора та екраном іншого монітора становить 2,5 м, робоче місце перед клавіатурою складає 0,3 м.
Електропровідка виконана в ізолюючій обмотці та схована під штукатуркою. У відділі знаходяться 10 розеток, які знаходяться на відстані 1 метр від підлоги та працюють під напругою 220 В.
Електроприлади, які знаходяться в приміщенні бюджетного відділу, заземлені.
З метою підвищення ефективності техніки безпеки 1 раз на 6 місяців проводиться начальником загального відділу інструктаж працівників з питань техніки безпеки. В фінансовому управлінні проводяться такі види інструктажу:
вступний;
первинний;
повторний.
Вступний інструктаж проводиться зі всіма працівниками, прийнятими на роботу, незалежно від стажу роботи або посади. Вступний інструктаж проводить фахівець по охороні праці і начальник відділу. Запис про проведення вступного інструктажу робиться в спеціальному журналі ("Журнал реєстрації вступного інструктажу з питань охорони праці"), а також в документі про прийом працівника на роботу.
Первинний інструктаж проводиться на робочому місці до початку роботи з працівниками, прийнятими на роботу до установи банку а також з особами, які направляються до банку з метою стажування або проходження практики.
Повторний інструктаж проводиться на робочому місці зі всіма робітниками. Інструктаж проводиться з метою підвищення ефективності техніки безпеки.
Наслідком навчань та інструктажу із техніки безпеки є низький рівень виробничого травматизму.
Згідно з положенням Закону України»Про пожежну безпеку» (ст.4-7), існують правила пожежної безпеки, які є обов’язковими для виконання усіма центральними і місцевими органами державної влади, підприємствами, установами, організаціями (незалежно від виду діяльності і форм власності). Правила встановлюють загальні потреби пожежної безпеки, дія яких поширюється на підприємства, організації та інші об’єкти, а також жилі споруди, які експлуатуються, будуються, реконструюються, поширюються, за виключенням засобів, потреби до яких визначаються спеціальними нормативними документами. Забезпечуючи пожежну безпеку, потрібно також керуватися стандартами, нормами будівництва, правилами устройства електроустановок, нормами технологічного проектування та іншими нормативними актами, виходячи із сфери їх діяльності.
Пожежна безпека, згідно з правилами пожежної безпеки, повинна забезпечуватися шляхом проведення організаційних, технічних та інших заходів, направлених на попередження пожарів, забезпечення безпеки людей, зниження можливих майнових втрат та зменшення негативних екологічних наслідків на випадок їх виникнення, створення умов для швидкого визову пожарних підрозділів та успішного гасіння пожару.
Головні можливі причини виникнення пожежі у приміщенні відділу такі:
несправна електропровідка;
використання саморобних електропобутових пристроїв (електронагрівачі, електропечі, ТЕНи);
попадання вологи на працюючі електроагрегати;
залишення без нагляду увімкнутих комп’ютерів, обчислювальної техніки та інших електроприладів.
В приміщенні фінансового управління є система пожежної сигналізації. У приміщенні є теплові та димові сповіщувачі.
Дія теплових автоматичних пожежних сповіщувачів заснована на зміні властивостей їх чутливих елементів при зміні температури у приміщенні. Крім того, у кожному відділі знаходяться по одному вуглекислотному вогнегаснику. Засоби пожежогасіння розташовують згідно з вимогами "Правил пожежної безпеки в Україні".
Для ліквідації пожежі на початковій стадії в приміщенні підприємства знаходиться 4 вуглекислотних вогнегасника типу ОУ-5, також будинок обладнаний пожежним гідрантом, до якого є пожежні рукава довжиною 10 м.
У коридорі приміщення розташована схема евакуації людей при пожежі. Шляхи евакуації з відділу відповідають правилам пожежної безпеки. У будинку є два виходи, ширина коридору 2 м, ширина сходів 1,8 м, які постійно утримуються вільними, двері на шляху евакуації відчиняються в напрямку виходу. Максимальна відстань від найбільш віддаленого місця в управлінні до евакуаційного виходу складає 36,3 м, що відповідає встановленій нормі.
В приміщенні фінансового управління та в бюджетному відділі горючі речовини не зберігаються.
Заходи, що направлені на попередження виникнення пожежі:
видання розпорядження по управлінню про призначення осіб, що відповідальні за:
пожежну безпеку приміщення відділів;
технічний стан та несправність первинних засобів пожежегасіння та засобів пожежного зв’язку та сигналізації;
порядок огляду та закриття приміщень після закінчення робочого дня;
щорічне проведення повторних протипожежних інструктажів;
розробка інструктажів стосовно заходів пожежної безпеки;
щорічне проведення занять за програмою пожежно-технічного мінімуму з особами, що відповідальні за пожежну безпеку.
Згідно з Законом України «Про пожежну безпеку» забезпечення пожежної безпеки підприємств, установ, організацій покладається на їх керівника та уповноваженими керівниками осіб, якщо інше не передбачено відповідальним договором.
Відповідальність за пожежну безпеку, виконання протипожежних заходів і додержання правил пожежної безпеки працівниками, правильне утримання пожежного інвентаря покладається на керівника фінансового управління.
4.3 Розробка заходів з охорони праці. Розрахунок шляхів і часу евакуації людей із бюджетного відділу фінансового управління
Бюджетний відділ управління знаходиться на шостому поверсі. Категорія виробництва Д. Ступінь вогнестійкості будинку 2. Максимальна відстань від найбільш віддаленого місця у відділі до евакуаційного виходу складає 36,3 м (додаток 15), що відповідає встановленій нормі.
Для розрахунку весь шлях руху потоку розділимо на 7 ділянок довжиною Li і шириною di , де i – окремі ділянки шляху. Зведемо ці дані в табл. 4.2.
Таблиця 4.2.
| № ділянки шляху | Ділянка руху людського потоку | Довжина, Li, м |
Ширина, di,, м |
| 1 | Прохід між робочими місцями в приміщенні відділу | 6,4 | 1,0 |
| 2 | Дверний отвір | 2,5 | 1,5 |
| 3 | Коридор-хол | 9,2 | 2,0 |
| 4 | Тамбур | 4,1 | 2,1 |
| 5 | Дверний отвір | 2,5 | 1,9 |
| 6 | Сходи вниз | 36,3 | 1,8 |
| 7 | Дверний отвір | 2,5 | 2,8 |
Необхідно визначити розрахунковий час евакуації людей (Трозр) як суму часу руху людського потоку по кожній ділянці шляху.
Рішення.
Швидкість руху людського потоку на першій ділянці шляху визначається в залежності від щільності людського потоку Di
 чол/м2 ,
де N1 – число людей у бюджетному відділі,
f – середня площа горизонтальної проекції людини, м2 (у зимовий час f=0,125 м2, у літню пору f=0,1 м2) приймаємо f=0,125 м2,
L1=6,4 м – довжина першої ділянки шляху, м,
d1=1,0 м – ширина першої ділянки шляху, м.
D1= 7*0.1/6.4*1.0=0.7/6.4=0.11 чол/м*2
За отриманим значенням D1 згідно з додатком 16 визначаємо швидкість руху людського потоку V1 (м/хв) й інтенсивність руху людського потоку q1 (м/хв). Одержуємо V1 = 79 м/хв, q1=8 м/хв.
Підрахуємо час руху людського потоку на першій ділянці:
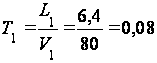 хв.
Швидкість руху людського потоку на наступних ділянках шляху приймаємо відповідно до таблиці 5.3 у залежності від інтенсивності руху людського потоку по кожному з ділянок шляху, що визначається за формулою:
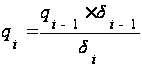 ,
де di, di – 1 –ширина розглянутої i-ї і попередньої (i – 1)-ї ділянок шляху в м,
qi, qi-1 – інтенсивності руху людського потоку на розглянутій i-й і попередній (i – 1)-й ділянках шляху в м/хв.
У даному випадку друга ділянка шляху – дверний отвір, тоді
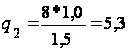 м/хв
За додатком 16 знаходимо V2=80 м/хв.
Швидкість руху по другій ділянці (дверний отвір):
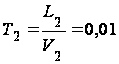 0,03 хв
Дані розрахунків зведені в таблицю 4.3.
Таблиця 4.3
-
№ ділянки шляху Інтенсивність руху qi, м/хв Швидкість руху Vi, м/хв Час руху, Ті 1 2 3 4 1 8 80 0,08 2 5,3 80 0,03 3 4 100 0,09 4 3,8 100 0,04 5 4,2 100 0,03 6 4,4 100 0,36 7 2,8 100 0,02
Розрахунковий час евакуації людей визначаємо як суму часу руху людського потоку по кожній ділянці шляху:
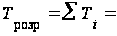 0,08+0,03+0,09+0,04+0,03+0,36+0,02=0,65
хв
Для забезпечення евакуації людей із приміщення і будинку розрахунковий час евакуації Трозр не повинен бути більше необхідного часу евакуації, тобто Трозр Ј Тнеобх. Так як будинок, у якому знаходиться кредитний відділ, відноситься до категорії Д за пожежонебезпекою, то необхідний час евакуації не обмежується ( за методичними рекомендаціями Додаток 17).
Висновок
За результатами проведеного дослідження можна зробити такі узагальнені висновки:
Місцеві бюджети - це важлива фінансова категорія, основу якої становить система фінансових відносин, що складається між місцевими та державним бюджетами, а також усередині сукупності місцевих бюджетів. Місцеві бюджети є головним каналом доведення до населення кінцевих результатів суспільного виробництва, спрямованих на суспільне споживання. Саме через них суспільні фонди споживання розподіляються в територіальному розрізах, тобто між окремими адміністративно-територіальними одиницями і соціальними групами населення.
Практичне дослідження процесу формування місцевих бюджетів в Харківській області довело, що на сьогоднішній день місцеві органи влади на недостатньому рівні володіють фінансовими ресурсами для організації управління економікою і соціальною сферою на своєму рівні. Це обумовлено такими обставинами:
- високим рівнем концентрації фінансових ресурсів у державному бюджеті країни, що знижує значення регіональних і місцевих бюджетів у вирішенні життєво важливих для населення задач;
- домінуючою роллю регулюючих доходів у структурі надходжень коштів до місцевого бюджету і низькою часткою закріплених за територіями податкових платежів;
- тенденцією встановлення видатків униз по бюджетній системі без відповідного підкріплення дохідними джерелами, що призводить до дотаційності багатьох, раніше збалансованих місцевих бюджетів.
Результати дослідження підтвердили, що потребує суттєвого удосконалення розподіл податкових надходжень між центром і регіонами, переведення на власну доходну базу бюджетів місцевого самоврядування, удосконалення порядку закріплення за ними дохідних джерел на постійній основі. Слід забезпечити запровадження державних соціальних стандартів видатків, удосконалення практики надання трансфертів із Державного
бюджету України на основі об'єктивних критеріїв, неухильне дотримання принципу збалансованості місцевих бюджетів.
Нові механізми міжбюджетних відносин мають передбачати поступове вирівнювання забезпеченості адміністративно-територіальних одиниць бюджетними коштами при одночасному створенні стимулів для місцевих органів влади і самоврядування до раціоналізації показників місцевих бюджетів та нарощування їх дохідної бази.
Основою вирішення фінансових, у тому числі бюджетних проблем держави, головною передумовою соціальної та структурно-інноваційної переорієнтації економіки є першочергове зміцнення фінансів суб'єктів господарювання всіх форм власності. Без цього будь-які дії правового, економічного чи адміністративного характеру бажаного результату не дадуть.
Важливим кроком у бюджетній політиці має стати істотне зниження податкового тиску, посилення захисту платників податків, максимальне спрощення процедури оподаткування, запровадження податкових стимулів інноваційної діяльності та накопичення капіталу.
Місцева влада часто постає перед необхідністю робити непростий вибір місцевих податків, цілей, на які будуть спрямовані її видатки, та методів управління і стимулювання процесів економічного розвитку. З цієї причини фінансування і формування бюджету місцевої влади є однією з найважливіших сфер державних фінансів, і тому потребує свого подальшого дослідження та пошуку нових підходів до реформування.
Інтегрування України в європейські структури потребує вироблення та реалізації нової моделі взаємовідносин з регіонами, яка б сприяла створенню умов для динамічного, збалансованого розвитку територій, усунення основних регіональних диспропорцій. Бюджетна політика держави у цьому напрямі має забезпечити:
- формування оптимальної високоефективної структури господарства регіонів, яка б гарантувала їх комплексний розвиток;
- запровадження системи стратегічного бюджетного планування та фінансового вирівнювання з застосуванням об'єктивних критеріїв, гарантованих державою соціальних стандартів, нормативів мінімальної бюджетної забезпеченості, законодавчо визначеного переліку завдань місцевого значення;
- вирішення спільних регіональних та міжрегіональних проблем шляхом об'єднання фінансових ресурсів місцевих органів виконавчої влади та органів місцевого самоврядування з розширенням повноважень місцевих органів виконавчої влади й місцевого самоврядування.
Список використаних джерел
1. Конституція України: Прийнята на п'ятій сесії Верховної Ради України 28 черв. 1996 р. - К.: Преса України, 1997. - 80 с.
2. Бюджетний кодекс України від 21 червня 2001 року. - К.; Атіка, 2001. -80 с.
3. Закон України «Про місцеве самоврядування в Україні» від 21 травня 1997 р. // Відомості Верховної Ради України. - 1997. - №24. - С. 379-429.
4. Закон України „Про місцеве самоврядування в Україні”. 27.05.97р. //Урядовий кур’єр.– 1997.– №107–108.– С. 11–20.
5. Закон України «Про Державний бюджет України на 2004 рік» від 27 листопада 2003 р. //Урядовий кур'єр. -2003.-№228. -С. 5-12.
6. Закон України „Про бюджетну систему України”. 29.06.95р. із змінами від 2.02.97р. //Відомості Верховної Ради України.–1995.–26.–с.589– 611.
7. Закон України „Про систему оподаткування”. 18.02.97р. //Вісник податкової служби.– 1997.– №4.–С.2–6.
8. Закон України „Про оподаткування прибутку підприємств”. 22.05.97р. //Доходи і податки.– 1997.– №11– 12.– С. 3– 24.
9. Указ Президента України „Про основні напрями соціальної політики до 2004 р.” // Урядовий кур’єр. – 2000. – 31 трав.( № 20 ).- С.1.
10. Декрет Кабінету Міністрів України «Про місцеві податки і збори» від 20.05.1993 р. // Відомості Верховної Ради України. - 1993. -№30. -С. 783.
11. Постанова Кабінету Міністрів України від 29 грудня 2000 р. №1932 «Про затвердження Порядку розрахунку обсягу міжбюджетних трансфертів (дотацій вирівнювання, субвенцій та коштів, що передаються до бюджету вищого рівня) та нормативів відрахувань від загальнодержавних податків і зборів на 2001 рік»//Офіційний вісник України. -2001.-№1-2. -С. 137-186.
12. Постанова Кабінету Міністрів України від 5 вересня 2001 р. №1195 «Про затвердження Формули розподілу обсягу міжбюджетних трансфертів (дотацій вирівнювання та коштів, що передаються до державного бюджету) між державним бюджетом та місцевими бюджетами» // Офіційний вісник України. -2001. -№38. -С. 9-25.
13. Постанова Кабінету Міністрів України від 24 грудня 2003 р. № 1994 «Про затвердження методики розподілу обсягу міжбюджетних трансфертів між районним бюджетом та бюджетами міст районного значення, сіл, селищ».
14. Порядок казначейського обслуговування місцевих бюджетів. Затверджений наказом Державного казначейства України 4.11.2002 р. №205.
15. Аксенова Е. Бюджет и экономическая самостоятельность регионов // Мировая экономика и международные отношения. – 1992.- №5- С. 118-124.
16. Альвианськая Н.В. Местные бюджеты: понятие, механизм функционирования //Финансы.-1995.-№9.-С.9-11.
17. Бак Н.А. Регулювання міжбюджетних відносин як складова бюджетного регулювання // Фінанси України. - 2002. - №5. - С. 78-82.
18. Буковинський С.А. До питання про Бюджетний кодекс України // Фінанси України. -2003. -№4.-С. 3-13.
19. Буковинський С.А. Шляхи розвитку бюджетної системи України.// Фінанси України.-1998.-№9-С.3-8.
20. Буряк П.Ю. Міжбюджетні відносини та перспективи формування місцевих бюджетів // Фінанси України. - 2001. - №6. - С. 14-23.
21. Бутко М.П., Білокур К.О. Фінансові ресурси регіону в умовах ринкової трансформації // Фінанси України. - 1998. - №10. - С. 23-32.
22. Василик О.Д. Державні фінанси України: Навч. посібник.– К.: Вища школа, 1997.– 383 с.
23. Василик О.Д., Павлюк К.В. Бюджетна система України: Підручник – К.: Центр навчальної літератури, 2004.– 544 с.
24. Василик О.Д., Павлюк К.В. Державні фінанси України: Підручник. -К.:НЮС, 2002. -608 с.
25. Василик О.Д. Теорія фінансів: Підручник. - К.: НІОС. -2000. -416 с.
26. Василишен М.М. Формування місцевих бюджетів та обґрунтування міжбюджетних відносин // Фінанси України. - 2001. - №7. - С. 125-129.
27. Вишневський В.П., Рибак В.В. Місцеві податки і збори у ринковій економіці // Фінанси України. - 2001. -№1. -С. 11-20.
28. Вишняков С.В. Місцеві бюджети // Фінанси України. - 2001. -№10.-С. 11-16.
29. Галушко О.С. Формування державного та місцевих бюджетів в умовах трансформації економіки//Фінанси України. -2001.-№5.-С. 51-57.
30. Григораш Т.Ф. Фінансові чинники формування місцевих бюджетів // Фінанси України. - 2001. - №5. - С. 62-64.
31. Гушта О.В. Шляхи зміцнення бюджетів органів місцевого самоврядування // Фінанси України. - 2000. - №2. - С. 69-73.
32. Державні фінанси: Теорія і практика перехідного періоду в Центральній Європі / За редакцією Юрая Немеца – К.: Основи, 1998.-542 с.
33. Державні фінанси в транзитивній економіці: Навч. пос. / М.І.Ка-рлін, Л.М.Горбач, Л.Я.Новосад та ін.; За заг. ред. д.е.н., проф. М.І.Карліна -К.: Кондор, 2003.-220 с.
34. Державні фінанси: теорія і практика перехідного періоду в Центральній Європі: Пер. зангл. Ю.Немец(ред-).-К.: Основи, 1998.-542 с.
35. Долішний М.1. Актуальні проблеми формування регіональної політики в Україні//Регіональна економіка. - 1999.-№3. -С. 7-18.
36. Єпіфанов А.О., Сало І.В., Д’яконова І.І. Бюджет і фінансова політика України.– К.: Наукова думка, 1997.– 301с.
37. Європейська хартія місцевого самоврядування [переклад з англійської мови Є.М.Вишневського]. - Видавництво Ради Європи. -9 с.
38. Зайнятість та ринок праці: Міжвідомчий науковий збірник. – К., 2000, вип.. 12.
39. Загородній А.Г., Вознюк Г.Л., Смовженко Т.С. Фінансовий словник. - 2-ге видання, виправлене та доповнене. - Львів: Вид-во «Центр Європи», 1997.-576 с.
40. Зайчикова В.В. Формула фінансового вирівнювання: досвід зарубіжних країн та можливості його використання в Україні / Наукові праці НДФІ. Вип. 7. - 1999. - С. 39-47.
41. Каун О.Б. Концептуальні засади формування міжбюджетних відносин в Україні// Фінанси України. -2001. -№6. - С. 31-38.
42. Кириленко О.П. Місцеві бюджети України (історія, теорія, практика). - К.: НЇОС, 2000. - 384 с.
43. Кириленко О.П. Місцеві бюджети України у 2001 році: нові підходи//Підприємництво, господарство і право. -2001. - №6. - С. 7-10.
44. Кириленко О.П. Проблеми реформування міжбюджетних відносин в Україні // Підприємництво, господарство і право. -2001.-№11. -С. 78-80.
45. Кириленко О.П. Фінансова незалежність місцевого самоврядування // Фінанси України. - 2001. - №1. - С. 34-39.
46. Кириленко О.П. Формування інституту місцевих фінансів і місцеві бюджети України / Наукові записки Тернопільського державного педагогічного університету імені Володимира Гнатюка. Серія «Економіка». - 2001. - №8.-С. 76-81.
47. Коваленко Л.О. Управління бюджетними ресурсами регіону // Фінанси України.-2002.-№12. - С. 51-54.
48. Кондратюк С.Я., Борисенко В.М. Становлення і розвиток казначейської системи в Україні//Фінанси України. -2003. -№7. -С. 17-26.
49. Концепція державної регіональної політики, затверджена Указом Президента України від 25 травня 2001 року №341/ 2001.
50. Корчинський В.Є., Колодій СЮ. Реалізація принципів вирівнювання та економічної ефективності при організації міжбюджетних відносин // Фінанси України. - 2004. - №2. - С. 84-93.
51. Кравченко В.І. Концептуальні засади реформи міжбюджетних взаємовідносин в Україні/Наукові праці НДФІ. - 1999. -№7. -С. 3-Ю.
52. Кравченко B.I. Місцеві податки і збори та проблеми зміцнення фінансів місцевих органів влади в Україні / 36. наук, праць НДФ1 при Міністерстві фінансів України. - 1995. - Вип. 1. -С. 48-62.
53. Кравченко В.І. Місцеві фінанси України: Навч. пос. - К.: Т-во «Знання», КОО, 1999. - 487 с.
54. Кравченко В.І. Фінанси місцевого самоврядування України: проблеми становлення (1989-2001). - К.: Видавничий дім «KM Academia», 2001.-460 с.
55. Криниця CO. Зміцнення фінансової бази місцевого та регіонального самоврядування //Фінанси України. - 1998, -№2. -С. 38-47.
56. Кульчинський М.В. Проблеми бюджетного реформування в Україні // Фінанси України. - 2002. - №7. - С. 25-29.
57. Кульчинський М.І. Роль міжбюджетних відносин у стимулюванні розвитку регіонів України// Фінанси України. -2000. -№3. - С. 87-91.
58. Кульчинський М.І. Місцеві бюджети і механізм їх формування // Фінанси України. - 2001. - №9. - С. 98-104.
59. Лагутін В., Каун О. Міжбюджетні відносини: основні принципи і напрями реформування // Збірник наукових праць Українського фінансово-економічного інституту. - 1999. -№3.-С. 96-99.
60. Лилик О.Я. Міжбюджетні відносини в економічній системі держави // Фінанси України. - 2002. - №6. - С. 30-35.
61. Луніна І. Місцеві бюджети України: пошук нових підходів до впровадження реформ // Економіка України. – 1998. - № 3 – С. 31-41.
62. Луніна І. Бюджетний кодекс України і реалії міжбюджетних відносин // Економіст. - 2000. - №10. - С. 32-36.
63. Луніна І. Державні фінанси України у перехідний період. -Харків: Форт, 2000. - 296 с.
64. Луніна І. Шляхи реформування міжбюджетних відносин в Україні / Збірник наукових праць Українського фінансово-економічного інституту. -1999.-№3.-С. 100-103.
65. Ляшенко Ю.І. Місцеве оподаткування в системі фінансової діяльності держави//Фінанси України. - 1998. - №6.-С. 104-107.
66. Макуха В.О., Татарчук В.П. Методичні основи організації випуску муніципальних позик в Україні//Фінанси України. - 1996. -№1.-С. 50-62.
67. Мельник П.В. Науково-практичний коментар Бюджетного Кодексу України – К.: Юрінком інтер, 2003.-С.407.
68. Мельниченко В., Присяжна Л. Співвідношення загальнодержавних і місцевих податків: зарубіжний досвід в контексті українських реалій. //Фінанси України.– 1996.– №51.– С.10.
69. Місцеві бюджети. Навча.-метод.посіб./Укладачі М.К.Вишневська, В.Ф.Золотарьов, Г.С.Пронькіна /- Х.: Вид-во ХарРІ НАДУ”магістр”,2004.- 336 с.
70. Місцеві фінанси: Навч.-метод, посібник для самост. вивч. дисц. / М.А.Гапонюк, В.П.Яцюта, А.Є.Буряченко, А.А.Славкова. - К.: КНЕУ, 2002.-184 с.
71. Мітюков І.О. Державний бюджет України і бюджетна політика в 1998 році // Фінанси України. – 1998. - № 3 – С. 26-36.
72. Мошенець О.С. Міжбюджетні відносини як інструмент активізації регіонального розвитку // Фінанси України. -2001.-№12. - С. 48-49.
73. Ніколаєв В.П. Зміцнення фінансового стану комунальної галузі // Фінанси України. -2003.- №6. -С. 75-81.
74. Огонь Ц. Податкова політика і доходи бюджетів // Фінанси України. – 1997. - № 5. – С. 74-85.
75. Опарін В.М. фінанси (загальна теорія): Навч. Посіб. – К.; КНЕУ, 1999. – 164 с.
76. Організаційно-економічний механізм розвитку регіону: трансформаційні процеси та їх інституційне забезпечення: Монографія / Кол. авт.; За ред. д.е.н., проф. А.Ф.Мельник. - Тернопіль: Економічна думка, 2003. - 608 с.
77. Павлюк К.В. Місцеві бюджети і міжбюджетні відносини // Фінанси України. – 1996. - № 6 С. 24 – 37.
78. Павлюк К.В. Організація виконання державного бюджету // Фінанси України. – 1996. - № 3. – С. 37-45.
79. Павлюк К.В. Концептуальні основи фінансової незалежності місцевого самоврядування // Фінанси України, - 1997. - №7. - С. 36-44.
80. Павлюк К.В. Проблеми формування бюджету розвитку // Фінанси України. - 2000. - №1. - С. 59-65.
81. Павлюк К.В. Фінансові ресурси держави.- К.: НІОС, 1998. – 173 с.
82. Падалка В.М., Красноступ Н.І., Кропивка В.І. Економетричне прогнозування бюджетних надходжень // Фінанси України. - 2002. - №10. -С. 89-98.
83. Пансков В.Г. Налоговые проблемы местных финансов //Финансы.-1995.-№10.-С.15-18.
84. Покась В.І. Формування основ фінансової автономії місцевого самоврядування // Фінанси України. - 2000. - №8. - С. 74-80.
85. Полозенко Д.В., Глущенко Ю.А. Міжбюджетні взаємовідносини і регіональні інтереси//Фінанси України.-2000. -№П.-С. 3-7.
86. Поляк Г.Б. Финансы местных Советов.– М.: Финансы и статистика, 1991.– 152с.
87. Сидорець О.В, Деякі аспекти фінансового вирівнювання соціально-економічного розвитку регіонів // Фінанси України. - 2001. - №9. - С. 105-110.
88. Сиротяк P.M. Вартісна оцінка муніципальної (державної) власності // Фінанси України. - 1999. -№1. - С. 107-110.
89. Слухай С.В. Особливості фінансової підтримки місцевих бюджетів // Фінанси України. - 2002. -