Оценка финансового состояния предприятия
Министерство сельского хозяйства РФ
Федеральное государственное образовательное учреждение
высшего профессионального образования
Уральская государственная сельскохозяйственная академия
Факультет заочного обучения
КОНТРОЛЬНАЯ РАБОТА
по дисциплине «Финансовый менеджмент»
по предприятию: ООО «А-Строй»
Выполнили :Тункина Э. А.,
Емашева О. В.
студенты группы НС-615 ЭС
Проверила: ГридневаН. Г.
Нижние Серги, 2010г.
1. Анализ финансового состояния предприятия
Одним из важнейших условий успешного управления финансами предприятия является анализ его финансового состояния. Финансовый анализ выполняется различными специалистами с различными целями.
Финансовое состояние организации зависит от результатов его производственной, коммерческой и финансовой деятельности. Оно может быть устойчивым, неустойчивым и кризисным. Способность организации своевременно производить платежи, финансировать свою деятельность на расширенной основе свидетельствует о его хорошем финансовом состоянии.
Устойчивое финансовое положение является необходимым условием эффективной деятельности организации, так как от обеспеченности и рациональности использования финансовых ресурсов зависят своевременность и полнота погашения обязательств поставщикам, банкам, бюджету, работникам и т.п.
Финансовое состояние – комплексное понятие, которое зависит от многих факторов и характеризуется системой показателей, отражающих наличие и размещение средств, реальные и потенциальные финансовые возможности.
Основной целью проведения анализа финансового состояния организации является оценка ее доходности, рентабельности, платежеспособности для своевременного выявления и устранения недостатков в финансовой деятельности.
Структуру баланса и динамику финансового состояния предприятия рекомендуют исследовать при помощи сравнительного аналитического баланса. Этот баланс можно получить из исходного бухгалтерского баланса путем объединения отдельных статей и дополнения их расчетом относительных показателей для оценки финансового состояния предприятия.
Аналитический баланс ООО «А-Строй» представлен в приложении. Итоговые показатели аналитического баланса ООО «А-Строй» представлены в таблице 1.
Таблица 1 – Итоговые показатели аналитического баланса ООО «А-Строй»
| Наименование статей | Абсолютные величины, млн. р. | Относительные величины, % | ||||||
| 01.01.2009 | 01.01.2010 | Изменение | 01.01.2009 | 01.01.2010 | Изменение | В процентах к величине на начало года | В процентах к изменению итога баланса | |
| I ВНЕОБОРОТНЫЕ АКТИВЫ | 946 | 1975 | 1029 | 59 | 68 | 9 | 109 | 98 |
| II ОБОРОТНЫЕ АКТИВЫ | 647 | 910 | 263 | 41 | 32 | -9 | 41 | 25 |
| БАЛАHС | 1593 | 2885 | 1292 | 100 | 100 | 0 | 81 | 122 |
| III КАПИТАЛ И РЕЗЕРВЫ | 477 | 730 | 253 | 30 | 25 | -5 | 53 | 24 |
| IV ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | 655 | 1375 | 720 | 41 | 48 | 7 | 110 | 68 |
| V КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | 461 | 780 | 319 | 29 | 27 | -2 | 69 | 30 |
| БАЛАHС | 1593 | 2885 | 1292 | 100 | 100 | 0 | 81 | 122 |
| Итого заемных средств | 1116 | 2155 | 1039 | 70 | 75 | 5 | 93 | 98 |
| Величина собственных средств в обороте | -469 | -180 | 289 | -29 | -6 | 23 | -62 | 27 |
| Чистые активы | 186 | 728 | 542 | 12 | 25 | 14 | 291 | 51 |
Абсолютное отклонение внеоборотных активов составило 1029 млн. р., а относительное 109 %. Внеоборотные активы занимают в структуре баланса на начало года 59 %, а на конец года 68 %. Доля изменения к концу года составила 9 %, а доля изменения в общей сумме изменения актива составила 98 %.
Абсолютное отклонение оборотных активов составило 263 млн. р., а относительное 41 %. Оборотные активы занимают в структуре баланса на начало года 41 %, а на конец года 32 %. Доля изменения к концу года составила -9 %, а доля изменения в общей сумме изменения актива составила 25 %.
Абсолютное отклонение капитала и резервов составило 253 млн. р., а относительное 53 %. Капитал и резервы занимают в структуре баланса на начало года 30 %, а на конец года 25 %. Доля изменения к концу года составила -5 %, а доля изменения в общей сумме изменения пассива составила 24 %.
Абсолютное отклонение долгосрочных обязательств составило 720 млн. р., а относительное 110 %. Долгосрочные обязательства занимают в структуре баланса на начало года 41 %, а на конец года 48 %. Доля изменения к концу года составила 7 %, а доля изменения в общей сумме изменения пассива составила 68 %.
Абсолютное отклонение краткосрочных обязательств составило 319 млн. р., а относительное 69 %. Краткосрочные обязательства занимают в структуре баланса на начало года 29 %, а на конец года 27 %. Доля изменения к концу года составила -2 %, а доля изменения в общей сумме изменения пассива составила 30 % .
Итог баланса увеличился на 1292 млн. р. или 81 %.
Абсолютное отклонение заемного капитала составило 1039 млн. р., а относительное 93 %. Заёмный капитал занимает в структуре баланса на начало года 70 %, а на конец года 75 %. Доля изменения к концу года составила 5 %, а доля изменения в общей сумме изменения актива и пассива составила 98 %. Абсолютное отклонение величины собственных средств в обороте составило 289 млн. р., а относительное -62 %. Величина собственных средств в обороте занимает в структуре баланса на начало года -29 %, а на конец года -6 %. Доля изменения к концу года составила 23 %, а доля изменения в общей сумме изменения актива и пассива составила 27 %.
Абсолютное отклонение чистых активов составило 542 млн. р., а относительное 291 %. Чистые активы занимают в структуре баланса на начало года 12 %, а на конец года 25 %. Доля изменения к концу года составила 14 %, а доля изменения в общей сумме изменения актива и пассива составила 51 %. Темп прироста внеоборотных активов выше, чем темп прироста оборотных активов более чем в два раза, это отрицательная тенденция. На конец года заемный капитал превышает собственный в три раза. Это может свидетельствовать о расширении производственной базы или о неэффективной финансовой политике. Увеличение доли заемного капитала является признаком усиления финансовой неустойчивости организации и повышения степени ее финансовых рисков, перераспределения доходов от кредиторов к организации-должнику. Темп прироста заемного капитала значительно выше, чем темп прироста собственного капитала, что также является причиной снижения финансовой устойчивости предприятия.
Увеличение доли внеоборотных активов в структуре актива баланса превышает долю оборотных активов. Это приводит к отвлечении части текущих активов на кредитование потребителей и прочих дебиторов, что свидетельствует о фактической иммобилизации этой части оборотных средств из производственного процесса. Темп прироста кредиторской задолженности незначительно превышает темп прироста дебиторской, что в целом неплохо.
Показатели имущественного положения предприятия приведены в таблице 2..
Таблица 2. – Показатели имущественного положения предприятия ООО «А-Строй», 2009 г.
| Наименование показателя | На начало года | На конец года |
| Сумма хозяйственных средств, находящаяся в распоряжении организации, млн. р. | 1593,0 | 2885,0 |
| Доля активной части основных средств, % | 75,0 | 84,4 |
| Коэффициент износа основных средств, % | 36,3 | 19,3 |
| Коэффициент обновления, % | - | 48,5 |
| Коэффициент выбытия, % | 15,2 | - |
Сумма хозяйственных средств, находящихся в распоряжении организации, увеличилась почти в два раза, что свидетельствует о развитии хозяйственной деятельности. Положительной тенденцией является и увеличение доли активной части основных средств. Коэффициент износа основных средств не превышает 50 % и сокращается, что весьма не плохо. Коэффициент обновления и выбытия показывает, что почти половина основных средств была введена в этом году, а 15,2 % было списано.
Структура баланса является недостаточно удовлетворительной, что может говорить о возможной неплатежеспособности предприятия. Баланс является недостаточно ликвидным.
Самым простым и предварительным способом оценки финансовой устойчивости является построение неравенства с использованием трех статей баланса: итого по разделу «Капитал и резервы», итого по разделу «Внеоборотные активы», итого по разделу «Оборотные активы».
На начало отчетного периода (01.01.09 г.) имеем следующее неравенство: 647 > (477 ∙ 2 – 946), которое не соответствует норме. На конец отчетного периода (01.01.10 г.): 910 > (730 ∙ 2 – 1975),что также не соответствует норме. Таким образом, можно сделать предварительный вывод о достаточной финансовой неустойчивости ООО «А-Строй». Предприятие не сможет погасить краткосрочную задолженность, даже реализовав половину своего имущества.
Более точная и подробная оценка финансовой устойчивости предприятия может быть выполнена с помощью системы относительных показателей или финансовых коэффициентов. Оценка производится путем сравнения расчетных фактических значений коэффициентов с их нормативными ограничениями.
Фактические значения коэффициентов на начало и на конец года, рассчитанные по данным бухгалтерского баланса, и нормативные ограничения коэффициентов представлены в таблице 3.
Таблица 3 – Фактические и нормативные значения коэффициентов финансовой устойчивости предприятия ООО «А-Строй» , 2007-2009 гг
| Наименование показателя | Значение коэффициентов | Изменение (+,-) | Нормативные ограничения величины коэффициентов | |||
| 2007 | 2008 | 2009 | 2008 к 2007 | 2009 к 2008 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Коэффициент финансовой неустойчивости, или коэффициент капитализации, (U1) | 0,21 | 2,34 | 2,95 | 2,13 | 0,62 | U1 ≤ 0,25 |
| Коэффициент обеспеченности собственными оборотными средствами (U2) | -0,72 | -1,37 | -1,37 | -0,64 | 0,00 |
Нормативное значение U ≥ 0,15 Оптимальное значение U ≥ 0,5 |
| Коэффициент автономии, или коэффициент финансовой независимости, (U3) | 0,30 | 0,25 | 0,25 | -0,05 | 0,0 | U3 = 0,4 - 0,6 |
| Коэффициент соотношения собственных и привлеченных средств, или коэффициент финансирования, (U4) | 1,03 | 0,94 | 0,34 | -0,10 | -0,60 |
1. Нормативное значение U4 ≥ 0,75 2. Оптимальное значение U4 = 1,5 |
| Коэффициент финансовой устойчивости, или долгосрочной финансовой независимости, (U5) | 0,89 | 0,87 | 0,73 | -0,02 | -0,14 | Нормативное значение U5 ≥ 0,6 |
Коэффициент капитализации не соответствует нормативному ограничению (U1≤0,25). Он показывает, что на рубль собственных средств на конец 2009 г. приходится 2,94 р. заемных.
Коэффициент обеспечения собственными источниками финансирования также не соответствует нормативному ограничению (U2≥0,15). На конец 2009 г. U2 = -1,37, это значит что оборотные активы полностью финансируются за счет заемных средств.
Коэффициент финансовой независимости ниже нормативного ограничения (U3 =0,4 – 0,6). Показывает, что 25 % собственных средств содержится в общей сумме источников финансирования
Коэффициент финансирования ниже нормативного значения U4 =0,34 и показывает, что 34 % деятельности предприятия финансируется за счет собственных источников финансирования
Коэффициент финансовой устойчивости за весь период соответствует нормативному ограничению (U5 ≥0,6). Показывает, что на конец 2009 г. 73 % актива финансируется за счет устойчивых источников финансирования.
Таким образом, все коэффициенты, кроме коэффициента долгосрочной финансовой независимости, ниже нормативных значений, это свидетельствует о высокой доли заемных средств в структуре баланса. Удовлетворительные значения коэффициента финансовой устойчивости стали возможными благодаря финансированию деятельности предприятия из устойчивых источников финансирования, а именно за счет собственного капитала и долгосрочного кредитования.
Оценка рентабельности
Рассмотрим несколько показателей рентабельности в таблице 4.
Таблица 4 – Показатели рентабельности, 2007-2009 гг.
| Наименование показателя | Значения показателей | Темпы роста, % | |||
| 2007 | 2008 | 2009 | 2008/2007 | 2009/2008 | |
| Рентабельность совокупного капитала (активов), % | 12,27 | 2,39 | 11,61 | 19,44 | 486,70 |
| Рентабельность продаж, % | -27,20 | -8,89 | -2,83 | 125,15 | 106,65 |
| Рентабельность продукции, % | -21,52 | -8,38 | 2,92 | 116,75 | 112,33 |
Рентабельность затрат за 2007-2008 гг. имеет отрицательные значения, однако в 2009 г. она составила 2,92 %. Самый низкий уровень рентабельности в 2007 г. Рентабельность продаж имеет отрицательные значения в течение трех лет, однако этот показатель постоянно растет, что свидетельствует об увеличении прибыльности продукции. Рентабельность же активов имеет положительные значения, что говорит об эффективном их использовании, т.е. рентабельная деятельность предприятия обусловлена, в первую очередь, операциями с недвижимостью. Однако этот показатель имеет тенденцию к снижению, а показатели рентабельности продукции к росту. Это может указывать о расширении производства, применении ранее не используемых самим предприятием производственных мощностей и приобретении новых. В целом показатели рентабельности намного ниже, чем в среднем по отрасли (8-10%). Предприятие работает не достаточно эффективно.
2.Анализ денежного потока
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности. Чем больше величина прибыли и выше уровень рентабельности, тем эффективнее функционирует предприятие, тем устойчивее его финансовое состояние. Поэтому поиск резервов увеличения прибыли и рентабельности – одна из основных задач в любой сфере бизнеса.
Общий финансовый результат предприятия за отчетный период отражается в отчетности в развернутом виде и представляет собой алгебраическую сумму прибыли (убытка) от реализации продукции (работ, услуг); реализации основных средств, нематериальных активов и иного имущества и результата от другой финансовой деятельности; прочих внереализационных операций.
Динамика показателей прибыли представлена в таблице 5.
Таблица 5 – Динамика показателей прибыли, 2007-2009 гг
| Наименование показателей | 2007 | 2008 | 2009 | 2008/2007 | 2009/2008 | ||
| +/- | % | +/- | % | ||||
| I. Доходы и расходы по видам деятельности | |||||||
| Выручка от реализации товаров, продукции, работ, услуг (за вычетом налогов и сборов, включаемых в выручку) | 237 | 645 | 4896 | 408 | 272,2 | 4251 | 759,1 |
| Валовая прибыль | 40 | 79 | 139 | 39 | 197,5 | 60 | 175,9 |
| Прибыль (убыток) от реализации товаров, продукции, работ, услуг | -65 | -59 | 139 | 6 | 110,1 | 198 | 335,6 |
| II. Операционные доходы и расходы | |||||||
| Операционные доходы (за вычетом налогов и сборов, включаемых в операционные доходы) | 164 | 167 | 238 | 3 | 101,8 | 71 | 142,5 |
| Операционные расходы | 8 | 19 | 21 | 11 | 237,5 | 2 | 110,5 |
| Прибыль (убыток) от операционных доходов и расходов | 156 | 148 | 217 | -8 | 94,9 | 69 | 146,6 |
| III. Внереализационные доходы и расходы | |||||||
| Внереализационные доходы | 0 | 0 | 72 | 0 | - | 72 | - |
| Внереализационные расходы | 25 | 51 | 168 | 26 | 204,0 | 117 | 329,4 |
| Прибыль (убыток) от внереализационных доходов и расходов | -25 | -51 | -96 | -26 | 49,0 | -45 | 53,1 |
| Прибыль (убыток) | 66 | 38 | 260 | -28 | 57,6 | 222 | 684,2 |
| Прибыль (убыток) до налогообложения | 66 | 38 | 260 | -28 | 57,6 | 222 | 684,2 |
| Чистая прибыль (убыток) | 42 | 32 | 190 | -10 | 76,2 | 158 | 593,8 |
В 2008 г. общий финансовый результат уменьшился на 28 млн. р., однако прибыль от реализации работ, услуг, продукции и валовая прибыль увеличились соответственно на 6 и 39 млн. р. Уменьшение прибыли в большей мере связано с увеличением операционных и внереализационных расходов, а как следствие уменьшением прибыли от операционной и внереализационной деятельности. Это повлекло за собой и уменьшение чистой прибыли, остающейся в распоряжении предприятия. В 2009 г. выручка от реализации увеличилась почти в восемь раз, а это в свою очередь, позволило получить прибыль от реализации, которая составила 139 млн. р.
Изменения в структуре прибыли за исследуемый период характеризуются данными таблицы 6.
Таблица 6 – Структура прибыли предприятия и ее использование, 2007 2009 гг.
| Наименование показателей | Удельный вес, % | ||
| 2007 | 2008 | 2009 | |
| 1 Прибыль (убыток) отчетного периода | 100,0 | 100,0 | 100,0 |
| 1.1 Прибыль (убыток) от реализации | -98,5 | -155,3 | 53,5 |
| 1.2 Прибыль (убыток) от операционных доходов и расходов | 236,4 | 389,5 | 83,5 |
| 1.3 Прибыль (убыток) от внереализационных доходов и расходов | -37,9 | -134,2 | -36,9 |
| 2 Налоги и сборы, платежи и расходы, производимые из прибыли | 36,4 | 15,8 | 26,9 |
| 3 Нераспределенная прибыль (непокрытый убыток) | 63,6 | 84,2 | 73,1 |
| 4 Резервный фонд | - | - | - |
| 5 Фонды накопления | 63,6 | 84,2 | 73,1 |
| 6 Фонды потребления | - | - | - |
| 7 Резервы предстоящих расходов | - | - | - |
Наибольшую долю в составе прибыли на протяжении всего анализируемого периода занимает прибыль от операционных доходов и расходов и с каждым годом её удельный вес только увеличивается. Сохраняется тенденция увеличения доли убытка от внереализационных расходов в структуре общего финансового результата. Следует отметить, что в 2008 г. уменьшилась налоговая нагрузка на прибыль с 36,4 % до 15,8 %, а в 2009 г. она снова выросла до 26,9 %, в результате в 2009 г. уменьшилась доля чистой прибыли, оставшейся в распоряжении предприятия, однако абсолютный размер чистой прибыли в этом году вырос почти в шесть раз.
Финансирование предприятия
За исследуемый период (2007-2009 гг.) объем выполненных работ вырос в 16 раз, выручка от реализации в 7,6 раз, затраты на рубль реализованной продукции сократились в 0,24 раза, а чистая прибыль выросла в пять раз. В 2009 г. по сравнению с 2007 г. среднесписочная численность работающих выросла в 2,2 раза, также увеличилась выработка на одного работающего в 7,3 раза и среднемесячная заработная плата в 4,2 раза. Рентабельность продукции на конец 2009 г. составила 2,92 %.
За текущий период внеоборотные активы преобладают в составе и структуре активов ООО «А-Строй». Наблюдается их значительный абсолютный рост, удельный вес внеоборотных активов в общей сумме средств увеличился. Заемные средства превышают собственные в три раза. Это привело к финансово неустойчивому положению предприятия в конце года. Половину (48 %) заемного капитала составляют устойчивые источники финансирования. Абсолютное увеличение краткосрочной задолженности указывает на расширение использования предприятием кредитования непосредственными участниками рынка.
Производственный потенциал предприятия увеличился в отчётном году на 198 %, это связано с расширением объемов производственной деятельности.
Предприятие недостаточно ликвидно, так как большинство показателей ликвидности ниже минимального безопасного уровня.
Отрицательное значение коэффициента обеспеченности собственных оборотных средств показывает нехватку собственных средств в обороте. А вот анализ показателей деловой активности показывает ускорение оборачиваемости ресурсов предприятия к концу 2009 г. и увеличение эффективности их использования.
Одной из основных частей управляющей подсистемы является организационная структура управления финансами предприятия. Организационная структура управления финансовой деятельностью на ООО «А-Строй» представлена на рисунке 1.
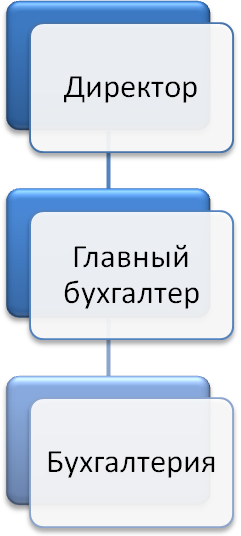
Рисунок 1 – Организационная структура управления финансовой деятельностью на ООО «А-Строй»
На ООО «А-Строй» не существует отдельного структурного подразделения, которое занималось бы управлением финансовой деятельностью. Функции финансового менеджера частично выполняет директор, а частично главный бухгалтер. Главный бухгалтер помимо руководства бухгалтерской работой осуществляет управление финансовыми ресурсами предприятия. Это обстоятельство отрицательно влияет на организацию финансовой работы. Опыт показывает, что органически вписать финансовую службу в службу главного бухгалтера практически невозможно. Должности главного бухгалтера и финансового управляющего нельзя совмещать одному человеку, так как эти должности требуют совершенно разных качеств.
Экономической работой на предприятии занимается экономист, который входит в состав производственно-технического отдела. Его работа сводится к нормированию оборотных средств и другой деятельности, не связанной с финансовым анализом, прогнозированием и планированием.
Согласно штатному расписанию предприятия ООО «А-Строй» бухгалтерия включает четыре ставки. Перечень должностей работников бухгалтерии приведен в таблице 7.
Таблица 7 – Штатное расписание бухгалтерии
| Наименование должностей | Количество единиц |
| Главный бухгалтер | 1 |
| Заместитель главного бухгалтера | 1 |
| Бухгалтер | 2 |
| Итого | 4 |
Финансовая работа бухгалтерии в целом сводится к чисто оперативным задачам – оформлению расчетных и платежных документов, организации расчетов с другими предприятиями, бюджетом, банками, рабочими и служащими. Положение о бухгалтерии находится на стадии разработки, а положение о взаимодействии бухгалтерии с другими подразделениями вообще не разработано.
Большое значение для предприятия должна иметь квалификация работников, занимающихся финансовыми вопросами. В бухгалтерии ООО «А-Строй» большинство персонала имеет, не соответствующее требованиям, предъявляемым типовыми должностными инструкциями по этим специальностям. Некомпетентность работников, занимающихся финансовыми вопросами приводит к принятию необоснованных решений, приносящий финансовый ущерб предприятию, а следовательно снижает эффективность управления его финансовыми ресурсами.
Первоочередное значение в управлении финансовыми ресурсами предприятия имеет методика финансовой работы. Основные методы финансовой работы, которые в обязательном порядке должны применяться на предприятии финансовое планирование, оперативная и контрольно-аналитическая работа. В наиболее общем виде направления финансовой работы на предприятии должны быть структурированы следующим образом:
общий финансовый анализ и планирование;
обеспечение предприятия финансовыми ресурсами (управление источниками средств);
распределение финансовых ресурсов (инновационная политика).
На предприятии ООО «А-Строй» работа не ведется ни по одному из этих направлений. Так, не осуществляется общая оценка величины и состава ресурсов, необходимых для поддержания достигнутого экономического потенциала предприятия и расширения его деятельности, источников дополнительного финансирования. Отсутствует система контроля за состоянием и эффективностью использования финансовых ресурсов.
В области управления источниками оборотных средств предприятия не проводятся такие необходимые мероприятия как оценка объема требуемых финансовых ресурсов, формы их представления (долгосрочный или краткосрочный кредит, денежная наличность), степени доступности и времени представления заемных финансовых ресурсов, стоимости обладания данным видом ресурсов, риска ассоциируемого с данным источником средств.
Важным фактором для повышения эффективности финансовых ресурсов является обеспечение лиц, занимающихся финансовой работой, исчерпывающей информацией финансового характера, важнейшей частью которой является бухгалтерская отчетность. Бухгалтерская отчетность на предприятии принимает завершенный вид один раз в квартал. Эта практика обработки финансовой информации неприемлема для оперативного принятия финансовых решений.
Техническое обеспечение системы управления финансовыми ресурсами является самостоятельным и весьма важным ее элементом. Автоматизация бухгалтерского учета, основанная на безбумажной технологии, обуславливает значительное ускорение получения данных для принятия финансовых решений, а также ведет к экономии ресурсов, включаемых в условно постоянные издержки предприятия и, как следствие повышает прибыльность и рентабельность. Бухгалтерия со штатом в четыре единицы обеспечена одним компьютером, одним принтером. Не установлены необходимые для эффективной работы отдела прикладные программы, позволяющие автоматизировать учет, прогнозирование и планирование финансовых ресурсов. Компьютерная техника используется не эффективно, а зачастую и не по назначению в связи с низкой квалификацией специалистов в этой области. Главный бухгалтер не обладает навыками работы с компьютером.
Можно выделить несколько главных индикаторов, которые указывают на неотлаженность процессов и структур управления финансовыми потоками:
отсутствие финансовой службы как таковой;
неудовлетворительное распределение ответственности и полномочий;
невыполнение многих функций в рамках управленческого учета управление затратами, запасами, задолженностью покупателей, финансовыми рисками;
несовершенство документооборота, информационного и технического, в т.ч. компьютерного обеспечения;
отсутствие мотивации работников бухгалтерии;
отсутствие финансового планирования.
Итак, можно сделать вывод о достаточной неэффективности системы организации управления финансовыми ресурсами на предприятии ООО «А-Строй», что обусловлено отсутствие финансовой службы как таковой, несоответствием их квалификации новым рыночным требованиям, отсутствием проработанной методики финансовой работы, низким уровнем технической базы.
Хаос в управлении финансами – отсутствие сильной аналитической функции, ключевых элементов управленческого учета и планирования, нерациональный документооборот, неинформированность руководства, плохое управление денежными потоками влечет за собой такие негативные моменты, как большие объемы дебиторской и кредиторской задолженности, низкую рентабельность продукции, трудности со сбытом, высокую издержкоемкость, недостаток собственного оборотного капитала и пр. Общим итогом является ухудшение финансового состояния, нарастание финансовых трудностей – словом, нарастание потенциала банкротства.
Оценка состояния дебиторской задолженности
Оценка оборачиваемости является важнейшим элементом анализа эффективности, с которой предприятие распоряжается материально производственными запасами. Ускорение оборачиваемости сопровождается дополнительным вовлечением средств в оборот, а замедление отвлечением средств из хозяйственного оборота, их относительно более длительным омертвлением в запасах (иначе – иммобилизацией собственных оборотных средств). Кроме того, очевидно, что предприятие несет дополнительные затраты по хранению запасов, связанные не только со складскими расходами, но и с риском порчи и устаревания товара.
Коэффициент оборачиваемости дебиторской задолженности вычисляется как отношение выручки от реализации к средней за период величине дебиторской задолженности.
Период оборота дебиторской задолженности характеризует среднюю продолжительность отсрочки платежей, предоставляемых покупателям.
Управление дебиторской задолженностью предполагает, прежде всего, контроль за оборачиваемостью средств в расчетах. Ускорение оборачиваемости в динамике за ряд периодов рассматривается как положительная тенденция. Большое значение для сокращения сроков платежей имеют отбор потенциальных покупателей и определение условий оплаты товаров, предусматриваемых в контрактах. Отбор осуществляется с помощью неформальных критериев: соблюдение платежной дисциплины в прошлом, прогнозные финансовые возможности покупателя по оплате запрашиваемого им объема товаров, уровень текущей платежеспособности, уровень финансовой устойчивости, экономические и финансовые условия предприятия-продавца (затоваренность, степень нуждаемости в денежной наличности и т. п.)
Количественную оценку деловой активности могут дать различные показатели оборачиваемости, характеризующие эффективность использования материальных, трудовых и финансовых ресурсов. Далее рассмотрим наиболее часто используемые при анализе показатели оборачиваемости, рассчитанные для ООО «А-Строй» (таблица 8).
Таблица 8 – Показатели оборачиваемости ООО «А-Строй», 2007-2009 гг
| Показатели | Ед. измер. | 2007 г. | 2008 г. | 2009 г. |
| Оборачиваемость активов | 0,44 | 0,62 | 2,32 | |
| Оборачиваемость собственного капитала | 0,57 | 1,44 | 8,61 | |
| Оборачиваемость материальных запасов | 7,02 | 7,04 | 19,95 | |
| Период оборота материальных запасов | дн. | 51,97 | 51,85 | 18,30 |
| Оборачиваемость дебиторской задолженности | 1,48 | 2,41 | 11,26 | |
| Период оборота дебиторской задолженности | дн. | 246,64 | 151,17 | 32,41 |
| Оборачиваемость кредиторской задолженности | 2,03 | 2,40 | 8,36 | |
| Период оборота кредиторской задолженности | дн. | 180,21 | 151,99 | 43,65 |
| Продолжительность операционного цикла | дн. | 279,94 | 198,61 | 50,02 |
| Продолжительность финансового цикла | дн. | 99,73 | 46,62 | 6,37 |
| Фондоотдача основных средств | 0,94 | 1,11 | 3,56 |
Анализ оборачиваемости совокупного капитала и текущих активов показал улучшение использования оборотных активов предприятия на протяжении анализируемого периода.
На конец 2009 г. период оборота запасов, затрат в незавершенном производстве и готовой продукции на складе составил 18,30 дн. Тенденция уменьшения периода оборота материальных запасов является положительной.
В течение анализируемого времени произошло сокращение периода оборота дебиторской и кредиторской задолженностей (соответственно с 246,64 и 180,21 дн. в 2007 г. до 32,41 и 43,65 дн. в конце 2009 г.), что является положительной тенденцией, так как этот рост происходил на фоне увеличения объемов продаж. Количество дней оборота дебиторской задолженности в конце 2009 г. немного меньше количеству дней оборота кредиторской задолженности. Таким образом, та сумма денежных средств, которой предприятие кредитовало покупателей, немного меньше суммы средств, которой поставщики и подрядчики кредитуют предприятие. Такая схема приводит к потере ликвидности.
Положительной тенденцией является уменьшение операционного цикла до 50,02 дн. В отчетном периоде продолжительность финансового цикла снизилась с 99,73 дн. в 2007 г. до 6,37 дн. в конце 2009 г. Сокращение финансового цикла стало возможным за счет значительного сокращения периода дебиторской задолженности. Снижение данного показателя в динамике свидетельствует о снижающейся потребности предприятия в финансировании текущей производственной деятельности.
Улучшение оборачиваемости связано с тем, что в отчетном году происходил рост объемов производства и реализации работ, услуг, продукции. Это свидетельствует о достаточно эффективном управлении активами предприятия в 2009 г.
В отличие от производственных запасов и незавершенного производства, которые не могут быть резко изменены, дебиторская задолженность представляет собой весьма вариабельный и динамичный элемент оборотных средств, существенно зависящий от принятой в организации политики в отношении покупателей продукции. Поскольку дебиторская задолженность представляет собой обездвижение собственных оборотных средств, т.е. в принципе она не выгодна организации, то с очевидностью напрашивается вывод о ее максимально возможном сокращении. Дебиторская задолженность может быть сведена до минимума, тем не менее, этого не происходит по многим причинам, в том числе и по причине конкуренции.
С позиции возмещения стоимости поставленной продукции продажа может быть осуществлена одним из трех способов:
предоплата (товар оплачивается полностью или частично до передачи его продавцом);
оплата за наличный расчет (товар оплачивается полностью в момент передачи товара, т.е. происходит как бы обмен товара на деньги);
оплата в кредит (товар оплачивается через определенное время после его передачи покупателю).
В данный момент на ООО «А-Строй» управление дебиторской задолженностью ведется на бессистемной основе, поэтому я предлагаю разработать и внедрить политику управления дебиторской задолженностью.
Политика управления дебиторской задолженностью предприятия следующая:
1) Формирование принципов кредитной политики по отношению к покупателям продукции.
В процессе формирования принципов кредитной политики по отношению к покупателям продукции решаются два основных вопроса:
в каких формах осуществлять реализацию продукции в кредит;
какой тип кредитной политики следует избрать организации.
Реализация продукции в кредит будет осуществляться в форме товарного (коммерческого) и потребительского кредита.
В процессе выбора типа кредитной политики должны учитываться следующие основные факторы:
современная коммерческая и финансовая практика осуществления торговых операций;
общее состояние экономики, определяющее финансовые возможности покупателей, уровень их платежеспособности;
сложившаяся конъюнктура товарного рынка, состояние спроса на продукцию организации;
потенциальная способность предприятия наращивать объем производства продукции при расширении возможностей ее реализации за счет предоставления кредита;
правовые условия обеспечения взыскания дебиторской задолженности;
финансовые возможности предприятия в части отвлечения средств в дебиторскую задолженность;
финансовый менталитет собственников и менеджеров организации, их отношение к уровню допустимого риска в процессе осуществления хозяйственной деятельности.
Я предлагаю выбрать агрессивный тип кредитной политики, так как рентабельность продаж отрицательная и уровень прибыли невысокий, а при данном типе кредитной политики приоритетная целью является повышение рентабельности, т.е. максимизация дополнительной прибыли за счет расширения объема реализации товара в кредит, не считаясь с высоким уровнем кредитного риска. Механизмом реализации политики такого типа является распространение кредита на более рискованные группы покупателей продукции, увеличение периода предоставления кредита и его размера, снижение стоимости кредита до минимально допустимых размеров, предоставление покупателям возможности пролонгирования кредита.
2) Формирование системы кредитных условий.
В состав этих условий входят следующие элементы:
срок предоставления кредита (кредитный период);
размер предоставляемого кредита (кредитный лимит);
стоимость предоставления кредита (система ценовых скидок при осуществлении немедленных расчетов за приобретенную продукцию);
система штрафных санкций за просрочку исполнения обязательств покупателями.
Срок предоставления кредита (кредитный период) характеризует предельный период, на который покупателю предоставляется отсрочка платежа за реализованную продукцию. Увеличение срока предоставления кредита стимулирует объем реализации продукции (при прочих равных условиях), однако приводит в то же время к увеличению суммы финансовых средств, инвестируемых в дебиторскую задолженность, и увеличению продолжительности финансового и всего операционного цикла организации.
Учитывая существующую практику предоставления кредита, предлагаю установить кредитный период для потребительского кредита равным 30 дн., для коммерческого 60 дн.
Необходимо следить за тем, чтобы средняя оборачиваемость дебиторской задолженности была выше аналогичного показателя по кредиторской задолженности.
Размер предоставляемого кредита (кредитный лимит) характеризует максимальный предел суммы задолженности покупателя по предоставляемому товарному (коммерческому) или потребительскому кредиту. Он устанавливается с учетом типа осуществляемой кредитной политики (уровня приемлемого риска), планируемого объема реализации продукции на условиях отсрочки платежей, среднего объема сделок по реализации готовой продукции, финансового состояния организации — кредитора и других факторов. Кредитный лимит по коммерческому кредиту установим на уровне 3 000 000 р., а по потребительскому 1 000 000 р.
Стоимость предоставления кредита характеризуется системой ценовых скидок при осуществлении немедленных расчетов за приобретенную продукцию.
Рекомендую следующую систему скидок:
при полной предоплате предоставляется скидка в размере трех процентов от стоимости товара;
при частичной предоплате (более 50 % от стоимости отгруженной партии) скидка два процента, при оплате по факту отгрузки — скидка один процент;
при предоставлении рассрочки платежа на семь