Оценка финансового состояния предприятия
Система штрафных санкций за просрочку исполнения обязательств покупателями, формируемая в процессе разработки кредитных условий, должна предусматривать соответствующие пени, штрафы и неустойки. Размеры этих штрафных санкций должны полностью возмещать все финансовые потери организации-кредитора (потерю дохода, инфляционные потери, возмещение риска снижения уровня платежеспособности и другие).
Систему штрафных санкций должен разработать финансовый менеджер и они обязательно должны быть прописаны в договоре. Возложение на юрисконсульта дополнительной обязанности по разработке юридических мер «запугивания» недобросовестных клиентов и работе с ними по востребованию долгов после просрочки платежа.
3. Определение возможного объема денежных средств.
Определить возможный объем денежных средств, инвестируемых в дебиторскую задолженность (ИДЗ), можно по следующей формуле
ИДЗ = ОРК ∙ КСЦ ∙ (ППК + ПР), (3.1)
где ОРК - планируемый объем реализации продукции в кредит;
КСЦ - коэффициент соотношения себестоимости и цены продукции;
ППК - средний период предоставления кредита покупателям, дн.;
ПР - средний период просрочки платежей по предоставленному кредиту, дн.
Предположим, что объем реализации продукции в кредит составит 100 млн. р., а средний период просрочки платежей – 30 дн., тогда возможный объем денежных средств, инвестируемых в дебиторскую задолженность, будет равен 7350 млн. р.
7350 = 100 ∙ 0.98 ∙ (45+ 30)
4. Формирование стандартов оценки покупателей и дифференциация условий предоставления кредита.
В основе установления таких стандартов оценки покупателей лежит их кредитоспособность. Кредитоспособность покупателя характеризует систему условий, определяющих его способность привлекать кредит в разных формах и в полном объеме в предусмотренные сроки выполнять все связанные с ним финансовые обязательства.
Формирование стандартов оценки покупателей и дифференциация кредитных условий осуществляются раздельно по различным формам кредита – товарному и потребительскому.
По товарному (коммерческому) кредиту предлагаю оценку осуществлять по следующим критериям:
объем хозяйственных операций с покупателем и стабильность их осуществления;
репутация покупателя в деловом мире;
платежеспособность покупателя;
результативность хозяйственной деятельности покупателя;
состояние конъюнктуры товарного рынка, на котором покупатель осуществляет свою операционную деятельность;
объем и состав чистых активов, которые могут составлять обеспечение кредита при неплатежеспособности покупателя и возбуждении дела о его банкротстве.
По потребительскому кредиту оценка осуществляется по следующим критериям:
дееспособность покупателя;
уровень доходов покупателя и регулярность их формирования.
Цель формирования и экспертизы информационной базы проведения оценки кредитоспособности покупателей обеспечение ее достоверности. Информационная база, используемая для этих целей, состоит из:
сведений, предоставляемых непосредственно покупателем (их перечень дифференцируется в разрезе форм кредита);
данных, формируемых из внутренних источников (если сделки с покупателем носят постоянный характер);
информации, формируемой из внешних источников (коммерческого банка, обслуживающего покупателя; других его партнеров по сделкам и т.п.).
Экспертиза полученной информации осуществляется путем логической ее проверки, в процессе ведения коммерческих переговоров с покупателями, путем непосредственного посещения клиента (по потребительскому кредиту) с целью проверки состояния его имущества и в других формах в соответствии с объемом кредитования. В этих целях при оценке отдельных характеристик кредитоспособности покупателей, рассмотренных ранее, могут быть использованы статистический, нормативный, экспертный, балльный и другие методы.
Группировка покупателей продукции по уровню кредитоспособности основывается на результатах ее оценки и предусматривает выделение следующих их категорий:
покупатели, которым кредит может быть предоставлен в максимальном объеме, т.е. на уровне установленного кредитного лимита (группа «первоклассных заемщиков»);
покупатели, которым кредит может быть предоставлен в объеме 50 % от кредитного лимита;
покупатели, которым кредит не предоставляется (при недопустимом уровне риска невозврата долга).
5. Формирование процедуры инкассации дебиторской задолженности
В составе этой процедуры должны быть предусмотрены сроки и формы предварительного и последующего напоминаний покупателям о дате платежей, возможности и условия пролонгирования долга по предоставленному кредиту, условия возбуждения дела о банкротстве несостоятельных дебиторов.
В этой связи рекомендую добавление в должностные обязанности одного из штатных бухгалтеров функции контроля сроков погашения дебиторской задолженности, т.е. информирования дебиторов об истечении сроков за неделю посредством отправки письма-напоминания (с указанием условий возможного пролонгирования долга, условий возбуждения уголовного дела о банкротстве) посредством факса, электронной или обычной почты.
6. Обеспечение использования в организации современных форм рефинансирования дебиторской задолженности.
Развитие рыночных отношений и инфраструктуры финансового рынка позволяют использовать в практике финансового менеджмента ряд новых форм управления дебиторской задолженностью ее рефинансирование, т.е. ускоренный перевод в другие формы оборотных активов организации: денежные средства и высоколиквидные краткосрочные ценные бумаги.
Основными формами рефинансирования дебиторской задолженности, используемыми в настоящее время, являются:
факторинг;
учет векселей, выданных покупателями продукции;
форфейтинг.
Я предлагаю использовать факторинг с целью получения части непогашенной в срок дебиторской задолженности.
7. Построение эффективных систем контроля за движением и своевременной инкассацией дебиторской задолженности.
Такой контроль организуется в рамках построения общей системы финансового контроля в организации как самостоятельный его блок.
Одним из видов таких систем является ABC-система применительно к портфелю дебиторской задолженности организации. В группу «А» включаются при этом наиболее крупные и сомнительные виды дебиторской задолженности (так называемые проблемные кредиты); в группу «В» кредиты средних размеров; в группу «С» остальные виды дебиторской задолженности, не оказывающие серьезного влияния на результаты финансовой деятельности организации.
8. Установление регламента управления дебиторской задолженностью
Необходимо не только распределить ответственность между подразделениями, занятыми в управлении дебиторской задолженности, но и описать их действия. Предлагаю следующий регламент управления задолженностью (таблица 9).
Таблица 9 - Регламент управления дебиторской задолженностью
| Этап управления | Процедура | Состав мероприятий | Ответственное лицо (подразделение) |
| Этап 1. Проведение преддоговорных процедур | Сбор информации о потенциальном партнере — деловая репутация |
Сбор проводится на основании следующих источников: данные, получаемые непосредственно от потенциального покупателя; из внутренних источников (если сделки носят постоянный или периодический характер); из внешних источников (коммерческие журналы, газеты, справочники, государственная отчетность и др.) |
Финансовый менеджер |
| Анализ финансового состояния потенциального партнера | В случае если сделки с покупателем носят постоянный характер, определяется объем хозяйственных операций с покупателями и стабильность их осуществления | Финансовый менеджер | |
| Группировка потенциальных партнеров согласно уровню платежеспособности |
Анализируются: платежеспособность, ликвидность, результативность хозяйственной деятельности, финансовая устойчивость, показатели собственного капитала, объем и состав чистых активов. |
Финансовый менеджер | |
| Определение возможных сумм кредитования для каждого клиента |
Размер сумм (процент от собственных средств, скорректированный на коэффициент ликвидности) определяется на основании положений кредитной политики предприятия, а также с учетом проведенного анализа финансового состояния клиента. Помимо размеров предоставления кредита кредитной политикой определяются такие показатели, как срок предоставления кредита, стандарты кредитоспособности клиентов, политика сбора платежей, скидки |
Финансовый менеджер | |
| Этап 2. Заключение договора | Предусмотреть и зафиксировать все процедуры договорных отношений |
Грамотно составленный договор является залогом положительного исхода значительной части конфликтных ситуаций |
Юрисконсульт |
| Этап 3. Исполнение договорных обязательств |
Четкий контроль над своевременным выставлением счетов |
Составляется реестр старения дебиторской задолженности, определяются структура и динамика изменений каждой статьи дебиторской задолженности, срок оборачиваемости дебиторской задолженности. | Бухгалтер |
| Напоминание о наступлении срока оплаты | За неделю до наступления срока оплаты высылается письмо-напоминание дебиторам посредством факса, электронной почты или обычной почты | Бухгалтер | |
| Ежедневный оперативный анализ оплаты по выставленным счетам, контроль безнадежных долгов | Образование резерва по сомнительным долгам, который определяется в процентах к общей сумме дебиторской задолженности | Финансовый менеджер | |
| Этап 4. Неисполнение договорных обязанностей | Работа с недобросовестными клиентами (с просроченной задолженностью) | Рассылка претензий, взыскание задолженности в судебном порядке, подача заявления в суд о признании клиента банкротом, временное прекращение обслуживания | Юрисконсульт |
9. Мотивация сотрудников компании, вовлеченных в процесс управления дебиторской задолженностью.
Премируются за выполнение плана по продажам, за исполнение обязательств теми контрагентами, которым произвели отгрузку с рассрочкой платежа.
Сотрудники могут лишаться бонусов за следующие действия:
оформление заявки на отгрузку продукции при существовании распоряжения о прекращении отгрузки данному клиенту;
ошибочное начисление процентов;
нарушение регламента предоставления информации о существующих дебиторах;
предоставление неверной информации;
нарушение установленных правил документооборота и т. д.
Таким образом, как бы ни была эффективна система отбора покупателей, в ходе взаимодействия с ними не исключаются всевозможные накладки, поэтому организация вынуждена создавать некоторую систему контроля за исполнением покупателями платежной дисциплины.
Кроме рассмотренных этапов управления дебиторской задолженностью, следует также отметить, что необходимо постоянно отслеживать уровень кредиторской задолженности, т.е. анализировать уровень средств, привлекаемых от поставщиков.
Управление товарно-материальными запасами
Количественную оценку деловой активности могут дать различные показатели оборачиваемости, характеризующие эффективность использования материальных, трудовых и финансовых ресурсов.
Коэффициент оборачиваемости активов вычисляется как отношение выручки от реализации к средней за период стоимости активов. Этот показатель характеризует эффективность использования предприятием всех имеющихся ресурсов, независимо от источников их образования, т.е. показывает, сколько раз за анализируемый период совершается полный цикл производства и обращения. Рост данного показателя в течении нескольких периодов свидетельствует о более эффективном управлении активами предприятия.
Количественную оценку деловой активности могут дать различные показатели оборачиваемости, характеризующие эффективность использования материальных, трудовых и финансовых ресурсов. Далее рассмотрим наиболее часто используемые при анализе показатели оборачиваемости, рассчитанные для ООО «А-Строй» (таблица 10).
Таблица 10 – Показатели оборачиваемости ООО «А-Строй», 2007-2009 гг
| Показатели | Ед. измер. | 2007 г. | 2008 г. | 2009 г. |
| Оборачиваемость активов | 0,44 | 0,62 | 2,32 | |
| Оборачиваемость собственного капитала | 0,57 | 1,44 | 8,61 | |
| Оборачиваемость материальных запасов | 7,02 | 7,04 | 19,95 | |
| Период оборота материальных запасов | дн. | 51,97 | 51,85 | 18,30 |
| Оборачиваемость дебиторской задолженности | 1,48 | 2,41 | 11,26 | |
| Период оборота дебиторской задолженности | дн. | 246,64 | 151,17 | 32,41 |
| Оборачиваемость кредиторской задолженности | 2,03 | 2,40 | 8,36 | |
| Период оборота кредиторской задолженности | дн. | 180,21 | 151,99 | 43,65 |
| Продолжительность операционного цикла | дн. | 279,94 | 198,61 | 50,02 |
| Продолжительность финансового цикла | дн. | 99,73 | 46,62 | 6,37 |
| Фондоотдача основных средств | 0,94 | 1,11 | 3,56 |
Анализ оборачиваемости совокупного капитала и текущих активов показал улучшение использования оборотных активов предприятия на протяжении анализируемого периода.
На конец 2009 г. период оборота запасов, затрат в незавершенном производстве и готовой продукции на складе составил 18,30 дн. Тенденция уменьшения периода оборота материальных запасов является положительной.
Сравнительный анализ кредитования и лизинга
Коэффициент оборачиваемости кредиторской задолженности вычисляется как отношение выручки от реализации к средней за период величине кредиторской задолженности.
Период оборота кредиторской задолженности характеризует среднюю продолжительность отсрочки платежей, предоставляемой предприятию поставщиками. Чем он больше, тем активнее предприятие финансирует текущую производственную деятельность за счет непосредственных участников производственного процесса (за счет использования отсрочки оплаты по счетам, нормативной отсрочки по уплате налогов и т д.).
В организации краткосрочные обязательства составили на начало года 144 млн. р., а на конец года 92 тыс. р.
Фактические и нормативные значения финансовых коэффициентов ликвидности ООО «А-Строй» представлены в таблице 11.
За 2009 год коэффициент абсолютной ликвидности не соответствует нормативным ограничениям, он ниже минимального безопасного уровня, что свидетельствует о достаточно низкой платежеспособности организации. Он показывает, что только 12 % краткосрочных обязательств организация сможет погасить за счет денежных средств в ближайшее время. Интересуются этим показателем, как правило, поставщики материальных ресурсов, а также банки, которые кредитуют предприятия.
Коэффициент промежуточной ликвидности за все года выше минимального безопасного уровня, что отражает прогнозированную платежную возможность предприятия при условии своевременного проведения расчетов с дебиторами. Показывает, что в 2009 г. на рубль краткосрочной задолженности приходится 0,85 р. денежных средств и поступлений по расчетам с дебиторами.
Коэффициент текущей ликвидности в 2007- 2008 гг. превышал нормативный минимум, однако на конец 2009 года он не дотягивает до минимального безопасного уровня и характеризует недостаточную общую обеспеченность предприятия оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств предприятия.
Таблица 11 – Фактические и нормативные значения финансовых коэффициентов ликвидности ООО «А-Строй» , 2007-2009 гг
| Наименование коэффициентов | Фактические значения коэффициентов | Изменение (+/-) | Нормативные ограничения величины коэффициентов | |||
| 2007 | 2008 | 2009 | 2008/2007 | 2009/2008 | ||
| Коэффициент абсолютной ликвидности (L1) | 1,35 | 0,13 | 0,12 | -1,22 | -0,01 | L1 > 0,2-0,25 |
| Промежуточный коэффициент покрытия (L2) | 2,60 | 1,03 | 0,85 | -1,57 | -0,18 | L2 > 0,5-0,7 |
| Коэффициент текущей ликвидности (L3) | 3,12 | 1,40 | 1,17 | -1,72 | -0,24 | L3 ≥ 1,2 |
Итак, все коэффициенты, кроме коэффициента промежуточной ликвидности, на конец 2009 года не соответствуют нормативным ограничениям. Динамика показателей является отрицательной. Ликвидность снижается. Исходя из данных, можно сделать вывод, что предприятие недостаточно ликвидно и платежеспособно.
Деление затрат на постоянные и переменные
Себестоимость является одним из основных показателей работы предприятия и находится во взаимосвязи с показателями эффективности производства. Она отражает большую часть стоимости работ, услуг и зависит от изменения условий производства и реализации продукции. Существенное влияние на уровень затрат оказывают технико-экономические факторы производства. Это влияние проявляется в зависимости от изменений в технике, технологии, организации производства, в структуре и качестве продукции и от величины затрат на ее производство.
Уровень затрат на один рубль товарной продукции является наиболее известным на практике обобщающим показателем себестоимости продукции, выражающим ее прямую связь с прибылью, который характеризует уровень себестоимости одного рубля обезличенной продукции, без разграничения ее по конкретным видам. К достоинствам этого показателя можно также отнести его динамичность и широкую сопоставимость. Он исчисляется как частное от деления полной себестоимости всей товарной продукции на ее стоимость в оптовых ценах предприятия.
Таблица 12 – Изменение затрат на рубль реализованной продукции, работ, услуг, за 2007-2009 гг
| Наименование показателя | 2007 г. | 2008 г. | 2009 г. |
| Реализованная продукция, работы, услуги, млн. р. | 237 | 645 | 4896 |
| Себестоимость реализованной продукции, работ, услуг, млн. р. | 302 | 704 | 4757 |
| Затраты на рубль реализованной продукции, работ, услуг, р. | 1,27 | 1,09 | 0,97 |
| Изменение затрат на рубль, +/- | -0,18 | -0,12 |
Исходя из таблицы 12 можно сделать вывод о постоянном снижении затрат на рубль товарной продукции, что связано в первую очередь с изменением структуры выполняемых работ. В 2007 и 2008 гг. ситуация была крайне неблагоприятная, на рубль продукции приходилось соответственно 1,27 и 1,09 р. затрат, что повлекло за собой и убытки от реализации, т.е. продукция являлась нерентабельной. В 2009 г. затраты снизились на 0,12 р. и составили 0,97 р. от реализованной продукции, а это говорит о появлении прибыли. Для более детального анализа себестоимости продукции осуществим исследование ее структуры по элементам затрат.
Рассмотрим группировку затрат по экономическим элементам и их динамику (таблица 13).
Материальные затраты в исследуемом периоде имеют тенденцию к росту, что в первую очередь связано с ростом объема производства, а также с ростом цен на используемые ресурсы. Расходы на оплату труда увеличились с 126 млн. р. в 2007 г. до 974 млн. р. в 2008 г., на что оказал влияние и рост объемов производства, и соответствующее увеличение среднесписочной численности работающих, а также рост тарифной ставки первого разряда и в целом заработной платы работающих. Увеличение количества потребляемых как материальных, так и трудовых ресурсов вызвал рост налогов и отчислений. Резкий рост амортизации в 2009 г. связан с увеличением стоимости основных средств.
Таблица 13. Динамика себестоимости по экономическим элементам затрат, за 2007-2009 гг
| Наименование статей | Значение, млн. р. | Изменение, млн. р. | |||
| 2007 | 2008 | 2009 | 2008/2007 | 2009/2008 | |
| 1. Материальные затраты, в том числе: | 83 | 304 | 3188 | 221 | 2884 |
| Сырье и основные материалы, вспомогательные материалы | 36 | 273 | 2791 | 237 | 2518 |
| Топливо | 5 | 14 | 323 | 9 | 309 |
| Энергия | 6 | 15 | 74 | 9 | 59 |
| 2. Расходы на оплату труда | 126 | 215 | 974 | 89 | 759 |
| 3. Налоги, отчисления в бюджет и внебюджетные фонды | 45 | 77 | 336 | 32 | 259 |
| 4. Амортизация | 6 | 8 | 186 | 2 | 178 |
| 5. Прочие расходы | 42 | 101 | 73 | 59 | -28 |
| Полная себестоимость | 302 | 704 | 4757 | 402 | 4053 |
Структура себестоимости по экономическим элементам представлена на рисунке 2.
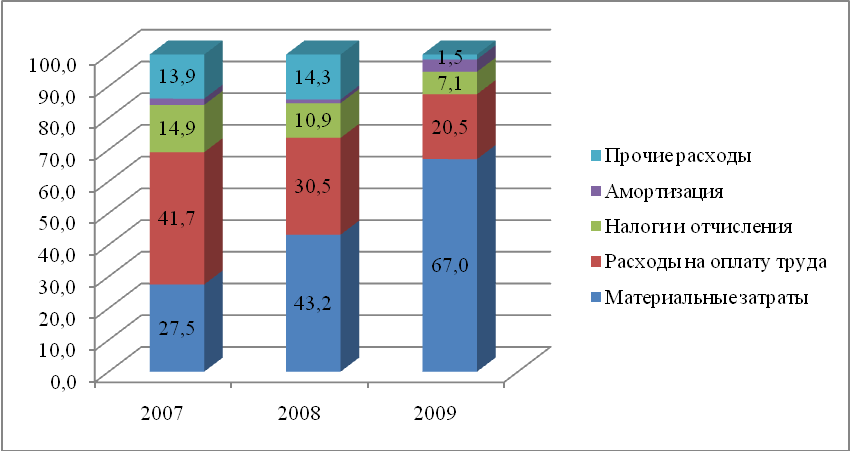
Рисунок 2. – Структура себестоимости по экономическим элементам, 2007-2009 гг
Рост доли материальных затрат в полной себестоимости на 2008 и 2009 гг. составил соответственно 15,7 и 23,8 %. Рост доли сырья, основных и вспомогательных материалов в полной себестоимости на 2008 и 2009 гг. – соответственно 26,9 и 19,9 %. Доля топлива также выросла на 0,3 и 4,8 % соответственно в 2008 и 2009 гг. А вот доля энергии в 2008 г. выросла на 0,1 %, а в 2009 г. уменьшилась на 0,6 %. Доля расходов на оплату труда в 2007 г. уменьшилась на 11,2 %, а в 2009 г. еще на 10,1 %, также снизился и удельный вес налогов в полной себестоимости на 4 и 3,9 % соответственно в 2008 и 2009 гг. Доля прочих расходов в 2008 г. возросла на 0,4 %, а в 2009 г. снизилась на 12,8 %. Анализ расходов по элементам затрат показывает, что производство является достаточно материалоемким и его материалоемкость имеет тенденцию к росту, трудоемким, но трудоемкость постоянно снижается, при этом значительную долю затрат составляют затраты на сырье и материалы, как основные, так и вспомогательные. Это во многом объясняется строительной сферой деятельности предприятия. В 2009 г. наблюдается значительное сокращение «прочих расходов».
Проанализируем себестоимость по делению затрат на переменные и постоянные (таблица 14). При изменении объема производства продукции возрастают только переменные расходы (сдельная заработная плата производственных рабочих, прямые материальные затраты, услуги), постоянные расходы (амортизация, арендная плата, повременная зарплата рабочих и административно-управленческого персонала, общехозяйственные расходы) остаются неизменными в краткосрочном периоде при условии сохранения прежней производственной мощности предприятия.
Таблица 14 – Структура и динамика себестоимости по постоянным и переменным затратам, 2007-2009 гг.
| Наименование показателя | 2007 | 2008 | 2009 | Изменение, млн. р. | Изменение, % | |||||
| Сумма, млн. р. | Удельный вес, % | Сумма, млн. р. | Удельный вес, % | Сумма, млн. р. | Удельный вес, % | 2008/2007 | 2009/2008 | 2008/2007 | 2009/2008 | |
| Себестоимость реализованных работ (услуг, продукции) | 304 | 100 | 704 | 100 | 4757 | 100 | 400 | 4053 | 2,3 | 6,8 |
| в т. числе: | ||||||||||
| Переменные затраты | 199 | 65,5 | 566 | 80,4 | 4044 | 85,0 | 367 | 3478 | 2,8 | 7,1 |
| Постоянные затраты | 105 | 34,5 | 138 | 19,6 | 713 | 17,6 | 33 | 575 | 1,3 | 5,2 |
За исследуемый период себестоимость имеет тенденцию к росту, но это в большей мере связано с ростом переменных затрат как в структуре себестоимости, так и в абсолютном значении, что означает наращивание объема выполненных работ. Доля постоянных издержек снижается за счет увеличения объема выполняемых работ, но в абсолютных значениях растут, на что оказало влияние увеличение цен на ресурсы и увеличение производственных площадей.
Маржинальный анализ ассортимента продукции
Основные технико-экономические показатели работы предприятия представлены в таблице 15.
Таблица 15 – Основные технико-экономические показатели работы предприятия, 2007-2009 гг
| Наименование показателя | Годы | 2009 год к | |||||
| 2007 | 2008 | 2009 | 2007 | 2008 | |||
| + / - | % | + / - | % | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 Объем производства, товарооборота, работ, услуг, млн. р. | 237,0 | 665,0 | 3880,0 | 3643,0 | 1637,1 | 3215,0 | 583,5 |
| 2 Выручка от реализации продукции, товаров, работ, услуг (без НДС), млн. р. | 237,0 | 645,0 | 4896,0 | 4659,0 | 759,1 | 4251,0 | 759,1 |
| В процентах к объему производства, товарооборота, работ, услуг | 100,0 | 97,0 | 126,2 | 26,2 | 130,1 | 29,2 | 130,1 |
| 3 Себестоимость продукции, издержки обращения, млн. р. | 302,0 | 704,0 | 4757,0 | 4455,0 | 1575,2 | 4053,0 | 675,7 |
| В процентах к объему производства, товарооборота, работ, услуг | 127,4 | 105,9 | 122,6 | -4,8 | 96,2 | 16,7 | 115,8 |
| 4 Чистый доход от реализации продукции, товаров, работ, услуг, млн. р. | -65,0 | -59,0 | 139,0 | 204,0 | 313,9 | 198,0 | 335,6 |
| 5 Рентабельность реализованной продукции, товаров, работ, услуг, % | -21,5 | -8,4 | -2,9 | 18,6 | 186,5 | 5,5 | 165,5 |
| 6 Рентабельность продаж, % | -27,2 | -8,9 | -2,8 | 24,4 | 189,7 | 6,1 | 168,5 |
| 7 Чистая прибыль (убытки), млн. р. | 42,0 | 32,0 | 190,0 | 148,0 | 593,8 | 158,0 | 593,8 |
| 8 Среднесписочная численность работников, чел. | 37,0 | 38,0 | 83,0 | 46,0 | 224,3 | 45,0 | 218,4 |
| 9 Выработка на 1 работника, млн. р. | 6,4 | 17,5 | 46,7 | 40,3 | 729,7 | 29,2 | 266,9 |
| 10 Среднегодовая заработная плата, млн. р. | 3,8 | 7,9 | 15,8 | 12,0 | 418,7 | 8,0 | 201,1 |
| 11 Коэффициент текущей ликвидности, в долях единицы | 3,12 | 1,40 | 1,17 | -0,24 | 37,5 | -0,23 | 83,6 |
| 12 Коэффициент обеспеченности собственными оборотными средствами, в долях единицы | 0,68 | -0,72 | -1,4 | -2,1 | 32,4 | -0,7 | 51,4 |
Объем производства в 2009 г. вырос на 1637,1 % по сравнению с 2007 г. и на 583,5 % по сравнению с 2008 г. Себестоимость продукции растет примерно такими же темпами. Среднесписочная численность увеличилась более, чем в два раза. Увеличивается также выработка на одного работающего и средняя заработная плата, это все можно определить как положительные тенденции, которые определяют рост предприятия, расширение оказываемых услуг и увеличение прибыли.
От выполнения производственной программы по объему строительно-монтажных работ зависят все остальные экономические показатели строительной организации, поэтому анализ работы организации начнем с изучения объема строительных работ.
Выполняемые предприятием подрядные работы и оказываемые услуги востребованы организациями-заказчиками. В целях расширения своего участия на рынке строительных и других услуг предприятие осваивает выполнение «нетрадиционных видов работ» по заказам сельскохозяйственных организаций (строительство жилых домов и др.), инспекций природных ресурсов и охраны окружающей среды, дорожных и других организаций. Итоги выполнения подрядных работ характеризуются следующими данными (таблица 16). Динамика объема выполненных работ по месяцам представлена на графике (рисунок 3).
Таблица 16 – Объем подрядных работ, выполненных собственными силами, за 2007-2009 гг
| Наименование показателя | 2007 | 2008 | 2009 |
| Абсолютные значения объема выполненных работ, млн. р. | 237 | 665 | 3880 |
| Темпы роста по отношению к предыдущему года, % | - | 2,81 | 5,83 |
За исследуемый период наблюдается наращивание объемов подрядных работ, темп роста в 2008 г. по сравнению с предыдущим годом составил 280,59 %, а в 2009 г. по сравнению с 2008 г. – 583,46 %. На 2010 г. прогнозируется темп роста объема выполненных работ на уровне 120 %, что позволит повысить уровень экономического развития предприятия.
В таблице 17 представлены результаты введения в действие жилых домов и общежитий. Динамика введенных в действие жилых домов и общежитий представлена на графике (рисунок 4).
Таблица 17 – Введено в действие жилых домов и общежитий за 2007-2009 гг
| Наименование показателя | 2007 г. | 2008 г. | 2009 г. |
| Введено в действие жилых домов и общежитий, кв.м. общей площади | 372 | 409 | 247 |
| Темпы роста по отношению к предыдущему года, % | - | 1,10 | 0,60 |
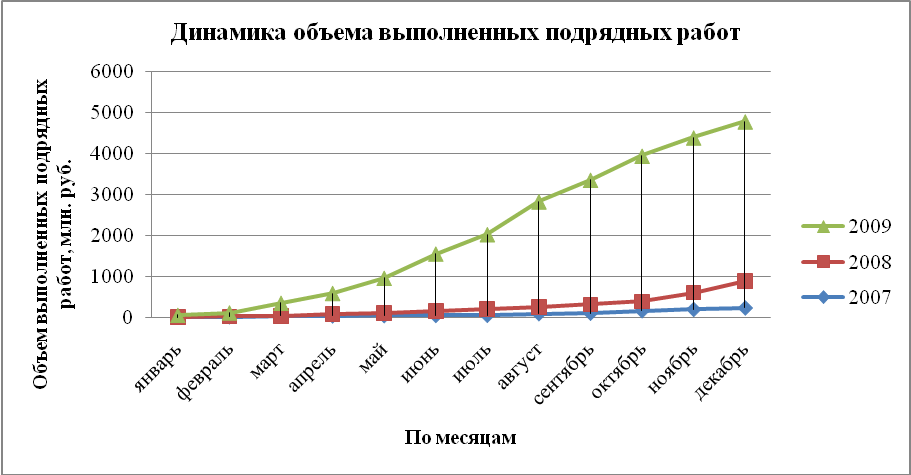
Рисунок 3 – Динамика объема выполненных подрядных работ за 2007 –2009 гг.
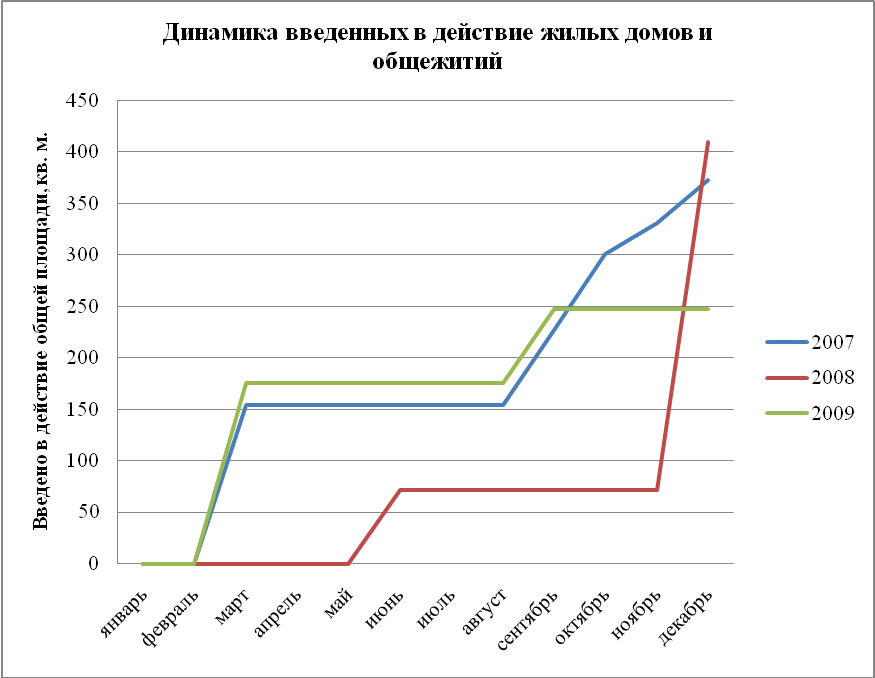
Рисунок 4 – Динамика введенных в действие жилых домов и общежитий за 2007 – 2009 гг
Итоги выполнения плана за 2007-2009 гг. по объему выполненных подрядных работ представлены в таблице 18.
Таблица 18 – Итоги выполнения плана по объему подрядных работ, выполненных собственными силами, за 2007-2009 гг
| Наименование показателя | 2007 г. | 2008 г. | 2009 г. | |||
| План | Факт | План | Факт | План | Факт | |
| Объем работ, млн. р. | 628 | 239 | 289 | 665 | 1330 | 3880 |
| Абсолютное отклонение факта от плана, млн. р. | -389 | 376 | 2550 | |||
| Выполнение плана, % | 38,06 | 230,10 | 291,73 | |||
В 2007 г. наблюдалось недовыполнение плана на 61,94 %, а в 2008 г. и 2009 г. – перевыполнение плана на 130,10 и 191,73 % соответственно. Ритмичность выполненных подрядных работ проанализирована в таблице 19. Удельный вес подрядных работ, выполненных в IV квартале 2007 г., 2008 г., 2009 г. составляют соответственно 53,59 %; 31,04 %; 25,57 %. Неритмичный выпуск продукции обусловлен нехваткой оборотных средств для приобретения материалов.
Таблица 19 – Ритмичность выполненных подрядных работ, за 2007-2009 гг
| С начала года до указанного квартала | Объем подрядных работ, выполненных собственными силами, млн. р. | ||||||||
| 2007 | 2008 | 2009 | |||||||
| План | Факт | В пределах плана | План | Факт | В пределах плана | План | Факт | В пределах плана | |
| I | 157 | 43 | 43 | 72 | 16 | 16 | 333 | 303 | 303 |
| II | 157 | 13 | 13 | 72 | 103 | 72 | 333 | 1083 | 333 |
| III | 157 | 54 | 54 | 72 | 101 | 72 | 333 | 1644 | 333 |
| IV | 157 | 127 | 127 | 72 | 445 | 72 | 333 | 850 | 333 |
| Итого | 628 | 237 | 237 | 289 | 665 | 233 | 1330 | 3880 | 1301 |
| Коэффициент ритмичности за год | 0,38 | 0,81 | 0,98 | ||||||
Ритмичная работа является основным условием своевременного ввода в действие объектов, выполнение плана строительно-монтажных работ и повышения их качества. В результате неритмичной работы увеличился объем незавершенного строительства и, как следствие, замедлилась оборачиваемость капитала, с опозданием сдаются объекты заказчикам, несвоевременно поступает выручка, перерасходуется фонд зарплаты. Все это привело к росту себестоимости строительной продукции, уменьшению суммы прибыли, ухудшению финансового состояния. Причиной аритмичности стал низкий уровень организации, материально-технологического снабжения, несвоевременная поставка строительных материалов, неслаженность работы отдельных подразделений организации.
Приложение
Аналитический баланс ООО «А-Строй» на конец 2009 г
| Наименование статей | Абсолютные величины, млн. р. | Относительные величины, % | ||||||
| 01.01.2009 | 01.01.2010 | Изменение, (+/-) | 01.01.2009 | 01.01.2010 | Изменение, (+/-) | В % к величине на начало года | В % к изменению итога баланса | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | ||||||||
| Основные средства | 946 | 1975 | 1029 | 59 | 68 | 9 | 109 | 80 |
| ИТОГО по разделу I | 946 | 1975 | 1029 | 59 | 68 | 9 | 109 | 80 |
| II. ОБОРОТНЫЕ АКТИВЫ | ||||||||
| Запасы и затраты | 152 | 325 | 173 | 10 | 11 | 2 | 114 | 13 |
| в том числе: | ||||||||
| сырье, материалы и другие активы | 152 | 307 | 155 | 10 | 11 | 1 | 102 | 12 |
| товары отгруженные | 0 | 18 | 18 | 0 | 1 | 1 | 1 | |
| Дебиторская задолженность | 435 | 488 | 53 | 27 | 17 | -10 | 12 | 4 |
| в том числе: | ||||||||
| покупателей и заказчиков | 255 | 251 | -4 | 16 | 9 | -7 | -2 | 0 |
| поставщиков и подрядчиков | 67 | 60 | -7 | 4 | 2 | -2 | -10 | -1 |
| по налогам и сборам | 0 | 28 | 28 | 0 | 1 | 1 | 2 | |
| разных дебиторов | 113 | 149 | 36 | 7 | 5 | -2 | 32 | 3 |
| Денежные средства | 60 | 97 | 37 | 4 | 3 | 0 | 62 | 3 |
| ИТОГО по разделу II | 647 | 910 | 263 | 41 | 32 | -9 | 41 | 20 |
| БАЛАHС | 1593 | 2 885 | 1292 | 100 | 100 | 0 | 81 | 100 |
| Медленно реализуемые активы | 587 | 813 | 226 | 37 | 28 | -9 | 39 | 17 |
| Наиболее ликвидные активы | 60 | 97 | 37 | 4 | 3 | 0 | 62 | 3 |
| III. КАПИТАЛ И РЕЗЕРВЫ | ||||||||
| Уставный фонд | 1 | 1 | 0 | 0 | 0 | 0 | 0 | 0 |
| Добавочный фонд | 444 | 539 | 95 | 28 | 19 | -9 | 21 | 7 |
| Нераспределенная прибыль | 32 | 190 | 158 | 2 | 7 | 5 | 494 | 12 |
| ИТОГО по разделу III | 477 | 730 | 253 | 30 | 25 | -5 | 53 | 20 |
| IV. ОБЯЗАТЕЛЬСТВА | ||||||||
| Прочие долгосрочные обязательства | 655 | 1375 | 720 | 41 | 48 | 7 | 56 | |
| Кредиторская задолженность | 461 | 780 | 319 | 29 | 27 | -2 | 69 | 25 |
| в том числе: | ||||||||
| перед поставщиками и подрядчиками | 268 | 363 | 95 | 17 | 13 | -4 | 35 | 7 |
| по оплате труда | 14 | 67 | 53 | 1 | 2 | 1 | 379 | 4 |
| по налогам и сборам | 12 | 82 | 70 | 1 | 3 | 2 | 583 | 5 |
| по соцстрахованию и обеспечению | 7 | 33 | 26 | 0 | 1 | 1 | 371 | 2 |
| прочая кредиторская задолженность | 160 | 152 | -8 | 10 | 5 | -5 | -5 | -1 |
| ИТОГО по разделу IV | 1116 | 2155 | 1039 | 70 | 75 | 5 | 93 | 80 |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||||