Аналіз фінансового стану підприємства
| Найменування показника | Сума, тис. грн | % до підсумку | Ранг згідно з питомою вагою |
| 1. Збільшення власного капіталу | 3072 | 108,2 | 1 |
| 2. Збільшення забезпеченості майбутніх витрат | |||
| 3. Збільшення довгострокових зобов'язань | -940 | -33,1 | 2 |
| 4. Збільшення короткострокових кредитів банку. | -46 | -1,6 | 4 |
| 5. Збільшення кредиторської заборгованості за товари, роботи, послуги | 672 | 23,7 | 3 |
| 6. Збільшення поточних зобов'язань | 34 | 1,2 | 5 |
| 7. Збільшення інших поточних зобов'язань | 47 | 1,6 | 4 |
| 8. Збільшення доходів майбутніх періодів | |||
| Разом джерел утворення коштів | 2839 | 100 |
Загально оцінка структури джерел утворення коштів підприємства дає змогу зробити висновок про її збалансованість, обґрунтованість та доцільність. У структурі переважають саме власні кошти, а не запозичені джерела, що за сучасних умов господарювання виходить на перше місце. Збереження платоспроможності підприємства є наслідком зростання частки саме власних джерел коштів. Запозичення, хоч і створюють швидкі умови для розширеного відтворення, є нестабільними джерелами утворення коштів, через необхідність їх повернення у визначений час, що може знижувати ліквідність активів підприємства, потім призвести до кризи платоспроможності і можливого банкрутства підприємства. Оскільки, як уже було сказано, у структурі джерел утворення коштів переважають власні джерела, то можна зробити висновок про стабільність фінансових надходжень СФГ «Центр» у 2009 році.
Таблиця 4.7. Напрямки використання коштів СФГ «Центр» у 2009 році
| Показник | На початок періоду, тис. грн | На кінець періоду, тис. грн | Інтерпретоване відхилення | |
| як джерело | як витрати | |||
| 1. Необоротні активи | 7064 | 8550 | 1486 | |
| 1.1. Нематеріальні активи | ||||
| 1.2. Основні засоби | 6391 | 7824 | 1433 | |
| 1.3.Інші необоротні активи | ||||
| 1.4. Незавершене виробництво | 365 | 365 | 0 | |
| 1.5. Довгострокові біологічні активи | 308 | 361 | 53 | |
| 2. Оборотні активи | 5323 | 6676 | 1353 | |
| 2.1. Запаси | 2023 | 1668 | -355 | |
| 2.2. Поточні біологічні активи | 311 | 390 | 79 | |
| 2.3. Незавершене виробництво | 1553 | 1895 | 342 | |
| 2.4. Готова продукція | 20 | 15 | -5 | |
| 2.5. Товари | 83 | 90 | 7 | |
| 2.6. Дебіторська заборгованість за товари, роботи, послуги | ||||
| 2.7. Дебіторська заборгованість за розрахунками | 1 | -1 | ||
| 2.8. Грошові кошти та їх еквіваленти | 28 | 79 | 51 | |
| 2.9. Інша поточна заборгованість | 1302 | 2539 | 1237 | |
| 2.10.Інші оборотні активи | 2 | -2 | ||
| 3. Витрати майбутніх періодів | ||||
| ПІДСУМОК | 12387 | 15226 | 2839 | |
Аналіз використання коштів СФГ «Центр» свідчить про те, що основну частку витрат становили видатки на закупівлю необоротних активів, вартість яких у розглядуваному періоді зросла на 1486 тис. грн. До складу цього загального зростання увійшли такі складові частини: зростання вартості основних засобів на 1433 тис. грн., що становить майже 96,4% від загального зростання вартості необоротних активів. Таку тенденцію розподілення коштів варто відмітити з позитивної точки зору, оскільки збільшення частки вкладення коштів у основні засоби є одним із методичних кроків до розширеного відтворення виробництва. Такі вкладення коштів є інвестиціями у майбутнє, тому що збільшують саму базу виробництва і створюють умови для збільшення обсягу продукції, а відповідно і виручки від реалізації.
Зростання частки оборотних засобів на 1353 тис. грн. свідчить про збільшення обороту підприємства, що може бути пов’язано із розширеним відтворенням продукції, збільшенням операційних витрат, необхідних для здійснення основної діяльності підприємства. Збільшення суми грошових коштів та їх еквівалентів у загальній зміні суми вартості оборотних засобів на 51 тис.грн є позитивним результатом у абсолютному розумінні, тобто, розцінювати збільшення надходжень на поточний рахунок у банку, в касі підприємства можна як гарні результати. Інша справа, за рахунок чого ці кошти туди надійшли. Зменшення вартості запасів на 355 тис. грн можна розуміти двояко: з одного боку, зменшення вартості запасів свідчить про прискорення виробничого циклу, тобто, запаси як такі (продукція на складі) не встигає затримуватись. Це запобігає простоям виробництва, прискорює операційний цикл і взагалі є позитивним результатом. З іншого боку, зменшення запасів можна розцінювати як недостатність забезпечення виробництва ними, що в майбутньому може призвести до розривів у постачанні виробництва.
Взагалі, запаси виконують наступні функції:
забезпечення й підтримка належного обслуговування клієнтів;
вирівнювання потоку товарів;
забезпечення захисту від невизначеності попиту та пропозиції;
розумне використання людей й устаткування;
У нашому випадку, скорочення вартості запасів на 355 тис. грн є скоріше першим випадком. Зменшення запасів продиктоване попитом на ринку на продукцію підприємства, внаслідок чого СФГ «Центр» мало за рахунок товарних запасів збільшити обсяги реалізації.
Зменшення вартості запасів мало місце поряд із зростанням вартості незавершеного виробництва на 342 тис. грн. Це свідчить про те, що на кінець звітного періоду у підприємства у вигляді напівфабрикатів, частково готової продукції знаходилось 342 тис. грн. Це свідчить про те, що у майбутньому підприємство збільшить вартість готової продукції на цю суму, що є позитивним результатом. Але на даний момент, збільшення частки незавершеного виробництва є негативним результатом, тому що зменшує кількість чистих коштів.
Збільшення іншої поточної заборгованості на 1237 тис. грн є результатом, що свідчить про необхідність залучень коштів для підтримки обороту підприємства, тому що основна частина власних коштів іде на закупівлю основних засобів. Тому подібний результат є невідворотним супутнім результатом діяльності підприємства у такому ключі.
Таблиця 4.8. Структура використання коштів у 2009 році
| Найменування показника | Сума, тис. грн | % до підсумку | Ранг згідно з питомою вагою |
| 1. Збільшення нематеріальних активів | |||
| 2. Збільшення основних засобів | 1433 | 50,5 | |
| 3. Збільшення інших необоротних активів | |||
| 4. Збільшення незавершеного виробництва | 0 | 0 | |
| 5. Збільшення довгострокових біологічних активів | 53 | 1,9 | |
| 6. Збільшення запасів | -355 | -12,5 | |
| 7. Збільшення поточних білогічних активів | 79 | 2,8 | |
| 8. Збільшення незавершеного виробництва | 342 | 12 | |
| 9. Збільшення готової продукції | -5 | -0,2 | |
| 10. Збільшення товарів | 7 | 0,2 | |
| 11. Збільшеннядебіторської заборгованості за товари, роботи, послуги | |||
| 12. Збільшення дебіторської заборгованості за розрахунками | -1 | -0,03 | |
| 13. Збільшення грошових коштів та їх еквівалентів | 51 | 1,8 | |
| 14. Збільшення іншої поточної заборгованості | 1237 | 43,6 | |
| 15. Збільшення інших оборотних активів | -2 | -0,07 | |
| 16. Збільшення витрат майбутніх періодів | |||
| ПІДСУМОК | 2839 | 100 |
Загальний аналіз структури використаних коштів дає змогу здебільшого позитивно оцінити подібну динаміку. На збільшення вартості основних засобів у загальній структурі припадає близько 50,5%, що є високим результатом, який свідчить про правильний розподіл власних і залучених джерел коштів. Також вагомим результатом у відсотковому відношенні стало збільшення іншої поточної заборгованості на 43,6%, що було описано вище. Загалом спостерігається певна нерівномірність у структурі розподілу, що пояснюється особливостями діяльності СФГ «Центр» та сферою його діяльності.
5. Платоспроможність та ліквідність підприємства
Фінансовий стан підприємств можна оцінити з погляду його короткострокової та довгострокової перспектив. У короткостроковій перспективі критерієм оцінки фінансового стану підприємства є його ліквідність і платоспроможність, тобто здатність своєчасно і в повному обсязі розрахуватися за короткостроковими зобов'язаннями. Термін «ліквідний» передбачає безперешкодне перетворення майна на гроші. Ліквідність підприємства – це його спроможність перетворювати свої активи на гроші для покриття всіх необхідних платежів.
Коли настає строк платежу, у підприємства має бути достатньо грошей для сплати. Аналіз ліквідності балансу полягає в порівнянні коштів з активу, згрупованих за рівнем їхньої ліквідності, із зобов'язаннями за пасивом, об'єднаними за строками їх погашення і в порядку зростання цих строків. Залежно від рівня ліквідності активи підприємства поділяються на такі групи:
1. Найбільш ліквідні активи (АІ) – це суми за всіма статтями коштів та їх еквівалентів, тобто гроші, які можна використати для поточних розрахунків. Сюди належать також короткострокові фінансові вкладення, цінні папери, які можна прирівняти до грошей (це рядки 150, 220, 230, 240 другого розділу активу балансу).
2. Активи, що швидко реалізуються, (А2) – це активи, для перетворення яких на гроші потрібний певний час. У цю групу включають дебіторську заборгованість (рядки 160 до 220). Ліквідність цих активів є різною і залежить від суб'єктивних та об'єктивних факторів: кваліфікації фінансових працівників, платоспроможності платників, умов видачі кредитів покупцям тощо.
3. Активи, що реалізуються повільно (Аз), – це статті 2-го розділу активу балансу, які включають запаси та інші оборотні активи (рядки 100 до 140 вкл., а також ряд. 250). Запаси не можуть бути продані, поки немає покупця. Інколи певні запаси потребують додаткової обробки для того, щоб їх можна було продати, а на все це потрібен час.
4. Активи, що важко реалізуються (А4), – це активи, які передбачено використовувати в господарській діяльності протягом тривалого періоду. У цю групу включають усі статті 1-го розділу активу балансу («Необоротні активи»).
Перші три групи активів (найбільш ліквідні; активи, що швидко реалізуються; активи, що реалізуються повільно) протягом поточного господарського періоду постійно змінюються і тому належать до поточних активів підприємства.
Пасиви балансу відповідно до зростання строків погашення зобов'язань групуються так:
1. Негайні пасиви (ПІ) – це кредиторська заборгованість (рядки 530 до 610 вкл.), розрахунки за дивідендами, своєчасно не погашені кредити (за даними додатку до балансу).
2. Короткострокові пасиви (П2) – це короткострокові кредити банків (рядок 500), поточна заборгованість за довгостроковими зобов'язаннями (рядок 510), векселі видані (рядок 520). Для розрахунку основних показників ліквідності можна користуватися інформацією 4-го розділу балансу («Поточні зобов'язання»).
3. Довгострокові пасиви (Пз) – це довгострокові зобов'язання – 3-й розділ пасиву балансу.
4. Постійні пасиви (П4) – це статті 1-го розділу пасиву балансу («Власний капітал») – (ряд. 380, а також ряд. 430, 630).
Підприємство буде ліквідним, якщо його поточні активи перевищуватимуть короткострокові зобов'язання. Підприємство може бути ліквідним у більшій чи меншій мірі. Якщо на підприємстві оборотний капітал складається в основному з коштів (грошей) та короткострокової дебіторської заборгованості, то таке підприємство вважають ліквіднішим, ніж те, де оборотний капітал складається в основному із запасів. Для оцінки реального рівня ліквідності підприємства необхідно провести аналіз ліквідності балансу. Аналіз ліквідності підприємства передбачає два такі етапи:
складання балансу ліквідності;
розрахунок та аналіз основних показників ліквідності.
Перший етап аналізу ліквідності:
Ліквідність балансу – це рівень покриття зобов'язань підприємства його активами, строк перетворення яких на гроші відповідає строкам погашення зобов'язань.
Для визначення ліквідності балансу необхідно порівняти підсумки за кожною групою активу і пасиву балансу.
Таблиця 5.1. Аналіз ліквідності балансу, тис. грн. за 2009 рік
| Актив | Код рядка | На початок звітного періоду | На кінець звітного періоду | Пасив | Код рядка | На початок звітного періоду | На кінець звітного періоду | Платіжний надлишок або недостача | |
| На початок звітного періоду | На кінець звітного періоду | ||||||||
| 1. Найбільш ліквідні активи (А1) | 150, 220, 230, 240, | 488 | 28 | 1. Негайні пасиви (П1) | 540 – 610 | 486 | 265 | 2 | -237 |
| 2. Активи, що швидко реалізуються (А2) | 160, 170, 180, 200, 210, 220 | 1293 | 1303 | 2. Короткострокові пасиви (П2) | 500 – 530 | 239 | 674 | 1054 | 629 |
| 3. Активи, що релізуються повністю (А3) | 100, 110, 120, 130, 140, 250 | 3316 | 3992 | 3. Довгострокові пасиви (П3) | 480 | 1410 | 2033 | 1906 | 1959 |
| 4. Активи, що важко реалізуються (А4) | 80 | 5428 | 7064 | 4. Постійні пасиви (П4) | 380, 430, 630 | 8390 | 9415 | -2962 | -2351 |
| Баланс | 280 | 10525 | 12387 | Баланс | 640 | 10525 | 12387 | х | х |
– Баланс буде абсолютно ліквідним, якщо задовольнятиме такі умови:
* Найбільш ліквідні активи перевищують негайні пасиви або дорівнюють їм.
«Активи, що швидко реалізуються, дорівнюють короткостроковим пасивам або більші за них.
* Активи, що реалізуються повільно, дорівнюють довгостроковим пасивам або більші за них.
* Активи, що важко реалізуються, менші за постійні пасиви.
Якщо на підприємстві виконуються перші три умови, тобто поточні активи перевищують зовнішні зобов'язання підприємства, то обов'язково виконується й остання умова, оскільки це свідчить про наявність у підприємства власних оборотних коштів, що забезпечує його фінансову стійкість. Невиконання однієї з перших трьох умов указує на те, що фактична ліквідність балансу відрізняється від абсолютної.
За даними таблиці баланс підприємства, що аналізується, є в основному ліквідним. На кінець звітного періоду:
А1 < П1
A2 > П2
A3 > П3
A4 < П4
Проте абсолютно ліквідним баланс вважати не можна, оскільки в підприємства на кінець звітного періоду виникли проблеми з погашенням короткострокових кредитів, кредиторською заборгованістю за товари, роботи, послуги.
Якщо на підприємстві рівень ліквідності настільки великий, що після погашення найбільш термінових зобов'язань залишаються зайві кошти, то можна прискорити строки розрахунків з банком, постачальниками та іншими кредиторами.
Перспективну ліквідність можна визначити, порівнюючи активи, що реалізуються повільно, із довгостроковими пасивами, тобто з майбутніми надходженнями та платежами.
Баланси ліквідності за кілька періодів дають уявлення про тенденції зміни фінансового стану підприємства.
Для складання фінансового плану одним з джерел інформації є баланс ліквідності.
Другим етапом аналізу ліквідності підприємства є розрахунок та аналіз основних показників ліквідності. Вони застосовуються для оцінки можливостей підприємства виконати свої короткострокові зобов'язання. Показники ліквідності дають уявлення не тільки про платоспроможність підприємства на конкретну дату а й у випадках надзвичайних ситуацій.
Ліквідність підприємства, як відомо, можна оперативно визначити за допомогою коефіцієнтів ліквідності. Коефіцієнти ліквідності можуть бути різними за назвою, але сутність їх в основному однакова.
Основні показники ліквідності:
1. Загальний коефіцієнт ліквідності (коефіцієнт покриття, коефіцієнт поточної ліквідності) дає загальну оцінку платоспроможності підприємства і розраховується за формулою:
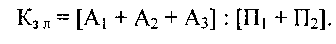
Кзл 2008 = (28+1303+3992): (265+674) = 5,67
Кзл 2009 =(79+2539+4058): (346+1300) = 4,05
Він показує, скільки гривень поточних активів підприємства припадає на одну гривню поточних зобов'язань. Логіка цього показника полягає в тому, що підприємство погашає короткострокові зобов'язання в основному за рахунок поточних активів. Отже, якщо поточні активи перевищують поточні зобов'язання, підприємство вважається ліквідним. Розмір перевищення задається коефіцієнтом покриття. Підприємство має значні оборотні кошти, сформовані завдяки власним джерелам. З позиції кредиторів підприємства такий варіант формування оборотних коштів є найбільш прийнятним. Скорочення величини коефіцієнта покриття в 2009 році може статися під впливом двох факторів: збільшення поточних активів і значного зростання короткострокових зобов'язань.
2. Коефіцієнт швидкої ліквідності – цей коефіцієнт за смисловим значенням аналогічний коефіцієнту покриття, тільки він обчислюється для вужчого кола поточних активів, коли з розрахунку виключено найменш ліквідну їх частину – виробничі запаси. Він обчислюється так:
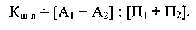
Кшл 2008 = (28+1303): (265+674) = 1,42
Кшл 2009 = (79+2539): (346+1300) = 1,59
Для підприємств України рекомендована величина цього коефіцієнта коливається у межах від 0,8 до 1,0. Однак величина коефіцієнта швидкої ліквідності становить 1,42 і 1,59, це може бути через невиправдане зростання дебіторської заборгованості.
3. Коефіцієнт абсолютної ліквідності визначається за формулою:
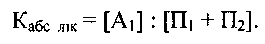
К абс лік 2008 = 28: (265+674) = 0,03
К абс лік 2009 = 79: (346+1300) = 0,05
Цей коефіцієнт свідчить про те, що короткострокові зобов’язання не можуть бути погашені негайно швидко ліквідними грошовими коштами та цінними паперами.
Таблиця 5.2. Коефіцієнти ліквідності за 2008–2009 роки
| Показник | 2008 рік | 2009 рік | Абсолютне відхилення |
|
Загальний коефіцієнт ліквідності |
5,67 | 4,05 | -1,62 |
|
Коефіцієнт швидкої ліквідності |
1,42 | 1,59 | 0,17 |
|
Коефіцієнт абсолютної ліквідності |
0,03 |
0,05 |
0,02 |
Найбільш жорстким критерієм платоспроможності і ліквідності підприємства є коефіцієнт абсолютної ліквідності. Його значення погіршилось в 2009 році і становить 0,05 при нормативному 0,2–0,35. Це свідчить про те, що підприємство спроможне погасити лише 5% поточної заборгованості за рахунок наявних грошових коштів.
В 2008 році показник швидкої ліквідності становив 1,42, проте згідно з результатами 2009 року коефіцієнт швидкої ліквідності зріс на 0,17, відповідно, стан підприємства покращився і почав виходити з кризи, що зумовлене зростанням дебіторської заборгованості за товари та послуги, збільшенням грошових коштів та зменшенням поточних пасивів.
Значення коефіцієнту поточної (загальної) ліквідності в 2009 році зменшилось на 1,62. Однак, в межах нормативного, тобто у підприємства є реальна можливість покриття поточних зобов'язань за рахунок його оборотних засобів. На кожну гривню поточних зобов'язань підприємства припадає в 2009 році 4,05 грн. його майна проти 5,67 грн. в попередньому 2008 році.
6. Аналіз фінансової стабільності
Фінансова стійкість – це стан майна підприємства, що гарантує йому платоспроможність. Фінансова стійкість підприємства передбачає, що ресурси, вкладені в підприємницьку діяльність, повинні окупитись за рахунок грошових надходжень від господарювання, а отриманий прибуток забезпечувати самофінансування та незалежність підприємства від зовнішніх залучених джерел формування активів.
Розглянемо наступні коефіцієнти, які можна використати для аналізу довгострокової платоспроможності підприємства:
Основні показники фінансової стабільності:
Коефіцієнт автономії:
[власний капітал]: [валюта балансу]
Ка = 9415: 12387 = 0,76
Ка = 12487: 15226 = 0,82
Коефіцієнт заборгованості:
[валюта балансу – І розділ пасиву]: [підсумок балансу]
Кз = (12387–9415): 12387 = 0,24
Кз = (15226–12487): 15226 = 0,18
Коефіцієнт нарахування амортизації:
[сума зносу основних засобів+нематеріальні активи]: [первинна вартість амортизації майна]
Кнар =3189: 9580 = 0,33
Кнар =4067: 11891 = 0,34
Коефіцієнт концентрації власного капіталу:
[власний капітал (підсумок 1 розділу пасиву)]: [загальна сума господарських коштів (активи підприємства ряд 080 +260+270)].
Ккв 2008 = 9415: (7064+5323) = 0,76
Ккв 2009 =12487: (8550+6676) = 0,82
Коефіцієнт фінансової залежності:
[валюта балансу ряд. 640]: [власний капітал (підсумок розділу 1 пасиву) ряд. 380].
Кфз 2008 = 12387: 9415 = 1,32
Кфз 2009 = 15226: 12487 = 1,20
Коефіцієнт маневреності власного капіталу: [власні кошти (2 розділ активу) ряд. 260]: [власний капітал (підсумок розділу 1 пасиву балансу) ряд. 380].
Кман 2008 =5323: 9415 = 0,57
Кман 2009 = 6676: 12487 = 0,54
Коефіцієнт структури довгострокових вкладень:
[довгострокові зобов'язання (3 розділ пасиву балансу) ряд. 480]: [необоротні активи (підсумок 1 розділу активу балансу) ряд. 080]
Ксдв 2008 =2033: 7064 = 0,29
Ксдв 2009 =1093: 8550 = 0,13
Коефіцієнт довгострокового залучення позичених коштів:
[довгострокові зобов'язання (3 розділ пасиву) ряд. 480]: [довгострокові зобов'язання (3 розділ пасиву) ряд. 480 + власний капітал (підсумок 1 розділу пасиву) ряд. 380].
Кдзк 2008 =2033: (2033+9415) =0,18
Кдзк 2009 = 1093: (1093+12487) = 0,08
Коефіцієнт співвідношення власних і залучених коштів: [залучений капітал (підсумок 3 розділу пасиву балансу) ряд. 480 + короткострокові кредити банків (у 4 розділі пасиву) ряд. 500]: [власний капітал (підсумок 1 розділу пасиву балансу) ряд. 380].
Ксвзк 2008 = (2033+46): 9415 =0,22
Ксвзк 2009 = 1093: 12487 =0,09
Коефіцієнт структури залученого капіталу:
[довгострокові зобов'язання (3 розділ пасиву) ряд. 480]: [залучений капітал (4 розділ пасиву) ряд. 620 + зобов’язання ряд. 480].
Ксз 2008 =2023: (2023+939) = 0,68
Ксз 2009 =1093: (1093+1646) = 0,40
Коефіцієнт забезпеченості оборотних коштів власними оборотними коштами розраховують як відношення власних оборотних коштів до всієї величини оборотних коштів:
[(розділ 2 активу балансу) ряд. 260 – (4 розділ пасиву «Поточні зобов'язання») ряд. 620]: [2 розділ активу балансу ряд. 260].
Кзвк 2008 =(5323 – 939): 5323 = 0,82
Кзвк 2009 =(6676 – 1646): 6676 = 0,75
Коефіцієнт співвідношення необоротних і власних коштів розраховується як відношення необоротних коштів до власного капіталу (розділ 1 активу балансу ряд. 080 /розділ 1 пасиву ряд. 380).
Кснвк 2008= 7064: 9415 = 0,75
Кснвк 2009 = 8550: 12487 = 0,69
Таблиця 6.1. Динаміка коефіцієнтів платоспроможності та фінансової стійкості
| Назва показника | Алгоритм розрахунку | На початок періоду | На кінець періоду | Абсоютне відхилення |
| Коефіцієнт автономії: | [власний капітал]: [валюта балансу] | 0,76 | 0,82 | 0,06 |
| Коефіцієнт заборгованості: | [валюта балансу – І розділ пасиву]: [підсумок балансу] | 0,24 | 0,18 | -0,06 |
| Коефіцієнт нарахування амортизації: | [сума зносу основних засобів+нематеріальні активи]: [первинна вартість амортизації майна] | 0,33 | 0,34 | 0,01 |
| Коефіцієнт концентрації власного капіталу: | [власний капітал (підсумок 1 розділу пасиву)]: [загальна сума господарських коштів (активи підприємства ряд 080 +260+270)]. | 0,76 | 0,82 | 0,06 |
| Коефіцієнт фінансової залежності: | [валюта балансу ряд. 640]: [власний капітал (підсумок розділу 1 пасиву) ряд. 380]. | 1,32 | 1,2 | -0,12 |
| Коефіцієнт маневреності власного капіталу: | [власні кошти (2 розділ активу) ряд. 260]: [власний капітал (підсумок розділу 1 пасиву балансу) ряд. 380]. | 0,57 | 0,54 | -0,03 |
| Коефіцієнт структури довгострокових вкладень: | [довгострокові зобов'язання (3 розділ пасиву балансу) ряд. 480]: [необоротні активи (підсумок 1 розділу активу балансу) ряд. 080] | 0,29 | 0,13 | -0,16 |
| Коефіцієнт довгострокового залучення позичених коштів: | [довгострокові зобов'язання (3 розділ пасиву) ряд. 480]: [довгострокові зобов'язання (3 розділ пасиву) ряд. 480 + власний капітал (підсумок 1 розділу пасиву) ряд. 380]. | 0,18 | 0,08 | -0,1 |
| Коефіцієнт співвідношення власних і залучених коштів: | [залучений капітал (підсумок 3 розділу пасиву балансу) ряд. 480 + короткострокові кредити банків (у 4 розділі пасиву) ряд. 500]: [власний капітал (підсумок 1 розділу пасиву балансу) ряд. 380]. | 0,22 | 0,09 | -0,13 |
| Коефіцієнт структури залученого капіталу: | [довгострокові зобов'язання (3 розділ пасиву) ряд. 480]: [залучений капітал (4 розділ пасиву) ряд. 620 + зобов’язання ряд. 480]. | 0,68 | 0,4 | -0,28 |
| Коефіцієнт забезпеченості оборотних коштів власними оборотними коштами | [(розділ 2 активу балансу) ряд. 260 – (4 розділ пасиву «Поточні зобов'язання») ряд. 620]: [2 розділ активу балансу ряд. 260]. | 0,82 | 0,75 | -0,07 |
| Коефіцієнт співвідношення необоротних і власних коштів | (розділ 1 активу балансу ряд. 080 /розділ 1 пасиву ряд. 380). | 0,75 | 0,69 | -0,06 |
Як бачимо з наведеної таблиці підприємство є фінансово стійким, практично всі коефіцієнти знаходяться в допустимих межах. Як свідчить проведений раніше фінансово-економічний аналіз у підприємства спостерігається позитивна тенденція до покращення фінансових показників.
Коефіцієнт автономії характерезує фінансову незалежність підприємства. Загалом стан господарства можна оцінити позитивно, але якщо порівняти 2008 із 2009 роком, то спостерігається тенденцієя незначного збільшення в структурі капіталу частки залучених коштів.
Коефіцієнт заборгованості зменшився з 0,24 до 0,18. Це свідчить про сповільнені темпи росту боргових зобов’язань над темпами росту власних коштів.
Коефіцієнт концентрації власного капіталу характеризує частку власників підприємства в загальній сумі коштів, авансованих у його діяльність. Дане підприємство є фінансове стійким, стабільним і незалежним від зовнішніх кредиторів. Високе значення коефіцієнта концентрації залученого капіталу як у 2008, так і в 2009 році (відповідно 0,76 і 0,82) свідчить про велику міру довіри до корпорації з боку банків, а значить, і про фінансову надійність. Господарство має високу частку власного капіталу, і тому кредитори охоче вкладають кошти, оскільки СФГ «Центр» може погасити борги за рахунок власних коштів.
Зменшення коефіцієнта фінансової залежності з 1,32 до 1,2 означає зменшення частки позичених коштів у фінансуванні підприємства. Власники не повністю фінансують своє підприємство, так, якщо значення коефіцієнта 1,2, це означає, що при вкладенні в активи підприємства 1,2 грн, позиченими є 20 коп.
Коефiцiєнт маневреностi власного капiталу в 2008 році складав 0,57, а в 2009 році даний коефiцiєнт зрiс до 0,54, тобто частка власного капiталу, яка використовується для фінансування поточної дiяльностi, зменшилась на 0,03.
Коефіцієнт довгострокового залучення позичених коштів характеризує структуру капіталу. Зменшення цього показника в динаміці на 0,1 – позитивна тенденція, яка означає, що підприємство дедалі менше залежатиме від зовнішніх інвесторів.
Коефіцієнт співвідношення власних і залучених коштів Цей коефіцієнт є найбільш загальною оцінкою фінансової стійкості підприємства. Зниження цього показника в динаміці свідчить про послаблення залежності підприємства від зовнішніх інвесторів і кредиторів, тобто про певне підвищення фінансової стійкості.
Наступним показником фінансової стабільності є коефіцієнт забезпеченості оборотних коштів власними оборотними коштами. На кінець звітного року він знизився з 0,82 до 0,75, але є достатнім для забезпечення фінансової стійкості оскільки він більше 0,5. Величина показника свідчить про непоганий фінансовий стан підприємства і його спроможність проводити незалежну фінансову політику.
Таким чином, наведені в таблиці коефіцієнти суттєво доповнили характеристику фінансового стану підприємства, що аналізується. Вони, поряд з позитивними змінами, загострили увагу на недостатності власних коштів в обороті, рості короткострокової заборгованості, зростанні фінансової залежності та структури залученого капіталу. З їх врахуванням можна зробити висновок, що підприємство за 2009 рік не забезпечило зростання сукупного обороту і прибутку, що погіршило свій фінансовий стан. Разом з тим підприємство ще не вичерпало своїх внутрішніх резервів для подальшого зміцнення фінансового стану.
7. Аналіз ділової активності підприємства
Ділова активність підприємства оцінюється за показниками інтенсивності використання засобів, які умовно поділяються на коефіцієнти навантаження і оборотності.
Показники навантаження застосовуються при аналізі інтенсивності використання економічного потенціалу або необоротних активів підприємства.
Показники оборотності характеризують інтенсивність використання оборотних активів та власного капіталу оборотність обчислюється у кількості оборотів або в днях обороту:
Коборотності = [дохід від реалізації продукції]: [середні залишки активів або капіталу]
Тоборотності = [середні залишки активів або капіталу * 360]: [дохід від реалізації продукції]
Коб 2008 = 8353: ((10525+12387): 2) = 0,73
Тоб 2008 =((10525+12387): 2) * 360: 8353 = 493,7
Коб 2009 =13223: ((12387+15226): 2) = 0,96
Тоб 2009 =((12387+15226): 2) * 360: 13223 = 375,9
Система показників ділової активності підприємства, %:
Коефіцієнт навантаження економічного потенціалу.
Кнеп = (дохід від реалізації продукції): (середні залишки активів)
Кнеп 2008 =8353: 12387 = 0,69
Кнеп 2009 =13223: 15226 = 0,87
Коефіцієнт навантаження необоротних активів.
Кнна = (дохід від реалізації продукції): (середні залишки необоротних активів)
Кнна 2008 =8353: 7064= 1,18
Кнна 2009 =13223: 8550 = 1,55
Коефіцієнт навантаження основних засобів (коефіцієнт фондовіддачі).
Кноз = (дохід від реалізації продукції): (середні залишки основних засобів)
Кноз 2008 = 8353: 6391 = 1,34
Кноз 2009 = 13223: 7824= 1,69
Коефіцієнт оборотності оборотних активів.
Кооа =(дохід від реалізації продукції): (середні залишки оборотних активів)
Кооа 2008 = 8353: 5323 = 1,57
Кооа 2009 = 13223: 6676 = 1,98
Коефіцієнт оборотності власного капіталу.
Кок =(дохід від реалізації продукції): (середні залишки власного капіталу)
Кок 2008 = 8353: 9415 = 0,89
Кок 2009 = 13223: 12487 = 1,06
Коефіцієнт оборотності кредиторської заборгованості.
Копз =(собівартість реалізованої продукції): (середні залишки поточних зобов’язань)
Копз 2008 = 4633: 939 = 4,93
Копз 2009 = 7230: 1646 = 4,39
Таблиця 7.1. Динаміка показників ділової активності
| Найменування показника | 2008 рік | 2009 рік | Відхилення | |
| абсолютне, од. | відносне, % | |||
| 1. Коефіцієнт навантаження економічного потенціалу. | 0,69 | 0,87 | 0,18 | 26,09 |
| 2. Коефіцієнт навантаження необоротних активів. | 1,18 | 1,55 | 0,37 | 31,35 |
| 3. Коефіцієнт навантаження основних засобів (коефіцієнт фондовіддачі). | 1,34 | 1,69 | 0,35 | 26,12 |
| 4. Коефіцієнт оборотності оборотних активів. | 1,57 | 1,98 | 0,41 | 26,12 |
| 5. Коефіцієнт оборотності власного капіталу. | 0,89 | 1,06 | 0,17 | 19,1 |
| 6. Коефіцієнт оборотності кредиторської заборгованості. | 4,93 | 4,39 | -0,54 | -10,95 |
| Довідково: | ||||
| Середні залишки, (тис. грн.): | ||||
| активів | 12387 | 15226 | 2839 | 22,9 |
| власного капілалу | 9415 | 12487 | 3072 | 32,6 |
| основних засобів | 6391 | 7824 | 1433 | 22,4 |
| оборотних активів | 5323 | 6676 | 1353 | 25,4 |
| запасів | 2023 | 1668 | -355 | -17,6 |
| поточних зобов'язань | 939 | 1646 | 707 | 75,3 |
Аналіз показників ділової активності свідчить про покращення використання активів і капіталу СФГ «Центр». Показники навантаження і оборотності 2009 році збільшились внаслідок того, що чинники, які їх обумовлюють (дохід від реалізації і середні залишки активів та капіталу) змінювались загалом рівномірно.
Оборотність активів, яка показує скільки отримано чистої виручки від реалізації продукції на одиницю коштів, інвестованих в активі в 2009 р. збільшилась порівняно з 2008 р. на 0,41. Отже, ефективність використання господарством наявних ресурсів покращилась.
Коефіцієнт обіговості основних засобів (фондовіддача) в 2009 році зріс на 0,35 порівняно з 2008 роком, що свідчить про більш ефективне використання основних засобів підприємства, тобто збільшилась виручка, що припадає на одиницю основних виробничих фондів.
Коефіцієнт оборотності кредиторської заборгованості вказує на те, у скільки разів виручка перевищує середню кредиторську заборгованість. Зменшення цього показника на 0,54 є негативним напрямком.
На основі аналізу та порівняння показників ділової активності СФГ «Центр» можна зробити висновок, що ділова активність господарства та ефективність його господарювання в 2009 році були більш високими і результативнішими в порівнянні з 2008 р. Як результат цього є збільшення чистого доходу з 7072 грн. в 2008 р. до 11019 грн. в 2009 році. Для підвищення ділової активності та ефективності господарювання проводити швидшу реалізацію продукції, не затримувати її на складі.
8. Аналіз фінансового стану підприємства в умовах застосування сучасних інформаційних технологій
Сучасність і постійні зміни в умовах існування підприємства вимагають найновіших методів управління. Звідси постає питання необхідності високоякісного забезпечення процесу управління підприємством. Але більшість аналітичних розрахунків, в умовах розгляду чималих компаній або компаній спрямованих на розширення бізнесу, займає як по розрахункам, обробці, аналізу і подальшій інтерпретації досить багато часу, враховуючи, що в змінних умовах необхідно реагувати швидко, оперативно і результативно. Тому при неякісному забезпеченні управлінського процесу страждають як якість отриманої інформації так і якість результату від застосування цієї інформації для прийняття управлінських рішень. Звідси, впровадження інформаційних технологій для проведення аналізу фінансового стану надзвичайно важливі для стабільної роботи сучасного підприємства.
При роботі з програмою можна отримати автоматично підготовлений в текстовому вигляді докладний висновок з фінансового стану підприємства. Для оцінки фінансового стану підприємства в системі застосовуються «горизонтальний» і «вертикальний» аналіз пасивів і активів аналітичного балансу (відносні і абсолютні зміни в структурі майна і джерелах його формування); прибутків і збитків; платоспроможності (загальний коефіцієнт ліквідності, коефіцієнти швидкої та абсолютної ліквідності і т.д.); фінансовій стійкості (коефіцієнти автономії, заборгованості, нарахування амортизації, концентрації власного капіталу, фінансової залежності, маневреності). При оцінці ефективності діяльності підприємства передбачена можливість порівняння досягнутих їм фінансових показників з рекомендованими значеннями. Також передбачено будувати графіки за будь-якими показниками, виводити діапазон рекомендованих значень, зберігати в базі і потім постійно використовувати відібрані графіки, передавати графіки в Microsoft Word і Excel.
Найпопулярнішим засобом управління електронними таблицями є програма Microsoft Excel, яку розраховано на роботу з операційними системами Windows-95 і Windows-98. Зазвичай використовують версії MS Excel-95 і MS Excel-97. Засадні принципи роботи з ними майже однакові, тому далі вживатимемо загальний термін Excel.
Електронна таблиця – це інтерактивна програма, яка складається із набору рядків і стовпчиків (граф), зображених на екрані в спеціальному вікні. Місце на перетині рядка і стовпчика називається коміркою. У комірці може бути