Аналіз фінансового стану підприємства
Кожний документ в Excel – це набір таблиць чи так звана робоча книга, яка складається з одного або кількох робочих аркушів, кожний з котрих має назву. За необхідності робоча книга може містити десятки й навіть сотні робочих аркушів. Докладне викладення ідей і техніки цієї програми можна знайти у багатьох літературних джерелах, присвячених розгляду програми Excel.
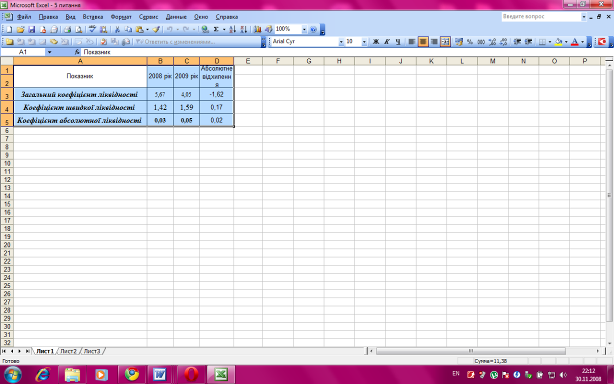
Проведення розрахунків показників ліквідності, а саме коефіцієнта загальної, швидкої та абсолютної ліквідності здійснюється наступним чином:
Розрахунок абсолютного відхилення показників здійснюється наступним чином:
Від комірки С3 віднімаємо комірку В3, в результаті в комірці D3 відображається даний результат розрахунку;
Потім за допомогою функції «Маркер заповнення», методом розтягування даних, знаходимо результат розрахунків наступних показників відповідно до комірок D4 і D5.
Для успішної побудови аналітичних таблиць виконання розрахунків, обов'язково потрібно знати основи бухгалтерського обліку, оскільки саме в обліку формується 60% інформації, яка використовується для прийняття управлінських рішень.
Висновок
Фінансовий стан – найважливіша характеристика економічної діяльності підприємства. Він відображає конкурентоспроможність підприємства, його потенціал в діловому співробітництві, оцінює в якій мірі гарантовані економічні інтереси самого підприємства та його партнерів за фінансовим та іншими відносинами.
Стійке фінансове становище формується в процесі всієї виробничо-господарської або комерційної діяльності підприємства. Однак партнерів та акціонерів підприємства цікавить не процес, а результат, тобто саме показники фінансового стану за звітний період, можна визначити на базі публічної офіційної звітності.
Стійка діяльність підприємства залежить як від обгрунтованості стратегії розвитку, від внутрішніх можливостей ефективно використовувати всі існуючі в його розпорядженні ресурси, так і від зовнішніх умов, до числа яких відносяться податкова, кредитна, цінова політика держави та ринкова кон‘юнктура. Через це в якості інформаційного аналізу фінансового стану повинні виступати звітні дані підприємства, деякі задані економічні параметри і варіанти (чистий і валовий прибуток), при яких змінюються зовнішні умови його діяльності, котрі потрібно враховувати при аналітичних оцінках та прийнятті управлінських рішень.
З'ясувалося, що найбільш ефективно підприємство СФГ «Центр» працювало в 2009 році, про що свідчить ряд розрахованих економічних показників, головним серед який є звичайно ж розмір балансового прибутку, який отримано цього року.
Підприємство СФГ «Центр» має недостатню фінансову стійкість. Це підтверджують і отримані дані коефіцієнту абсолютної ліквідності, які свідчать, що підприємство в змозі негайно погасити лише 5% короткострокової заборгованості.
Лише тільки значення коефіцієнту швидкої ліквідності знаходиться в межах норми, показник зріс на 0,17, відповідно, стан підприємства покращився і почав виходити з кризи, що зумовлене зростанням дебіторської заборгованості за товари та послуги, збільшенням грошових коштів та зменшенням поточних пасивів.
Незважаючи на те, що підприємство має добрі результати по деякихпоказниках, воно знаходиться в стабільному стані.
Аналіз витрат підприємства і структури здійснення цих видатків коштів дає змогу зробити висновок про певний дисбаланс у витратах підприємства.
Позитивним моментом є збільшення вартості основних засобів, тому що це сприяє швидшому оновленню технічної бази виробництва, що в свою чергу створює передумови для забезпечення розширеного відтворення виробництва. У майбутньому періоді може спостерігатися збільшення обсягу виробленої продукції, а як наслідок і збільшення виручки від реалізації.
Пошук ефективних механізмів управління фінансовими ресурсами та забезпечення їх реальної інтеграції в систему ринкових відносин зумовлює необхідність розробки певної фінансової стратегії на даному етапі розвитку підприємства.
Список використаної літератури
Бугай В., Омельченко В. Аналіз та оцінка фінансової стійкості підприємства // Держава та регіони. –2008. – №1. – С. 34–39.
Ільченко О., Низьков О., Хаустов В. Математична модель фінансового стану на основі системи балансових рівнянь // Економіст. – 2006. – №1. – С. 38–41.
Колодізєв О., Нужний К. Теоретичні аспекти управління економічною стійкістю підприємства // Галицький економічний вісник – 2008. – №1 (16). – С. 53–59.
Обущак Т. Сутність фінансового стану підприємства // Актуальні проблеми економіки. – 2007. – №9. – С. 92–98.
Череп А., Кириченко Л. Проблеми визначення фінансового стану підприємств в умовах фінансової кризи // Держава та регіони. Сер., Економіка та підприємництво: Науково-виробничий журнал. – 2008. – №6. – С. 233–236.
Антикризове управління підприємством: Навч. посіб./ З.Є. Шершньова, В.М. Багацький, Н.Д. Гетманцева; За заг. ред. З.Є. Шершньової. – К.: КНЕУ, 2007. – 680 с.
Баринов В.А. Антикризисное управление Учебное пособие. 2-е изд., перераб. и доп. (ГРИФ). – М.: ФБК-ПРЕСС. – 2005. – 488 с.
Іванюта С.М. Антикризове управління: навч. посіб. – К.: ЦУЛ. – 2007. – 288 c.
Терещенко О.О. Антикризове фінансове управління на підприємстві: Монографія. – К.: КНЕУ, 2006. – 268 с.
Обущак Т.А. Сутність фінансового стану підприємства // Актуальні проблеми економіки. – 2007. – №9 – С. 11–15
Теория и практика антикризисного управления / Под ред. С.Г. Беляева, В.И. Кошкина. – М.: Закон и право: ЮНИТИ, 2005. – 469 с.
Финансы / Под ред. В.М. Родионовой. – М.: Финансы и статистика, 1996.
Фінанси підприємств: Підручник / Під ред. А.М. Поддєрьогіна. – 2-ге вид., перероб. і доп. – К.: КНЕУ, 1999. – 384 с.
Білик М.Д., Павловська О.В., Притуляк Н.М., Невмержицька Н.Ю. Фінансовий аналіз: Навч. посіб. – К.: КНЕУ, 2005. – 592 с.
Смачило В.В., Будникова Ю.В. Оцінка фінансової стійкості підприємств // Економічний простір: Збірник наукових праць, №20/2, 2008
Тарасенко Н.В. Економічний аналіз діяльності промислового підприємства. – 2-ге вид., стер. – К.: Алерта, 2003. – 485 с.,
Василик О.Д. Державні фінанси України: Навч. посібник. – К.: Вища шк., 1997.
Гордеева Л.П., Редина Н.И. Финансьі Украинм: Учебное пособие. – Днепропетровск: Наука й образование, 1997.
Податкова система України / Під ред. В.М. Федосова. – К.: Либідь, 2004.
Теорія фінансів: Навч. посібник / Н.Е. Заяц, М.К. Фисенко, Т.Е. Бондарь і др. – Мн.: Вища шк., 2005.
Финансы: Учеб. пособие / Под ред. А.М. Ковалевой. – М.: Финансьі й статистика, 2002.
Штангрет А.М., Копилюк О.І. Антикризове управління підприємством: навч. посіб. – К.: Знання. – 2007. – 335 c.
Фінанси підприємств: Підручник / За ред. А.М. Поддєрьогіна.
Мец В.О. Економічний аналіз фінансових результатів та фінансового стану підприємства: Навч. посібник. – К.: КНЕУ, 2000. – 132 с.;
Ковалев В.В. Финансовый анализ: Управление капиталом, выбор инвестиций, анализ отчетности. – М.: Финансы й статистика, 2007.-429 с.;
Савчук В.П. Финансовый анализ деятельности предприятия (международные подходы)
Мних Є.В. Аналіз фінансового стану і фінансових результатів діяльності підприємств: Навч. посібник. – К.: НМК ВО, 1993;
Рекомендації з бухгалтерського обліку валових витрат та валових доходів: Затверджено наказом Міністерства Фінансів України від 04 серпня 1997 р. №168 // Бухгалтерський облік і аудит. – 1997. – №15.
Білуха М.Т. Курс аудиту. – К.: Вища шк., 1998.
Грабова Н.Н. Основные бухгалтерские проводки по учету хозяйственных операций на предприятиях с разными формами собственности. – К.: Учетинформ, 1997.
Єрьоміна Н.В. Банківські інформаційні системи: Навчальний посібник. – К.: КНЕУ, 2004. -230 с.
Іванюта, П.В. Управлінські інформаційні системи в аналізі та аудиті [Текст]: навчальний посібник / П.В. Іванюта; Мін-во освіти і науки України, Держ. комітет статистики України, Держ. академія статистики, обліку та аудиту, Полтавська філія. – К.: ЦУЛ, 2007. – 180 с.
Основи інформаційних систем: Навчальний посібник / За ред. проф. В.Ф. Ситника. – К.: КНЕУ, 2007. -252 с.
Черняк, О.І. Системи обробки економічної інформації [Текст]: підручник / О.І. Черняк, А.В. Ставицький, Г.О. Чорноус. – К.: Знання, 2006. – 447 с.
Шквір, В.Д. Інформаційні системи і технології в обліку [Текст]: практикум / В.Д. Шквір, А.Г. Загородній, О.С. Височай. – К.: Знання, 2006. – 429 с.
Размещено на