Анализ финансового состояния




 Рис.8
Эффективность
деятельности,
EBIT% по отраслям




2. 3. Коэффициенты деловой активности
Business Activity Ratios
2.3.1. Оборачиваемость активов
Assets Tumover (AT)
Отвечает на вопрос - насколько эффективно фирма управляет своими активами? Является ли общее количество каждого типа активов, представленных в балансе, приемлемым, слишком большим или слишком маленьким по отношению к текущим и прогнозируемым продажам? Если компания совершает избыточные вложения в активы, то это сократит ее свободный денежный поток и цену акций. С другой стороны , если у компании недостаточно активов , она будет терять объемы продаж, что вновь повредит свободному денежному потоку и снизит цену акций. Следовательно, важно чтобы в активы были инвестированы верные суммы.

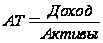
«Активы» – средняя величина активов, рассчитанная за период получения дохода.
Или: величина активов «в конце» или «в начале» периода.
Рис. 9 Оборачиваемость активов по странам
Доход (активы по странам)





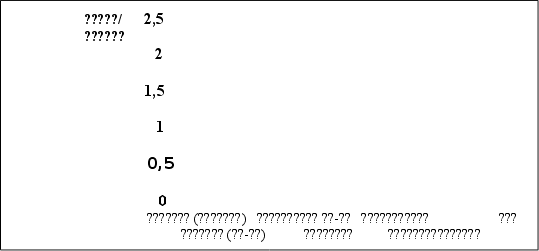 Рис.
10 Оборачиваемость
активов по
отраслям



2.3.2. Коэффициент оборачиваемости основных средств
Fixed assets turnover (FAT)
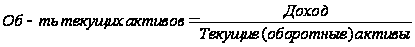
Характеризует эффективность использования основных средств. Низкий уровень свидетельствует о недостаточном объеме продаж или о слишком высоком уровне капитальных вложений.
Значение такое зависит от:
• способов начисления амортизации
• практики оценки стоимости активов
Может быть выше на предприятии, которое имеет изношенные основные средства.
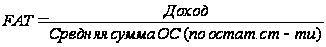
Темп работ имеет существенное значение и тогда, когда вкладываются средства в строительство нового магазина компании или в установку ценного производственного оборудования.
Цель – максимально быстро запустить их в работу и повысить оборачиваемость активов.
Неиспользуемые производственные площади, неважно собственные или арендуемые, стоят денег.
Возможные решения здесь зависят от ожидаемых сроков простоя и могут включать либо временную сдачу неиспользуемых площадей в поднаем, либо переезда в другое помещение с тем, чтобы все здание можно было сдавать в аренду или продать.
Оборачиваемость долгосрочных активов
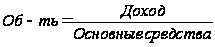
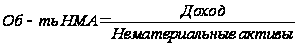
2.3.3. Оборачиваемость дебиторской задолженности
Accounts Receivable Turnover
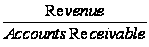
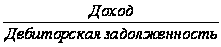
Оборачиваемость Д3
| • Слишком быстро: | • Слишком медленно: |
|
высокая оборачиваемость. Низкая длительность оборота. Кредитная политика жесткая, могут упасть продажи. |
низкая оборачиваемость. Большая длительность оборота. Кредитный отдел работает неэффективно, могут быть проблемы с недостатком наличности. |
2.3.4. Оборачиваемость запасов
Inventory Turnover


Характеризует политику сбыта готовой продукции, управление технологическим циклом, политику закупок сырья и материалов.
| • Слишком быстро: | • Слишком медленно: |
|
высокая оборачиваемость. Низкая длительность оборота. Может быть недостаточно готовой продукции на складе – недовольство покупателей и упущеная выгода. Нехватка сырья также нежелательна – сбой в производстве. |
низкая оборачиваемость. Большая длительность оборота. Замораживание ДС в запасах. Риски обесценения запасов. Угроза порчи. Высокие складские расходы. Расходы на страхование. |
2.3.5. Оборачиваемость кредиторской задолженности
Accounts Payable Turnover
Показывает среднее кол-во дней, которое требуется компании для оплаты ее счетов.
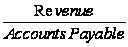
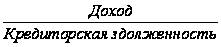
В отличие от оборачиваемости активов (запасов, дебиторской задолженности), чем ниже оборачиваемость КЗ, тем «лучше» для денежных потоков компании.
Оборачиваемость КЗ
| • Слишком быстро: | • Слишком медленно: |
|
высокая оборачиваемость. Низкая длительность оборота. «Добрые» отношения с поставщиками могут привести к нехватки наличности |
низкая оборачиваемость. Большая длительность оборота. Потеря доверия поставщиков. Отмена скидок… Угроза банкротства |
2.4. Коэффициент рентабельности активов
Return on Assets
Коэффициент рентабельности активов
Return on Assets (ROA)
Показывает:
• Имеет ли компания базу для обеспечения высокой доходности собственного капитала.
• Насколько умело менеджеры компании используют все ее активы для генерирования прибыли.
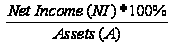
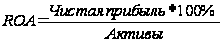
Характеризует прибыль, приносимую каждым долларом, вложенным в активы.
Результаты интереснее, если устранить влияние расхода на выплату процентов и налога на прибыль, т.е. перейти от показателя «Чистая прибыль» к показателю «EBIT».
Изменяется эффективность вне зависимости от источника финансирования активов, поскольку способность активов генерировать прибыль не зависит от того, как их финансируют.
Эффективность активов также не зависит от налогообложения прибыли…

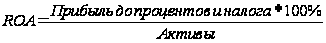
Рис. 15 От чего зависит рентабельность активов?


2.5. Коэффициенты ликвидности
Liquidity Ratios
Анализ ликвидности и финансовой устойчивости
Коэффициенты ликвидности фирмы дают ответ на следующий вопрос: будет ли фирма в состоянии погасить свои долги в течении следующего года без заждержек? Возникнут ли у компании проблемы при выполнении своих обязательств? Основной принцип классификации статей баланса для анализа ликвидности и финансовой устойчивости – классификация по принципу срока переноса стоимости (превращения активов в денежные средства) и срока погашения (выплаты обязательств).





 Долг
активы + (Тек.
активы – Кр.
об-ва) = СК + Долгоср.
об-ва
Чистый оборотный (рабочий) капитал
Долгосрочный капитал
 L-t
Assets + (CA – CL) = Equity + L-T Fin Debt + L-T AP
 Working
Capital
Long – term Capital
Чистый оборотный (рабочий) капитал =
= Текущие активы – Краткосрочные обязательства
Working Capital (WC):
WC = Current Assets – Current Liabilities
Чистый оборотный (рабочий) капитал показывает насколько оборотные активы превышают текущие обязательства (или наоборот). Если WC > 0, то компании требуется привлечь долгосрочный капитал для финансирования текущих активов.
Чистые активы (инвестиции2) = Долгосрочный капитал
Активы – Краткоср. з-ть. = Соб. кап. + Долгоср. об-ва.
Net Assets (NA2) = Long-Term Capital (Invested Capital)
Assets – Current Liabilities = Equity + l-t Liabilities
Долгосрочный капитал – сумма источников финансирования, которыми компания может пользоваться в течение срока, превышающего 12 месяцев.
Основные коэффициенты ликвидности
• Коэффициент ликвидности (покрытия)
• Коэффициент срочной ликвидности
Рассчитываются на основе составления текущих активов с краткосрочными обязательствами.
2.5.1.Коэффициент ликвидности (покрытия)
Рассчитывается как частное от деления оборотных средств на краткосрочные обязательства и показывает, достаточно ли у предприятия средств, которые могут быть использованы для погашения краткосрочных обязательств.
CR = Текущие активы/Текущие обязательства
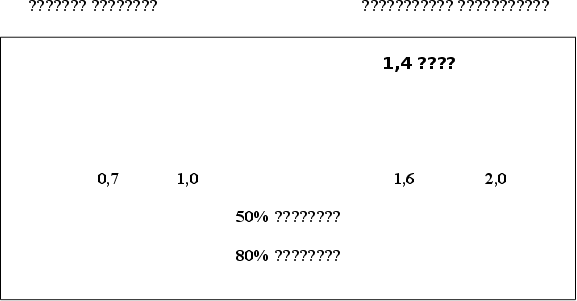
Рекомендованное значение в пределах от единицы до двух (иногда до трех)
Надо иметь в виду что часть оборотных активов возможно не удастся превратить в денежную форму. Это могут быть ТМЗ, которые утратили свои полезные характеристики или безнадежные дебиторы.
Current Ratio (CR)
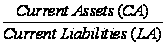
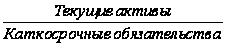
Если краткосрочные обязательства растут быстрее, чем ее оборотные активы, величина отношения между ними будет снижаться, и это может означать возникновение финансовых трудностей. Высокий коэффициент может означать, что у компании много денег омертвлено в непроизводственных и обычно низкодоходных активах, таких как денежные остатки, ценные бумаги или материально-производственные запасы.
Недостаток: не принимает во внимание структуру оборотных средств.
Рис.16 Коэффициент ликвидности (покрытия)




2.5.2. Коэффициент срочной ликвидности
Коэффициент срочной ликвидности (QL)
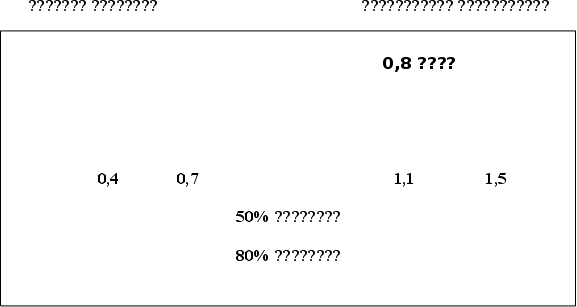
Характеризует отношение наиболее ликвидной части оборотных средств к краткосрочным обязательствам.
QL = (Денежные средства + краткосрочные инвестиции + счета векселя к получению)/ Текущие обязательства
Рекомендованное значение более 1, однако для российских предприятий редко составляет более 0,7-0,8, что признается допустимым
Acid Test, Quick Liquidity ratio
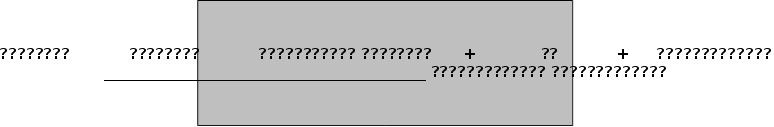
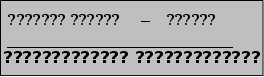
Рис.17 Коэффициент срочной ликвидности

2.6. Коэффициенты финансовой устойчивости
Financial Stability Ratios
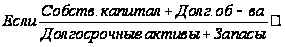
2.6.1. Коэффициент покрытия долгосрочных активов
Long-Term Assets Coverage
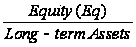
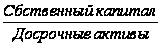
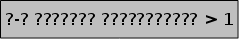
Желательно, чтобы показатель превышал «1»
2.6.2. Коэффициент покрытия долгосрочных активов и запасов долгосрочным капиталом
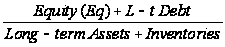
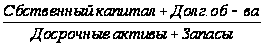
Желательно, чтобы показатель превышал «1»
Почему понятие Финансовая устойчивость = понятию Ликвидность
Посмотрим на баланс:
Почему мы говорим, что показатели ликвидности и финансовой устойчивости по сути «одинаковы» и характеризуют структуры баланса?
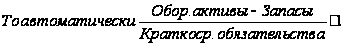
Источники Финансирования
• финансовые обязательства (заемный капитал):
– больше финансовая зависимость компании от кредиторов;
– выше чувствительность прибыли к изменению рынка;
– расход на проценты уменьшает налоги;
– оплата процентов и возврат основной части долга уменьшают положительное сальдо денежного потока.
• собственный капитал:
– дивиденды не являются расходом, который уменьшает налогооблагаемую прибыль;
– ниже чувствительность прибыли к изменению рынка.
2.6.3. Показатели финансовой устойчивости
Debt-to-Equity Ratio, Gearing Ratio, Leverage Ratio

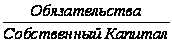
Характеризуют структуру источников финансирования: «заемные – собственные».
2.7. Оценка платежеспособности
Показатели платежеспособности предприятия характеризуют способность предприятия отвечать по долгосрочным обязательствам без ликвидации долгосрочных активов.
Методика оценки платежеспособности:
• по отдельным показателям;
• по одному, но «комплексному» показателю;
• по набору показателей и их динамике;
Показатели платежеспособности:
• соотношение между WC и активами;
• коэффициент покрытия процентов;
• длительность самофинансирования;
• соотношение между EBITDA и операционным потоком ДС;
2.7.1. Чистый оборотный капитал к активам
Working Capital to Assets Ratio
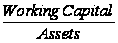
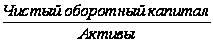
Область рекомендуемых значений 0,1-0,25
2.7.2. Коэффициент покрытия процента
Interest Coverage Ratio
Показывает в какой степени может снизиться операционная прибыль, чтобы фирма была еще в состоянии обслуживать свои процентные платежи.
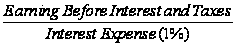
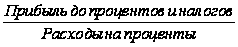
Рис. 18 Коэффициент покрытия процента

2.7.3. Длительность самофинансирования
Interval Measure, days
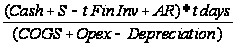
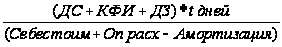
Срок, в течение которого предприятие сможет функционировать и оплачивать счета, даже в том случае, если не будет поступлений денежных средств от дохода в будущем.
2.7.4. Соотношение между ДДС и прибылью EBITDA
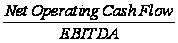
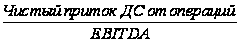
1. Соотношение должно быть больше 1.
2. Если показатель меньше 1, то у компании есть резервы в управлении оборотным капиталом.
Оценка платежеспособности
Некоторые выводы по оценке платежеспособности:
1. Самые значимые оценки платежеспособности можно получить только при анализе потоков денежных средств.
2. При использовании набора показателей следует строить тренды и проводить анализ динамики.
3. В мире нет ни одной надежной методике, которая могла бы предсказать наступление банкротства (неплатежеспособности) в течение года, тем более через 3,-5 лет.
2.8. Рентабельность
Цели финансового анализа с точки зрения менеджера компании
• Довольны ли акционеры работой менеджеров?
• Увеличивается ли стоимость компании?
• Насколько хорошо или плохо работает компания?
• Если показатели ухудшились, то: «Кто виноват»?
• Что делать для исправления положения?
2.8.1. Понятие экономической добавленной стоимости (EVA)
Экономическая добавленная стоимость
Суть концепции «добавленной стоимости»: компания, привлекая финансовые средства на рынке капитала, инвестирует их в активы, от которых ожидается приток экономических выгод в будущем.
Привлечение финансовых средств «не бесплатно»:
– акционеры ожидают получить дивиденды и прирост курсовой стоимости своих акций;
– кредиторы – проценты.
Следовательно, компания должна получить такой приток экономических выгод от использования активов, который бы превышал требуемую доходность владельцев собственного и заемного капитала.
EVA (Economic Value Added) = Приток экономических выгод – Требуемая доходность
Требуемая доходность собственного капитала
Показатель, характеризующий требуемую доходность собственного капитала (equity rate of return) обозначаемый Re, зависит от внешних и внутренних факторов.
Требуемая доходность также называется «ценой собственного капитала» – cost of equity.
Факторы влияющие на требуемую доходность (цену капитала)
Внешние факторы:
1. Экономическая среда (страна, законодательство, инвестиционный климат, стадия экономического цикла, стоимость капитала, процентные ставки).
2. Положение дел в отрасли (пять сил Майкла Портера):
• существующий уровень конкуренции;
• риск появления новых конкурентов;
• давление со стороны потребителей;
• давление со стороны поставщиков;
• риск появления товаров – заменителей.
Внутренние факторы:
1. История компании (насколько цикличны прибыли).
2. Существующее положение (какова ниша).
3. Прогнозы на будущее (например, а что произойдет с бизнесом по истечении срока действия патента?).
4. Оценка менеджмента (наличие стратегии, знаний, опыта, зависимость бизнеса от «ключевых персоналий»).
5. Наличие специфических рисков для данной компании в данном регионе.
Требуемая доходность собственного капитала Re может быть рассчитана на основании целого ряда теорий «Корпоративных финансов» или «назначаться акционерами».
По России: Re = 13,5%...20% в зависимости от отрасли, размера компании, состава акционеров.
По Казахстану: Re = 10 -20 %
Требуемая доходность вложенного капитала
Показатели, характеризующие приток экономических выгод, поступающих в распоряжение владельцев собственного и заемного капитала, могут быть:
Абсолютные:
– Прибыль EBIT,
– прибыль EBITDA,
– Чистый приток денежных средств, поступающих в распоряжение акционеров и кредиторов = CFop – Cfinv.
Относительные:
– Рентабельность вложенного капитала (ROCE-Return on Capital Employed).
Требуемая доходность заемного капитала
Показатель, характеризующий требуемую доходность заемного капитала (сost of debt) обозначаемый Rd, определяется процентной ставкой и/или доходностью облигаций к погашению.
Показатель также называется «ценой заемных средств».
Привлекая заемные средства компании получают возможность сократить налогооблагаемую базу на величину выплачиваемых процентов, следовательно, цена заемных средств уменьшается благодаря налоговому щиту:
С учетом налогового щита эффективная цена заемных средств равна:
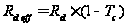
где Rd – банковская кредитная ставка;
Tc – ставка корпоративного налога на прибыль.
Требуемая доходность капитала
Показатель, характеризующий требуемую доходность собственного и заемного капитала (cost of capital) обозначаемый Rс, зависит от:
• структуры капитала компании;
• цены каждого элемента капитала (Re, Rd);
• ставки налогообложения прибыли (Tax rate).
Наиболее часто под требуемой доходностью всего возложенного капитала (ценой капитала) понимают показатель WACC – Weighted Average Cost of Capital.
2.8.2. Средневзвешенная цена капитала
WACC – weighted average cost of capital – средневзвешенная цена капитала, %.
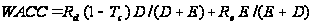
где Rd – цена (требуемая доходность) заемных средств;
Rе – цена (требуемая доходность) собственного капитала;
Tc – (tax) ставка корпоративного налога на прибыль;
Е (Equity) – рыночная стоимость акционерного капитала;
D (debt) – рыночная стоимость финансовых обязательств компании;
CE = D + E (Capital Employed) – вложенный капитал.
Показатель отвечает на вопросы:
• Под сколько процентов годовых в среднем компания может привлекать собственный и заемный капитал для финансирования своей деятельности?
• Какую доходность ожидают инвесторы от вложений в компанию данной группы риска?
WACC обеспечивает взгляд на компанию с точки зрения инвесторов.
Экономическая добавленная стоимость
Таким образом, EVA eq для владельцев собственного капитала может быть рассчитана:
EVA eq (%) = ROE (%) – Re (%) = = Return on Equity – Re = Рентабельность собственного капитала – требуемая доходность собственного капитала, %.
EVA се для владельцев вложенного капитала (собственников и кредиторов) может определяться как разница:
EVA (%) = ROСE (%) – WACC (%) = Return on Capital Employed – Weighted Average Cot of Capital = Рентабельность вложенного капитала (%) – средневзвешенная цена вложенного капитала (%).
2.8.3. Пути повышения EVA


Рентабельность инвестиций (Return on Investments) характеризует результативность инвестиций, задействованных для достижения определенных целей и представляет собой частное от деления:
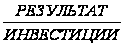
Как измеряется результат?
Как измеряются инвестиции?
Рентабельность инвестиций
Балансовое равенство
