Анализ финансового состояния

Фактическая доходность = Требуемая доходность =
Приток экономических выгод Отток экономических выгод
Схема трактовки балансового равенства для анализа рентабельности инвестиций.
Основной принцип классификации статей баланса для анализа рентабельности инвестиций – классификация по принципу приносимого «результата».
Уравнение балансового равенства для анализа рентабельности инвестиций.
|
Долгосрочные операционные активы (ОС + НМА) Долгосрочные неоперационные активы (Долг инвестиции + Прочее) |
Собственный капитал (СК) |
|
Долгосрочные финансовые обязательства (ДФО) Долгосрочная коммерческая (опер.) задолженность (ДКЗ) |
|
|
Краткосрочные опер. активы (Запасы, дебиторская задолженность, авансы выд., расходы будущих периодов)
Краткосрочные неопер. активы (Деньги + Кр. инв. + Прочие) |
|
|
Краткосрочная коммерческая (опер.) задолженность (ККЗ) Краткосрочные финансовые обстоятельства (КФО) |

Уравнение балансового равенства для анализа рентабельности инвестиций
 Долг.оп.акт.
+ (Крат.оп.акт.
- КЗ) + Пр.акт. = СК
+ ДФО + КФО
 Чистый
оборотный опер.
капитал
 Чистые операционные
активы
Чистые активы (1) = Вложенный капитал
Уравнение балансового равенства для анализа рентабельности инвестиций
-
 Долгосрочные
операционные
 активы

 Собственный
капитал
(СК)
Текущие опер. активы
Минус
(опер.ком.зад-ть)
Финансовые
об-ва
Неоперационные активы
Чистые активы (1) = Вложенный капитал
-
 Долгосрочные
опер.
 активы
 Текущие
опер.активы
Минус
(опер.ком.зад-ть)
 Собственный
капитал
(СК)
Финансовые
об-ва
Неоперационные активы
Чистый оборотный операционный капитал = Текущие операционные активы – операционная задолженность = Запасы + Деб.Зад-ть + Пр.опер.акт. – комм. Зад-ть – Пр.тек.об-ва
Operating Capital (OC):
OC = Inventories + AR – AP
Чистый оборотный операционный капитал показывает сколько денежных средств «заморожено» в оборотных активах, или (при отрицательной величине), «свободно» для использования.
Чистые операционные активы (инвестиции) = (Чистый оборотный операционный капитал) + (ОС + НМА)
Net Operating Assets (NOA):
NOA = Operating Capital +L-t A op
Чистые операционные активы – активы, от использования которых ожидается приток экономических выгод от основной (операционной) деятельности, например: операционная прибыль.
Чистые активы (инвестиции) = Чистые операционные активы + Денежные средства + Инвестиции + Прочие активы
Net Assets (NA1) = NOA + Cash + Investments + Other
Чистые активы (инвестиции) – активы, от использования которых ожидается приток экономических выгод от основной (операционной) деятельности, например:
Операционная прибыль + Прочие прибыли / уб. = EBIT
Трактовка понятия чистые активы (ЧА) для анализа рентабельности инвестиций
Чистые активы (1) «чисты» от :
• амортизации;
• операционной задолженности;
• краткосрочной;
• долгосрочной.
Используются для расчета показателей рентабельности инвестиций.
Чистые активы (инвестиции) = Вложенный капитал
Активы – Опер.коммер.задолж. = Собственный капитал + Фин. обяз-ва
Net Assets (NA1) = Capital Employed
Assets – Accounts Payable = Equity + L-t Debt + S-t Debt
Вложенный капитал – капитал, необходимый для финансирования чистых активов компании. Чем выше величина активов и меньше объем коммерческой (бесплатной) задолженности, тем больше требуется вложить капитал в компанию.
Чистые активы (1) = Вложенный капитал
От чистых активов компания ожидает притока экономических выгод, тогда как привлечение собственных и заемных средств, необходимых для финансирования данных инвестиций, приводит к оттоку экономических выгод (в виде %, дивидендов).
Схема трактовки отчета о прибылях и убытках
Основной принцип классификации статей отчета о прибылях и убытках для анализа рентабельности инвестиций – соотнесение доходов и расходов с активами и источниками финансирования, «ответственными» за данные доходы и расходы.
Отчет о прибылях и убытках
Доход от реализации
– Себестоимость
Валовая маржа
– Коммерческие расходы
– Административные расходы
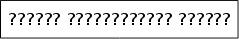 +/–
Другие операционные
доходы/расходы
 Операционная
прибыль
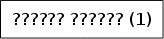 +/–
Доходы и расходы
от инвестиционной
и прочей деятельности
 Прибыль
до выплаты
процентов и
налогов (ЕВIТ)

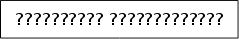 –
Проценты
Прибыль до выплаты налогов (ЕВТ)
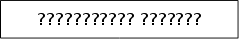 – Налог
на прибыль
 +/–
Чрезвычайные
статьи
 Чистая
прибыль отчетного
периода (чистая
прибыль)
2.8.4. Коэффициент рентабельности чистых операционных активов
Return on Net Operating Assets (RONOA)
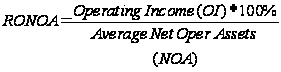
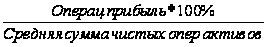
Характеризует прибыль, приносимую каждым долларом, вложенным в чистые операционные активы. «Результативность» инвестиций в основную деятельность компании.
Return on Net Assets (RONA)
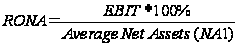
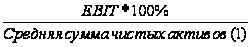
Характеризует прибыль, приносимую каждым долларом, вложенным в чистые активы. «Результативность» ВСЕХ инвестиций компании.
2.8.5. Коэффициент рентабельности вложенного капитала
Return on Net Assets (RONA) = Return on Capital Employed (ROCE) = Return on Invested Capital (ROIC)
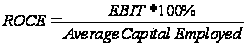
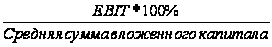
Основной показатель эффективности инвестиций!
Характеризует прибыль, приносимую каждым долларом вложенного (инвестиционного) капитала (ВК). Поскольку ВК равен сумме чистых активов, которые он «финансирует», то ROCE = RONA. Однако, несмотря на «алгебраическое» равенство показателей, следует понимать, что «способностью приносить экономические выгоды» обладают активы!
Экономическая добавленная стоимость
Сравнив ROCE с ожидаемой инвесторами доходностью (WACC), можно сделать вывод о том, создает ли компания «ценность» для владельцев капитала (собственного и заемного):
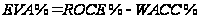
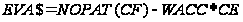
Коэффициент рентабельности собственного капитала
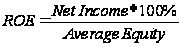
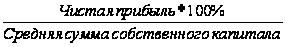
Сравнив ROE с ожидаемой акционерами доходностью (Rе), можно сделать вывод о том, создает ли компания «ценность» для акционеров:
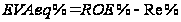

2.8.6. Как контролировать и повышать ROE?
Представим «чистую прибыль» в развернутом виде:
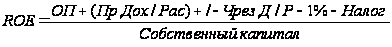
ОП – операционная прибыль
Пр. Дох./Рас. – неоперационные доходы и расходы
Через Д/Р – чрезвычайные доходы/расходы
1% - расход на проценты
Налог – расход по налогу на прибыль
Влияние различных видов деятельности на ROE:



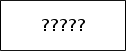
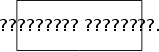
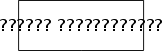
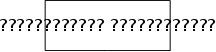
ROE – функция ряда параметров
ROE =
 • операционной
деятельности,
• прочей деятельности,
• структуры финансирования,
• налоговой нагрузки
Какой вклад вносит основная и прочая (финансовые инвестиции) виды деятельности?
Необходимо сравнение
Какой показатель больше?
RONA (ROCE) или RONOA?
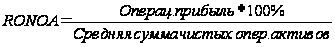
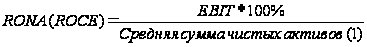
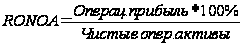
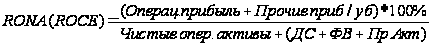
Прибыль в числителе отличается на «Результат от прочей деятельности». Активы в знаменателе отличаются на величину активов, задействованных для получения этого «результата».
Если RONOA > RONA, то операционные активы более эффективны, чем вся сумма чистых активов компании. Следует направлять свободные средства в операционную деятельность. Вложение средств в инвестиционную и прочую деятельность менее эффективно!
Необходимо сравнение
Если RONA > RONОA, то операционные активы менее эффективны. Следует направлять свободные средства в неоперационную деятельность. Вложение средств в инвестиционную и прочую деятельность более эффективно, чем в основную. Компании следует задуматься…
2.8.7. Влияние структуры финансирования на ROE
Необходимо сравнение
Какой показатель больше? ROСE или ROE bt
ROE bt = рентабельность собственного капитала по прибыли EBT = EBIT – 1 (проценты)
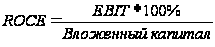
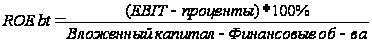
Рентабельность и структура финансирования
Если ROСE > ROE bt – структура финансирования «не оптимальна». Рентабельность собственного капитала снижается за счет привлеченных финансовых обязательств. Т.е каждый привлеченный заемный доллар уменьшает рентабельность собственного капитала.
Если ROE bt > ROСE – структура финансирования «оптимальна». Рентабельность собственного капитала повышается за счет привлеченных финансовых обязательств.
2.8.8. Влияние налоговой нагрузки на ROE
Необходимо сравнение
Насколько ROE bt больше ROE? – Чем больше разрыв между показателями, тем хуже поставлено налоговое планирование в компании…
ROE = рентабельность собственного капитала по чистой прибыли; NI = EBT – налог = EBT* (1-tax%)
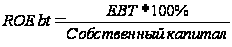
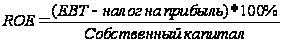
Основные факторы влияющие на ROE это операционная деятельность и структура финансирования.
2.8.9. Рентабельность операционной деятельности
Как повышать ROE через оптимизацию операционной деятельности?
ROE =
• операционной
деятельности,
• прочей деятельности,
• структуры финансирования,
• налоговой нагрузки
Цели финансового анализа с точки зрения менеджера компании
• Понять, насколько хорошо или плохо работает компания?
• Кто виноват?
• производственный отдел,
• коммерческий отдел,
• лица, отвечающие за управление активами,
• лица, принимающие решения о привлечении кредитов
• лица, принимающие решения о инвестициях.
• Что с этим делать?
Коэффициент рентабельности чистых операционных активов
Return on Net Operating Assets (RONOA)
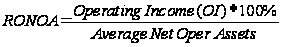
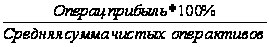
Характеризует прибыль, приносимую каждым долларом, вложенным в чистые производственные активы. «Результативность» инвестиций в основную деятельность компании.
Как увеличить рентабельность операционных активов?
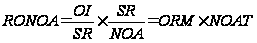
Возможные пути:
1. Увеличение ОРМ (operating profit margin) – нормы оперативной прибыли (маржи).
2. Увеличение NOAT (net operating assets turnover) – оборачиваемости чистых операционных активов.
Операционная маржа
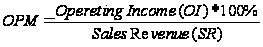
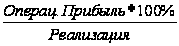
Оборачиваемость чистых операционных активов
Assets Utilization Turnover (AUT)
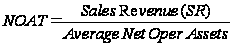
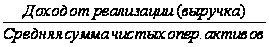
Как увеличить рентабельность операционных активов?
Двумя способами:
1) увеличением маржи: за счет ценовой конкуренции, превышения качества продукции, после продажного обслуживания и т.п.
2) увеличением оборачиваемости путем планомерного уменьшения общей величины активов и повышением интенсивности их использования
Возможности обоих путей ограничены, а их реализация, как правило, требует существенных усилий.
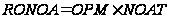
Нужно понимать, какой стратегии придерживается компания.
Например:
RONОA = 25% Ч 2 = 50% (стратегия «Мерседес»)
RONОA = 2% Ч 25 = 50% (стратегия «Фольксваген»)
Если в бизнесе резко изменяется одно из слагаемых, а как следствие, изменяется RONОA, то это обычно указывает на изменение стратегии.
Кто виноват в снижении рентабельности операционных активов?
Возможные причины падения RONОA:
| Вариант | RONОA = | ОРМ* | NOAT |
| 1 |
|
|
|
| 2 |
|
|
|
| 3 |
|
|
|

 Вариант
1.
одновременное снижение ОРМ и NОAТ может произойти только при падении дохода от реализации
Вывод:
• маркетинговая проблема
• отвечает – коммерческий директор
 Вариант
2.

Вывод:
• проблема в росте расходов
• отвечает лицо, контролирующее управление затратами (главным образом – производственную себестоимость и операционные расходы).
Вариант 3.
Причиной является рост чистых (оперативных) производственных активов (ОС + НМА) + (Опер.тек.Акт – Опер.кратк.об-ва)

| Вариант | RONОA | ОРМ | NOAT | Проблема |
| 1 | Уменьш. | Уменьш. | Уменьш. | Коммерческая |
| 2 | Уменьш. | Уменьш. |
Сonst или увелич. |
Производственная (рост затрат) |
| 3 | Уменьш. |
Сonst или увелич. |
Уменьш. | Рост операционного капитала, управление активами и денежным циклом |
Вариант 1.
Что делать с маркетинговой проблемой?
Надо ответить на вопросы:
• Как увеличение доходов от реализации скажется на росте операционной прибыли?
• За счет какой стратегии увеличивать доходы?
– увеличения продаж (Q)
– или увеличение цены (Р)?
Как повысить доход с наибольшим ростом прибыли?
1. На сколько процентов вырастет операционная прибыль при увеличении объемов продаж (Q) на 1%? – Зависит от уровня операционного рычага (DOL q).
2. На сколько процентов вырастет операционная прибыль при увеличении цен (Р) на 1%? – Зависит от уровня операционного рычага (DOL р)
3. Сравнить данные показатели с конкурентами для выработки тактики «борьбы за рынок».
Уровень операционного рычага
Degree of Operating Leverage, DOL
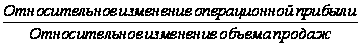
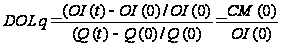
Уровень операционного рычага (DOL) показывает на сколько процентов изменится операционная прибыль при изменении объемов продаж Q на 1%.
Чувствительность прибыли к ценовой политике (DOLр)
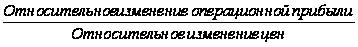
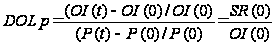
Уровень операционного рычага (DOLр) показывает на сколько процентов изменится операционная прибыль при изменении цен (Р) на 1%.
Вариант 2.
Что делать?
Управление затратами
Что такое управление затратами? «Понимание причин возникновения затрат и использование полученной информации для роста доходов, удовлетворения потребностей клиентов, сокращения затрат, увеличения рентабельности и роста прибыли».
Использование методологии АВС
|
Труд Соц.страхование Материалы Амортизация Прочее |
$ 250,000 70,000 50,000 60,000 32,000 |
Если Вы хотите сократить расходы на 10%, с чего начнете? |
| $ 462,000 | ||
|
|
||
|
Получение материалов Разгрузка Укладка Доставка Уборка Инспекция Экспедирование Поиск потерь Управление |
$ 92,000 50,000 46,000 46,000 41,000 42,000 25,000 70,000 50,000 |
Переход от «долларов» к «деятельности» дает полезный результат! |
| $ 462,000 | ||

Вариант 3.
Что делать?
Управление денежным и операционным циклами
Что делать с проблемой управления чистыми операционными активами?
Как повысить рентабельность через управления операционными активами?
Управление долгосрочными активами
Улучшить показатель оборачиваемости можно:
• Увеличить доход – коммерческая проблема
• Сократить активы, продав избыточные
• Повысить загрузку производственных мощностей
• Ввод в действие «замороженных» капитальных вложений
Управление чистым оборотным капиталом
• Управление запасами
• Сырья и материалов
• Незавершенных и готовых изделий
• Товаров
• Управление дебиторской задолженностью
• Управление кредиторской задолженностью
Длительность оборота активов
Показатель, обратный оборачиваемости:
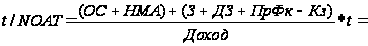
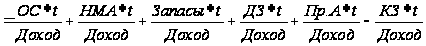
t – длительность периода, в течение которого получен доход, например: (365) 360 – 270 – 180 – 90 – 30 дней…
Длительность денежного цикла (ДДЦ)
Измерителем эффективности управления чистым оборотным капиталом является показатель длительность денежного цикла, характеризующий «деловую активность» компании, скорость оборота денежных средств.
Денежный цикл компании
Денежный цикл определяет время, которое требуется для того, чтобы 1 руб., вложенный в закупаемые ресурсы (товары), вернулся в Компанию в виде денег.
Закупки в кредит сокращают длительность цикла
Длительность денежного цикла
Длительность денежного цикла = Длительность оборота запасов +
+ Длительность оборота дебиторской задолженности –
– Длительность оборота кредиторской задолженности =
= Длительность операционного цикла –
Длительность оборота кредиторской задолженности
Рост длительности оборота кредиторской задолженности может привести к Отрицательной величине длительности денежного цикла.
Средний срок погашения дебиторской задолженности
Days Accounts Receivable, Debtors’ Days, Collection Period
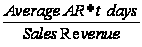
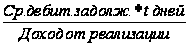
Используется для разработки кредитной политики компании. Может быть рассчитан по каждому клиенту или группе, например: «ключевые», крупные, средние, мелкие.
Средний срок хранения запасов
Days Inventory
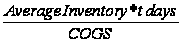
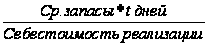
Нормируется в днях. Используется при формировании политики управления запасами и закупками.
 Рис.
23 Длительность
оборота запасов




Средний срок погашения кредиторской задолженности
Days Accounts Payable, Creditors’ days
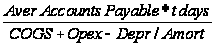
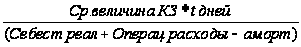
Используются для оценки работы с поставщиками материалов, товаров и услуг. Влияют на выбор поставщиков.
Рассмотрим на примерах зависимость между рентабельностью ROCE, ROE и структурой финансирования.
Рентабельность и структура финансирования
Возникающие вопросы:
1) Всегда ли рост финансовых обязательств способствует повышению ROE?
2) Разве величина процентных ставок не имеет значения?
3) Имеет ли значение рентабельность инвестиций при принятии решений о заемном финансировании?
Найдем значение ROE bt = EBT/Eq – рентабельность собственного капитала без влияния налогообложения
ROE bt = EBT/Eq = (EBIT – 1%) Eq,
Компания 1
ROE bt = (400 – 0)/2000 = 20%
Компания 2
2. ROE bt = (400 – 1000 Ч 15%)/1000 = 25%
Вывод:
Вторая компания лучше удовлетворяет собственников (ROE bt = 25%) и она более правильно выбрала структуру финансирования.
2.8.10. Чувствительность и структура финансирования
Рассмотрим другую сторону: чувствительность к потере доли рынка.
Пусть продажи упали и прибыль сократилась:
EBIT = 200
| Компания 1 | Компания 1 |
|
ROCE = 200/(2000 + 0) = 10% ROE bt = 200/2000 = 10% |
ROCE = 200/(1000 + 1000) 10% ROE bt = (200 – 1000 Ч 15%)/1000 = 5% |
|
ROCE упал с 20% до 10% ROE bt упал с 20% до 10% |
ROCE упало с 20% до 10% ROE bt упало с 25% до 5% |
| Уровень снижения ROCE и ROE одинаковый | Уровень снижения ROE bt выше, чем ROCE |
| Эффект финансированного рычага | |
Выводы:
• Если ROCE (20%) > 1% (15%) то выгодно финансироваться заемным капиталом, т.к. при этом повышается ROE и повышается рыночная стоимость акций (положительное влияние финансового рычага).
• Если ROCE (10%) < 1% (15%) то рискованно финансироваться заемным капиталом. Если мы привлечем заемный капитал, мы снизим ROE и понизим котировки акций (отрицательное влияние финансового рычага).
Зависимость ROE от структуры финансирования компании
ROE bt = ROCE + (ROCE – 1) * Debt/Equity
РСК до налогообложения = РВК + (РВК - % ставка) * ФО/СК
i – средняя процентная ставка по финансовым обязательствам
Если ROСE > i, финансовый рычаг оказывает положительное воздействие на рентабельность собственного капитала: чем больше заемного капитала, тем выше рентабельность ROE.
Если ROСE < i, финансовый рычаг оказывает отрицательное воздействие на рентабельность собственного капитала: чем больше заемного капитала, тем ниже рентабельность ROE
| Долгосрочные активы | 131,8 | Собственный капитал (Eq) | 77,4 |
| Долгосрочные займы | 78,4 | ||
| Оборотные активы – Операционные обязательства | 64,2 | Краткосрочный кредит | 64,2 |
2.8.11. Факторная модель компании Дюпон как инструмент анализа ROE
Показывает, как оборот активов, рентабельность продаж и леверидж влияют на рентабельность собственного капитала. Схема была разработана и впервые применена для оценки эффективности работы компании сотрудниками компании Дюпон. Расчет начинается с рентабельности продаж. Различные статьи затрат компании перечисляются по порядку, а затем суммируются для получения общей суммы затрат, которая затем вычитается из выручки для нахождения чистой прибыли. Когда мы делим чистую прибыл на выручку, то получаем сколько центов с каждого доллара выручки достаются акционерам в