Управление ликвидностью и платежеспособностью предприятия
Общество зарегистрировано 15.10.2006 г. МИМНС России №5 по Курской области и получило свидетельство 1064608005296 15.10.2006 г.
Для обеспечения деятельности общества за счёт паевых взносов членов и ассоциированных членов образован паевой фонд общества в размере 37000 рублей. Размер уставного капитала составляет 15000 рублей.
Высшим органом управления является собрание участников. Исполнительным органом является руководитель предприятия. ООО "Рассвет" является юридическим лицом, имеет печать со своим наименованием, штамп, расчётный счёт, а также имеет право открывать валютные счета в банках в соответствии с действующим законодательством.
Основными видами деятельности общества являются производство, переработка и реализация сельскохозяйственной продукции. Общество осуществляет свою деятельность на основании устава и учредительного договора, используя принципы самофинансирования и хозяйственного расчёта, самостоятельно определяет свою структуру и штаты, обладает правом трудового найма. Целью деятельности общества является получение прибыли.
Учётная политика общества разработана и учреждена общим собранием участников.
ООО "Рассвет" расположен на северо-востоке Горшеченского района Курской области и непосредственно граничит с районным центром.
Землепользование общества состоит из одного земельного массива общей площадью 5660 га. В границах землепользования находятся и другие землепользователи.
Все центральные усадьбы предприятия имеют связь с районным центром дорогами с асфальтовым и твёрдым покрытием, тем не менее проблема качества дорог до сих пор актуальна.
Благодаря высокому плодородию полей, близости к районному центру общество имеет возможности и ресурсы для развития и ведения хозяйственной деятельности.
В ООО "Рассвет" имеются: тракторно-полеводческие бригады, свиноферма, ферма по откорму свиней и КРС, здание молочного блока, мельница, зерносклад, гараж.
Предприятие обладает достаточным для получения прибыли производственно-экономическим потенциалом, изучение которого начинается с оценки показателей размера производства. Основными показателями, характеризующими размер хозяйства, являются: площадь сельскохозяйственных угодий, энергетические мощности, среднегодовая численность работников, среднегодовое поголовье скота.
Основными показателями, характеризующими размер хозяйства, являются: среднегодовая численность работников, среднегодовое поголовье скота, стоимость основных производственных фондов, стоимость товарной и валовой продукции. Показатели, характеризующие размер хозяйства представлены в таблице 2
Таблица 2
Показатели размеров предприятия ООО "Рассвет"
| Наименование показателя | Годы | Отклонение за период (+,-) | 2009г. в % к 2007г. | ||
| 2007 | 2008 | 2009 | |||
| Выручка от продажи продукции, всего, тыс. руб. | 50355 | 65022 | 56083 | 5728 | 111,4 |
| Среднегодовая численность работников, чел. | 153 | 146 | 145 | -8 | 94,8 |
| Среднегодовая стоимость основных средств, тыс.руб. | 47097 | 58520 | 62873 | 15776 | 133,5 |
| Среднегодовая стоимость оборотных средств, тыс.руб. | 33938 | 41398 | 49482 | 15545 | 145,8 |
| Наличие энергетических мощностей, л. с. | 11397 | 9955 | 9919 | -1478 | 87,0 |
| Площадь сельхозугодий, всего, га. | 5352 | 4855 | 4855 | -497 | 90,7 |
| в том числе пашни | 4612 | 4141 | 4141 | -471 | 89,8 |
Анализируя данные таблицы 2 можно отметить, что денежная выручка от продажи продукции в 2009 году по сравнению с 2007 годом увеличилась на 5728 тыс. руб. Среднегодовая стоимость основных производственных средств изменялась, имея тенденцию к увеличению. Среднегодовая численность работников имело тенденцию к снижению, это связано с непостоянством работы коллектива. Площадь с.-х. угодий в 2008г. уменьшилась на 497 га, и площадь пашни изменялись на 471 га, в 2009 году площадь не изменялась. Целью деятельности любого предприятия является получение прибыли. Прибыль напрямую зависит от получаемой выручки, поэтому для дальнейшей характеристики хозяйства рассмотрим размер и структуру денежной выручки (таблица 3).
Анализ структуры денежной выручки в ООО "Рассвет" позволяет определить специализацию предприятия. Для этого обратимся к материалам таблицы 3. На ее основе можно констатировать, что наибольший удельный вес в структуре производства продукции в 2007 г, 2008 г, 2009 г, имеет продукция растениеводческой отрасли.
Таблица 3
Размер и структура денежной выручки
| Вид продукции и услуг | Годы | В среднем за 2007-2009гг. | ||||||
| 2007 | 2008 | 2009 | ||||||
| тыс. руб. |
% |
тыс. руб. |
% |
тыс. руб. |
% |
тыс. руб. |
% |
|
| Продукция растениеводства, всего в том числе: | 31310 | 62 | 38899 | 60 | 32600 | 58 | 34270 | 60 |
| Зерновые и зерно | 22447 | 72 | 18933 | 49 | 20127 | 62 | 20502 | 60 |
| Продукция животноводства, всего в том числе: | 19045 | 38 | 26026 | 40 | 23483 | 42 | 22851 | 40 |
| Молоко | 12941 | 68 | 13529 | 52 | 14973 | 64 | 13814 | 61 |
| Прочая продукция, услуги |
- |
- |
- |
- |
- |
- |
- |
- |
| Всего по предприятию | 50385 | 100 | 65022 | 100 | 56083 | 100 | 57121 | 100 |
Резкое уменьшение доли продукции растениеводства в 2009 году, по сравнению с 2008 годом, что в первую очередь связано с уменьшением объема реализации зерновых культур, вызванная уменьшением урожайности. Отсюда можно сделать вывод о том, что помимо растениеводческой направленности ООО "Рассвет" специализируется не только на производстве зерновых культур. Но в 2008 году доля продукции растениеводства увеличилась до 38899. Это связано с увеличением урожайности с.-х. культур.
Животноводческая отрасль в 2009 году снизилась, это связано с сокращением поголовья скота. Наибольший удельный вес в структуре денежной выручки занимает производство молока.
Выручка по всему предприятию ООО "Рассвет" с 2007 года по 2008 год увеличивалась, а в 2009 году произошло снижение выручки на 8939. Далее при рассмотрении экономической характеристики важно рассмотреть размер и структуру земельных угодий ООО "Рассвет" (таблица 4).
Таблица 4
Состав и структура земельных угодий ООО "Рассвет"
| Наименование угодий | Годы | Отклонение за период | ||||||
| 2007 | 2008 | 2009 | ||||||
| га |
% |
га |
% |
га |
% |
га |
% |
|
| Пашня | 4612 | 81,5 | 4141 | 81,3 | 4141 | 81,2 | -471 | -0,3 |
| Сенокосы и пастбища | 700 | 12,4 | 674 | 13,2 | 674 | 13,2 | -26 | 0,9 |
| Многолетние насаждения | 40 | 0,7 | 40 | 0,8 | 40 | 0,8 | - | 0,1 |
| Итого с.-х. угодий | 5352 | 94,6 | 4855 | 95,3 | 4855 | 95,2 | -497 | 0,7 |
| Всего земельных угодий | 5660 | 100 | 5093 | 100 | 5099 | 100 | -561 | 0,0 |
За период с 2007 по 2009 гг. земельные угодья хозяйства сократились на 561 га, из них пашня уменьшилась на 471 га, а сенокосы и пастбища на 26 га. Из таблицы видно, что с.-х. угодья в 2009 г. в общей структуре занимают 95,2%, что на 0,6% больше, чем в 2007г. В 2008 г. произошло незначительное изменение в структуре земельных угодий в сторону уменьшения пашни на 0,2% и увеличения сенокосов и пастбищ на 0,8%. Площадь многолетних насаждений в хозяйстве в течение трех лет не изменялись. О показателях обеспеченности земельными ресурсами свидетельствуют данные таблицы 5.
Таблица 5
Показатели обеспеченности земельными ресурсами
| Наименование показателя | Годы | ||
| 2007 | 2008 | 2009 | |
| Приходится на 1 среднегодового работника, га: с.- х. угодий | 35 | 33 | 33 |
| пашни | 30 | 28 | 29 |
Анализируя данные таблицы можно сделать вывод, что обеспеченность земельными ресурсами на 1 среднегодового работника с 2007г. по 2009г. уменьшилась. Рассмотрим показатели эффективности использования земли в ООО "Рассвет" (таблица 6).
Таблица 6
Основные показатели эффективности использования земли
| Наименование показателя | Годы | 2007 г. в % к 2009 г. | ||
| 2007 | 2008 | 2009 | ||
| Урожайность, ц с 1 га: зерна | 20,6 | 32,4 | 34,2 | 166 |
| Сахарной свеклы | 304,8 | 381,9 | 211,8 | 69,5 |
| Произведено на 100 га | 299,1 | 332,8 | 420,2 | 140,5 |
| с.-х. угодий, ц: молока | ||||
|
Прирост живой массы крупного рогатого скота, ц. |
0,2 | 0,6 | 0,2 | 100 |
| Произведено на 100 га пашни, ц. зерна | 1099,8 | 2155,3 | 1966,9 | 178,8 |
| Сахарной свеклы | 2312,9 | 2305,5 | 1534,4 | 66,3 |
| Получено прибыли (+) убытка (-) в растениеводстве на 100 га пашни, тыс. руб. | 392,3 | 254,5 | 206,7 | 52,7 |
| Получено прибыли (+) убытка (-) в животноводстве на 100 га с.-х. угодий, тыс. руб. | 20,4 | -2,7 | 56,1 | 275 |
Из таблицы можно сделать вывод, что производство зерна с 1 га наибольшим было в 2009 году, изменение в % 2007 г. к 2009 г. составило 166% . Производство сахарной свеклы в 2009 году уменьшилось , в связи со снижением урожайности культур. Удои молока имеют тенденцию к увеличению, прирост живой массы в 2009 году остался неизменным по сравнению с 2007г.
Процесс производства и реализации продукции невозможен без основных производственных фондов и энергетических ресурсов, потому для дальнейшей характеристики хозяйства целесообразно рассмотреть, насколько кооператив обеспечен этими ресурсами (таблица 7).
Таблица 7
Обеспеченность основными производственными фондами с.-х. назначения и энергетическими ресурсами
| Наименование показателя | Годы | 2007 г. в % к 2009 г. | ||
| 2007 | 2008 | 2009 | ||
| Приходится основных производственных средств тыс. руб. на: 100 га с.-х. угодий | 880 | 1205 | 1295 | 147,2 |
| 1 среднегодового работника | 308 | 401 | 434 | 140,9 |
| Приходится энергетических ресурсов, л.с. на: 100 с.-х. угодий | 213 | 205 | 204 | 95,9 |
| 1 среднегодового работника | 74 | 68 | 68 | 91,8 |
Основные производственные фонды с.-х. назначения на 100 га с.-х. угодий увеличиваются и составляют в 2009 году 1295 тыс. руб, что на 47,2% больше чем в 2007 году . В хозяйстве на 100 га с.-х. угодий приходится в 2009 году 204 л.с. , что на 4,1 % меньше чем в 2007 году . Это связано с уменьшением числа тракторов, комбайнов и т.д. На 1 работника в хозяйстве приходится в 2009 году 69 л.с энергетических ресурсов, это меньше, чем в 2007 году на 8,2%.
Таблица 8
Экономическая эффективность использования основных производственных средств
| Наименование показателя | Годы | 2007 г. в % к 2009 г. | ||
| 2007 | 2008 | 2009 | ||
| Получено в расчете на 1000 руб. основных производственных фондов с.-х. назначения, руб.: выручки от реализации (+) (фондоотдача) | 107 | 111 | 89 | 83 |
| Приходится основных производственных фондов на 1 рубль выручки от реализации, руб. (фондоемкость) | 0,93 | 0,90 | 1,12 | 120 |
В расчете на 1000 руб. основных производственных фондов, выручка от реализации в 2009 году по сравнению с 2007 г и 2008 г изменяется, это связано с тем, что стоимость основных фондов с каждым годом изменяется. В течение 2007-2009гг. предприятие не несло убытков. Фондоемкость в течение анализируемого периода постоянно увеличивается. В 2007г. она составляет 0,93 тыс. руб. на 1 рубль от реализации, а в2009г. 1,12 тыс.руб. Это свидетельствует об эффективном использование производственных фондов
Для дальнейшей экономической характеристики ООО "Рассвет" рассмотрим наличие оборотных средств на предприятие (таблица 9).
Таблица 9
Наличие и структура оборотных средств
| Наименование показателя | Годы | |||||
| 2007 | 2008 | 2009 | ||||
| тыс. руб. |
% |
тыс. руб. |
% |
тыс. руб. |
% |
|
| Оборотные фонды: в т. ч.: производственные запасы | 40276 | 43 | 38830 | 94 | 56028 | 97 |
| Фонды обращения, в т.ч.: денежные средства | 290 | 0,3 | 1672 | 4 | 774 | 1,3 |
| Готовая продукция | 10378 | 11,2 | 1400 | 3,4 | 10127 | 17,5 |
| Всего оборотных средств | 93001 | 100 | 41497 | 100 | 57927 | 100 |
 Наибольший
удельный вес
в структуре
оборотных
средств занимают
производственные
запасы, которые
в 2009г. составляют
97 %. Фонды обращения
в 2009 году увеличились
более чем в 2
раза по сравнению
с 2007 годом при
этом общая
сумма оборотных
средств сократилась
на 37,7%.
Процесс производства и реализации продукции невозможен без обеспеченности трудовыми ресурсами, потому для дальнейшей характеристики хозяйства целесообразно рассмотреть, насколько ООО "Рассвет" обеспечен этими ресурсами.
Таблица 10
Наличие и обеспеченность трудовыми ресурсами
| Наименование показателя | Годы | ||
| 2007 | 2008 | 2009 | |
| Среднегодовая численность работников, чел.: в т. ч.: | 153 | 146 | 145 |
| на 100 га с.-х. угодий | 2,9 | 3 | 3 |
| на 100 га пашни | 3,3 | 3,5 | 3,5 |
Наличие и обеспеченность трудовыми ресурсами на 100 га. с.-х. угодий с2007 по 2009 год составляет 3 человека. Это говорит об увеличении затрат в течении нескольких лет на с.-х. землях ООО "Рассвет". В связи с уменьшением площади сельхоз угодий, которыми располагает хозяйство, снизилась потребность в трудовых ресурсах.
Также целесообразно рассмотреть экономическую эффективность использования трудовых ресурсов ООО "Рассвет" (таблица 11).
Таблица 11
Экономическая эффективность использования трудовых ресурсов
| Наименование показателя | Годы |
2007 г. в % к 2009 г. |
||
| 2007 | 2008 | 2009 | ||
|
Произведено в расчете на 1 среднегодового работника, тыс. руб.: выручки от продажи |
329 | 445 | 387 | 118 |
| прибыли (+) | 117 | 60 | 71 | 61 |
Производство в расчете на 1 среднегодового работника выручки на 116 тыс.руб. в 2008 году больше , чем в 2007 году . Это говорит об увеличении реализации продукции или повышении цен на нее, но в 2009 году происходит уменьшение по сравнению с 2008 годом на 58 тыс. руб.. Предприятие убытков не несло. Далее произведем обобщающий анализ эффективности производственной деятельности ООО "Рассвет" в таблице 12.
Таблица 12
Показатели экономической эффективности производства
| Показатели | 2007г. | 2008г. | 2009г. | 2009 г. в % к | Отклонение (+,-) 2009г. от 2007г. | |
| 2007г. | 2008г. | |||||
|
Получено денежной выручки в расчете на: 100 га сельхозугодий, тыс. руб. |
1091,8 | 1570,2 | 1354,3 | 124,0 | 86,3 | 262,5 |
| 1 работника, тыс. руб. | 329,1 | 445,4 | 386,8 | 117,5 | 86,8 | 57,7 |
| 100 руб. основных средств, руб. | 106,9 | 111,1 | 89,2 | 83,4 | 80,3 | -17,7 |
| 1 руб. оборотных средств, руб. | 1,5 | 1,6 | 1,1 | 76,4 | 72,2 | -0,4 |
| Прибыль(+), убыток (-) от продаж всего, тыс. руб. | 19185 | 10484 | 10856 | 56,6 | 103,5 | -8329,0 |
| в т. ч. на 100 га сельхозугодий | 38,1 | 16,1 | 19,4 | 50,8 | 120,1 | -18,7 |
| 1 работника | 125,4 | 71,8 | 74,9 | 59,7 | 104,3 | -50,5 |
| 100 руб. основных средств, руб. | 40,7 | 17,9 | 17,3 | 42,4 | 96,4 | -23,5 |
| Рентабельность продаж, % | 38,1 | 16,1 | 19,36 | х | х | -18,74 |
| Рентабельность продукции, % | 61,5 | 19,2 | 24,0 | х | х | -37,55 |
| Рентабельность собственного капитала, % | 26,3 | 10,9 | 10,9 | х | х | -15,39 |
Выручка от продаж предприятия за отчетный период выросла на 5728 тыс. руб. и на 100 га сельхозугодий ее рост составил 262 тыс. руб., но по отношению к 2008 году этот показатель сократился – на 13,7%. На 100 руб. основных и 1 руб. оборотных средств количество выручки в ООО "Рассвет" уменьшается на протяжении всех трех лет, что является негативным моментом.
Производственный финансовый отчет о результатах производственной деятельности показал, что прибыль от продаж в 2009 году снизилась по сравнению с 2007 годом на 8329 тыс. руб. или на 44,4%. Но по сравнению с 2008 годом она немного увеличилась - на 3,5%. При этом на 100 руб. основных средств за этот период прибыль от продаж сохраняет тенденцию к сокращению на 3,6%.
Это повлияло и на показатели рентабельности хозяйства, которые к концу 2009 года по сравнению с 2007 годом значительно сокращаются (рисунок 1).
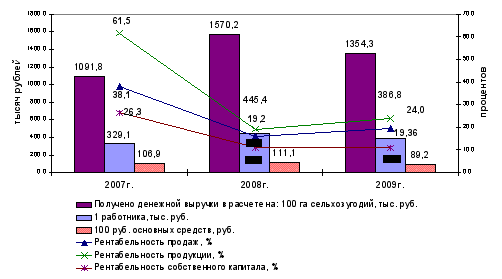
Рисунок 1 – Динамика показателей эффективности производственной деятельности ООО "Рассвет"
Получение большего количества необходимой продукции с каждого гектара земли, с каждой головы скота при наименьших затратах трудовых и материальных ресурсов означает экономическая эффективность. Применительно к ООО "Рассвет" можно сказать, что экономическая эффективность хозяйства находится на достаточно высоком уровне, не смотря на уменьшение некоторых показателей.
3. Анализ ликвидности и платежеспособности ООО "Рассвет" Горшеченского района Курской области
3.1 Оценка финансового состояния и ликвидности баланса предприятия
Цель любого предприятия — извлечение максимально возможной величины прибыли в процессе осуществления им производственной деятельности. Таким образом, всякая деятельность хозяйства направлена на финансовый результат. Проанализируем основные показатели формирования финансовых результатов ООО "Рассвет" (таблица 13).
Таблица 13
Показатели формирования финансовых результатов в ООО "Рассвет" В тысячах рублей
| Наименование показателя | 2007г. | 2008г. | 2009г. | Отклонение 2009г. к 2007г. | |
| (+,-) | % | ||||
| Выручка от продаж | 50355 | 65022 | 56083 | 5728,0 | 111,4 |
| Себестоимость реализации с учетом коммерческих и административных расходов | 31170 | 54538 | 45227 | 14057 | 145,1 |
| Прибыль от производственной деятельности (результат от реализации) | 19185 | 10484 | 10856 | -8329 | 56,6 |
| Прочие доходы | 2541 | 7302 | 5512 | 2971 | 216,9 |
| Прочие расходы | 3864 | 7019 | 6457 | 2593 | 167,1 |
| Прибыль (убыток) отчетного периода до налогообложения | 17862 | 8815 | 9911 | -7951 | 55,5 |
| Чистая прибыль (убыток) | 17862 | 8815 | 9911 | -7951 | 55,5 |
Из данных таблицы 13 видно, что за анализируемый период значительно увеличилась выручка от реализации продукции, что обусловлено увеличением реализованной продукции растениеводства почти в 1,5 раза. Также увеличилась себестоимость реализованной продукции на 14057 тысяч рублей, что вызвано ростом производственных затрат. По остальным показателям формирования финансовых результатов наблюдается сокращение. В частности чистая прибыль отчетного года уменьшилась на 7951 тысяч рублей. Несмотря на сокращение некоторых показателей следует отметить, что предприятие эффективно использует свои ресурсы, что в современных условиях кризиса и жесткой конкуренции удается сделать далеко не каждому хозяйству.
Оборотные средства на предприятии представлены производственными запасами, в т. ч. НДС, кредиторской задолженностью, денежными средствами и прочими оборотными активами. Их эффективное использование влияет на конечное финансовое состояние хозяйства (таблица 14).
Таблица 14
Размер и структура имущества организации На конец года в тысячах рублей
| Наименование показателя | 2007г. | 2008г. | 2009г. | Отклонение 2009г. от 2007г. | 2009 г. в % к 2007 г. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Имущество, всего тыс. руб., в том числе: | 93001 | 106842 | 122039 | 29038 | 131,2 |
| Внеоборотные активы | 51703 | 65345 | 64573 | 12870 | 124,9 |
| в % к итогу имущества | 55,6 | 61,2 | 52,9 | -2,7 | х |
| из них: | |||||
| незавершенное строительство | - | - | 4164 | 4164 | - |
| в % к итогу внеоборотных активов | - | - | 6,4 | 6,4 | х |
| основные средства | 51699 | 65341 | 60405 | 8706 | 116,8 |
| в % к итогу внеоборотных активов | 100,0 | 100,0 | 93,5 | -6,4 | х |
| Оборотные активы | 41298 | 41497 | 57466 | 16168 | 139,1 |
| в % к итогу имущества | 44,4 | 38,8 | 47,1 | 2,7 | х |
| из них: | |||||
| запасы | 40202 | 38830 | 55324 | 15122 | 137,6 |
| в % к итогу оборотных активов | 97,3 | 93,6 | 96,3 | -1,1 | х |
| дебиторская задолженность | 806 | 995 | 1125 | 319 | 139,6 |
| в % к итогу оборотных активов | 2,0 | 2,4 | 2,0 | 0,0 | х |
| денежные средства | 290 | 1672 | 1017 | 727 | в 3,5 раза |
| в % к итогу оборотных активов | 0,7 | 4,0 | 1,8 | 1,1 | х |
Исходя из таблицы 14 видно, что стоимость имущества по балансу в 2009 г. составила 122039 тыс. руб., что на 31,2% больше, чем в 2007 г. Этот рост произошел за счёт увеличения внеоборотных и оборотных активов. Доля оборотных активов в 2009 г. в составе имущества составляет 47,1%. Размер оборотных активов за исследуемый период вырос на 16168 тысяч рублей. Изменение их стоимости произошло за счёт увеличения стоимости запасов на 37,6%, дебиторской задолженности – на 39,6% и денежных средств - в 3,5 раза соответственно.
В 2009 году удельный вес внеоборотных активов в имуществе общества составляет 52,9%. Основные средства занимают наибольший удельный вес во внеоборотных активах – 93,5%. К тому же на конец анализируемого периода в составе имущества предприятия по статье "Незавершенное строительство" наблюдается остаток в 4164 тыс.руб.
В целом по данным таблицы 14 можно сказать, что ООО "Рассвет" достаточно крупное сельхозпредприятие. В анализируемом периоде наблюдается рост всех его источников имущества, и в итоге оно располагает достаточными ресурсами для осуществления эффективной деятельности.
Далее проанализируем размер и структуру источников формирования имущества в таблице 15.
Таблица 15
Размер и структура источников формирования имущества организации В тысячах рублей
| Вид капитала | 2007г. | 2008г. | 2009г. | 2009г. в % к 2007г. | Отклонение (+;-) 2009г. от 2007г. |
| Капитал, всего, тыс. руб. в том числе | 93001 | 106842 | 122039 | 131,2 | 29038,0 |
| Собственный капитал | 76763 | 85579 | 95489 | 124,4 | 18726,0 |
| в % к итогу капитала | 82,5 | 80,1 | 78,2 | х | -4,3 |
| в том числе | |||||
| нераспределенная прибыль | 43881 | 52697 | 62607 | 142,7 | 18726,0 |
| в % к собственному капиталу | 57,2 | 61,6 | 65,6 | 8,4 | |
| Заемный и привлеченный капитал | 16238 | 21263 | 26550 | 163,5 | 10312,0 |
| в % к итогу капитала | 17,5 | 19,9 | 21,8 | х | 4,3 |
| в том числе | |||||
| долгосрочные обязательства | 13134 | 17482 | 13086 | 99,6 | -48,0 |
| в % к заемному и привлеченному капиталу | 80,9 | 82,2 | 49,3 | х | -31,6 |
| Краткосрочные кредиты и займы | - | 1000 | 5242 | - | 5242,0 |
| в % к заемному и привлеченному капиталу | - | 4,7 | 19,7 | х | 19,7 |
| Кредиторская задолженность (включая задолженность учредителям) | 3104 | 2781 | 8222 | в 2,6 раза | 5118,0 |
| в % к заемному и привлеченному капиталу | 19,1 | 13,1 | 31,0 | 162,0 | 11,9 |
Сумма источников формирования имущества в 2009 г. увеличилась по сравнению с 2007 г., что произошло за счёт увеличения собственного капитала на 24,4% и заемного на 63,5%. Рост собственного капитала обусловлен ростом нераспределенной прибыли почти в 1,5 раза. При этом доля собственного капитала в анализируемом периоде несколько сократилась с 82,5 до 78,2%.
Доля заемного и привлеченного капитала хозяйства с каждым годом растет. В частности за счет краткосрочных кредитов и займов, которые в 2009 году составили 5242 тыс.руб. В следствие этого заемный капитал увеличился на 63,5%. Долгосрочные обязательства при этом практически не изменились, а кредиторская задолженность выросла в 2,6 раза по