Управление ликвидностью и платежеспособностью предприятия
Кроме того следует отметить, что доля собственного капитала в структуре всех источников все еще велика, однако она с каждым годом снижается, что свидетельствует заинтересованности предприятие и в заёмных средствах.
Существенным дополнением к характеристике хозяйства будет анализ его деловой активности (таблица 16).
Таблица 16
Показатели деловой активности ООО "Рассвет" Горшеченского района Курской области
| Наименование показателя | Годы | Отклонение (+,-) 2009г. от 2007г. | ||
| 2007 | 2008 | 2009 | ||
| 1 | 2 | 3 | 4 | 5 |
| Выручка от продажи, тыс.руб. | 50355 | 65022 | 56083 | 5728 |
| Фондоотдача основных средств, тыс.руб. | 1,07 | 1,11 | 0,89 | -0,18 |
| Оборачиваемость дебиторской задолженности, в оборотах | 32,52 | 72,21 | 52,91 | 20,39 |
| Оборачиваемость дебиторской задолженности, в днях | 11,07 | 4,99 | 6,80 | -4,27 |
| Оборачиваемость производственных запасов, в оборотах | 0,98 | 1,38 | 0,96 | -0,02 |
| Оборачиваемость производственных запасов, в днях | 368,75 | 260,84 | 374,73 | 5,97 |
| Оборачиваемость кредиторской задолженности, в оборотах | 13,76 | 18,53 | 8,22 | -5,54 |
| Оборачиваемость кредиторской задолженности, в днях | 26,17 | 19,42 | 43,79 | 17,63 |
| Коэффициент погашения дебиторской задолженности | 0,03 | 0,01 | 0,02 | -0,01 |
| Оборачиваемость основного капитала | 0,62 | 0,65 | 0,49 | -0,13 |
| Оборачиваемость собственного капитала | 0,74 | 0,80 | 0,62 | -0,12 |
| Коэффициент устойчивости экономического роста | 0,23 | 0,10 | 0,10 | -0,13 |
| Продолжительность операционного цикла, дней | 379,83 | 265,83 | 381,53 | 1,70 |
| Продолжительность финансового цикла, дней | 353,66 | 246,40 | 337,74 | -15,92 |
Анализ таблицы 16 показывает ухудшение практически по всем показателям деловой активности предприятия. Увеличение оборачиваемости запасов на 6 дней обусловило увеличение продолжительности операционного цикла на 1,7 дня.
Оборачиваемость дебиторской задолженности составляет всего 7 дней, а кредиторской задолженности при этом – 44 дня, что значительно повышает состояние расчетной дисциплины. В связи с этим сократилась продолжительность финансового цикла на 16 дней. При этом коэффициент погашения дебиторской задолженности практически не изменился и на конец 2009 года составляет 0,02.
За исследуемый период коэффициент устойчивости экономического роста сократился почти в двое, что связано со значительным сокращением размера чистой прибыли предприятия, Это негативно сказывается на экономической деятельности предприятия.
Для оценки кредитоспособности организации необходимо проанализировать ликвидность баланса. Показатели оценки ликвидности баланса представлены в таблице 17.
Таблица 17
Показатели оценки ликвидности баланса ООО "Рассвет"
| Группы активов по степени ликвидности | 2007г. | 2008г. | 2009г. | Группы пассивов по срокам погашения | 2007г. | 2008г. | 2009г. | Платежный излишек (+), недостаток (-) | ||
| 2007г. | 2008г. | 2009г. | ||||||||
| Наиболее ликвидные активы - А1 | 290 | 1672 | 1017 | Наиболее срочные обязательства - П1 | 3104 | 2781 | 8222 | -2814 | -1109 | -7205 |
| Быстро реализуемые активы - А2 | 806 | 995 | 1125 | Краткосрочные обязательства - П2 | - | 1000 | 5242 | 806 | -5 | -4117 |
| Медленно реализуемые активы - А3 | 40206 | 38834 | 55328 |
Долгосроч ные обязательства - П3 |
11500 | 15848 | 11772 | 28706 | 22986 | 43556 |
| Трудно реализуемые активы - А4 | 51695 | 65337 | 60401 | Постоянные пассивы - П4 | 76763 | 85579 | 95489 | -25068 | -20242 | -35088 |
| Баланс | 93001 | 106842 | 122039 | Баланс | 93001 | 106842 | 122039 | - | - | - |
Сопоставив итоги приведенных групп по активу и пассиву, можно сказать, что баланс ООО "Рассвет" не считается абсолютно ликвидным. Так, в период с 2007 по 2009 год в организации сопоставление групп по активу и пассиву имеет следующий вид: А1<П1; А2<П2; А3>П3; А4<П4, то есть наблюдается платежный недостаток по трем соотношениям из четырех.
В 2009 году недостаток наиболее ликвидных активов составил 7205 тысяч рублей. Как видим, предприятие не в состоянии будет рассчитаться по своим наиболее срочным обязательствам в ближайшей перспективе и в случае такой необходимости придется задействовать другие виды активов или заемные средства.
Сопоставление А2 - П2 позволяет выявить текущую ликвидность предприятия. На протяжении 2008-2009гг. платежный недостаток свидетельствует неплатежеспособности предприятия в ближайшее время.
Сравнение A3 -ПЗ отражает перспективную ликвидность, на основе которой прогнозируется долгосрочная ориентировочная платежеспособность. Таким образом ООО "Рассвет" в состоянии выполнить свои долгосрочные обязательства, о чем свидетельствует наличие платежного излишка, который в 2009 году составил 43556 тыс.руб.
Четвертое соотношение активов и пассивов в течение анализируемого периода остается не в пользу предприятия и на конец 2009 года составляет 35088 тыс.руб. Это говорит о том, что даже при продаже всех труднореализуемых активов ООО "Рассвет" будет не в состоянии погасить все свои обязательства.
В целом на протяжении трех последних лет в ООО "Рассвет" наблюдается рост всех активов, что является положительным моментом. В то же время темп роста практически всех пассивов опережает темпы роста активов, что в конечном итоге свидетельствует об ухудшении ликвидности предприятия.
3.2 Оценка динамики, состава и структуры денежных потоков предприятия
Оценка динамики, структуры и состава денежных потоков сводится к анализу потока денежных средств по трем основным направлениям: текущая, инвестиционная и финансовая деятельность. Можно взять за основу данную схему, однако, исходя из реальности финансово-хозяйственных операций, имеющих место в отечественных предприятиях, целесообразно несколько видоизменить состав направлений видов деятельности, в той или иной степени связанных с движением денежных средств:
- текущая (основная) деятельность - получение выручки от реализации, авансы, уплата по счетам поставщиков, получение краткосрочных кредитов и займов, выплата заработной платы, расчеты с бюджетом, выплаченные/полученные проценты по кредитам и займам;
- инвестиционная деятельность - движение средств, связанных с приобретением или реализацией основных средств и нематериальных активов;
- финансовая деятельность - получение долгосрочных кредитов и займов, долгосрочные и краткосрочные финансовые вложения, погашение задолженности по полученным ранее кредитам, выплата дивидендов.
Анализ следует начать с оценки размера и структуры положительного денежного потока, приведенный в таблице 18.
Из данных таблицы 18 видно, что в целом за исследуемый период положительный денежный поток сократился на 4,2% или на 2472 тысяч рублей. Такая тенденция обусловлена прекращением поступления денежных средств по финансовой деятельности в 2008-2009 гг. Поэтому в этом периоде поступления по текущей деятельности составили весь положительный денежный поток предприятия.
Таблица 18
Размер и структура положительного денежного потока (притока денежных средств)
| Наименование показателя | 2007 год | 2008 год | 2009 год | 2009г. в % к 2007г. | |||
| тыс. руб. | % | тыс. руб. | % | тыс.руб. | % | ||
| Всего по текущей деятельности | 50109 | 85,5 | 70118 | 100,0 | 56137 | 100,0 | 112,0 |
| в т.ч. полученные от покупателей и заказчиков | 47863 | 95,5 | 61579 | 87,8 | 50675 | 90,3 | 105,9 |
| бюджетные субсидии | 2246 | 4,5 | 4617 | 6,6 | 5240 | 9,3 | 233,3 |
| прочие доходы | - | - | 3922 | 5,6 | 222 | 0,4 | х |
| Всего по финансовой деятельности | 8500 | 14,5 | - | - | - | - | - |
| в т.ч. от кредитов и займов | 8500 | 100,0 | - | - | - | - | - |
| в. т.ч. банками | 8500 | 100,0 | - | - | - | - | - |
| Всего по организации | 58609 | 100,0 | 70118 | 100,0 | 56137 | 100,0 | 95,8 |
Необходимо также отметить, что по инвестиционной деятельности в ООО "Рассвет" не наблюдается никакого притока денежных средств. Денежный поток по текущей деятельности занимает наибольший удельный вес в структуре положительного денежного потока. В свою очередь денежные поступления от покупателей и заказчиков занимают наибольшую долю в поступлениях от текущей деятельности и в 2009 году составили 50675 тысяч рублей. При этом бюджетные субсидии занимают почти 10% от всего потока и увеличиваются в динамике за весь анализируемый период. Это обусловлено участием ООО "Рассвет" в федеральных целевых и отраслевых программах по развитию животноводства и растениеводства.
Так же не следует оставлять без внимания размер и структуру отрицательного денежного потока (таблица 19).
Таблица 19
Показатели размера и структуры отрицательного денежного потока (оттока денежных средств)
Наименование показателей |
2007 год | 2008 год | 2009 год | 2009 год в % к 2007 году | |||
| тыс. руб | % | тыс. руб | % | тыс. руб | % | ||
| Израсходовано денежных средств по текущей деятельности, всего | 56110 | 95,2 | 68736 | 100,0 | 56792 | 100,0 | 101,2 |
| в т.ч. приобретение товаров, работ, услуг | 41014 | 73,1 | 49131 | 71,5 | 32098 | 56,5 | 78,3 |
| на оплату труда | 10043 | 17,9 | 13687 | 19,9 | 14916 | 26,3 | 148,5 |
| выплату дивидендов, % | - | - | - | - | 2576 | 4,54 | х |
| на расчеты по налогам и сборам | 3145 | 5,3 | 3962 | 5,6 | 4920 | 8,7 | 156,4 |
| командировочные расходы | 3 | 0,01 | 4 | 0,01 | 7 | 0,01 | в 2,3 раза |
| прочие | 1905 | 3,2 | 1952 | 2,7 | 2275 | 4,0 | 119,4 |
| Расходование денежных средств по финансовой деятельности, всего | 2842 | 4,8 | - | - | - | - | - |
| в т.ч. погашение кредитов и займов | 2842 | 4,8 | - | - | - | - | - |
| Всего по организации | 58952 | 100,0 | 68736 | 100,0 | 56792 | 100,0 | 96,3 |
На основании полученных данных можно сделать вывод о том, что за исследуемый период в ООО "Рассвет" отток денежных средств сократился на 3,7%. Это вызвано снижением расходования денежных средств на приобретение товаров, работ, услуг с 69,6% в 2007 до 56,5% в 2009 году, которые занимают наибольшую долю в расходах по текущей деятельности. А расходы на оплате труда наоборот выросли и их доля на конец 2009 года составляет 26,3% от общей суммы текущих расходов.
Следует отметить, что расходы по финансовой деятельности в 2007-2008 годах сократились на 40,5% или на 1581 тысяч рублей. Такая тенденция обусловлена уменьшением выплат по погашению кредитов и займов. А в 2009 году этой статьи расходов нет вообще.
Обобщить получившиеся показатели можно в таблице 20.
Таблица 20
Показатели размеров денежных потоков в ООО "Рассвет" в тысячах рублей
| Показатели размера денежного потока | 2007 год | 2008 год | 2009 год | 2009 год в % к | |
| 2007 год | 2008 год | ||||
| Валовой денежный поток | -343 | 1382 | -655 | 191,0 | -47,4 |
| Положительный денежный поток | 58609 | 70118 | 56137 | 95,8 | 80,1 |
| Отрицательный денежный поток | 58952 | 68736 | 56792 | 96,3 | 82,6 |
| Всего по текущей деятельности | -6001 | 1382 | -655 | -10,9 | -47,4 |
| Всего по финансовой деятельности | 5658 | - | - | х | х |
| Среднегодовой остаток денежных средств | 462 | 981 | 1345 | 291,3 | 137,1 |
Из данных таблицы 20 следует, что валовой денежный поток предприятия в анализируемом периоде имеет отрицательное значение и на конец 2009 года составляет -655 тыс.руб. что обусловлено сокращением положительного денежного потока на 4,2% от уровня 2007 года и превышением отрицательного денежного потока.
Среднегодовой остаток денежных средств при этом значительно увеличился и в 2009 году составил 1345 тысяч рублей, что в 2,9 раза больше чем в 2007 году.
В процессе анализа денежного потока определяют основные показатели, характеризующие эффективность и интенсивность их использования. К основным показателям относятся: коэффициент достаточности денежных средств, коэффициент оборачиваемости денежных средств, продолжительность оборота, рентабельность среднего остатка денежных средств, рентабельность притока денежных средств.
Рассмотрим основные показатели, характеризующие эффективность использования денежных средств в ООО "Рассвет" в таблице 21.
Таблица 21
Показатели интенсивности и эффективности использования денежных средств
| Наименование показателя |
2007 год |
2008 год | 2009 год | Отклонение 2009 года от: | |
| 2007г. | 2008г. | ||||
| Коэффициент достаточности денежных средств | -0,7 | 1,4 | -0,5 | 0,3 | -1,9 |
| Коэффициент оборачиваемости денежных средств | 127,7 | 70,1 | 42,2 | -85,5 | -27,8 |
| Продолжительность оборота, дней | 2,8 | 5,1 | 8,5 | 5,7 | 3,4 |
| Рентабельность притока, % | 30,5 | 12,6 | 17,7 | -12,8 | 5,1 |
| Рентабельность оттока, % | 30,3 | 12,8 | 17,5 | -12,8 | 4,6 |
Из данных таблицы 21 видно, что коэффициент оборачиваемости денежных средств в анализируемом периоде сократился на 85,5% и в 2009 году составил 42,2%. Продолжительность оборота денежных средств в днях увеличилась по отношению к 2007 году на 5,7, что обусловлено увеличением средних остатков денежных средств. Рентабельность притока и оттока денежных средств за анализируемый период уменьшилась на 12,8%.
Таким образом, в целом по предприятию следует отметить недостаток валового потока денежных средств и денежных средств по текущей деятельности в 2007 и 2009 годах. Это говорит о несбалансированности денежных потоков в организации в этих периодах. Для достижения сбалансированности денежного потока в краткосрочном периоде необходимо разрабатывать мероприятия по ускорению привлечения денежных средств и замедлению их выплат.
3.3 Оценка платежеспособности и финансовой устойчивости предприятия
Особое значение для деятельности предприятия имеет уровень его платежеспособности и ликвидности. Как правило, платежеспособность хозяйства характеризуется способностью погашать свои платежные обязательства наличными деньгами. Ликвидность является фактором платежеспособности и характеризует возможность кооператива обращать активы в наличность и погашать платежные обязательств (таблица 22).
Таблица 22
Показатели ликвидности и платежеспособности ООО "Рассвет"
| Показатели | 2007г. | 2008г. | 2009г. | Нормативные значения | Изменение за период |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Коэффициент абсолютной ликвидности | 0,09 | 0,44 | 0,08 | 0,05-0,1 | -0,02 |
| Промежуточный коэффициент ликвидности | 0,35 | 0,71 | 0,16 | 0,5-0,7 | -0,19 |
| Коэффициент текущей ликвидности | 13,30 | 10,98 | 4,27 | 1,5-2,0 | -9,04 |
| Собственные оборотные средства (функционирующий капитал) | 25060 | 20234 | 30916 | - | 5856 |
| Обеспеченность собственными оборотными средствами | 0,61 | 0,49 | 0,54 | 0,1 | -0,07 |
| Маневренность собственных оборотных средств | 0,01 | 0,08 | 0,03 | - | 0,02 |
| Доля оборотных средств в активах | 0,44 | 0,39 | 0,47 | - | 0,03 |
| Доля запасов в оборотных активах | 0,57 | 0,97 | 0,96 | - | 0,39 |
| Доля собственных оборотных средств в покрытии запасов | 1,06 | 0,50 | 0,56 | - | -0,50 |
| Коэффициент покрытия запасов | -1,78 | -1,25 | -0,92 | 1 | 0,86 |
| Коэффициент общей платежеспособности | 0,13 | 0,16 | 0,15 | - | 0,02 |
| Коэффициент перспективной платежеспособности | 0,29 | 0,41 | 0,21 | - | -0,07 |
| Коэффициент задолженности | 0,12 | 0,15 | 0,10 | <0,4 | -0,02 |
| Коэффициент "цены" ликвидации | 6,37 | 5,44 | 4,67 | ≥ 1 | -1,70 |
| Общий коэффициент ликвидности баланса | 1,95 | 1,72 | 1,26 | ≥ 1 | -0,68 |
Проанализировав таблицу 22 видно, что коэффициент общей платежеспособности предприятия в 2009 году составил 0,15, что на 0,02 пунктных значения больше уровня 2007 года. Следовательно, можно утверждать, что ООО "Рассвет" обладает достаточной платежеспособностью, чтобы погашать свои краткосрочные и долгосрочные обязательства.
Коэффициент перспективной платежеспособности за исследуемый период уменьшился на 0,07 пунктных значения и в 2009 году составил 0,21. Кроме того, несколько снизился коэффициент задолженности, но тем не менее он соответствует нормативу. То же можно сказать и о коэффициенте ликвидации, разница за период которого составила -1,7 п.п.
Все коэффициенты ликвидности ООО "Рассвет" соответствуют или выше нормативных значений, это говорит о способности предприятия покрыть свои обязательства за счет денежных средств и запасов.
В целом практически все показатели соответствуют нормативу. Исходя из этого, можно сделать вывод, что предприятие в анализируемом периоде является ликвидным и платёжеспособным. Это подтверждается значением общего коэффициента ликвидности баланса, который на протяжении всего анализируемого периода остается больше нормативного значения.
Для оценки финансовой устойчивости используется система относительных показателей. Представим данные показатели в таблице 23.
Таблица 23
Относительные показатели финансовой устойчивости
| Показатели | 2007г. | 2008г. | 2009г. | Нормальное ограничение | Изменение за период |
| Коэффициент концентрации собственного капитала | 0,83 | 0,80 | 0,78 | >0,5 | -0,04 |
| Коэффициент финансовой зависимости | 1,21 | 1,25 | 1,28 | >1,0 | 0,07 |
| Коэффициент маневренности собственного капитала | 0,33 | 0,24 | 0,32 | >0,5 | 0,00 |
| Коэффициент концентрации привлеченного капитала | 0,17 | 0,20 | 0,22 | <0,4 | 0,04 |
| Коэффициент структуры долгосрочных вложений | 0,25 | 0,27 | 0,20 | - | -0,05 |
| Коэффициент долгосрочного привлечения заемных средств | 0,15 | 0,17 | 0,12 | - | -0,03 |
| Коэффициент структуры привлеченного капитала | 0,81 | 0,82 | 0,49 | - | -0,32 |
| Коэффициент соотношения привлеченных и собственных средств | 0,21 | 0,25 | 0,28 | <1 | 0,07 |
| Коэффициент устойчивого финансирования | 1,64 | 1,49 | 1,39 | -0,25 |
На основании расчетных данных можно сделать вывод о том, что практически все показатели финансовой устойчивости за анализируемый период достигли своего нормативного значения. Коэффициент финансовой независимости в 2009 году превысил нормативное значение на 0,3 пункта, что свидетельствует о том, что доля собственных средств предприятия имеет доминирующее положение в общей сумме средств, авансированных в его деятельности, что, безусловно носит позитивный характер.
Коэффициент финансовой зависимости характеризует долю заемных средств в совокупных источниках. С 2007 года данный показатель увеличился на 0,07 пунктных значения и соответствует нормативу.
Коэффициент соотношения привлеченных и собственных средств к концу 2009 года увеличился на 0,07, что говорит о снижении доли собственных средств предприятия, но его величина все еще превышает норматив, который для сельхозпредприятий соответствует 60%.
Степень зависимости организации от кредиторов и инвесторов характеризует финансовая устойчивость. В зависимости от степени обеспеченности источниками финансирования запасов выделяют 4 типа финансовой устойчивости: абсолютная финансовая устойчивость; нормальный тип финансовой устойчивости; неустойчивое финансовое состояние; кризисный тип финансовой устойчивости. Рассмотрим показатели оценки типа финансовой устойчивости ООО "Рассвет" в таблице 24.
Таблица 24
Показатели оценки типа финансовой устойчивости организации В тысячах рублей
| Показатели | На конец 2007г. | На конец 2008г. | На конец 2009г. | Изменение за период |
| 1 | 2 | 3 | 4 | 5 |
| 1. Источники формирования собственных средств | 76763 | 85579 | 95489 | 18726 |
| 2. Внеоборотные активы | 51703 | 65345 | 64573 | 12870 |
| 3. Собственные оборотные средства (стр.1-стр.2) | 25060 | 20234 | 30916 | 5856 |
| 4. Долгосрочные обязательства | 13134 | 17482 | 13086 | -48 |
| 5. Наличие собственных оборотных средств и долгосрочных заемных источников формирования оборотных средств (стр.3+стр.4) | 38194 | 37716 | 44002 | 5808 |
| 6. Краткосрочные кредиты и займы | - | 1000 | 5242 | 5242 |
| 7. Общая величина источников формирования запасов (стр.5+стр.6) | 38194 | 38716 | 49244 | 11050 |
| 8. Общая сумма запасов | 40202 | 38830 | 55324 | 15122 |
| 9. Излишек (+) или недостаток (-) собственных оборотных средств (СОС) (стр.3-стр.8) | -15142 | -18596 | -24408 | -9266 |
| 10. Излишек (+) или недостаток (-) собственных и долгосрочных заемных источников формирования запасов и затрат (СДИ) (стр.5-стр.8) | -2008 | -1114 | -11322 | -9314 |
| 11. Излишек (+) или недостаток (-) общей величины (стр.7-стр.8) | -2008 | -114 | -6080 | -4072 |
| Тип финансовой устойчивости |
Неустойчи- вый |
Неустойчи- вый |
Неустойчи- вый |
х |
При расчете показателей оценки типа финансовой устойчивости ООО "Рассвет" был выявлен недостаток собственных оборотных средств, который в 2009 году составил 24408 тысяч рублей. То есть предприятие не покрывает вложенные в активы средства. Неустойчивое финансовое состояние предприятия характеризуется нарушением платежеспособности. Поскольку в данной ситуации нормальных источников финансирования запасов недостаточно, то возможность восстановления равновесия достигается за счет дополнительного привлечения источников, которые не входят в число плановых. Однако, финансовая неустойчивость организации допускается поскольку величина привлекаемых для формирования запасов краткосрочных кредитов и займов не превысила суммарной стоимости производственных запасов.
4. Обоснование резервов повышения ликвидности и платежеспособности ООО "Рассвет" Горшеченского района Курской области
4.1 Пути оптимизации запасов предприятия
Изучая величину и структуру запасов, основное внимание следует уделить тенденциям изменения производственных запасов, затрат в незавершенном производстве, готовой продукции и товаров.
Учитывая то, что тенденция к росту запасов может привести на некоторое время к повышению степени ликвидности текущих активов, необходимо проанализировать обоснованность отвлечения этих средств из хозяйственного оборота, что может привести к росту кредиторской задолженности и ухудшению финансового состояния предприятия.
В процессе анализа состояния запасов необходимо установить обеспеченность предприятия нормальными переходящими запасами сырья, материалов, незавершенного производства, готовой продукции, товаров и выявить их излишки.
Источниками анализа служат данные финансового плана, формы № 1, а также результаты складского и аналитического бухгалтерского учета. Для характеристики состояния запасов необходимо сравнить фактические остатки на конец отчетного периода с их наличием на начало периода и с нормативом, рассчитанным на предприятии.
Характеристика состояния запасов приведена в таблице 25 . Из таблицы видно, что по сравнению с началом года фактические запасы товарно-материальных ценностей и затраты в целом сократились на 372 тыс. руб., или на 3,4%. Особенно значительно сократились остатки готовой продукции — на 8978 тыс. руб., или на 86,5%.
Таблица 25
Состояние запасов ООО "Рассвет" на 2009 год
| Материальные оборотные активы | Фактические остатки на начало года | Фактические остатки на конец года | Норматив на конец года | Отклонение от норматива (+;-) | ||||
| тыс. руб. | % к итогу | тыс. руб. | % к итогу | тыс. руб. | % к итогу |
тыс. руб. |
пунк- тов |
|
| Производственные запасы | 38830 | 82,3 | 55324 | 76,6 | 30000 | 61,2 | -25324 | -15,3 |
| Затраты в незавершенном производстве | 6957 | 14,7 | 6812 | 9,4 | 7000 | 14,3 | 188 | 4,9 |
| Готовая продукция и товары для перепродажи | 1400 | 3,0 | 10127 | 14,0 | 12000 | 24,5 | 1873 | 10,5 |
| Итого | 47187 | 100,0 | 72263 | 100,0 | 49000 | 100,0 | -23263 | 0,0 |
Анализ динамики структуры запасов показывает рост удельного веса готовой продукции и товаров при сокращении доли производственных запасов и незавершенного производства.
По сравнению с нормативом остатки запасов сократились на 23263 тыс. руб., в том числе производственные запасы — на 25324 тыс. руб. При этом доля остатков готовой продукции увеличилась на 10,5 пункта, а затраты в незавершенном производстве на 4,9 пункта.
Анализируя состояние запасов и затрат, недостаточно ограничиться лишь данными об абсолютных отклонениях фактических остатков на конец отчетного периода от норматива.
Необходимо также оценить структуру запасов товарно-материальных ценностей с помощью коэффициента накопления, который определяется как отношение стоимости производственных запасов и незавершенного производства к стоимости готовой продукции и товаров:
Кц = (ПЗ + НП) : ГП, (6)
где Кц — коэффициент накопления запасов;
ПЗ — производственные запасы;
НП — затраты в незавершенном производстве;
ГП — готовая продукция.
Следовательно, в ООО "Рассвет" коэффициент накопления запасов равен:
на начало года: (38830 + 6957) : 1400 = 32,7
на конец года: (55324 + 6812) : 10127 = 6,1
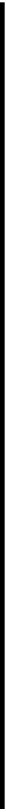 Коэффициент
накопления
характеризует
уровень мобильности
запасов
товарно-материальных
ценностей и
при оптимальном
варианте должен
быть меньше
1. Однако это
соотношение
справедливо
в том случае,
если продукция
предприятия
конкурентоспособна
и пользуется
спросом покупателей.
По данным баланса предприятия коэффициенты накопления запасов составили на начало года 32,7, на конец года — 6,1, т.е. даже при снижении этого показателя все еще значительно выше оптимальной величины. Это свидетельствует о неблагоприятной структуре запасов предприятия, накоплении излишних и ненужных производственных запасов, неоправданном росте остатков незавершенного производства.
Основными причинами увеличения остатков товарно-материальных ценностей могут быть:
по производственным запасам — снижение выпуска отдельных видов продукции, отклонение фактического расхода материалов от норм, излишние и неиспользуемые материальные ценности, неравномерное поступление материальных ресурсов и др.;
по незавершенному производству — аннулирование производственных заказов (договоров), удорожание себестоимости продукции, недостатки в планировании и организации производства, недопоставки покупных полуфабрикатов и комплектующих изделий и др.;
по готовой продукции — падение спроса на отдельные изделия, низкое качество и неритмичный выпуск продукции, задержка отгрузки, транспортные затруднения и др.
Следовательно, данному предприятию для оптимизации запасов необходимо устранять вышеперечисленные причины увеличения остатков товарно - материальных ценностей. В частности для выявления излишних запасов готовой продукции анализируются их остатки на конец месяца на складе. По датам поступления можно установить, насколько они залежались на складе, и выяснить, в чем причина задержки и нет ли неликвидов.
4.2 Пути ускорения оборачиваемости оборотных средств предприятия
Ускорение оборачиваемости оборотных средств является первоочередной задачей предприятий. Эффективность использования оборотных средств зависит от многих факторов, которые можно разделить на внешние, оказывающие влияние вне зависимости от интересов предприятия, и внутренние, на которые предприятие может и должно активно влиять. К внешним факторам можно отнести такие, как общеэкономическая ситуация, налоговое законодательство, условия получения кредитов и процентные ставки по ним, возможность целевого финансирования, участие в программах, финансируемых из бюджета. Эти и другие факторы определяют рамки, в которых предприятие может манипулировать внутренними факторами рационального движения оборотных средств.
На современном этапе развития экономики к основным внешним факторам, влияющим на состояние и использование оборотных средств, можно отнесли такие, как кризис неплатежей, высокий уровень налогов, высокие ставки банковского кредита.
Кризис сбыта произведенной продукции, который особенно актуален для сельскохозяйственных предприятий, и неплатежи приводят к замедлению оборота оборотных средств. Следовательно, необходимо выпускать ту продукцию, которую можно достаточно быстро и выгодно продать, прекращая или значительно сокращая выпуск продукции, не пользующейся текущим спросом. В этом случае кроме ускорения оборачиваемости предотвращается рост дебиторской задолженности в активах предприятия.
При существующих темпах инфляции полученную предприятием прибыль целесообразно направлять, прежде всего, на дополнение оборотных средств. Темпы инфляционного обесценения оборотных средств приводят к занижению себестоимости и перетоку их в прибыль, где происходит распыление оборотных средств на налоги и непроизводственные расходы.
Значительные резервы повышения эффективности использования оборотных средств кроются непосредственно в самом предприятии.
На стадии создания производственных запасов таковыми могут быть:
внедрение экономически обоснованных норм запаса;
приближение поставщиков сырья, полуфабрикатов, комплектующих изделий и др. к потребителям;
широкое использование прямых длительных связей;
расширение складской системы материально-технического обеспечения, а также оптовой торговли материалами и оборудованием;
комплексная механизация и автоматизация погрузочно-разгрузочных работ на складах.
На стадии незавершенного производства:
ускорение научно-технического прогресса (внедрение прогрессивной техники и технологии, особенно безотходной и малоотходной, роботизированных комплексов, роторных линий, химизация производства);
развитие стандартизации, унификации, типизации;
совершенствование форм организации промышленного производства, применение более дешевых конструктивных материалов;
совершенствование системы экономического стимулирования экономного использования сырьевых и топливно-энергетических ресурсов;
увеличение удельного веса продукции, пользующейся повышенным спросом.
На стадии обращения:
приближение потребителей продукции к ее изготовителям;
совершенствование системы расчетов;
увеличение объема реализованной продукции вследствие выполнения заказов по прямым связям, досрочного выпуска продукции, изготовления продукции и сэкономленных материалов;
тщательная и своевременная подборка отгружаемой продукции по партиям, ассортименту, транзитной норме, отгрузка в строгом соответствии с заключенными договорами.
Если говорить об улучшении использования оборотных средств, нельзя не сказать и об экономическом значении экономии оборотных фондов, которая выражается в следующем:
1. Снижение удельных расходов сырья, материалов, топлива обеспечивает производству большие экономические выгоды. Оно, прежде всего, дает возможность из данного количества материальных ресурсов выработать больше готовой продукции и выступает поэтому как одна из серьезных предпосылок увеличения масштабов производства.
2. Стремление к экономии материальных ресурсов побуждает к внедрению новой техники и совершенствованию технологических процессов.
3. Экономия в потреблении материальных ресурсов способствует улучшению использования производственных мощностей и повышению общественной производительности труда.
4. Экономия материальных ресурсов в огромной мере способствует снижению себестоимости промышленной продукции.
5. Существенно влияя на снижение себестоимости продукции, экономия материальных ресурсов оказывает положительное воздействие и на финансовое состояние предприятия.
Таким образом, экономическая эффективность улучшения использования и экономия оборотных фондов весьма велики, поскольку они оказывают положительное воздействие на все стороны производственной и хозяйственной деятельности предприятия.
Скорость оборачиваемости оборотных средств характеризуется следующими показателями:
1. Коэффициент оборачиваемости;
2. Коэффициент загрузки оборотных средств;
3. Длительность одного оборота.
Коэффициент оборачиваемости определяется делением объема реализации продукции на средний остаток оборотных средств на предприятии:
Коб = РП ч СО, где (7)
Коб – коэффициент оборачиваемости оборотных средств, обороты;
РП – объем реализованной продукции, руб.;
СО – средний остаток оборотных средств, руб.
Коэффициент загрузки оборотных средств обратен коэффициенту оборачиваемости. Он характеризует сумму оборотных средств, затраченных на 1 руб. реализованной продукции:
Кз = СО ч РП, где (8)
Кз – коэффициент загрузки оборотных средств.
Длительность одного оборота в днях находится делением количества дней в периоде на коэффициент оборачиваемости Ко:
Т = Д ч Коб, где (9)
Д – число дней в периоде (360, 90).
Продолжительность оборота как всех текущих активов, так и отдельных видов может измениться за счет суммы выручки и средних остатков оборотных средств. Для расчета влияния данных факторов используется способ цепной подстановки:
Т = СО
Ч Д ч
РП
СО=
(41497+ 41298)/2 = 41398
Т=
41398 Ч 360 ч 65022 = 229,2 дней
Т усл = СО Ч Д ч
РП
СО=49482
тыс.руб.
Т усл = 49482Ч360ч65022 = 273,9 дней
Т
= СОЧ
Д ч РП
Т
=
49482Ч 360 ч56083 = 317,6 дней
Отсюда изменение продолжительности оборота оборотного капитала за счет объема реализованной продукции (ΔТ(РП)):
ΔТ
(РП) = Т
-
Т усл
ΔТ (РП) = 317,6-273,9 = 43,7 дней
За счет изменения объема реализованной продукции продолжительность оборота уменьшилась на 43,7 дней
Изменение продолжительности оборота оборотного капитала за счет средних остатков оборотных средств ( ΔТ(СО)) :
ΔТ
(СО) = Т усл - Т
ΔТ (СО) = 273,9 – 229,2 = 44,7 дней
За счет изменения средних остатков оборотных средств продолжительность оборота увеличилась на 44,7 дней
ΔТ
= Т
- Т
ΔТ= 317,6-229,2 = 88,4 дней
Продолжительность оборота за отчетный год по сравнению с предыдущим уменьшилась на 88,4 дней.
Эффект ускорения оборачиваемости оборотных средств выражается в высвобождении, уменьшении потребности в них в связи с улучшением их использования.
Сумма высвобожденных средств из оборота в связи с ускорением (-Э) или дополнительно привлеченных средств в оборот (+Э) при замедлении оборачиваемости капитала определяется умножением однодневного оборота по реализации на изменение продолжительности оборота:
± Э = РП факт ч Д Ч ΔТ
± Э = 56083 ч 360 Ч ( -88,4) = -13771,5 тыс.руб.
В связи с ускорением оборачиваемости оборотных средств получили дополнительно высвобожденные средства на сумму 13771,5 тыс.руб.
Таким образом, ускорение оборота оборотных средств позволяет высвободить значительные суммы увеличить объем производства без дополнительных финансовых ресурсов, а высвободившиеся средства использовать в соответствии с потребностями предприятия.
4.3 Резервы повышения ликвидности и платежеспособности предприятия
На ликвидность и платежеспособность предприятия оказывает влияние состояние дебиторской задолженности, денежных средств, производственных запасов и оборотных активов.
В ООО "Рассвет" дебиторская задолженность находится на оптимальном уровне, т.е на предприятии нет долгосрочной дебиторской задолженности и коэффициент оборачиваемости средств в расчетах составляет всего 5 дней. А денежные средства не имеют оптимальной структуры и не достаточно эффективно используются на предприятии (таблица 29).Поэтому особое внимание следует уделить оптимизации запасов и структуре оборотных активов предприятия.
На основе высвобожденных дополнительных средств выявим резервы повышения ликвидности и платежеспособности предприятия.
Структура оборотных активов предприятия представлена в таблице 26.
Таблица 26
Структура оборотных активов предприятия на 2009 год
| Показатели | Оптимальная структура | Фактическая структура | Отклонение (+;-) |
| Оборотные активы | 100 | 100 | - |
| Запасы | 70 | 96 | +26 |
| Дебиторская задолженность | 20 | 2 | -18 |
| Денежные средства | 10 | 2 | -8 |
Оптимальная структура оборотных активов, исходя из нормативных показателей, составляет: запасы - 70%, дебиторская задолженность – 20%, денежные средства – 10%. Однако из данных таблицы видно, что структура оборотных активов предприятия не соответствует оптимальной. Следовательно, необходимо максимально приблизить ее к оптимальной за счет выполнения мероприятий по оптимизации запасов и ускорению оборачиваемости оборотных средств, приведенных выше.
В связи с ускорением оборачиваемости оборотных средств получили дополнительно высвобожденные средства на сумму 2425,68 тыс.руб. Исходя из этого структура оборотных активов предприятия изменится следующим образом ( таблица 27)
Таблица 27
Структура оборотных активов с учетом дополнительно высвобожденных средств
| Показатели | Оптимальная структура | Проектная структура | Отклонение (+;-) | |
| от оптимальной | от 2009г. | |||
| Оборотные активы | 100 | 100 | - | - |
| Запасы | 70 | 78 | +8 | -18,6 |
| Дебиторская задолженность | 20 | 2 | -18 | -0,4 |
| Денежные средства | 10 | 21 | -11 | 19 |
Из данных таблицы видно, что благодаря высвобождению дополнительных средств структура оборотных активов