Эффективность инвестиционных проектов
IRR = 0.18 + (6.175/ (6.175 + 1.339))*(0.24 – 0.18) = 0.229 или 22.9%
При этом профиль проекта будет выглядеть следующим образом:
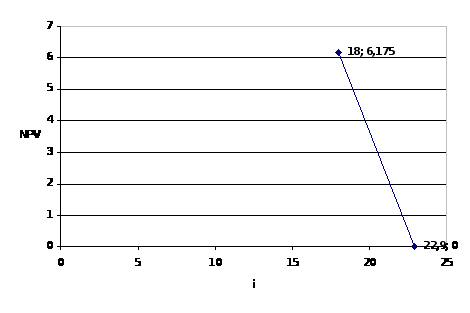
Рис. 2.2 – Профиль проекта
2.2.2 Схема собственного капитала
Данная схема включает следующие этапы: 1. Определение инвестиционных потребностей проекта в основных и оборотных средствах.
Составление графика обслуживания долга.
Прогноз чистой прибыли и денежных потоков.
4 Оценка эффективности инвестиционного проекта путем сопоставления спрогнозированных денежных потоков с объемом собственных инвестиций.
Данная схема имеет следующие особенности:
– в качестве показателя дисконта при оценке NPV проекта используется стоимость собственного капитала проекта, причем в качестве расчетного объема инвестиций принимаются только собственные инвестиции;
– в процессе принятия решения на основе IRR-метода значение внутренней нормы доходности проекта сравнивается со стоимостью собственного капитала;
– при прогнозе денежных потоков учитываются процентные платежи и погашение основной части долга.
График обслуживания долга приведен в таблице 2.4.
Таблица 2.4 – График обслуживания долга (млн. грн)
| Год | 1 | 2 | 3 | 4 | 5 |
| Начальный баланс долга | 24.75 | 21.29 | 17.207 | 12.389 | 6.704 |
| Годовая выплата | 7.915 | 7.915 | 7.915 | 7.915 | 7.915 |
| Проценты | 4.455 | 3.832 | 3.097 | 2.23 | 1.207 |
| Погашение основной части долга | 3.46 | 4.083 | 4.818 | 5.685 | 6.708 |
| Конечный баланс долга | 21.29 | 17.207 | 12.389 | 6.704 | 0 |
Годовая выплата = Заемный капитал / Соответствующее значение аннуитета
Годовая
выплата = 24.75/3.127 ( )
= 7.915
Погашение долга = Годовая выплата – Проценты
Конечный баланс = Начальный баланс + Проценты – Годовая выплата
Расчет чистой прибыли и денежных потоков по схеме собственного капитала приведен в таблице 2.5
Таблица 2.5 – Прогноз чистой прибыли, денежных потоков (млн. грн)
| Год | 1 | 2 | 3 | 4 | 5 |
| Выручка | 141 | 146.64 | 152.506 | 158.606 | 164.95 |
| Переменны е издержки | 97.29 | 101.182 | 105.229 | 109.438 | 113.816 |
| Постоянные издержки без амортизации | 30.419 | 30.419 | 30.419 | 30.419 | 30.419 |
| Амортизация | 4.831 | 4.831 | 4.831 | 4.831 | 4.831 |
| Прибыль до уплаты процентов и налога | 8.46 | 10.208 | 12.027 | 13.918 | 15.894 |
| Процентные платежи | 4.455 | 3.832 | 3.097 | 2.23 | 1.207 |
| Налогооблагаемая прибыль | 4.005 | 6.376 | 8.93 | 11.688 | 14.687 |
| Налог на прибыль | 1.001 | 1.594 | 2.233 | 2.922 | 3.672 |
| Чистая прибыль | 3.004 | 4.782 | 6.697 | 8.766 | 11.015 |
| Денежный поток | 7.835 | 9.613 | 11.528 | 13.597 | 15.846 |
| Погашение долга | 3.46 | 4.083 | 4.818 | 5.685 | 6.708 |
| Остаточная стоимость оборудования | - | - | - | - | 3.294 |
| Высвобождение оборотных средств | - | - | - | - | 17.55 |
| Чистый денежный поток | 4.375 | 5.53 | 6.71 | 7.912 | 29.982 |
При этом диаграмма изменений денежных потоков по годам:
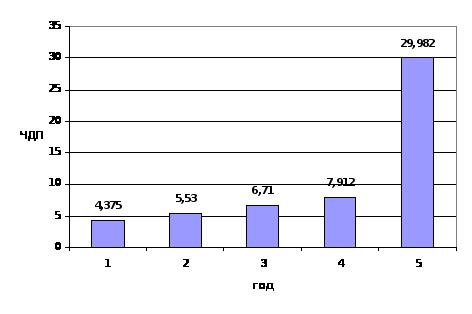
Рис. 2.3 – Изменение чистого денежного потока
Оценка эффективности инвестиционного проекта
NPV = (4.375*0.806 + 5.53*0.650 + 6.71*0.524 + 7.912*0.423 + 29.982*0.341) – 20.25 = (3.526 + 3.595 + 3.516 + 3.347 + 10.224) – 20.25 = 24.208 – 20.25 = 3.958
PI = 24.208/20.25 = 1.195
DPP = 4 + (20.25 – 3.526 – 3.595 – 3.516 – 3.347)/10.224 = 4.6
i1 = 24%, NPV = 3.958
i2 = 35%
NPV = (4.375*0.741 + 5.53*0.549 + 6.71*0.406 + 7.912*0.301 + 29.982*0.223) – 20.25 = 18.07 – 20.25 = -2.18, следовательно
IRR = 0.24 + (3.958/ (3.958 + 2.18))*(0.35 – 0.24) = 0.311 или 31.1%
При этом профиль проекта будет иметь вид:
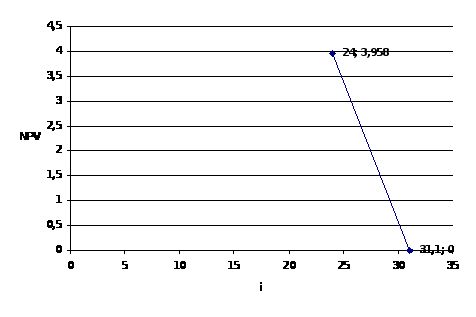
Рис. 2.4 – Профиль проекта
Заключение
В данной курсовой работе был рассмотрен инвестиционный проект и осуществлена его оценка с использованием двух расчетных систем: традиционной схемы расчетов и схемы собственного капитала.
Полученные в результате произведенных вычислений результаты следующие.
Традиционная схема расчетов: NPV = 6,175 > 0, PI = 1,137 > 1,
DPP = 4.7 > 5 (срок инвестиционного проекта), IRR = 22, 9% > 18% (взвешенная стоимость капитала).
Схема собственного капитала: NPV = 3,958 > 0, PI = 1,195 > 1,
DPP = 4,6 > 5 (срок инвестиционного проекта), IRR = 31,1% > 24% (стоимость собственного капитала).
Очевидно, что полученные данные свидетельствуют о целесообразности рассматриваемого проекта, то есть говорят о том, что данный проект следует принять в разработку, он является прибыльным и принесет инвесторам приумножение вложенного капитала.
Список использованной литературы
Савчук В.П. Оценка эффективности инвестиционных проектов
Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности. – М.: Финансы и статистика, 1997.
Слепнева Т.А., Яркин Е.В. Инвестиции: Учебное пособие. – М.: ИНФРА-М, 2003.
Бланк И.А. Инвестиционный менеджмент. Киев, МП ИТЕМ ЛТД, 1995.
Валдайцев С.В. Оценка бизнеса и инноваций. – М., 1997.
Воронцовский А.В. Инвестиции и финансирование: Методы оценки и обоснования. – СПб.: Издательство С. Петербургского университета, 2003.
Мелкум Я.С. Организация и финансирование инвестиций: Учебное пособие. – М.: ИНФРА-М, 2003.
Бирман Г., Шмидт С. Экономический анализ инвестиционных проектов / Пер. с англ. Под ред. Л.П. Белых. – М.: Банки и биржи, ЮНИТИ, 1997.
Кныш М.И., Перекатов Б.А., Тютиков Ю.П. Стратегическое планирование инвестиционной деятельности: Учебное пособие. СПб., 1997.
Макарьян Э.А., Герасименко Г.П. Инвестиционный анализ: Учебное пособие. – М.:ИКЦ «Март», 2003.
Дегтяренко В.Н. Оценка эффективности инвестиционных проектов. – М.: Экспертное бюро. – М., 1997.
Мелкумов Я.С. Экономическая оценка эффективности инвестиций и финансирования инвестиционных проектов. М. 1997.
Розенберг Дж.М. Инвестиции: Терминологический словарь. – М.: ИНФРА-М, 1997.
В.В. Шеремет, Шарп У., Александер Г., Бэеман Дж. Управление инвестициями: в 2-х т. Т.1 – М.: ИНФРА – М, 1997.
Е.М. Бородина, Ю.С. Голикова, Н.В. Колчина, З.М. Смирнова Финансы предприятий. Москва, 1995 г.
Методические рекомендации по оценке эффективности инвестиционных проектов. – М.: Экономика, 2003.
Беренс В., Хавренюк П.М. Руководство по оценке эффективности инвестиций. Пер. с англ. Перераб. и дополн. М.: АОЗТ Интерэкспорт, ИНФРА-М., 1995
Царев В.В. Оценка экономической эффективности инвестиций. – No Name, 2004.
Оценка эффективности инвестиционных проектов. – Экономика Украины, – 2/01.2007
Инвестиционная часть в аналитической оценке основного капитала. – Экономика, финансы, право, – 12/09.2006
Закон Украины «Об инвестиционной деятельности» от 18.09.91 г.
Смоляк С.А., Виленский П.Л., Лившиц В.Н. Оценка эффективности инвестиционных проектов: Теория и практика. Учебное пособие. – Дело, 2004.
Золотогоров В.Г. Инвестиционное проектирование. Мн.: Экоперспектива, 1998.