Оценка инвестиций предприятия
Для покупки помещения и оборудования, а также покрытия расходов на НИОКР и освоение нового рынка планируется взять долгосрочный кредит по ставке 10% годовых в сумме 4840 тыс. руб. Отдавать кредит планируется поквартально равными частями, в течение четвертого-пятого годов деятельности.
В таблицах 13 и 14 приведен расчет затрат на производство продукции «Астра» и «Тюльпан».
Таблица 13 Затраты на выпуск продукции "Астра", тыс. руб.
| Статьи затрат | Ставка затрат | № года | ||||
| 1 | 2 | 3 | 4 | 5 | ||
| Материальные затраты | 0,5 тыс. руб./шт. | 2000,0 | 3000,0 | 2500,0 | 2500,0 | 3000,0 |
| Трудовые затраты | 0,35 тыс. руб./шт. | 1400,0 | 2100,0 | 1750,0 | 1750,0 | 2100,0 |
| Отчисления на социальные нужды | 546,0 | 819,0 | 682,5 | 682,5 | 819,0 | |
|
Всего прямых затрат |
3946,0 |
5919,0 |
4932,5 |
4932,5 |
5919,0 |
|
| Цеховые расходы | 394,6 | 394,6 | 394,6 | 394,6 | 394,6 | |
| Общезаводские расходы | 197,3 | 197,3 | 197,3 | 197,3 | 197,3 | |
|
Всего операционных затрат |
4537,9 |
6510,9 |
5524,4 |
5524,4 |
6510,9 |
|
Таблица 14 Затраты на выпуск продукции "Тюльпан", тыс. руб.
| Статьи затрат | Ставка затрат | № года | ||||
| 1 | 2 | 3 | 4 | 5 | ||
| Материальные затраты | 1 тыс. руб./шт. | 0,0 | 1000,0 | 1000,0 | 1000,0 | |
| Трудовые затраты | 0,7 тыс. руб./шт. | 0,0 | 700,0 | 700,0 | 700,0 | |
| Отчисления на социальные нужды | 0,0 | 273,0 | 273,0 | 273,0 | ||
|
Всего прямых затрат |
0,0 |
1973,0 |
1973,0 |
1973,0 |
||
| Цеховые расходы | 197,3 | 197,3 | 197,3 | 197,3 | ||
|
Всего операционных затрат |
197,3 |
2170,3 |
2170,3 |
2170,3 |
||
Аналогично первому разделу рассчитываем амортизационные отчисления помещений и оборудования. Расчет амортизации корпуса «А» приведен в таблице 6. Расчет амортизации корпуса «Б» и оборудования – табл. 15,16.
Таблица 15 Расчет амортизации корпуса «Б»
| Годы | Балансовая стоимость на начало года | Балансовая стоимость на конец года | Сумма амортизационных отчислений |
| 1 | 0 | 0,0 | 0,0 |
| 2 | 800,0 | 784,0 | 16,0 |
| 3 | 784,0 | 768,3 | 15,7 |
| 4 | 768,3 | 753,0 | 15,4 |
| 5 | 753,0 | 737,9 | 15,1 |
|
Всего |
62,1 |
Таблица 16 Расчет амортизации оборудования
| Годы | Балансовая стоимость на начало года | Балансовая стоимость на конец года | Сумма амортизационных отчислений |
| 1 | 2500,0 | 2250,0 | 250,0 |
| 2 | 4750,0 | 4275,0 | 475,0 |
| 3 | 4275,0 | 3847,5 | 427,5 |
| 4 | 3847,5 | 3462,8 | 384,8 |
| 5 | 3462,75 | 3116,5 | 346,3 |
|
Всего |
1883,5 |
Для определения общих затрат деятельности предприятия и прибыли за анализируемый период построим плановый отчет о прибылях и убытках (табл. 17).
Таблица 17 Плановый отчет о прибылях и убытках, тыс. руб.
| № | Наименование показателягоды | 1 год | 2 год | 3 год | 4 год | 5 год |
| 1 | Объем продаж (без НДС) | 7333,3 | 11150,0 | 14166,7 | 10983,3 | 11783,3 |
| 2 | Прямые материальные затраты | 2000,0 | 3000,0 | 3500,0 | 3500,0 | 4000,0 |
| 3 | Прямые трудовые затраты | 1400,0 | 2100,0 | 2450,0 | 2450,0 | 2800,0 |
| 4 | Отчисления на соц. нужды (39% от пЗ) | 546 | 819 | 955,5 | 955,5 | 1092 |
| 5 | Итого прямые затраты (п2 + п3 + п4) | 3946,0 | 5919,0 | 6905,5 | 6905,5 | 7892,0 |
| 6 | Расходы на маркетинг | 120 | 120 | |||
| 7 | Арендная плата за помещения | |||||
| 8 | Арендная плата за оборудование | |||||
| 9 | Расходы по изменению продукции | |||||
| 10 | Амортизация помещений | 50,0 | 65,0 | 63,7 | 62,4 | 61,2 |
| 11 | Амортизация оборудования | 250,0 | 475,0 | 427,5 | 384,8 | 346,3 |
| 12 | Выплаты %% за кредит | 37,5 | 405 | 479,5 | 332,75 | 90,75 |
| 13 | Цеховые расходы | 394,6 | 394,6 | 394,6 | 394,6 | 394,6 |
| 14 | Общие заводские расходы | 197,3 | 197,3 | 197,3 | 197,3 | 197,3 |
| № | Наименование показателягоды | 1 год | 2 год | 3 год | 4 год | 5 год |
| 15 | Налог на землю | 120 | 120 | 120 | 120 | 120 |
| 16 | Дорожный налог ( 0,4 % от п1) | 29,3 | 44,6 | 56,7 | 43,9 | 47,1 |
| 17 | Расходы на НИОКР | 600 | ||||
| 18 | Итого постоянных издержек (п6+…+п17) | 1678,7 | 1821,5 | 1859,3 | 1535,8 | 1257,2 |
| 19 | Всего издержек (п5+п18) | 5624,7 | 7740,5 | 8764,8 | 8441,3 | 9149,2 |
| 20 | Валовая прибыль (п1+п19) | 1708,6 | 3409,5 | 5401,9 | 2542,1 | 2634,1 |
| 21 | Налог на имущество (1% от активов) | 50 | 75 | 75 | 75 | 75 |
| 22 | Льготы по налогообложению | 600 | ||||
| 23 | Прочие доходы/ убытки | |||||
| 24 | Прибыль до уплаты налогов (п20-п21-п22+п23) | 1058,6 | 3334,5 | 5326,9 | 2467,1 | 2559,1 |
| 25 | Налог на прибыль (35 % от п24) | 370,5 | 1167,1 | 1864,4 | 863,5 | 895,7 |
| 26 | Чистая прибыль/убытки (п24-п25+п22) | 1288,1 | 2167,4 | 3462,5 | 1603,6 | 1663,4 |
Для определения денежных потоков предприятия построим Отчет о движении денежных средств (приложение Б) и Отчет о реальных денежных потоках (табл. 18) аналогично первому разделу курсовой работы.
Таблица 18 Плановый отчет о реальных денежных потоках, тыс. руб.
| № пп. | Наименование показателя | Значение по периодам | |||||
| 0 | 1 | 2 | 3 | 4 | 5 | ||
| 1 |
Операционная деятельность |
0 | 1588,1 | 2707,4 | 3953,7 | 2050,8 | 2070,9 |
| 2 | Выручка от реализации | 8800 | 13380 | 17000 | 13180 | 14140 | |
| 3 | Материалы и комплектующие | 2000 | 3000 | 3500 | 3500 | 4000 | |
| 4 | Прочие прямые издержки | 1946 | 2919 | 3405,5 | 3406 | 3892 | |
| 5 | Общие издержки и налоги | 3228,4 | 4348,6 | 5661,3 | 3891,0 | 4086,4 | |
| 6 | Проценты по кредитам | 37,5 | 405 | 479,5 | 332,8 | 90,75 | |
| 7 |
Инвестиционная деятельность |
-5000 | -4000 | 0 | 0 | 0 | 0 |
| 8 | Поступления от продажи активов | ||||||
| 9 | Затраты на приобретение | 5000 | 4000 | ||||
| 10 |
Финансовая деятельность |
-5900 | 4120 | 120 | 0 | -2420 | -2420 |
| 11 | Собственный капитал | -6500 | |||||
| 12 | Краткосрочный кредит | ||||||
| 13 | Долгосрочный кредит | 600 | 4120 | 120 | |||
| 14 | Погашение задолженности по кредитам | 2420 | 2420 | ||||
| 15 | % по депозитам | ||||||
| 16 | Излишек средств | 1500 | 1708,1 | 2827,4 | 3953,7 | -369,2 | -349,1 |
| 17 | Суммарная потребность в средствах | ||||||
| 18 | Сальдо на конец года | 1500 | 3208,1 | 6035,5 | 9989,2 | 9620,0 | 9270,8 |
2.3 Расчет показателей эффективности инвестиций
Расчет чистого дисконтированного дохода приведен в таблице 19. Кроме того, первоначальные инвестиции в проект были осуществлены в нулевом году, до начала деятельности предприятия, и поэтому не вошли в таблицу дисконтирования. Следовательно, чистый дисконтированный доход предприятия равен:
4751,6 тыс. руб. – 6500 тыс. руб. = -1748,4 тыс. руб.
Таблица 19 Расчет чистого дисконтированного дохода предприятия за 5 лет
| № года | 1 | 2 | 3 | 4 | 5 | Всего: |
| Приток наличности | 8800,0 | 13380,0 | 17000,0 | 13180,0 | 14140,0 | 66500,0 |
| Отток наличности | 11211,9 | 10672,6 | 13046,3 | 11129,2 | 12069,1 | 58129,2 |
| Чистые доходы | -2411,9 | 2707,4 | 3953,7 | 2050,8 | 2070,9 | 8370,8 |
| Дисконтированные доходы | -2097,3 | 2047,2 | 2599,6 | 1172,5 | 1029,6 | 4751,6 |
Такое значение показателя означает, что деятельность предприятия за анализируемый период принесла на 1748,4 тыс. руб. меньше, чем если бы вложенные в производство средства находились бы на депозите со ставкой годовых 15%.
Индекс доходности (ИД) рассчитывается как отношение суммы приведенных эффектов от реализации проекта к величине инвестиций.
Первоначальные капиталовложения в производство (6500 тыс. руб.) осуществлялись в нулевом году, они не нуждаются в дисконтировании. Остальные капиталовложения (4120 тыс. руб.) были инвестированы во втором году деятельности предприятия и нуждаются в дисконтировании:
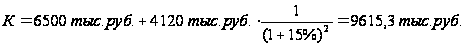
Сумма дисконтированных чистых доходов (без учета инвестиций в основные фонды) рассчитана в таблице 20.
Таблица 20 Расчет чистых дисконтированных доходов предприятия без учета вложений в основные фонды, тыс. руб.
| № года | 1 | 2 | 3 | 4 | 5 | |
| Приток наличности | 8800,0 | 13380,0 | 17000,0 | 13180,0 | 14140,0 | 66500,0 |
| Отток наличности | 7174,4 | 10267,6 | 12566,8 | 10796,5 | 11978,4 | 52783,7 |
| Чистые доходы | 1625,6 | 3112,4 | 4433,2 | 2383,5 | 2161,6 | 13716,3 |
| Дисконтированные доходы | 1413,6 | 2353,4 | 2914,9 | 1362,8 | 1074,7 | 9119,4 |
Следовательно, индекс доходности равен:
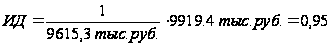
Это означает, что на каждый рубль вложенных в производство средств за пять лет получили 0,95 руб.
Внутренняя норма доходности (ВНД) представляет собой ту норму дисконта, при которой величина приведенных эффектов равна приведенным капиталовложениям, т.е. ЧДД = 0.
Методом подбора определили, что внутренняя норма доходности проекта равна 6,5%. При этой величине дисконта чистый дисконтированный доход равен первоначальным инвестициям.
Срок окупаемости (Ток) – период времени, в течение которого первоначальные инвестиции проекта возместятся суммарными результатами от его осуществления.
Среднегодовой доход от проекта равен:
8370,8 тыс. руб./5 лет = 1674,2 тыс. руб.
Срок окупаемости проекта составит:
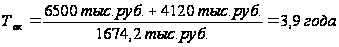
РАЗДЕЛ 3. СРАВНЕНИЕ ЭФФЕКТИВНОСТИ БАЗОВОГО ВАРИАНТА РАЗВИТИЯ ПРЕДПРИЯТИЯ И ВЫБРАННОЙ СТРАТЕГИИ
В таблице 21 сравниваются показатели эффективности двух инвестиционных проектов: базового и выбранной стратегии развития предприятия. Как видно из таблицы, чистый дисконтированный доход во втором варианте на 572,1 тыс. руб. больше, чем в базовом, т.е. эффект от второго варианта развития выше.
Индекс доходности во втором варианте развития выше на 0,31, что означает, что при инвестировании во второй проект инвестор получит на каждый вложенный рубль на 0,31 руб. больше, чем при вложении в первый проект.
Таблица 21 Сравнение показателей эффективности инвестиций по базовому варианту и выбранной стратегии развития
| Показатели доходности | Базовый вариант | Стратегия развития | Разница |
| Чистый дисконтированный доход | -2320,5 | -1748,4 | 572,1 |
| Индекс доходности | 0,64 | 0,95 | 0,31 |
| Внутренняя норма доходности | 0,66% | 6,50% | 5,8% |
| Срок окупаемости | 4,9 | 3,9 | -1,0 |
Внутренняя норма доходности проекта показывает, при какой норме дисконта чистый дисконтированный доход от инвестиционного проекта будет равен нулю. Этот показатель используют для сравнения с нормой дохода, которую инвестор считает приемлемой для вложения средств. В данном случае обе нормы доходности меньше выбранной мной ставки дисконта – 15%. Однако во втором случае норма доходности почти в 10 раз выше, чем в первом, что указывает на более высокую эффективность второго проекта.
Срок окупаемости проекта был рассчитан без учета дисконтирования. Он показывает, за сколько лет окупятся первоначальные вложения в проект без учета снижения стоимости денег со временем.
В первом случае срок окупаемости проекта – 4,9 лет, то есть за пять лет работы предприятия вложенные в него средства окупились. Во втором случае срок окупаемости – 3,9 лет, то есть второй проект окупится на год быстрее.
В целом из сравнения показателей видно, что стратегия вывода предприятия на новый рынок и расширения производственных мощностей более перспективна и обещает больший экономический эффект, чем базовый вариант.
ЗАКЛЮЧЕНИЕ
Эффективность инвестиционного проекта оценивается с целью определения потенциальной привлекательности проекта для возможных участников и поисков источников финансирования.
Оценка эффективности инвестиционных проектов, как правило, проводится в два этапа. На первом этапе рассчитываются показатели эффективности проекта в целом. Второй этап осуществляется после определения схемы финансирования. На этом этапе уточняется состав участников и определяется финансовая реализуемость и эффективность участия в проекте каждого из них.
Экономическая оценка инвестиционных проектов занимает центральное место в процессе обоснования и выбора возможных вариантов вложения средств в реальные активы. При оценке инвестиционных проектов используют метод дисконтирования. Дисконтирование денежных потоков – это приведение их разновременных значений к их стоимости на определенный момент времени, который называется моментом приведения.
Основным экономическим нормативом, используемым при дисконтировании, является норма дисконта. Норма дисконта с экономической точки зрения – это норма прибыли, которую инвестор обычно получает от инвестиций аналогичного содержания и степени риска. Таким образом, это ожидаемая норма прибыли.
Если инвестиционный проект осуществляется за счет собственного капитала предприятия, то норма может устанавливаться в соответствии с требованиями к минимально допустимой будущей доходности, определяемой в зависимости от депозитных ставок банков первой категории надежности. При экономической оценке инвестиционных проектов, осуществляемых за счет заемных средств, норма дисконта принимается ровной ставке процента по займу.
Основными показателями, используемыми при оценке эффективности инвестиций, являются показатель чистого дисконтированного дохода, индекс доходности, внутренняя норма доходности и срок окупаемости проекта.
Чистый дисконтированный доход рассчитывается как разница между дисконтированными потоками доходов и расходов предприятия.
Индекс доходности представляет собой отношение суммы дисконтированных доходов к дисконтированным инвестициям. Он показывает, сколько рублей получит инвестор на каждый вложенный в проект рубль.
Внутренняя норма доходности рассчитывается как норма дисконта, при которой чистый дисконтированный доход от проекта будет равен нулю.
Срок окупаемости проекта рассчитывается как отношение инвестиций в проект к среднегодовому доходу от проекта.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Бирман Г. Экономический анализ инвестиционных проектов. – М.: Банки и биржи, 1997
Вахрин П.И. Инвестиции. – М.: Дашков и К, 2004. – 384 с.
Воронцовский А.В. Инвестиции и финансирование. – СПб.: СПбГУ, 1998. – 528 с.
Грузинов В.П. Экономика предприятия. – М.: Финансы и статистика, 1997. – 208 с.
Ендовицкий Д.А. Инвестиционный анализ в реальном секторе экономики. – М.: Финансы и статистика, 2003. – 352 с.
Иванов Г.И. Инвестиции: сущность, виды, механизмы функционирования. – Ростов н/Д: Феникс, 2002. – 350 с.
Инвестиционная деятельность/ Под ред.: Г.П. Подшиваленко. – М.: КНОРУС, 2005. – 421 с.
Инвестиционная политика/ Под ред. Ю.Н. Лапыгина. – М.: КноРус, 2005. – 305 с.
Ковалев В.В. Методы оценки инвестиционных проектов. – М.: Финансы и статистика, 1998. – 144 с.
Ковалева А.М. Финансы фирмы. – М.: ИНФРА-М, 2001. – 414 с.
Лимитовский М.А. Методы оценки коммерческих идей, предложений, проектов. – М.: «Дело ЛТД», 1995 – 128 с.
Липсиц И.В., Косов В.В. Инвестиционный проект: методы подготовки и анализа. Учебно-справочное пособие. – М.: Издательство БЕК, 1996 – 304 с.
Любанова Т.П., Мясоедова Л.В., Грамотенко Т.А. Бизнес-план: Учебно-практическое пособие. - М.: "Книга сервис", 2004. – 96 с.
Непомнящий Е.Г. Экономическая оценка инвестиций: Учебное пособие. – Таганрог: Изд-во ТРТУ, 2005. – 292 с.
Савицкая Г.В.. Анализ хозяйственной деятельности предприятия. – Минск: Новое знание, 2002. – 703 с.
Сергеев И.В. Экономика предприятия. – М.: Финансы и статистика, 2001. – 305 с.
Серов В.М., Ивановский В.С., Козловский А.В. Инвестиционный менеджмент. – М.: Финстатинформ, 2000.
Стоянова Е.С. Финансовый менеджмент в условиях инфляции. – М.: Перспектива, 1994. – 61 с.
Экономика предприятия/ Л.П. Горобцова, Г.А. Краюхин, Т.А. Кускова и др. – СПб.: СПбГИЭА, 2000. – 209 с.
Экономика предприятия/ Под ред.: Ф.К. Беа. – М.: ИНФРА-М, 1999. – 928 с.
ПРИЛОЖЕНИЯ
Приложение А
Отчет о движении денежных средств (базовый вариант), тыс. руб.
| Годы | 1 | 2 | 3 | 4 | 5 | |||||||||||||||
| Статьи/Кварталы | 1 | 2 | 3 | 4 | 1 | 2 | 3 | 4 | 1 | 2 | 3 | 4 | 1 | 2 | 3 | 4 | 1 | 2 | 3 | 4 |
| Приход | ||||||||||||||||||||
| Поступления от реализации | 0 | 2200 | 2200 | 2200 | 1785 | 1785 | 1785 | 1785 | 1575 | 1575 | 1575 | 1575 | 1400 | 1400 | 1400 | 1400 | 1250 | 750 | 1750 | 1250 |
| Краткосрочные займы | ||||||||||||||||||||
| Долгосрочные займы | ||||||||||||||||||||
| Прочие | 1500 | 324 | 3000 | 4000 | 6000 | |||||||||||||||
| в т.ч. %% по депозитам | 56,25 | 56,25 | 56,25 | 56,25 | 112,5 | 112,5 | 112,5 | 112,5 | 150 | 150 | 150 | 150 | 225 | 225 | 225 | 225 | ||||
| Итого приход | 0 | 2200 | 2200 | 2256 | 1841,3 | 1841 | 3341 | 1898 | 2012 | 1688 | 4688 | 1725 | 1550 | 1550 | 5550 | 1625 | 1475 | 975 | 7975 | 1250 |
| Расход | ||||||||||||||||||||
| Возврат кредита | ||||||||||||||||||||
| Инвестиционные расходы | ||||||||||||||||||||
| Приобретение оборудования | ||||||||||||||||||||
| Арендная плата | ||||||||||||||||||||
| Строительство | ||||||||||||||||||||
| Расходы на маркетинг | ||||||||||||||||||||
| Расходы на НИОКР | ||||||||||||||||||||
| Операционные расходы | ||||||||||||||||||||
| Основные материалы | 500 | 500 | 500 | 500 | 500 | 500 | 500 | 500 | 500 | 500 | 500 | 500 | 125 | 125 | 125 | 125 | 250 | 250 | 250 | 250 |
| Зарплата рабочим | 350 | 350 | 350 | 350 | 350 | 350 | 350 | 350 | 350 | 350 | 350 | 350 | 87,5 | 87,5 | 87,5 | 87,5 | 175 | 175 | 175 | 175 |
| Налоги | 223,2 | 589,9 | 589,9 | 589,9 | 582,4 | 582,4 | 582,4 | 582,4 | 534,1 | 534,1 | 534,1 | 534,1 | 600,0 | 600,0 | 600,0 | 600,0 | 480,4 | 397,1 | 563,8 | 480,4 |
| Прочие в т.ч. | 148,0 | 148 | 148 | 148 | 148,0 | 148,0 | 148,0 | 148,0 | 148,0 | 148,0 | 148,0 | 148,0 | 148,0 | 148,0 | 148,0 | 148,0 | 148,0 | 148,0 | 148,0 | 148,0 |
| % по краткосрочному кредиту | ||||||||||||||||||||
| % по долгосрочному кредиту | ||||||||||||||||||||
| Итого расход | 1221,2 | 1587,9 | 1587,9 | 1587,9 | 1580,3 | 1580,3 | 1580,3 | 1580,3 | 1532,1 | 1532,1 | 1532,1 | 1532,1 | 960,5 | 960,5 | 960,5 | 960,5 | 1053,4 | 970,1 | 1136,7 | 1053,4 |
| Приход-расход | -1221,2 | 612,1 | 612,1 | 668,4 | 260,9 | 260,9 | 1760,9 | 317,2 | 479,4 | 155,4 | 3155,4 | 192,9 | 589,5 | 589,5 | 4589,5 | 664,5 | 421,6 | 4,9 | 6838,3 | 196,6 |
| Остаток средств на начало кв. | 1500 | 278,8 | 890,9 | 3,0 | 671,4 | 932,3 | 1193,2 | -45,9 | 271,2 | 750,6 | 906,0 | 61,5 | 254,4 | 843,9 | 1433,4 | 22,9 | 687,4 | 1108,9 | 1113,9 | 7952,1 |
| Депозиты | 1500 | 3000 | 4000 | 6000 | ||||||||||||||||
| Остаток средств на конец кв. | 278,8 | 890,9 | 3,0 | 671,4 | 932,3 | 1193,2 | -45,9 | 271,2 | 750,6 | 906,0 | 61,5 | 254,4 | 843,9 | 1433,4 | 22,9 | 687,4 | 1108,9 | 1113,9 | 7952,1 | 8148,7 |
Приложение Б
Баланс предприятия (базовый вариант), тыс. руб.
| Статьи | 0 год | 1 год | 2 год | 3 год | 4 год | 5 год |
| АКТИВ | ||||||
| Оборотные средства: | 1500,0 | 6709,3 | 8489,8 | 4821,6 | 14105,8 | 10873,9 |
| Денежные средства | 1500 | 2171,4 | 3271,2 | 4254,4 | 6687,4 | 8148,7 |
| Дебиторская задолженность | ||||||
| Запасы сырья и материалов | ||||||
| Незавершенное производство | 3403,4 | 3403,4 | 0,0 | 4735,2 | 2564,9 | |
| Готовая продукция | 1134,5 | 1815,2 | 567,2 | 2683,3 | 160,3 | |
| Прочие оборотные средства | ||||||
| Основные средства: | 5000,0 | 4700,0 | 4426,0 | 4175,5 | 3946,2 | 3736,0 |
| Здание: | ||||||
| остаточная стоимость | 2500,0 | 2450,0 | 2401,0 | 2353,0 | 2305,9 | 2259,8 |
| Оборудование: | ||||||
| остаточная стоимость | 2500 | 2250,0 | 2025,0 | 1822,5 | 1640,3 | 1476,2 |
| Прочие активы | ||||||
| Итого Актив | 6500,0 | 11409,3 | 12915,8 | 8997,1 | 18052,0 | 14610,0 |
| ПАССИВ | ||||||
| Обязательства: | 0,0 | 4537,9 | 5218,6 | 938,6 | 7224,8 | 4445,4 |
| Краткосрочные займы | ||||||
| Долгосрочные займы | ||||||
| Кредиторская задолженность | 4537,9 | 5218,585 | 938,615 | 7224,75 | 4445,412 | |
| Собственные средства: | 6500,0 | 6871,4 | 7697,2 | 8058,5 | 9436,3 | 9954,9 |
| Акционерный капитал | 6500 | 6500 | 6500 | 6500 | 6500 | 6500 |
| Нераспределенная прибыль прошлых лет | 371,4 | 825,9 | 732,6 | 2203,7 | ||
| Чистая прибыль/убытки отчетного года | 371,4 | 825,9 | 732,6 | 2203,7 | 1251,2 | |
| Итого Пассив | 6500,0 | 11409,3 | 12915,8 | 8997,1 | 16661,0 | 14400,3 |
Приложение В
Отчет о движении денежных средств (вариант выбранной стратегии), тыс. руб.
| Годы | 1 | 2 | 3 | 4 | 5 | |||||||||||||||
| Статьи/Кварталы | 1 | 2 | 3 | 4 | 1 | 2 | 3 | 4 | 1 | 2 | 3 | 4 | 1 | 2 | 3 | 4 | 1 | 2 | 3 | 4 |
| Приход | ||||||||||||||||||||
| Поступления от реализации | 2200 | 2200 | 2200 | 2200 | 2145 | 4305 | 4305 | 2625 | 2225 | 5585 | 5585 | 3605 | 1400 | 5760 | 3960 | 2060 | 2075 | 5835 | 3275 | 2955 |
| Краткосрочные займы | ||||||||||||||||||||
| Долгосрочные займы | 150 | 150 | 150 | 150 | 2530 | 530 | 1030 | 30 | 30 | 30 | 30 | 30 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Прочие | ||||||||||||||||||||
| в т.ч. %% по депозитам | ||||||||||||||||||||
| Итого приход | 2350 | 2350 | 2350 | 2350 | 4675 | 4835 | 5335 | 2655 | 2255 | 5615 | 5615 | 3635 | 1400 | 5760 | 3960 | 2060 | 2075 | 5835 | 3275 | 2955 |
| Расход | ||||||||||||||||||||
| Возврат кредита | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 605 | 605 | 605 | 605 | 605 | 605 | 605 | 605 |
| Инвестиционные расходы |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||||||||||||||||