Анализ расчетов предприятия с бюджетом
Авансовые платежи в бюджет налога на прибыль
В течение квартала все плательщики (кроме малых предприятий и предприятий, добывающих драгоценные металлы) производят авансовые платежи налога до 15 числа каждого месяца в размере одной трети планируемой суммы налога на прибыль на квартал.
Предприятия представляют в налоговую инспекцию до первого числа квартала справку о планируемой прибыли на квартал.
При изменении в течение квартала предполагаемой прибыли плательщик по согласованию с финансовым органом может пересмотреть сумму авансовых платежей за двадцать дней до окончания квартала.
Если при квартальных расчетах возникает разница между суммой налога, подлежащей внесению в бюджет по фактически получаемой прибыли, и авансовыми платежами налога в течение квартала, то производятся дополнительные расчеты по налогу на прибыль.
Если фактическая сумма налога больше суммы авансовых платежей, то возникающая разница облагается дополнительным налогом(Н доп):
Н доп = (Н пр(ф) – Н пр(ав)) * С уч. /4*100
Где Н пр(ф) - фактическая сумма налога на прибыль Н пр(ав) - сумма авансовых платежей налога в течение квартала (но не больше суммы, указанной в справке); С уч - учетная ставка Центрального банка РФ за пользование банковским кредитом, действующая на 15-е число второго месяца истекшего квартала.
Если фактическая сумма налога меньше суммы авансовых платежей, то по возникающей разнице появляется долг бюджета:
Ддоп = (Н пр(ф) – Н пр(ав)) * С уч. /4*100
где ДДОП - сумма, подлежащая возврату из бюджета,
Уплата в бюджет доначисленных сумм налога по результатам перерасчета производится в 5-дневный срок со дня, установленного для предоставления квартального бухгалтерского отчета и баланса и 10-дневный срок со дня, установленного для предоставления отчета и баланса за год. Излишне внесенные суммы налога на прибыль засчитываются в счет очередных платежей или возвращаются плательщику налоговым органом в 10-дневный срок со дня получения его письменного заявления.
В соответствии с Федеральным законом от 10 января 1997 г. № 13-ФЗ "О внесении изменений и дополнений в Закон Российской Федерации О налоге на прибыль предприятий и организаций" начиная с 1 января 1997 г. предприятиям предоставлено право самостоятельного выбора (на срок не менее года) режима уплаты этого налога: или придерживаться действующего порядка внутриквартальной уплаты авансовых платежей, или перейти на ежемесячную уплату, исходя из фактически полученной прибыли за месяц. Причем для предприятий малого бизнеса, иностранных юридических лиц и бюджетных организаций сохраняется ранее действовавший порядок уплаты налога на прибыль.
Налог на имущество предприятий
Плательщиками налога на имущество являются все предприятия, считающиеся юридическими лицами, включая и предприятия с иностранными инвестициями, филиалы предприятий, имеющие отдельный баланс и расчетный (текущий) счет.
Не подлежат обложению налогом на имущество бюджетные учреждения, органы государственной власти; коллегия адвокатов, предприятия по производству, переработке и хранению сельскохозяйственной продукции, выращиванию, лову и переработке рыбы, специализированные протезно-ортопедические предприятия; предприятия образования и культуры; предприятия жилищно-коммунального хозяйства, кроме гостиниц; общественные объединения, жилищно-строительные и гаражные кооперативы, садоводческие товарищества (если они не занимаются предпринимательской деятельностью); общественные организации инвалидов и предприятия, где инвалиды составляют не менее 50% от общего числа работающих; научно-исследовательские учреждения Российской академии наук, Российских академий медицинских наук, сельскохозяйственных наук, образования; государственные научные центры и научно-исследовательские учреждения министерств и ведомств РФ по перечню, утверждаемому Правительством РФ; Центральный банк РФ и его учреждения, Пенсионный фонд, Фонд социального страхования, Фонд занятости, Фонд медицинского страхования и др.
Объектом обложения налогом на имущество предприятий с 1 января 1994 г. являются основные средства, нематериальные активы, запасы и затраты, находящиеся на балансе плательщика:
И=О01-О03+О04-О05+О08+О10+О11+ 015+О21+О23+О29+О41+О43+О44+О45+О97+Опр - Л
где И - стоимость имущества, облагаемого налогом, руб.; О01…О097 – остатки по счетам, руб:
сч.01 "Основные средства";
сч.03 "Доходные вложения в материальные ценности за минусом суммы амортизации
сч.04 "Нематериальные активы";
сч.05 "Амортизация нематериальных активов”
сч.08 “ Вложение в необоротные активы»
сч.11 "Животные на выращивании и откорме";
сч.15 "Заготовление и приобретение материальных ценностей»
сч.1 б "Отклонение в стоимости материальных ценностей»
сч.20 "Основное производство";
сч.21 "Полуфабрикаты собственного производства";
сч.23 "Вспомогательные производства";
сч.29 "Обслуживающие производства и хозяйства";
сч.41 "Товары";
сч.43 « Готовая продукция»
сч.44" Расходы на продажу";
сч.45 "Товары отгруженные";
Опр прочие запасы и затраты, отраженные по статье "Прочие запасы и затраты" разделаII актива баланса; '
Л - стоимость имущества, исключаемого из налогооблагаемой базы и отраженной по указанным выше счетам.
Для целей налогообложения стоимость имущества предприятия уменьшается на остаточную стоимость:
объектов жилищно-коммунальной и социально-культурной сферы, полностью или частично находящихся на балансе налогоплательщика;
объектов, используемых исключительно для охраны природы, пожарной безопасности или гражданской обороны;
имущества, используемого для производства, переработки и хранения сельскохозяйственной продукции, выращивания, лова и переработки рыбы;
земли;
других объектов, в соответствии с законом.
Для расчета налога на имущество определяется среднегодовая стоимость имущества (И им) за отчетный период:
за 1 квартал:
И им(1) =(И1/2 + И2 /2) / 4;
За полугодие:
И им(пол) = (И1/2 +И2 +И3/2) / 4;
За 9 месяцев:
И им (9) = (И1/2 +И2 +И3 + И4 /2) / 4;
За год:
И им(год) = (И1/2 +И2 +И3 + И4 + И’1/ 2) /4,
где И1, И2, И3, И4 - стоимостная оценка имущества предприятия по состоянию соответственно на 1 января, 1 апреля, 1 июля, 1 октября отчетного года; И’1 - стоимостная оценка
имущества предприятия по состоянию на 1 января года, следующего за отчетным.
Если предприятие учреждено с начала любого другого квартала, кроме первого, то расчет среднегодовой стоимости имущества начинается с момента учреждения предприятия. Например, если предприятие учреждено с 1 апреля, то среднегодовая стоимость имущества равна:
за полугодие:
И им(пол) = (И2/2 + И3/2) / 4;
за 9 месяцев:
И им (9) = (И2/2 + И3 + И4 /2) / 4;
за год:
И им(год) = (И2/2 +И3 + И4 + И’1/ 2) /4,
В случае учреждения предприятия в первой половине квартала до 15 числа второго месяца включительно в расчете среднегодовой стоимости имущества принимается полностью весь квартал. Если предприятие учреждено во второй половине квартала, то среднегодовая стоимость имущества рассчитывается начиная с 1 числа квартала, следующего за отчетным. [8]
Налог на имущество предприятия (Ним) рассчитывается ежеквартально нарастающим итогом:
За I квартал:
Ним (1) = Иим (1) *С им /100;
За II квартал:
Ним (II) = Иим (пол) *С им /100 - Иим (1);
За III квартал:
Ним (III) = Иим (9) *С им /100 – (Иим (1) + Ним (II));
За IV квартал:
Ним (IV) = Иим (год) *С им /100 – (Иим (1) + Ним (II) + Ним (III));
где С им - ставка налога на имущество,% (с 1 января 1994 г. - предельный размер ставки,
2%) .
Конкретные ставки налога на имущество устанавливаются законодательными органа ми субъектов РФ.
Сумму налога плательщики исчисляют самостоятельно и вносят в бюджет поквартально нарастающим итогом, а в конце года производится перерасчет. Уплата налога производится по квартальным расчетам в 5-дневный срок, со дня, установленного для предоставления бухгалтерской отчетности за квартал, а по годовым расчетам – в 10-дневный срок со дня, установленного для предоставления бухгалтерской отчетности за год.
2. Оценка производственно-финансовой деятельности предприятия
2.1. Характеристика развития предприятия
Производственный профиль ОАО «Копир» - производство резисторов и копировальных аппаратов, а также выпуск товаров народного потребления.
ОАО «Копир» является объединением юридических лиц и граждан для совместной хозяйственной деятельности, созданное в соответствии с законодательством. Правовой статус предприятия – открытое акционерное общество.
В связи с приватизацией государственных и муниципальных организаций предприятие преобразовано в открытое акционерное общество в соответствии с указом Президента Российской Федерации «Об организационных мерах по преобразованию государственных предприятий в акционерные общества» от 1 июня 1992 года, №721, зарегистрировано Администрацией города Козьмодемьянска 8 июля 1994 года.
Учредительным документом акционерного общества является Устав.
Форма собственности - частная.
Учредителем предприятия являются члены трудового коллектива.
Местонахождение: 425300 г. Козьмодемьянск, ул. Гагарина, 10.
Предметом деятельности акционерного общества является промышленное производство резисторов, трансформаторов и товаров народного потребления. В порядке диверсификации акционерное общество может заниматься другими видами деятельности, не запрещенными действующим законодательством.
Целью деятельности общества является извлечение прибыли.
Общество имеет гражданские права и несет гражданские обязанности, необходимые для осуществления любых видов деятельности, не запрещенных законом.
Предметом деятельности общества являются:
производство электронной техники гражданского и социального назначения;
производство и реализация производственных товаров, товаров народного потребления;
ремонтно-строительные, монтажные, отделочные и пусконаладочные работы;
производственное, гражданское, дорожное и иное строительство;
техническое обслуживание и ремонт металлорежущего, кузнечно-прессового и технологического оборудования;
оказание транспортных, складских, снабженческо-сбытовых услуг;
оптовая и розничная торговля продовольственными и непродовольственными товарами;
услуги агента на договорной основе;
иные виды деятельности, не запрещенные законодательством Российской Федерации и Республики Марий Эл.
Отдельными видами деятельности, перечень которых определяется Федеральным законом, общество может заниматься только на основании специального разрешения (лицензии). Если условиями предоставления специального разрешения (лицензии) на осуществление определенного вида деятельности, предусмотрено требование осуществлять такую деятельность как исключительную, общество в течение срока действия специального разрешения (лицензии) вправе осуществлять только виды деятельности, предусмотренные специальным разрешением (лицензией), и сопутствующие виды деятельности.
Уставный фонд предприятия составляет 25453 тыс. рублей.
Уставный фонд разделен на 25453 обыкновенных акций номинальной стоимостью 1000 рублей каждая.
Общество является собственником: средств, полученных от продажи акций; доходов и продукции, произведенной в результате хозяйственной деятельности; иного имущества, полученного и (или) приобретенного им по другим основаниям, допускаемым законодательством.
Прибыль общества используется на уплату налогов, процентов за кредит и покрытие убытков. Оставшаяся часть прибыли направляется на формирование фондов предприятия и отчисления акционерам (не более 50%).
Взаимодействие акционеров определяется Уставом. Высшим органом Акционерного общества является общее собрание акционеров, собираемое не реже 1 раза в год. В промежутках между ними высшим органом управления делами акционерного общества является Совет Директоров. Органом управления, ответственным за функционирование и развитие предприятия в период между собраниями акционеров, является Совет директоров, который в основном и принимает ключевые управленческие решения.
Руководство предприятием осуществляет генеральный директор, который назначается Советом директоров. Основными задачами генерального директора являются: текущее руководство предприятием; организация его производственно-хозяйственной, социальной и иной деятельности; обеспечение выполнения предусмотренных Уставом задач предприятия.
Генеральный директор направляет деятельность предприятия на достижение высоких темпов развития и совершенствования производства, повышения производительности труда, эффективности производства и качества продукции. В состав Совета директоров входят также директор по экономике и финансам, директор по производству, директор по науке и техническому развитию и главный бухгалтер.
Успешное развитие производства в значительной степени зависит от уровня организации управления. Существующая организационная схема управления предприятием представлена на рис.2.1.
Для данного предприятия характерна линейно-штабная организационная структура управления, которая предусматривает организацию при различных звеньях линейной структуры соответствующих функциональных подразделений.
Открытое акционерное общество «Копир» является многопрофильным предприятием, специализированным на выпуск резисторов проволочных, непроволочных, керметных, регулировочных, подстроечных, и резисторных сборок. Предприятием освоено более 1500 наименований резисторов, применяемых в сложнейших радиотехнических комплексах бытовой техники.
Резисторы, выпускаемые предприятием по своим техническим и эксплуатационным характеристикам находятся на уровне, а но некоторым основным параметрам превосходят аналогичные зарубежные изделия.
Выпускаемые предприятием резисторы имеют:
высокую стабильность сопротивления при воздействии различных внешних факторов – температуры, влажности, повышению и понижению атмосферного давления, морского тумана инея, росы и спецфакторов
устойчивость к электрическим перегрузкам
малую величину ТКС
высокую износоустойчивость
незначительный уровень собственных шумов.
Продукция, выпускаемая предприятием, соответствует современным требованиям, предъявляемым к электромеханическим изделиям, и может удовлетворить любого заказчика.
В настоящее время ежегодно предприятие выпускает более ста резисторов, трансформаторов и копировальных аппаратов, постоянно увеличивая объем производства, расширяя номенклатуру изделий и повышая их качество.
При проектировании техники используются программы и системы автоматизированного проектирования, что позволяет повысить технико-экономические характеристики проектируемых изделий, улучшить качество проектов и сократить сроки проектирования.
Резисторы и блоки соответствуют требованиям действующих стандартов, патенточистые по отношению к ведущим странам. Их высокий технический уровень ежеквартально подтверждается проверкой на соответствие действующих ГОСТов и технических условий.
Товары народного потребления, выпускаемые предприятием по функциональному назначению, конструкции, дизайну, внешнему виду, используемым материалам соответствует отечественным и зарубежным аналогам. Все изделия проходят лабораторные исследования в органах санэпиднадзора и имеют гигиенические сертификаты, а также сертификаты на безопасность, если изделия входят в номенклатуру, продукции и услуг, подлежащих обязательной сертификации в России.
Освоен выпуск товаров народного потребления, пользующихся потребительским спросом: электронно-бытовые приборы; галантерейные товары; рыболовные товары; культтовары; хозтовары и метизы; кулинарные принадлежности из дерева. Большое место в номенклатуре изделий предприятия занимают товары народного потребления: воздухоочиститель электрический бытовой (БЭВ) и стабилизатор напряжения «Жигули» (СН-200).
Основные производственные мощности предприятия составляют 64 тыс. кв. метров при общем размере производственных площадей – 130 тыс. кв. метров. В составе производственных мощностей предприятия механообрабатывающие цехи, оснащенные универсальным и специализированным оборудованием, слесарные, монтажно-сборочные производства, участки литья алюминиевых сплавов под давлением, прессования деталей из пластмасс, гальваника, участок покраски, деревообработка, инструментальное производство.
2.2. Анализ результатов финансово-хозяйственной деятельности ОАО «Копир»
Анализ производства и реализации продукции основывается на анализе объемов произведенной и реализованной продукции как в натуральных единицах измерения, так и в стоимостных.
Проанализируем динамику товарной продукции предприятия, рассчитаем базисные и цепные темпы роста и прироста (табл.1).
За три года объем товарной продукции на предприятии увеличивался ежегодно в среднем на 28,8%.
Таблица 1
Динамика товарной продукции ОАО «Копир»
|
Год |
Товарная продукция в текущих / сопоставимых ценах 2001г., тыс. руб. |
Темпы роста в сопо-ставимых ценах,% |
|
|
базисные |
цепные |
||
|
2001 |
32302/32302 |
- |
- |
|
2002 |
60127/52284 |
161,9 |
161,9 |
|
2003 |
69012/53580 |
165,9 |
102,5 |
Рассмотрим динамику изменения объема реализации продукции ОАО «Копир» на графике в действующих и сопоставимых ценах (рис.2).
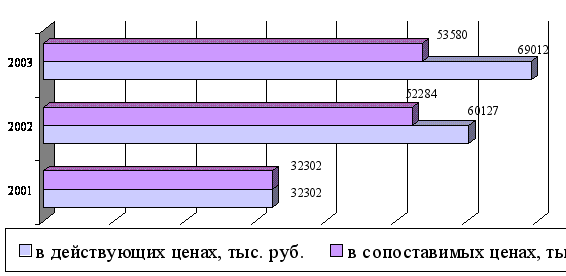
Рис.2. Динамика объемов реализации продукции за 2001-2003 гг.
На графике видно, что объем реализации продукции в действующих и сопоставимых ценах за 2001-2003 гг. из года в год возрастал.
Для обеспечения более полного удовлетворения потребностей населения необходимо, чтобы предприятие выполняло задание не только по общему объему продукции, но и по ассортименту (номенклатуре).
Структура товарной продукции ОАО «Копир» за 2001-2003 гг. представлена на рис.3.
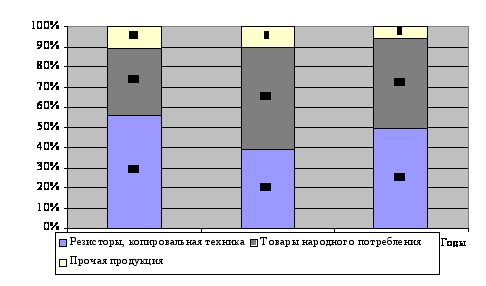
Рис.3. Структура товарной продукции ОАО «Копир»
Анализируя структуру произведенной продукции за 2001-2003 гг., можно сделать вывод о том, что наибольший удельный вес в структуре продукции ОАО «Копир» занимает производство товаров народного потребления, второе место по удельному весу в объеме производства занимает продукция резисторов и копировальной техники.
В связи с сокращением объемов заказов для военной техники предприятие частично перепрофилировало производство на выпуск продукции гражданского назначения и товаров народного потребления, которые в объеме товарной продукции за 2003 год составили 45%.
Товары народного потребления, выпускаемые предприятием по функциональному назначению, конструкции, дизайну, внешнему виду, используемым материалам соответствует отечественным и зарубежным аналогам. Все изделия проходят лабораторные исследования в органах санэпиднадзора и имеют гигиенические сертификаты, а также сертификаты на безопасность.
Далее проанализируем показатели реализации продукции в ОАО «Копир».
Таблица 2
Анализ объема реализации продукции (в сопоставимых ценах 2001г)
|
Год |
Объем реализации продукции, тыс. руб. |
Абс. отклонение, тыс. руб. |
Темп роста,% |
Темп прироста,% |
|
2001 |
30310 |
- |
- |
- |
|
2002 |
47536 |
17226 |
156,8 |
56,8 |
|
2003 |
48201 |
665 |
101,4 |
1,4 |
|
Итого |
- |
17891 |
х |
х |
Объем реализации продукции ОАО «Копир» в сопоставимых ценах возрос за 2001-2003 гг. на 17891 тыс. руб. или более чем в 1,6 раза.
Выручка от реализованной продукции, работ, услуг за 2002 год составляет 47536 тыс. руб., рост к 2001 г. составляет 56,8%, в 2003 году – 48201 тыс. руб., что на 1,4% больше уровня 2002 года.
Как уже было отмечено ранее, основными видами деятельности ОАО «Копир» являются приборостроение, производство резисторов, электрических счетчиков и магнитофонов. Продукция предприятия пользуется спросом и оной постоянно принимает заказы на производство той или иной продукции. Поэтому необходимо своевременное обеспечение предприятия всеми необходимыми материальными ресурсами для бесперебойной его работы.
Среди поставляемых на ОАО «Копир» материальных ресурсов такие как пиломатериал, кирпич, полиэтилен, полиамид, пластик, провод, металл. В 2003 году по резисторам имела место недопоставка провода обмоточного медного и алюминиевого, эмаль-провода медного на 60%; по товарам народного потребления имела место недопоставка электрических двигателей ДАО-73 75%.
Из баланса предприятия на 1 января 2002 года можно увидеть, что запасы сырья и материалов в это время составили 4355 тыс. руб., на 1 января 2003 года – 3301 тыс. руб., а на 1 января 2004 года – 5845 тыс. руб. Таким образом, запасы материалов в 2002 году уменьшились на 1054 тыс. руб., а в 2003 году возросли на 1490 тыс. руб. по сравнению с 2001 годом.
Недопоставка материально-технических ресурсов вызывает недоиспользование производственных мощностей предприятия.
Трудовые ресурсы на предприятии – это объект постоянной заботы со стороны руководства предприятием. Роль трудовых ресурсов существенно возрастает в период рыночных отношений.
Для обеспечения безубыточного функционирования предприятия необходимо правильно спланировать соотношение основных и вспомогательных категорий работающих. Для начала рассмотрим структуру кадров предприятия, которая представлена в таблице 3.
Данные таблицы свидетельствуют, что на протяжении рассматриваемого периода произошло увеличение общей численности работников ОАО «Копир» 123 чел. или на 10,5%.
В процессе анализа проверяется не только количественный, но и качественный состав работающих. Удельный вес работников промышленно-производственного персонала увеличивается на 4,2% (94,9% – 90,7%) в 2001-2003 годы, и соответственно снижается удельный вес работников непромышленного персонала. Количество рабочих на одного работника управления составляет 3 человека.
Таблица 3
Структура кадров предприятия ОАО «Копир»
|
Категории работников |
2001 г. |
Уд. вес,% |
2002 г. |
Уд. вес,% |
2003 г. |
Уд. вес,% |
|
Весь персонал В том числе: - промышленно-производственный персонал из него: - рабочие - служащие - непромышленный персонал |
1168 1060 805 255 108 |
100 90,7 68,9 21,8 9,3 |
1182 1087 827 260 95 |
100 92,0 70,0 22,0 8,0 |
1291 1225 919 306 66 |
100 94,9 71,2 23,7 5,1 |
По этим данным о приеме и увольнении рассчитаем относительные показатели, характеризующие динамику движения работников, и представленные в таблице 4.
Таблица 4
Показатели движения работников
|
Показатели |
2001 год |
2002 год |
2003 год |
|
1. Коэффициент текучести кадров |
0,17 |
0,15 |
0, 19 |
|
2. Коэффициент оборота по приему |
0,05 |
0,07 |
0,07 |
|
3. Коэффициент оборота по выбытию |
0,23 |
0,15 |
0,30 |
В целом за рассматриваемый период происходит увеличение текучести кадров. Данный коэффициент составил 0,19 в 2003 году, что на 26% больше коэффициента текучести в 2002 году. На основе выявления на предприятии причин данной тенденции можно отметить, что основными являются неудовлетворенность работников заработной платой (около 90%) и прочие причины (выезд из города, условия труда и др.)
Коэффициент оборота по выбытию также увеличивается, что также говорит о неудовлетворенности работников предприятия условиями труда и заработной платы. В связи с этим, доля уволившихся по собственному желанию в общем числе выбывших растет, в отличие от выбывших за нарушение трудовой дисциплины. Тенденций изменения коэффициента оборота по приему на протяжении рассматриваемого периода не наблюдается.
Каждое предприятие, рассчитывающее на продолжительный успех в бизнесе, должно иметь специалистов, умеющих правильно спланировать не только потребность в трудовых ресурсах, но и рост производительности труда. Уровень производительности труда, выраженный в стоимостном выражении, является универсальным для всех цехов и предприятий отрасли, так как дает возможность определить производительность труда по всем видам продукции одновременно. Расчет производительности труда работников в стоимостном выражении определяется исходя из объемов товарной продукции в сопоставимых ценах.
Анализ темпов роста производительности труда и средней заработной платы в ОАО «Копир» представлен в табл.5.
Таблица 5
Анализ производительности труда и заработной платы
|
Показатели |
Ед. изм. |
2001 год |
2002 год |
Темп роста, % |
2003 год |
Темп роста, % |
|
1. Выручка от реализации |
тыс. руб. |
30310 |
47536 |
156,8 |
48201 |
101,4 |
|
2. Среднесписочная численность |
Чел. |
1168 |
1182 |
101,2 |
1291 |
109,2 |
|
3. Среднегодовая выработка на одного работника |
тыс. руб. / чел. |
25,9 |
40,2 |
155,3 |
37,3 |
92,9 |
|
4. Среднемесячная заработная плата 1 работника |
тыс. руб. |
2,3 |
3,8 |
165,2 |
5,4 |
142,1 |
|
6. Коэффициент опережения темпов роста производительности труда над темпами роста оплаты труда на 1 раб2тника, раз |
х |
х |
0,94 |
х |
0,65 |
В 2002 г. производительность труда на предприятии резко увеличилась с 25,9 до 40,2 тыс. руб. на одного работника, а средняя заработная плата с 2,3 тыс. руб. до 3,8 тыс. руб. Это связано с увеличением выручки от реализации и среднесписочной численности работников. В 2001-2003 гг. темпы роста производительности труда отстают от роста заработной платы, что оценивается отрицательно в работе ОАО «Копир».
Из таблицы видно, за 2001-2003 гг. выросла средняя заработная плата работников предприятия, но это, прежде всего, обусловлено ростом инфляции и цен на продукцию предприятия, а не ростом производительности труда. Из таблицы следует, что среднемесячная заработная плата на одного работника увеличилась за 2001-2003 гг. в два раза, что является положительным моментом в мотивации труда работников.
Основным производственным фондам принадлежит определяющее место в экономике промышленного производства. Улучшение их использования имеет первостепенное значение для выполнения задания по освоению объемов работ и повышения эффективности производства.
Под структурой основных фондов понимается соотношение стоимости отдельных групп основных производственных фондов, которая изменяется в зависимости от степени и характера технической оснащенности строительных организаций и их специализации.
Рассмотрим структуру основных фондов предприятия за три последних года с целью ее совершенствования и определения направлений будущих капитальных вложений (табл.6).
Таблица 6
Динамика состава и структуры основных фондов
|
Показатели |
2001 г. |
2002 г. |
2003 г. |
|||
|
тыс. руб. |
уд. вес,% |
тыс. руб. |
уд. вес,% |
тыс. руб. |
уд. вес,% |
|
|
1. Здания |
44055 |
46,9 |
45044 |
47,8 |
31713 |
39,7 |
|
2. Сооружения |
7394 |
7,9 |
7471 |
7,9 |
7448 |
9,3 |
|
3. Машины и оборудование |
38982 |
41,5 |
39002 |
41,4 |
38238 |
47,9 |
|
4. Транспортные средства |
2170 |
2,3 |
2343 |
2,5 |
2271 |
2,8 |
|
5. Производственный и хозяйственный инвентарь |
302 |
0,3 |
294 |
0,3 |
240 |
0,3 |
|
Итого, в т. ч. -производственные фонды -непроизводственные фонды |
93903 78223 15680 |
100,0 83,3 16,7 |
94154 78579 15575 |
100,0 83,5 16,5 |
79910 77638 2272 |
100,0 97,2 2,8 |
Данные таблицы 6 свидетельствуют о том, что структура основных фондов на предприятии в рассматриваемый период изменилась. Следует отметить возрастание стоимости основных фондов в 2002 гг. на 251 тыс. руб. и уменьшение их стоимости на 14244 тыс. руб., а также то, что большая часть фондов предприятия являются производственными.
В 2002-2003 гг. уменьшается доля пассивной части фондов - зданий и сооружений (на 8,1% по сравнению с 2002 годом) и растет доля активной части основных средств, что оценивается положительно в работе организации, поскольку качественные и количественные изменения в составе основных производственных фондов должны осуществляться в направлении роста активной части средств труда. В этих целях в организации осуществляются мероприятия, обеспечивающие технические, организационные и экономические преобразования. Снижение стоимости основных фондов ОАО «Копир» в 2003 году обусловлено выбытием зданий предприятия на сумму 15 млн. руб.
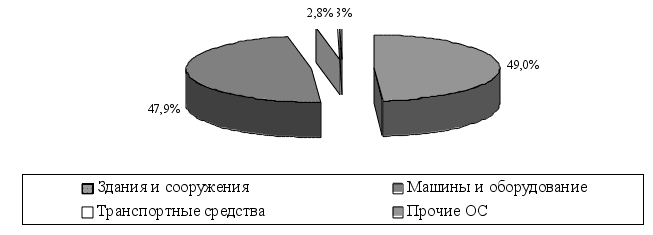 Наглядно
структура
основных
производственных
фондов за период
2003 года представлена
на рис.4.
Рис.4. Структура основных средств за 2003 год
Оценка эффективности использования основных производственных фондов ОАО «Копир» в работе осуществляется путем сравнения показателей фондоотдачи и фондоемкости, представленных в табл.7.
Таблица 7
Показатели эффективности использования основных средств
|
Показатели |
Ед. изм. |
2001 г. |
2002 г. |
2003 г. |
Откло-нение 2003/ 2001 |
Темп роста, 2003/ 2001 |
|
Объем реализованной продукции за минусом НДС |
Тыс. руб. |
30310 |
57043 |
66518 |
36208 |
219,5 |
|
Среднегодовая стоимость основных фондов |
Тыс. руб. |
93903 |
94154 |
79910 |
-13993 |
85,1 |
|
Среднегодовая численность |
Чел. |
1168 |
1182 |
1291 |
123 |
110,5 |
|
Фондоотдача |
Руб. |
0,32 |
0,61 |
0,83 |
0,51 |
259,4 |
|
Фондоемкость |
Руб. |
3,10 |
1,65 |
1, 20 |
-1,9 |
38,7 |
|
Фондовооруженность |
Тыс. руб. / чел. |
80,4 |
79,6 |
61,9 |
-18,5 |
77,0 |
Из таблицы 7 видно, что фондоотдача за анализируемый период увеличилась в 2,5 раза, а фондоемкость снизилась на 61,3%, что свидетельствует об эффективном использовании основных производственных фондов на предприятии. Резкий рост фондоотдачи в 2002 году до 0,61 руб. /руб. был обусловлен ростом объема реализованной продукции предприятия. В 2003 году стоимость основных фондов снизилась в результате выбытия зданий, в связи с чем фондоотдача еще возросла и составила 0,83 руб/руб.
Показатель фондовооруженности, характеризующий обеспеченность работников средствами труда, снижается на протяжении периода анализа на 23% вследствие сокращения стоимости основных фондов и роста среднегодовой численности работников ОАО «Копир».
Для повышения эффективности использования основных фондов необходимо повышение степени их загрузки, обновление фондов, использование прогрессивного оборудования, современных технологий и квалифицированных работников.
Анализ издержек производства имеет исключительно важное значение. Он позволяет выяснить тенденции изменения данного показателя, выполнения плана по его уровню, определить влияние факторов на его прирост и на этой основе дать оценку работы предприятия по использованию возможностей и установить резервы снижения себестоимости производства.
В общем, виде издержки производства и реализации (себестоимость продукции, работ, услуг) представляют собой стоимостную оценку используемых в процессе производства продукции (работ, услуг) природных ресурсов, сырья, материалов, топлива, энергии, основных фондов, трудовых ресурсов, а также других затрат на ее производство и реализацию.
Анализ себестоимости по элементам затрат по ОАО «Копир» представлен в таблице 8.
Таблица 8
Анализ себестоимости по элементам затрат
|
Показатели |
Затраты на производство продукции, тыс. руб. |
Удельный вес затрат на производство продукции,% |
Отклонение 2003/2001 |
|||||
|
2001 г. |
2002 г. |
2003 г. |
2001 г. |
2002 г. |
2003 г. |
тыс. руб. |
уд. вес,% |
|
|
Материальные затраты Затраты на оплату труда Отчисления на социальные нужды Амортизация основных фондов Прочие затраты |
12530 6067 2317 1283 1346 |
27046 9064 3382 1830 3124 |
36037 14963 5984 1762 4691 |
53,2 25,8 9,8 5,4 5,7 |
60,9 20,4 7,6 4,1 7,0 |
56,8 23,6 9,4 2,8 7,4 |
23507 8896 3667 479 3345 |
3,6 -2,2 -0,4 -2,6 1,7 |
|
Полная себестоимость |
23543 |
44446 |
63437 |
100 |
100 |
100 |
39894 |
|
Как показывают данные табл.8, материальные затраты занимают наибольший удельный вес в структуре затрат. Их удельный вес увеличился с 53,2% в 2001 г. до 60,9 в 2002 г. Увеличение доли затрат на материалы объясняется удорожанием стоимости сырья и материалов, топлива и энергии; и в связи с этим на предприятии должны быть проведены мероприятия по экономному использованию данных видов ресурсов.
Уровень затрат труда и отчислений на социальные нужды возрастает на протяжении рассматриваемого периода, что связано с ростом среднесписочной численности работников предприятия. Удельный вес амортизационных отчислений уменьшился с 5,4% в 2001 г. до 2,8% в 2003 г., хотя в целом сумма затрат по данному элементу увеличилась с 1283 тыс. руб. (2001 г) до 1762 тыс. руб. (2003 г).
В таблице 9 рассмотрим, во что обходится ОАО «Копир» каждый рубль изготовленных, реализованных товаров.
Таблица 9
Анализ затрат на рубль реализованной продукции
|
Показатели |
2001 г. |
2002 г. |
2003 г. |
Изменение (+,-) 2003/2001 |
|
Реализованная продукция, тыс. р. |
30310 |
57043 |
66518 |
36208 |
|
Затраты на производство реализованной продукции, тыс. р. |
27509 |
51652 |
63847 |
36338 |
|
Затраты на 1 рубль реализованной продукции, руб. |
0,908 |
0,905 |
0,960 |
0,052 |
Из таблицы видно, что в 2001 г. уровень затрат составил 0,908 руб., т.е. на 1 руб. продукции затраты равны 90,8 коп. По сравнению с 2001 г. в 2002 г. уровень затрат несколько снизился.
В 2003 году темп роста выручки от реализации составлял 16,6% по сравнению с 2002 годом, а темп роста затрат – 23,6%. В результате в 2003 году наблюдаем значительный рост затрат на рубль реализованной продукции, что свидетельствует о необходимости внедрения на предприятии мероприятий по снижению затрат на производство и реализацию продукции.
Таким образом, как показал анализ себестоимости, темпы роста затрат превышают темпы роста выручки, что приводит к росту затрат на 1 рубль реализованной продукции.
Финансовое состояние предприятия характеризуется обеспеченностью финансовыми ресурсами, необходимые для нормального функционирования предприятия, целесообразностью их размещения и эффективностью использования, финансовыми взаимоотношениями с другими физическими и юридическими лицами, платежеспособностью и финансовой устойчивостью.
Анализ финансового состояния ОАО «Копир» начнем с оценки структуры баланса предприятия. Размещение средств предприятий имеет очень большое значение в финансовой деятельности и повышении ее эффективности. Поэтому в процессе анализа активов ОАО «Копир» в первую очередь следует изучить изменения в их составе (табл.10) и дать им оценку.
Таблица 10
Характеристика структуры и динамика