Анализ расчетов предприятия с бюджетом
160 р. /т. *33,3т.
0,356*16,38
1 р. *150 кВт-ч. *33,3т.
200 р. *21,1 Гкал*33,3т.
5 р. *10м3. *33,3т.
15,1 р. /14 кг. *33,3т.
336,48
67,97
237,77
30,74
5,3
16,38
5,831
144,3
5,0
139,3
1,7
7,0
53,929
Итого переменных издержек по производству 33,3 т. пюре из тыквы и яблок (месячная мощность)
570,92
Расчет затрат на сырье осуществлен по формуле:
|
Цена сырья (р. /кг) |
* |
Норма закладки (кг. /т) |
* |
Объем производства(т) |
= |
Затраты на сырье (р) |
Расчет затрат на различные виды энергии и воду
на технологических цели осуществлен по формуле:
|
Тариф за ресурс (р. /ед. ресурса) |
* |
Норма потребления ресурса (ед. /т) |
* |
Объем производства (т) |
= |
Затраты на энергию (воду) (р) |
Таблица 25
Переменные издержки по производству пюре из кабачков
в расчете на 41,7 тонн продукта (месячный выпуск)
|
Составляющая переменных издержек |
Расчет величины составляющей переменных издержек |
Величина переменных издержек по данной составляющей, тыс. р. |
|
1. Сырье, в т. ч.: кабачки; аскорбиновая кислота 2. Заработная плата рабочих 3. Отчисления на социальные нужды 4. Э/э на технологические цели 5. Вода и канализация на тех. цели 6. Тара и упаковка |
9,3 р. *999кг. *41,7т 25 р. * 1 кг * 41,7 т. 0,356*1,365 1 р. *300 кВт-ч. 5 р. *80 м3. 19 р. *41,7т. /0,5кг. |
388,85 387,81 4,04 1,365 0,486 0,3 0,4 1,58 |
|
Итого переменных издержек по производству пюре из кабачков 41,7 тонн |
392,98 |
Таблица 26
Переменные издержки по производству пюре из яблок в расчете
на 66,7 тонн продукта (месячный выпуск)
|
Составляющая переменных издержек |
Расчет величины составляющей переменных издержек |
Величина переменных издержек по данной составляющей, тыс. р. |
|
1. Сырье, в т. ч.: яблоки свежие аскорбиновая кислота 2. Заработная плата рабочих Отчисления на социальные нужды Э/э на технологические цели Вода и канализация на тех. цели |
7,85 р. *999,8 кг. *66,7т. 25 р. *0,2 кг. *66,7т. 0,356*1,229 1 р. *200 кВт-ч. 5 р. *180 м3. |
523,40 523,07 0,33 1,229 0,437 0,2 0,9 |
|
Тара и упаковка, в т. ч.: стеклобанка крышка СКО 1-82 ящик деревянный |
7 р. *66,7т. /3кг. 0,65 р. *66,7т. /3кг. 7 р. *66,7т. /(3кг. *4) |
28,2 21 1,95 5,25 |
|
Итого переменных издержек по производству 66,7 т. пюре из яблок |
553,376 |
Расчет затрат на вспомогательные материалы осуществлен по формуле:
|
Стоимость вспомогательных материалов для производства 1т. продукта (р. /кг.) |
* |
Объем производства (кг) |
= |
Затраты на вспомогательные материалы (р) |
Таблица 27
Переменные издержки по производству пюре из черной
смородины в расчете на 16,7 тонн продукта (месячный выпуск)
|
Составляющая переменных издержек |
Расчет величины составляющей переменных издержек |
Величина переменных издержек по данной составляющей, тыс. р. |
|
1. Сырье, в т. ч.: 1) черная смородина свежая 2) сахар 2. Заработная плата рабочих 3. Отчисления на социальные нужды 4. Э/э на технологические цели 5. Вода и канализация на тех. цели |
12,5 р. *830 кг. *16,7т. 13 р. *170 кг. *16,7т. 0,356*1,229 1 р. *250 кВт-ч. 5 р. *300 м3. |
188,06 173,26 14,8 1,856 0,660 0,25 1,5 |
|
Тара и упаковка, в т. ч.: стеклобанка крышка СКО 1-82 ящик деревянный |
7 р. *16,7т. /3кг. 0,65 р. *16,7т. /3кг. 7 р. *16,7т. /(3кг. *4) |
7,05 5,02 0,43 1,60 |
|
Итого переменных издержек по производству 16,7 т. пюре из черной смородины |
199,376 |
Таблица 28
Переменные издержки по производству пюре из яблок и
черной смородины в расчете на 41,6 тонн продукта (месячный выпуск)
|
Составляющая переменных издержек |
Расчет величины составляющей переменных издержек |
Величина переменных издержек по данной составляющей, тыс. р. |
|
1. Сырье, в т. ч.: 1) яблоки свежие 2) черная смородины свежая аскорбиновая кислота 2. Заработная плата рабочих Отчисления на социальные нужды Э/э на технологические цели Вода и канализация на тех. цели |
7,85 р. *775 кг. *41,6т. 12,5 р. х 130 кг х 41,6 т. 25 р. *1,2 кг. *41,6т. 0,356*1,229 1 р. *320 кВт-ч. 5 р. *2860 м3. |
547,408 426,56 119,60 1,248 2,269 0,807 0,32 1,43 |
|
Тара и упаковка, в т. ч.: стеклобанка крышка СКО 1-82 ящик деревянный |
7 р. *9т. /3кг. 0,65 р. *9т. /3кг. 7 р. *9т. /(3кг. *4) |
28,2 21 1,95 5,25 |
|
Итого переменных издержек по производству 66,7 т. пюре из яблок |
614,492 |
Планируется, что предприятие использует услуги сторонних организаций при доставке сырья для пюре из тыквы и моркови и яблок. Поэтому величина затрат на транспортировку сырья для данных видов продукции определяется стоимостью услуг транспортных сторонних организаций.
Расчет затрат на тару осуществлен по формуле:
|
Цена тары (р. /шт) |
* |
Объем производства (кг) |
/ |
Вместимость тары (кг) |
= |
Затраты на тару (р) |
Дополнительно поясним ряд моментов вычисления переменных издержек:
Тарифы и цены соответствуют ныне действующим.
Нормы расхода сырья взяты согласно принятой рецептуре.
Нормы расхода энергии и воды рассчитаны специалистами технологами исходя из реального опыта производства повидла яблочного и сгущенного молока
Таким образом, суммарные переменные издержки на месячную мощность по производству плодоовощных консервов для детского питания составят:
621,89 тыс. р. + 570,92 тыс. р. + 392,98 тыс. р. + 553,376 тыс. р. + 199,376 тыс. р. + 614,492 тыс. р. . = 2953,034 тыс. р.
Расчет налоговых платежей, зависящих от объема реализации.
Предприятию следует предусмотреть уплату следующих налогов, непосредственно зависящих от объемов выручки: НДС и налог на пользователей автодорог.
Расчет суммы, подлежащей уплате в бюджет НДС осуществлен по формуле:
НДС к уплате=НДС начисленный - НДС, подлежащий возмещению
 *Выручка
(тыс. р) =НДС начисленный
(тыс. р)
 *
=НДС, подлежащий
возмещению(тыс.
р)
Расчет суммы налога в дорожный фонд осуществлен по формуле:
 *Выручка
(тыс. р) = Налог
на пользователей
автодорог (тыс.
р)
Месячные выплаты по данным налогам составят:
НДС= 0,1667*3532,41тыс. р. - 0,1667*2891,336=106,87 тыс. р.
Налог на пользователей автодорог=0,01*3532,41 тыс. р. =35,32 тыс. р.
Итого налоговых платежей, зависящих от объема реализации в расчете на 1мес.: 142,19 тыс. р.
Отметим, что налог на прибыль безусловно зависит от объема реализации, но на него также оказывает влияние размер издержек. Так, возможна ситуация, когда при изменении объема реализации изменяются и издержки, в результате налоговая база по налогу на прибыль остается неизменной и величина налога не меняется. Таким образом, налог на прибыль целесообразно учитывать после оценки всех видов издержек (как переменных, так и постоянных, что будет произведено далее).
Итого покрытие постоянных издержек за 1 мес. (маржинальный доход) = 3532,41тыс. р. - 2953,034 тыс. р. -142,19 тыс. р. =437,186 тыс. р.
Расчет постоянных издержек.
Особенностью постоянных издержек является отсутствие их тесной связи с объемами производства. Постоянные издержки остаются в основном неизменными при колебаниях объемов выпуска продукции. К постоянным издержкам отнесем: заработную плату управленческого персонала, отчисления от заработной платы управленческого персонала, амортизацию, затраты энергии и воды для общепроизводственных и общехозяйственных целей, некоторые налоги и сборы. Отметим, что предприятию целесообразно максимально загружать производственные мощности, так как в этом случае доля постоянных издержек в структуре затрат наименьшая. Загрузка мощностей предприятия на 83,95% обеспечивает долю постоянных издержек, близкую к минимальной, что свидетельствует об эффективном использовании производственных фондов. Расчет постоянных издержек при работе ОАО «Копир» в течении 1 мес. приведен в табл.29.
Таблица 29
Расчет постоянных издержек по производству
плодоовощных консервов для детского питания за 1 мес.
|
Составляющая постоянных издержек |
Расчет величины составляющей постоянных издержек |
Величина постоянных издержек по данной составляющей, тыс. р. |
|
|
1. Заработная плата управленческого персонала 2. Отчисления на социальные нужды от заработной платы управлен. персонала 3. Затраты энергии на технологические цели, в т. ч.: 1) э/э 2) пар 4. Вода и канализация на общепроизводственные и общехозяйственные цели 5. Амортизация 6. Прочие постоянные издержки, в т. ч.: 1) Затраты на подготовку производства 2) Налоги и сборы, не зависящие от объема реализации |
0,356*9,5тыс. р. 1 р. *770 кВт-ч. 200 р. *220 Гкал. 5 р. *200м3. |
9,5 3,382 44,7 0,7 44 1 11,762 117,265 80 17,265 |
|
|
3) Непредвиденные расходы |
20 |
||
|
Итого постоянных издержек |
187,609 |
||
Согласно схеме:
|
Валовая прибыль от производства продукции в расчете на 1 мес. |
= |
437,186 тыс. р. |
– |
187,609 тыс. р. |
= |
249,577 тыс. руб |
Ежемесячные
проценты по
кредиту= *1500
тыс. р. = 32,5тыс. р.
Налогооблагаемая прибыль=217,077 тыс. р.
Налог на прибыль 0,24*217,077 тыс. р. =52,1 тыс. р.
Чистая прибыль = 164,977 тыс. р.
В итоге представим схему расчета чистой прибыли по методу маржинального дохода в количественных измерителях на рис.9.
Анализ прибыльности и рентабельности
Рассчитаны следующие показатели рентабельности:
|
Рентабельность продукции по валовой прибыли (%) |
= |
Валовая прибыль(тыс. р) |
* |
100% |
/ |
Себестоимость продукции (тыс. р) |
|
Рентабельность продаж по валовой прибыли (%) |
= |
Валовая прибыль(тыс. р) |
* |
100% |
/ |
Выручка от реализации продукции (тыс. р) |
|
Рентабельность продукции по чистой прибыли (%) |
= |
Чистая прибыль(тыс. р) |
* |
100% |
/ |
Себестоимость продукции (тыс. р) |
|
Рентабельность продаж по чистой прибыли (%) |
= |
Чистая прибыль(тыс. р) |
* |
100% |
/ |
Выручка от реализации продукции (тыс. р) |
Отметим, что рентабельность, рассчитанная по валовой прибыли, оценивает прибыльность проекта изолировано от условий кредитования. Рентабельность, рассчитанная по чистой прибыли, отражает прибыльность с учетом выплат по заемным средствам.
|
Рентабельность продукции по валовой прибыли |
= |
249,577 тыс. руб |
* |
100% |
/ |
3282,833 тыс. р. |
= |
7,6% |
 Рис.
9. Расчет чистой
прибыли за один
месяц по методу
маржинального
дохода в количественных
измерителях
(тыс. р.)
|
Рентабельность продаж по валовой прибыли |
= |
249,577 тыс. руб |
* |
100% |
/ |
3532,41 тыс. р. |
= |
7,06% |
|
Рентабельность продукции по чистой прибыли |
= |
164,977 тыс. руб |
* |
100% |
/ |
3282,833 тыс. р. |
= |
4,9% |
|
Рентабельность продаж по чистой прибыли |
= |
164,977 тыс. руб |
* |
100% |
/ |
3532,41 тыс. р. |
= |
4,67% |
Количественные оценки показателей рентабельности говорят о прибыльности проекта. Бизнес не является сверхприбыльным, но при ежемесячном обороте в 3532,41 тыс. р. величина валовой и чистой прибыли достаточна для расчета с кредиторами, уплаты налогов, обеспечения динамичного развития производства.
Динамика валовой, чистой и нераспределенной прибыли с 2005г. по 2007г. представлена в табл.30.
Таким образом, величина нераспределенной прибыли (прибыли после уплаты процентов по кредиту, суммы кредита, всех налоговых платежей) за 2005 г-529,35тыс. р., за 2006 г. – 2276,08тыс. р., за 2007г. -2276,08 тыс. р.
Приведем прибыль, получаемую в разные периоды времени, к началу реализации проекта с помощью коэффициента дисконтирования.
Нераспределенная
прибыль приведенная
(тыс. р) =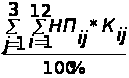 ,
где j - год от начала реализации проекта i-месяц,
 - нераспределенная
прибыль за i-й
месяц j-го
года (тыс. р),
 -коэффициент
приведения
для i-го
месяца j-го
года (%),
 =
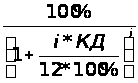 ,
КД - коэффициент дисконтирования (%)
Коэффициент дисконтирования показывает уровень доходности, который может быть получен при альтернативном вложении средств.
В качестве коэффициента дисконтирования принят банковский процент по депозитам в рублях, равный 17% годовых. Коэффициент дисконтирования кроме альтернативной стоимости денежных средств учитывает и инфляционные ожидания.
Таблица 30
Динамика валовой, чистой и нераспределенной прибыли за период с 2005г. по 2007г.
|
Показатели |
Всего с 2005г. по 2007г. |
Месяцы 2005 года |
Всего за 2005г. |
|||||||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
12 |
|||
|
Валовая прибыль, тыс. р. |
8985,60 |
249,60 |
249,60 |
249,60 |
249,60 |
249,60 |
249,60 |
249,60 |
249,60 |
249,60 |
249,60 |
249,60 |
249,60 |
2995, 20 |
|
Проценты за кредит, тыс. р. |
325,00 |
32,50 |
32,50 |
32,50 |
32,50 |
32,50 |
32,50 |
32,50 |
32,50 |
32,50 |
32,50 |
0,00 |
0,00 |
325,00 |
|
Налогооблагаемая прибыль, тыс. р. |
8659,88 |
217,10 |
217,10 |
217,10 |
217,10 |
217,10 |
217,10 |
217,10 |
217,10 |
217,10 |
217,10 |
249,60 |
249,60 |
2670, 20 |
|
Налог на прибыль, тыс. р. |
2078,37 |
52,10 |
52,10 |
52,10 |
52,10 |
52,10 |
52,10 |
52,10 |
52,10 |
52,10 |
52,10 |
59,90 |
59,90 |
640,85 |
|
Чистая прибыль, тыс. р. |
6581,51 |
165,00 |
165,00 |
165,00 |
165,00 |
165,00 |
165,00 |
165,00 |
165,00 |
165,00 |
165,00 |
189,70 |
189,70 |
2029,35 |
|
Возврат суммы кредита, тыс. р. |
1500,00 |
0,00 |
0,00 |
0,00 |
0,00 |
0,00 |
0,00 |
0,00 |
0,00 |
0,00 |
1500,00 |
0,00 |
0,00 |
1500,00 |
|
Нераспределенная прибыль, тыс. р. |
5081,51 |
165,00 |
165,00 |
165,00 |
165,00 |
165,00 |
165,00 |
165,00 |
165,00 |
165,00 |
-1335,00 |
189,70 |
189,70 |
529,35 |
|
Коэффициент приведения,% |
220,96 |
98,79 |
97,58 |
96,37 |
95,16 |
93,95 |
92,74 |
91,52 |
90,31 |
89,10 |
87,89 |
86,68 |
85,47 |
85,47 |
|
Чистая прибыль нарастающим итогом, тыс. р. |
6581,51 |
165,00 |
329,99 |
494,99 |
659,98 |
824,98 |
989,98 |
1154,97 |
1319,97 |
1484,96 |
1649,96 |
1839,66 |
2029,35 |
2029,35 |
|
Приведенная нераспределенная прибыль, тыс. р. |
3869,47 |
163,00 |
161,00 |
159,00 |
157,00 |
155,01 |
153,01 |
151,01 |
149,01 |
147,02 |
-1173,36 |
164,43 |
162,13 |
548,27 |
|
Приведенная нераспределенная прибыль нарастающим итогом, тыс. р. |
3869,47 |
163,00 |
324,00 |
483,00 |
640,01 |
795,01 |
948,02 |
1099,03 |
1248,05 |
1395,06 |
221,70 |
386,13 |
548,27 |
548,27 |
|
Показатели |
Кварталы 2006 г |
Всего за 2006г. |
Кварталы 2007 г |
Всего за 2007г. |
||||||
|
1 |
2 |
3 |
4 |
1 |
2 |
3 |
4 |
|||
|
Валовая прибыль, тыс. р. |
748,71 |
748,71 |
748,71 |
748,71 |
2994,84 |
748,71 |
748,71 |
748,71 |
748,71 |
2994,84 |
|
Проценты за кредит, тыс. р. |
0,00 |
0,00 |
0,00 |
0,00 |
0,00 |
0,00 |
0,00 |
0,00 |
0,00 |
0,00 |
|
Налогооблагаемая прибыль, тыс. р. |
748,71 |
748,71 |
748,71 |
748,71 |
2994,84 |
748,71 |
748,71 |
748,71 |
748,71 |
2994,84 |
|
Налог на прибыль, тыс. р. |
179,69 |
179,69 |
179,69 |
179,69 |
718,76 |
179,69 |
179,69 |
179,69 |
179,69 |
718,76 |
|
Чистая прибыль, тыс. р. |
569,02 |
569,02 |
569,02 |
569,02 |
2276,08 |
569,02 |
569,02 |
569,02 |
569,02 |
2276,08 |
|
Возврат суммы кредита, тыс. р. |
0,00 |
0,00 |
0,00 |
0,00 |
0,00 |
0,00 |
0,00 |
0,00 |
0,00 |
0,00 |
|
Нераспределенная прибыль, тыс. р. |
569,02 |
569,02 |
569,02 |
569,02 |
2276,08 |
569,02 |
569,02 |
569,02 |
569,02 |
2276,08 |
|
Коэффициент приведения,% |
81,99 |
80,89 |
78,77 |
73,05 |
73,05 |
70,07 |
69,13 |
67,33 |
62,44 |
62,44 |
|
Чистая прибыль нарастающим итогом, тыс. р. |
2598,37 |
3167,39 |
3736,41 |
4305,43 |
4305,43 |
4874,45 |
5443,47 |
6012,49 |
6581,51 |
6581,51 |
|
Приведенная нераспределенная прибыль, тыс. р. |
466,51 |
460,26 |
448,24 |
415,68 |
1790,69 |
398,73 |
393,38 |
383,11 |
355,28 |
1530,51 |
|
Приведенная нераспределенная прибыль нарастающим итогом, тыс. р. |
1014,78 |
1475,04 |
1923,28 |
2338,96 |
2338,96 |
2737,69 |
3131,08 |
3514, 19 |
3869,47 |
3869,47 |
В итоге, нераспределенная приведенная прибыль за 2004 год - 548,27тыс. р., а за период с 2004г. по 2006г. – 3869,47 тыс. р.
Последние показатели подтверждают перспективность проекта.
Расчет финансовой устойчивости.
Расчет финансовой устойчивости осуществлен по методике нахождения точки безубыточности и построения графика безубыточности с применением формул:
|
Запас финансовой прочности проекта (%) |
= ( |
Выручка (тыс. р) |
- |
Точка безубыточности (тыс. р) |
) / |
Выручка (тыс. р) |
|
Точка безубыточнос-ти (тыс. р) |
= ( |
1 |
- |
Переменные издержки (тыс. р) |
/ |
Выпуск продукции (тыс. р) |
) * |
Постоянные издержки (тыс. руб) |
Точка безубыточности показывает объем реализации и производства, при котором достигается нулевой уровень прибыли (предприятие не несет убытков и не получает прибыли).
|
Точка безубыточности |
= ( |
1 |
- |
3095,2 |
/ |
3532,4 |
) * |
187,6 |
|
Запас финансовой прочности проекта |
= ( |
3532,4 |
- |
1515,86. |
) / |
3532,4 |
= |
57,08% |
График безубыточности представлен на рис.10.
Рис. 10. График безубыточности
График безубыточности построен из расчета месячного выпуска продукции. График иллюстрирует запас финансовой прочности и точку безубыточности проекта.
По оценкам отечественных маркетологов, нормативная величина запаса финансовой прочности для российских условий равна 20%. Данный бизнес является финансово устойчивым, о чем свидетельствует значительное превышение расчетного показателя над нормативным. Высокий уровень финансовой устойчивости обеспечен значительной загрузкой производственных мощностей (83,95%), в результате доля постоянных издержек в выручке достаточно низка (5,3%).
Расчет окупаемости.
Размер привлекаемого кредита 1,5 млн. р., процентная ставка 26% годовых.
Ежемесячно кредитору предприятие планирует уплачивать проценты в размере 32,5 тыс. р.
|
Срок окупаемости проекта (мес) |
= |
Размер кредита (тыс. р) |
/ |
Чистая прибыль за 1 мес. (тыс. р) |
|
Срок окупаемости проекта (мес) |
= |
1500тыс. р. |
/ |
164,977тыс. руб |
= |
9,1 мес. |
Прибыли, получаемые от реализации проекта позволят рассчитаться с кредитором в течение 10 полных месяцев.
Расчет налоговых поступлений в бюджеты различных уровней.
Реализация проекта по производству плодоовощных консервов позволит увеличить налоговые поступления в бюджеты различных уровней и внебюджетные фонды.
Увеличение доходов бюджетов будет происходить за счет следующих источников:
Выплаты предприятия по всем налогам и сборам.
Выплаты по налогу на доходы физических лиц, занятых на данном предприятии.
Выплаты сторонних организаций, связанных с реализацией проекта (поставщики сырья, вспомогательных материалов и т.д.)
Бюджетный эффект от реализации проекта представляет собой прирост всех налоговых платежей, возникающий по результатам работы предприятия. Бюджетный эффект изучался в разрезе отдельных налогов и сборов, уровней бюджетов (куда эти налоги и сборы уплачиваются). С целью оценки бюджетного эффекта рассмотрены 3 года реализации проекта 2005-2007г. г.
Таким образом, интегральные эффекты бюджетов различных уровней (с учетом инфляционных ожиданий) за период с 2005 по 2007 года составят (табл.31):
Федеральный бюджет16608 тыс. р.
Республиканский бюджет2145 тыс. р.
Местный бюджет602 тыс. р.
Полученные результаты безусловно свидетельствуют о перспективности проекта.
Таблица 31
Поступления налоговых платежей, в бюджеты различных
уровней и внебюджетные фонды при реализации проекта
|
Налоги и сборы |
Всего поступлений по годам (тыс. руб) |
Поступления за соответствующий период в бюджет данного уровня (тыс. руб) |
||||||||||||||
|
Всего |
2005 |
2006 |
2007 |
Федеральный |
Республиканский |
Местный |
||||||||||
|
Всего |
2005 |
2006 |
2007 |
Всего |
2005 |
2006 |
2007 |
Всего |
2005 |
2006 |
2007 |
|||||
|
НДС |
21198 |
7066 |
7066 |
7066 |
21198 |
0 |
0 |
|||||||||
|
налог на доходы (прибыль) организаций |
2286 |
641 |
718,8 |
718,8 |
649,53 |
200,3 |
224,6 |
224,6 |
1256 |
387,2 |
434,2 |
434,2 |
381,2 |
117,6 |
131,8 |
131,8 |
|
налог на имущество организаций |
162 |
54 |
54 |
54 |
0 |
0 |
0 |
0 |
81 |
27 |
27 |
27 |
81 |
27 |
27 |
27 |
|
земельный налог |
456 |
152 |
152 |
152 |
68,4 |
22,8 |
22,8 |
22,8 |
159,6 |
53,2 |
53,2 |
53,2 |
228 |
76 |
76 |
76 |
|
сбор на содержание милиции и уборку территорий |
3 |
1,08 |
1,08 |
1,08 |
0 |
0 |
0 |
0 |
0 |
0 |
0 |
0 |
3,24 |
1,08 |
1,08 |
1,08 |
|
ЕСН |
480 |
160 |
160 |
160 |
637,56 |
212,5 |
212,5 |
212,5 |
67,32 |
22,44 |
22,44 |
22,44 |
0 |
0 |
0 |
0 |
|
НДФЛ |
211 |
70,3 |
70,3 |
70,3 |
0 |
0 |
0 |
0 |
84,36 |
28,12 |
28,12 |
28,12 |
126,5 |
42,18 |
42,18 |
42,18 |
|
Итого по всем не приведенным налогам и сборам |
26069 |
8568 |
8646 |
8646 |
22553,5 |
7502 |
7526 |
7526 |
2920 |
941,8 |
989 |
989 |
820 |
263,8 |
278,1 |
278,1 |
|
НДС приведенный |
15613 |
6039 |
5162 |
4412 |
15612,93 |
6039 |
5162 |
4412 |
0 |
0 |
0 |
0 |
0 |
0 |
0 |
0 |
|
налог на доходы (прибыль) организаций приведенный |
1522 |
547,9 |
525,1 |
448,8 |
475,53 |
171,2 |
164,1 |
140,2 |
919,3 |
331 |
317,2 |
271,1 |
279,1 |
100,5 |
96,3 |
82,3 |
|
налог на имущество организаций приведенный |
119 |
46,15 |
39,45 |
33,72 |
0 |
0 |
0 |
0 |
59,66 |
23,08 |
19,72 |
16,86 |
59,66 |
23,08 |
19,72 |
16,86 |
|
земельный налог приведенный |
225 |
19,49 |
111 |
94,9 |
50,37 |
19,49 |
16,66 |
14,24 |
117,5 |
45,47 |
38,86 |
33,22 |
167,9 |
64,96 |
55,52 |
47,45 |
|
сбор на содержание милиции и уборку территорий приведенный |
2 |
0,923 |
0,789 |
0,674 |
0 |
0 |
0 |
0 |
0 |
0 |
0 |
0 |
2,386 |
0,923 |
0,789 |
0,674 |
|
ЕСН приведенный |
354 |
136,8 |
116,9 |
99,9 |
469,58 |
181,6 |
155,2 |
132,7 |
49,58 |
19,18 |
16,39 |
14,01 |
0 |
0 |
0 |
0 |
|
НДФЛ приведенный |
155 |
60,09 |
51,36 |
43,89 |
0 |
0 |
0 |
0 |
62,13 |
24,03 |
20,54 |
17,56 |
93,2 |
36,05 |
30,81 |
26,34 |
|
Итого по всем приведенным налогам и сборам1 |
18927 |
7213 |
6316 |
5398 |
16608,42 |
6412 |
5498 |
4699 |
2145 |
805 |
722,4 |
617,5 |
602,3 |
225,5 |
203,1 |
173,6 |
Заключение
Действующая в России уже девять с половиной лет налоговая система вызывает множество нареканий со стороны предпринимателей, экономистов, депутатов, государственных чиновников, журналистов и рядовых налогоплательщиков.
Организацию работы с налогоплательщиками по выполнению этой задачи ведет Министерство по налогам и сборам РФ. Качество ее работы предопределяет формирование бюджета страны и развитие предпринимательства в России. Однако, обилие налогов, сборов, пошлин не всегда поддерживает баланс интересов предпринимателей и государства и не способствуют эффективному пополнению государственной казны. Сейчас в РФ собирается 60-65% всех подлежащих уплате налогов, что ниже уровня в других странах. Громадные размеры неплатежей в бюджет говорят о том, что налоговые ставки воспринимаются предпринимателями как непомерные и несправедливые.
Сказывается и сложность, запутанность, нестабильность налогового законодательства. Никаких трудностей в учете налогов нет, если сама система налогообложения построена логично, рационально, без многочисленных усложнений, дополнительных расчетов и корректировок, к которым бухгалтерский учет не очень приспособлен. Но, к сожалению, именно такие усложнения в последние годы получают все большее распространение.
Таким образом при совершенствовании учета и налогообложения необходимо:
- максимально снизить корректировки налогооблагаемой базы там, где они делаются в значительных размерах (в первую очередь, по налогу на прибыль);
- система налогообложения должна исключать возможность разного толкования определения налогооблагаемой базы налогоплательщиками и налоговыми органами, а это возможно лишь в условиях, когда налоговые расчеты строятся полностью или в максимальной степени на базе системы бухгалтерского учета;
- в свою очередь, реформирование бухгалтерского учета должно быть также максимально направлено на то, чтобы учесть все особенности построения системы налогообложения;
- не менее важно формировать у налогоплательщика сознательного отношения к его обязательствам перед государством и это достигается не только продуманным законодательством, но и качеством деятельности налоговых органов, компетентностью их сотрудников, работой средств массовой информации.
Все эти вопросы постоянно обсуждаются в Государственной Думе РФ, принят Налоговый кодекс РФ.
Налоги должны быть основным инструментом государства для:
регуляция экономики;
стимулирование научно-технического прогресса;
формирование доходов бюджета;
ограничение роста цен и инфляции, и тому подобное.
В современном предпринимательском механизме основным назначением налогов должна стать защита имущественных прав и интересов налогоплательщиков – юридических и физических лиц, а также стимулирования и повышения эффективности производства.
Для выявления причин сложившейся финансовой ситуации, перспектив и конкретных путей выхода в работе проведен детальный, углубленный и комплексный анализ деятельности ОАО «Копир», предметом деятельности которого является производство электромеханической и машиностроительной продукции в г. Козьмодемьянск.
При анализе финансовой устойчивости предприятия установлено, что финансовое состояние является неустойчивым, это доказывает наличие просроченной кредиторской задолженности, платежей в бюджет и во внебюджетные фонды и задолженность перед работниками по оплате труда. Структура баланса неудовлетворительная, о чем свидетельствуют очень низкие значения показателей ликвидности (ниже нормы).
ОАО «Копир» работает прибыльно, однако наблюдается негативная тенденция снижения основных показателей рентабельности.
Для дальнейшего развития ОАО «Копир» необходима разработка программы по финансовому оздоровлению предприятия, которая включает в себя как план кардинальных перемен в деятельности предприятия (перепрофилирование), так и решение проблемы долговых обязательств.
Положительными моментами в деятельности организации можно считать достаточную материально-техническую базу, достаточно крепкие связи с поставщиками. Чтобы реализовать заложенный потенциал организации необходимо привлечение новых квалифицированных работников.
Фирма не имеет выраженной сбытовой политики. Отсюда – проблемы со сбытом, рост остатков продукции на складе, увеличение кредиторской задолженности, низкая рентабельность.
Основные проблемы ОАО «Копир» состоят в отсутствие инвестиций для расширения новых производственных мощностей, низкий уровень маркетинговых исследований, уход с предприятия высококвалифицированного персонала, неопределённость целей и направлений развития предприятия.
Вариантом решения проблемы можно предложить смену профиля деятельности, то есть заниматься бизнесом, гарантированно приносящим доход. Одним из вариантов решения видится поиск и привлечение дополнительных заемных средств для погашения срочных долгов, разработка новой сбытовой политики, в том числе мероприятий по стимулированию сбыта.
Для повышения эффективности управления сбытовой политикой ОАО «Копир» в отчете рассмотрены методы повышения эффективности сбытовой деятельности фирмы. ОАО «Копир» необходимо развивать новые виды деятельности целью привлечения кредитов банка для кредитования части затрат, необходимых для оснащения предприятия современным технологическим оборудованием и насыщения его товарным ассортиментом.
В дипломном проекте рассмотрены теоретические и практические аспекты основополагающего взаимодействия существующей экономической системы «государство - частый бизнес» в рамках правового поля России. Отслежены основные проблемы налогового учета, аудита и анализа на примере ОАО «Копир». Учитывая масштабы деятельности ОАО «Копир» и его вклада в наполнение государственного бюджета, можно сделать вывод о том, что информация о системе учета и составления налоговой и финансовой отчетности является своего рода моделью цивилизованных взаимоотношений с фискальной системой государства, в большей или меньшей степени присущей всему крупному бизнесу России. Конечно, нельзя говорить об отсутствии проблем. Но, несмотря на них ОАО «Копир» вносит свой весомый вклад в производство ВНП, наполнения казны, обеспечения граждан РМЭ стабильным и высоким заработком. Так же велика доля вклада нашего предприятия в высокие темпы развития экономики республики.
К преимуществам организации налогового учета и анализа расчетов с бюджетом предприятия можно отнести:
централизацию информационных потоков для всестороннего и оперативного анализа, что должно привести к повышению качества и оперативности составления финансовой, налоговой и управленческой отчетности комбината, оптимизации затрат предприятия.
сбалансированность объема ответственности и обязанностей, возложенных на заместителей главного бухгалтера и начальников отделов главной бухгалтерии,
более четкую персонификацию ответственности за качественное выполнение возложенных функций,
более высокий уровень разделения труда, позволяющий руководителям сосредоточиться на более узком круге обязанностей.
Все вышеперечисленное при грамотной реализации может сократить расходы предприятия, благодаря оптимизации налогообложения и сокращения платежей по штрафным санкциям.
Для укрепления своих позиций, повышения конкурентоспособности предприятию необходимо более эффективно использовать свободные денежные средства, нераспределенную прибыль за прошлые годы, а так же разработать программу с целью привлечения инвестиций для расширения сфер деятельности предприятия.
В связи с этим, в дипломном проекте разработан бизнес-план, целью которого является обоснование необходимости расширения деятельности ОАО «Копир» по производству плодоовощных консервов для детского питания в г. Йошкар-Ола, определение потребности в капитальных вложениях, их эффективности и эффективность проектируемого производства.
Бизнес-план содержит обоснование организации производства плодоовощного пюре для детского питания на основе переработки сельхозпродукции республиканских производителей.
Чистая прибыль за первый год работы составит 2029,35 тыс. р., рентабельность продукции по валовой прибыли - 7,6%. Приведенная нераспределенная прибыль за три года реализации проекта – 3869,47 тыс. р. Окупаемость проекта составит 10 полных месяцев.
Реализация проекта позволит увеличить налоговые поступления в бюджеты различных уровней. Произведена оценка размеров налоговых платежей предприятия за три года. Интегральный эффект республиканского бюджета от реализации проекта составит 2,145 млн. . р. за три года.
Необходимо в дальнейшем организовать работу ОАО «Копир» в соответствии с прогнозами и планами, разработанными на действительно научных основах, отвечающих интересам как предприятия, так и общества, исходящих из хозяйственной самостоятельности предприятия, использующего экономические методы регулирования их деятельности.
Достоинством ОАО «Копир» является прочный опыт работы, профессиональный опыт персонала, знание рынка, устойчивые связи с поставщиками и потребителями. Благодаря слаженной работе ОАО «Копир» удастся производить конкурентоспособную продукцию, которая будет пользоваться спросом не только в районах республики Марий Эл,