Анализ финансового состояния УП "Минский хладокомбинат №1"
 - переменные
расходы на
реализацию
базисного
периода;
 - изменение
товарооборота;
 - товарооборот
базисного
периода.
Условно-переменные расходы на реализацию в общей сумме составили за 2005 год - 2081 млн. руб., за 2006 год - 2180 млн. руб.
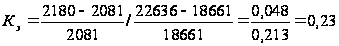 .
Коэффициент эластичности показывает, на сколько процентов возрастет сумма переменных расходов на реализацию, если товарооборот увеличится на 1 %, то есть при увеличении товарооборота на 1 % сумма переменных расходов возрастет на 0,23 %.
УП «Минский хладокомбинат № 1» в 2007 году прогнозирует рост товарооборота на 25 %. Прирост суммы переменных расходов на планируемый период 2007 года по сравнению с отчетным составит:
0,23 Ч 25=5,75%.
В планируемом периоде сумма переменных расходов на реализацию составит:
2180 Ч (100 + 5,75) / 100 = 2305,4 млн. руб.
Общая сумма расходов на реализацию на 2007 год составит (сумма постоянных расходов с учетом роста тарифов и ставок составит 920 млн. руб.):
И = 2305,4 + 920 = 3225,4 млн. руб.
По нашим расчетам потребность в чистой прибыли УП «Минский хладокомбинат № 1» на 2007 год составит 850 млн. руб., уровень налогов в прибыли отчетного периода - 29 %, расходы на реализацию - 3225,4 млн. руб., в том числе постоянные расходы - 2305,4 млн. руб., уровень доходов от реализации - 17,6 %, удельный вес в товарообороте НДС и сборов - 16 %.
Величина прибыли будет равна (П):
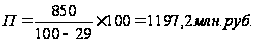
Доход от реализации нетто составит (Др):
Др = 850 + 3225,4 = 4075,4 млн. руб.
Доход от реализации с учетом отчислений единым платежом по ставке 3 % - 4201,4 млн. руб. (4075,4 / (100 - 3) Ч 100).
Прогнозируемый объем товарооборота без НДС на планируемый период 2007 года будет равен:
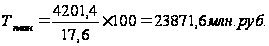
Товарооборот с НДС:
23871,6 / 84 Ч 100 = 28418,3 млн. руб.
Темп роста товарооборота организации - 125, % (28418,3 / 22636 Ч 100).
План товарооборота составит 28418,3 млн. руб., так как он обеспечит получение прибыли, необходимой для финансирования расходов на производственное и социальное развитие и запланированный размер прироста товарооборота.
Показатель точки безубыточности, характеризующей сумму товарооборота, необходимую для получения нулевой прибыли, можно рассчитать следующим образом:
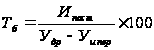 . (12)
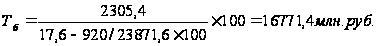
Запас финансовой прочности составит:
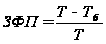 . (13)
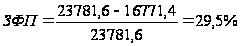
Критическая величина дохода от реализации:
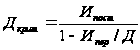 . (14)
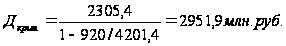
25