Бюджетування на підприємстві на прикладі ТОВ "Енергоресурси–7"
МІНІСТЕРСТВО ОСВІТИ І НАУКИ УКРАЇНИ
ПВНЗ „ЄВРОПЕЙСЬКИЙ УНІВЕРСИТЕТ”
Запорізька філія
КАФЕДРА ФІНАНСІВ обліку та аудиту
СПЕЦІАЛЬНІСТЬ 7.050104 „ФІНАНСИ”
ДИПЛОМНА РОБОТА
На тему:
„Поліпшення фінансових результатів підприємства (на прикладі..АКІБ УкрСиббанк..)”
Виконав(ла): студент Безлюдний Микола Валерійович_________
Науковий керівник:
д.е.н.(к.е.н.), проф.(доц..)
Василичев Д.В._П.І.Б (Прізвище та ініціали)
Допущено до захисту „___” ____________2008 р.
Завідувач кафедри ______________________ к.е.н., доц. Василичев Д.В.
Нормоконтролер ______________________ к.е.н., проф. Панкова М.О.
Запоріжжя, 2008
ВІДГУК
НА ДИПЛОМНУ РОБОТУ
СТУДЕНТА Європейського університету
(прізвище, ім’я, по батькові)
на тему_______________________________________________________
_____________________________________________________________
за спеціальністю 7.050104 „Фінанси”
1. Актуальність проблеми, що досліджується ______________________
_____________________________________________________________
_____________________________________________________________
2. Теоретичні засади і методологічні підходи, що використано у дослідженні, глибина аналізу, здійсненого автором ______________________
_____________________________________________________________
3. Тенденції, що виявлено в дипломному дослідженні ______________
_____________________________________________________________
_____________________________________________________________
4. Практична цінність зроблених автором пропозицій і коректність висновків ________________________________________________________
_____________________________________________________________
5. Висновок щодо відповідності роботи вимогам написання дипломних робіт у ВНЗ і можливості допуску до захисту ДЕК ______________________
_____________________________________________________________
Науковий керівник
дипломної роботи,
науковий ступінь, звання _______________ ________________________
(підпис) (П.І.Б.)
„______” ______________2008 р.
РЕЦЕНЗІЯ
НА ДИПЛОМНУ РОБОТУ
СТЕДЕНТА Європейського університету
(прізвище, ім’я, по батькові)
на тему_______________________________________________________
_____________________________________________________________
за спеціальністю 7.050104 „Фінанси”
1. Актуальність теми.
_____________________________________________________________
_____________________________________________________________
2. Коротка характеристика дипломної роботи за розділами
_____________________________________________________________
_____________________________________________________________
3. Позитивні сторони і недоліки дипломної роботи
_____________________________________________________________
_____________________________________________________________
4. Методи, застосовані при вивченні і обробці матеріалів.
_____________________________________________________________
_____________________________________________________________
5. Які ідеї, новації, пропозиції, що вносить студент і обґрунтовує, являють практичну цінність.
_____________________________________________________________
_____________________________________________________________
6. Оформлення роботи і її відповідність вимогам, що висуваються до дипломної роботи.
_____________________________________________________________
_____________________________________________________________
7. Загальний висновок про те, наскільки професійно підготовлений студент до самостійної роботи.
_____________________________________________________________
_____________________________________________________________
8. Дипломна робота заслуговує оцінки ____________ („незадовільно”, „задовільно”, „добре”, „відмінно”).
Місце роботи і посада рецензента________________________________
_____________________________________________________________
Рецензент _______________________________П.І.Б. рецензента
(підпис рецензента)
„____” ________________ 2008р.
Опис документів
Студент _____________________________________________________
(прізвище, ім’я, по батькові)
Дипломна робота _______________
Завдання ____________
Відгук ______________
Рецензія ____________
Додатки_____________
Зав. кафедри к.е.н., доц. Василичев Д.В.
ПВНЗ «Європейський університет» Запорізька філія
| Факультет економіки і менеджменту | Кафедра фінансів, обліку та аудиту |
| Спеціальність 7.050104 “Фінанси” | |
-
Затверджую
Зав. кафедрою фінансів, обліку та аудиту
________________ Д.В. Василичев
24 вересня 2007 р.
Завдання
на дипломну роботу студентові
| П.І.П. |
|
Тема дипломної роботи : ________________________________________ ______________________________________________________________ ______________________________________________________________ |
Затверджена наказом по університету від ____________ 2007 р. №
2. Термін здачі студентом закінченої роботи (проекту) 30.05.08 р.
|
3. Цільова установка та вихідні дані до роботи (проекту): ____________ ______________________________________________________________ |
|
Вихідні дані _____________________________________________ ______________________________________________________________ ______________________________________________________________ |
| 4. Перелік демонстраційного матеріалу рисунки, діаграми, графіки, таблиці, що ілюструють досліджені питання |
5. Консультанти по роботі , із зазначенням розділів проекту, що стосується їх:
| Розділ | Консультант (прізвище, ініціали) | Підпис, дата | |
| Завдання видав | Завдання прийняв | ||
| Розділ 1 | |||
| Розділ 2 | |||
| Розділ 3 | |||
6. Зміст дипломної роботи (перелік питань, які належить розробити):
7. Календарний план виконання роботи
| № пп | Назва етапів дипломної роботи | Термін виконання етапів роботи | |
| За планом | Фактично | ||
|
|
Робота над планом і літературними джерелами | 25.09-23.11.07 | |
|
|
Узагальнення теоретичного матеріалу, написання вступу до дипломної роботи | 26.11-30.11.07 | |
|
|
Аналіз практичної діяльності фірми /підприємства | 21.01-18.02.08 | |
|
|
Написання розділів 1 та 2 | 22.02-17.03.08 | |
|
|
Підготовка розділу 3 | 21.03-14.04.08 | |
|
|
Корегування матеріалів і внесення необхідних змін до тексту дипломної роботи | 14.04-18.04.08 | |
|
|
Підготовка висновків та пропозицій | 18.04-28.04.08 | |
|
|
Оформлення роботи | 30.04-05.05.08 | |
|
|
Попередній захист | 05.05-08.05.08 | |
8. Дата видачі завдання 25 вересня 2007 р.
Керівник дипломної роботи _____________ _______________________
(підпис) (П.І.Б.)
Завдання прийняв до виконання студент ______________
(підпис)
РЕФЕРАТ
Дипломна робота: 117 сторінок тексту, 30 таблиць, 8 рисунків, 69 джерел літератури, 2 додатки.
Об'єкт дослідження: ТОВ „Енергоресурси – 7”, що займається виробництвом корпусних і м'яких меблів.
Предметом дослідження є процес бюджетування в організації.
Мета дипломної роботи – дослідження методологічних аспектів бюджетування для підвищення ефективності роботи організації.
Для досягнення поставленої мети необхідно вирішити наступні завдання:
визначити основні принципи бюджетування;
виявити підходи до бюджетного планування;
розглянути організацію процесу бюджетування;
дослідити технологію бюджетування;
розкрити українську й зарубіжну специфіку бюджетування;
виконати оцінку бюджетування на підприємстві;
проаналізувати збутову діяльність ТОВ «Енергоресурси – 7»;
розробити пріоритетні напрямки бюджетного періоду;
сформувати бюджет;
здійснити аналіз виконання зведеного бюджету.
Досягнення поставлених завдань здійснюється за допомогою наступних методів: системного аналізу, графічного, порівняльного, аналітичного методів, економіко-математичних методів: метод коефіцієнтів, метод середніх величин та ін.
КЛЮЧОВІ СЛОВА: БЮДЖЕТ, БЮДЖЕТУВАННЯ, ПЛАНУВАННЯ, КОНКУРЕНТОСПРОМОЖНІСТЬ, УПРАВЛІННЯ ОРГАНІЗАЦІЄЮ, АНАЛІЗ, БІЗНЕС-ПРОЦЕСИ.
ЗМІСТ
Вступ
РОЗДІЛ I . МЕТОДОЛОГІЧНІ АСПЕКТИ БЮДЖЕТУВАННЯ
1.1.Сутність і основні принципи бюджетування
1.2. Організація бюджетування
1.3. Технологія формування бюджету
Розділ 2. ДІАГНОСТИКА СТАНУ ПІДПРИЄМСТВА
2.1. Організаційно-економічна характеристика підприємства
2.2. Аналіз фінансового стану ТОВ „Енергоресурси – 7”
2.3. Аналіз збутової діяльності ТОВ „Енергоресурси - 7”
РОЗДІЛ 3 УДОСКОНАЛЮВАННЯ БЮДЖЕТУВАННЯ НА ТОВ „ЕНЕРГОРЕСУРСИ - 7”
3.1. Пріоритети бюджетного періоду
3.2. Зведений бюджет
3.3. Аналіз зведеного бюджету
ВИСНОВКИ
Список використаної ЛІТЕРАТУРИ
Додатки
ВСТУП
В умовах побудови перехідної економіки зростає значення ретельно пророблених, збалансованих планів на всіх етапах управління підприємствами, при цьому особлива роль приділяється процесу внутріфірмового бюджетування.
Фірма, що функціонує в умовах ринкової економіки, зобов'язана з необхідною вірогідністю визначити потребу у фінансових, матеріальних, трудових і інтелектуальних ресурсах, а також джерелах їхнього одержання. Важливе значення надається вмінню досить точно розрахувати ефективність наявних ресурсів і кінцевий економічний і фінансовий результати
Всі розрахунки, які здійснюються в процесі формування бюджету підприємства, дозволяють у повному обсязі й у потрібний час визначити необхідну суму коштів за їхню реалізацію, а також джерела надходження цих коштів (власні, кредитні, бюджетні або кошти інвестора).
Результати розрахунків знаходять своє відбиття в довгострокових і стратегічних планах підприємства.
Труднощі при здійсненні методики бюджетування виникають на початкових етапах її впровадження на підприємстві, що пов'язане з виконанням ряду умов:
- потрібно визначитися із цілями діяльності підприємства, зрозуміти й визначити для чого буде впроваджуватися внутріфірмове планування, чи доцільно його використання даним господарюючим суб'єктом
- методика бюджетування не може бути універсальної для будь-якого підприємства, тобто тут варто враховувати галузеві особливості. У зв'язку із цим, необхідно ретельно проаналізувати структуру розглянутого господарюючого суб'єкта, що припускає певні тимчасові, трудові й інші витрати. Як правило, набір бюджетів, які й формують систему бюджетування, може варіюватися в певних рамках.
- наступним етапом є збір вихідної інформації для розробки проекту бюджету, а також аналіз і узагальнення зібраної інформації, розрахунок науково-обоснованних показників економічної діяльності. При цьому необхідно відповісти на ряд питань: як краще враховувати витрати підприємства, як розділити вже враховані витрати на постійні й змінні й ін.
- кінцевою метою є формування проекту бюджету з обов'язковою оцінкою ризику невиконання бюджету.
Бюджетування є першим етапом розробки системи регулярного економічного управління й сприяє оптимізації фінансових потоків і ресурсів підприємства, що дозволяє значно знизити їхній обсяг і потреба в них, собівартість і підвищити конкурентоспроможність підприємства. Особливо варто виділити бюджетування як найважливішу сполучну ланку між стратегічним і оперативним управлінням всіма господарськими операціями, спрямовану на координацію економічних процесів підприємства й, як наслідок, на підвищення його конкурентоспроможності. Таким чином, аргументована необхідність бюджетування для різних структур, що складають фінансово-економічну систему держави, цим і визначається актуальність обраної теми.
Бюджетний метод, заснований на контрольованому прогнозі, має цілий ряд достоїнств і в цей час є одним з найбільш передових методів керування підприємством.
Тому розробка методики формування бюджету як основного фінансового плану й економічного регулятора відносин між структурними підрозділами підприємства й підприємства із зовнішнім середовищем, а також системи керування цим процесом є актуальним науковим і практичним завданням, рішенню якого.
Актуальним завданням будь-якого підприємства на сучасному етапі є підвищення його конкурентоспроможності. Це пов'язане з жорсткістю конкурентної боротьби й різким обмеженням зовнішніх ресурсів. Дана ситуація приводить до відсутності можливостей для росту бізнесу, виходу його на нові ринки, диверсифікованості й зниженню, в остаточному підсумку, його конкурентоспроможності. У цих умовах необхідно налагодити самонастроювальну систему бізнесу, здатну адекватно й вчасно реагувати на впливи навколишнього середовища у всіх областях.
Об'єкт дослідження: ТОВ „Енергоресурси – 7”, що займається виробництвом корпусних і м'яких меблів.
Предметом дослідження є процес бюджетування в організації.
Мета дипломної роботи – дослідження методологічних аспектів бюджетування для підвищення ефективності роботи організації.
Для досягнення поставленої мети необхідно вирішити наступні завдання:
визначити основні принципи бюджетування;
виявити підходи до бюджетного планування;
розглянути організацію процесу бюджетування;
дослідити технологію бюджетування;
розкрити українську й зарубіжну специфіку бюджетування;
виконати оцінку бюджетування на підприємстві;
проаналізувати збутову діяльність ТОВ «Енергоресурси – 7»;
розробити пріоритетні напрямки бюджетного періоду;
сформувати бюджет;
здійснити аналіз виконання зведеного бюджету.
Досягнення поставлених завдань здійснюється за допомогою наступних методів: системного аналізу, графічного, порівняльного, аналітичного методів, економіко-математичних методів: метод коефіцієнтів, метод середніх величин та ін.
РОЗДІЛ 1. МЕТОДОЛОГІЧНІ АСПЕКТИ БЮДЖЕТУВАННЯ
1.1 Сутність і основні принципи бюджетування
Структурні, майнові й правові зміни, що сталися в останні роки у вітчизняній промисловості неминуче викликають необхідність стратегічно орієнтовані програми розвитку промислових підприємств доповнювати бюджетуванням. Являючи собою специфічний підхід до організації керування господарсько-фінансовою діяльністю підприємства, воно забезпечує повну участь всіх підрозділів підприємства в процесах становлення комплексних планів на основі своєчасної й достовірної інформації про стан розробки й впровадження бюджетних систем планування й звітності [14, c.182].
Бюджетування (від англ. budgeting) - це процес погодженого планування роботи й управління діяльністю підрозділів за допомогою кошторисів і економічних показників.
Термін «бюджетування» має безліч різних трактувань.
У своїй роботі Ільдеменов С. В. з колективом авторів уважає, що поняття «план» і «бюджет» є за змістом дуже близькими. В англійській мові використається слово «бюджет», від нього вся процедура називається «бюджетуванням» [11].
Такий діапазон думок щодо сутності бюджетування найчастіше продиктований або не знанням загальної методології створення даного процесу, його завдань, і результатів, які можна одержати в процесі впровадження цих технологій, або спробою впровадити закордонні методики без адаптації їх до українських умов господарювання.
Серед визначень, що зустрічаються, наступне формулювання поняття «бюджетування» є найбільш точним й повним, це пов'язане з тим, що в ньому зазначене його цілком точне значення на підприємстві: «Бюджетування - це процес складання й прийняття бюджетів, з одного боку, а з іншого боку - управлінська технологія, призначена для вироблення й підвищення фінансової обґрунтованості прийнятих управлінських рішень» [6, c.125].
У нашій країні під бюджетуванням часто розуміють так зване казначейське бюджетування, тобто регламент керування коштами, використовуваними в операційній (основній) діяльності комерційної організації. У світовій практиці бюджетування - це елемент менеджменту, орієнтований на керування комерційною організацією (у грошових показниках), що представляє собою методологію планування, обліку й контролю коштів і фінансових результатів. Таким чином, стосовно нього казначейська функція є вторинною [31, c.101].
У самому загальному виді призначення бюджетування в компанії полягає в тім, що це основа:
планування й прийняття управлінських рішень у компанії;
оцінки всіх аспектів фінансової заможності компанії;
зміцнення фінансової дисципліни й підпорядкування інтересів окремих структурних підрозділів інтересам компанії в цілому й власникам її капіталу [10, с. 50].
При цьому в кожній компанії може бути своє призначення бюджетування в залежності, як від об'єкта фінансового планування, так і від системи фінансових і нефінансових цілей. Тому, говорячи про призначення бюджетування, необхідно пам'ятати, що в кожній компанії як управлінська технологія, воно може переслідувати свої власні цілі й використати свої власні засоби, свій власний інструментарій.
Бюджетування - складна система що включає:
сукупність взаємозалежних планових документів, у яких з обґрунтованим ступенем деталізації показників відбита планована діяльність, як окремих центрів фінансової відповідальності (ЦФВ), так і всього підприємства;
управлінські впливи на центр фінансової звітності (ЦФВ), орієнтовані на мінімізацію відхилень від бюджету з урахуванням змін зовнішнього середовища;
звітність ЦФВ, що дозволяє оперативно, з певним тимчасовим інтервалом, аналізувати й контролювати виконання бюджетів окремими ЦФВ й досягнення запланованих фінансових результатів підприємством у цілому [41, c.296].
Система бюджетування являє собою сукупність таких елементів, як структура бюджетів, процедура формування, узгодження й затвердження бюджетів і контроль за їхнім фактичним виконанням, нормативна база (норми, нормативи, ліміти), типові процедури й механізми прийняття управлінських рішень. У загальному випадку можна виділити п'ять етапів постановки системи бюджетування в організації, вони представлені на рис. 1.1 [31, c.102].
Ціль першого етапу (формування фінансової структури) - розробити модель структури, що дозволяє встановити відповідальність за виконання бюджетів і контролювати джерела виникнення доходів і витрат.
На другому етапі (створення структури бюджетів) визначається загальна схема формування зведеного бюджету підприємства.
У результаті проведення третього етапу формується обліково-фінансова політика організації, тобто правила ведення й консолідації бухгалтерського, виробничого й оперативного обліку відповідно до обмежень, прийнятими при складанні й контролі (моніторингу) виконання бюджетів Четвертий етап спрямований на розробку регламенту планування, що визначає процедури планування, моніторингу й аналізу причин не виконання бюджетів, а також поточного коректування бюджету.
П'ятий етап (впровадження системи бюджетування) включає роботу зі складання операційного й фінансового бюджетів на планований період, проведенню сценарного аналізу, коректуванню системи бюджетування за результатами аналізу її відповідності потребам.
Цілями бюджетування є:
здійснення періодичного планування;
забезпечення координації, кооперації, комунікації;
вимога до менеджерів кількісно обґрунтувати їхні плани;
забезпечення поінформованості по витратах;
створення системи оцінки й контролю виконання;
мотивація співробітників шляхом орієнтації на досягнення мети;
виконання вимог законів і договорів [32].
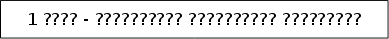

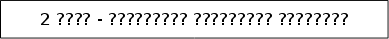
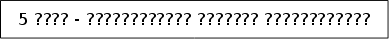
Рис. 1.1. Етапи постановки системи бюджетування
Ціль бюджетного планування в контексті керування підприємством можна представити у вигляді наступної схеми, зображеної на рис. 1.2 [67, c. 11].
Виділяють три основних підходи до процесу бюджетування: "зверху - вниз", "знизу - нагору", "знизу – нагору / зверху - вниз" [60, c.234].
Підхід "зверху - вниз" означає, що вище керівництво здійснює процес бюджетування з мінімальним залученням менеджерів підрозділів і відділів нижнього рівня. Такий підхід дає можливість повністю враховувати стратегічні цілі компанії, зменшити витрати часу й уникнути проблем, пов'язаних з узгодженням і агрегуванням окремих бюджетів.
Разом з тим, недоліком даного підходу є слабка мотивація менеджерів нижньої й середньої ланки щодо досягнення цілей.














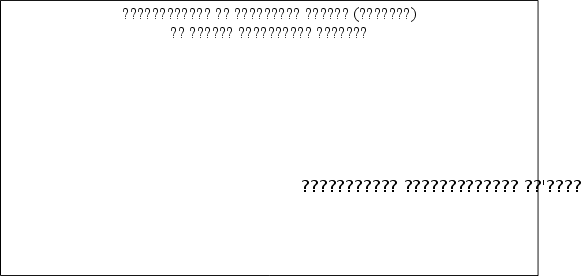









Рис. 1.2. Мета бюджетування в контексті керування підприємством
Підхід "знизу - нагору" застосовується на більших підприємствах, де керівники відділів створюють бюджети ділянок, відділів, які потім узагальнюються в бюджети цеху, виробництва й заводу відповідно. Середніми і вищими керівниками у цьому випадку їде узгодження й координація різних бюджетних показників. Одним з недоліків цього підходу є те, що планові показники по витратах завишаються, а по доходах занижуються, щоб при виконанні одержати незаслужену винагороду.
Підхід "знизу – нагору / зверху - вниз" є самим збалансованим і дозволяє уникнути негативних наслідків двох своїх попередників. При такому підході, вище керівництво дає загальні директиви щодо цілей компанії, а керівники нижньої й середньої ланки готують бюджет, спрямований на досягнення цілей компанії [12].
Застосування бюджетування ефективно в таких областях керування, як:
в області фінансового менеджменту цей метод є єдиним засобом, за допомогою якого можна заздалегідь сформувати досить ясне подання про структуру бізнесу підприємства, регулювати обсяг витрат у межах, що відповідають загальному припливу коштів, визначити, коли й на яку суму повинне бути забезпечене фінансування;
в області керування комерційною діяльністю цей метод змушує керівників систематично займатися маркетингом (вивчати свою продукцію й ринки збуту) для розробки більше точних прогнозів, що сприяє кращому знанню ситуації на підприємстві; визначати найбільш доцільні й ефективні комерційні заходи в межах, забезпечених наявними ресурсними можливостями для їхнього здійснення;
в області організації загального керування цей метод чітко визначає значення й місце кожної функції (комерційної, виробничої, фінансової, адміністративної й т.д.), здійснюваної на підприємстві, і дозволяє забезпечити належну координацію діяльності всіх служб керування підприємством, змушує ці служби діяти спільно для досягнення затверджених у бюджеті результатів;
в області керування витратами цей метод сприяє більше економічній витраті засобів виробництва, матеріальних і фінансових ресурсів і забезпечує контроль витрат залежно від тієї певної мети, для якої вони виробляються, відповідно до отриманого від керівництва дозволами;
в області загальної стратегії розвитку підприємства цей метод є засобом кількісної оцінки діяльності, незалежної від емоційного сприйняття керівників, безпосередньо відповідальних за досягнення поставлених цілей, і сигналізує керівництву підприємства про несприятливі зміни ситуації шляхом повідомлення про відхилення фактичних результатів від прогнозних показників [44, c.92].
Бюджет, як інструмент керування, реалізує всі його функції, а саме:
планування операцій, що забезпечують досягнення цілей організації;
координація різних видів діяльності й окремих підрозділів, узгодження інтересів окремих працівників і груп у цілому в організації;
стимулювання керівників всіх рангів у досягненні цілей своїх центрів відповідальності;
контроль поточної діяльності, забезпечення планової дисципліни;
оцінка;
навчання [18, c.58].
Докладно розглянемо кожну з перерахованих функцій.
Планування. Основні планові рішення звичайно виробляються в процесі підготовки програм, і сам процес розробки бюджету по суті є уточненням цих планів. Розробка бюджетів по суті є самим деталізованим видом планування, що уточнює основні операції по окремих підрозділах або функціям компанії на найближчий період [30, c.253].
Координація й зв'язок. У процесі розробки бюджету координуються окремі види діяльності таким чином, щоб всі підрозділи організації працювали узгоджено, втілюючи мети організації в цілому. Дуже важливо, щоб плани виробництва були скоординовані із планом відділу маркетингу, тобто необхідно зробити кількість продукції відповідно до запланованого обсягу продажів і бажаним рівнем кінцевих запасів готової продукції. Плани керівництва не будуть здійснені, поки всі виконавці не зрозуміють зміст цих планів. Затверджений бюджет є найбільш важливим інструментом для зв'язування кількісної інформації в цих планах і наявних обмеженнях [14, c.134].
Стимулювання. Процес складання бюджету може бути також потужним засобом для стимулювання керівників у здійсненні цілей їхніх центрів відповідальності й, отже, цілей організації в цілому. Стимулююча роль бюджету проявляється ще більше, якщо менеджери беруть активну участь у розробці бюджету свого підрозділу [4, c.249].
Контроль. Бюджет являє собою звіт про бажані результати на момент формування бюджету. Ретельно підготовлений бюджет є найкращим стандартом, з яким порівнюють фактично досягнуті результати, тому що він включає оцінку ефекту всіх змінних, які прогнозувалися під час розробки бюджету. Аналіз відхилень між фактично досягнутими результатами й плановими даними бюджету може:
допомогти ідентифікувати проблемну область, що вимагає першочергової уваги;
виявити нові можливості, не передбачені в процесі розробки бюджету;
показати, що первісний бюджет до деякої міри був нереалістичним [20, c.187].
Оцінка. Відхилення від бюджету, обумовлені щомісяця, служать для цілей контролю протягом усього року. Порівняння фактичних і бюджетних даних за рік часто є головним чинником оцінки кожного центра відповідальності і його керівника наприкінці року.
Навчання. Бюджет також служить гарним засобом навчання менеджерів. Складання бюджетів сприяє вивченню в деталях діяльності своїх підрозділів і взаємин одних центрів відповідальності з іншими центрами в цілому по організації. Це особливо важливо для осіб, новопризначених на посаду керівника центру відповідальності [21].
Механізм бюджетного планування доцільно впроваджувати в практику українських підприємств для забезпечення економії грошових ресурсів, більшої оперативності в керуванні останніми, зниження непродуктивних витрат і втрат, а також для підвищення вірогідності планових показників (з метою податкового планування). Таким чином, перевагами впровадження принципів бюджетного планування є:
щомісячне планування бюджетів структурних підрозділів дасть більше точні показники розмірів і структури витрат, і, відповідно, більше точне планове значення розміру прибутку, що важливо для податкового планування (включаючи платежі в позабюджетні фонди);
у рамках затвердження місячних бюджетів структурним підрозділам буде надана більша самостійність по витраті економії по бюджету фонду оплати праці, що підвищить матеріальну зацікавленість працівників в успішному виконанні планових завдань;
мінімізація кількості контрольних параметрів бюджетів дозволить скоротити непродуктивні витрати робочого часу працівників економічних служб підприємства;
здійснення режиму строгої економії фінансових ресурсів підприємства, що особливо важливо для виходу з фінансової кризи [41,c.282].
1.2 Організація процесу бюджетування
Бюджет підприємства завжди розробляється на певний часовий інтервал, що називається бюджетним періодом. Правильний вибір тривалості бюджетного періоду є важливим чинником ефективності бюджетного планування підприємства.
Як правило, зведений бюджет організації складається й затверджується на весь бюджетний період (звичайно це один календарний рік). Це пояснюється тим, що за такий проміжок часу вирівнюються сезонні коливання кон'юнктури. Індикативно, тобто без затвердження в якості цільових показників і нормативів, обов'язкових до виконання, деякі показники бюджетів можуть установлюватися на більше тривалий період (три-п'ять років). Крім того, усередині бюджетного періоду кожний з бюджетів має розбивку на підперіоди [31, с. 173].
Бюджетування - це процес складання й реалізації даного документа в практичній діяльності підприємства. Бюджетний процес не обмежується лише стадією складання зведеного бюджету. Взагалі, процес являє собою замкнутий контур фінансового керування, що включає три послідовних етапи (рис. 1.3):
етап розробки й проекту зведеного бюджету;
затвердження проекту бюджету й включення його в структуру науково обґрунтованого бізнес-плану організації;
аналіз виконання бюджету за підсумками поточного року [39, 176].
Бюджетний цикл включає період часу від початку першого етапу до завершення третього етапу. Бюджетний процес повинен бути безперервним, тобто завершення аналізу виконання бюджету поточного року повинне збігатися за часом з розробкою бюджету наступного року. Тобто аналіз виконання бюджету - це одночасно й відправна, і завершальна стадія бюджетного циклу [67, c. 12].
Розглянемо докладніше склад етапів.
Перший етап (стадія розробки проекту зведеного бюджету) - складання попереднього проекту бюджету на черговий плановий рік. Особлива увага при цьому приділяється оцінці виконання планів прибутку й рентабельності. Така оцінка ґрунтується на ретельній розробці складу витрат, що включають у собівартість продукції.
На цьому етапі оцінюється виробнича програма, її якісні й кількісні параметри, зміни цінової й кредитної політики й визначається новий виробничий потенціал комерційної організації на основі аналізу раціональності використання активів, освоєння нових технологій і видів продукції. Складений попередній проект бюджету коректується у зв'язку зі зміною зовнішніх і внутрішніх умов. На цьому етапі потрібна робота великого числа задіяного рядового персоналу планово-економічних служб і структурних підрозділів, яким затверджуються бюджетні завдання: цеху основного виробництва, комерційна дирекція (відділ збуту), відділ матеріально-технічного постачання та ін. [31, c.177].
