Бюджетування на підприємстві на прикладі ТОВ "Енергоресурси–7"
На рисунку 2.13 видно, що терміни погашення кредиторської заборгованості на підприємстві ТОВ „Енергоресурси - 7” були досить різноманітними. Це може свідчити про те, що підприємство залучала багато довгострокових і короткострокових активів у формі кредитів та у 2005 - 2006 роках були деякі проблеми з їх погашенням. Під кінець аналізованого періоду підприємство дещо вирівняла цей показник, що є результатом зменшення кредиторського тягаря.
-
300 250 •260 •247 200 150 100 •83 •92 50 0 2004 2005 2006 2007 • Коефіціент погашення кредиторської заборгованості
Рисунок 2.13. - Динаміка терміну погашення кредиторської заборгованості на ТОВ „Енергоресурси - 7”
Коефіцієнт оборотності матеріальних запасів (МЗ) характеризує швидкість реалізації товарно-матеріальних запасів підприємства. Він є показником ефективності діяльності підприємства із закупівлі сировини і матеріалів, виробництва, збуту готової продукції.
Коеф. оборот.
МЗ =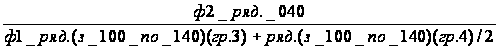
Коеф. оборот.
МЗ на 2004 =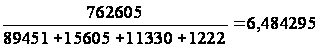
Коеф. оборот.
МЗ на 2005 =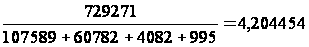
Коеф. оборот.
МЗ на 2006 =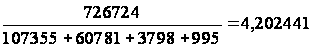
Коеф. оборот.
МЗ на 2007 =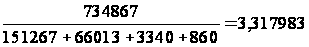
Рисунок 2.14 демонструє досить низьке значення цього показнику. Це є свідченням того, що підприємство ТОВ „Енергоресурси - 7” не досить ефективно організує свої взаємовідносини з постачальниками та покупцями і про наявність на підприємстві надлишків сировини, неліквідної продукції.
-
7 6 •6,484295 5 4 •4,204454 •4,202441 3 •3,3617983 2 1 0 2004 2005 2006 2007 • Коефіціент оборотності матеріальних запасів
Рисунок 2.14. - Динаміка коефіцієнту оборотності матеріальних запасівна на ТОВ „Енергоресурси - 7”
Коефіцієнт оборотності ВК (коефіцієнт адекватності інвестування) показує ефективність використання власного капіталу підприємства та розраховується діленням чистого обсягу продаж на величину власного капіталу підприємства.
Коеф. оборот.
ВК =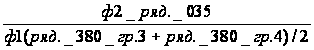
Коеф. оборот.
ВК на 2004 =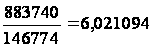
Коеф. оборот.
ВК на 2005 =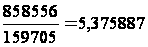
Коеф. оборот.
ВК на 2006 =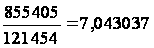
Коеф. оборот.
ВК на 2007 =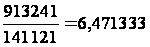
За допомогою рисунку 2.15 можна виявити, що значення коефіцієнта адекватності інвестування було досить не стабільним протягом аналізованого періоду. Його значення коливається у межах 6 одиниць. Це свідчить про те, що підприємство ТОВ „Енергоресурси - 7” не максимально використовує кожну грошову одиницю вкладених власниками коштів.
-
8 7 •7,043037 6 •6,021094 •6,471333 5 •5,375887 4 3 2 1 0 2004 2005 2006 2007 • Коефіціент оборотності власного каіталу
Рисунок 2.15. - Динаміка коефіцієнту оборотності власного капіталу на ТОВ „Енергоресурси - 7”
Таблиця 2.3 демонструє згруповані дані показників ділової активності та нормативне значення запропонованих коефіцієнтів.
Таблиця 2.3.
Аналіз ділової активності підприємства ТОВ „Енергоресурси - 7”
| Коефіцієнти | 2004 | 2005 | 2006 | 2007 | Норматив |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Оборотності активів | 0,977616 | 0,61427 | 0,630238 | 0,822414 | збільшення |
|
Оборотності кредиторської заборгованості |
4,357277 | 1,382585 | 1,457094 | 3,892673 | збільшення |
| Оборотності дебіторської заборгованості | 1,462208 | 2,816036 | 4,334391 | 1,486018 | збільшення |
| Термін погашення дебіторської заборгованості | 246 | 128 | 83 | 242 | зменшення |
| Термін погашення кредиторської заборгованості | 83 | 260 | 247 | 92 | зменшення |
| Оборотності матеріальних запасів | 6,484295 | 4,204454 | 4,202441 | 3,317984 | збільшення |
| Оборотності основних засобів | 1,423085 | 1,359994 | 1,378723 | 1,446657 | збільшення |
| Оборотності власного капіталу | 6,021094 | 5,375887 і | 7,043037 | 6,471333 | збільшення |
Коефіцієнт рентабельності активів характеризує ефективність використання активів підприємства, це співвідношення балансового або чистого прибутку з і середньорічною (середньо квартальною) величиною активів.
Коеф. рент.активів
=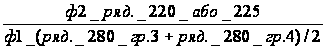
Коеф. рент.активів
на 2004 =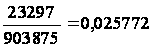
Коеф. рент.активів
на 2005 =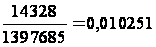
Коеф. рент.активів
на 2006 =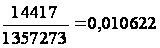
Коеф. рент.активів
на 2007 =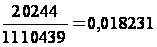
Співвідношення прибутку й активів відображає можливість підприємства до їх оновлення без залучення зовнішніх джерел фінансування. Найбільшим значення цього показнику було у 2004 році. Це означає, що саме у цьому році підприємство ТОВ „Енергоресурси - 7” мало можливості для фінансування свого розвитку. Але як видно на рисунку 2.16 динаміка цього показника майже на протязі всього аналізованого періоду мала тенденцію до зменшення. Це означало би, що з часом підприємство мало втратити можливість самостійно фінансувати оновлення своїх основних та оборотних засобів.
-
0,03 0,025 •0,025772 0,02 •0,018231 0,015 0,01 •0,010251 •0,010622 0,005 0 2004 2005 2006 2007 • Коефіціент оборотності рентабельності активів
Рисунок 2.16. - Динаміка коефіцієнту рентабельності активів на ТОВ „Енергоресурси - 7”
Але у 2007 році помітне незначне збільшення цього показнику, що є позитивним явищем і свідчить про те. Що підприємство ТОВ „Енергоресурси - 7” в змозі відновити свої можливості.
Коефіцієнт рентабельності ВК характеризує ефективність вкладання коштів у окреме підприємство та дорівнює відношенню чистого прибутку до величини власного капіталу.
Коеф. рент.ВК=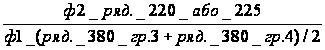
Коеф. рент.ВК
на 2004 =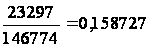
Коеф. рент.ВК
на 2005 =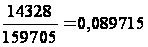
Коеф. рент.ВК
на 2006 =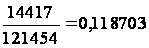
Коеф. рент.ВК
на 2007 =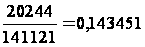
-
0,18 0,16 •0,158727 0,14 •0,143451 0,12 0,1 •0,118703 0,08 •0,089715 0,06 0,04 0,02 0 2004 2005 2006 2007 • Коефіціент рентабельності власного капіталу
Рисунок 2.17. - Динаміка коефіцієнту рентабельності власного капіталу на ТОВ „Енергоресурси - 7”
Основне економічне значення цього коефіцієнту полягає в тому, що він свідчить про частку прибутку у власному капіталі, вкладеному в підприємство його власниками. Можна також сказати, що цей показник свідчить про міру винагороди, яку отримають власники за прийняття на себе ризику, пов'язаного з розміщенням засобів у комерційне підприємство.
Як видно з рисунку 2.17, найбільше значення коефіцієнта рентабельності власного капіталу в аналізованому періоді було у 2004 році; потім помітний різкий спад на 0,07 одиниць, що є досить негативним явищем, що спричинило зниження рівня прибутковості капіталу. Але з 2005 по 2007 роки помітно стабільне підвищення значення коефіцієнту, що може бути привидом для залучення зовнішнього капіталу на вигідних умовах.
Коефіцієнт рентабельності діяльності характеризує ефективність господарської діяльності підприємства.
Коеф. рент.діял-ті
=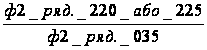
Коеф. рент.
діял-ті на 2004 =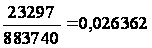
Коеф. рент.
діял-ті на 2005 =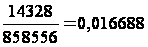
Коеф. рент.
діял-ті на 2006 =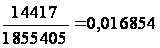
Коеф. рент.
діял-ті на 2007 =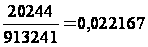
-
0,03 0,025 •0,026362 0,02 •0,022167 0,015 0,01 •0,016688 •0,16854 0,005 0 2004 2005 2006 2007 • Коефіціент рентабельності діяльності
Рисунок 2.18. - Динаміка коефіцієнту рентабельності діяльності на ТОВ „Енергоресурси - 7”
Як видно на рисунку 2.18 значення коефіцієнту рентабельності на підприємстві ТОВ „Енергоресурси - 7” є досить низьким 0,01 - 0,02. Це може свідчити про проблеми керівництва, тобто велику кількість запасів на складі, що не встигають використовуватися протягом виробничого циклу або про високий рівень видатків на мотивування працівників. Тобто розвинута соціальна сфера підприємства впливає на зниження показника рентабельності діяльності та є одним з методів зниження податкового навантаження.
Коефіцієнт
рентабельності
продукції
характеризує
прибутковість
господарської
діяльності
підприємства.
Коеф. рент.продукції
=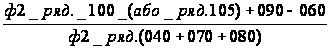
Коеф. рент.
продукції на
2004 =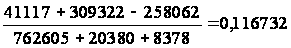
Коеф. рент.
продукції на
2005 =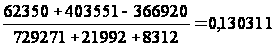
Коеф. рент.
продукції на
2006 =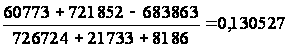
Коеф. рент.
продукції на
2007 =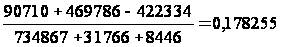
-
0,2 0,18 •0,178255 0,16 0,14 •0,130311 •0,130527 0,12 •0,116732 0,1 0,08 0,06 0,04 0,02 0 2004 2005 2006 2007 • Коефіціент рентабельності продукції
Рисунок 2.19. - Динаміка коефіцієнту рентабельності продукції на ТОВ „Енергоресурси - 7”
На рисунку 2.19 видно, що до певного моменту підприємство ТОВ „Енергоресурси - 7” працювало досить стабільно, а у 2007 році видно дуже помітний ріст з 0,13 до 0,17, що може свідчити про зміни у технологічному процесі (як наслідок, зниження собівартості) або про зниження вартості закупівлі сировини, або про поліпшення кон'юнктури ринку, і як наслідок підвищення вартості продукції.
Таблиця 2.4 демонструє згруповані дані показників рентабельності підприємства та нормативне значення запропонованих коефіцієнтів.
Таблиця 2.4.
Аналіз рентабельності підприємства ТОВ „Енергоресурси - 7”
| Коефіцієнти | 2002 | 2003 | 2004 | 2005 | Норматив |
| 1 | 2 | 3 | 4 | 5 | 6 |
|
рентабельності активів |
0,025772 | 0,010251 | 0,010622 |
0 0,018231 |
>3більшен. |
| рентабельності власного капіталу | 0,158727 | 0,089715 | 0,118703 | 0,143451 | >збільшен. |
| рентабельності діяльності | 0,026362 | 0,016688 | 0,016854 | 0,022167 | >збільшен. |
| рентабельності продукції | 0,116732 | 0,130311 | 0,130527 | 0,178255 | >збільшен. |
2.3 Аналіз збутової діяльності ТОВ „Енергоресурси - 7”
Реалізація продукції є завершальною стадією кругообігу засобів підприємства. Від її величини залежать результати фінансово-господарської діяльності, показники оборотності й рентабельності. Обсяг реалізації продукції визначається або за відвантаженням продукції покупцям, або за оплатою (виторгом); може виражатися в порівнянних, планових і поточних цінах. В умовах ринкової економіки цей показник набуває першорядного значення. Від того, як продається продукція, який попит на неї на ринку, залежить, і обсяг її виробництва. У таблиці 2.5. показана статистика реалізації продукції за 2005-2007 роки.
Розрахунок середньогеометрично зваженої:
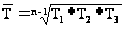
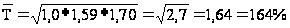
Т приросту = 164% - 100% = 64%
Таблиця 2.5.
Динаміка реалізації продукції
| Рік | Загальний обсяг продажів, тис. грн. | Темпи росту, % |
| 1 | 2 | 3 |
| 2005 | 1256 | 100 |
| 2006 | 1997,3 | 159 |
| 2007 | 3395,6 | 170 |
При порівнянні двох останнього років (2006 і 2007) виявлено, що обсяг реалізації збільшився на 70% (170% - 100%). Середньорічний темп приросту становить 64%. Для більшої наочності динаміка реалізації продукції зображена на графіку (рис.2.1.)
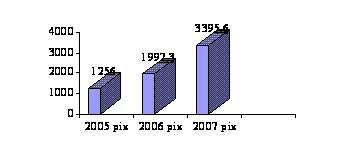
Рис. 2.1. Динаміка реалізації продукції
Для більше докладного аналізу розглянемо обсяг реалізації меблів за асортиментом (табл.2.6.).
Таблиця 2.6.
Аналіз обсягу реалізації за асортиментом
| Найменування виробу | Обсяг реалізації, шт. | Відхилення | Питома вага в загальному обсязі реалізації, % | |||
| 2006 | 2007 | Абсол. | Відн., % | 2006 | 2007 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Спал. гарн. «Софі» | 19 | 32 | 13 | 168,4 | 14,2 | 15,2 |
| Спал. гарн. «Ріо» | 13 | 22 | 9 | 169,2 | 9,7 | 10,5 |
| Спал. гарн. «Орхідея» | 7 | 5 | 2 | 71,4 | 5,1 | 2,4 |
| Спал. гарн. «Еліта» | 19 | 33 | 14 | 173,7 | 14,2 | 15,7 |
| М’які меблі «Каприз» | 16 | 27 | 11 | 168,8 | 11,9 | 12,8 |
| М’які меблі «Валенсія» | 15 | 25 | 10 | 166,6 | 11,2 | 11,9 |
| М’які меблі «Перлина» | 9 | 9 | 0 | 0 | 6,7 | 4,2 |
| М’які меблі «Соренто» | 21 | 31 | 10 | 147,6 | 15,6 | 14,8 |
| М’які меблі «Тріумф» | 15 | 26 | 11 | 173,3 | 11,2 | 12,4 |
| РАЗОМ | 134 | 210 | 76 | 170 | 100 | 100 |
У ході дослідження визначені дані за асортиментом виробів, що випускають ТОВ „Енергоресурси - 7”, які показують, що організація збільшила реалізацію в загальному обсязі асортиментів на 76 од. комплектів меблів (210-134), або на 76% (176%-100%). В обсязі асортиментів 2006 року найбільшу питому вагу становлять:
спальний гарнітур «Софі» (14,2%) або 19 комплектів;
спальний гарнітур «Еліта» (14,2%) або 19 комплектів;
м'які меблі «Каприз» (11,9%) або 16 комплектів;
Найменша питома вага в асортименті 2006 року становлять:
спальний гарнітур «Орхідея» (5,1%) або 7 комплектів;
м'які меблі «Перлина» (6,7%) або 9 комплектів.
В асортименті 2007 року найбільш питому вагу також займають наступні моделі:
спальний гарнітур «Еліта» (15,7%) або 33 комплекту;
спальний гарнітур «Софі» (15,2%) або 32 комплекту;
м'які меблі «Соренто» (14,8%) або 31 комплект;
Горизонтальний аналіз моделей меблів демонструє, що реалізація майже всіх моделей за 2007 рік зросла. Але серед них також виділяються комплекти, реалізація яких залишилася на колишньому рівні або знизилася. Наприклад, такі як:
Спальний гарнітур «Орхідея» на 28,6% (71,4%-100%) або на 2 комплекти (5-7);
м'які меблі «Перлина» на 0% чи на 0 комплектів (9-9).
У наступних моделей навпроти, спостерігається значне збільшення обсягів продажів:
спальний гарнітур «Еліта» на 73,7% (173,7%-100%) або на 14 комплектів (33-19).
м'які меблі «Тріумф» на 73,3% (173,3%-100%) або на 9 (26-15) комплектів;
м'які меблі «Каприз» на 68,8% (168,8%-100%) або на 11 комплектів (27-16);
м'які меблі «Валенсія» на 66,6% (166,6%-100%) або на 10 (25-15) комплектів.
Збільшення реалізації цих моделей збільшило загальний обсяг асортиментів на 20,9% (44Ч100/210).
На зміну обсягу продажів деякою мірою впливає зміна залишків відвантажених на початок і кінець року, але не оплачених у термін (табл.2.3.).
Таблиця 2.3.
Аналіз факторів зміни обсягу реалізації продукції
| Показник | 2006 рік | 2007 рік | Зміна обсягу реалізації | |
| Абсол. | Віднос., % | |||
| 1 | 2 | 3 | 4 | 5 |
| Випуск продукції, шт. | 129 | 200 | 71 | 155 |
|
Залишок продукції на складі:
|
9 14 |
14 4 |
5 -10 |
155,6 28,6 |
|
Реалізація продукції (стр.1+стор.2.1-стр.2.2.) |
134 | 210 | 76 | 170 |
Дані таблиці показують, що організація реалізувала продукції в 2007 році на 70% (170%-100%) або на 76 комплект меблів більше, ніж в 2006 році. Це відбулося за рахунок наступних факторів:
збільшення ринку збуту;
збільшення обсягу надходжень продукції відповідно до заявок на 71 комплект (200-129), що спричинило збільшення обсягу реалізації на 52,9% (71Ч100/134);
залишки на початок року склали 5 (14-9) комплектів, що збільшило обсяг реалізації на 3,7% (5Ч100/134), а зниження залишків на кінець року на 10 (4-14) збільшило обсяг реалізації на 7,5% (10Ч100/134).
52,9%+3,7%+7,5% = 70%
Отримані розрахунки свідчать про те, що більшою мірою на збільшення обсягу реалізації вплинуло збільшення обсягу надходжень (52,9%), що прямо пов'язане зі збільшенням ринку збуту й зниження залишків на кінець року (7,5%). Підприємство збільшило надходження продукції на 55% (155%-100%), що позитивно характеризує його діяльність.
Аналіз структури збуту в розрізі видів продукції, що випускає підприємством, показаний у таблиці 2.4.
Таблиця 2.4.
Аналіз структури товарної продукції
| Показник | 2006 рік | 2007 рік | Відхилення |
| 1 | 2 | 3 | 4 |
| Спальний гарнітур «Софі» | |||
| Обсяг реалізації, шт. | 19 | 32 | 13 |
| Ціна одиниці продукції, грн. | 10200 | 10500 | 300 |
| Собівартість одиниці продукції, грн. | 7854 | 7980 | 126 |
| Валовий прибуток, грн. | 44574 | 80640 | 36066 |
| Рентабельність, % | 23 | 24 | 1 |
| Спальний гарнітур «Ріо» | |||
| Обсяг реалізації, шт. | 13 | 22 | 9 |
| Ціна одиниці продукції, грн. | 20100 | 22123 | 2023 |
| Собівартість одиниці продукції, грн. | 14472 | 15707 | 1235 |
| Валовий прибуток, грн. | 73164 | 141152 | 67988 |
| Рентабельність, % | 28 | 29 | 1 |
| Спальний гарнітур «Орхідея» | |||
| Обсяг реалізації, шт. | 7 | 5 | 2 |
| Ціна одиниці продукції, грн. | 13000 | 13600 | 600 |
| Собівартість одиниці продукції, грн. | 10660 | 10880 | 220 |
| Валовий прибуток, грн. | 16380 | 13600 | 2780 |
| Рентабельність, % | 18 | 16 | 2 |
| Спальний гарнітур «Еліта» | |||
| Обсяг реалізації, шт. | 19 | 33 | 14 |
| Ціна одиниці продукції, грн. | 15000 | 16800 | 1800 |
| Собівартість одиниці продукції, грн. | 10050 | 10752 | 702 |
| Валовий прибуток, грн. | 94050 | 199184 | 105134 |
| Рентабельність, % | 33 | 35 | 2 |
| М'які меблі «Каприз» | |||
| Обсяг реалізації, шт. | 16 | 27 | 11 |
| Ціна одиниці продукції, грн. | 17000 | 18300 | 1300 |
| Собівартість одиниці продукції, грн. | 12750 | 13725 | 975 |
| Валовий прибуток, грн. | 68000 | 123525 | 55525 |
| Рентабельність, % | 25 | 25 | 0 |
| М'які меблі «Валенсія» | |||
| Обсяг реалізації, шт. | 15 | 25 | 10 |
| Ціна одиниці продукції, грн. | 22600 | 23500 | 900 |
| Собівартість одиниці продукції, грн. | 17854 | 18095 | 241 |
| Валовий прибуток, грн. | 71190 | 135125 | 63935 |
| Рентабельність, % | 21 | 23 | 2 |
| М'які меблі «Перлина» | |||
| Обсяг реалізації, шт. | 9 | 9 | 0 |
| Ціна одиниці продукції, грн. | 12300 | 13150 | 850 |
| Собівартість одиниці продукції, грн. | 10578 | 11046 | 468 |
| Валовий прибуток, грн. | 15498 | 18936 | 3438 |
| Рентабельність, % | 14 | 16 | 2 |
| М'які меблі «Соренто» | |||
| Обсяг реалізації, шт. | 21 | 31 | 10 |
| Ціна одиниці продукції, грн. | 14100 | 15000 | 900 |
| Собівартість одиниці продукції, грн. | 9588 | 9900 | 312 |
| Валовий прибуток, грн. | 94752 | 158100 | 63348 |
| Рентабельність, % | 32 | 34 | 2 |
| М'які меблі «Тріумф» | |||
| Обсяг реалізації, шт. | 15 | 26 | 11 |
| Ціна одиниці продукції, грн. | 9900 | 10980 | 1080 |
| Собівартість одиниці продукції, грн. | 7029 | 7686 | 657 |
| Валовий прибуток, грн. | 43065 | 85644 | 42579 |
| Рентабельність, % | 29 | 30 | 1 |
З даної таблиці видно, що за останні два роки є тенденція до збільшення прибутку за рахунок зростання збуту продукції, отже, і зниження собівартості, а також підвищення цін на неї. Але серед вироблених, організацією моделей можна виділити, такі комплекти, які мають незмінний рівень збуту (м'які меблі «Перлина») і навіть мають тенденцію до зниження обсягу продажів (спальний гарнітур «Орхідея»). У них можна спостерігати так само й найнижчу рентабельність. Наслідком цього є заниження прибутку, що підприємство могло б отримувати.
РОЗДІЛ 3. УДОСКОНАЛЮВАННЯ БЮДЖЕТУВАННЯ НА ТОВ „ЕНЕРГОРЕСУРСИ - 7”
3.1 Пріоритети бюджетного періоду
У другому розділі в ході аналізу збутої діяльності ТОВ „Енергоресурси - 7” були виявлені моделі, у яких рівень реалізації нижче, ніж в інших представлених в асортименті комплектів. До них відносяться спальний гарнітур «Орхідея» і м'які меблі «Перлина». Тому для збільшення рівня попиту було ухвалене рішення про вдосконалювання, як дизайну, так і самого корпусу даних видів моделей.
Для поліпшення моделей, проаналізована величезна кількість параметрів, на підставі чого й ухвалене рішення про розробку й впровадження нововведень. Сьогодні маркетинг націлений, насамперед, на споживача. Існують важливі фактори, такі як простота, зручність і надійність меблів. Саме наявність цих деталей надає меблям додаткову цінність.
Купуючи меблі, споживач хоче одержати річ, що не тільки має привабливий зовнішній вигляд, що володіє гарними функціональними властивостями, надійну й зручну в експлуатації. Зробивши продаж, дуже важливо створити йому мотив для майбутньої покупки меблів у нашій організації.
Ґрунтуючись на ці висновки, були розроблені пріоритети планованого бюджетного періоду. Вони полягають у наступному.
У комплекті м'яких меблів «Перлина» застосовані 2-конусні пружини з діаметром опорного кільця 83 мм. Використання пружинного блоку підвищує пружність м'яких елементів, рівномірно розподіляє навантаження в м'яких елементах сидінь, забезпечує надійність і довговічність меблів.
Пружинні блоки виготовляють різних габаритних розмірів: по довжині, ширині й висоті. Пружини термооброблені для забезпечення стабілізації висоти пружини. Завдяки спеціальній конструкції пружинний блок ідеально збалансований.
Для забезпечення максимальної комфортності використовується новий об'ємний нетканий матеріал "Спрут". Це м'який, легкий, пружний наповнювач для меблів і матраців. Склад сировини: вовна, бавовна, льон з добавками полиэстеру й поліпропілену. "Спрут" нешкідливий для здоров'я людини, не викликає алергійної реакції навіть у людей страждаючими астматичними захворюваннями. Ідеальне сполучення м'якого настилочного шару й пружинного блоку забезпечують максимальна зручність, дозволяє створювати ортопедичний ефект і комфорт під час відпочинку.
Також у комплекті використовується механізм трансформації 559, що відповідає передовим тенденціям у розробці меблевої фурнітури й комплектуючих механізмів трансформації з газовою пружиною. Даний механізм складається із шарнірно з'єднаних елементів - щоки, опорної планки, двох тяг і газової пружини. Механізм комплектується газовою пружиною зусиллям 1000N, призначений для підіймання матраца тахти. Механізм кріпиться до бруска рами тахти опорною планкою, для чого в ній є вісім кріпильних отворів 6,5 мм під болт або гвинт М6. Матрац тахти кріпиться до щоки механізму, для чого в останньому є кріпильні отвори 10,5мм під болт або гвинт М10 і отвору 6,5 мм під болт або гвинт М6. Кріпильні отвори в правом і левом брусках рами матраца повинні бути також сосни, відхилення не повинне перевищувати 2 мм.
Відмінною рисою даної моделі меблів є подушки сидіння зі знімними чохлами. Це надзвичайно зручно, тому що їх можна знімати для чищення або міняти не тільки в міру зношеності, але й залежності від настрою.
Для комплекту спального гарнітура «Орхідея» передбачені наступні нововведення. Здійснено заміну, використовуваних матеріалів, таких як фанера й ДВП новим матеріалом OSB. Терміни служби даного матеріалу практично не обмежуються. В OSB багато переваг: висока міцність; однорідність структури, вологостійкість (розбухання при перебуванні у воді протягом 24 годин становить 17-25%, при цьому матеріал не руйнується й зберігає свою міцність, тому OSB можна використати для зведення опалубки); простота в обробці (досить легко ріжеться й свердлиться, може фарбуватися й склеюватися клеями й фарбами, призначеними для дерева); здатність міцно втримувати цвяхи й шурупи (фізико-механічні показники в OSB вище в 2,5 рази, чим у ДСП); екологічно й гігієнічно нешкідливий матеріал (незважаючи на застосування синтетичних єднальних для виробництва, OSB відповідають класу гігієни Е-1). Крім того, завдяки мінімальним відходам у процесі обробки й розпилювання, застосування OSB є досить економічним.
Всі декоративні частини меблів виконані з масиву берези, пофарбовані з використанням передових італійських технологій і покриті двокомпонентним поліуретановим лаком, для створення покриттів з високими естетичними й експлуатаційними характеристиками.
Так само на підприємстві планується здійснити впровадження мініфабрики для виробництва меблів на замовлення. Було вирішено почати з виробництва комп'ютерних столів. По-перше, це той клас меблів, що вимагає індивідуального підходу, оскільки тут необхідно враховувати ергономічні аспекти. По-друге, це початковий етап до розширення асортиментів продукції, що буде включати виробництво офісних меблів також на замовлення, тому що на ринку спостерігається стрімке зростання попиту на даний вид.
Призначення системи: розробка проекту меблів у присутності замовника й виготовлення деталей меблів, що поставляє в розібраному, повністю готовому до монтажу, вигляді.
Опис принципу роботи системи: при надходженні замовлення дизайнер разом з покупцем може зробити розробку проекту меблів на комп'ютері на підставі відповідних вихідних даних (розмір приміщення, проспект на виріб - аналог, ескізи замовника).
Потім на комп'ютері розробляються креслення виробу, які без роздруківки на папері можуть бути передані в комп'ютер обробного центру. Одночасно розробляється й карта розкрою плитних матеріалів. Після їхнього розкрою деталі передаються до обробного центру.
Оператор укладає заготівки на стіл обробного центру, що виконує їхню повну обробку:
форматна обробка;
свердлення отворів у крайках;
свердлення отворів у пластях (під шканты, стяжку й ін. фурнітуру);
вибірка пазів по пласти (під задній полик, фурнітуру й т.п.);
вибірка пазів у крайках;
вибірка прорізів (під скло, мийку й т.п.);
обробка чверті, фрезерування профілю крайки, формування похилих крайок;
випилювання й фрезерування непрямокутних деталей (круглої, овальної й іншої форми).
Під час обробки деталей на центрі той же оператор встигає робити облицювання прямолінійних крайок деталей на встановленому поруч однобічному кромкооблицювальному верстаті, роблячи й завантаження обробного центра. Облицювання крайок може вироблятися натуральною й синтетичною шпоною - смуговою або рулонним, рейкою з масиву, а також товстим пластиком АБС або ПВХ, зі зняттям фасок, радіусів по крайці й округленням кута.
Крайки деталей непрямокутної форми облицьовуються на окремих верстатах, що також забезпечують облицювання всіма видами кромочного матеріалу, або безпосередньо в обробному центрі при виборі його моделі у відповідній комплектації.
Колопильный верстат з підрізною пилкою й кареткою, для обробки по формату й розкрою на дрібні кратні деталі.
Система може бути оснащена ручними пристроями для впаковування в термоусадочну плівку й ручну обв'язку пакета пластмасовою стрічкою.
Перевагою пропонованої системи є її максимальна гнучкість і можливість подальшого збільшення продуктивності шляхом поступового доповнення іншими верстатами (верстат для розкрою, верстат кайкооблицювальний, верстат свердлильно-присадочний і ін.), без заміни вихідного обладнання.
Вартість залежить від набору застосовуваного обладнання, і сильно змінюється залежно від комплектації окремих верстатів, що залежить від типу й конструкції передбачуваної до виробництва меблів. Строк окупності (по досвіду замовників) до 10 місяців.
Таблиця 3.1.
Комплектація обладнання
| Обладнання | Марка, тип | ДМ |
| 1 | 2 | 3 |
| Верстат для розкрою плит, вертикальний | HOMAG Espana CM 05/42/21 | 30. 140 |
| Обробний центр | WEEKE BP 60 Optimat | 95. 870 |
| Верстат для облицювання крайок | BRANDT KD 56 Optimat | 37. 280 |
| Верстат для облицювання крайок | BRANDT KTD 72 Optimat | 17. 910 |
| Верстат для фрезерування й торцювання звисів | BRANDT F13/EK 13 Optimat | 18. 470 |
| Верстат свердлильно-присадочний універсал. |
GANNOMAT Optimat 21 |
23. 650 |
| Верстат колопильний з кареткою | ALTENDORF F-45 | 24. 950 |
| Інструмент деревопилячий | комплект | 4. 000 |
| Усього франко-завод, без упаковки | 251. 220 |
Дана комплектація мініфабрики розрахована на обсяг плитних матеріалів, що переробляють, у зміну, З м до 3 і обсяг виробництва готових щитових деталей у зміну, до 550 шт.
Специфічною особливістю підприємства, що працює на замовлення, є величезна варіантність виробів, що випускають. Рішення для меблевого виробництва дозволяє:
задавати для кожного виробу відповідні вихідні матеріали, фурнітуру, операції по виробництву;
працювати з різними параметрами вихідних матеріалів (тип, кольори, розміри та ін.);
працювати із численними параметрами напівфабрикатів і кінцевих виробів;
працювати з необмеженим числом варіантів виробу;
моделювати новий виріб на основі введених у систему елементів;
вирішувати частину завдань по проектуванню нового виробу;
розраховувати ціни й
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.