Аналіз фінансового стану сільськогосподарського підприємства ООО "Степове"
До трудових ресурсів відноситься та частина населення, яка володіє необхідними фізичними даними, знаннями і трудовими навиками у відповідній галузі. Формування трудових ресурсів і їх використання в різних галузях економіки мають свої особливості. У сільському господарстві з розвитком продуктивних сил, науково-технічного прогресу скорочується чисельність працівників, зайнятих безпосередньо виробництвом продукції, в їх використанні спостерігається сезонність і тісний зв'язок з природно-кліматичними умовами. Достатня забезпеченість сільськогосподарських підприємств необхідними трудовими ресурсами, їх раціональне використання, високий рівень продуктивності праці мають велике значення для збільшення об'єму виробництва продукції і підвищення ефективності виробництва. Зокрема, від забезпеченості господарства трудовими ресурсами і ефективності їх використання залежить об'єм і своєчасність виконання сільськогосподарських робіт, ефективність використання техніки і як результат— обсяг виробництва продукції, її собівартість, прибуток і ряд інших економічних показників. [5, с. 114-115]
Проаналізувавши Таб. 3., що характеризує рух працівників, зайнятих в сільськогосподарському виробництві «Степове», можемо зробити вивід, що на підприємстві відбувається скорочення трудових ресурсів. Особливо значні скорочення відбуваються працівників рослинництва (на 57 чіл.), це пов'язано із зменшенням сільськогосподарських угідь підприємства. Кількість працівників, зайнятих в тваринництві, в 2005г. в порівнянні з 2004г. збільшилося на 20 чіл., але вже в 2006г. цей показник порівнявся з базисними даними - з 2004г. Загалом же на підприємстві кількість працівників сільськогосподарської сфери зменшилася на 58 чіл. з 2004г. по 2006г.
Таблиця 3.Аналіз динаміки складу і структури трудових ресурсів підприємства
| Категорії працівників | 2004 р. | 2005 р. | 2006г. | Відхилення 2006г. від рівня 2004 р. | ||||
| Среднеспісочная чисельність, чіл. | Питома вага % | Среднеспісочная чисельність, чіл. | Питома вага % | Среднеспісочная чисельність, чіл. | Питома вага % | Среднеспісочная чисельність, чіл. | Питома вага % | |
|
Зайняті в сельско- господарському виробництві в т.ч. |
226 | 100 | 210 | 100 | 168 |
| - 58 | - | ||||
| працівники рослинництва | 102 | 45 | 63 | 30 | 45 | 27 | -57 | -18 |
| працівники тваринництва | 124 | 55 | 147 | 0,7 | 123 | 73 | -1 | 18 |
|
Загальна кількість працівників |
226 | 100 | 210 | 100 | 168 | 100 | -58 | - |
Забезпеченість сільськогосподарських підприємств основними засобами виробництва і ефективність їх використання є важливими чинниками, від яких залежать результати господарської діяльності, зокрема якість, повнота і своєчасність виконання сільськогосподарських робіт, а отже, і об'єм виробництва продукції, її собівартість, фінансовий стан підприємства. У зв'язку з цим аналіз забезпеченості підприємств основними фондами і пошук резервів підвищення ефективності їх використання має велике значення.
Основні фонди – важлива складова необоротних активів. [22, с. 21-22]
Таблиця 4. Аналіз динаміки і структури основних засобів підприємства
| Групи основних засобів | 2004 р. | 2005 р. | 2006г. | Відхилення 2006г. від рівня 2004 р. | ||||
| Середньорічна вартість тис. грн. | Питома вага % | Середньорічна вартість тис. грн. | Питома вага % | Середньорічна вартість тис. грн. | Питома вага % | Середньорічна вартість тис. грн. | Питома вага % | |
| Основні виробничі засоби сельско-господарського призначення | 2064,0 | 93,5 | 2316,2 | 94,2 | 2769,8 |
| 705,8 | 1,6 |
| Основні виробничі засоби несельско-господарського призначення | 142,8 | 6,5 | 142,8 | 5,8 | 142,8 | 4,9 | - | -1,6 |
| Невиробничі основні засоби | - | - | - | - | - | - | - | - |
| Всього | 2206,8 | 100 | 2459,0 | 100 | 2912,6 | 100 | 705,8 |
За даними таблиці 4. видно, що на підприємстві відбувається поступове оновлення основних виробничих фондів сільськогосподарського призначення (їх вартість в 2006г. в порівнянні з 2004г. збільшилася на 705,8 тис. грн.). Це відбувається за рахунок покупки нових машин і устаткування і за рахунок надходження робочої і продуктивної худоби. У загальній структурі основних фондів підприємства існує тенденція поступового збільшення частки основних фондів с/х призначення (на 1,6%) і зменшення основних фондів нес/х призначення (на 1,6%). Також підприємстві, як видно з таблиці 4, не має невиробничих основних засобів – тобто основних засобів житлово-комунального господарства, охорони здоров'я, культури і ін.
Аналіз основних фондів включає такі етапи (Таб. 5):
оцінка забезпеченості підприємства основними фондами;
оцінка стану основних фондів;
оцінка ефективності використання основних фондів [15, с. 17-19]
Таблиця 5. Показники оцінки основних фондів
| № п/п | Назва показників | Методика обчислення |
| 1 | 2 | 3 |
|
1. |
Показники оцінки забезпеченості підприємства основними фондами (ОФ) |
|
| 1.1 | Фондомісткість (Ф їм.) обороту з реалізації продукції (товарів, робіт, послуг) |
Ф їм. = (ОФ) / (О), де ОФ – середньорічна вартість основних фондів за первинною вартістю (Ф. №1); Про – оборот з реалізації продукції (товарів, робіт, послуг) за рік (Ф. №2) |
| 1.2. | Фондозабезпеченість (ФВ) |
ФВ = (ОФ) / Чр де Чр. – середньосписочна чисельність працівників |
| 1.3. | Коефіцієнт вартості основних фондів в активах підприємства (До са.) |
До са. = (ОФ осту.) / АБ де ОФ осту. – остаточна вартість основних фондів; АБ – підсумок активів балансу. |
|
2. |
Показники оцінки стану основних фондів |
|
| 2.1. | Коефіцієнт зносу основних фондів (До з.) |
До з. = Іоф / ОФ де Іоф – знос основних фондів |
| 2.2. | Коефіцієнт придатності основних фондів (До ін.) |
До ін. = (ОФ осту.) / ОФ або До ін. = 1 – До з. |
| 2.3. | Коефіцієнт оновлення основних фондів (До обн.) |
До обн. = (ОФ вв.) / ОФ до.,де ОФ вв. – первинна вартість введен них в дію основних фондів за рік; ОФ до. – первинна вартість основних фондів на кінець року. |
| 2.4. | Коефіцієнт вибуття основних фондів (До в.) |
До в. = (ОФ выб.) / ОФ н., де ОФ выб. – первинна вартість вибулих за рік основних фондів; ОФ н. – первинна вартість основних фондів на початок року. |
| 2.5. | Коефіцієнт приросту основних фондів ( До ін.) |
До ін. = До обн. – До в., де До обн. – коефіцієнт оновлення До в. – коефіцієнт вибуття |
| 2.6. | Коефіцієнт зростання основних фондів (До р.) | До р. = ОФ до. / ОФ н. |
|
3. |
Показники оцінки ефективності використання основних фондів |
|
| 3.1. | Фондовіддача основних фондів (ФО) |
ФО = О / (ОФ) |
| 3.2. | Рентабельність основних фондів (ФР) |
ФР = ЧП / (ОФ), де ЧП – чистий прибуток за рік |
На підставі системи показників, приведеної в таблиці 5, проаналізуємо основні фонди СТОВ «Степове» (Таб. 6.)
Таблиця 6.Показники оцінки основних фондів СТОВ «Степове»
| № п/п | Назва показників | 2004г. | 2005г. | 2006г. | Відхилення 2006г. від 2004г. | |
|
1. |
Показники оцінки забезпеченості підприємства основними фондами (ОФ) |
|||||
| 1.1 | Фондомісткість (Ф їм.) обороту з реалізації продукції (товарів, робіт, послуг) | 0,509 | 0,395 | 0,549 | 0,04 | |
| 1.2. | Фондозабезпеченність (ФВ) | 9,46 | 11,11 | 15,99 | 6,53 | |
| 1.3. | Коефіцієнт вартості основних фондів в активах підприємства (До са.) | 0,235 | 0,249 | 0,276 | 0,041 | |
|
2. |
Показники оцінки стану основних фондів |
|||||
| 2.1. | Коефіцієнт зносу основних фондів (До з.) | 0,29 | 0,316 | 0,333 | 0,043 | |
| 2.2. | Коефіцієнт придатності основних фондів (До ін.) | 0,71 | 0,684 | 0,667 | - 0,043 | |
| 2.3. | Коефіцієнт оновлення основних фондів (До обн.) | 0,234 | 0,243 | 0,202 | - 0,032 | |
| 2.4. | Коефіцієнт вибуття основних фондів (До в.) | 0,183 | 0,156 | 0,054 | - 0,129 | |
| 2.5. | Коефіцієнт приросту основних фондів ( До ін.) | 0,051 | 0,087 | 0,0148 | 0,097 | |
| 2.6. | Коефіцієнт зростання основних фондів (До р.) | 1,067 | 1,114 | 1,184 | 0,117 | |
|
3. |
Показники оцінки ефективності використання основних фондів |
|||||
| 3.1. | Фондовіддача основних фондів (ФО) | 1,966 | 2,534 | 1,821 | - 0,145 | |
| 3.2. | Рентабельність основних фондів (ФР) | 0,33 | 0,542 | 0,752 | 0,422 | |
Дані таб. 6 свідчать про:
- збільшенні на 0,04 фондомісткості (показує вартість основних фондів, що доводиться на 1 грн. реалізованої продукції);
- збільшенні на 6,53 фондозабезпеченості (показує вартість основних засобів, що доводиться на 1 середньосписочного працівника);
- збільшенні на 0,041 основних засобів в загальному активі підприємства, що свідчить про поступове зростання і оновлення ОФ;
- негативним є збільшення коефіцієнта зносу ОФ, що привело до зменшення коефіцієнта придатності ОФ;
- коефіцієнт оновлення трохи зменшився (на 0,032), що свідчить про уповільнення покупки ОФ;
- коефіцієнт вибуття зменшився на 0,129, що показує про зменшення застарілого і повністю зношеного устаткування на підприємстві;
- коефіцієнти приросту збільшилися відповідно на 0,097 і 0,117, що свідчить про те, що на підприємстві активно упроваджується політика оновлення і вдосконалення основних фондів;
- фондовіддача (показує суми виручки, що доводиться на 1грн. середньорічній вартості ОФ) зменшилася на 0,145, що пов'язане із збільшенням вартості ОФ підприємства;
- рентабельність ( показує суму чистого прибутку, що доводиться на 1 грн. вартості ОФ) збільшилось на 0,422, що безпосередньо пов'язане із збільшенням чистого прибутку підприємства.
2.2 Загальна оцінка фінансового стану підприємства
2.2.1 Аналіз валюти бухгалтерського балансу
Баланс в системі інформаційної бази фінансового аналізу займає центральне місце, є головним джерелом даних про фінансовий стан підприємства на певну дату.
Валюта балансу – підсумок балансу.
Збільшення валюти балансу свідчить про збільшення виробничих можливостей підприємства і заслуговує позитивної оцінки.
Доцільно порівняти аналізований баланс з плановим, з балансом минулих років, з даними підприємств конкурентів, з кращими господарствами району. Для отримання загальної оцінки, динаміки фінансового стану можна зіставити підсумки валюти балансу із змінами фінансових результатів діяльності підприємства (виручкою від реалізації продукції (робіт, послуг), прибутком від реалізації, загальним прибутком (балансовою)). (Мал. 2) [13, с. 159; 168-169]
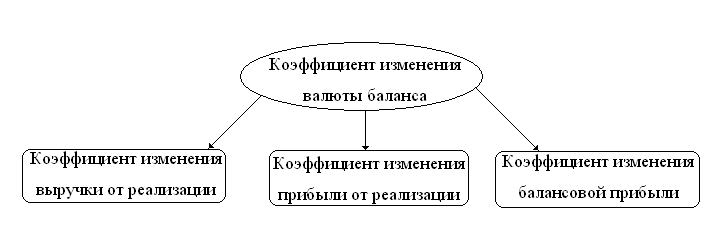
Мал. 2. Схема можливих співвідношень показників при аналізі валюти балансу
Для цього розраховуємо коефіцієнт зміни валюти балансу по формулі:
Квб. = (ВБ ср.1 – ВБ ср.0)/ВБ ср.0 · 100
Де До вб. – коефіцієнт зміни валюти балансу
ВБ ср.1 і ВБ ср.0 – середня величина підсумку балансу за звітний і попередній періоди.
ВБ ср. 2005г. = (6658,7 + 6740,5) / 2 = 6699,6
ВБ ср. 2006г. = (6740,5 + 7046,5) / 2 = 6893,5
До вб = (6693,5 – 6699,6) / 6699,6 · 100 = 2,89%
До вб показує, що валюта балансу в 2006г. в порівнянні з 2005г. збільшилася на 2,89% .
Для того, щоб аналіз валюти балансу був повним, необхідно дати оцінку змінам окремих його статей. Т акаючи оцінка здійснюється за допомогою горизонтального (тимчасового) і вертикального (структурного) аналізів. При горизонтальному аналізі виявляються абсолютні і відносні зміни величини статей балансу за певний період, дається оцінка цим змінам (Таб. 7). Варіант горизонтального аналізу є трендовым, який базується на розрахунках відносних відхилень показників за ряд років від рівня базисного року, для якого всі показники приймаються за 100%. Трендовий аналіз широко використовується в прогнозуванні.
Таблиця 7.Горизонтальний аналіз балансу СТОВ «Степове»
| Показники | На 01.01.06г. | На 01.01.07г. | ||
| тис.грн | % | тис. грн | % | |
| А ДО Т І В | ||||||||
| 1. Внеоборотниє активи | ||||||||
| 1.1. Основні засоби (ост. ст-ть) | 1681,5 | 100 | 1941,4 | 115,5 | ||||
| 1.2. Незавершене будівництво | 27,0 | 100 | 27,0 | 100 | ||||
|
1.3. Довгострокові фінансові інвестиції |
54,7 | 100 | 54,7 | 100 | ||||
| Всього по розділу 1 | 1763,2 | 100 | 2023,1 | 114,7 | ||||
|
2. Запаси і витрати |
||||||||
| 2.1. Виробничі запаси | 2332,4 | 100 | 1970,8 | 84,5 | ||||
|
2.2. Тварини на вирощуванні і відгодівлі |
1725,9 | 100 | 2178,1 | 126,2 | ||||
| 2.3. Незавершене виробництво | 383,8 | 100 | 529,4 | 137,9 | ||||
| 2.4. Готова продукція | 18,8 | 100 | 17,8 | 94,7 | ||||
| 2.5. Товари | 18,8 | 100 | 3,9 | 20,7 | ||||
| 2.7. Витрати майбутніх періодів | - | 3,1 | * | |||||
| Всього по розділу 2 | 4479,7 | 100 | 4703,1 | 105,0 | ||||
|
3. Грошові кошти, розрахунки і інші активи |
||||||||
| З.1. Дебіторська заборгованість | 301,2 | 100 | 152,7 | 50,7 | ||||
| 3.2. Грошові кошти | 195,4 | 100 | 167,6 | 85,8 | ||||
| 3.3. Інші оборотні активи | 1,0 | 100 | - | * | ||||
| Всього по розділу 3 | 497,6 | 100 | 320,3 | 64,4 | ||||
| БАЛАНС (р.1 + р.2 + р.3) | 6740,5 | 100 | 7046,5 | 104,5 | ||||
| П А С И В | ||||||||
| 1. Капітал, фонди і резерви | ||||||||
| 1.1. Статутний фонд (капітал) | 153,0 | 100 | 153,0 | 100 | ||||
|
1.2. Інший додатковий капітал |
449,8 | 100 | 466,0 | 103,6 | ||||
| 1.3. Резервний фонд | 1662,4 | 100 | 1503,9 | 90,5 | ||||
|
1.4. Резерв майбутніх витрат і платежів |
21,1 | 100 | 30,8 | 150,0 | ||||
|
1.5. Нерозподілений прибуток звітного року |
1263,4 | 100 | 2019,2 | 159,8 | ||||
| Всього по розділу 1 | 3549,7 | 100 | 4172,9 | 117,6 | ||||
|
2. Довгострокові пасиви |
||||||||
|
2.1. Довгострокові фінансові зобов'язання |
1965,2 | 100 | 1965,2 | 100 | ||||
|
2.2. Інші довгострокові зобов'язання |
18,9 | 100 | - | * | ||||
| Всього по розділу 2 | 1984,1 | 100 | 1965,2 | 99,0 | ||||
|
3. Розрахунки і інші короткострокові пасиви |
||||
| 3.1. Кредиторська заборгованість | 534,7 | 100 | 454,2 | 84,9 |
|
3.2. Короткострокові кредити банків |
7,0 | 100 | 6,1 | 87,1 |
| 3.3. Векселі видані | 144,6 | 100 | - | * |
| 3.4. Поточні зобов'язання | 520,4 | 100 | 448,1 | 86,1 |
| Всього по розділу 3 | 1206,7 | 100 | 908,4 | 75,3 |
| БАЛАНС (р.1 + р.2 + р.3) | 6740,5 | 100 | 7046,5 | 104,5 |
За даними таб. 7 можна зробити вивід, про такі зміни в структурі активу і пасиву балансу підприємства за 2005-2006гг:
У структурі активів:
- збільшилася сума необоротних активів на 4% за рахунок збільшення основних засобів;
- запаси і витрати збільшилися на 5%, хоча в структурі цього розділу відбулися значні зміни – виробничі запаси зменшилися на 15,5%, вартість тварин на вирощуванні і відгодівлі і вартість незавершеного виробництва значно зросли на 26,2% і 37,9% відповідно, трохи зменшилася кількість нереалізованої готової продукції – на 5,3% і істотно скоротилася кількість товарів – на 79,3%.
- позитивним є скорочення дебіторської заборгованості на 50,3%, негативним – зниження суми грошових коштів підприємства на 14,2%.
2. У структурі пасиву:
- відбулися значні зміни в структурі капіталу і резервів (збільшення на 17,6%), що позитивно впливає на фінансовий стан підприємства – збільшилася сума нерозподіленого прибутку на 59,8% і сума резерву майбутніх витрат і платежів на 50%;
- у структурі довгострокових пасивів ніяких змін не відбулося;
- позитивні зміни відбулися в короткострокових пасивах – вони зменшилися на 24,7% за рахунок зниження кредиторської заборгованості на 15,1%, кредитів банку – на 12,9%, поточних зобов'язань – на 13,9%.
Велике значення для оцінки фінансового стану підприємства має вертикальний (структурний) аналіз. Він використовується для дослідження структури засобів і джерел їх формування шляхом визначення питомої ваги окремих статей в підсумкових даних і оцінювання цих змін.
Таблиця 8. Вертикальний аналіз балансу СТОВ «Степове»
| Показники | На 01.01.06г. | На 01.01.07г. |
Откло- нение (+,-) |
||
| тис.грн | % | тис. грн | % | ||
| А ДО Т І В | |||||
| 1. Внеоборотниє активи | |||||
| 1.1. Основні засоби (ост. ст-ть) | 1681,5 | 24,9 | 1941,4 | 27,5 | + 2,6 |
| 1.2. Незавершене будівництво | 27,0 | 0,4 | 27,0 | 0,4 | - |
|
1.3. Довгострокові фінансові інвестиції |
54,7 | 0,8 | 54,7 | 0,8 | - |
| Всього по розділу 1 | 1763,2 | 26,1 | 2023,1 | 28,7 | + 2,6 |
|
2. Запаси і витрати |
|||||
| 2.1. Виробничі запаси | 2332,4 | 34,6 | 1970,8 | 28,0 | - 6,6 |
|
2.2. Тварини на вирощуванні і відгодівлі |
1725,9 | 25,6 | 2178,1 | 30,9 | + 5,3 |
| 2.3. Незавершене виробництво | 383,8 | 5,7 | 529,4 | 7,5 | + 1,8 |
| 2.4. Готова продукція | 18,8 | 0,3 | 17,8 | 0,2 | - 0,1 |
| 2.5. Товари | 18,8 | 0,3 | 3,9 | 0,1 | - 0,2 |
| 2.7. Витрати майбутніх періодів | - | * | 3,1 | 0,1 | + 0,1 |
| Всього по розділу 2 | 4479,7 | 66,5 | 4703,1 | 66,8 | + 0,3 |
|
3. Грошові кошти, розрахунки і інші активи |
|||||
| З.1. Дебіторська заборгованість | 301,2 | 4,5 | 152,7 | 2,1 | - 2,4 |
| 3.2. Грошові кошти | 195,4 | 2,9 | 167,6 | 2,4 | - 0,5 |
| 3.3. Інші оборотні активи | 1,0 | 0,01 | - | - | - 0,01 |
| Всього по розділу 3 | 497,6 | 7,4 | 320,3 | 4,5 | - 2,9 |
| БАЛАНС (р.1 + р.2 + р.3) | 6740,5 | 100 | 7046,5 | 100 | * |
| П А С И В | |||||
| 1. Капітал, фонди і резерви | |||||
| 1.1. Статутний фонд (капітал) | 153,0 | 2,3 | 153,0 | 2,2 | - 0,1 |
|
1.2. Інший додатковий капітал |
449,8 | 6,7 | 466,0 | 6,6 | - 0,1 |
| 1.3. Резервний фонд | 1662,4 | 24,7 | 1503,9 | 21,3 | - 1,4 |
|
1.4. Резерв майбутніх витрат і платежів |
21,1 | 0,3 | 30,8 | 0,4 | + 0,1 |
|
1.5. Нерозподілений прибуток звітного року |
1263,4 | 18,7 | 2019,2 | 28,7 | + 10,0 |
| Всього по розділу 1 | 3549,7 | 52,7 | 4172,9 | 59,2 | + 6,5 |
|
2. Довгострокові пасиви |
|||||
|
2.1. Довгострокові фінансові зобов'язання |
1965,2 | 29,1 | 1965,2 | 27,9 | - 1,2 |
|
2.2. Інші довгострокові зобов'язання |
18,9 | 0,3 | - | - | - 0,3 |
| Всього по розділу 2 | 1984,1 | 29,4 | 1965,2 | 27,9 | - 1,5 |
|
3. Розрахунки і інші короткострокові пасиви |
|||||
| 3.1. Кредиторська заборгованість | 534,7 | 7,9 | 454,2 | 6,4 | - 1,5 |
|
3.2. Короткострокові кредити банків |
7,0 | 0,1 | 6,1 | 0,1 | - |
| 3.3. Векселі видані | 144,6 | 2,2 | - | - | - 2,2 |
| 3.4. Поточні зобов'язання | 520,4 | 7,7 | 448,1 | 6,4 | - 1,3 |
| Всього по розділу 3 | 1206,7 | 17,9 | 908,4 | 12,9 | - 5,0 |
| БАЛАНС (р.1 + р.2 + р.3) | 6740,5 | 100 | 7046,5 | 100 | * |
Горизонтальний і вертикальний аналіз взаємодоповнюють один одного, на їх основі будується порівняльний аналітичний баланс (Таб. 9).
Порівняльний аналітичний баланс характеризує як структуру балансу, так і динаміку його статей. Він систематизує попередні розрахунки.
Таблиця 9.Порівняльний аналітичний баланс СТОВ «Степове»
| Показники | На 01.01.06г. | На 01.01.07г. | Відхилення | ||||
| тис.грн | % | тис. грн | % | Абс. (3-1) | Отн. (5/1)·100 | По уд. вазі | |
| А ДО Т І В | |||||||
| 1. Внеоборотниє активи | |||||||
|
1.1.Основні засоби (ост. ст-ть) |
1681,5 | 24,9 | 1941,4 | 27,5 | +259,9 | +15,46 | + 2,6 |
|
1.2. Незавершене будівництво |
27,0 | 0,4 | 27,0 | 0,4 | - | - | - |
|
1.3. Довгострокові фінансові інвестиції |
54,7 | 0,8 | 54,7 | 0,8 | - | - | - |
| Всього по розділу 1 | 1763,2 | 26,1 | 2023,1 | 28,7 | +259,9 | +14,74 | + 2,6 |
|
2. Запаси і витрати |
|||||||
|
2.1. Виробничі запаси |
2332,4 | 34,6 | 1970,8 | 28,0 | -361,6 | -15,5 | - 6,6 |
|
2.2. Тварини на вирощуванні і відгодівлі |
1725,9 | 25,6 | 2178,1 | 30,9 | +452,2 | +26,2 | + 5,3 |
|
2.3. Незавершене виробництво |
383,8 | 5,7 | 529,4 | 7,5 | +145,6 | +37,94 | + 1,8 |
| 2.4. Готова продукція | 18,8 | 0,3 | 17,8 | 0,2 | -1,0 | -5,32 | - 0,1 |
| 2.5. Товари | 18,8 | 0,3 | 3,9 | 0,1 | -14,9 | -79,26 | - 0,2 |
|
2.7. Витрати майбутніх періодів |
- | * | 3,1 | 0,1 | +3,1 | - | + 0,1 |
| Всього по розділу 2 | 4479,7 | 66,5 | 4703,1 | 66,8 | +223,4 | +4,99 | + 0,3 |
|
3. Грошові кошти, розрахунки і інші активи |
|||||||
|
З.1. Дебіторська заборгованість |
301,2 | 4,5 | 152,7 | 2,1 | -148,5 | -49,3 | - 2,4 |
| 3.2.Грошові кошти | 195,4 | 2,9 | 167,6 | 2,4 | -27,8 | -14,23 | - 0,5 |
|
3.3. Інші оборотні активи |
1,0 | 0,01 | - | - | -1,0 | -100 | - 0,01 |
| Всього по розділу 3 | 497,6 | 7,4 | 320,3 | 4,5 | -177,3 | -35,63 | - 2,9 |
|
БАЛАНС (р.1 + р.2 + р.3) |
6740,5 | 100 | 7046,5 | 100 | +306,0 | +4,54 | * |
| П А С И В | |||||||
| 1. Капітал, фонди і резерви | |||||||
|
1.1. Статутний фонд (капітал) |
153,0 | 2,3 | 153,0 | 2,2 | - | - | - 0,1 |
|
1.2. Інший додатковий капітал |
449,8 | 6,7 | 466,0 | 6,6 | +16,2 | +3,6 | - 0,1 |
| 1.3. Резервний фонд | 1662,4 | 24,7 | 1503,9 | 21,3 | -158,8 | -9,53 | - 1,4 |
|
1.4. Резерв майбутніх витрат і платежів |
21,1 | 0,3 | 30,8 | 0,4 | +9,7 | +45,97 | + 0,1 |
|
1.5. Нерозподілена прибуток звітного роки |
1263,4 | 18,7 | 2019,2 | 28,7 | +755,8 | +59,82 | + 10,0 |
| Всього по розділу 1 | 3549,7 | 52,7 | 4172,9 | 59,2 | +623,2 | +17,56 | + 6,5 |
|
2. Довгострокові пасиви |
|||||||
|
2.1. Довгострокові фінансові зобов'язання |
1965,2 | 29,1 | 1965,2 | 27,9 | - | - | - 1,2 |
|
2.2. Інші довгострокові зобов'язання |
18,9 | 0,3 | - | - | -18,9 | -100 | - 0,3 |
| Всього по розділу 2 | 1984,1 | 29,4 | 1965,2 | 27,9 | -18,9 | -0,95 | - 1,5 |
|
3. Розрахунки і інші короткострокові пасиви |
|||||||
|
3.1. Кредиторська заборгованість |
534,7 | 7,9 | 454,2 | 6,4 | -80,5 | -15,06 | - 1,5 |
|
3.2. Короткострокові кредити банків |
7,0 | 0,1 | 6,1 | 0,1 | -0,9 | -12,86 | - |
| 3.3. Векселі видані | 144,6 | 2,2 | - | - | -144,6 | -100 | - 2,2 |
|
3.4. Поточні зобов'язання |
520,4 | 7,7 | 448,1 | 6,4 | -72,3 | -13,89 | - 1,3 |
| Всього по розділу 3 | 1206,7 | 17,9 | 908,4 | 12,9 | -298,3 | -24,72 | - 5,0 |
|
БАЛАНС (р.1 + р.2 + р.3) |
6740,5 | 100 | 7046,5 | 100 | 306,0 | 4,54 | * |
2.2.2 Аналіз джерел власних засобів
Розглянемо чинники, які впливають на формування власного капіталу. Для цього складемо спеціальну таблицю (таб. 10).
Таблиця 10. Динаміка і структура власного капіталу СТОВ «Степове»
| Показники | 2005г. | 2006г. | Відхилення | ||||
| тис.грн. | питома вага % | тис.грн. | питома вага % | абсолютне | относи-тельное | % до підсумку | |
|
1.1. Статутний фонд (капітал) |
153,0 | 4,3 | 153,0 | 3,7 |
|
1.2. Інший додатковий капітал |
449,8 | 12,7 | 466,0 | 11,3 | +16,2 | -1,4 | +2,6 |
| 1.3. Резервний фонд | 1662,4 | 47,1 | 1503,9 | 36,3 | -158,5 | -10,8 | -25,8 |
|
1.4. Нерозподілена прибуток звітного роки |
1263,4 | 35,8 | 2019,2 | 48,7 | 755,8 | +12,9 | +123,2 |
| Всього | 3528,6 | 100 | 4142,1 | 100 | 613,5 | * | 100 |
З таблиці видно, що сума власного капіталу в 2006г. зросла на 613,5 тис. грн. в порівнянні з даними 2005г. Головною і основною причиною є значне збільшення суми нерозподіленого прибутку на 755,8 тис. грн. Незмінним залишився статутний капітал. Незначні зміни відбулися в структурі іншого додаткового капіталу – він збільшився на 16,2 тис. грн. Також істотно зменшилася сума резервного капіталу на 158,5 тис. грн. В цілому ж в структурі власного капіталу підприємства відбулися позитивні зміни. (Мал. 3)
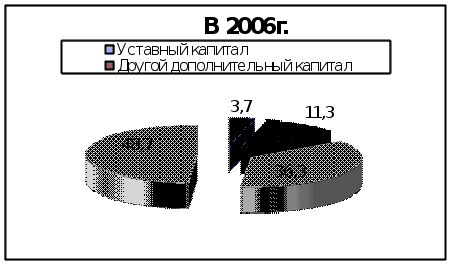
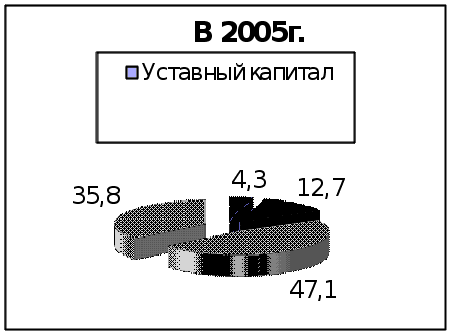
Мал. 3 Структура власного капіталу
2.3 Ліквідність і платоспроможність
Ліквідність (від латів. liguidus — текучий) — це здатність активів організацій, фірм, банків легко звертатися в грошові кошти для своєчасного погашення зобов'язань; це мобільність активів підприємства, в першу чергу оборотних, що забезпечує фактичне покриття короткострокових зобов'язань.[4, с. 164] Одним з показників, що характеризують фінансову стійкість підприємства, є його платоспроможність, тобто можливість наявними грошовими ресурсами своєчасно погашати свої платіжні зобов'язання. Аналіз платоспроможності необхідний не тільки для підприємства з метою оцінки і прогнозування фінансової діяльності, але і для зовнішніх інвесторів (банків). Перш ніж видати кредит, банк повинен упевнитися в кредитоспроможності позичальника. То ж повинні зробити і підприємства, які хочуть вступити у економічні відносини один з одним. Особливо важливо знати про фінансові можливості партнера, якщо виникає питання про надання йому комерційного кредиту або відстрочення платежу.
Оцінка платоспроможності здійснюється на основі характеристики ліквідності поточних активів, яка визначається часом, необхідним для перетворення їх в грошові кошти. Чим менше вимагається часу для інкасування даного активу, тим вище його ліквідність. Ліквідність балансу - це можливість підприємства обернути активи в готівку і погасити свої платіжні зобов'язання, а точніше — це ступінь покриття боргових зобов'язань підприємства його активами, термін перетворення яких в грошову готівку відповідає терміну погашення платіжних зобов'язань. Вона залежить від ступеня відповідності величини наявних платіжних засобів величині короткострокових боргових зобов'язань. Поняття платоспроможності і ліквідності дуже близькі, але друге більш ємке. Від ступеня ліквідності балансу залежить платоспроможність. В той же час ліквідність характеризує як поточний стан розрахунків, так і перспективу. Підприємство може бути платоспроможним на звітну дату, але мати несприятливі можливості в майбутньому. Аналіз ліквідності балансу полягає в порівнянні засобів по активу, згрупованих по ступеню убутної ліквідності, з короткостроковими зобов'язаннями по пасиву, які групуються по ступеню терміновості їх погашення. У бухгалтерському балансі в активі засобу підприємства групуються по ступеню збільшення їх ліквідності, в пасиві зобов'язання розміщені у міру скорочення термінів їх погашення. Всі активи підприємства залежно від ступеня їх ліквідності, тобто від здатності і швидкості перетворення на грошові кошти, можна умовно поділити на такі групи:
1. Найбільш ліквідні активи (А1) – суми по всіх статтях грошових коштів, які можуть бути використані для здійснення поточних розрахунків негайно. У цю групу включаються також і короткострокові фінансові вкладення (цінні папери).
2. Активи, які швидко реалізуються (А2), - активи, для перетворення яких в наявні засоби необхідно певний час. У цю групу можна включити дебіторську заборгованість, платежі по якій очікуються впродовж 12 місяців після дати балансу, і інші оборотні активи. Ліквідність цих активів різна і залежить від суб'єктивних і об'єктивних чинників: кваліфікація фінансових працівників, взаємин підприємства з платниками і їх платоспроможності, умов надання кредитів покупцям, організації вексельного звернення і ряду інших чинників.
3. Активи, які поволі реалізуються (А3), - найменше ліквідні активи – це запаси і витрати. Ліквідність цієї групи залежить від своєчасності відвантаження продукції, швидкості і правильності оформлення банківських документів, швидкості платіжного документообігу в банці, від якості і попиту на продукцію, її конкурентоспроможності, платоспроможності покупців, форми розрахунків і ін.
4. Активи, які важко реалізуються (А4), - це активи, призначені для використання в господарській діяльності впродовж тривалого часу. У цю статтю можна включити статті розділу 1 активу балансу «Необоротні активи».
Отже, перші три групи активів (А1, А2, А3) є більш ліквідними, ніж інше майно підприємства. Пасиви балансу залежно від ступеня збільшення термінів погашення зобов'язань групуються так
1. Найбільш термінові зобов'язання (П1) – кредиторська заборгованість, позики для працівників, інші короткострокові пасиви.
2. Короткострокові пасиви (П2) – короткострокові позикові кредити банків і інші позики, які підлягають погашенню впродовж 12 місяців після звітної дати.
3. Довгострокові пасиви (П3) – довгострокові кредити банків, позикові засоби і інші довгострокові пасиви.
4. Постійні пасиви (П4) – статті розділу 1 пасиву балансу.
Підприємство вважається ліквідним, якщо його поточні активи перевищують короткострокові зобов'язання. [13,238-242]
Ліквідність балансу – це ступінь покриття боргових зобов'язань підприємства його активами, термін перетворення яких в гроші відповідає терміну погашення платіжних зобов'язань. Вона залежить від ступеня відповідності величини наявних платіжних засобів величині боргових зобов'язань. Для визначення ліквідності балансу необхідно порівняти підсумки по кожній групі активів і пасивів. Баланс вважається абсолютно ліквідним, якщо виконується умова:
А1 : П1;
А2 : П2;
А3 : П3;
А4 : П4.[14, з 125]
Якщо виконуються перші три нерівності, тобто поточні активи перевищують зовнішні зобов'язання підприємства, то обов'язково виконується і остання нерівність. Це означає наявність у підприємства власних оборотних коштів, тобто дотримується мінімальна умова фінансової його стійкості.
Невиконання будь-якої з перших трьох нерівностей означає, що ліквідність балансу більшим або меншим ступенем відрізняється від абсолютної. Аналіз ліквідності балансу СТОВ «Степове» оформимо у вигляді таб. 11, проаналізувавши яку бачимо, що за важ аналізований період не виконується перша рівність абсолютної ліквідності балансу. Це свідчить про недостатню кількість на підприємстві найбільш ліквідних активів – грошових коштів в наявній і безготівковій формах.
При аналізі ліквідності підприємства використовують такі показники:
Коефіцієнт абсолютної ліквідності (До яскраво-червоний). Визначається відношенням найбільш ліквідних активів (А1) до поточної кредиторської заборгованості підприємства (П1 + П2):
До яскраво-червоний = А 1 / (П1+П2).
Цей показник є найбільш жорстким критерієм платоспроможності і ліквідності підприємства і показує, яку частину короткострокових зобов'язань воно може погасити у нинішній момент або найближчим часом. Теоретично достатнім вважається, якщо До яскраво-червоний вище 0,2-0,35. Це означає, що на 20-35% підприємство може у нинішній момент погасити всі свої короткострокові борги і платоспроможність вважається нормальною.
Такий показник ще називають коефіцієнтом платоспроможності.[11, з 44]
Визначимо цей показник на нашому підприємстві за кожен аналізований період:
1). 2004г. До яскраво-червоний = 140,6 / (2049,4 + 151,6) = 0,06
2). 2005г. До яскраво-червоний = 195,4 / (1055,1 + 151,6) = 0,16
3). 2006г. До яскраво-червоний = 167,6 / (902,3 +6,1) = 0,18
Як видимий на підприємство існує тенденція збільшення коефіцієнта платоспроможності за аналізований період на 12%. Проте показник не досяг достатнього рівня, що свідчить про недостатність «живих» грошей.
Коефіцієнт швидкої (проміжною) ліквідності (До бл). Обчислюється відношенням суми грошових коштів, короткострокових фінансових вкладень і дебіторської заборгованості (А1 + А2) до поточної кредиторської заборгованості (П1 + П2), тобто :
До бл = (А1 + А2) / (П1 + П2).
Він допомагає оцінити можливість погашення підприємства короткострокових зобов'язань у випадки його критичного стану.
Теоретично найбільш низьке значення цього показника 1, найбільш високе – 2. [11, с. 45]
Визначимо цей показник на нашому підприємстві:
1). 2004г. До бл = (140,6