Аналіз фінансового стану сільськогосподарського підприємства ООО "Степове"
2). 2005г. До бл = (195,4 + 302,2) / (1055,1 + 151,6) = 0,41
3). 2006г. До бл = (167,6 + 152,7) / (902,3 +6,1) = 0,35
Як видимий відбувається незначне коливання даного показника і він знаходиться на низькому рівні.
узагальнювальним показником ліквідності є коефіцієнт покриття (Кп), або загальний коефіцієнт ліквідності, коефіцієнт поточної ліквідності. Він розраховується відношенням поточних активів (А1 + А2 + А3) до поточних зобов'язань (П1 + П2):
До п = (А1 + А2 + А3) / (П1 + П2).
Він вимірює загальну ліквідність і показує, в якому ступені поточна кредиторська заборгованість забезпечується поточними активами, тобто скільки грошових одиниць доводиться на 1 грн. поточних зобов'язань. Теоретичне значення цього показника 1,5-2,5. [11, з 47]
Визначимо значення цього показника на СТОВ «Степове»:
1). 2004г. До п = (140,6 + 538,9 + 4330,3) / (2049,4 + 151,6) = 2,28
2). 2005г. До п = (195,4 + 302,2 + 4479,7) / (1055,1 + 151,6) =4,12
3). 2006г. До п = (167,6 + 152,7 + 4703,1) / (902,3 +6,1) = 5,53
Як видно на нашому підприємстві показник загальної ліквідності значно високий і спостерігається його зростання швидкими темпами (з 2004 р. по 2006г він зріс на 3,25).
Отже, СТОВ «Степове» має високі показники ліквідності, та варто збільшити кількість найбільш ліквідних активів – грошових коштів і їх еквівалентів.
2.4 Аналіз фінансової стійкості
Умовою життєдіяльності і основою стабільності стану підприємства в ринковій економіці виступає його стійкість. На стійкість підприємства впливає дуже багато чинників. Від того, які саме чинники впливають на неї, виділяють декілька видів стійкості.
По відношенню до підприємства як господарюючому суб'єктові існує?
- внутрішня стійкість;
- фінансова стійкість;
- загальна стійкість.
Внутрішня стійкість – це такий фінансовий стан підприємства, при якому забезпечується достатньо високий результат його функціонування.
Фінансова стійкість відображає постійне стабільне перевищення доходів над витратами, вільне маневрування грошовими коштами підприємства, здатність шляхом ефективного їх використання забезпечити безперервний процес виробництва і реалізації продукції, а також витрати на його розширення і оновлення.
Загальна стійкість відображає рух грошових потоків, який забезпечує постійне перевищення надходження грошей (доходів) над їх використанням (витратами). Умовою загальної стійкості підприємства є його здатність вільно розвиватися в умовах внутрішнього і зовнішнього середовища. Для цього підприємство повинне мати гнучку структуру фінансових ресурсів.
Головною складовою загальної стійкості підприємства є його фінансова стійкість, яка формується в процесі всієї його фінансово-господарської діяльності. Отже, фінансова стійкість – це такий стан фінансових ресурсів, при якому підприємства, вільно маневруючи грошовими коштами, здатне шляхом ефективного їх використання забезпечити безперервні процес виробничий-торгової діяльності. До найбільш важливих проблем в умовах переходу до ринку є визначення меж фінансової стійкості підприємства. Недостатня фінансова стійкість може привести до неплатоспроможності підприємства і відсутності у нього засобів для розвитку виробництва і загалом діяльності господарюючого суб'єкта. Зайва фінансова стійкість також негативно впливає на виробничий-торгову діяльність підприємства, оскільки виступає гальмом її розвитку, збільшуючи витрати підприємства зайвими запасами і резервами. Таким чином, фінансова стійкість повинна характеризуватися таким станом фінансових ресурсів, який би відповідав вимогам ринку і одночасно задовольняло потреби розвитку підприємства. [13, с. 221-222] Значення і суть фінансової стійкості яскраво відображаються в її показниках. Виділяють абсолютні і відносні показники фінансової стійкості.
I. Абсолютні показники фінансової стійкості.
| Наявність власних оборотних коштів (НСОС). Даний показник розраховується як різниця між поточними активами і поточною (короткостроковою) кредиторською заборгованістю:
НСОС = (IIр. АБ + IIIр. АБ) – IVр. ПБ
де IIр. АБ + IIIр. АБ – поточні активи;
IVр. ПБ – поточна кредиторська заборгованість.[2, с. 314]
Розрахуємо даний показник для нашого підприємства:
1). 2004г. НСОС = (5001,7 + 8,1) – 2201,0 = 2808,8
2). 2005г. НСОС = (4977,3 + 0) – 1206,7 = 3770,6
3). 2006г. НСОС = (5020,3 + 3,1) – 908,4 = 4115,0
Це означає, що в 2006г. поточні активи, сформовані за рахунок власних засобів, в порівнянні з 2004г. зросли на 1306,2 тис.грн. Звідси можна зробити вивід, що після повного погашення поточної кредиторської заборгованості у підприємства ще залишиться 2808,8 тис.грн. оборотних коштів в 2004г., 3770,6 тис.грн. – в 2005г. і 4115,0 тис.грн. – в 2006г.
Наявність власних і довгострокових позикових джерел формування запасів і витрат (СДЗИ). Виходить цей показник шляхом збільшення до власних оборотних коштів величини довгострокових пасивів (IIIр. Пасиву балансу):
СДЗИ = НСОС + IIIр. ПБ
IIIр. ПБ – підсумок розділу III пасиву балансу.
Розрахуємо даний показник для нашого підприємства:
1). 2004г. СДЗИ = 2808,8 + 2003,0 = 4811,8
2). 2005г. СДЗИ = 3770,6 + 1984,1 = 5754,7
3). 2006г. СДЗИ = 4115,0 + 1965,2 = 6080,2
II. Відносні показники
Коефіцієнт забезпеченості матеріальних запасів власними засобами розраховується відношенням суми власних коштів до матеріальних запасів:
До мз = [(IIр. АБ + IIIр. АБ) – IVр. ПБ] / IIр. АБ
До мз показує, в якому ступені матеріальні запаси покриваються власними засобами і не вимагають залучення позикових.
Коефіцієнт маневреності власного капіталу (власних засобів) розраховується як відношення власних оборотних коштів до власного капіталу:
До мск = [(IIр. АБ + IIIр. АБ) – IVр. ПБ] / Iр. ПБ
З фінансової точки зору, чим вище цей коефіцієнт, тим краще. Він характеризує ступінь мобілізації власного капіталу, показує, яка частина власного капіталу знаходиться в обігу, тобто в тій формі, яка дає можливість вільно маневрувати цими засобами. Чим вище показник, тим краще фінансовий стан підприємства, забезпечується більш достатня гнучкість у використанні власних засобів господарюючого суб'єкта. Оптимальне значення дорівнює 0,3-0,5.[6, з 121-122]
Стабільність структури оборотних коштів розраховується як відношення суми власних оборотних коштів до всієї сукупності оборотних коштів:
ССОБ = [(IIр. АБ + IIIр. АБ) – IVр. ПБ] /(IIр. АБ + IIIр. АБ)
Використовується для оцінки власних оборотних коштів.
Індекс постійного активу розраховується як відношення основного капіталу до власного капіталу:
Iпа = Iр. АБ / Iр. ПБ
Використовується для характеристики стану основного капіталу, показує питома вага основних засобів і внеоборотных активів в джерелах власних засобів.
Коефіцієнт накопичення амортизації розраховується як відношення суми амортизації (зносу) основних засобів і нематеріальних активів до їх первинної вартості:
До нас = АМ(З)/ ПСОФ
Цей коефіцієнт показує інтенсивність накопичення засобів для оновлення основного капіталу. Його величина залежить від терміну експлуатації основних засобів: чим він більший, тим вище коефіцієнт.
Коефіцієнт реальної вартості основних засобів розраховується як відношення залишкової вартості основних фондів до сукупності всіх активів підприємства:
До рсос = ОСОФ / АП
Відображає питому вагу основних засобів в загальному капіталі підприємства.
Розрахуємо відносні показники фінансової стійкості СТОВ «Степове» (таб. 12). Як видимий аналіз сукупності всіх показників з чотом специфіки діяльності с/х підприємства дає можливість зробити вивід, що підприємство має хорошу фінансову стійкість, хоча в динаміці деяких показників і спостерігається зниження (коефіцієнта маневреності власного капіталу і індексу постійного активу).
Таблиця 12. Аналіз відносних показників фінансової стійкості СТОВ «Степове»
|
№ п/п |
Показники | 2004г. | 2005г. | 2006г. |
Откло- нение (+;-) |
|||
| розрахунок |
рівень пок-ля |
розрахунок |
рівень пок-ля |
розрахунок |
рівень пок-ля |
|||
| 1. | Коефіцієнт забезпеченості матеріальних запасів власними засобами |
2808,8/ 5001,7 |
0,56 |
3770,6/ 4977,3 |
0,76 |
4115,0/ 5020,3 |
0,82 | +0,26 |
| 2. | Коефіцієнт маневреності власного капіталу |
2808,8/ 2440,7 |
1,15 |
3770,6/ 3528,6 |
1,07 |
4115,0/ 4142,1 |
0,99 | -0,16 |
| 3. | Стабільність структури оборотних коштів |
2808,8/ 5009,8 |
0,56 |
3770,6/ 4977,3 |
0,76 |
4115,0/ 5023,4 |
0,82 | +0,26 |
| 4. | Індекс постійного активу |
1648,9/ 2440,7 |
0,68 |
1763,2/ 3528,6 |
0,50 |
2023,1/ 4142,1 |
0,49 | -0,19 |
| 5. | Коефіцієнт накопичення амортизації |
639,6/ 2206,8 |
0,29 |
777,5/ 2459,0 |
0,32 |
971,2/ 2912,6 |
0,34 | +0,05 |
| 6. | Коефіцієнт реальної вартості основних засобів |
1567,2/ 6658,7 |
0,24 |
1681,5/ 6740,5 |
0,25 |
1941,4/ 7046,5 |
0,28 | +0,04 |
2.5 Аналіз ділової активності
На фінансовий стан вплив робить ділова активність організації. Остання характеризується системою наступних показників:
-просування на внутрішніх і зовнішніх ринках збуту товарів, продукції і надання послуг:
-вкладення капіталу на вигідних умовах;
-зростання динаміки об'єму продажів, прибули від реалізації і чистого прибутку, виробництва, якості продукції;
-збільшення виробництва товарів, продукції, зростання питомої ваги, послуг, що поставляються і виконуваних, на експорт;
-виконання договірних зобов'язань:
-питома вага прибули від реалізації і чистого прибутку у виручці від продажних товарів, продукції, робіт і послуг;
-стан кредиторської і дебіторської заборгованості;
- питома вага доходу, що самофинансируемого, у виручці від продажів;
- питома вага чистого прибутку в загальній величині прибули від продажів;
- платоспроможність організації;
- величина чистого прибутку, що доводиться на одного працівника;
- нарахування і використання резервного фонду, фонду соціального захисту, фонду накопичення;
E забезпеченість дивідендів чистим прибутком;
- технічний стан виробничого потенціалу;
-рентабельність продажів, функціонуючого і власного капіталу;
-показники фінансової незалежності;
- показники ефективності використання основного капіталу, матеріальних і трудових ресурсів;
- показники оборотності оборотних коштів і основних виробничих фондів.
Ділова активність організації представлена на мал. 4. [24, с. 19-20]
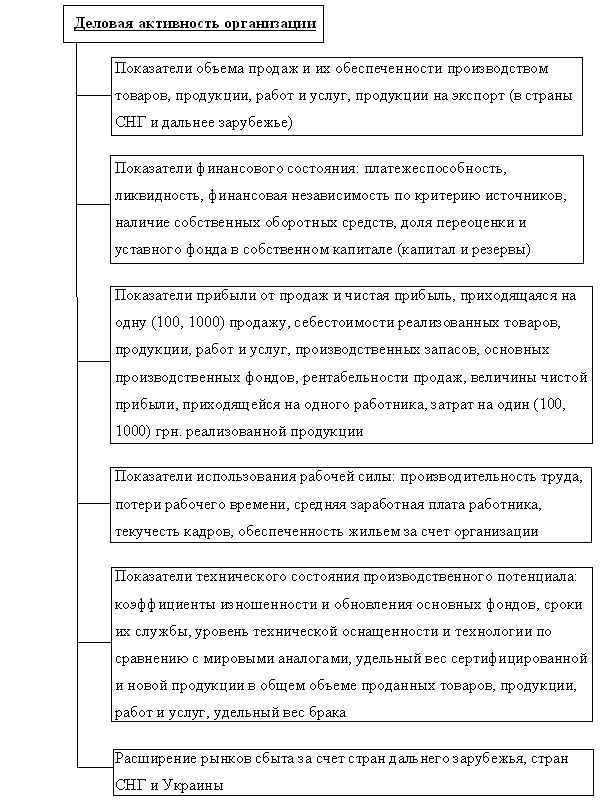
Мал. 4. Ділова активність організації
Ділова активність організації залежить від багатьох внутрішніх і зовнішніх чинників і умов. Найбільш істотними з них є наступні:
• чинник попиту — асортимент промислових товарів і послуг, що мають попит на внутрішньому і зовнішньому ринках;
• ціновий чинник — співвідношення між рівнем цін, що склався на дані товари, продукцію і послуги на ринку, і рівнем цін на ці товари і послуги у товаровиробника. Конкуренція може бути подолана тим успішніше, чим більше одиниці співвідношення вказаних цін;
• виробничий чинник — характеризується віковою структурою і рівнем використання основного і оборотного капіталу, а також якістю вживаних технологій;
• науково-технічний чинник — визначає, разом з виробничим чинником, якість продукції, що випускається, і послуг, рівень її наукоемкое™ і конкурентоспроможності;
• група макроекономічних чинників — включає ту, що проводиться і країні грошово-кредитну, податково-бюджетну, цепову, амортизаційну політику, правила валютообмінних і зовнішньоекономічних операцій і інші заходи державного регулювання. На ділову активність впливають такі чинники, як рівень інфляції і процентних ставок — на фінансовий стан і інвестиційну активність; вплив зміни курсу національної валюти — на ефективність експорту, зокрема на конкурентоспроможність на зовнішніх ринках. [12, с. 363 - 364].
Розглянемо систему показників, які характеризують ділову активність підприємства:
1. Коефіцієнт загальної оборотності капіталу (Коо) розраховується як відношення виручки від реалізації (ВР) до середньої вартості загального капіталу за певний період (ОК):
До оо = ВР / ЗК
Даний показник відображає швидкість обороту загального капіталу підприємства. Його збільшення означає прискорення кругообігу засобів підприємства або збільшення цін ( у випадках пониження рентабельності фірми і рентабельності необоротних активів).
2. Коефіцієнт оборотності мобільних засобів (Кому) є відношення виручки від реалізації до середньої за період величини мобільних засобів (запаси і витрати, грошові кошти, розрахунки, інші оборотні активи по балансу (МК):
До ом = ВР / МК
Даний показник показує швидкість обороту всіх мобільних (як матеріальних, так і нематеріальних) засобів підприємства. Збільшення цього показника характеризується позитивно, якщо він співпадає із збільшенням коефіцієнта оборотності матеріальних оборотних коштів, і негативно, якщо До омз зменшується.
3. Коефіцієнт оборотності матеріальних оборотних коштів ( До омз) обчислюється як відношення виручки до середньої за період вартості запасів і витрат по балансу (МЗ):
До омз = ВР/ МЗ
Даний показник відображає число оборотів запасів і витрат господарюючого суб'єкта за аналізований період. Зниження цього коефіцієнта свідчить про відносне збільшення виробничих запасів, незавершеного виробництва або про зниження попиту на готову продукцію (у разі зменшення оборотності готової продукції).
4. Коефіцієнт оборотності готової продукції (До огп) визначається як відношення виручки від реалізації продукції до середньої за період величини готової продукції ( ГП):
До огп = ВР/ ГП
Даний показник відображає швидкість обороту готової продукції. Його збільшення свідчить про підвищення попиту на продукцію підприємства, а зниження – про збільшення залишків готової продукції у зв'язку із зниженням попиту.
5. Коефіцієнт оборотності дебіторської заборгованості (До одз) визначається як відношення виручки від реалізації до середньої за період дебіторської заборгованості ( ДЗ):
До одз = ВР / ДЗ
6. Коефіцієнт оборотності кредиторської заборгованості (До окз) як відношення виручки від реалізації до середньої за період кредиторської заборгованості (КЗ):
До окз = ВР/ КЗ
Коефіцієнт оборотності дебіторської і кредиторської заборгованості свідчить про розширення або зниження комерційного кредиту, який надає підприємство або надається підприємству.
7. Середній період обороту дебіторської заборгованості (тривалість періоду обороту в днях (П обд) як відношення календарного фонду часу за певний період (наприклад, за рік – 365 днів) до коефіцієнта оборотності дебіторської заборгованості (До одз):
П обд = 365/ До одз
Даний показник характеризує середній термін її погашення. Позитивно оцінюється зниження цього показника.
8. Середній період обороту кредиторської заборгованості (П обк) як відношення календарного фонду часу за певний період до коефіцієнта оборотності кредиторської заборгованості за цей же період (До окз):
П обк = 365/ До окз
Даний показник відображає середній термін повернення боргів підприємства.[23, с. 150-153]
9. Коефіцієнт оборотності власного капіталу (До оск) як відношення виручки від реалізації до середньої за період вартості власного капіталу (СК):
До оск = ВР/ СК
Розрахуємо показники ділової активності в динаміці для нашого підприємства (таб.13 ):
Таблиця 13. Аналіз ділової активності СТОВ «Степове»
| Показники | 2004г. | 2005г. | 2006г. | Отклоненняє | |||
| розрахунок | значення | розрахунок | значення | розрахунок | значення | ||
| Коефіцієнт загальної оборотності капіталу |
4202,1/ 6245,5 |
0,67 |
5911,3/ 6699,6 |
0,88 |
4891,2/ 6893,5 |
| +0,04 | |||||
| Коефіцієнт оборотності мобільних засобів |
4202,1/ 4599,4 |
0,91 |
5911,3/ 4993,6 |
1,18 |
4891,2/ 5000,4 |
0,98 | +0,07 |
|
Коефіцієнт оборотності матеріальних оборотних коштів |
4202,1/ 3968,1 |
1,06 |
5911,3/ 4401,5 |
1,34 |
4891,2/ 4591,9 |
1,07 | +0,01 |
| Коефіцієнт оборотності готової продукції |
4202,1/ 107,1 |
39,2 |
5911,3/ 97,5 |
60,6 |
4891,2/ 18,3 |
267,3 | +228,1 |
| Коефіцієнт оборотності дебіторської заборгованості |
4202,1/ 388,8 |
10,8 |
5911,3/ 411,4 |
14,4 |
4891,2/ 227,0 |
21,5 | +10,7 |
| Середній період обороту дебіторської заборгованості |
365/ 10,8 |
33,8 |
365/ 14,4 |
25,3 |
365/ 21,5 |
17,0 | -16,8 |
| Коефіцієнт оборотності кредиторської заборгованості |
4202,1/ 2181,2 |
1,93 |
5911,3/ 1683,9 |
3,51 |
4891,2/ 956,4 |
5,11 | +3,18 |
| Середній період обороту кредиторської заборгованості |
356/ 1,93 |
189,1 |
365/ 3,51 |
104,0 |
365/ 5,11 |
71,4 | -117,7 |
| Коефіцієнт оборотності власного капіталу |
4202,1/ 2035,4 |
2,06 |
5911,3/ 2984,7 |
1,98 |
4891,2/ 3835,4 |
1,28 | -0,78 |
Як видимий на підприємстві спостерігається незначне збільшення кругообігу капіталу (+0,04). Що позитивно характеризує розвиток підприємства. Позитивним є також збільшення коефіцієнта оборотності мобільних засобів і матеріальних оборотних коштів відповідно на 0,07 і 0,01.
Значно зріс коефіцієнт оборотності готової продукції (на 228,1), що свідчить про збільшення попиту на продукцію підприємстві і зменшенні кількості продукції на складі – уникаючи тим самим «залежування» готової продукції.
Позитивним є також збільшення коефіцієнтів оборотності дебіторської і кредиторської заборгованості відповідно на 10,7 і 3,18. Це означає збільшення швидкості сплати дебіторами заборгованості підприємству, зменшення продажів товарів в кредит і збільшення швидкості погашення заборгованості даного підприємства перед кредиторами. Позитивним є також зменшення періодів оборотності дебіторської і кредиторської заборгованостей. Звідси можна зробити вивід про високу ділову активність підприємства, оскільки за аналізований період всі показники значно покращали.
3. Основні напрями стабілізації фінансового стану підприємства
Проаналізувавши фінансовий стан СТОВ «Степове» в цілому можемо зробити вивід про достатній його рівень. Проте я вважаю, що поліпшити свій фінансовий стан підприємство власними силами не здатне, тому необхідно привернути додаткові фінансові інвестиції (можливо навіть іноземні), які змогли б поліпшити всі показники діяльності підприємства і можливо навіть вивести підприємство на світовий рівень (оскільки для цього у підприємства є достатній потенціал). Оскільки у нашої держави немає достатніх засобів для підтримки і стимулювання розвитку сільського господарства, варто звернути увагу на іноземних інвесторів. Держава України винна допомога підприємству створити сприятливий інвестиційний клімат і зробити с/х пріоритетною галуззю інвестування. Адже сільське господарство - основоположна галузь в будь-якій економіці, яка спочатку є малоприбутковою і малопривлекательной для інвестицій, але від розвитку сільського господарства залежить розвиток всієї економіки. Тому питання інвестицій в с/х, є ключовим в розвитку економіки наший країни.
Сьогодні фінансові, кредитні, товарні, лізингові інвестиції повинні прямувати туди, де від них буде отриманий найбільш швидкий і максимальний ефект. Очевидно, що в умовах гострої конкурентної боротьби на ринку інвестицій між державами, регіонами, підприємствами переможе той, хто зуміє привернути їх достатню масу і з найбільшим ефектом їх використовувати. В умовах глибокої кризи, що переходить зараз агропромисловий комплекс, особливу цінність представляють іноземні інвестиції в цю складну, з тривалим терміном окупності сферу економіки. Проте, як відомо, інвестиції йдуть туди, де є гарантія їх високоефективного використання і максимальної віддачі. Особливий інтерес, на наш погляд, викликають система організації і стимулювання виробництва, механізм економічної відповідальності які дозволяють забезпечувати високу ефективність виробництва, рівень технологічної і виробничої дисципліни, проводити високоякісну і конкурентоздатну продукцію. Зарубіжна практика і вітчизняний досвід ринкових перетворень дозволяють зробити вивід, що «запуск» інвестиційного процесу, що створює основу для стійкого зростання вітчизняного виробництва, може і повинен початися з галузей, орієнтованих на кінцевий споживчий попит, в першу чергу, як це ні парадоксально, з сільськогосподарського виробництва, харчової і легкої промисловості, тобто саме з тих галузей, які випробовують найбільший спад виробництва. Особливе значення сільського господарства, легкій і харчовій промисловості для стимулювання інвестиційної активності обумовлено тим, що, по-перше, ці галузі мають сильне міжгалузеве «зчеплення», внаслідок чого інвестиції в їх розвиток створюють найбільший кумулятивний ефект, стимулюючи попит на продукцію суміжних галузей і формуючи в них власний інвестиційний потенціал. По-друге, завдяки найбільш низькій капіталоємності і найменшим термінам окупності капітальних вкладень. По-третє, для продукції цих галузей характерний масовий і стійкий попит на внутрішньому ринку. По-четверте, більшість видів продукції легкої і переробної промисловості, на відміну від складної побутової техніки, цілком конкурентоздатні не тільки на внутрішньому, але і на деяких зарубіжних ринках.
Сучасна ситуація в інвестиційній сфері формувалася під впливом наступних чинників:
зміни структури і джерел фінансування інвестиційних витрат;
інституційних змін в національній економіці, пов'язаних з роздержавленням власності;
відносного скорочення платоспроможного попиту у зв'язку із зміною рівня і структури цін на інвестиційну продукцію;
зміни структури інвестиційного попиту і його невідповідності потужностям інвестиційного сектора;
недостатній оперативності заходів щодо зміни порядку індексації амортизації і переоцінці основних виробничих засобів.
Складне фінансове положення сільськогосподарських підприємств робило їх непривабливими з погляду сторонніх інвесторів, а власні засоби для довгострокових вкладень через відсутність прибутку обмежувалися лише амортизацією, сума якої неухильно знижувалася у зв'язку з перевищенням вибуття основних засобів в порівнянні з їх введенням в експлуатацію.
Одна з головних причин скорочення об'ємів сільськогосподарського виробництва — значні збої в матеріально-технічному забезпеченні. Нині іноземні фірми мають намір розширювати виробництво в АПК України.
Найважливіша роль у формуванні сприятливого інвестиційного клімату належить чиннику правової стабільності. Одна з умов стимулювання припливу іноземного капіталу і захисту іноземних інвестицій — вдосконалення законодавчої бази і правових норм, а також можливість забезпечити їх обов'язкове дотримання. Один з найбільш ефективних способів стимулювання притоки іноземних інвестицій — надання гарантій від політичних і комерційних рисок, закріплених законодавчо. Саме по цьому я вважаю для поліпшення фінансової, виробничої, технічної ситуації на аналізованому підприємстві необхідно загальними зусиллями і підприємстві і держави стимулювати інвестиційні потоки в АПК. Тільки завдяки цьому підприємство зможе освоїти передові технології вирощування сільськогосподарських культур і тварин, понизити витрати завдяки впровадженню досконалішої техніки, підвищити якість продукції і тим самим стимулювати підвищення попиту на свою продукцію як на внутрішньому, так і на зовнішньому ринку. Пожвавлення інвестиційної активності є неодмінною умовою виходу підприємств АПК на стійку траєкторію економічного зростання. Як світовий досвід, так і українська дійсність свідчать, що без активізації ролі держави, місцевих органів влади в інвестиційному процесі шляхом його прямого і непрямого регулювання подолання депресивного стану економіки, відновлення і зростання економічного потенціалу України і її регіонів неможливі. Також я вважаю, що для поліпшення фінансового стану підприємства і збільшення суми прибутку необхідно відкрити мережу магазинів безпосереднього продажу своїй продукції споживачам. Тим самим підприємстві уникне продажу товарів посередникам по оптових цінах, а здійснюватиме продажі по роздрібних цінах, збільшивши при цьому прибуток від продажу кожної одиниці товару. Ще щоб підвищити престиж підприємства і збільшити попит на його продукцію необхідно провести активну маркетингову політику, привертаючи до роботи висококваліфікованих фахівців цієї області. Оскільки в умовах становлення ринкових відношенні саме реклама є двигуном торгівлі. Підприємству також варто активно провести політику дослідження ринку споживачів для пошуку нових ринків збуту і можливо не тільки в Луганській області, але і за її межами. Це приведе до збільшення об'ємів виробництва і підвищення попиту на товари.
Якщо проаналізувати. «Основні економічні показники роботи сільськогосподарського підприємства» (Форма № 50 сх) за три роки, то ми побачимо, що підприємство в області рослинництва тільки в 2006г. отримало прибуток, а в 2004-2005гг працювала в збиток. Це означає, що підприємство повинне особливо сконцентрувати свої зусилля в цій галузі і удатися до введення нововведень для отримання максимальних об'ємів урожаю, зниження втрат при зборі урожаю і мінімізації собівартості. Це може бути досягнуто за рахунок введення нової техніки, вирощування нових сортів рослині, які б давали вищий урожай, були стійкішими до засухи і заморожувань.
Виводи і пропозиції
Проаналізувавши фінансове полягання СТОВ «Степове» в динаміці, можемо зробити вивід про позитивний його стан. Підприємство є платоспроможним має достатню кількість ліквідним активів (хоча необхідно збільшити кількість високоліквідних активів – грошових коштів в наявній і безготівковій формах). Підприємство за аналізований період зменшило кредиторську заборгованість по всіх статтях, що свідчить про наявність достатніх засобів для швидкого погашення зобов'язань, зменшило дебіторську заборгованість, що показує швидку оборотність готової продукції і зниження її залежування на складі. На підприємстві активно ведеться політика оновлення основних фондів за рахунок покупки нового устаткування і техніки. Цей процес необхідно підтримати і прискорити для підвищення виробничої потужності підприємства. СТОВ «Степове» необхідно активізувати діяльність в області менеджменту і маркетингу для підвищення попиту на продукцію і ефективного управління трудовими, виробничими і фінансовими ресурсами підприємства.
Література
Баканов М.И., Шеремет А.Д. Теорія економічного аналізу: Навчальний посібник. – М.: Фінанси і статистика, 2000. – 416 с.
Василенко А.А., Петров И.Н. Аналіз господарської діяльності сільськогосподарського підприємства: Навчальний посібник. – К.: Віща школа, 2002, - 430 с.
Долинський В.П. Аналіз господарської діяльності сільскогосподарських підприємств: підпручник для вузів. – К.: Віща школа, 1999. – 164 с.
Ермолович Л.Л. Аналіз господарської діяльності підприємств: Навчальний посібник для студентів економічних спеціальностей вищих учбових закладів. – Мінськ: ТОВ Інтерпрессервіс, 2011. – 571 с.
Економічний аналіз: Навчальній посібник / М.А.болюх, В. Збурчевський, М.І. Горбаток; За ред. акад. НАНУ проф. М.Г. Чумаченко. – До.:КНЕУ, 2001. – 540 с.
Івахненко В.М. Курс економічного аналізу: навчальний посібник. – К.: Знання-прес, 2001. – 206 с.
Климко Г.Н., Несторенко В.П. Основі економічної теорії: політекономічний аспект: Навчальній посібник / Г.Н. Клімко, В.П. Несторенко // Київ: Віща школа – Знання, 1999. – 431 с.
Ковалев В.В., Волкова О.Н. Аналіз господарської діяльності підприємств: Підручник. – М.: проспект, 2004. – 420 с.
Колалев В.В. Фінансовий аналіз: Підручник. – М.: Фінанси і статистика, 1996. – 430 с.
Ковальчук М.І. Економічний аналіз у сільскому господарстві: Навчально-методічній посібник для самостійного вивчення дисципліни. – К.: КНЕУ, 2001 – 282 с.
Кононекко О., Маханько О. Анализ фінансовій звітності: Навчальний посібник. – Харків: Видавничий будинок-чинник, 2007. – 198 с.
Коробов М.Я. Фінансово-економічний аналіз діяльності підприємства: Навчальній посібник. – К.: - Знання, 2000. – 378 с.
Лахтіонова Л.А. Фінансовий аналіз суб’єктів господарювання: Монографія. – К.: КНЕУ, 2001. – 387 с.
Мніх Є.В. Єкономічний аналіз: Підручник для студентів вищих навчальних закладів. – До., 2003. – 411 с.
Несененко П. Некоторые аспекти розвитку власності в сучасних умовах // Економіка України 1994 №9, 67 с.
Проєктній аналіз / за ред. С.О. Москвіна. – К.: Лібра, 1998. – 368 с.
Савицкая Т.В. Аналіз господарської діяльності підприємств АПК.: Підручник. – Мінськ: Екоперспектіва, 1999. – 494 с.
Савицкая Г.В. Аналіз господарської діяльності підприємства: Навчальний посібник. – Мінськ : Нове знання, 2001. – 703 с.
Савицкая Г.В. Аналіз господарської діяльності підприємства: Підручник. – М.: Инфра-М, 2002. – 335 с.
Савчук В.К. Аналіз господарської дільності сільськогосподарських підприємств. – К.: Урожай, 1995. – 328 с.
Тарасенко Н.В. Єкономічний аналіз: Навчальній посібник. – Львів: Новій Світ-2000, 2004. – 341 с.
Тарасенко О.Г. Методичні матеріали : аналіз фінансово-господарського стану підприємств, методика складання бізнес-планів: Методічній посібник. – До., 2000. – 88 с.
Трінько Р.І., Яцкфі М.І. Аналіз господарської діяльності сільськогосподарських підприємств: Навчальній посібник. – Львів: Віща школа, 1987. – 216 с.
Рум'янців С. Як залучити інвестора: нові підходи до приватизації // “Цінні папери України” № 23 (60), 17 червня 1999 р.
Царенко О.М. Економічний аналіз діяльності підприємств агропромислового комплексу: Навчальній посібник. – К.: Віща школа, 1998. – 256 с.