Налоговая система и пути ее совершенствования
Муниципальные налоговые акты складываются из актов представительного органа местного самоуправления, которыми устанавливаются и вводятся местные налоги и сборы. Налоговая компетенция местного самоуправления так же ограничена, налоговые акты могут регулировать лишь налоговые ставки местных налогов и сборов в пределах, установленных НК РФ, порядок и сроки уплаты налогов, а также формы отчетности по местным налогам.
Таким образом, налоговое законодательство РФ состоит исключительно из актов представительных органов власти.
Акты органов исполнительной власти (Правительство РФ, органов исполнительной власти субъектов РФ, органов местного самоуправления) по вопросам налогообложения не включаются в состав налогового законодательства.
Налоговый Кодекс РФ устанавливает, что Правительство РФ, федеральные органы исполнительной власти, уполномоченные осуществлять функции по выработке государственной политики и нормативно-правовому регулированию в сфере налогов и сборов и в сфере таможенного дела, органы исполнительной власти субъектов РФ, исполнительные органы местного самоуправления в предусмотренных законодательством о налогах и сборах случаях в пределах своей компетенции издают нормативные акты по вопросам, связанным с налогообложением и со сборами, которые не могут изменять или дополнять законодательство о налогах и сборах.
Нормы налогового права группируются в две части - Общую и Особенную.
Общая часть налогового права включает в себя нормы, устанавливающие принципы налогового права, систему и виды налогов и сборов Российской Федерации, права и обязанности участников отношений, регулируемых налоговым правом, основания возникновения, изменения и прекращения обязанностей по уплате налогов, порядок ее добровольного и принудительного исполнения, порядок осуществления налоговой отчетности и налогового контроля, а также способы и порядок защиты прав налогоплательщиков.
Общая часть налогового права представлена частью первой НК РФ, Законом РФ от 21 марта 1991 г. №943-I «О налоговых органах Российской Федерации» (в ред. от 29 июня 2004 г.) и иными актами законодательства о налогах и сборах.
В части первой НК РФ систематизированы общие нормы налогового законодательства, регулирующие вопросы налогообложения, отнесенные Конституцией РФ к ведению Российской Федерации и совместному ведению Российской Федерации и ее субъектов.
Часть первая НК РФ является основополагающим нормативным правовым актом, комплексно закрепляющим наиболее важные положения об организации и осуществлении налогообложения в России [29].
Налоговый Кодекс РФ дает определения налога и сбора.
Под налогом понимается обязательный, индивидуально безвозмездный платеж, взимаемый с организаций и физических лиц в форме отчуждения принадлежащих им на праве собственности, хозяйственного ведения или оперативного управления денежных средств в целях финансового обеспечения деятельности государства и (или) муниципальных образований.
Под сбором понимается обязательный взнос, взимаемый с организаций и физических лиц, уплата которого является одним из условий совершения в отношении плательщиков сборов государственными органами, органами местного самоуправления, иными уполномоченными органами и должностными лицами юридически значимых действий, включая предоставление определенных прав или выдачу разрешений (лицензий) Ст. 8 Налогового Кодекса РФ [19, c.112].
Данные определения налога и сбора заключают в себе следующие отличия.
Налоги поступают в пользу субъектов публичной власти - органов государственной власти и местного самоуправления и носят индивидуально безвозмездный характер. Добровольные или принятые на договорной основе денежные взносы к налогам не относятся.
Уплата сбора является одним из условий совершения государственными органами, иными уполномоченными органами и должностными лицами определенных юридически значимых действий в интересах плательщиков сборов, поэтому главной особенностью сбора является его индивидуальная возмездность. Как правило, поступления сборов обеспечивают покрытие расходов соответствующих органов при выполнении ими необходимых действий в пользу плательщика сбора [10, c.142].
Согласно общим условиям установления налогов и сборов налог считается установленным лишь в том случае, когда определены налогоплательщики.
К налогоплательщикам относятся, в частности:
1) организации и физические лица, признаваемые в соответствии с настоящим Кодексом налогоплательщиками или плательщиками сборов;
2) организации и физические лица, признаваемые в соответствии с настоящим Кодексом налоговыми агентами;
3) налоговые органы (федеральный орган исполнительной власти, уполномоченный по контролю и надзору в области налогов и сборов, и его территориальные органы).
Также должны быть определены элементы налогообложения:
1) объект налогообложения - им могут являться операции по реализации товаров (работ, услуг), имущество, прибыль, доход, стоимость реализованных товаров, либо иной объект, имеющий стоимостную, количественную или физические характеристики, с наличием которого у налогоплательщика законодательство связывает возникновение обязанности по уплате налога;
2) налоговая база - представляет собой стоимостную, физическую или иную характеристики объекта налогообложения;
3) налоговый период - под ним понимается календарный год или иной период времени применительно к отдельным налогам, по окончании которого определяется налоговая база и исчисляется сумма налога
4) налоговая ставка - представляет собой величину налоговых начислений на единицу измерения налоговой базы;
5) порядок исчисления налога;
6) порядок и сроки уплаты налога [38, с. 218].
Причем налогоплательщик самостоятельно исчисляет сумму налога, подлежащую уплате за налоговый период, исходя из налоговой базы, налоговой ставки и налоговых льгот.
За неисполнение обязанностей по уплате налогов налогоплательщики могут быть привлечены к административной (включая налоговую) и уголовной ответственности.
В первой части Налогового Кодекса РФ дан перечень налогов и сборов.
В Российской Федерации устанавливаются следующие виды налогов и сборов: федеральные, региональные и местные.
1) Федеральными налогами и сборами признаются налоги и сборы, которые установлены НК РФ и обязательны к уплате на всей территории РФ.
2) Региональными налогами и сборами признаются налоги, которые установлены НК РФ и законами субъектов РФ о налогах и обязательны к уплате на территориях соответствующих субъектов РФ. К региональным налогам и сборам относятся:
3) Местными налогами и сборами признаются налоги, которые устанавливаются НК РФ и нормативными правовыми актами представительных органов муниципальных образований о налогах и обязательны к уплате на территориях соответствующих муниципальных образований, если иное не предусмотрено НК РФ [29].
Рис 1.1. - Налоги и сборы в Российской Федерации

Следует отметить, что в перечне налогов и сборов отсутствуют патентные пошлины, таможенные пошлины, сборы за регистрацию баз данных ЭВМ, портовые сборы и др., также обладающие признаками обязательности и совершения, ответных юридически значимых действий со стороны государственных органов [9].
Налоговым кодексом устанавливаются также специальные налоговые режимы:
Система налогообложения для сельскохозяйственных товаропроизводителей
Упрощённая система налогообложения
Единый налог на вменённый доход
Система налогообложения при выполнении соглашений о разделе продукции
Налогоплательщики и плательщики сборов, в соответствии со статьей 21 НК РФ, имеют следующие права:
получать по месту своего учета от налоговых органов бесплатную информацию (в том числе в письменной форме) о действующих налогах и сборах, законодательстве о налогах и сборах и принятых в соответствии с ним нормативных правовых актах, порядке исчисления и уплаты налогов и сборов, правах и обязанностях налогоплательщиков, полномочиях налоговых органов и их должностных лиц, а также получать формы налоговой отчетности и разъяснения о порядке их заполнения;
получать от Министерства финансов Российской Федерации письменные разъяснения по вопросам применения законодательства Российской Федерации о налогах и сборах, от финансовых органов в субъектах Российской Федерации и органов местного самоуправления - по вопросам применения соответственно законодательства субъектов Российской Федерации о налогах и сборах и нормативных правовых актов органов местного самоуправления о местных налогах и сборах;
использовать налоговые льготы при наличии оснований и в порядке, установленном законодательством о налогах и сборах;
получать отсрочку, рассрочку, налоговый кредит или инвестиционный налоговый кредит в порядке и на условиях, установленных НК РФ;
на своевременный зачет или возврат сумм излишне уплаченных либо излишне взысканных налогов, пени, штрафов;
представлять свои интересы в налоговых правоотношениях лично либо через своего представителя;
представлять налоговым органам и их должностным лицам пояснения по исчислению и уплате налогов, а также по актам проведенных налоговых проверок;
присутствовать при проведении выездной налоговой проверки;
получать копии акта налоговой проверки и решений налоговых органов, а также налоговые уведомления и требования об уплате налогов;
требовать от должностных лиц налоговых органов соблюдения законодательства о налогах и сборах при совершении ими действий в отношении налогоплательщиков;
не выполнять неправомерные акты и требования налоговых органов, иных уполномоченных органов и их должностных лиц, не соответствующие НК РФ или иным федеральным законам;
обжаловать в установленном порядке акты налоговых органов, и действия (бездействие) их должностных лиц;
требовать соблюдения налоговой тайны;
требовать в установленном порядке возмещения в полном объеме убытков, причиненных незаконными решениями налоговых органов или незаконными действиями (бездействием) их должностных лиц и другие права, установленные действующим налоговым законодательством.
Налогоплательщики обязаны:
уплачивать законно установленные налоги;
встать на учет в налоговых органах, если такая обязанность предусмотрена НК РФ;
вести в установленном порядке учет своих доходов (расходов) и объектов налогообложения, если такая обязанность предусмотрена законодательством о налогах и сборах;
представлять в налоговый орган по месту учета в установленном порядке налоговые декларации по тем налогам, которые они обязаны уплачивать, если такая обязанность предусмотрена законодательством о налогах и сборах, а также бухгалтерскую отчетность в соответствии с Федеральным законом "О бухгалтерском учете";
представлять налоговым органам и их должностным лицам в случаях, предусмотренных НК РФ, документы, необходимые для исчисления и уплаты налогов;
нести иные обязанности, предусмотренные законодательством о налогах и сборах.
В России общую линию налогового законодательства определяет Государственная Дума, Совет Федерации, Президент РФ и Правительство РФ. Государственная Дума рассматривает вопросы налогового законодательства и принимает законы о налогообложении, которые с одобрения Совета Федерации после подписи Президента РФ вступают в силу.
Налоговые органы действуют в пределах своей компетенции и в соответствии с законодательством Российской Федерации. Налоговые органы осуществляют свои функции и взаимодействуют с федеральными органами исполнительной власти, органами исполнительной власти субъектов Российской Федерации, органами местного самоуправления и государственными внебюджетными фондами посредством реализации полномочий, предусмотренных НК РФ и иными нормативными правовыми актами Российской Федерации.
Налоговые органы вправе: 1) требовать от налогоплательщика или налогового агента документы по формам, установленным государственными органами и органами местного самоуправления, служащие основаниями для исчисления и уплаты (удержания и перечисления) налогов, а также пояснения и документы, подтверждающие правильность исчисления и своевременность уплаты (удержания и перечисления) налогов; 2) проводить налоговые проверки в порядке, установленном НК РФ; 3) производить выемку документов при проведении налоговых проверок у налогоплательщика или налогового агента, 4) вызывать на основании письменного уведомления в налоговые органы налогоплательщиков, плательщиков сборов или налоговых агентов для дачи пояснений, 5) осматривать (обследовать) любые используемые налогоплательщиком для извлечения дохода либо связанные с содержанием объектов налогообложения независимо от места их нахождения производственные, складские, торговые и иные помещения и территории, 6) определять суммы налогов, подлежащие внесению налогоплательщиками в бюджет (внебюджетные фонды), 7) требовать от налогоплательщиков, налоговых агентов, их представителей устранения выявленных нарушений законодательства о налогах и сборах и контролировать выполнение указанных требований [37, с.147].
Налоговые органы обязаны: 1) соблюдать законодательство о налогах и сборах; 2) осуществлять контроль за соблюдением законодательства о налогах и сборах, а также принятых в соответствии с ним нормативных правовых актов; 3) вести в установленном порядке учет организаций и физических лиц; 4) бесплатно информировать налогоплательщиков о действующих налогах и сборах, законодательстве о налогах и сборах и принятых в соответствии с ним нормативных правовых актах, порядке исчисления и уплаты налогов и сборов, правах и обязанностях налогоплательщиков, полномочиях налоговых органов и их должностных лиц, а также предоставлять формы налоговой отчетности и разъяснять порядок их заполнения; 5) осуществлять возврат или зачет излишне уплаченных или излишне взысканных сумм налогов, пеней и штрафов в порядке, предусмотренном НК РФ [4, c.43].
На основании изучения теоретических основ налоговой системы можно сделать следующий вывод - налоговый механизм является наиболее действенным и эффективным рычагом государственного регулирования. От успешного функционирования налоговой системы во многом зависит результативность принимаемых экономических решений, принимаемых на уровне федерации и регионов. Правовое регулирование налоговой системы РФ осуществляется на основе Налогового кодекса РФ и принятых в соответствии с ним нормативно-правовых актов. Основу эффективности налоговой системы составляют принципы ее построение, несоблюдение которых приводит к существенным проблемам.
2. Анализ функционирования налоговой системы
2.1 Проблемы и ограничения развития современной налоговой системы
По мнению многих ученых и практиков, современная налоговая система РФ, являясь наиболее важным механизмом регулирования экономики, не в полной мере соответствует условиям рыночных отношений. Она является сложной и запутанной как по исчислению налогов, так и по документированию, составлению отчетности и компьютеризации.
Множество льгот по видам налогов для различных групп субъектов налога, дополнений, поправок и изменений, вносимых в законодательство, приводит к усложнению обработки огромных потоков налоговой информации, усложняет процесс сбора и хранения информации, требует увеличения штатного состава налоговых служащих и иных контролирующих структур, увеличения расходов на их содержание, закупку и обслуживание аппаратуры, что требует больших затрат на налоговое администрирование. Наряду с низким уровнем социальной ответственности, большое налоговое бремя является основным мотивом ухода субъектов хозяйственной деятельности от уплаты налогов и сборов [16, c.3].
По мере развития рыночных отношений недостатки, присущие современной налоговой системе РФ, приводят к несоответствию происходящих в обществе и государстве изменений, уходу субъектов налога от уплаты или снижению налоговых платежей, несвоевременности выплат или выплате заработной платы через "черные кассы", углублению и расширению сети теневой экономики [2, c. 161].
Решение проблемы стимулирующего влияния системы налогообложения на экономическую деятельность предприятий, развитие производства и экономическое развитие страны в целом являются в настоящее время одной из первоочередных задач государства.
Эффективность налогообложения определяется соотношением налоговых поступлений в бюджеты с общими затратами на сбор налогов, в том числе и в отношении к каждому конкретному налогу. Эффективное налогообложение, можно обеспечить путем гармоничного сочетания выбранного налогового механизма с целями и задачами, которые ставит перед собой государство при управлении экономикой страны.
Существующая система налогообложения недостаточно учитывает сезонный характер производства и поступления финансовых ресурсов в сельском хозяйстве [5, c.26].
Для налоговой системы Российской Федерации характерно:
1. Высокий уровень налогового бремени, возложенный на предприятия. Жалобы налогоплательщиков на тяжесть налогового бремени – общее явление для всех стран. Тем не менее, величина налога – понятие относительное. Одна и та же сумма для кого-то может быть незначительна, а кого-то разорит. Если продукцию, цена на которую включает налоги, покупают и у предприятия остаются средства на достойную зарплату персоналу и инвестирование в развитие – соответственно, уровень налогообложения для предприятия приемлем. А если при этом налоги, уплаченные в бюджет, обеспечивают достаточно высокий уровень жизни тех, кто за счет них финансируется (бюджетники, пенсионеры, инвалиды и др.), значит, действующая налоговая система эффективна для государства. Недостатки системы налогообложения являются одной из причин развития коррупции и теневого сектора экономики.
2. Законодательная и нормативная база налоговой системы весьма сложна и запутана. Введение налогового учета для определения налоговой базы по налогу на прибыль; введение счетов-фактур, книг покупок и продаж при исчислении НДС, а так же с заменой ЕСН страховыми взносами работодателям приходится представлять одни и те же персонифицированные данные по заработной плате работников в налоговые органы и в целевые внебюджетные фонды – вот далеко не полный перечень нововведений, направленных не на упрощение, а на усложнение расчета взимаемых налогов. Эти решения были направлены на облегчения налогового администрирования государственными органами, но усложнили деятельность работодателей по осуществлению своих налоговых обязанностей.
3. Сложность процедур – одна из коренных проблем практически всех сторон нашей жизни. Бухгалтерский отчет с приложениями – это несколько десятков страниц текста и расчетов. Книги покупок и продаж с троекратной записью каждой продажи, налоговый учет, который необходимо вести параллельно с бухгалтерским учетом, оформление возмещения НДС за экспорт – это далеко не полный перечень проблем бухгалтера. Инструкция по составлению годового бухгалтерского отчета содержит 600 страниц.
Следует также учесть и тот факт, что многие нормативные документы претерпевают постоянные изменения, что негативно сказывается на качестве бухгалтерского и налогового учета [11].
4. Не учтены сложные взаимосвязи всех участников общественных отношений, складывающихся в процессе установления и взимания налогов.
Естественное и вполне объяснимое желание большинства населения уменьшить налоги вступает в противоречие с неотложными нуждами финансирования хозяйства, решения социальных вопросов, развития фундаментальной науки [35,c. 32].
Российская система налогообложения плохо выполняет фискальную функцию и почти не выполняет стимулирующую, распределительную и социальную функции. Она не способствует развитию производства, росту благосостояния и снижению социального расслоения населения
Увеличение социальных взносов с 26% до 34% определяет значительную налоговую нагрузку на фонд оплаты труда работников, и может привести к тотальному сокрытию заработных плат, и привести к обратному от запланированного, эффекту.
Большой проблемой является налоговое администрирование налога на добавленную стоимость, сложные методики расчета, усложняют работу всем организациям.
Действующая в России налоговая система вызывает множество нареканий со стороны предпринимателей, экономистов, депутатов, государственных чиновников, журналистов и рядовых налогоплательщиков.
Предметами для критики выступают: излишне фискальный характер налоговой системы; отсутствие должного стимулирования отечественных производителей; чрезмерное налогообложение прибыли (дохода); низкое налогообложение имущества; высокое налогообложение физических лиц при небольшой по сравнению с западными странами оплате труда; низкое налогообложение физических лиц, поскольку в других странах оно выше; слишком жесткие финансовые санкции к уклоняющимся от уплаты налога; недостаточность принимаемых мер по пресечению недоимок в бюджет; частые изменения отдельных налогов; низкое налогообложение природных ресурсов.
Обобщить и свести воедино все эти точки зрения невозможно, хотя во многих критических высказываниях и предложениях содержится рациональные предложения. России остро не хватает собственной научной школы или нескольких школ в области налогообложения, способных не только усовершенствовать действующую налоговую систему, но предвидеть, спрогнозировать все экономические и социальные последствия от проведения того или иного комплекса мероприятий [48, c. 15].
2.2 Анализ структуры и динамики налоговых доходов, поступивших в бюджетную систему РФ
Нижеприведенный анализ был проведен на основании данных о поступлении администрируемых ФНС России доходов в бюджетную систему Российской Федерации (см. Приложения 1,2,3).
Всего в 2007 году в федеральный бюджет Российской Федерации поступило 3 747,6 млрд. рублей администрируемых доходов, что на 24,9% больше, чем в 2006 году.
Рис. 2.1. - Показатели поступления администрируемых Федеральной Налоговой Службой доходов в федеральный бюджет в 2006-2007гг.
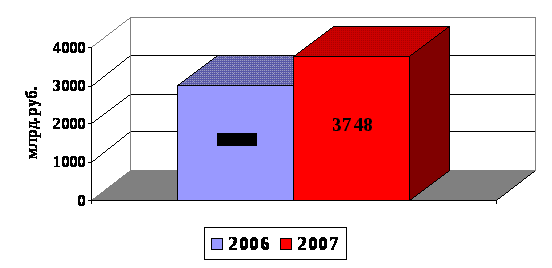
Доходы от уплаты налога на прибыль организаций за 2007 год поступили в федеральный бюджет в сумме 641321,9 млн. рублей, что составило 100,9 % к объему, утвержденному Федеральным законом «О федеральном бюджете на 2007 год».
При этом Федеральным законом от 23 ноября 2007 года № 267-ФЗ бюджетное назначение по налогу было увеличено на 55198,9 млн. рублей. Факторами исполнения бюджетных назначений явились улучшение финансовых результатов деятельности организаций, поступления в счет погашения задолженности по налогу, пеням и штрафам в федеральный бюджет ОАО «НК «ЮКОС» и другие. По сравнению с 2006 годом поступление налога на прибыль организаций увеличилось на 131409,4 млн. рублей, или на 25,8 процента.
В то же время по доходам, полученным от уплаты налога на прибыль организаций с доходов, полученных в виде процентов по государственным и муниципальным ценным бумагам, показатель уточненной росписи поступлений доходов в федеральный бюджет выполнен только на 93,7 %. Притом, что при внесении изменений в Федеральный закон «О федеральном бюджете на 2007 год» бюджетные назначения по этому виду дохода были снижены на 477,0 млн. рублей. Это свидетельствует о просчетах, допущенных при расчете поступления налога в федеральный бюджет на 2007 год.
Рис. 2.2. - Структура поступлений администрируемых Федеральной Налоговой Службой доходов в федеральный бюджет по видам налогов в 2007г.
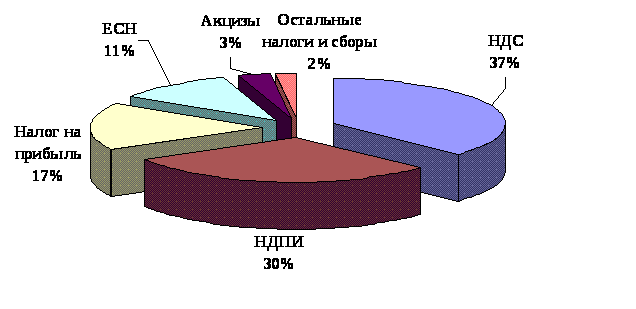
Основная масса администрируемых Федеральной Налоговой Службой России доходов федерального бюджета обеспечена поступлениями НДС (37%) и налога на добычу полезных ископаемых (30%) [45].
Поступления единого социального налога, зачисляемого в федеральный бюджет, в 2007 году составили 404980,5 млн. рублей, или 104,1 % к объему, утвержденному Федеральным законом «О федеральном бюджете на 2007 год». Сверх утвержденного объема поступило налога на сумму 15892,6 млн. рублей. Федеральным законом от 23 ноября 2007 года № 267-ФЗ бюджетное назначение по налогу было увеличено на 20314,0 млн. рублей.
Основными факторами, повлиявшими на превышение показателей, установленных вышеуказанным Федеральным законом, явились превышение фактического темпа роста фонда заработной платы относительно заложенного в расчетах к бюджету, а также улучшение налогового администрирования.
Доходы, полученные от уплаты налога на добавленную стоимость на товары (работы, услуги), реализуемые на территории Российской Федерации, поступили в сумме 1390389,9 млн. рублей, что составило 100,6 % к объему, утвержденному Федеральным законом «О федеральном бюджете на 2007 год». Федеральным законом от 23 ноября 2007 года № 267-ФЗ бюджетное назначение было увеличено на 3202,6 млн. рублей.
На объем поступлений налога негативное влияние оказали значительные суммы налоговых вычетов и возмещения налога. В 2007 году удельный вес налоговых вычетов в сумме начисленного по налогооблагаемым объектам налога составил 88,1 % против 88,3 % в 2006 году (в сопоставимых условиях). Вместе с тем удельный вес налоговых вычетов превысил принятый в расчетах к федеральному бюджету на 2007 год на 3,1 процентного пункта (85 %). Сумма фактического возмещения налога на добавленную стоимость составила 748849,3 млн. рублей против 745704,6 млн. рублей, принятых при расчете налога на 2007 год.
Поступления налога на добавленную стоимость на товары, ввозимые на территорию Российской Федерации из Республики Беларусь, в 2007 году составили 34314,5 млн. рублей, или 101,2 % к объему, предусмотренному в бюджете на 2007 год. Основной причиной превышения указанного дохода явилось увеличение объема фактического импорта из Республики Беларусь относительно заложенного в расчетах к федеральному бюджету на 2007 год.
Акцизы по подакцизным товарам (продукции), производимым на территории Российской Федерации, поступили в федеральный бюджет в 2007 году в сумме 108844,0 млн. рублей, что составило 101,4 % к объему, утвержденному Федеральным законом «О федеральном бюджете на 2007 год», и превысили установленный объем на 1452,7 млн. рублей.
Поступления акцизов на этиловый спирт из всех видов сырья и спиртосодержащую продукцию в 2007 году составили 4282,1 млн. рублей, или 91,7 % к установленному объему. Бюджетные назначения по акцизам на спирт этиловый (в том числе этиловый спирт-сырец) из пищевого сырья выполнены на 92,2 %, по акцизам на спиртосодержащую продукцию - только на 47,8 %. Отставание в выполнении бюджетных назначений произошло в результате того, что фактический объем производства и реализации этой продукции был значительно ниже расчетного на 2007 год.
В федеральный бюджет в 2007 году зачислены платежи в счет погашения задолженности и перерасчетов по отмененным налогам, сборам и иным обязательным платежам в объеме 3907,5 млн. рублей. При расчете доходов федерального бюджета на 2007 год эти поступления учтены не были, несмотря на то, что такие виды платежей предусмотрены классификацией доходов бюджетов Российской Федерации. Федеральным законом от 23 ноября 2007 года № 267-ФЗ в объеме доходов федерального бюджета были предусмотрены платежи в счет погашения задолженности и перерасчетов по отмененным налогам, сборам и иным обязательным платежам в сумме 2291,9 млн. рублей.
Сумма доначисленных по результатам налоговых проверок платежей была уменьшена по решениям вышестоящих налоговых органов и судебных органов (с учетом восстановленных платежей по решениям судебных органов) на 201053,7 млн. рублей, что составило 37,0 % к общей сумме доначисленных платежей и добровольно уточненных налогоплательщиками налоговых обязательств в ходе налоговых проверок. Такие факты свидетельствуют о недостаточной обоснованности принимаемых налоговыми органами решений, некачественном оформлении материалов проверок, а также недостаточной доказательной базе.
К недопоступлению налоговых платежей в бюджет приводит использование налогоплательщиками различных налоговых преференций. В 2007 году из-за предоставленных в соответствии с законодательством Российской Федерации льгот в бюджетную систему Российской Федерации не поступили доходы от уплаты налога на добавленную стоимость в размере 4157098,7 млн. рублей, налога на прибыль организаций - 79069,6 млн. рублей, налога на добычу полезных ископаемых - 23384,6 млн. рублей, водного налога - 2579,7 млн. рублей.
В 2007 году в результате проведения налоговых проверок выявлены неправомерно заявленные налогоплательщиками льготы, за использование которых налоговыми органами дополнительно начислены к уплате в бюджет налоги и сборы в объеме 3163,1 млн. рублей, из них по федеральным налогам и сборам - 1750,9 млн. рублей.
По ряду налогов и сборов имеет место снижение фактического уровня собираемости по сравнению с расчетным: по налогу на добавленную стоимость на товары (работы, услуги), реализуемые на территории Российской Федерации, он составил 90,4 % против 96,9 %, по акцизам на производимые на территории Российской Федерации спирт этиловый (в том числе этиловый спирт-сырец) из пищевого сырья - 86,8 % против 95,4 %, спиртосодержащую продукцию - 20,5 % против 95,4 %, моторные масла для дизельных и (или) карбюраторных (инжекторных) двигателей - 92,1 % против 96,0 %, по налогу на добычу полезных ископаемых - 97,9 % против 98,6 процента [42].
Таблица 2.2.1 - Поступление налоговых доходов в бюджетную систему РФ за 2007-2008 гг. млрд. рублей
| 2007 год |
2008 год |
в процентах к 2007 году | |
| Налоги и сборы в федеральный бюджет (вкл. ЕСН) | 3 747,6 | 4 078,7 | 108,8 |
| Налог на прибыль организаций в федеральный бюджет | 641,3 | 761,1 | 118,7 |
| Налог на доходы физических лиц в консолидированные бюджеты субъектов РФ | 1 266,1 | 1 665,6 | 131,6 |
| Единый социальный налог в федеральный бюджет | 405,0 | 506,8 | 125,1 |
| Налог на добавленную стоимость на товары | 1 390,4 | 998,4 | 71,8 |
| Акцизы в федеральный бюджет | 108,8 | 125,2 | 115,1 |
| Налоги и сборы и регулярные платежи за пользование природными ресурсами в федеральный бюджет | 1 157,4 | 1 637,5 | 141,5 |
Источник: [45]
Таблица позволяет сделать вывод о том, что всего в 2008 году в федеральный бюджет поступило 4 078,7 млрд. рублей администрируемых доходов, что на 8,8% больше, чем в 2007 году, а по отношению к 2006 году увеличились на 35,9%.
Наибольший темп прироста наблюдается по налогам и сборам за пользование природными ресурсами 141,5% к 2007 году.
На поступление доходов повлияли темпы роста российской экономики и благоприятная внешнеэкономическая ситуация в первом полугодии, а также принятые меры по совершенствованию законодательства Российской Федерации о налогах и сборах и повышению эффективности налогового администрирования.
Рис. 2.3. - Показатели поступления администрируемых Федеральной Налоговой Службой доходов в федеральный бюджет в 2006-2008гг.
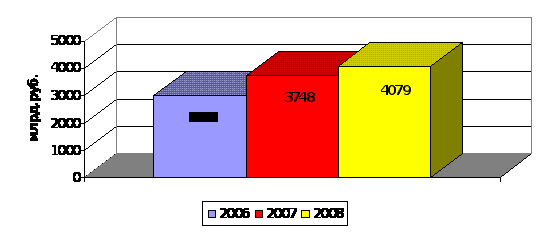
Поступления налога на прибыль организаций в федеральный бюджет в 2008 году составили 761,1 млрд. рублей, что составило 142,7 % к объему, утвержденному Федеральным законом «О федеральном бюджете на 2008 год». По сравнению с 2007 годом поступления выросли на 119,8 млрд. рублей, или на 18,7%.
Поступления единого социального налога, зачисляемого в федеральный бюджет, в 2008 году составили 506,8 млрд. рублей и выросли по сравнению с 2007 годом на 25,1%.
Поступления налога на добавленную стоимость на товары (работы, услуги), реализуемые на территории Российской Федерации, в 2008 году составили 998,4 млрд. рублей, что составило 71,1 % к объему, утвержденному Федеральным законом «О федеральном бюджете на 2008 год». По сравнению с 2007 годом снизились на 28,2%. В сопоставимых условиях (поступления за 2007 год приведены в условиях 2008 года) темп роста НДС, по экспертным оценкам Налоговой Службы, составляет 107,7%. На объем поступлений налога на добавленную стоимость негативное влияние оказали значительные суммы налоговых вычетов и возмещения налога.
Рис. 2.4. - Структура поступлений администрируемых Федеральной Налоговой Службой доходов в федеральный бюджет по видам налогов в 2008г.
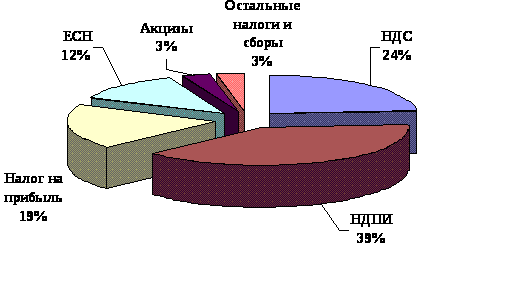
Основная масса администрируемых Федеральной Налоговой Службой России доходов федерального бюджета обеспечена поступлениями налога на добычу полезных ископаемых (39%), НДС (24%) и налога на прибыль (19%).
Налога на добавленную стоимость на товары, ввозимые на территорию Российской Федерации из Республики Беларусь, поступило в 2008 году 40,3 млрд. рублей, что на 17,4% больше, чем в 2007 году, что произошло за счет роста объемов и изменения структуры импорта.
Поступления по сводной группе акцизов в федеральный бюджет составили в 2008 году 125,2 млрд. рублей, что составило 104,7 % к объему, утвержденному Федеральным законом «О федеральном бюджете на 2008 год». Поступления выросли относительно 2007 года на 15,1%.Увелечение поступлений акцизов, в значительной мере обеспечено ежегодной индексацией ставок акцизов.
Налога на добычу полезных ископаемых в 2008 году поступило в федеральный бюджет 1 604,7 млрд. рублей, в том числе на добычу нефти – 1 493,0 млрд. рублей, на добычу газа горючего природного – 90,5 млрд. рублей; на добычу газового конденсата из всех видов месторождений – 8,4 млрд. рублей. По сравнению с 2007 годом поступления НДПИ выросли на