Налоговая система и пути ее совершенствования
С сентября года исполнение федерального бюджета происходило в условиях углубления мирового финансового кризиса результате доходы федерального бюджета в 4 квартале 2008 года были на 573,1 млрд.рублей или 21,3% меньше доходов поступивших в 4 квартале 2007 года, что обусловлено в основном сокращением объемов промышленного производства и снижением мировых цен на нефть.
Страховых взносов, зачисляемых в Пенсионный фонд Российской Федерации, в 2008 году поступило 1 251,4 млрд. рублей, что на 23,3% больше, чем в 2007 году.
В Фонд социального страхования (без учета суммы расходов, произведенных налогоплательщиками на цели государственного социального страхования (суммы выплаченных пособий по временной нетрудоспособности, по беременности и родам и др.)) в 2008 году поступило 74,0 млрд. рублей, что на 15,5% больше, чем в 2007 году.
В Федеральный фонд обязательного медицинского страхования в 2008 году поступило 89,3 млрд. рублей, что на 24,4% больше, чем в 2007 году. В территориальные фонды обязательного медицинского страхования в 2008 году поступило 162,4 млрд. рублей, или на 22,6% больше, чем в 2007 году.
В 2008 году продолжали оставаться неурегулированные вопросы, препятствующие эффективной работе налоговых органов по администрированию ЕСН (от уплаты ЕСН освобождается ряд работодателей при выплатах своим работникам, фактически не являющимся инвалидами, без установления целей использования сэкономленных на уплате этого налога средств) не определен срок представления налоговой декларации по ЕСН в случае прекращения работодателями деятельности до конца налогового периода в условиях значительного роста номинально начисленной среднемесячной заработной платы не производится корректировка пороговых значений шкалы регрессии по ЕСН.
По результатам выездных и камеральных проверок налоговых органов в 2008 году признаны необоснованными к возмещению суммы налога в размере 149413,1 млн. рублей.
Существенный ущерб бюджетная система Российской Федерации несет в результате продолжающегося уклонения организаций от налогового учета и контроля. По состоянию на 1 января 2009 года 1709 тыс.организаций (33% от общего количества организаций состоящих на учете в налоговых органах) не представляли отчетность в налоговые органы или представляли нулевую отчетность.
Всего в 2009 году (по предварительным данным) в федеральный бюджет поступило 3 012 млрд. рублей администрируемых доходов, что на 26% меньше, чем в 2008 году.
Показатели, заложенные на 2009 год в Федеральном законе «О федеральном бюджете на 2009 год и на плановый период 2010 и 2011 годов» в части Федеральной Налоговой Службой России, выполнены. Бюджет получил дополнительно 402 млрд. рублей.
Таблица 2.2.2.- Поступление налоговых доходов в бюджетную систему Российской Федерации в 2008-2009 гг. млрд. рублей
| 2008 год | 2009 год | в процентах к 2008 году | |
| Налоги и сборы в федеральный бюджет (вкл. ЕСН) | 4 078,7 | 3 012,4 | 73,9 |
| Налог на прибыль организаций в федеральный бюджет | 761,1 | 195,4 | 25,7 |
| Налог на доходы физических лиц в консолидированные бюджеты субъектов РФ | 1 665,6 | 1 665,0 | 100,0 |
| Единый социальный налог в федеральный бюджет | 506,8 | 509,8 | 100,6 |
| Налог на добавленную стоимость на товары (работы, услуги), реализуемые на территории Российской Федерации | 998,4 | 1 176,6 | 117,9 |
| Акцизы в федеральный бюджет | 125,2 | 81,7 | 65,2 |
| Налоги и сборы и регулярные платежи за пользование природными ресурсами в федеральный бюджет | 1 637,5 | 1 006,3 | 61,5 |
Источник: [45]
Рис. 2.5. - Структура поступлений администрируемых Федеральной Налоговой Службой доходов в федеральный бюджет по видам налогов в 2009г.
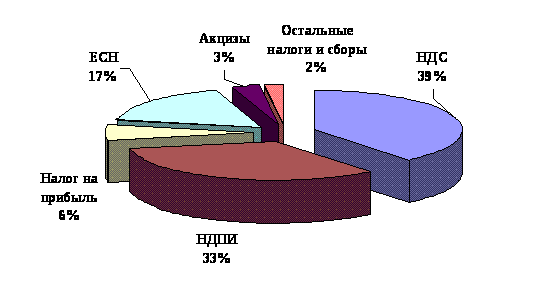
Основная масса администрируемых Федеральной Налоговой Службой России доходов федерального бюджета обеспечена поступлениями налог на добавленную стоимость (39%), налога на добычу полезных ископаемых (33%), единый социальный налог (17%) и налога на прибыль (6%).
Поступления налога на прибыль организаций в федеральный бюджет в 2009 году составили 195 млрд. рублей, что составило 33,4 % к объему, утвержденному Федеральным законом «О федеральном бюджете на 2009 год». По сравнению с 2008 годом поступления снизились в 3,9 раза. Снижение поступлений обусловлено ухудшением результатов финансово-хозяйственной деятельности организаций и снижением с 2009 года ставки налога, зачисляемого в федеральный бюджет, с 6,5% до 2 %.
Поступления единого социального налога, зачисляемого в федеральный бюджет, в 2009 году составили 510 млрд. рублей и по сравнению с 2008 годом выросли на 3 млрд. рублей, или на 1%.
Поступления налога на добавленную стоимость на товары (работы, услуги), реализуемые на территории Российской Федерации, в 2009 году составили 1 177 млрд. рублей, что составило 66,2 % к объему, утвержденному Федеральным законом «О федеральном бюджете на 2009 год». Поступления налога на добавленную стоимость по сравнению с 2008 годом выросли на 18%.
Налога на добавленную стоимость на товары, ввозимые на территорию Российской Федерации из Республики Беларусь, поступило в 2009 году 31 млрд. рублей, что на 24% меньше, чем в 2008 году.
Поступления по сводной группе акцизов в федеральный бюджет составили в 2009 году 82 млрд. рублей, что составило 59,5 % к объему, утвержденному Федеральным законом «О федеральном бюджете на 2009 год», и снизились относительно 2008 года на 35%.
Снижение поступлений по сводной группе акцизов в федеральный бюджет обусловлено изменением законодательства в части акцизов на нефтепродукты. С 2009 года уплата акцизов на автомобильный бензин, дизельное топливо и моторные масла осуществляется в бюджет субъекта Российской Федерации в полном объеме.
Налога на добычу полезных ископаемых в 2009 году поступило в федеральный бюджет 982 млрд. рублей, в том числе на добычу нефти – 888 млрд. рублей. По сравнению с 2008 годом поступления НДПИ снизились в 1,6 раза, что обусловлено снижением цены на нефть (с 98,2$ в декабре 2007 года – ноябре 2008 года до 57,8$ в декабре 2008 года – ноябре 2009 года, или в 1,7 раза).
Страховых взносов, зачисляемых в Пенсионный фонд Российской Федерации, в 2009 году поступило 1 263 млрд. рублей, что на 1% больше, чем в 2008 году. В Фонд социального страхования в 2009 году поступило 52 млрд. рублей, что на 19% меньше, чем в 2008 году. В Федеральный фонд обязательного медицинского страхования в 2009 году поступило 89 млрд. рублей, что на 1% больше, чем в 2008 году. В территориальные фонды обязательного медицинского страхования в 2009 году поступило 153 млрд. рублей, что соответствует уровню 2008 года.
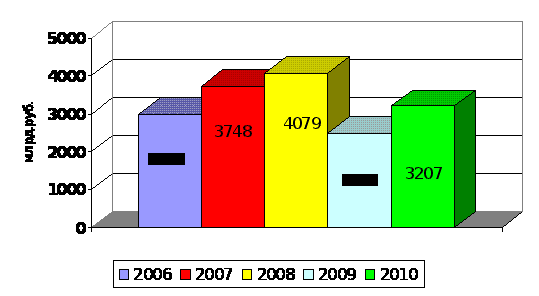
Всего в 2010 году в федеральный бюджет поступило 3 207,2 млрд. рублей налоговых доходов, что на 28% больше, чем в 2009 году, а относительно уровня 2008 года поступления ниже на 10%.
Снижение поступлений в 2010 году относительно уровня 2008 года обусловлено уменьшением ставки налога на прибыль в федеральный бюджет с 6,5 до 2%, более низкой ценой на нефть (средняя цена: 2008 год – 94 долл.баррель; 2010 год – 77 долл.баррель; в 2009 году – 58 долл. баррель), а также изменением порядка зачисления акцизов на нефтепродукты в бюджетную систему Российской Федерации, которые с 2009 года полностью зачисляются в консолидированные бюджеты субъектов Российской Федерации.
Рис.2.6. - Поступления доходов в федеральный бюджет за период 2006-2010гг
Поступления налога на прибыль организаций в 2010 году составили 255 млрд. рублей, что на 31% больше, чем в 2009 года, а относительно уровня 2008 года – меньше в 3 раза.
Налога на добавленную стоимость на товары (работы, услуги), реализуемые на территории Российской Федерации, в 2010 году поступило 1 329 млрд. рублей, что на 13% больше, чем в 2009 года, а относительно уровня 2008 года поступления выросли в 1,3 раза.
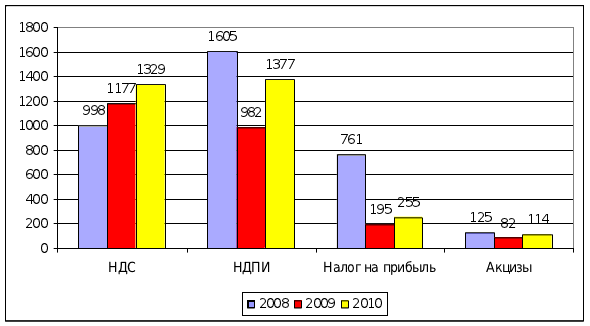 Рис.2.7.-
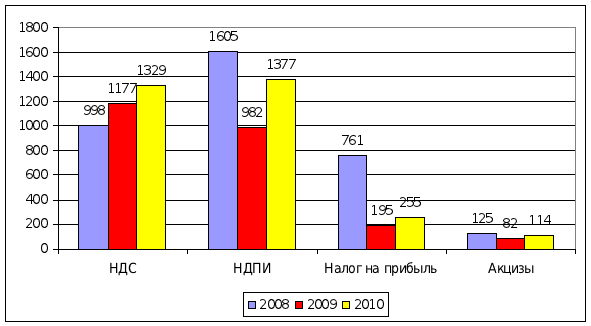 Динамика
поступлений
основных налогов
в федеральный
бюджет в 2008-2010 гг.
Основная масса администрируемых ФНС России доходов федерального бюджета обеспечена поступлениями налога на добычу полезных ископаемых (43%), НДС (41%) и налога на прибыль (8%).
Поступления налога на прибыль организаций в 2010 году составили 255 млрд. рублей, что на 31% больше, чем в 2009 года, а относительно уровня 2008 года – меньше в 3 раза.
Налога на добавленную стоимость на товары (работы, услуги), реализуемые на территории Российской Федерации, в 2010 году поступило 1 329 млрд. рублей, что на 13% больше, чем в 2009 года, а относительно уровня 2008 года поступления выросли в 1,3 раза.
Налога на добавленную стоимость на товары, ввозимые на территорию Российской Федерации, в 2010 году поступило 55 млрд. рублей, что в 1,8 раза больше, чем в 2009 года, а относительно уровня 2008 года поступления выросли в 1,4 раза.
Поступления по сводной группе акцизов в федеральный бюджет в 2010 года составили 114 млрд. рублей и выросли относительно 2009 года на 39%, а относительно уровня 2008 года – снизились на 9 процентов.
Налога на добычу полезных ископаемых в 2010 года поступило 1 377 млрд. рублей, в том числе на добычу нефти – 1 267 млрд. рублей, газа горючего природного – 85 млрд. рублей, газового конденсата – 9 млрд. рублей.
Таблица 2.2.3 - Задолженность по налогам и сборам в бюджетную систему Российской Федерации
| Задолженность | 2006 год | 2007 год | 2008 год | 2009 год | 2010 год | Изменения за 2006-2010 гг. | |
| Абсол. | Отн. | ||||||
| Налог на прибыль | 170194,9 | 102515,3 | 107559,4 | 144820,3 | 176679,3 | +6484,4 | +3,8 |
| НДС | 354318,9 | 249627,5 | 242866,7 | 327122,1 | 313238,7 | -41080,2 | -11,6 |
| НДПИ | 35677,1 | 35708,5 | 29147,3 | 23279,2 | 13109,2 | -22567,9 | -63,3 |
| Остальные федеральные налоги и сборы | 102316,3 | 94077,4 | 87546,9 | 95400,9 | 82082,5 | -20233,8 | -19,7 |
| Региональные налоги и сборы | 52876,9 | 53633,2 | 53040 | 63538,1 | 70289,8 | +17412,9 | +32,9 |
| Местные налоги и сборы | 31351,6 | 28433,1 | 27585,6 | 31023,7 | 33120,5 | +1768,9 | +5,6 |
| Специальные налоговые режимы | 10722,2 | 10913,8 | 11323,2 | 13770, 6 | 16009,3 | +5287,13 | +49,3 |
| Всего | 757458,9 | 574908,8 | 559069,1 | 698955,9 | 704529,3 | -52929,6 | -6,9 |
Источник: [45]
Таблица 2.2.3 позволяет сделать следующие выводы, за рассмотренный период 2006- 2010 гг. задолженность по налогам и сборам в бюджетную систему российской федерации уменьшилась на 6,9 %, что в абсолютном выражении составило 52929, 6 млн.руб. В рассмотренном периоде наблюдается увеличение задолженности по налогу на прибыль на 6484,4 млн.руб, или на 3,8%, значительное увеличение задолженности по региональным налогам и сборам на 32,9% и рост задолженности по специальным налоговым режимам на 49,3% по сравнению с 2006 годом. Наибольшее снижение задолженности приходится на НДС по сравнению с 2006 годом его изменение составило 41080,2 млн.руб, а в относительном выражении составила 11,6%. В начале рассматриваемого периода 2006,2007,2008 гг. наблюдается положительная динамика в уменьшении задолженности по всем рассматриваемым налогам, начиная с 2009 года наблюдается рост задолженности, данные показатели явились следствием неблагоприятной экономической ситуации в стране и в мире.
Если рассматривать налоговые поступления по основным налогам в плановом периоде, то поступление налога на прибыль организаций (без учета налога с доходов, полученных в виде процентов по государственным и муниципальным ценным бумагам) на 2011 год прогнозируется в сумме 228 042,2 млн. рублей. Поступление налога на прибыль организаций, подлежащего зачислению в федеральный бюджет, на 2012 год прогнозируется в размере 270 237,6 млн. рублей (0,48% к ВВП), что на 16 923,8 млн. рублей или на 6,7% больше суммы, прогнозируемой на 2011 год. Увеличение поступления налога связано с изменением прогнозируемых объемов прибыли прибыльных организаций для целей бухгалтерского учета. Доходы федерального бюджета от уплаты налога на добавленную стоимость на товары (работы, услуги), реализуемые на территории Российской Федерации, на 2011 год прогнозируются в сумме 1 534 743,4 млн. рублей, на 2012 год прогнозируется в размере 1 729 716,9 млн. рублей (3,09% к ВВП), что на 194 973,5 млн. рублей или на 12,7% больше суммы, планируемой на 2011 год.
Расчет налога был осуществлен на основе прогнозируемых макроэкономических показателей (ВВП, объемов импорта и экспорта, курса доллара США по отношению к рублю) и оценки налоговой базы за 2010 год.
Поступление налога на добычу полезных ископаемых в федеральный бюджет на 2011 год прогнозируется в сумме 1 400 632,7 млн. рублей. Расчеты поступления налога на добычу полезных ископаемых произведены на основании планируемого объема добычи полезных ископаемых, прогнозируемого уровня цен на полезные ископаемые, среднегодового курса доллара США по отношению к рублю, а также с учетом изменений налогового законодательства, вступающих в силу с 1 января 2011 года. Поступление налога на добычу полезных ископаемых в федеральный бюджет на 2012 год прогнозируется в сумме 1 522 167,9 млн. рублей (2,72% к ВВП), что на 121 535,2 млн. рублей или на 8,7 % больше суммы, планируемой на 2011 год. На увеличение поступления налога оказывают влияние:
- повышение ставки налога на добычу полезных ископаемых на нефть с 419 до 446 рублей за тонну;
- изменение мировой цены на нефть марки "Юралс";
- повышение ставки налога на добычу полезных ископаемых на газ горючий природный с 237 до 251 рубля за 1000 куб. м.;
- увеличение прогнозируемого курса доллара США по отношению к рублю;
- рост прогнозируемых объемов добычи газа горючего природного;
- повышение цен на газовый конденсат.
2.3 Анализ поступлений налоговых платежей на региональном уровне на примере Ямало-Ненецкого автономного округа
Для представления о социально- экономическом положении субъекта считаем необходимым привести следующие данные.
Ямало-Ненецкий автономный округ - субъект Российской Федерации. Входит в состав Тюменской области (Уральский федеральный округ).
В составе автономного округа 13 муниципальных образований, в том числе 7 городов и 6 районов. Наиболее крупными городами являются: Ноябрьск, Новый Уренгой, Надым, Салехард, Муравленко.
Основой экономики округа является добыча и транспортировка природного газа. На территории округа добывается около 90% всего российского газа. На территории Ямало-Ненецкого автономного округа открыто более двухсот месторождений углеводородов, которые содержат 72,5% текущих разведанных запасов газа России.
Численность населения области составляет 523,4 тыс. человек, из них 267,7 составляют мужчины и 255,7 - женщины. Удельный вес городского населения - 83,4 (443,9 тыс. чел.). Удельный вес сельского населения - 16,6% (79,5 тыс. чел.). Численность экономически активного населения составляет 306,0 тыс. человек.
Валовой Региональный Продукт Ямало-Ненецкого автономного округа в 2007 году составил 639 084,00 млн. рублей
Основными проблемами округа являются сложные климатические условия, неразвитая транспортная инфраструктура.
Наиболее перспективными направлениями является расширение транспортной сети, в первую очередь наземной, что позволит сократить затраты на доставку всех грузов как в округ, так и за его пределы. А также развитие металлургического и лесоперерабатывающего комплекса.
Добычу газа в ЯНАО производят 38 предприятий на 81 месторождении. Наибольший объем по добыче газа приходится на дочерние предприятия ОАО «Газпром»:
ООО «Уренгойгазпром»,
ООО «Ямбурггаздобыча»,
ООО «Надымгазпром»,
ООО «Ноябрьскгаздобыча».
Ведущим направлением отрасли является рыбная промышленность. Ведущие предприятия по производству рыбной продукции - ОАО «Аксарковский рыбозавод», ОАО «Рыбная корпорация «ЯМАЛ»», ОАО «Салехардский рыбоконсервный завод».
В регионе зарегистрировано около 1,2 тыс. единиц малых предприятий. Из них 0,2 тыс. единиц - в сфере промышленности, 0,8 тыс. единиц - в строительстве и 0,5 тыс. единиц функционируют в сфере торговли и общественного питания. Остальные - в сфере сельского хозяйства, транспорта, науки и научного обслуживания [39].
По состоянию на 01.03.2010 года всего на налоговом учете состоит:
количество зарегистрированных физических лиц в качестве индивидуальных предпринимателей – 16600;
количество зарегистрированных физических лиц в качестве глав крестьянских (фермерских) хозяйств – 15;
количество физических лиц прекративших деятельность в качестве индивидуальных предпринимателей – 16363;
количество физических лиц прекративших деятельность в качестве глав крестьянских (фермерских) хозяйств – 7.
количество вновь созданных юридических лиц –7771;
количество прекративших деятельность юридических лиц – 5000;
количество юридических лиц, зарегистрированных до 01.07.2002 в соответствии с п.3 ст.26 закона № 129-ФЗ – 3444.
Крупнейшие налогоплательщики субъекта:
ООО "Газпром трансгаз Югорск", ООО "Газпром добыча Надым", ООО "Газпром добыча Ямбург", ОАО «Газпромбанк", ООО Газпром добыча Уренгой», ОАО Сибнефть-Ноябрьскнефтегаз», ООО «Газпромэнерго», ОАО «Газпром», ООО «Газпром подземремонт Уренгой», ООО «Газфлот», ОАО «Сургутнефтегаз»
Поступления данной группы налогоплательщиков на территории составляют 80% от общей суммы поступлений во все уровни консолидированного бюджета[45].
Данные о состоянии налоговых доходов приведены в таблице 2.3.1. Таблица позволяет сделать вывод о том, что за рассмотренный период налоговые поступления увеличились на 20% , а в денежном выражении это составляет 18 087 млн. рублей.
Таблица 2.3.4 - Налоговые доходы консолидированного бюджета ЯНАО в млн. руб.
| . | 2007 год | Удельный вес | 2008 год | Удельный вес | 2009 год | Удельный вес | Изменения за период | |
| сумма | сумма | сумма | руб. | % | ||||
| Налоги на прибыль | 48 288 | 53,8 | 63 113 | 57,02 | 55 283 | 51,26 | 6995 | 114 |
| НДФЛ | 20 567 | 23,7 | 25 933 | 24,22 | 26 200 | 24,3 | 5633 | 127 |
| Акцизы по подакцизным товарам | 364 | 0,4 | 228 | 0,19 | 294 | 0,25 | -70 | 81 |
| Налоги на имущество | 16 107 | 17,9 | 19 637 | 16,94 | 22 516 | 20,88 | 6409 | 139 |
| Транспортный налог | 451 | 0,5 | 548 | 0,4 | 630 | 0,1 | 179 | 140 |
| Налог на игорный бизнес | 196 | 0,2 | 104 | 0,1 | 32 | 0,1 | -164 | 16 |
| Земельный налог | 182 | 0,2 | 157 | 0,1 | 158 | 0,1 | -24 | 86 |
| Налоги за пользование природными ресурсами | 4 425 | 4,9 | 6 215 | 5,4 | 3 545 | 3,29 | -880 | 80 |
| итого | 89752 | 100 | 115 938 | 100 | 107 839 | 100 | 18 087 | 120 |
Источник: [45]
Налоговые поступления в 2007 году составили 89752 млн.рублей, вертикальный анализ показал, что по видам налогов, формирующим основную часть налоговых доходов территориального бюджета самыми значимыми являются: налог на прибыль организаций, который составил 48 288 млн. рублей, налог на доходы физических лиц, равный 20 567 млн. рублей и налог на имущество организаций составляющий 16 107 млн. рублей – их поступления в совокупности составили 84962 млн. рублей или 94,7% от всех поступлений в консолидированный бюджет субъекта (соответственно по данным налогам – 53,8%, 23,7% и 17%).
Рис. 3. 8 - Структура поступлений доходов в консолидированный бюджет Ямало-Ненецкого автономного округа по видам налогов в 2007г
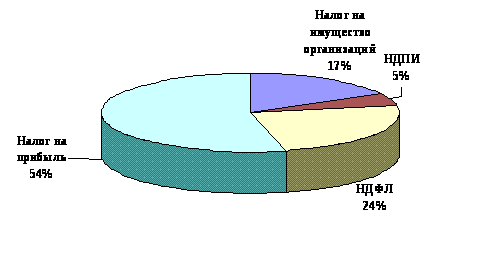
В 2008 году доходная часть бюджета в виде налоговых отчислений увеличилась по сравнению с предыдущим периодом и составила 115 938 млн. рублей.
Структурный состав налогов выглядит следующим образом: наибольший удельный вес занимает налог на прибыль, который составил 57,02%, следующий по величине налог на доходы физических лиц равный 24,22%, и третий, формирующий значимую часть доходов, налог на имущество организаций составляет 16,2 % всех налоговых доходов консолидированного бюджета субъекта Российской Федерации.
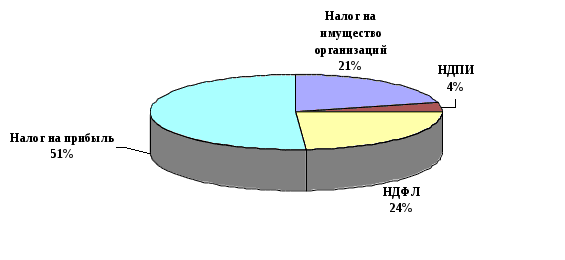
Анализ структуры налоговых доходов консолидированного бюджета Ямало-Ненецкого автономного округа в 2009 показал, что значимые налоги, которые формируют бюджет, не меняются: налог на прибыль организаций, который составил 55 283 млн. рублей, налог на доходы физических лиц, равный 26 200 млн. рублей и налог на имущество организаций составляющий 21 638 млн. рублей. Стоит отметить и наличие других, не менее важных налогов, таких как: транспортный налог, составляющий 630 млн. рублей, земельный налог равный 158 млн. рублей, налог на игорный бизнес, составляющий 32 млн. рублей.
Рис. 3.9 - Структура поступлений доходов в консолидированный бюджет Ямало-Ненецкого автономного округа по видам налогов в 2009г
Анализ динамики налоговых поступлений позволил определить, как изменились суммы налоговых доходов в рассматриваемом периоде.
Сумма налога на прибыль организаций увеличилась на 14% ,что составило 6995 млн. рублей, налог на доходы физических лиц увеличился на 27% ,что составило 5633 млн. рублей, сумма налога на имущество организаций увеличилась на 42% ,что составило 6407 млн. рублей. Положительная динамика наблюдается не у всех налогов, за рассматриваемый период уменьшились поступления таких налогов как, налог на игорный бизнес (164 млн. рублей), земельный налог(24 млн. рублей), налоги за пользование природными ресурсами(880 млн. рублей).
Таким образом, анализ налоговых поступлений федерального бюджета показал, что имеют место положительные тенденции в динамике практически всех видов налоговых доходов, наибольший доход приносят налог на прибыль организаций, налог на добавленную стоимость, налог на доходы физических лиц, платежи за пользование природными ресурсами. В рассматриваемом периоде наблюдается увеличение поступлений практически всех видов налогов, так налог на добавленную стоимость составил в 2010 году 41 % всех налоговых поступлений, против 39% предыдущего года. Однако всвязи с негативной экономической ситуацией в мире и соответственно в государстве поступления по налогу на прибыль уменьшились по сравнению с 2008 годом более чем в три раза и составили 8%. налоговых доходов.
Проанализировав налоговые доходы консолидировнного бюджета Ямало-Ненецкого автономного округа можно сделать вывод, что поступления налогов в 2009 году уменьшились по сравнению с 2008 годом и составили 107 839 млн.руб. Наибольшую долю в налоговых доходах занимает налог на прибыль ,который составляет 51% всех налогов в регионе.
3.Направления совершенствования налоговой системы Российской Федерации
3.1 Предложения по совершенствованию налогового регулирования
К основным направлениям совершенствование налогового регулирования можно отнести:
снижение общей налоговой нагрузки;
упорядочение и упрощение налогового законодательства;
увеличение доходов бюджета за счет выведения бизнеса «из тени».
Для успешного функционирования налоговой системы государства необходимо постоянно совершенствовать законодательную технику в соответствующей области. Нормы, предписывающие вменение того или иного налога, должны соответствовать выбранной налоговой модели. От того, насколько правильно построена система налогообложения, от корректности юридической техники налоговых норм зависит надлежащая реализация налоговых функций, что является предпосылкой для эффективного развития всего хозяйственного механизма страны. Анализ налоговых правоотношений может иметь положительные результаты только в том случае, если в основе их будут лежать экономические отношения, а также правотворческие документы государства в области налогообложения.
Все устанавливаемые в стране налоги имеют единую цель — формирование бюджетов, обеспечивающих каждому гражданину РФ, независимо от того, на территории какого субъекта Федерации или муниципального образования он проживает, гарантированный Конституцией РФ минимум социальных благ, и единую базу — доходы физических и юридических лиц, изъятие которых не может превышать налогового предела.
Единство цели и единство базы определяют взаимосвязь и взаимозависимость всех взимаемых налогов, и необходимость централизованного регулирования основных принципов их взимания.
Особого внимания заслуживает принцип надлежащего выбора объектов обложения в соответствии с учетом объективных экономических реалий. В современных условиях развития российской экономики из под налогового обложения должны быть максимально выведены: изготовление средств производства и предметов потребления первой необходимости, продукции сельского хозяйства; наука; культура; здравоохранение; образование.
Облегчение налогового бремени для добросовестного налогоплательщика без ущерба для бюджета в целом может быть достигнуто за счет отмены целого ряда льгот (эта тенденция уже прослеживается в Налоговом кодексе РФ). Количество льгот по различным видам налогов в действующем российском законодательстве велико; часто льготы получаются в результате лоббирования интересов отдельных хозяйственных группировок; нередко отмечается фиктивное применение льгот.
Почти каждое изменение действующего порядка налогообложения сопровождалось принятием дополнительных мер, призванных полностью компенсировать возможные потери бюджета от реформы. Введение плоской шкалы подоходного налога фактически вылилось в рост минимальной ставки с 12 до 13 %, и реально эффективная база этого налога по-прежнему составляет менее половины фактических доходов. Снижение налога на прибыль до 20 % сопровождалось отменой инвестиционных льгот, которые позволяли заметно сокращать эффективную ставку налога. Результатом налоговых преобразований, ориентированных прежде всего на краткосрочный результат, вопреки многочисленным заявлениям официальных лиц, стало не снижение налоговой нагрузки, а, напротив, ее рост (в особенности для предприятий производственной сферы).
Сокращение налоговой нагрузки на уровне федерального бюджета было компенсировано ростом налоговых поступлений от увеличения налоговой базы. На местном уровне это увеличение было не столь заметно
Предложения по совершенствованию налогового регулирования:
Ввести прогрессивную шкалу подоходного налога, практически во всех странах, добившихся успехов в экономике, действует прогрессивная шкала подоходного налога в Китае - до 45%, в Бразилии - до 27,5%, в Индии - до 30%. Равномерность распределения доходов, обеспечиваемое прогрессивной шкалой, - одно из обязательных условий экономического развития любой страны. Исследования Мирового банка показывают, что высокое неравенство доходов губительно для экономического роста. А долговременное сохранение такого состояния приводит к существенному обнищанию и деградации большинства населения. Российский опыт это подтверждает.
Отменить предельную величину годового дохода (415 тыс. рублей), выше которого социальные взносы не взимаются. С 2011-го повышены социальные взносы с 26% до 34% от фонда оплаты труда. Велика опасность, что эта мера нанесет удар по планам развития несырьевой экономики и ничего не даст бюджету. Если отменить данную льготу, то только в виде социальных взносов бюджет получит дополнительно более двух миллиардов рублей.
Повысить налогообложения дивидендов акционеров крупных компаний. Например, сумма дивидендов (около 80 млрд. руб. в год), полученных десятком акционеров 15 крупнейших российских металлургических компаний, почти вдвое превысила фонд оплаты труда 160 тыс. работников этих компаний. Поскольку эти компании зарегистрированы за рубежом (в основном на Кипре), дивиденды ушли туда же и налогами в нашей стране почти не облагались.
Упростить методику расчета для российских предприятий, не имеющих льгот по НДС: при расчете НДС за налоговую базу следует принимать не реализацию продукции, как это предписано сегодня Налоговым кодексом, а входящую в нее добавленную стоимость, которая включает в себя фонд оплаты труда, прибыль, амортизацию и налоги и легко может быть определена по данным бухгалтерского учета.
Следует отменить или существенно снизить ставку возмещения НДС при экспорте сырья. Так поступил Китай. Эта мера позволит сохранить в бюджете сотни миллиардов рублей.
Необходимо снизить налоги на производителей товаров широкого потребления и на малые обрабатывающие и инновационные предприятия, которые сегодня неконкурентоспособны на рынке труда внутри страны и не могут выдержать конкуренцию с контрабандной и контрафактной продукцией. Тогда несырьевое развитие нашей страны станет реальностью, а на российском рынке будет больше российских товаров (одежды, обуви, мебели, глянцевых журналов, бытовой техники и т.п.). Сегодня налоговые поступления от вышеуказанных предприятий ничтожны. Еще более ничтожными будут потери бюджета, если снизить на них налоговую нагрузку.
Необходимо упростить налоговую отчетность. Сегодня общий объем деклараций, сдаваемых в налоговую инспекцию, составляет от 50 до 80 страниц. На каждой из этих страниц возможны ошибки с последствиями вплоть до уголовных. Между тем объем налогового отчета можно сократить до 1-2 страниц, на которых легко поместятся реквизиты предприятия и налоговой инспекции, налоговые базы, ставки налогов, суммы уплаченных и подлежащих уплате налогов. О целесообразности сокращения объема налоговых деклараций писали и говорили многие эксперты. В сегодняшнем отчете ничего не видно. Зато много никому не нужной информации [39].
3.2 Меры по совершенствованию налоговой системы, планируемые к реализации в 2011 году и плановом периоде 2012-2013 годов
В трехлетней перспективе 2011-2013 приоритеты Правительства Российской Федерации в области налоговой политики остаются такими же, как и ранее - создание эффективной налоговой системы, сохранение сложившегося к настоящему моменту налогового бремени. При этом в отличие от предыдущих лет налоговая политика, впервые после долгого перерыва будет проводиться в условиях дефицита федерального бюджета. Вместе с тем основные направления налоговой политики составлены с учетом преемственности ранее поставленных базовых целей и задач.
Однако при этом следует принимать во внимание, что налоговая политика, с одной стороны, будет направлена на противодействие негативным эффектам экономического кризиса, а с другой стороны, - на создание условий для восстановления положительных темпов экономического роста. В этой связи важнейшим фактором проводимой налоговой политики будет являться необходимость поддержания сбалансированности бюджетной системы.
Для поддержания стабильных темпов