Налоговый менеджмент в системе управления фирмой
Критическое осмысление имеющихся в экономической литературе подходов к определению содержания и обоснованию методики расчета налоговой нагрузки, а также рассмотрение основных факторов, влияющих на уровень налогового гнета, позволяют предложить методику определения налоговой нагрузки, разработанную Минфином России.
Совокупная налоговая нагрузка предприятия – это отношение всех начисленных налоговых платежей к выручке от продажи товаров (работ, услуг) за отчетный период, включая доходы от прочих поступлений.
ННорн = НП / (В + ВД)* 100%, (4)
где - ННорн - налоговая нагрузка на предприятие при применении общего режима налогообложения;
НП – общая сумма всех начисленных налогов;
В – доходы от реализации товаров (работ, услуг) и имущественных прав;
ВД – внереализационные доходы.
Основываясь на данных бухгалтерского баланса (форма №1), отчета о прибылях и убытках (форма №2) и данных налоговых деклараций, рассчитаем совокупную нагрузку на предприятие.
Таблица – 3 Налоговые платежи
| Налог | Налогооблагаемая база, руб. | Сумма налога за 2007 год, руб. | Ставка |
| Налог на прибыль | 9162101 | 2,198,905 | 24% |
| Земельный налог | 15006139 | 217,589 | 1,45% |
| Налог на имущество организаций | 4404089 | 96,890 | 2,2% |
| НДС | 1,006,740 |
18% |
|
| ЕСН | 3358903 | 3,473,315 | 26% |
| Транспортный налог | 137*0,42 | 575 | 10% |
| Итого начисленных налогов |
6,906,813 |
ННорн = 6906813/(644793208+0)*100% =0,010711671
Существенный недостаток такого расчета состоит в том, что он не позволяет определить влияние изменения структуры налогов на показатель налогового бремени. Рассчитанная по данной методике налоговая нагрузка характеризует только налогоемкость продукции (работ или услуг), произведенной хозяйствующим субъектом, и не дает реальной картины налогового бремени, которое несет налогоплательщик.
Согласно другой методике, на уровне предприятия налоговое бремя может быть определено как:
отношение суммы выплаченных (начисленных) налогов и сборов к сумме выручки-нетто, операционных и внереализационных доходов предприятия. Этот показатель рассчитывается по данным обязательной бухгалтерской отчетности (формы № 1, 2, 4) и определяет сопоставимую эффективность налогообложения на предприятии. Недостатком данного показателя является структурная несопоставимость его базы расчета с соответствующим расчетом на макроуровне;
ННорн = 6906813/656200000=0,011
отношение суммы выплаченных (начисленных) налогов и сборов к сумме добавленной стоимости. Данный показатель структурно сопоставим с показателями налогового бремени по экономике в целом. Его расчет возможен несмотря на отсутствие прямых данных о произведенной предприятием добавленной стоимости в обязательной отчетности.
ННорн = 6906813/31537708=0,22
Упрощенно расчет добавленной стоимости предприятия (ДС) может быть произведен в виде суммы следующих составляющих за отчетный период:
ДС = ФОТ + ЕСН + ПОФ + ПНП + ПР, (5)
где
ФОТ — оплата труда;
ЕСН — единый социальный налог, начисляемый на фонд оплаты труда;
ПОФ — потребление (амортизация) основных фондов, нематериальных активов и запасов;
ПНП — прямые и косвенные налоги предприятия, выплачиваемые из ДС;
ПР — балансовая прибыль.
Показатель налогового бремени предприятия (НБП) может быть рассчитан как по факту выплаты налогов (данные формы № 4), так и по факту их начисления (данные налоговых деклараций или данные бухгалтерского баланса о суммах задолженности перед бюджетом и фондами с учетом данных формы № 4):
НБП = (ПНП+ЕСН)/ДС. (6)
Фактические значения налоговой нагрузки (по фактам начисления или выплат налогов) сопоставляются с показателем номинальной налоговой нагрузки (бремени) предприятия, под которой понимается средневзвешенная налоговая ставка предприятия на рубль фактической выручки или добавленной стоимости предприятия.
С учетом изменений, произошедших в законодательстве (отмена ряда налогов с оборота), формула добавленной стоимости примет следующий вид:
ДС = А + (ОТ + ЕСН) + НДС + П, (7)
где ЕСН - единый социальный налог.
Таблица – 4 Экономические показатели ООО «Сармат» за 2007 год
| Показатель | Обозначение | Значение |
| Доходы от реализации (данные налоговой декларации по налогу на прибыль за 2007 год) | В | 644793208 |
| Внереализационные доходы (данные налоговой декларации по налогу на прибыль за 2007 год) | ВД | - |
| Фонд оплаты труда (данные налоговой декларации по ЕСН за 2007 год) | ФОТ (ОТ) | 13358903 |
| Потребление основных фондов (амортизация) | ПОФ (А) | 1222750 |
| Балансовая прибыль | ПР (П) | 12476000 |
ДС = 1222750 + (13358903 + 3473315) + 1006740+12476000=31537708.
Согласно методике А. Кадушкина и Н. Михайловой вводятся структурные коэффициенты:
доля заработной платы в добавленной стоимости (включая начисления на заработную плату):
Кот = (ОТ + ЕСН) / ДС; (8)
Кот =(13358903+3473315) / 31537708 =0,533717225
удельный вес амортизации в добавленной стоимости:
Ка = А / ДС; (9)
Ка = 1222750 / 31537708=0,038771048
удельный вес добавленной стоимости в валовой выручке:
Ко = ДС / В (10)
Ко =31537708/656200000=0,048061122
В соответствии с действующей системой налогообложения организация уплачивает следующие основные налоги:
1) НДС (расчет производится по ставке 20%):
НДС = ДС *18%/118% = 0,152542 ДС=0,153ДС; (11)
2) единый социальный налог:
ЕСН = ДС*26%/126%= 0,206349ДС х Кот=0,206ДС*Кот (12)
3) налог на доходы физических лиц:
Нп=0,13*(1-0,26/1,26)*Кот*ДС= 0,1032 ДС х Кот; (13)
4) налог на прибыль:
Нпр = 0,24 * (1 - НДС - Кот - Ка) х ДС = 0,24 ДС х (0,847- Кот - Ка).(14)
Сумма основных налогов, уплачиваемых организацией, позволяет определить долю добавленной стоимости, расходуемую организацией на налоговые платежи, то есть налоговую нагрузку:
НН = НДС + ЕСН + Нп + Нпр. (15)
При подстановке коэффициентов формула примет следующий вид:
НН = ДС (0,153+0,206*Кот+0,1032*Кот+0,24*(0,847-Кот-Ка) =ДС*(0,356+0,07*Кот-0,24*Ка)=ДС*(0,356+0,07*0,534 -0,24*0,039) = 0,384*31537708=12110480.
Достоинством данной методики является то, что сумма налогов соотносится с добавленной стоимостью, то есть с источником дохода.
Общая зависимость между ставками налогообложения и налоговыми поступлениями выведена Артуром Лаффером (кривая Лаффера). При этом существует некий уровень ставок (золотая середина), когда налоговые поступления в бюджет будут максимальными. Однако соответствие текущего уровня номинального налогового бремени значениям золотой середины кривой Лаффера остается открытым.
Методика определения налогового бремени на конкретное предприятие состоит в установлении соотношения между суммой уплачиваемых налогоплательщиком налогов и суммой полученного им дохода.
Согласно одной из методик налоговое бремя хозяйствующих субъектов оценивается как процентное отношение всех уплачиваемых налогов к выручке от реализации, включая выручку от прочей реализации. Для анализа динамики налогового бремени должен быть выбран такой показатель, который отражал бы действительный, и при том единый, источник уплаты всех налогов, вносимых предприятием в бюджеты всех уровней и во внебюджетные фонды.
Поэтому следующие показатели налогового бремени основаны на сопоставлении уплачиваемых хозяйствующими субъектами налогов и источников их уплаты.
Суть одной из существующих методик исходит из положения, что каждая группа налогов в зависимости от источника, за счёт которого они уплачиваются, имеет свой критерий оценки тяжести налогового бремени.
Общий знаменатель, к которому в соответствии с данной методикой приводится уровень тяжести налогового бремени хозяйствующего субъекта, представляет собой прибыль предприятия.
В данном случае используются следующие формулы определения уровня хозяйствующего субъекта:
Бр
=
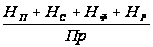 ,
или
(16)
Бр =
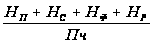 (17)
где Бр – уровень налогового бремени;
Нп - налоги, уплачиваемые из прибыли;
Нс – налоги, относимые на издержки производства и обращения;
Нф – налоги, относимые на финансовые результаты деятельности;
Нр – налоги, уплачиваемые из выручки предприятия;
Пр – расчётная прибыль, включающая косвенные налоги и сумму затрат на производство и реализацию;
Пч – чистая прибыль, остающаяся после уплаты налогов.
Бр = 6906813/12476000=0,55
Эти показатели отражают то, какая часть расчётной прибыли изымается у налогоплательщика в форме налогов и каково соотношение суммарной величины уплаченных налогов и прибыли, остающейся в распоряжении налогоплательщика после уплаты этих налогов.
Следующий метод количественной оценки налогового бремени хозяйствующего субъекта определяется как соотношение созданной им и отдаваемой государству добавленной стоимости. Добавленная стоимость по своей сути является доходом предприятия и достаточно универсальным источником уплаты всех налогов. Этот показатель позволяет как бы усреднить оценку налогового бремени для различных типов производств и обеспечивает таким образом сопоставимость данного показателя для различных экономических структур.
Используется следующая формула:
Бр =
 (18)
где Н – сумма уплаченных фактически налогов, за исключением налога на доходы физических лиц;
Дс – добавленная стоимость.
На основании анализа предлагаемых в экономической литературе подходов к содержанию понятия «налогового бремени» или «налоговой нагрузки» представляется, что этот показатель определяется на уровне хозяйствующего субъекта как отношение показателей уровня налогообложения и соответствующих им финансово-результирующих показателей (выручки, прибыли, чистого денежного потока), либо величины капитала организации, являющейся следствием динамики финансово-результирующих показателей.
Используемые при оценке уровня налоговой нагрузки относительные показатели также должны формироваться в соответствии с этими двумя основными методами исчисления показателей в бухгалтерском учете:
1. Показатели, сформированные в соответствии с методом начисления:
коэффициент налогообложения выручки представляет собой соотношение налоговых издержек, связанных с выручкой (акцизы, НДС за минусом возмещаемых) и величины выручки (нетто) от продажи продукции, товаров, работ, услуг;
Кнв = 1006740/656200000=0,002=0.2% (19)
коэффициент налогообложения бухгалтерской прибыли представляет собой отношение суммы налоговых издержек, относимых на прибыль до налогообложения (ЕСН, налог на имущество и т.д.) к величине прибыли до налогообложения;
Кнбп= 4707908/14669000=0,321=32,1% (20)
коэффициент налогообложения чистой прибыли представляет собой соотношение суммы совокупных налоговых издержек (всех начисленных налогов, в отношении которых организация является налогоплательщиком, а не исполняет роль налогового агента за минусом оборотных налогов – НДС и акцизов) к величине чистой прибыли, остающейся в распоряжении организации после уплаты налогов.
Кнчп=6906813/12476000=0,554=55.4% (21)
2. Показатель, сформированный в соответствии с методом балансовых остатков – коэффициент доли чистой налоговой задолженности перед государством в составе капитала представляет собой соотношение кредиторской задолженности перед государством по уплате налогов за минусом НДС по приобретенным ценностям к величине капитала (валюте баланса) организации.
Кдчнз = (5323000-2304000)/177040000=0,017=1,7% (22)
Как уже отмечалось выше, если удельный вес налогов не превысил 15% общего дохода организации, то потребность в налоговом планировании минимальна - за состоянием налоговых платежей может вполне следить главный бухгалтер или его заместитель. При уровне налогового гнета в пределах 20-35% в мелких и средних фирмах целесообразна работа специалиста. Проведя анализ налогового бремени, можно сделать вывод, что у фирмы есть потребность в специалисте в области налогового менеджмента.
Проведенные различными методами расчеты налогового бремени хозяйствующего субъекта дают различные цифровые значения, что, прежде всего, свидетельствует о возможности и необходимости дальнейшего усовершенствования моделей и подтверждает наличие определенных недостатков в каждой из них.
Базируясь на результатах расчетов налогового бремени различными методами можно сделать вывод, что амплитуда колебаний уровня налогового бремени составляет более 30%.
Проведенный анализ показал, что наибольший объем в структуре налогового бремени у рассмотренного хозяйствующего субъекта занимает НДС.
Необходимо еще раз подчеркнуть, что использование того или иного элемента налогового планирования должно быть основано на индивидуальном подходе к каждому конкретному хозяйствующему субъекту. Только в этом случае он может получить реальный эффект, выражающийся в увеличении финансовых результатов и снижении текущих издержек в части налоговых платежей.
2.3. Учетная политика как инструмент налогового менеджмента
При разработке учетной политики предстоит решить следующие задачи:
сделать бухгалтерский учет прозрачным и доступным для понимания;
создать систему налогового учета;
предусмотреть определенные направления снижения налогов, не противоречащие действующему законодательству;
создать такую организацию финансовой (бухгалтерской) службы, которая способствовала бы своевременному и четкому решению задач бухгалтерского учета и налогообложения. Учетная политика должна быть действенным помощником, а не тем формальным документом, который во избежание проблем необходимо представлять в налоговый орган. При разработке учетной политики следует также учитывать специфику деятельности организации.
Учетные приемы, формирующие оценку активов, порядок признания выручки от реализации и списания затрат, имеют прямую связь с налогообложением организации и ее финансовым положением. За счет выбора той или иной учетной методологии (в дозволенных законом пределах) можно выбирать наиболее выгодный способ учета. Поэтому определение и грамотное применение элементов учетной и налоговой политики составляет одно из направлений эффективного налогового планирования.
Большинство организаций, применяющих общий режим налогообложения, оптимизируют свою налоговую нагрузку, рационально формируя учетную и договорную политику предприятия.
В процессе формирования элементов учетной политики организация имеет право выбора одного из законодательно разрешенных вариантов отражения хозяйственных операций, который впоследствии оказывает влияние на величину налоговых обязательств:
метод определения даты реализации товаров (работ, услуг);
момент признания доходов и расходов по налогу на прибыль организаций;
формирование себестоимости продукции (работ, услуг) для целей налогообложения:
отнесение расходов к прямым и косвенным;
оценка материально-производственных запасов при выбытии;
порядок исчисления амортизации по основным средствам и их списание;
создание резервных фондов.
Показателем того, насколько действенно использование учетной политики в целях налоговой оптимизации, является величина эффекта «налоговой экономии», за счет которой достигается увеличение ресурсов, остающихся в распоряжении предприятия. Данный эффект возникает за счет непосредственного уменьшения величины взимаемых налогов, а также за счет распределения финансовых потоков во времени, когда первыми следуют меньшие платежи, а последними - большие суммы налоговых выплат.
Переоценку объектов основных средств, по моему мнению, без особой необходимости проводить нецелесообразно и можно не отражать в учетной политике (как это справедливо сделано на всех обследованных предприятиях). В настоящее время не наблюдается гиперинфляции, которая доводит балансовую стоимость активов длительного использования до абсурда. К тому же процедура переоценки основных средств в настоящее время является трудоемкой и затратной. И, как было отмечено ранее, переоценка с повышающими коэффициентами ведет к увеличению остаточной стоимости основных средств и, соответственно, налогооблагаемой базы по налогу на имущество; понижающие коэффициенты ведут к уменьшению последующих амортизационных начислений и затрат, следовательно, к увеличению будущей