Xreferat.com » Рефераты по финансовым наукам » Налоговый менеджмент в системе управления фирмой
Налоговый менеджмент в системе управления фирмой
loading="lazy" src="http://xreferat.ru/image/105/1307357518_81.gif" alt="Налоговый менеджмент в системе управления фирмой" width="136" height="29" align="LEFT" />







Приложение В
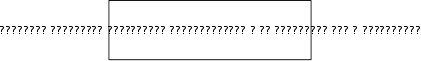
Рисунок 4. Дерево целей и задач налогового менеджмента
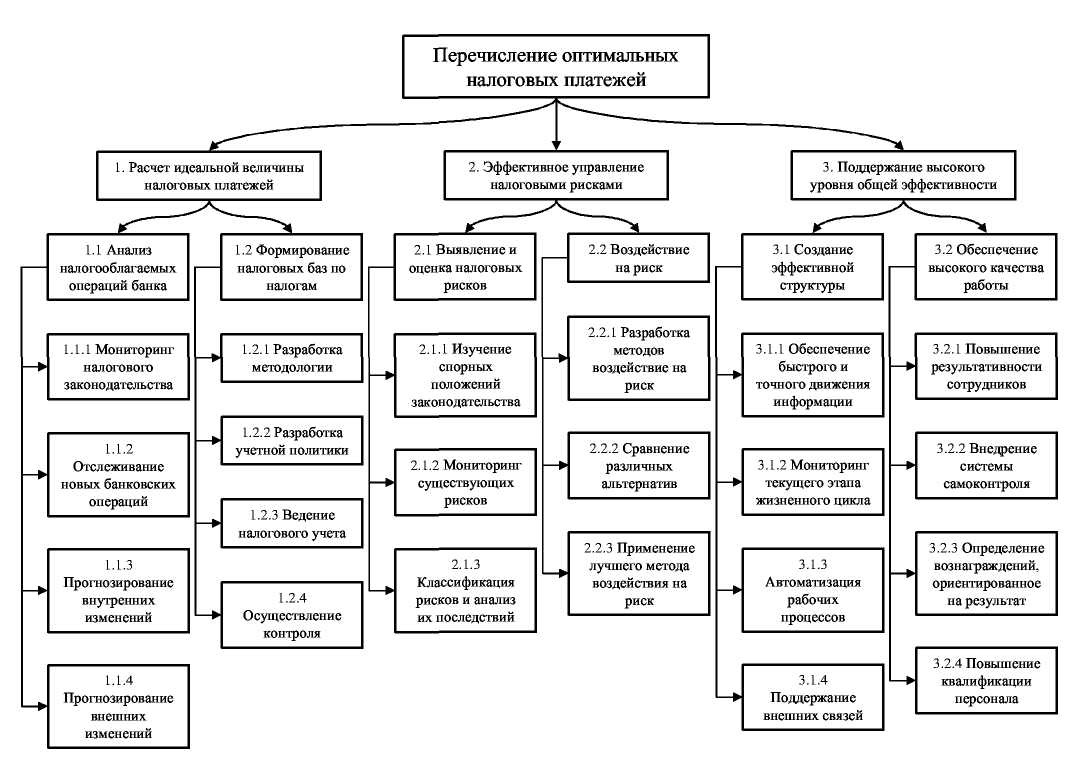
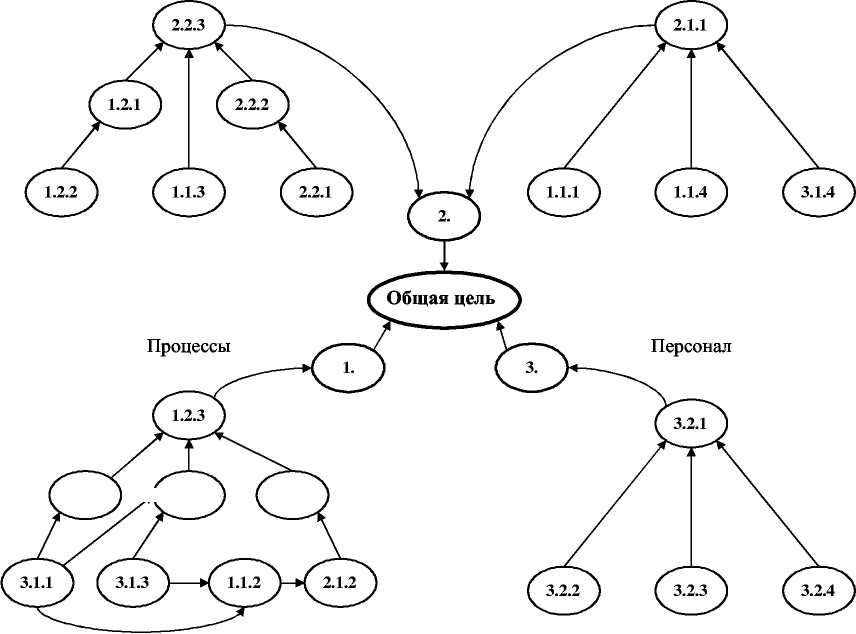
Рисунок 5. Взаимосвязанность целей
Финансы Внешняя среда
Приложение Г
Таблица – 6 Сбалансированная система показателей
| №№ | Цели | Показатели | Текущее значение | Целевое значение | Вес показателя |
| Общая цель | Перечисление оптимальных налоговых платежей | 100% | |||
| 1. | Расчет идеальной величины налоговых платежей | 42.86% | |||
| 1.1 | Анализ налогооблагаемых операций организации | 10.6% | |||
| 1.1.1 | Мониторинг налогового законодательства | Доля своевременно учтенных изменений | 85% | 95% | 1.59% |
| 1.1.2 | Отслеживание новых операций | Доля новых операций прошедших налоговый анализ до внедрения | 80% | 85% | 0.89% |
| 1.1.3 | Прогнозирование внутренних изменений | Точность предварительного налогового прогноза | 80% | 90% | 1.67% |
| 1.1.4 | Прогнозирование внешних изменений | Доля неожиданных изменений | 10% | 7% | 6.45% |
| 1.2 | Формирование налоговых баз по налогам | 32.26% | |||
| 1.2.1 | Разработка методологии | Величина переплаты налогов | 5% от базы | 3% от базы | 10.04% |
| 1.2.2 | Разработка учетной политики | Взвешенный коэффициент налогообложения | 35% | 20% | 11.29% |
| 1.2.3 | Ведение налогового учета | Доля выявленных ошибок по каждому налогу | 5% от базы | 3% от базы | 10.04% |
| 1.2.4 | Осуществление контроля | Доля самостоятельно выявленных ошибок по каждому налогу | 80% | 85% | 0.89% |
| 2. | Эффективное управление налоговыми рисками | 25.72% | |||
| №№ | Цели | Показатели | Текущее значение | Целевое значение | Вес показателя |
| 2.1 |
Выявление и оценка налоговых рисков |
6.94% |
| 2.1.1 | Изучение спорных положений законодательства | Доля обоснованно использованных возможностей | 30% | 40% | 3.76% |
| 2.1.2 | Мониторинг существующих рисков | Доля отслеживания | 85% | 95% | 1.59% |
| 2.1.3 | Классификация рисков и анализ их последствий | Степень проработки | 85% | 95% | 1.59% |
| 2.2 | Воздействие на риск | 18.78% | |||
| 2.2.1 | Разработка методов воздействие на риск | Точность результатов использования методики | 80% | 90% | 1.67% |
| 2.2.2. | Сравнение различных альтернатив | Допустимый уровень дисконтированных налоговых последствий | 10% от базы | 8% от базы | 15.06% |
| 2.2.3 | Применение лучшего метода воздействия на риск | Прибыльность отдельных операций | 19% | 22% | 2.05% |
| 3. | Поддержание высокого уровня общей эффективности | 31.42% | |||
| 3.1 | Создание эффективной структуры | 10.45% | |||
| 3.1.1 | Обеспечение быстрого и точного движения информации | Скорость Запрос/Ответ | 72 часа | 65 часов | 1.62% |
| 3.1.2 | Мониторинг текущего этапа жизненного цикла | Уровень устраненных негативных тенденций | 90% | 95% | 0.8% |
| 3.1.3 | Автоматизация рабочих процессов | Доля автоматизированных процессов | 40% | 60% | 5.02% |
| 3.1.4 | Поддержание внешних связей | Скорость Запрос/Ответ | 30 дней | 25 дней | 3.01% |
| 3.2 | Обеспечение высокого качества работы | 20.97% | |||
| 3.2.1 | Повышение результативности сотрудников | Доля досрочно достигнутых целей Доля не достигнутых в срок целей |
10% 25% |
20% 20% | 7.53% 3.76% |
| 3.2.2 | Внедрение системы самоконтроля | Доля целей достигнутых сотрудниками без применения контрольных процедур | 60% | 70% | 2.15% |
| 3.2.3 | Определение вознаграждений, ориентированное на результат | Доля вознаграждения, определяемого по достигнутым результатам | 50% | 60% | 2.51% |
| 3.2.4 | Повышение квалификации персонала | Доля сотрудников, проходящих профильное обучение | 10% | 15% | 5.02% |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.