Финансовый механизм в регулировании экономики Республики Казахстан
В общей сложности следует отметить, что общественные работы являются неэффективным инструментом дискреционной политики.
Вторым инструментом дискреционной финансовой политики являются государственные программы расходов на социальные нужды. Так, правительство может воздержаться от выработки дополнительных социальных пособий в периоды инфляции, чем достигнет снижения уровня потребительского спроса. Во время же депрессии оно повышает ассигнования на социальные нужды.
Однако недостатком материальной помощи для краткосрочных целей стабилизации является факт политического порядка, что такие чрезвычайные программы сложно сократить, когда положение снова улучшится.
Третий из основных рычагов, с помощью которых осуществляется управление финансами, — правительственные закупки и инвестиции. Увеличение государственных инвестиций, как и рост частных расходов, стимулирует развитие промышленности, получающей новые заказы. Данное положение подтверждается следующим макороэкономическим законом: S + M = C + In + Xn + G, то есть сбережения и импорт равняются сумме потребления, инвестиций, чистого экспорта и государственных закупок. Иначе говоря, рост G или In приведет к смещению кривой C + In + Xn + G вверх относительно графика сбережений и импорта, что выразится в увеличении ЧНП [, 269].
Наконец перейдем к фискальной политике как второму элементу финансовой политики. Сущность ее заключается в искусном изменении налогового бремени в течение всего экономического цикла.
Под налогом, сбором, пошлиной и другими платежами понимается обязательный взнос в бюджет соответствующего уровня или во внебюджетный фонд, осуществляемый плательщиками порядке и на условиях, определяемых законодательными актами. Совокупность взимаемых в государстве налогов и других платежей, а также форм и методов их построения образует налоговую систему фискальной политики. При этом объекты налогообложения весьма различны: среди них и доходы, и стоимость определенных товаров, отдельные виды деятельности налогоплательщиков, операции с ценными бумагами, пользование природными ресурсами, имуществом юридических и физических лиц, передача имущества, добавленная стоимость продукции, работ и услуг и прочие объекты, установленные законодательными актами.
Налоги как инструмент фискальной политики бывают двух видов. Первый вид — налоги на доходы и имущество: подоходный налог с граждан и налог на прибыль фирм; на социальное страхование, на фонд заработной платы и на рабочую силу (социальные взносы); поимущественные налоги, в том числе налоги на собственность, включая землю и другую недвижимость, налог на перевод прибыли и капиталов за рубеж. Они взымаются с конкретного физического или юридического лица, их называют прямыми налогами.
Ко второму виду относятся налоги на товары и услуги; налог с оборота или налог на добавленную стоимость; акцизы (прямо включаются в цену товаров и услуг); на наследство; на сделки с недвижимостью и ценными бумагами и другие. Это косвенные налоги, так как они частично или полностью переносятся на цену товаров или услуг.
Итак, основными налогами в Республике Казахстан являются:
1. Индивидуальный подоходный налог, представляющий собой вычет из годовых доходов налогоплательщика.
2. Налог на прибыль фирм и предприятий. Взымается с чистой прибыли юридических лиц (валовая выручка за вычетом всех расходов и убытков).
3. Социальные взносы, то есть выплаты, осуществляемые частично самими рабочими и частично их работодателями, направляемые в различные внебюджетные фонды: по безработице, пенсионный и так далее.
4. Поимущественные налоги, то есть налоги на имущество, дарение и наследство.
5. Налоги на товары и услуги, прежде всего таможенные пошлины и акцизы, а также НДС.
Исходя из описанной системы налогообложения представляется возможным выделить такие главные принципы фискальной политики:
а) Уровень налоговой ставки должен устанавливаться с учетом возможностей налогоплательщика, то есть его уровня доходов. Поскольку возможности разных физических и юридических лиц неодинаковы, для них должны быть установлены дифференцированные налоговые ставки, поэтому налог с дохода должен быть прогрессивным.
б) Налогообложение должно носить однократный характер, иначе цена товара, доходящего до потребителя будет неоправданно завышена, что сделает его неконкурентноспособным, с другой стороны постоянный налоговый гнет лишит предпринимателя стимулов к проявлению деловой активности. Здесь примечательна замена налога с оборота подоходным налогом, в результате чего производитель платит налог только на добавленную им стоимость, а не со всей выручки от продажи. Однако данные проблемы еще не полностью устранены из казахстанского законодательства, что подчас приводит к облаганию товара налогом несколько раз подряд на каждом этапе его производства.
в) Обязательная уплата налогов. Налоговая система не должна оставлять сомнений у налогоплательщика в неизбежности платежа. Система штрафов и санкций должна быть такой, чтобы неуплата или несвоевременная уплата налогов были менее выгодными , чем своевременное и честное выполнение обязательств перед налоговыми органами.
г) Процедура выплаты налогов должна быть простой, понятной и удобной для налогоплательщиков и экономичной для учреждений, собирающих налоги.
д) Налоговая система должна быть гибкой и легко адаптируемой к меняющимся общественно-политическим потребностям.
е) Налоговая система должна обеспечивать эффективное перераспределение создаваемого ВНП.
Таким образом, фискальная политика, проводимая правительством, обязана отвечать основным принципам построения налоговой системы нашего государства и регулировать экономические взаимоотношения внутри федерации. Кроме того, реализация фискальной политики должна учитывать три важнейшие функции государственного управления налогообложением:
1. Обеспечение финансирования государственных расходов, то есть прямая функция налогов;
2. Поддержание социального равновесия путем изменения соотношения между доходами отдельных групп с целью сглаживания неравенства между ними, недопущения резкого расслоения общества (социальная функция);
3. Государственное антициклическое и противоинфляционное, секторальное, отраслевое и региональное регулирование экономики (собственно регулирующая функция).
Раскрывая содержание социальной функции, хотелось бы отметить, что большинство граждан считают, что они платят слишком высокие налоги, тогда как другие социальные группы платят слишком низкие, и что государство расходует недостаточно средств для обеспечения их материального благосостояния и чересчур много отдает другим.
В связи с этим интересен принцип взимания налогов в зависимости от способности налогоплательщика, породивший систему прогрессивного налогообложения: чем выше доход (налоговая база), тем непропорционально большая часть его изымается в виде налога. Принцип же пропорционального налогообложения предусматривает одинаковую долю налога в доходах, независимо от их величины. Регрессивные ставки налога означают ее уменьшение по мере возрастания налоговой базы (дохода).
Анализируя налоги как средство государственного управления деловой активностью , важно остановиться на регулирующих их функциях:
— установление и изменение системы налогообложения;
— определение налоговых ставок, их дифференциация;
— предоставление налоговых льгот — освобождение от налогов части прибылей и капитала с условиями их целевого использования в соответствии с задачами общей экономической политики правительства.
Важную регулирующую роль играют глобальные изменения ставок налогов. Так, глобальное понижение налогов ведет к увеличению чистых прибылей, усилению стимула хозяйственной деятельности, росту капиталовложений, спроса, занятости, и оживлению хозяйственной конъюнктуры. Увеличение налогов — обычный способ борьбы с повышенной деловой активностью.
Изменяя налоги на прибыль (прямые налоги), государство может создать или уменьшить дополнительные стимулы для капиталовложений, а маневрируя уровнем косвенных налогов — воздействовать на фонд потребления в целом, на цены товаров и услуг.
Избрав либеральную или протекционистскую внешнеторговую политику, государство изменяет таможенные пошлины, получая от торговых партнеров либо встречные уступки, либо ужесточение условий национального экспорта. Таможенные пошлины — вид косвенных налогов, повышение которых ведет к удорожанию импорта, а вслед за этим и отечественных товаров, к снижению внешнеторгового оборота. Понижение или отмена пошлин влекут за собой обострение конкуренции на внутреннем рынке, замедление роста цен, активизацию внешней торговли.
Однако дискреционная фискальная политика, как и политика, основанная на использовании встроенных стабилизаторов, также имеет ряд своих недостатков. Помимо очевидных политических трудностей, связанных с длительным обсуждением в законодательных органах (Парламенте РК) относительно принятия закона об изменении ставок налогов, существует еще один недостаток: возражение против временного снижения налогов для борьбы со спадом проистекает из того политического факта, что в демократическом обществе может быть трудно снова повысить налоги после преодоления спада.
В зависимости от особенностей отдельных подразделений общественного хозяйства и на основе выделения сфер и звеньев финансовых отношений финансовый механизм подразделяется на финансовый механизм предприятий и хозяйственных организаций, страховой механизм, а также механизм функционирования государственных финансов. В свою очередь, каждая из этих сфер включает отдельные структурные звенья. Например, механизм государственных финансов подразделяется на бюджетный и механизм функционирования внебюджетных фондов. В соответствии с территориальным делением можно выделить финансовый механизм государства и местных органов власти. При рассмотрении финансового механизма с точки зрения его воздействия на общественное воспроизводство выделяются его функциональные звенья: мобилизация ресурсов, финансирование, стимулирование и т.д. [, 308].
Каждая сфера и отдельное звено финансового механизма являются составной частью единого целого. Они взаимосвязаны и взаимозависимы. Вместе с тем сферы и звенья функционируют относительно самостоятельно. Это обстоятельство вызывает необходимость постоянного согласования составляющих финансового механизма. Внутренняя увязка составных (структурных и функциональных) звеньев финансового механизма является важным условием его действенности.
Сферы и звенья финансового механизма отличаются степенью сложности и разветвленности отдельных элементов. Например, для бюджетного механизма характерна система из многих видов налогов, наличие разнообразных направлений использования средств и методов финансирования. На предприятиях и в организациях определяется отношение между отдельными формами денежных накоплений, распределяется прибыль, формируются и используются фонды. В страховых организациях широко развита система резервных фондов.
Сочетание элементов финансового механизма - форм, видов, методов организации финансовых отношений образует "конструкцию финансового механизма", которая приводится в движение путем установления количественных параметров каждого его элемента, т.е. определения ставок и норм изъятия, объема фондов, уровня расходов и пр. Количественные параметры и разнообразные способы их определения являются наиболее мобильной частью финансового механизма. Они чаще подвергаются корректировке, чутко реагируют на изменение условий производства и задач, стоящих перед обществом. Например, неоднократно изменялись способы распределения прибыли и пропорции ее деления между предприятием и государством, корректировались ставки налогов и др.
Деятельность государства в области финансов осуществляется по определенным правилам, с соблюдением установленных норм.
Введение юридических норм позволяет установить единые правила организации финансовых связей, защитить экономические интересы общества, коллективов предприятий и отдельных граждан. Соблюдение правовых норм обеспечивает строгую финансовую дисциплину, позволяет проводить единую политику в области финансов. Таким образом, право, являясь инструментом оформления и проведения финансовой политики, оказывает активное, но опосредованное (через финансовую политику и финансовый механизм) влияние на экономическое развитие.
В современных условиях, когда вносятся кардинальные изменения во все сферы жизни общества, важно обеспечить своевременное решение законодательных проблем. Неудовлетворительное состояние законодательства сдерживает хозяйственную инициативу, тормозит общественное развитие. Разногласия в правовом регулировании оборачиваются издержками в экономике, негативными социальными и нравственными последствиями.
Формируя финансовый механизм, государство стремиться обеспечить его наиболее полное соответствие требованиям финансовой политики того или иного периода, что является залогом полноты реализации ее целей и задач. При этом сохраняется постоянное стремление к наиболее полной увязке финансового механизма и его отдельных элементов с личными и коллективными интересами, что является залогом эффективности финансового механизма.
Таким образом, финансовый механизм - составная часть хозяйственного механизма, совокупность финансовых стимулов, рычагов, инструментов, форм и способов регулирования экономических процессов и отношений. Финансовый механизм включает прежде всего цены, налоги, пошлины, льготы, штрафы, санкции, дотации, субсидии, банковский кредитный и депозитный процент, учетную ставку, тарифы. Важно грамотно использовать перечисленные средства, последовательно и правильно продвигаться по пути укрепления экономики государства.
2 Анализ финансового механизма регулирования экономики Республики Казахстан на современном этапе
2.1 Бюджетная политика Республики Казахстан
Основу бюджетной политики составляют стратегические направления экономики, и социальной политики государства. Именно они определяют размеры и пропорции централизуемых государством финансовых ресурсов, перспективы использования бюджетных средств в интересах решения главных экономических и социальных задач. В условиях рынка бюджетная политика - главный рычаг определения основных направлений развития экономики, воздействия государства на общественное производство.
Для обеспечения эффективности бюджетной политики при ее разработке должны соблюдаться определенные требования. Главное из них - научный подход к ее разработке, учитывающий реальное состояние экономики, финансов и бюджетной системы страны. Бюджетная политика не может быть эффективной, если четко не определены основные ее направления на ближайший период и перспективу, не сформулированы главные цели и первоочередные задачи. При этом обоснованность выдвигаемых мер и предстоящих решений должна подкрепляться соответствующими расчетами, позволяющими определить не только общую стоимость затрат государства в связи с принимаемыми решениями, но и отдаленные финансовые последствия. Результативность бюджетной политики во многом зависит также от соблюдения двух условий: политической стабильности в стране и уровня профессионализма работников бюджетной сферы.
В разработке бюджетной политики участвуют законодательные (представительные) и исполнительные органы власти, причем полномочия разных ветвей и уровней власти различаются в разных странах в зависимости от особенностей государственного устройства, исторических традиций, сложившихся принципов разграничения полномочий и т.п.
В соответствии с действующим законодательством страны принципы построения современной бюджетной системы отражают все тенденции современного состояния бюджетного процесса в стране. Бюджетная система Республики Казахстан базируется на принципах единства, полноты, реалистичности, транспарентности, самостоятельности, последовательности, приоритетности, ответственности, эффективности и результативности. Главными принципами являются единство и самостоятельность, которые в тоже время выступают основными принципами организации бюджетного процесса [, 203].
Экономика Казахстана в 2006 году по сравнению с 2005 годом развивалась ускоренными темпами. Объем валового внутреннего продукта (ВВП), по данным Агентства по статистике, составил 9738,8 млрд. тенге и по сравнению с предыдущим годом увеличился на 10,6 процента. Макроэкономические показатели за 2006 год значительно превысили прогнозные оценки, представленные в Среднесрочном плане социально-экономического развития Республики Казахстан на 2006-2008 годы [].
В Среднесрочном плане прогноз ВВП на 2006 год составил 8065,4 млрд. тенге, объем инвестиций в основной капитал – 2529,0 млрд. тенге, а мировая цена на нефть – 47 долларов США за баррель (таблица 1).
Таблица 1- Прогнозные и фактические макроэкономические показатели, использованные при формировании республиканского бюджета
| Показатели | 2005 год | 2006 год | 2006г.в % к 2005г. |
|
ВВП, млрд. тенге Прогноз Уточненный прогноз* Факт |
5850,0 6580,0 7590,6 |
8065,4 8725,0 9738,8 |
137,8 132,6 128,3 |
|
Темпы прироста реального ВВП, в % Прогноз Уточненный прогноз Факт |
7,9 8,0 9,7 |
8,3 8,3 10,6 |
|
|
Экспорт товаров, млрд. долл. США Прогноз Уточненный прогноз Факт |
17,6 22,9 27,8 |
29,1 29,4 38,3 |
165,3 128,4 137,8 |
|
Импорт товаров, млрд. долл. США Прогноз Уточненный прогноз Факт |
13,5 15,0 17,4 |
23,1 21,0 23,7 |
171,1 140,0 136,2 |
|
Индекс потребительских цен, % Прогноз Уточненный прогноз Факт |
4,9-6,5 5-7 7,6 |
5-7 5,7-7,6 8,6 |
|
|
Инвестиции в основной капитал, млрд. тенге Прогноз Уточненный прогноз Факт |
1630,0 1714,0 2421,0 |
2529,0 2602,1 2810,3 |
155,2 152,0 116,1 |
|
Курс тенге к доллару США Прогноз Уточненный прогноз Факт |
131,7 130,0 132,9 |
127,0 127,0 126,1 |
96,4 97,7 94,9 |
|
Мировая цена на нефть (BRENT), долл. США Прогноз Уточненный прогноз Факт |
32,9 42,0 54,4 |
47,0 55,0 65,4 |
142,9 130,9 120,2 |
|
Дефицит бюджета (профицит) в % к ВВП Прогноз Уточненный прогноз Факт |
-1,5 -1,7 0,6 |
-1,4 -1,4 0,6 |
93,3 82,4 100 |
| Примечание – Источник: Отчёт Счетного комитета об исполнении республиканского бюджета за 2006 год [] | |||
Анализ данных таблицы 1 показывает, что при прогнозировании темпы роста объемов ВВП, экспорта и импорта, цены на нефть, а также уровень инфляции занижались. При этом в 2006 году значительно увеличены погрешности макроэкономического прогнозирования. Так, уточненный прогнозируемый объем ВВП в 2006 году был на 10,4 пункта ниже фактического, а стоимость нефти – на 15,9 пункта (таблица 2).
Таблица 2 -Отклонение уточненного прогноза от фактического значения в процентах
| Показатели | 2005 | 2006 | Среднее отклонение |
| ВВП | -13,3 | -10,4 | -11,9 |
| Темпы прироста реального ВВП | -17,5 | -21,7 | -19,6 |
| Экспорт товаров | -17,6 | -23,2 | -20,4 |
| Импорт товаров | -13,8 | -11,4 | -12,6 |
| Индекс потребительских цен | -8,0 | -11,6 | -9,8 |
| Курс тенге к доллару США | -2,2 | 0,7 | +0,8 |
| Цена на нефть (BRENT) | -22,8 | -15,9 | -19,4 |
| Примечание – Источник: Отчёт Счетного комитета об исполнении республиканского бюджета за 2006 год | |||
Как видно из таблицы 2, отклонения по отдельным основным показателям в 2006 году по сравнению с 2005 годом увеличились. Уточненный прогнозируемый темп прироста ВВП в 2006 году на 21,7 пункта был ниже фактического роста, а уровень инфляции – на 11,6 пункта. Все это в определенной степени повлияло на качество бюджетной политики, в частности на исполнение доходов и расходов республиканского бюджета. Прогнозы доходов республиканского бюджета за 2005-2006 годы были в основном занижены, что привело к уточнению и корректировке республиканского бюджета в ходе его исполнения. По оценке Счетного комитета, погрешности макроэкономического прогнозирования обуславливали неполное и неэффективное использование средств республиканского бюджета.
Основные параметры доходов и расходов республиканского бюджета за 2006 год приведены в таблице 3.
Как видно из таблицы 3, в процессе исполнения республиканского бюджета за 2006 год Парламентом Республики Казахстан уточнены и Правительством Республики Казахстан неоднократно корректировались основные его параметры. Так, при уточнении бюджета доходы были увеличены на 42,1 млрд. тенге, а налоговые поступления – уменьшены на 36,2 млрд. тенге. В последующем, Правительством в результате корректировок доходы увеличены на 214,7 млрд. тенге, а налоговые поступления – на 136,4 млрд. тенге. Кассовое исполнение доходов республиканского бюджета превысило утвержденные и уточненные показатели соответственно на 26,0% и 22,3 процента.
Таблица 3 -Агрегированные показатели исполнения республиканского бюджета за 2006 год, млрд. тенге
|
Утве ржд. бюджет |
Уточнен. бюджет | Скоррект. бюджет | Кассовое испол. | % исполнения к | |||
| утвер. | уточ. | скор. | |||||
|
Доходы отклонение*: в млрд. тенге в % Налоговые поступления отклонение: в млрд. тенге в % Неналоговые поступления отклонение: в млрд. тенге в % Затраты отклонение: в млрд. тенге в % Бюджетные кредиты отклонение: в млрд. тенге в % Приобретение финактивов отклонение: в млрд. тенге в % Дефицит бюджета Остаток бюджетных средств на конец года |
1468,2 379,0 26,0 1302,9 364,9 28,0 37,7 11,5 30,5 1476,2 210,1 14,2 38,2 -1,3 -3,4 91,2 12,3 13,5 -113,7 |
1510,3 336,9 22,3 1266,7 401,1 31,7 39,3 9,9 25,2 1518,8 167,5 11,0 37,9 -1,0 -2,6 103,5 -126,2 |
1682,9 164,3 10,0 1439,3 228,5 15,9 39,3 9,9 25,2 1703,9 -17,6 -1,0 37,9 -1,0 -2,6 103,5 -126,2 |
1847,2 1667,8 49,2 1686,3 36,9 103,5 54,7 151,0 |
125,8 128,0 130,5 114,2 96,6 113,5 |
122,3 131,7 125,2 111,0 97,4 100,0 |
109,8 115,9 125,2 98,9 97,4 100,0 |
| Примечание – Источник: Отчёт Счетного комитета об исполнении республиканского бюджета за 2006 год [] | |||||||
Затраты республиканского бюджета за 2006 год в процессе уточнения были увеличены на 42,6 млрд. тенге и составили 1518,8 млрд. тенге, против 1476,2 млрд. тенге, а расходы на приобретение финансовых активов – на 12,3 млрд. тенге и составили 103,5 млрд. тенге. В свою очередь, Правительством в течение отчетного года были внесены изменения к уточненному показателю и в результате затраты увеличены на 185,1 млрд. тенге и составили 1703,9 млрд. тенге. Фактическое исполнение затрат составило 1686,3 млрд. тенге, или 111,0% к уточненному назначению и 98,9% - к скорректированному показателю.
Дефицит республиканского бюджета в процессе уточнения был увеличен на 12,5 млрд. тенге и составил 126,2 млрд. тенге. Фактически республиканский бюджет исполнен с профицитом на сумму 54,7 млрд. тенге. В 2006 году для финансирования дефицита бюджета были привлечены внешние и внутренние займы. При этом сумма внутренних заемных средств составила 167,6 млрд. тенге, из них 83,7 млрд. тенге были направлены на погашение основного долга по государственным ценным бумагам, а 83,9 млрд. тенге остались неиспользованными. В результате на 1 января 2007 года свободный остаток средств республиканского бюджета составил 151,0 млрд. тенге и по сравнению с 2006 годом увеличился в 12 раз. По оценке Счетного комитета, это привело к упущенным возможностям дополнительного роста экономики республики, которые, с учетом мультипликативного эффекта, превысили 200 млрд. тенге.
Погрешности макроэкономического прогнозирования оказали значительное влияние на налоговые поступления в республиканский бюджет, в доходной части которого их доля в 2006 году составила 90,2 процента. При этом основным фактором, повлиявшим на увеличение налоговых сборов, явился рост цен на нефть. В отчетном году цены на нефть по сравнению с 2005 годом увеличились на 20,2 процента. В 2005-2006 годы углеводороды и металлы обеспечили более 3/4 стоимости товарного экспорта республики, а доля налоговых поступлений в республиканский бюджет от нефтяного сектора составила более 30 процентов [].
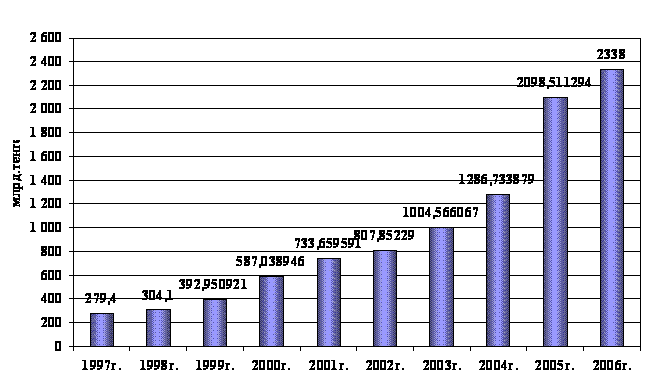
Рисунок 1 - Динамика доходов государственного бюджета за 1996 - 2006 годы []
Доходы государственного бюджета в 2006 году по сравнению с 1997 годом увеличились в 8,3 раза или на 2 058,6 млрд.тенге. Так, в 1997 году доходы государственного бюджета к ВВП составили 16,7% или 279,4 млрд.тенге. В 2005 году доходы государственного бюджета к ВВП составили 27,6% или 2 098,5 млрд.тенге (Рисунок 1).
Доходы государственного бюджета в 2006 году к ВВП составили 22,9% или 2 338,0 млрд.тенге, снижение по сравнению с 2005 годом объясняется тем, что для исключения зависимости исполнения бюджета от нефтяных поступлений с 1 июля 2006 года Казахстан перешел на новую концепцию формирования и использования Национального фонда РК. В связи с чем, в настоящее время доходы бюджета не зависят от колебаний цен на нефть, то есть фактора ранее решающего при формировании бюджета страны. Прямые налоги, от предприятий нефтяного сектора минуя бюджет, перечисляются в Национальный фонд РК. Динамика доходов государственного бюджета РК наглядно отражена в приложении 1.
Доходы государственного бюджета на 2007 год установлены в сумме 2 648,9 млрд.тенге. По состоянию на 01.09.2007 года доходы государственного бюджета при плане 1 671,2 млрд.тенге составили 1 796,6 млрд.тенге, или исполнены на 107,5%.
В приложении 2 отражена динамика исполнения государственного бюджета по структуре бюджета за 2005-2007 годы, из которого видно, что расходы государственного бюджета на 2007 год предусмотрены в сумме 2974,4 млрд. тенге, что по сравнению с 2005 годом выросли в 1,4 раза, с 2006 годом на 1,3 раза, в том числе, соответственно республиканский бюджет в 1,4 и 1,3 раза, местный бюджет - 1,8 и 1,4 раза.
Расходы республиканского бюджета без учета погашения займов на 2007 год предусмотрены в сумме 2369,4 млрд.тенге, по состоянию на 1 октября т.г. составили в сумме 1769,0 млрд.тенге, или 97,1% к плану финансирования на отчетный период в сумме 1821,2 млрд.тенге.
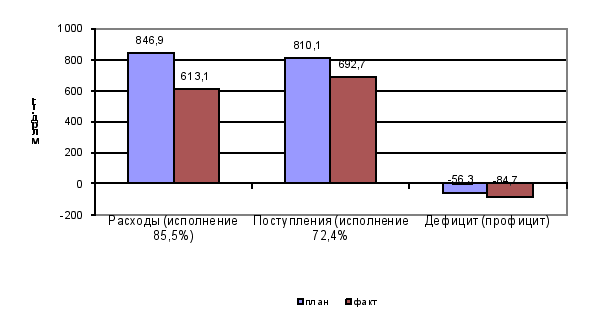
Рисунок 2 – Исполнение государственного бюджета за 1 квартал 2007 года []
Темп роста по сравнению с аналогичным периодом прошлого года составил 116,6 %. Расходы республиканского бюджета за 9 месяцев 2007 года составили 13,8 % к ВВП
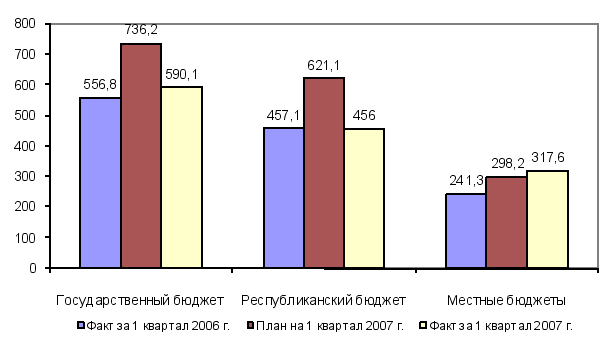
Рисунок 3 – Исполнение доходов государственного бюджета за 1 квартал 2007 г. и сравнение с аналогичным периодом 2006 года []
В 2007 году Поступления в государственный бюджет составили 613,1 млрд. тенге, или 72,4 % к плану, расходы произведены на сумму 692,7 млрд. тенге, или 85,5 % к плану. При запланированном дефиците – 56,3 млрд. тенге, фактически дефицит сложился 84,7 млрд. тенге (рисунок 4).
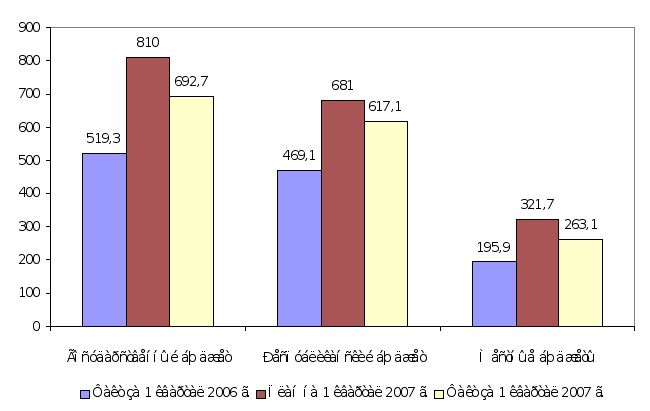 Рисунок
4 – Исполнение
расходов
государственного
бюджета за 1
квартал 2007 г. и
сравнение с
аналогичным
периодом
2006 года (млрд. тг.)[]
Из указанной суммы поступлений исполнение доходов составило 590,1 млрд.тенге, или 80,2 % к плану. Данные по государственному, республиканскому и местным бюджетам представлены на рисунке 3.
На диаграмме рисунка 3 видно, что темпы роста государственного в том числе местных бюджетов по сравнению с 1 кварталом 2006 года соответственно составили 106,0 %, 131,6%, а по республиканскому бюджету произошло снижение, поскольку в 1 квартале прошлого года перечисления поступлений от нефтяного сектора в Нацфонд осуществлялись через бюджет.
В приложении 3 приведены данные по основным источникам налоговых поступлений. Традиционно самыми крупными являются КПН и таможенные платежи и налоги.
Об улучшении таможенного администрирования свидетельствует тот факт, что при росте импорта в тенговом выражении на 47,1 % по сравнению с аналогичным периодом прошлого года, сумма начисления платежей по импорту с учетом льгот и отсрочек и снижения ставки НДС с 15% на14 % возросла на 51,3%.
Расходы государственного бюджета за 1 квартал 2007 года составили 692,7 млрд. тенге, или 85,5%, в том числе по республиканскому бюджету – 617,1 млрд. тенге, или 90,6% к плану, местному бюджету – 263,1 млрд. тенге, 81,8% к плану (рисунок 4)
Таким образом, приведённые данные свидетельствуют о значительном росте как государственных доходов, так и увеличении объёмов государственных расходов.
Увеличение доходов государственного бюджета происходит за счет расширения налогооблагаемой базы благодаря созданию благоприятных условий для развития предпринимательства, сокращению нелегального теневого оборота.
Осуществлен переход к принципам среднесрочного бюджетного планирования. Введенные с 2002 года паспорта бюджетных программ обеспечивают прозрачность расходования бюджетных денег и эффективность проведения по ним бюджетного контроля. Республиканская бюджетная комиссия функционирует на постоянной основе, что позволяет на более качественном уровне рассматривать предложения по формированию и уточнению республиканского бюджета.
Совершенствование системы межбюджетных отношений было направлено на достижение баланса интересов центра и регионов, повышение заинтересованности нижестоящих уровней государственного управления в экономическом развитии регионов и обеспечение стабильности поступлений в местные бюджеты.
Однако существуют проблемы отсутствия стабильности в среднесрочном периоде в системе межбюджетных отношений и законодательно закрепленного распределения доходных и расходных полномочий между областными и районными бюджетами.
Разработан проект Бюджетного кодекса, который обеспечит переход на качественно новый уровень управления государственными расходами, дальнейшую оптимизацию бюджетных потребностей, поэтапный переход к нормативной оценке бюджетных расходов и развитие системы межбюджетных отношений.
Целью бюджетной политики является поддержание расходов на уровне, при котором будет обеспечиваться выполнение в полном объеме государственных функций, повышение эффективности государственных расходов, содействие поддержания устойчивых темпов экономического роста, а также повышение благосостояния населения.
2.2 Реализация налоговой политики Республики Казахстан
Введение в 2002 году Налогового кодекса явилось важным этапом развития казахстанского налогового законодательства, который укрепил концептуальные основы налоговой системы, сформированной в предыдущие годы, с одновременным повышением эффективности правовых механизмов в налоговой сфере.
Также введен в действие Таможенный кодекс Республики Казахстан, объединяющий и систематизирующий правовые нормы, регулирующие общественные отношения в области таможенного дела, максимально использующий международные нормы, позволяющие упростить и одновременно повысить эффективность таможенных процедур.
Наряду с позитивными результатами действия Налогового кодекса остается проблема совершенствования налоговой системы в целях обеспечения условий для экономического роста страны и улучшения инвестиционного климата.
Положения действующего налогового законодательства не в полной мере способствуют выводу из неофициального оборота доходов физических лиц, созданию оптимальных условий для вложения инвестиций в воспроизводство и обновление основных средств.
Отсутствуют действенные механизмы стимулирования инновационной деятельности, что в определенной степени влияет на развитие наукоемких и высокотехнологичных производств.
Целью проводимой в республике налоговой политики является дальнейшее поощрение инвестиций в экономику, стимулирование инновационной активности, увеличение располагаемого дохода населения для роста платежеспособного спроса. [12,40]
Пути решения налоговой политики: установление регрессивной шкалы ставок по социальному налогу и более либеральной шкалы ставок по индивидуальному подоходному налогу; снижение ставки налога на добавленную стоимость; создание экономических условий для стимулирования научной и инновационной деятельности, в том числе развития производств с высокой долей добавленной стоимости; совершенствование амортизационной политики, с целью стимулирования роста инвестиций; совершенствование налогообложения нефтяных операций; развитие процессов автоматизации налогового администрирования; совершенствование методологии и норм администрирования специальных налоговых режимов в целях создания условий для развития малого бизнеса и для сельхозпроизводителей.
Предусмотренные меры по совершенствованию налоговой системы позволят реально снизить уровень налогообложения, что стимулирует дальнейшее увеличение темпов экономического роста.
В 2003 году была разработана методика проведения оценки эффективности бюджетных программ. Далее будет продолжена работа по приведению в соответствие норм законодательных и нормативных актов нормам Бюджетного кодекса и осуществлена разработка нормативных актов, направленных на реализацию Бюджетного кодекса. Продолжится внедрение нормативного метода планирования расходов бюджета, дальнейшее внедрение методов бюджетного программирования.
Начиная с 2003 года предусмотрено ежегодное формирование по скользящему принципу среднесрочной фискальной политики Республики Казахстан, что поможет созданию основы при разработке бюджетов центральными и местными органами государственного управления, достижению прозрачности, ясности при планировании бюджетных расходов. Внедрение в практику разработки среднесрочной фискальной политики позволит повысить качество принимаемых решений о государственных расходах.
Продолжено усовершенствование механизмов бюджетного кредитования, способствующее эффективному использованию кредитных средств, повышению требований к обеспечению исполнения обязательств по возврату кредитов, своевременному погашению бюджетных кредитов, сокращению просроченной задолженности заемщиков перед бюджетом [].
Налоговая политика в Казахстане направлена на повышение рентабельности вложения средств в экономику республики путем облегчения налогового бремени.
Согласно данным Счётного комитета уточненный и скорректированный показатели по налоговым поступлениям республиканского бюджета за 2006 год перевыполнены на 31,7% и 15,9% соответственно и составил 1 667,8 млрд. тенге. []
Перевыполнение плана налоговых поступлений обеспечено, в основном, за счет корпоративного подоходного налога – на 216,1 млрд. тенге (в 1,4 раза) и поступлений за использование природных и других ресурсов – на 127,0 млрд. тенге (в 1,9 раза).
Структурный анализ показывает, что основными источниками налоговых поступлений республиканского бюджета, как и в предыдущие годы, являлись корпоративный подоходный налог, налог на добавленную стоимость и поступления за использование природных и других ресурсов. Так, в 2006 году доля корпоративного подоходного налога в общем объеме налоговых поступлений составила 46,6%, а в 2005 году – 53,4%, НДС – 29,4% и 22,0%, поступления за использование природных и других ресурсов – 16,0% и 19,5%, соответственно (таблица 4).
В 2006 году налоговые поступления в республиканский бюджет возросли по сравнению с 2005 годом на 105,9 млрд. тенге, или на 6,8 процента. Среди налоговых поступлений наиболее высокие темпы роста приходились на таможенные платежи (85,3%) и акцизы (56,4%).
Таблица 4 - Структура налоговых поступлений в республиканский бюджет за 2005-2006 годы, млрд. тенге
| Наименование | 2005 | Уд.вес, % | 2006 | Уд.вес, % | Темпы роста 2006г. к 2005г., % |
| Налоговые поступления | 1 561,9 | 100,0 | 1 667,8 | 100,0 | 106,8 |
|
Корпоративный подоходный налог |
834,3 |
53,4 |
776,6 |
46,6 |
93,1 |
|
Налог на добавленную стоимость |
343,9 |
22,0 |
489,6 |
29,4 |
142,4 |
| Акцизы | 10,1 | 0,6 | 15,8 | 0,9 | 156,4 |
| Поступления за использование природных и других ресурсов | 304,2 |
19,5 |
267,4 |
16,0 |
87,9 |
| Сборы за ведение предпринимательской и профессиональной деятельности | 0,6 |
0,1 |
0,8 |
0,1 |
133,3 |
| Таможенные платежи | 53,1 | 3,4 | 98,4 | 5,9 | 185,3 |
| Другие налоги и платежи | 15,7 | 1,0 | 19,2 | 1,1 | 122,3 |
| Источник: Отчёт Счетного комитета об исполнении республиканского бюджета за 2006 год [] | |||||
В 2006 году не обеспечено выполнение плановых показателей по специфике «Прочие налоги» на сумму 18,7 млн. тенге: в республиканский бюджет поступило 20,0 млн. тенге, или 51,7% от планового показателя.
Анализ уплаченных сумм налогов и других обязательных платежей в бюджет за 2006 год по налогоплательщикам, подлежащим республиканскому мониторингу, показывает, что коэффициент налоговой нагрузки в среднем для предприятий, добывающих сырую нефть и природный газ, по оперативным данным, составил 31,3%, а для хозяйствующих субъектов, осуществляющих торговлю нефтепродуктами, - 6,5 процента. По оперативным данным Налогового комитета, в ТОО «Север-ойл» коэффициент налоговой нагрузки составил 0,3%, а в ТОО «Гелиос» – 1,7 процента. Налоговая нагрузка банков второго уровня составила