Финансовый механизм в регулировании экономики Республики Казахстан
В 2006 году по итогам 45 071 проверки дополнительно начислено 114,9 млрд. тенге, взыскано 14,9 млрд. тенге, или 13 процентов. Проведено 3 925 безрезультативных проверок, из которых наибольшее количество приходится на город Алматы – 624, Карагандинскую область – 566, Костанайскую область – 542.
Центральным аппаратом Налогового комитета в 2006 году проведено пять проверок из восьми, предусмотренных планом. Дополнительно начислено налогов и платежей в бюджет на сумму 309,7 млн. тенге, из которых взыскано 24,0 млн. тенге, или только 7,7 процента.
Показатели взыскания в бюджет дополнительно начисленных налогов и платежей по отдельным хозяйствующим субъектам еще ниже. В частности, по результатам налоговой проверки в ЗАО НК «Казахстан Темир Жолы» в 2004 году дополнительно начислено налогов и платежей на сумму 30,7 млрд. тенге. После рассмотрения жалобы Налоговый комитет отменил обжалуемое уведомление по акту налоговой проверки и направил уведомление о начисленной сумме налогов и других обязательных платежей на сумму 8,5 млрд. тенге. По итогам рассмотрения результатов этой проверки в суде, сумма дополнительно начисленных налогов и платежей уменьшилась до 1,7 млрд. тенге, или 5,5% от первоначальной суммы. Аналогичная картина наблюдалась и по другим проверкам.
С вступлением в силу Налогового кодекса значительно сократился удельный вес взысканных сумм от дополнительно начисленных налогов и платежей: с 54,0% в 2001 году до 13,0% в 2006 году.
В республике увеличивается сумма переплаты налогов и других обязательных платежей в бюджет, которая по состоянию на 1 января 2007 года составила 693,5 млрд. тенге и по сравнению с началом отчетного года возросла на 150,4 млрд. тенге, или на 27,7 процента. В результате происходит определенное отвлечение оборотных средств хозяйствующих субъектов и увеличение налоговой нагрузки налогоплательщиков, а также увеличение сумм возврата поступлений из республиканского бюджета. Так, в 2006 году АО «Казцинк» из республиканского бюджета произведен возврат НДС по оборотам, облагаемым по нулевой ставке, в размере 5,2 млрд. тенге, АО «Миттал Стил Темиртау» – 11,5 млрд. тенге. При этом последним уплачено других налогов и платежей в бюджет 1,5 млрд. тенге.
В структуре излишне уплаченных сумм по налогам в государственный бюджет по состоянию на 1 января 2007 года наибольший удельный вес приходится на налог на добавленную стоимость и корпоративный подоходный налог.
Счетным комитетом установлено отсутствие сводных планов проверок хозяйствующих субъектов за 2004-2006 годы в центральном аппарате Налогового комитета, а также нормативных правовых актов, регламентирующих взаимодействие подразделений мониторинга и аудита.
Вышеуказанные факты свидетельствуют о том, что механизм налогового администрирования усложнен и недостаточно эффективен, в нормах и положениях налогового законодательства имеются разночтения, допускающие двоякое толкование, а уполномоченным органом не принимаются системные меры по повышению качества налоговых проверок и упрощению механизма налогового администрирования.
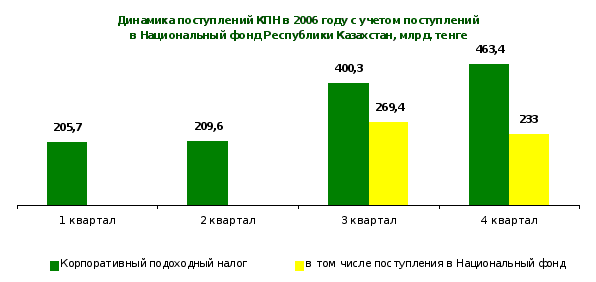
Рисунок 5 - Динамика поступлений КПН в 2006 году с учётом поступлений в Национальный фонд
Республики Казахстан, млрд.тенге []
Корпоративного подоходного налога (далее - КПН) в 2006 году поступило 776,6 млрд. тенге, или 118,6% к уточненному показателю. При этом от организаций сырьевого сектора КПН поступило 172,9 млрд. тенге, или 22,3% от общей суммы данного вида налога. По состоянию на 1 января 2007 года, сумма КПН от организаций сырьевого сектора, поступившая в Национальный фонд, составила 376,4 млрд. тенге. Общая сумма переплат по КПН в 2006 году составила 68,3 млрд. тенге и по сравнению с 2005 годом увеличилась на 24,1 млрд. тенге (или на 54,6%), что связано с ростом переплаты по КПН с юридических лиц - резидентов и нерезидентов, удерживаемому у источника выплаты, в размере 11,7 млрд. тенге.
Анализ квартальных поступлений КПН за 2006 год свидетельствует о сохранении неравномерности поступлений данного вида налога, что, при сложившемся преобладании доли КПН в общем объеме поступлений республиканского бюджета, повышает риски неполного и неэффективного освоения бюджетных средств.
Из рисунка 5 следует, что поступления авансовых платежей по корпоративному подоходному налогу в IV квартале отчетного года по сравнению с I кварталом значительно увеличились (в 2,3 раза) и составили 463,4 млрд. тенге, или 36,2% от годового поступления. Неравномерность поступлений КПН в течение отчетного года связана с несовершенством действующего порядка уплаты авансовых платежей.
Анализ поступлений корпоративного подоходного налога в разрезе специфик показывает, что основная доля в структуре налога приходилась на КПН с юридических лиц-резидентов (53,2%). Вместе с тем, в отчетном году значительно увеличилось поступление КПН с лиц-нерезидентов, удерживаемого у источника выплаты, и составило 70,9 млрд. тенге.
Поступления по налогу на добавленную стоимость (далее – НДС) в республиканский бюджет составили 489,6 млрд. тенге и по сравнению с 2005 годом увеличились на 42,4 процента.
В 2006 году по сравнению с прошлым годом сумма возмещения НДС из республиканского бюджета возросла на 19,0% и составила 195,1 млрд. тенге, что в основном было вызвано ростом объемов экспорта сырья и товаров, облагаемых НДС по нулевой ставке. При этом возращены на расчетные счета налогоплательщиков 132,0 млрд. тенге, или 67,7% от общей суммы возмещения.
Возмещение НДС из республиканского бюджета в основном получали крупные компании, экспортирующие нефть, газ, металлопрокат, пшеницу и другое сырье. В частности, четырем крупным налогоплательщикам - АО «Казцинк», ТОО «Корпорация Казахмыс», АО «Миттал Стил Темиртау», ТОО «Тенгизшевроил» возмещено из бюджета 55,8 млрд. тенге.
Таблица 5 - Структура поступлений за использование природных и других ресурсов в республиканский бюджет за 2005-2006 годы, млрд. тенге
| Наименование | 2005 | Уд.вес, % | 2006 | Уд.вес, % |
Темпы роста 2006г. к 2005г., % |
| Поступления за использование природных и других ресурсов | 304,2 |
100,0 |
267,4 |
100,0 |
87,9 |
| Налог на сверхприбыль | 44,3 | 14,5 | 114,6 | 42,9 | 259,0 |
| Бонусы | 32,5 | 10,7 | 13,5 | 5,0 | 41,5 |
| Роялти | 108,4 | 35,7 | 22,8 | 8,5 | 21,0 |
| Роялти от организаций сырьевого сектора | 83,5 |
27,5 |
89,2 |
33,4 |
106,7 |
| Доля РК по разделу продукции по заключенным контрактам от организаций сырьевого сектора | 26,8 |
8,8 |
16,8 |
6,3 |
62,7 |
| Другие налоги и платежи | 8,6 | 2,8 | 10,5 | 3,9 | 122,1 |
| Примечание - Отчёт Счетного комитета об исполнении республиканского бюджета за 2006 год [] | |||||
Переплата по НДС на 1 января 2007 года составила 57,7% от общей суммы переплаты налогов и других обязательных платежей в бюджет, или 400,6 млрд. тенге, в том числе 278,5 млрд. тенге – превышение суммы НДС, относимого в зачет, над суммой начисленного НДС.
При этом обоснованность суммы НДС, относимой в зачет, проверяется с использованием автоматизированных информационных систем, на создание и техническое сопровождение которых из республиканского бюджета затрачено 14,0 млрд. тенге. Однако, вследствие того, что данные системы не исключают в автоматическом режиме условно исключенных из Государственного реестра налогоплательщиков, допускается отнесение в зачет сумм НДС.
При уточненном годовом плане поступлений за использование природных и других ресурсов в размере 140,3 млрд. тенге фактическое поступление составило 267,4 млрд. тенге, или 190,5%, в том числе от организаций сырьевого сектора – 386,0%, от других плательщиков – 143,0 процента. Перевыполнение плана в основном сложилось по налогу на сверхприбыль – на 28,7 млрд. тенге (1,3 раза), бонусам – 9,7 млрд. тенге (3,6 раза), роялти – 5,8 млрд. тенге (1,3 раза) (табл. 5).
В 2006 году по сравнению с 2005 годом на 12,1% снизились поступления за использование природных и других ресурсов главным образом за счет роялти (на 79,0%), бонусов (на 58,5%) и доли Республики Казахстан по разделу по заключенным контрактам от организаций сырьевого сектора (на 37,3%).
В структуре поступлений за использование природных и других ресурсов основным налогом является налог на сверхприбыль, доля которого в 2006 году составила 42,9 процента. В республике сохраняется стабильное увеличение поступлений налога на сверхприбыль, что обусловлено ростом цен на нефть. Так, поступления налога на сверхприбыль в 2006 году по сравнению с 2005 годом увеличились в 2,6 раза [].
Вышеуказанные факты свидетельствуют о наличии определенных недостатков в процедурах планирования налоговых поступлений, выбора объектов налоговых проверок, налогового и таможенного администрирования, предоставления льгот и отсрочек, что отрицательно сказывается на мобилизации дополнительных резервов увеличения доходов республиканского бюджета.
По состоянию на 1 декабря 2007 года доходы республиканского бюджета (без учета трансфертов) выполнены на 99,5% при плане 1 582,2 млрд.тенге фактическое поступление составило 1 574,5 млрд.тенге, или не исполнен на 7,7 млрд.тенге.
План республиканского бюджета на 1 декабря 2007 года по налоговым поступлениям не исполнен на 20,2 млрд.тенге, в том числе по корпоративному подоходному налогу – 15,5 млрд. тенге, по поступлениям за использование природных и других ресурсов – 8,7 млрд.тенге, по налогам на международную торговлю и внешние операции на 5,7 млрд.тенге. Неналоговые поступления перевыполнены на 13,1 млрд.тенге.
Законом «О внесении изменений и дополнений в некоторые законодательные акты Республики Казахстан по вопросам налогообложения» предусмотрена совокупность налоговых послаблений, направленная как на общее снижение уровня налоговой нагрузки (индивидуальный подоходный и социальный налоги, НДС, налоги в специальных налоговых режимах), на реализацию потенциала отдельных секторов экономики, так и на решение некоторых административных вопросов, препятствующих свободному развитию частного предпринимательства на реализацию потенциала отдельных секторов экономики, так и на решение некоторых административных вопросов, препятствующих свободному развитию частного предпринимательства:
снижение ставки налога на добавленную стоимость;
введение фиксированной ставки индивидуального подоходного налога на уровне 10 процентов для всех физических лиц;
снижение социального налога в среднем на 30 процентов;
снижение ставок налога в специальном налоговом режиме для субъектов малого бизнеса на основе патента и на основе упрощенной декларации;
введение особого порядка уплаты налога на добавленную стоимость предприятиями, перерабатывающими сельскохозяйственное сырье;
введение освобождения средств, выделяемых в рамках государственного социального заказа, реализуемых неправительственными организациями в области образования, науки, медицины и культуры, от корпоративного подоходного налога, а обороты по реализации – от налога на добавленную стоимость;
ликвидация двойного налогообложения дивидендов;
отмена нормы, ограничивающей размер добровольных пенсионных взносов, которые можно отнести на вычет при определении сумм индивидуального подоходного налога;
усовершенствование механизма исчисления авансовых платежей по корпоративному подоходному налогу с одновременным смягчением штрафных санкций за занижение сумм авансовых платежей по корпоративному подоходному налогу [].
Налоговая политика направлена на стабилизацию экономики, развитие субъектов малого бизнеса, легализацию доходов, регулирование отношений с налогоплательщиками по улучшению ведения и порядка исчисления и уплаты налогов и других обязательных платежей в бюджет, связанные с исполнением налоговых обязательств.
Особое внимание уделено улучшению налоговой культуры, соблюдению принципов стабильности налогового законодательства, единства системы налоговых льгот, исключены нормы по предоставлению льгот индивидуального характера для конкретного налогоплательщика.
2.3 Состояние государственного и гарантированного государством долга
Государственный долг Республики Казахстан (без учета взаимных требований) на 1 апреля 2007 года составил 1 453,1 млрд. тенге. В портфеле правительственного долга соотношение внутреннего и внешнего долгов составляет 65,4 и 34,6 %, соответственно. За отчетный период было осуществлено досрочное погашение наиболее дорогих в обслуживании займов МББР в размере 13,5 млрд.тенге (или 107,6 млн. долл. США). Слайд 9.
За 2007 г. Министерство финансов разместило государственные эмиссионные ценные бумаги на сумму 19,8 млрд.тенге. (рисунок 6)
По государственным ценным бумагам в 2007 году сложилась ситуация, которую можно охарактеризовать следующим:
- государственные среднесрочные ценные бумаги (МЕОКАМ) со сроком обращения 4 года на аукционе по первичному размещению на сумму 277,8 млн. тенге, на повторном аукционе на сумму 143,4 млн. тенге, доходность при размещении составила – 6,25%;
- государственные долгосрочные ценные бумаги (МЕУКАМ) со сроком обращения 7 лет на аукционе по первичному размещению на сумму 71,4 млн. тенге, доходность при размещении составила – 6,75%;
- государственные долгосрочные сберегательные ценные бумаги (МЕУЖКАМ) со сроком обращения 8 лет на аукционе по первичному размещению на сумму 15,0 млрд. тенге, доходность при размещении составила – инфляция + 0,07%; МЕУЖКАМ со сроком обращения 10 лет на повторном аукционе на сумму 4,3 млрд.тенге, доходность при размещении составила – инфляция + 0,01%.
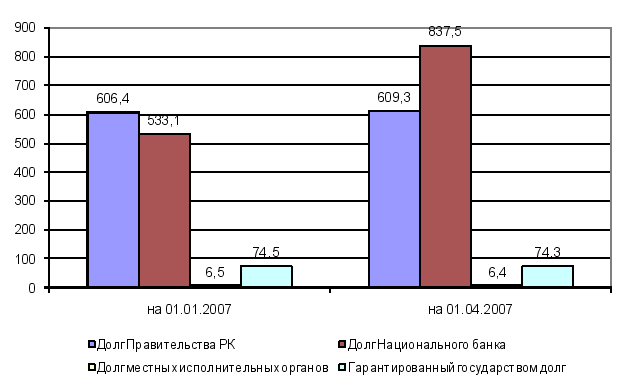
Рисунок 6 – Государственный и гарантированный государством долг
При этом, предложенная рынком доходность по государственным ценным бумагам в 1 квартале т.г. по сравнением с аналогичным периодом 2006 года оказалась значительно выше.
Так доходность при размещении в 2006 году по МЕУКАМ со сроком обращения 8 лет составила – 4,3%, в 2007 году по МЕУКАМ со сроком обращения 7 лет – 6,75%.
Сложившаяся ситуация на рынке с доходностью явилась сдерживающим моментом и Министерство финансов вынужденно было удовлетворять рынок по более высокой доходности, не осуществляя размещение ГЦБ в полном объеме. Вместе с тем, Министерство финансов осуществляло повторные открытия ранее выпущенных ГЦБ с целью увеличения объема ГЦБ в обращении на рынке, а также для построения реалистичной кривой доходности.
3 Перспективы развития форм финансового регулирования экономики Казахстана
3.1 Направления совершенствования бюджетного устройства
За годы независимости в условиях глобальных измерений мировой обстановки Казахстан пережил радикальную трансформацию общественно-политического строя. За прошедший период были заложены основы современного демократического устройства страны, осуществлена либерализация цен и всех экономических отношений, сформирована многоукладная экономика путем преобразования большей части государственной собственности в частную, созданы рыночные структуры и инфраструктуры [].
По данным Министерства экономики и бюджетного планирования 1 июля 2006 года была введена новая система функционирования Национального фонда, в соответствии с Концепцией Национального фонда. В целях обеспечения оптимального баланса распределения нефтяных поступлений между республиканским бюджетом и Национальным фондом был разработан метод сбалансированного бюджета, при котором доходы нефтяного сектора будут полностью направляться в Национальный фонд, а доходная часть республиканского бюджета будет формироваться только за счет не нефтяного сектора (рисунок 7).
Национальный фонд был создан в 2001 году с целью обеспечения стабильного социально-экономического развития страны, накопления финансовых средств для будущих поколений, снижения зависимости экономики от воздействия неблагоприятных внешних факторов.
С момента создания Национального фонда порядка 48 % доходов от нефтяного сектора направлялись в фонд, и на конец 2005 года было накоплено активов на сумму порядка 8,1 млрд. долларов США, что составляет 14,5 % к ВВП. В 2007 - 2009 годах прогнозируется сохранение высоких цен на нефть. С одной стороны, это создает стабильные и достаточно благоприятные предпосылки для развития экономики. В то же время в этих условиях повышается «инфляционное давление» на экономику. Для обеспечения макроэкономической стабильности, а также накопления средств в период благоприятной конъюнктуры цен для поддержания финансовых обязательств государства в периоды неблагоприятной конъюнктуры цен и обеспечения будущих поколений будет продолжено аккумулирование части доходов, получаемых вследствие значительного роста мировых цен на нефть, в Национальном фонде.
Основными источниками формирования Национального фонда стали:
- прямые налоги от нефтяного сектора (за исключением налогов, зачисляемых в местные бюджеты), к которым относятся корпоративный подоходный налог, налог на сверхприбыль, роялти, бонусы, доля по разделу продукции, рентный налог на экспортируемую сырую нефть, газовый конденсат. Прочие виды налогов, уплачиваемые нефтяным сектором в соответствии с налоговым законодательством Республики Казахстан, подлежат зачислению в соответствующие бюджеты. При этом к предприятиям нефтяного сектора относятся все юридические лица, занимающиеся добычей и (или) реализацией сырой нефти и газового конденсата;
- поступления от приватизации государственного имущества, находящегося в республиканской собственности и относящегося к горнодобывающей и обрабатывающей отраслям;
- поступления от продажи земельных участков сельскохозяйственного назначения;
- инвестиционные доходы от управления Национальным фондом;
- иные поступления и доходы, не запрещенные законодательством Республики Казахстан.
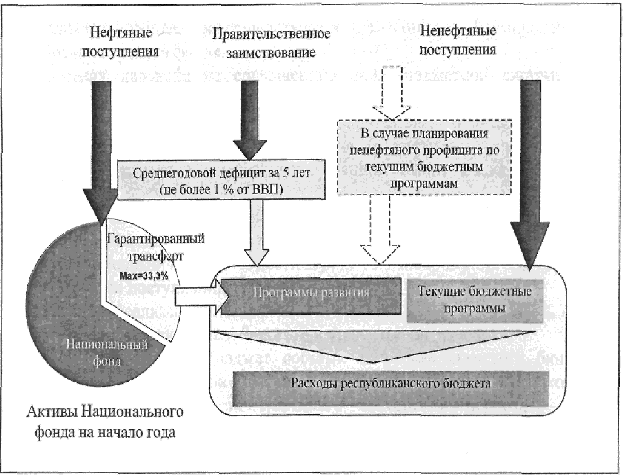
Рисунок 7 - Метод сбалансированного бюджета
Расходы республиканского бюджета на текущие бюджетные программы будут финансироваться за счет отчислений в республиканский бюджет от не нефтяной части экономики, а финансирование расходов на бюджетные программы развития осуществляться за счет гарантированного трансферта из Национального фонда. При этом, определенная доля расходной части бюджета может покрываться, в том числе за счет заимствования в рамках установленных ограничений.
Использование нефтяных поступлений в пределах гарантированного трансферта позволит проводить взвешенную фискальную политику, так как будет виден «чистый» бюджетный эффект от либерализации налогового режима, который, как правило, искажен за счет сверх доходов, поступающих от предприятий нефтяного сектора.
Размер гарантированного трансферта из Национального фонда будет утверждаться законодательным актом Республики Казахстан на трехлетний период и останется неизменным в течение данного периода.
В соответствии с Концепцией Национального фонда Правительство Республики Казахстан будет исходить из необходимости оптимального использования нефтяных доходов, с учетом соблюдения оптимальных пропорций между потреблением и накоплением, создания благоприятных макроэкономических условий для развития несырьевого сектора экономики, сбережения значительной части нефтяных доходов и недопущения истощения Национального фонда, совершенствования механизма формирования и использования средств фонда.
В целях дальнейшего совершенствования бюджетной системы был принят Закон Республики Казахстан от 5 июля 2006 года «О внесении изменений и дополнений в некоторые законодательные акты Республики Казахстан по вопросам совершенствования бюджетного законодательства Республики Казахстан и деятельности Национального Банка Республики Казахстан».
Основными задачами данного закона в сфере совершенствования бюджетного законодательства и в целом бюджетной системы являются:
- постепенный переход к достижению сбалансированного бюджета за счет ненефтяных поступлений.
С целью реализации Концепции Национального фонда ввелись новые понятия - «консолидированный бюджет» и «ненефтяной дефицит».
Консолидированный бюджет состоит из республиканского бюджета, бюджета области, бюджетов города республиканского значения, столицы, поступлений от предприятий нефтяного сектора и переводов их в Национальный фонд.
Ненефтяной дефицит бюджета равен сумме поступлений в бюджет, кроме поступлений из Национального фонда, за вычетом расходов бюджета;
- ужесточение требований к разработке инвестиционных проектов (программ).
Инвестиционные проекты (программы) будут включены в перечень приоритетных бюджетных программ (подпрограмм) в случае, если они соответствуют мероприятиям принятых государственных, отраслевых и региональных программ и положений ежегодных посланий Главы государства. Обязательным условием включения в вышеназванный перечень будет наличие положительного заключения отраслевой экспертизы, соответствие их плану мероприятий утвержденных Программ, наличие технико-экономического обоснования с положительным заключением экономической экспертизы;
Таблица 6- Основные макроэкономические показатели Республики Казахстан за 2005, 2006 годы (а также прогноз на 2007-2009 годы)
| Наименование | 2005 отчет | 2006 оценка | Прогноз | ||
| 2007 | 2008 | 2009 | |||
| Валовой внутренний продукт, млрд. тенге | 7457,1 | 9762,7 | 11879,8 | 14036,6 | 16540,4 |
| Реальное изменение ВВП, в % к предыдущему году | 109,5 | 109,0 | 108,6 | 108,9 | 109,0 |
| ВВП на душу населения, долл. США по официальному курсу | 3703 | 5192 | 6560 | 7680 | 8962 |
| ВВП на душу населения, долл. США по ППС | 10618 | 12699 | 14922 | 17102 | 19519 |
|
Индекс потребительских цен, в % в среднем за год |
7,6 | 6,9-8,5 | 5-7 | 5-7 | 5-7 |
| Денежная база, млрд. тенге | 663 | 1309 | 1622 | 1972 | 2196 |
| Денежная масса, млрд. тенге | 2065 | 3108 | 4222 | 5388 | 6486 |
| Уровень монетизации экономики, % | 27,7 | 31,8 | 35,5 | 38,4 | 39,2 |
| Экспорт товаров (ФОБ), млрд. долл. США | 28,2 | 34,4 | 32,9 | 34,9 | 38,6 |
| Импорт товаров (ФОБ), млрд. долл. США | 17,9 | 22,4 | 25,6 | 28,2 | 31,2 |
| Инвестиции в основной капитал, в % к предыдущему году | 122,2 | 125 | 120 | 118 | 118 |
| Объем валовой продукции сельского хозяйства, млрд. тенге | 763,2 | 850,8 | 933 | 1021 | 1117 |
| в % к предыдущему году | 107,3 | 104,5 | 103,2 | 103,0 | 102,8 |
| Объем промышленной продукции (работ, услуг), млрд. тенге | 5124,1 | 6484,9 | 7429,4 | 8580,2 | 9886 |
| в % к предыдущему году | 104,6 | 107 | 107,2 | 108,6 | 108,8 |
| Строительство, млрд. тенге | 743,6 | 1077,5 | 1530,2 | 2037,3 | 2689,2 |
| в % к предыдущему году | 134,1 | 138 | 128 | 120 | 120 |
| Услуги транспорта, млрд. тенге | 1377,3 | 1632,1 | 1858,3 | 2117,1 | 2415 |
| в % к предыдущему году | 107 | 106,7 | 106,6 | 106,6 | 106,7 |
| Связь, млрд. тенге | 216,7 | 322,8 | 431,7 | 567,4 | 748,8 |
| в % к предыдущему году | 127,7 | 126 | 125 | 124 | 125 |
| Торговля, млрд. тенге | 1669,6 | 2316,6 | 2833,2 | 3366,2 | 3999,4 |
| в % к предыдущему году | 109,3 | 109,5 | 109,2 | 109,0 | 109,0 |
| Примечание: составлено на основе: Среднесрочная фискальная политика Правительства РК на 2007-:2009 годы. | |||||
- соблюдения всеми участниками бюджетного процесса требований бюджетного законодательства;
- переход к финансированию только обоснованных проектов и недопущение увеличения государственных расходов. Введены нормы интеграции задач стратегического и среднесрочного социально-экономического развития страны с ежегодным бюджетом путем формирования перечня бюджетных программ (подпрограмм) только на основании установленных государственных функций, государственных, отраслевых, региональных программ, положений ежегодного послания Президента страны народу Казахстана. Уточняется и схема формирования перечня приоритетных бюджетных программ (подпрограмм), в том числе приоритетных инвестиционных проектов;
- размер дефицита бюджета определяется исходя от возможности правительственного заимствования, позволяющей обеспечить интеграцию денежно-кредитной, налогово-бюджетной, внешнеэкономической и экономической политики. Такая норма позволит сдерживать рост государственных расходов;
- регламентирован механизм оценки эффективности бюджетных программ на предмет целесообразности, эффективности, обоснованности и результативности использования бюджетных средств на стадиях разработки бюджетных программ (подпрограмм), бюджетов, реализации и контроля за реализацией бюджетных программ (подпрограмм), а также ряд других существенных изменений.
- наряду с этим вносятся изменения и дополнения в Кодекс Республики Казахстан «Об административных правонарушениях» в части ужесточения существующих мер и персональной ответственности государственных учреждений и их руководителей путем увеличения размеров налагаемых штрафов.
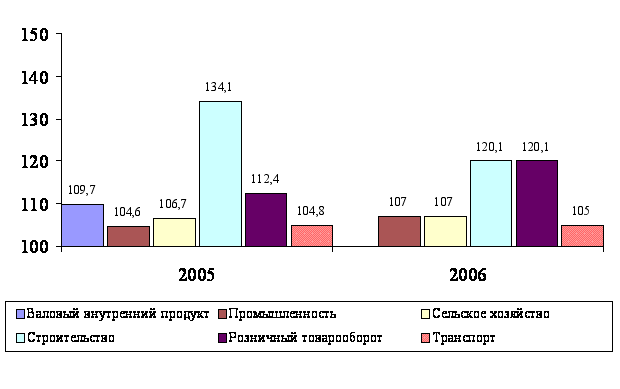
Рисунок 8 - Индексы физического объема по отраслям экономики в 2005-2006 гг. (в % к соответствующему периоду прошлого года)
В целом, совместными действиями Правительства и Национального Банка удается обеспечить стабильную макроэкономическую ситуацию в стране, с учетом накопленных в Национальном фонде средств наблюдается профицит бюджета, платежный баланс сбалансирован, уровень безработицы имеет тенденцию постепенного снижения, инфляция находится на контролируемом уровне.
В 2006 году, как и в предыдущие годы, сохранялись достаточно высокие и устойчивые темпы роста экономики. Причем в 2006 году экономика развивалась более, ускоренными темпами, чем в 2005 году (таблица 7).
По оценке Министерства экономики и бюджетного планирования Республики Казахстан, в 2006 году производство валового внутреннего продукта (ВВП) по сравнению с 2005 годом увеличилось на 10,6% (рисунок 8).
В 2006 году наблюдалась положительная динамика во всех сферах экономики. Рост объемов промышленного производства в 2006 году по сравнению с 2005 годом составил 7%. Наиболее ускоренные темпы развития в реальном секторе демонстрировала обрабатывающая промышленность, где рост производства составил 7,3%. Объем производства в горнодобывающей промышленности вырос на 7%. Прирост объема валовой продукции сельского хозяйства в 2006 году к 2005 году составил 7%.
Существенный вклад в рост экономики внесли строительство и услуги. За 2006 год объем строительных работ увеличился по сравнению с 2005 годом в 1,2 раза.
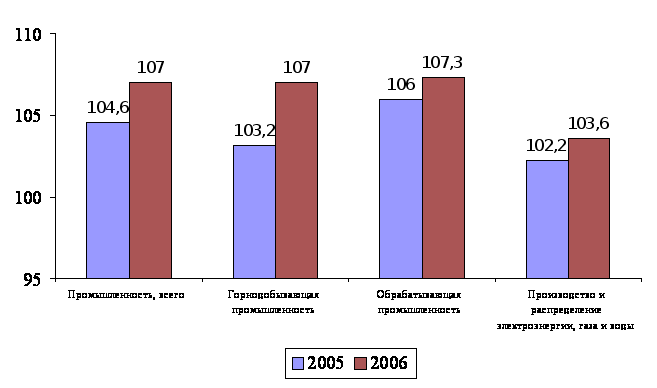 Рисунок
9 - Индексы физического
объема промышленной
продукции в
2005 -2006 годы (в % к
соответствующему
периоду прошлого
года)
Услуги транспорта в 2006 году возросли по сравнению с 2005 годом на 5%, услуги связи - на 20,4%.
Объем промышленного производства в январе-декабре 2006 года возрос на 7% по сравнению с соответствующим периодом 2005 года. В горнодобывающей промышленности в январе-декабре 2006г. произведено продукции на 3726,9 млрд. тенге, что на 7% выше уровня января-декабря 2005г. за счет увеличения добычи руд железной агломерированной (на 24,5%), свинцово-цинковой (на 18,2%) и марганцевой (на 13%); окатышей железорудных (на 13,1%); угля каменного (на 11,5%); нефти сырой (на 6,8%); лигнита (на 6,1%); газа природного (естественного) (на 2,8%); конденсата газового (на 0,4%). Вместе с тем, сокращена добыча руд медно-цинковой (на 17,5%), золотосодержащей (на 14,9%), железной неагломерированной (на 8%), хромовой (на 6%) и медной (на 0,8%) (рисунок 20).
В целом по республике в 2006 году добыто 64,8 млн. тонн нефти и газового конденсата (105,5% - к 2005 году). Экспортировано 57,1 млн. тонн нефти, в т.ч. по нефтепроводу КТК- 24,4 млн. тонн, по нефтепроводу Атырау-Самара - 15,6 млн. тонн в дальнее зарубежье; по нефтепроводу Атасу-Алашанькоу - 2,2 млн. тонн; порт Актау - 9,9 млн. тонн; Оренбург - 2,4 млн. тонн, поставка на ПНХЗ - 3.9 млн. тонн.
Нефтеперерабатывающими заводами республики в 2006 году переработано 11,7 млн. тонн нефти (104,6% к 2005 году). В сентябре 2006 года завершена реконструкция Атырауского нефтеперерабатывающего завода, которая позволила производить автобензин и дизельное топливо, соответствующие современным европейским стандартам ЕВРО-3 по бензину, ЕВРО-4 по дизельному топливу.
Наблюдалась высокая динамика инвестиций в основной капитал. В 2006 году относительно 2005 года объем инвестиций в основной капитал увеличился на 10,6%. Существенно выросли показатели внешней торговли. За январь-декабрь 2006 года экспорт товаров достиг 38,3 млрд.долл. США и увеличился по сравнению с январем-декабрем 2005 года на 37,3%, импорт составил 23,7 млрд.долл. США и возрос на 36,4%. Положительное сальдо торгового баланса составило 14,6 млрд.долл. США.
Уровень инфляции в среднем за 2006 год сложился на уровне 8,6%, что на 1,0% превысило среднегодовой показатель 2005 года (7,6%) и незначительно (на 0,1%) - верхнюю границу запланированного на 2006 год коридора 6,9-8,5% в соответствии с прогнозом Среднесрочного плана социально-экономического развития страны на 2007-2009 годы.
Росту инфляции в 2006 году способствовали избыточная ликвидность банковской системы, сопровождающаяся ускоренными темпами роста кредитования экономики, рост потребительского спроса со стороны населения, импорт инфляции, рост тарифов на услуги жилищно-коммунальной сферы, низкая развитость конкуренции на рынках, несбалансированность отдельных товарных рынков. В целом для сдерживания роста инфляции Правительством совместно с Национальным Банком проводилась комплексная антиинфляционная политика в соответствии с Планом мероприятий по регулированию инфляционных процессов в Республике Казахстан на 2005-2006 годы. Цены предприятий-производителей промышленной продукции в 2006 году повысились по сравнению с 2005 годом на 18,4%.
Одним из наиболее динамично развивающихся секторов экономики являлся финансовый сектор, обеспечивающий эффективное перераспределение потоков капитала в соответствии с предложением и спросом отраслей и субъектов экономики.
Кредитный рынок в 2006 году оставался одним из самых динамично развивающихся сегментов финансового рынка и характеризовался ускоренным ростом банковского кредитования экономики. Общий объем основного долга по кредитам банков экономике за 12 месяцев 2006 года увеличился на 82,7% и составил 4735,7 млрд. тенге. Кредиты в национальной валюте за 12 месяцев 2006 года выросли на 95,9% и составили 2460 млрд. тенге, а кредиты в иностранной валюте - на 70,3%, составив 2275,6 млрд. тенге. В результате удельный вес тенговых кредитов по сравнению с декабрем 2005 года повысился с 48,5% до 51,9%.
Наблюдается тенденция роста долгосрочных кредитов. Так, долгосрочные кредиты за январь-декабрь выросли более чем 2 раза до 3448,9 млрд. тенге, удельный вес долгосрочных кредитов повысился с 66,5% до 72,8%.
Кредиты банков субъектам малого предпринимательства за январь-декабрь 2006 года увеличились на 83,3%,составив 861,7 млрд. тенге.
Развитие депозитного рынка также характеризовалось ростом объема депозитов. Депозиты в депозитных организациях на 1 января 2007 года составили 3115,2 млрд. тенге, превысив уровень 1 января 2006 года на 88,4%. Вклады населения (с учетом нерезидентов) в банках за 12 месяцев 2006 года увеличились на 76,8% до 1055,2 млрд. тенге.
Средневзвешенный биржевой обменный курс тенге к доллару США в среднем за 2006 год составил 126,0 тенге, укрепившись за год в номинальном выражении на 5,06%.
Активы Национального фонда на конец 2006 года составили более 14,1 млрд. долл. США, увеличившись с начала 2006 года на 74,5%.
Ситуация на рынке труда республики характеризуется стабильным снижением уровня безработицы за счет роста числа трудоустроенных граждан на вновь создаваемых рабочих местах, увеличения экономической активности населения, обусловленных экономическим ростом. В 2006 году в экономике республики было занято 7,4 млн. человек (предварительные данные), что на 2% больше, чем в 2005 году. Численность безработных в 2006 году по сравнению с 2005 годом снизилась на 2,4%. Уровень безработицы в 2006 году сложился на уровне 7,8% (в 2005 году - 8,1%).
Одной из приоритетных задач, стоящих перед Республикой Казахстан, является обеспечение нового качественного уровня развития экономики, способной производить конкурентоспособную продукцию в несырьевых отраслях экономики. Проводимая государством экономическая политика направлена на стимулирование индустриального развития, диверсификацию экономики, перемещение источника ее роста в несырьевой сектор [37].
В течение последних нескольких лет проводилась работа по снижению налоговой нагрузки на экономику и совершенствованию налогового законодательства через введение норм, стимулирующих развитие конкурентоспособных высокотехнологичных производств.
Доходы бюджета на 2007 - 2009 годы определены на основе прогноза макроэкономических показателей социально-экономического развития Республики Казахстан на среднесрочный период, действия Концепции Национального Фонда с