Анализ финансовой деятельности предприятия ОАО "СНХЗ"
Размещено на /
ВВЕДЕНИЕ
финансовый анализ прибыль рентабельность
В условиях развивающихся рыночных отношений в нашей стране предприятие имеет юридическую и экономическую самостоятельность. Основной целью финансовой деятельности предприятия является получение и максимизация прибыли. Известно, что без получения прибыли предприятие не может развиваться в рыночной экономике, за исключением организаций, финансируемых за счёт государства или других источников.
Актуальность данной темы заключается в том, что в современных экономических условиях деятельность каждого хозяйственного субъекта является предметом внимания обширного круга участников рыночных отношений, заинтересованных в результатах его функционирования. Чтобы обеспечивать выживаемость предприятия в современных условиях, необходимо, прежде всего, уметь реально оценивать финансовое состояние, как своего предприятия, так и существующих потенциальных конкурентов.
Финансовое состояние - важнейшая характеристика экономической деятельности предприятия
Анализ финансовой деятельности предприятия в условиях рыночной экономики приобретает все большее значение и является главным инструментом, при помощи которого можно объективно оценить внутренние и внешние отношения анализируемого объекта: охарактеризовать его платежеспособность, эффективность и доходность деятельности, перспективы развития, а затем по его результатам принять обоснованные решения.
Анализ представляет собой функцию управления, целью которого является выяснение реального состояния функционирования предприятия. В зависимости от поставленных целей упор может быть сделан на различные аспекты деятельности организации.
Задача улучшения финансового результата является жизненно важной для хозяйствующего субъекта.
Целью дипломной работы является исследование теоретических и организационно-методических положений анализа финансовой деятельности предприятия и разработка рекомендаций, направленных на повышение результативности управленческих решений влияющих на финансовое состояние предприятия.
Для достижения цели в дипломной работе необходимо решить следующие задачи:
рассмотреть теоретические основы анализа финансово хозяйственной деятельности организации;
рассмотреть методики проведения анализа финансово хозяйственной деятельности организации;
провести анализ финансовой деятельности предприятия ОАО «Стерлитамакский нефтехимический завод»;
дать рекомендации по повышению эффективности деятельности предприятия ОАО «Стерлитамакский нефтехимический завод».
В первой главе дана общая характеристика анализа финансовой деятельности, описаны виды и алгоритм традиционного финансового анализа, также рассмотрены методики различных авторов и выбрана оптимальная, в соответствии с которой был проведен анализ действующего предприятия ОАО «СНХЗ».
Во второй главе дипломной работы, проведен анализ финансовой деятельности предприятия по методике, предложенной Ковалевым В.В. Проведен анализ имущественного состояния, прибыли и результативности деятельности, т.е. рентабельности. Все расчеты представлены в удобной табличной форме, после каждой из которых сделаны выводы.
В третьей главе дипломной работы предложены мероприятия по совершенствованию финансовой деятельности ОАО «СНХЗ», рассчитан экономический эффект от предлагаемых мероприятий.
Теоретической и методологической основой исследования послужили труды ведущих ученых в области бухгалтерского учета и экономического анализа: В.В. Ковалёва, К.Н. Гончарова, Г.В. Савицкой, Я.В. Соколова, М.Р. Ефимовой, А.Д. Шеремета и др., а также материалы периодических изданий таких как: журнал «Главбух», журнал «Финансовый директор», журнал «Финансовый менеджмент», журнал "Аудит и финансовый анализ", и др.
Кроме того, работа основывается на первостепенных положениях законодательных актов Российской Федерации, а также нормативно - правовых документов Правительства РФ и Министерства финансов РФ.
ГЛАВА 1. ТЕОРЕТИЧЕСКИЕ И МЕТОДОЛОГИЧЕСКИЕ ОСНОВЫ АНАЛИЗА ФИНАНСОВОЙ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ
1.1. Сущность анализа финансовой деятельности предприятия
В условиях рынка основной целью производственной, финансовой, коммерческой и иной деятельности является получение максимальной величины прибыли, так как развитие каждого хозяйствующего субъекта осуществляется за счет собственных и привлеченных средств. Принцип самоокупаемости и самофинансирования является основой экономического существования хозяйствующего субъекта.
Предметом анализа финансовой деятельности предприятия, как особого направления комплексного экономического анализа является рассмотрение текущего и ведущего финансового состояния хозяйствующего субъекта, меняющегося под воздействием внешней и внутренней среды и управленческих решений, в целях оценки его финансовой устойчивости и эффективности деятельности.
Финансовый анализ – метод познания финансового механизма предприятия, процессов формирования и использования финансовых ресурсов для его оперативной и инвестиционной деятельности, а так же финансовый анализ является частью общего исследования бизнес - процессов компании и приобрел на сегодня очень важное и вполне самостоятельное значение.1
Исходя из этого, финансовая работа на предприятии, прежде всего, направлена на создание финансовых ресурсов для развития, в целях обеспечения роста рентабельности, инвестиционной привлекательности, т. е. улучшение финансового состояния предприятия.
Под финансовым состоянием понимается способность предприятия финансировать свою деятельность. Оно характеризуется обеспеченностью финансовыми ресурсами необходимыми для нормального функционирования предприятия, целесообразностью их размещения и эффективностью использования, финансовыми взаимоотношениями с другими юридическими и физическими лицами, платежеспособностью и финансовой устойчивостью.2
Способность предприятия своевременно производить платежи, финансировать свою деятельность на расширенной основе свидетельствует о его хорошем финансовом состоянии.
Устойчивое финансовое положение оказывает положительное влияние на выполнение производственных планов и обеспечение нужд производства необходимыми ресурсами. Поэтому финансовая деятельность как составная часть хозяйственной деятельности направлена на обеспечение планомерного поступления и расходования денежных средств, выполнение расчетной дисциплины, достижение рациональных пропорций собственного и заемного капитала и наиболее эффективного его использования.
Главная цель анализа финансовой деятельности предприятия заключается в том, чтобы решить, где, когда и как использовать финансовые ресурсы для эффективного развития производства и получения максимума прибыли.3
В ходе анализа финансовой деятельности предприятия выявляются изменения в составе имущества хозяйствующего субъекта и в источниках его формирования, в финансовых результатах деятельности (его прибылей и убытков), в расчетах с дебиторами и кредиторами.
Анализом финансовой деятельности предприятия занимаются не только руководители и соответствующие службы предприятия, но и его учредители, инвесторы с целью изучения эффективности использования ресурсов, банки для оценки условий кредитования и определения степени риска, поставщики для своевременного получения платежей, налоговые инспекции для выполнения плана поступления средств в бюджет и т.д. В соответствии с этим анализ делится на внутренний и внешний.4
Внутренний анализ - проводится службами предприятия, и его результаты используются для планирования, контроля и прогнозирования финансового состояния.
Цель внутреннего анализа - установить планомерное поступление денежных средств и разместить собственные и заемные средства таким образом, чтобы обеспечить нормальное функционирование предприятия, получения максимума прибыли и исключение банкротства.
Внешний анализ - осуществляется инвесторами, поставщиками материальных и финансовых ресурсов, контролирующими органами на основе публикуемой отчетности.
Цель внешнего анализа - установить возможность выгодно вложить средства, чтобы обеспечить максимум прибыли и исключить риск потери.
Основными источниками информации для анализа финансовой деятельности предприятия служат отчетный бухгалтерский баланс (финансовый отчет), отчет о прибылях и убытках, отчет о движении капитала и другие формы отчетности, данные первичного и аналитического бухгалтерского учета, которые расшифровывают и детализируют отдельные статьи баланса.5
Анализ финансовой деятельности предприятия может осуществляться в следующих видах:6
1. экспресс-анализ (предназначен для получения общего представления о финансовом положении компании на базе форм внешней бухгалтерской отчетности);
2. комплексный финансовый анализ (предназначен для получения комплексной оценки финансового положения компании на базе форм внешней бухгалтерской отчетности, а также расшифровок статей отчетности, данных аналитического учета, результатов независимого аудита и др.);
3. финансовый анализ как часть общего исследования бизнес -процессов компании, (предназначен для получения комплексной оценки всех аспектов деятельности компании - производства, финансов, снабжения, сбыта и маркетинга, менеджмента, персонала и др.);
4. ориентированный финансовый анализ (предназначен для решения приоритетной финансовой проблемы компании, например оптимизации дебиторской задолженности на базе, как основных форм внешней бухгалтерской отчетности, так и расшифровок только тех статей отчетности, которые связаны с указанной проблемой);
5. регулярный анализ (предназначен для постановки эффективного управления финансами компании на базе представления в определенные сроки, ежеквартально или ежемесячно, специальным образом обработанных результатов комплексного финансового анализа).7
В зависимости от заданных направлений финансовый анализ может проводиться в следующих формах:8
1.ретроспективный анализ (предназначен для анализа сложившихся тенденций и проблем финансового состояния компании);
2. план - фактный анализ (требуется для оценки и выявления причин отклонений отчетных показателей от плановых);
3. перспективный анализ (анализ результатов хозяйственной деятельности с целью определения их возможных значений в будущем, необходим для экспертизы финансовых планов, их обоснованности и достоверности с позиций текущего состояния и имеющегося потенциала).
Алгоритм традиционного финансового анализа включает следующие этапы.9
1. Сбор необходимой информации (объем зависит от задач и вида финансового анализа).
2. Оценку достоверности информации (как правило, с использованием результатов независимого аудита).
3. Обработку информации (составление аналитических таблиц и агрегированных форм отчетности).
4. Расчет показателей структуры финансовых отчетов (вертикальный анализ).
5. Расчет показателей изменения статей финансовых отчетов (горизонтальный анализ).
6. Расчет финансовых коэффициентов по основным аспектам финансовой деятельности или промежуточным финансовым агрегатам (финансовая устойчивость, платежеспособность, деловая активность, рентабельность).
7. Сравнительный анализ значений финансовых коэффициентов с нормативами (общепризнанными и среднеотраслевыми).
9. Анализ изменений финансовых коэффициентов (выявление тенденций ухудшения или улучшения).
10. Подготовку заключения о финансовом состоянии компании на основе интерпретации обработанных данных.
Таким образом, можно сделать вывод о большом разнообразии видов экономического анализа, поэтому очень важно выбрать оптимальную методику для проведения анализа финансовой деятельности, для эффективного применения результатов проведения анализа на практике.
1.2 Методики анализа финансовой деятельности предприятия
Методика анализа финансовой деятельности представляет собой совокупность аналитических процедур используемых для определения финансового состояния предприятия.
Различные специалисты в области анализа приводят разные методики определения финансового состояния предприятия.10 Однако основные принципы и последовательность процедурной стороны анализа являются практически одинаковыми с небольшим расхождениями.
Необходимо отметить, что детализация процедурной стороны методики анализа финансовой деятельности зависит от поставленных целей и различных факторов информационного, методического, кадрового и технического обеспечения, а также видения аналитиком поставленной задачи. Поэтому определенно можно сказать, что не существует общепринятой методики анализа финансовой деятельности предприятия, однако во всех существенных аспектах процедурные стороны похожи.
Большинство существующих в настоящее время методик анализа деятельности предприятия, его финансовой деятельности повторяют и дополняют друг друга, они могут быть использованы комплексно или раздельно в зависимости от конкретных целей и задач анализа, информационной базы, имеющейся в распоряжении аналитика.11
Так, согласно методике анализа А. Д. Шеремета и А. И. Бужинского12 финансовая деятельность предприятия характеризуется размещением его средств и состоянием источников их формирования.
Основными показателями для оценки являются:
- уровень обеспеченности собственными оборотными средствами;
- степень соответствия фактических запасов активов нормативным и величине, предназначенной для их формирования;
- величина иммобилизации оборотных средств;
- оборачиваемость оборотных средств и платежеспособность.
По мнению авторов данной методики, важнейшим этапом анализа финансовой деятельности является определение наличия собственных и приравненных к ним средств, выявление факторов, повлиявших на их изменение в изучаемом периоде. Для расчета наличия собственных и приравненных к ним оборотных средств применяются следующие показатели: а) источники собственных средств; б) источники средств, приравненных к собственным; в) вложение средств в основные фонды и внеоборотные активы.
На их основе рассчитывается наличие собственных и приравненных к ним средств (а + б – в).
В методике анализа финансовой деятельности под редакцией С.Б.Барнгольц и Б.И. Майданчика13 подход к анализу несколько глубже. Во главе исследования ставится непосредственное изучение баланса предприятия. Этому предшествует установление степени достоверности информации, содержащейся в балансе, путем ее сопоставления с другими источниками информации.
Основными критериями устойчивости финансовой деятельности предприятия являются: платежеспособность хозяйствующего субъекта, соблюдение финансовой дисциплины, обеспечение собственными оборотными средствами.
По мнению авторов, основными признаками неплатежеспособности и неудовлетворительного состояния являются: просроченная задолженность и длительное непрерывное пользование платежными кредитами. Конечно, эти факторы можно отнести и к показателям неудовлетворительного финансового состояния предприятия, но их недостаточно для такого однозначного вывода.
Особенностью данной методики является изучение причин, вызвавших изменение суммы собственных оборотных средств. Причины изменений изучаются по каждому источнику (Уставный фонд в части оборотных средств, остаток нераспределенной прибыли и другие).
Анализ всех оборотных средств предприятия проводится во взаимосвязи с их источниками. Интересен также подход к способу выявления излишних у предприятия материалов: сопоставление их остатков на несколько месячных дат с расходом за эти же месяцы. Отсутствие расходов остатков материалов как незначительное его изменение свидетельствует о наличии ненужных материалов.
В настоящее время наиболее широко используются методика В. Ф. Палия14, а также методика А. Д. Шеремета, Р. С. Сейфулина, Е. В. Негашева15.
Методика В. Ф. Палия широко известна, издана массовым тиражом, ею пользуются значительное число предприятий, консультационных и инвестиционных фирм. Однако на сегодняшний день эта методика не удовлетворяет всем требованиям, предъявляемым к анализу. Во-первых, с 1992 года, существенно изменена информационная основа анализа, т. к. изменена форма баланса. Последний сочетает в себе баланс-брутто и баланс-нетто. Методика же В. Ф. Палия ориентирована на поэтапное преобразование баланса-брутто в баланс-нетто.
Во-вторых, нормативная база, заложенная в методике В. Ф. Палия, уже не удовлетворяет новым экономическим условиям и прежде всего высоким темпам инфляции.
В-третьих, она слабо формализована и в недостаточной степени удобна для компьютерной обработки, имеет негибкий характер.
Анализ содержания методики В. Ф. Палия показывает, что в ней содержится ряд спорных моментов. Например, В. Ф. Палий указывает на то, что если в структуре оборотных средств увеличивается удельный вес денежных средств и краткосрочной дебиторской задолженности при соответствующем уменьшении доли материальных оборотных средств, то это изменение можно признать положительным, если не уменьшаются возможности нормальной производственной деятельности предприятия.
Автор делает вывод, что с финансовой точки зрения структура оборотных средств значительно улучшается, если повысилась их возможная ликвидность.
Методика оценки финансового состояния предприятия Ковалева В.В. предполагает проведение детализированного анализа финансовой деятельности.
Анализ финансовой деятельности, по мнению Ковалева, предприятия проводится в три этапа. 16
На первом этапе принимается решение о целесообразности анализа финансовой отчетности и проверяется ее готовность к чтению. Задачу о целесообразности анализа позволяет решить ознакомление с аудиторским заключением по данным документам. Если по финансовой отчетности фирмы составлено, безусловно-положительное или условно-положительное аудиторское заключение, то проведение анализа целесообразно и возможно, так как отчетность во всех существенных аспектах объективно отражает финансовую деятельность предприятия.
Если же по финансовой отчетности фирмы составлено отрицательное аудиторское заключение, то это означает, что документы недостоверно отражают финансовую деятельность предприятия или имеют существенные ошибки, что обуславливает невозможность и нерациональность анализа.
Проверка готовности отчетности к чтению носит технический характер и связана с визуальной проверкой наличия необходимых отчетных форм, реквизитов и подписей на них, а также простейшей счетной проверкой промежуточных итогов и валюты баланса.
Цель второго этапа – ознакомление с пояснительной запиской к балансу, это необходимо для того, чтобы оценить условия функционирования предприятия в данном отчетном периоде и учесть в анализе факторы, воздействие которых повлекло изменения в имущественном и финансовом положении организации и которые нашли свое отражение в пояснительной записке.
Третий этап является основным в анализе хозяйственной деятельности. Целью этого этапа является оценка результатов хозяйственной деятельности и финансового состояния хозяйствующего субъекта. Необходимо отметить, что степень детализации анализа финансовой деятельности может варьировать в зависимости от поставленных целей.
В начале анализа целесообразно охарактеризовать финансово -хозяйственную деятельность предприятия, указать отраслевую принадлежность и прочие отличительные признаки.
Различные авторы рассматривают анализ финансовой деятельности с весьма разнообразных точек зрения, наиболее оптимальной является методика предложенная Ковалевым В.В., по его мнению, анализ финансовой деятельности предприятия можно подразделить на три основные составляющие:
- Оценка имущественного положения организации;
- Оценка прибыли;
- Оценка результативности финансовой деятельности организации или рентабельности.
Необходимо отметить, что эти составные части тесно взаимосвязаны межу собой и их дифференциация необходима лишь для более четкого разделения и понимания выводов по аналитическим процедурам анализа финансовой деятельности организации в целом.
Оценка имущественного положения складывается из следующих компонентов: оценки динамики имущества и анализа формализованных показателей имущественного положения.17
При оценке динамики имущества прослеживается состояние всего имущества в составе иммобилизованных активов (I раздел баланса) и мобильных активов (II раздел баланса - запасы, дебиторская задолженность, прочие оборотные активы) на начало и конец анализируемого периода, а также структура их прироста (снижения).
Анализ формализованных показателей имущественного положения заключается в расчете и анализе следующих основных показателей:
1. Сумма хозяйственных средств находящихся в распоряжении предприятия.
ХСП=А–САП–ЗУВ,
где ХСП - сумма хозяйственных средств, находящихся в собственности и под контролем предприятия;
А - всего активов по балансу;
САП - собственные акции в портфеле;
ЗУВ - задолженность учредителей по взносам в уставный капитал.
Данный показатель дает обобщенную стоимостную оценку активов числящихся на балансе предприятия. Рост этого показателя в динамике свидетельствует о наращивании имущественного потенциала предприятия
2. Доля активной части основных средств. Этот коэффициент показывает, какую часть основных средств составляют активы, непосредственно участвующие в производственно - техническом процессе и рассчитывается по следующей формуле:
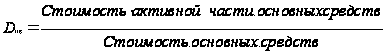
Существует две основные интерпретации термина «активная часть основных средств»18. Согласно первой трактовки к ней относятся все основные средства, за исключением зданий и сооружений. Более распространенной является вторая трактовка, относящая к активной части лишь машины, станки, оборудование, транспортные средства и т.п. Рост данного показателя квалифицируется как положительная тенденция.
Имущество предприятия – это то, чем оно владеет: основной капитал и оборотный капитал, выраженное в денежной форме и отраженное в самостоятельном балансе предприятия.
В процессе анализа может быть использована такая классификация имущества по категориям риска19:
- минимальный риск - наличные денежные средства, легко реализуемые краткосрочные ценные бумаги;
- малый риск - дебиторская задолженность предприятия с устойчивым финансовым положением, запасы товаров материальной ценности, готовая продукция, пользующаяся спросом;
- средний риск - продукция производственно – технического назначения, незавершенное производство, расходы будущих периодов;
- высокий риск - дебиторская задолженность предприятия, находящаяся в тяжелом финансовом положении, запасы готовой продукции, вышедшие из употребления, неликвиды.
Наиболее простая и доступная следующая классификация имущества (активов)20:
- текущие оборотные активы: (оборотные средства, затраты, запасы, денежные средства, готовая продукция, дебиторская задолженность, расходы будущих периодов.)
- иммобилизованные внеоборотные активы: (основные фонды, нематериальные активы, краткосрочные вложения.
Основные средства и нематериальные активы относятся к наименее ликвидному имуществу предприятия, используемому в его хозяйственной деятельности длительное время, в течении которого оно переносит свою стоимость на готовый продукт, услугу.
Нематериальные активы представляют собой долгосрочные вложения средств, не имеющие какой-либо натурально-вещественной формы. К нематериальным активам относят стоимость имущественных прав на изобретения и другие объекты интеллектуальной собственности (авторские права патенты, лицензии, ноу-хау)21.
Анализ использования внеоборотных активов является активным средством воздействия на эффективность производства. При анализе устанавливают зависимость результатов от величины затрат и степени использования ресурсов, выявляют закономерности изменения эффективности использования внеоборотных активов22.
Основными задачами анализа внеоборотных активов является23:
- анализ состава нематериальных активов;
- анализ долгосрочных финансовых вложений;
- изучение состава, структуры движения основных средств;
- определение степени их использования;
- разработка мероприятий по повышению эффективности, и улучшения использования основных фондов.
Для оценки структуры основных фондов существует деление их на активную часть, неопределенно участвующую в производственном процессе, и пассивную часть, с помощью которой обеспечивается нормальное функционирование активных основных фондов. Увеличение удельного веса активной части основных фондов и соответственно уменьшение доли из пассивной части являются важным фактором роста эффективности производственной деятельности.
Анализ состава и движения основных фондов осуществляется по данным бухгалтерской отчетности. В отчете содержатся данные, характеризующие наличие, состав и движение основных фондов по их полной первоначальной стоимости24.
Размещение средств предприятия имеет очень большое значение в финансовой деятельности и повышении ее эффективности. От того, какие ассигнования вложены в основные и оборотные средства, сколько их находятся в сфере обращения и в сфере производства, в денежной и материальной форме, насколько оптимально их соотношение, во многом зависят результаты производственной и финансовой деятельности, следовательно, и финансовое состояние предприятия.
Финансовое состояние предприятия с позиции краткосрочной перспективы оценивается показателями ликвидности и платежеспособности25.
Ликвидность баланса определяется как степень покрытия обязательств организации активами, срок превращения которых в деньги соответствует сроку погашения обязательств. От ликвидности баланса следует отличать понятие ликвидность активов, которая определяется как величина, обратная времени, необходимому для превращения их в денежные средства. Чем меньше время, требуемое на превращение данного вида актива в деньги, тем выше их ликвидность.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени убывающей ликвидности, с источниками формирования активов по пассиву, которые группируются по степени срочности погашения.
Платежеспособность означает наличие у предприятия денежных средств и их эквивалентов, достаточных для расчетов по кредиторской задолженности, требующей немедленного погашения. Таким образом, основными признаками платежеспособности являются: а) наличие в достаточном объеме средств на расчетном счете; б) отсутствие просроченной кредиторской задолженности. Различные показатели платежеспособности дают характеристику устойчивости финансового состояния предприятия.
Показатели финансовых результатов характеризуют абсолютную эффективность хозяйствования предприятия. Важнейшими среди них являются показатели прибыли, которые в условиях перехода к рыночной экономике составляет основу экономического развития предприятия26.
Рост прибыли создаёт финансовую базу для самофинансирования, расширенного производства, решение проблем социальных и материальных потребности трудового коллектива. За счёт прибыли выполняются также часть обязательств предприятия перед бюджетом, банками и другими предприятиями и организациями. Таким образом, показатели прибыли становятся важнейшими для оценки производственной и финансовой деятельности предприятия. Они характеризуют степень его деловой активности и финансового благополучия.
Конечный финансовый результат деятельности предприятия - это балансовая прибыль или убыток, который представляет собой сумму результата от реализации продукции (работ, услуг); результата от прочей реализации; сальдо доходов и расходов от внереализационных операций.
Анализ финансовых результатов деятельности предприятия включает в качестве обязательных элементов исследования:
1. Изменений каждого показателя за текущий анализируемый период («горизонтальный анализ» показателей финансовых результатов за отчётный период).
2. Исследование структуры соответствующих показателей и их изменений («вертикальный анализ» показателей).
3. Изучение в обобщённом виде динамики изменения показателей финансовых показателей за ряд отчётных периодов.
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности. Прибыль предприятие получает главным образом от реализации продукции, а также от других видов деятельности (сдача в аренду основных фондов, коммерческая деятельность на фондовых и валютных биржах и т.д.).
Прибыль - это часть чистого дохода, созданного в процессе производства и реализации в сфере обращения, которую непосредственно получают предприятия. Только после продажи продукции чистый доход принимает форму прибыли.27
Количественно прибыль представляет собой разность между выручкой (после уплаты налога на добавленную стоимость, акцизного налога и других отчислений из выручки в бюджетные и внебюджетные фонды) и полной себестоимостью реализованной продукции. Значит, чем больше предприятие реализует рентабельной продукции, тем больше получит прибыли, тем лучше его финансовое состояние. Поэтому финансовые результаты деятельности изучаются в тесной связи с использованием и реализацией продукции.
Объем реализации, величина прибыли, уровень рентабельности зависят от производственной, снабженческой, сбытовой и коммерческой деятельности предприятия, иначе говоря, эти показатели характеризуют все стороны хозяйствования.
Основными задачами анализа финансовых результатов деятельности являются28:
- систематический контроль за выполнением планов реализации продукции и получением прибыли;
- определение влияния как объективных, так и субъективных факторов на объем реализации продукции и финансовые результаты;
- выявление резервов увеличения объема реализации продукции и суммы прибыли;
- оценка работы предприятия по использованию возможностей увеличения объема реализации продукции, прибыли и рентабельности;
- разработка мероприятий по использованию выявленных резервов.
Следует отметить, что в анализе используются следующие показатели прибыли: балансовая прибыль, прибыль от реализации продукции, работ и услуг, прибыль от прочей реализации, финансовые результаты от внереализационных операций, налогооблагаемая прибыль, чистая прибыль.
Балансовая прибыль состоит из прибыли от реализации продукции (выручка от реализации продукции без косвенных налогов минус затраты на производство и реализацию продукции) плюс внереализационные доходы (доходы по ценным бумагам, от долевого участия в деятельности других предприятий, от сдачи имущества в аренду и т.п.) минус внереализационные расходы (затраты на производство, на содержание законсервированных производственных мощностей, убытки от списания долгов и т.д.). Учитывается также и прибыль от прочей реализации.29
Налогооблагаемая прибыль представляет собой разность между балансовой прибылью и суммой налога на недвижимость, прибыли, облагаемой налогом на доход (по ценным бумагам и от долевого участия в совместных предприятиях), прибыли, полученной сверх предельного уровня рентабельности, изымаемой полностью в бюджет, затрат, учитываемых при исчислении льгот по налогу на прибыль (мероприятия по ликвидации последствий катастрофы на ЧАЭС, природоохранные и противопожарные мероприятия, содержание детских оздоровительных лагерей и т.д.)30.
Чистая прибыль - это та прибыль, которая остается в распоряжении предприятия после уплаты всех налогов, экономических санкций и отчислении в благотворительные фонды.
Прибыль - основной объект реализации распределительной функции финансов предприятий. За счет прибыли формируется целая совокупность фондов денежных средств.
Многогранный характер прибыли означает, что ее исследование должно иметь системный подход. Такой подход предполагает анализ совокупности факторов образования, взаимовлияния, распределения и использования.
При проведении анализа прибыли на современном этапе развития экономики перед экономическими службами стоят такие задачи:31
- оценка изменения прибыли в динамике за несколько лет с целью выявление ее закономерности и тенденций (рассмотрение источников получения прибыли, отражают ли они положительные или отрицательные стороны хозяйственной деятельности);
- расчет влияния факторов на отклонение прибыли от реализации продукции как основной составной прибыли;
- выявление резервов дальнейшего роста прибыли и на этой основе повышения уровня рентабельности (доходности) предприятия.
Для проведения анализа прибыли следует использовать такие источники информации финансовой отчетности: «Баланс», «Отчет о прибылях и убытках», и др32.
В условиях рыночных отношений велика роль показателей рентабельности продукции, характеризующих уровень прибыльности (убыточности) её производства. Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Они характеризуют относительную доходность предприятия, измеряемую в процентах к затратам средств или капиталу с различных позиций.
Показатели рентабельности - это важнейшие характеристики фактической среды формирования прибыли и дохода предприятий. По этой причине они являются обязательными элементами сравнительного анализа и оценки финансового состояния предприятия. При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования.
Для характеристики предприятия требуется достаточная и достоверная информация, характеризующая финансовое состояние фирмы. Это обусловливает необходимость изучения финансовых отчетов, возможности появления непредвиденных обстоятельств и положения со страхованием.
Общая рентабельность объединений, предприятий определяется отношением балансовой прибыли к среднегодовой стоимости основных производственных фондов и нормируемых оборотных средств и рассчитывается по формуле
 (1.)
где Р - уровень рентабельности, %;
П - прибыль;
 -среднегодовая
стоимость
основных
производственных
фондов;
 - среднегодовая
стоимость
нормируемых
оборотных
средств.
Фактическая общая рентабельность определяется отношением балансовой прибыли к фактической среднегодовой стоимости производственных основных фондов и нормируемых оборотных средств, не прокредитованных банком.
Фактические остатки нормируемых оборотных средств устанавливаются исходя из их остатка по балансу за вычетом задолженности поставщикам по акцептованным платежным требованиям, срок оплаты которых не наступил, и поставщикам по неотфактурованным поставкам, а также износа малоценных и быстроизнашивающихся предметов и резерва на возмещение плановых потерь и предстоящих расходов.
Уровень рентабельности зависит не только от суммы прибыли, но и от фондоемкости производства. На предприятиях, объединения тяжелой промышленности с высокой фондоемкостью производства уровень рентабельности по отношению к производственным фондам ниже, чем в объединениях, на предприятиях легкой и особенно пищевой промышленности. С увеличением суммы прибыли и уменьшением стоимости основных производственных фондов и нормируемых оборотных средств рентабельность повышается, и наоборот.
Расчетная рентабельность представляет собой отношение балансовой прибыли за вычетом платы за производственные фонды, фиксированных платежей, процентов за банковский кредит, прибыли целевого назначения, а также прибыли, полученной по причинам, не зависящим от деятельности предприятия, к среднегодовой стоимости основных производственных фондов (за вычетом основных фондов, по которым предоставлены льготы по плате) и нормируемых оборотных средств.
При анализе работы объединений, предприятий, особенно при планировании к оценке рентабельности изделиям, важное значение имеет рентабельность, определяемая как отношение суммы прибыли к полной себестоимости реализованной продукции. Расчет рентабельности отдельных видов продукции производится по формуле:
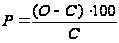 (2.)
где Р - уровень рентабельности, %;
О - оптовая цена предприятия на изделие;
С - полная себестоимость изделия.
Показатель рентабельности по изделиям отражает эффективность затрат живого и овеществленного труда на производство продукции.
В машиностроении и других обрабатывающих отраслях промышленности рентабельность определяют как отношение прибыли к себестоимости за вычетом стоимости использованного сырья, топлива, энергии, материалов, полуфабрикатов и комплектующих изделий. При этом может быть использована формула:
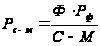 (3.)
где
 - расчетный
норматив
рентабельности
к себестоимости
за вычетом
материальных
затрат;
 -
производственные
фонды отрасли
(под отросли)
промышленности;
 -
норматив
рентабельности
к производственным
фондам.
С-М - себестоимость товарной продукции за вычетом прямых материальных затрат.
Использование показателя нормативной расчетной рентабельности в обрабатывающих отраслях промышленности обусловлено высоким удельным весом в себестоимости продукции этих отраслей материальных затрат, значительными их колебаниями в себестоимости отдельных видов изделий и широкими возможностями технологической замены используемого сырья, материалов.
Основные пути роста рентабельности производства - развитие наиболее прогрессивных отраслей, рациональное размещение объединений, предприятий, повышение удельного веса специализированного производства, применение современных методов организации производства и труда в соответствии с требованиями научно-технического прогресса, ускорение внедрения и освоения новой, более прогрессивной техники, повышение производительности труда, снижение себестоимости продукции, улучшение ее качества, усиление режима экономии в расходовании материальных, трудовых и финансовых ресурсов и повышение материальной заинтересованности работников в результатах своего труда.
Следовательно, наиболее оптимальная методика проведения анализа финансовой деятельности предложена Ковалевым В.В.
ГЛАВА 2. АНАЛИЗ ФИНАНСОВОЙ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ НА ПРИМЕРЕ ОАО «СНХЗ»
2.1. Краткая технико-экономическая характеристика ОАО «СНХЗ»
Стерлитамакский нефтехимический завод – уникальное предприятие нефтехимического комплекса Республики Башкортостан, выпускающее многопрофильную и конкурентоспособную продукцию малотоннажной химии, прочно удерживающее свои позиции в сфере производства и реализации антиоксидантов для каучуков и других полимеров, высокооктановых добавок для бензинов, жидких каучуков.
История предприятия начинается с 23 июля 1958 года, когда постановлением ЦК КПСС и Совмина СССР №795 от 23.07.58 г. было принято решение о строительстве опытного производства в составе Стерлитамакского завода синтетического каучука. В 1963 году Государственной комиссией опытное производство изопрена было принято в эксплуатацию. Датой основания завода считается 28 декабря 1963 года.
Главная задача, ради которой был создан опытный завод – это отработка аппаратурного оформления и технологических процессов синтеза изопрена и изопренового каучука. 27 декабря была произведена государственная регистрация коллективного предприятия «Стерлитамакский нефтехимический завод».
В мае 1994г. предприятие реорганизовано в акционерное общество закрытого типа, а в последствии в 2006 г. предприятие, в следствии очередной реорганизации, было преобразовано из акционерного общества закрытого типа, в акционерное общество открытого типа.
Вся деятельность предприятия ведется на основании Гражданского Кодекса РФ, Закона РФ «Об акционерных обществах» и Устава ОАО «СНХЗ», которые обуславливают деятельность (права и полномочия) общего собрания акционеров, совета директоров, генерального директора, дирекции и ревизионной комиссии.
Предприятие представляет собой многопрофильное производственное объединение, основные производственные цеха которого образуют следующие производства:
- Производство фенольных антиоксидантов.
- Производство каучуков различных консистенций.
- Производство отвердителей для эпоксидных смол.
- Производство мономеров на основе переработки попутных фракций пирилиза бензина с выделением индивидуальных компонентов.
Таким образом, предприятие включает в себя 5 основных химических производств:
1. Цех Н-2-3-7 по производству изопрена, олигодиеновых каучуков, синтетических клеев, метилтретбутилового эфира. В настоящее время продукцией данного цеха является пиперилен, абсорбент, высокооктановая добавка, синтетический каучук олигопипериленовый, метилтретбутиловый эфир, дециклопентадиен, в цехе также производится сжигание тяжелых углеводородов и осушка бутилен - изобутиленовой фракции(повышение концентрации изобутилена). В результате производственного процесса образуется попутная продукция: печное топливо.
2. Цех Н-4 по производству каучуков и стабилизаторов. Продукцией цеха является изометилтетрагидрафталиевый ангидрид, синтетическая гуттаперча (1,4- трансполиизопреновый каучук), каучуки ПДИ-ЗАК и ПДИ-1, Агидол-21.
3. Цех Н-5 по производству сложных фенолов и алкилированных фенолов, получению и выделению аминофенолов пароаминофенолов. Продукцией цеха является кормовой Агидол и основание Манниха. За последние годы был освоен выпуск еще нескольких продуктов: крафанила, растворителя ПАЛР-О, Агидола-23, Агидола- 51-52-53. В настоящее время производятся пробные партии воска олигомерного и ионолята кальция.
4. Цех Н-13 по производству сложных фенолов. Цех производит Агидол-1 (технический), Агидол кристаллический.
5. Цех Н-14 по выделению парааминофенолов и синтезу 2,6-ди-ТБФ.В цехе помимо основного продукта-2,6-дитретбутилфенола производится в настоящее время 2,4- дитретбутилфенол и алкилфенол.
Общество является юридическим лицом и имеет в собственности обособленное имущество, учитываемое на