Анализ финансовой деятельности предприятия ОАО "СНХЗ"
Основными видами деятельности ОАО «СНХЗ» является:
- производство и реализация фенольных антиоксидантов. синтетических каучуков и полимерных материалов, отвердителей для эпоксидных смол, углеводородных фракций;
- научно- исследовательские работы;
- промышленное и гражданское строительство;
- торгово-посредническая и внешнеэкономическая деятельность;
- оказание платных услуг населению.
ОАО «СНХЗ» является широкомасштабным предприятием среди заводов нефтехимии. Организационная структура предприятия построена по традиционному функциональному принципу (маркетинг, финансы, снабжение, производство, отгрузка).
Учет, анализ, отчетность и документальный оборот организуется в соответствии с законодательными актами - Гражданский кодекс РФ, Федеральный закон «О бухгалтерском учете» № 129-ФЗ, Закон «Об акционерных обществах» и др. нормативными документами - Положения (стандарты) по бухгалтерскому учету; методическими документами - нормативные акты, методические указания.
Административно-хозяйственным руководителем ОАО «СНХЗ» является генеральный директор. Он распоряжается всеми средствами и имуществом предприятия с соблюдением действующего законодательства, осуществляет контроль и проверку исполнения, руководит подбором и подготовкой кадров, несет ответственность за соблюдение финансовой, договорной, технической и трудовой дисциплины на предприятии.
Техническим руководителем предприятия является главный инженер. Он разрабатывает планы технического развития предприятия, руководит внедрением технических передовых методов организации и технологии производства, рациональным использованием оборудования, топлива, материалов и рабочей силы. В подчинении главному инженеру находятся его заместители по науке, по ремонту и капитальному строительству, по производству, по охране труда и технике безопасности.
Заместитель ген. директора по капитальному строительству и ремонту координирует деятельность служб главного механика, главного сварщика, сметного отдела, отдела капитального строительства, отдела комплектации оборудования, утверждает графики капитального строительства и сроки его проведения, ведет переписку с подрядчиками.
Заместитель генерального директора по коммерческим вопросам руководит деятельностью отдела сбыта, отдела внешнеэкономических связей, бюро маркетинга, транспортно-складского цеха, автосервиса и торгового комплекса.
Отдел маркетинга изучает рынки сырья и рынки сбыта продукции, положение товаров на рынках сбыта, конкурентоспособность продукции и пути ее повышения, разрабатывает ценовую и структурную политику предприятия, осуществляет работу с поставщиками.
Зам. ген. директора по кадрам и соц. вопросам занимается кадровыми вопросами, жилищно-коммунальными вопросами работников предприятия, контролирует деятельность объектов социальной сферы, организацией различных культурных мероприятий проводимых на предприятии.
Заместитель генерального директора по экономическим вопросам организует работу финансового отдела, отдела труда и заработной платы, планово-экономического отдела.
Финансовый отдел анализирует финансовый результат, состояние финансовых ресурсов и эффективность их использования. Результаты анализа отражаются в пояснительной записке.
Специалисты планово-экономического отдела разрабатывают текущие и перспективные планы и контролируют ход их выполнения, составляют на год план аналитической работы. Бухгалтерия осуществляет учет, анализ затрат на производство и реализацию продукции.
Бухгалтерский учет на предприятии ведется в соответствии с законом «О бухгалтерском учете», Положением по ведению бухгалтерского учета и отчетности и рабочим планом счетов, разработанным на основе типового плана счетов.
Ответственность за ведение бухгалтерского учета возложена на главного бухгалтера предприятия. Учетные функции главного бухгалтера определены его должностной инструкцией, в которой указаны обязанности, права, ответственность, квалификационные требования и другие положения.
Одним из основных документов, которым руководствуется главный бухгалтер в своей работе, является «Учетная политика предприятия»
Учетная политика ОАО «СНХЗ» окончательно формируется генеральным директором предприятия и оформляется приказом. Данный документ содержит в себе варианты учета и оценки объектов учета, а также формы, техники ведения в организации бухгалтерского и налогового учета, которые наиболее эффективны и выгодны для деятельности данного предприятия.
Рассмотрим динамику основных экономических показателей деятельности ОАО «СНХЗ» за 2007– 2008гг. (табл.2.1).
Данные таблицы 2.1 свидетельствуют о том, что в динамике наблюдается тенденция роста выручки от реализации продукции. В 2008 г. получена выручка от реализации продукции, работ, услуг на сумму 3441490 млн. руб. За анализируемый период объем производства продукции вырос на 724309 тыс. руб. или на 25,66%.
Таблица 2.1.
Основные экономические показатели деятельности ОАО «СНХЗ»
за 2007-2008гг.
| Показатели | 2007 г. | 2008г. |
Темп роста к 2007г., % |
| 1.Выручка от реализации, млн. руб. | 2717181 | 3441490 | 125.66 |
| 2.Полная себестоимость реализованной продукции, млн. руб. | 2565971 | 3188828 | 124.27 |
| 3.Прибыль от продаж, | 67453 | 143336 | 212.30 |
| 4.Чистая прибыль, тыс. руб. | 38728 | 71345 | 184.22 |
| 5.Рентабельность продаж, % | 2.48 | 4.16 | 167.74 |
| 6.Рентабельность продукции, % | 2.63 | 4.50 | 171.10 |
| 7.Затраты на 1 руб. продукции, коп. | 94.43 | 92.65 | 98.12 |
| 8.Фондоотдача, руб. | 11.8 | 14.4 | 122.03 |
|
9.Среднесписочная численность, чел. |
1406 |
1259 |
89.5 |
| 10.Производительность труда, тыс. руб. | 1932.561 | 2733.510 | 141.445 |
Полная себестоимость реализованной продукции также растет на 622857 тыс. руб., или 24,27%. Рост себестоимости, главным образом связан с ростом цен на сырье, энергоресурсы.
Затраты на рубль товарной продукции – является важным обобщающим показателем, который характеризует уровень себестоимости продукции в целом по предприятию. В динамике данный показатель снижаются с 94,43 коп. до 92,65 коп. Это свидетельствует о том, что производство продукции в ОАО «СНХЗ» является рентабельным, так как уровень данного показателя ниже одного. В случае, когда уровень затрат на рубль товарной продукции выше одного - производство продукции является убыточным.
Доля прибыли в выручке увеличивается, об этом свидетельствует динамика роста рентабельности продаж. В широком смысле понятие «рентабельность» означает прибыльность, доходность деятельности предприятия и показывает величину прибыли с 1 руб. вложенного капитала.
В анализируемом предприятии рентабельность продаж увеличилась с 2,48% до 4,16%, данное увеличение является положительным моментом для предприятия, так как чем выше уровень рентабельности продаж, тем лучше результат от основной деятельности предприятия.
Рентабельность продукции также имеет тенденцию роста, она в динамике увеличивается с 2,63 до 4,50%.
Фондоотдача основных средств в динамике увеличивается с 11,8 руб. до 14,4 руб., следовательно, тенденция использования основных средств улучшается.
В 2008 г. по отношению к 2007г. наблюдается рост производительности труда на 41.445%. Численность работающих в динамике снижается на 147 человек или 10,5%. Так как численность работающих снижается, следовательно, в 2008 г. была проведена оптимизация кадрового персонала. Рост производительности труда подтверждает, что трудовые ресурсы стали использоваться более эффективно.
2.2 Оценка имущества ОАО «СНХЗ»
Финансово-хозяйственная деятельность ОАО «СНХЗ» характеризуется системой показателей, отражающих наличие, размещение, использование финансовых ресурсов предприятия и всю производственно - хозяйственную деятельность предприятия.
Оценка имущества ОАО «СНХЗ» проводится по данным бухгалтерского баланса. Анализ данных бухгалтерского баланса целесообразно начинать с оценки качественных изменений в составе и структуре имущества предприятия и его динамики. Оптимальный состав и структура активов, а также правильный выбор тактики и стратегии управления ими являются важным фактором финансового состояния предприятия.
Проведем анализ имущества ОАО «СНХЗ» за 2007-2008гг. в приложении 1.
Данные приложения 1 свидетельствуют о том, что величина активов за анализируемый период выросла на 168 731 млн. руб, или на 25%, в том числе за счет увеличения объема внеоборотных активов на 25 415 млн. руб. и прироста оборотных активов на 143 316 млн. руб., следовательно, имущественная масса в 2007-2008 году увеличилась за счет роста оборотных активов.
В 2008г. организация приобретает нематериальные активы, которые составляют 9 297 млн. руб.
В 2007 году первоначальная стоимость основных средств составляла 373 036 080 млн. руб., начисленная сумма амортизации – 149 583 607млн. руб., итого остаточная стоимость основных средств – 223 453 273 млн. руб. Поступило за 2007 год основных средств на сумму 61 177 903 млн. руб., выбыло –27 131 673 млн. руб. В 2008 году первоначальная стоимость основных средств стала составлять 407 083 110 млн. руб., амортизация – 172 623 166 млн. руб., итого остаточная стоимость – 234 459 944 млн. руб. Основные средства организации в 2008г. по отношению к 2007 г. увеличились на 11007 млн. руб, или на 4,9%.
В ОАО «СНХЗ» также наблюдается рост незавершенного строительства на 7814 млн. руб, или на 11,2%., это свидетельствует об отвлечении денежных ресурсов предприятия в строящиеся объекты, что негативно сказывается на его текущем финансовом положении. По этому, необходимо предложить мероприятия по снижению незавершенного строительства на предприятии
Долгосрочные финансовые вложения за анализируемый период снизились на 2753 млн. руб, или на 4%. Данное снижение происходит за счет того, что анализируемое предприятие в 2008г. по отношению к 2007 г. не производило финансовые вложения в государственные и муниципальные ценные бумаги. В то же время значительно увеличилась величина краткосрочных финансовых вложений, которая в 2007 г. составляла 1 640 млн. руб., а в 2008 году 111 988 млн. руб. Данное увеличение произошло за счет того, что ОАО «СНХЗ» предоставило краткосрочные займы на 110 710 млн. руб.
Прирост оборотных активов в 2008 году по отношению к 2007 году связан в первую очередь с увеличением краткосрочных финансовых вложений (на 110348млн руб.), дебиторской задолженности (на 61359млн руб.) и увеличения запасов (на 14389 млн. руб.)
На предприятии наблюдается увеличение величины основных средств и финансовых вложений, это может свидетельствовать о том, что предприятие ведет активную инвестиционную деятельность
Отрицательным моментом проведенного анализа является увеличение величины дебиторской задолженности в 2007-2008гг. на 61 359 млн. руб., или на 56,4%, и уменьшение денежных средств на 7 754 млн. руб. Наличие дебиторской задолженности характеризует иммобилизацию (отвлечение оборотных средств предприятия из производственно - хозяйственного оборота).
В 2008г. дебиторская задолженность превышает кредиторскую задолженность почти в три раза. Такое положение дестабилизирует финансовое положение организации, ухудшает возможности нормального проведения производственного процесса.
Пассив - это источники собственных и заемных средств, вложенных в имущество организации. Соотношение этих источников определяет перспективы организации.
Из приложения 1. видно, что объем собственного капитала ОАО «СНХЗ» (за анализируемый период снизился на 20 139 млн. руб., в том числе величина авансированного капитала (уставного и добавочного) снизилась на 29 166 млн. руб. или на 24,5%, а накопленной прибыли (резервного капитала и нераспределенной прибыли) увеличилась на 9 027 млн. руб., или на 3, 7%.
Общая величина заемных и привлеченных средств увеличилась на188 870 млн. руб., что усилило зависимость предприятия от внешних источников финансирования.
Объем собственных средств на начало 2008 г. составляет 85 568 млн. руб. (313236-227668), а на конец 2008 г. 51 456 млн. руб. (456552-405096). Объем собственных средств снижается на 34 112 млн. руб., данное снижение свидетельствует о том, что в ЗАО «СНХЗ» ухудшается уровень платежеспособности.
Пассивная часть баланса увеличивается за счет роста долгосрочных и краткосрочных обязательств. Долгосрочные обязательства увеличились в 2008 г. по отношению к 2007 г. на 11442 млн. руб. У предприятия появились в 2008 г. отложенные налоговые обязательства на 1 125млн. руб.
Краткосрочные обязательства увеличились в анализируемом периоде на 177 428 млн. руб. В составе краткосрочных обязательств займы и кредиты выросли на 202 178 млн. руб. и составили в 2008 г. 340 млн.руб. Задолженность перед участниками по выплате доходов увеличилась в ОАО «СНХЗ» на 1 766 млн. руб.
Положительным моментом из проведенного анализа является снижение кредиторской задолженности на 26 515 млн. руб. или на 31,1%.
К признакам удовлетворительного финансового состояния можно отнести :
- увеличение валюты баланса в конце отчетного периода по сравнению с началом на 168 731 647 млн. руб.;
-темп прироста оборотных активов (145,8%) превышает темп прироста внеоборотных активов (107,03%);
По результатам проведенного анализа можно сказать, что финансовое состояние предприятия можно оценить как удовлетворительное, но в 2008 г. по отношению к 2007 г. оно улучшается.
Далее проанализируем структуру имущества ОАО «СНХЗ» в аналитической таблице 2.2.
Таблица 2.2.
Анализ структуры имущества ОАО «СНХЗ»
Статьи актива |
2007 Год |
2008 год |
Изменение |
| 2008-2007г. | |||
| 1.Внеоборотные активы, % | 53,57 | 45,86 | -7.71 |
| Нематериальные активы, % | - | 1,10 | 1.10 |
| Основные средства, % | 33,12 | 27,80 | -5,32 |
| Незавершенное строительство, % | 10,39 | 9,24 | -1.15 |
| Долгосрочные финансовые вложения, % | 10,06 | 7,72 | -2,34 |
| Отложенные налоговые активы | - | 0,01 | 0,01 |
| 2.Оборотные активы, % | 46,43 | 54,13 | 7,70 |
| Запасы, % | 13,98 | 12,88 | -1,1 |
| НДС по приобретенным ценностям, % | 8,31 | 5,42 | -2,89 |
| Дебиторская задолженность, % | 16,10 | 20,16 | 4,06 |
| КФВ, % | 0,24 | 13,28 | 13,04 |
| Денежные средства, % | 1,78 | 0,50 | 1,28 |
| Прочие оборотные активы, % | 6,02 | 1,89 | -4,13 |
| Баланс, % | 100 | 100 | 0 |
Проведенный анализ показывает следующее изменение в структуре имущества предприятия.
Доля внеоборотных активов в общей сумме активов в 2008 г. снижается на 7,71%, в том числе доля основных средств снизилась на 5,32%, доля незавершенного строительства снизилась на 1,15% и доля долгосрочных финансовых вложений снизилась на 2,34%.
В 2008г. организация приобретает нематериальные активы, их удельный вес составляет 1,10%. Приобретение нематериальных активов свидетельствует о том, что ОАО «СНХЗ» вложило средства в патенты на изобретение, промышленный образец, полезную модель и др. объекты интеллектуальной собственности. Так же в 2008г. у предприятия появились отложенные налоговые обязательства, доля которых составляет – 0,01%,
Удельный вес оборотного капитала ОАО «СНХЗ» в 2007 г. равен 46,43%, в 2008г. его удельный вес увеличивается на 7,70% и составляет 54,13%. Полученное изменение свидетельствует о том, что произошло изменение структуры предприятия в пользу увеличения доли оборотных активов.
Запасы в структуре оборотных активов составляют в 2007г.- 13,98%, в 2008г.- 12,88%, доля запасов в составе имущества снизилась на 1,10%, это свидетельствует о том, что на предприятии происходит дополнительное высвобождение оборотных средств.
Обращает на себя внимание увеличение доли дебиторской задолженности, которая составляет в 2007 г.- 16,10%, а в 2008 г.- 20,16%.
Высокая доля дебиторской задолженности (свыше 20%) свидетельствует о том, что ОАО «СНХЗ» использует для авансирования своих покупателей коммерческий кредит. Кредитуя своих покупателей, предприятие фактически делится с ними частью своего дохода. Однако платежи предприятию задерживаются, тем самым ОАО «СНХЗ» вынужденно брать кредиты для обеспечения текущей хозяйственной деятельности, увеличивая при этом собственную кредиторскую задолженность.
В структуре оборотных активов так же наблюдается увеличение доли краткосрочных финансовых вложений, которые в 2007г-состовляли 0,24%, а в 2008 г. произошло их резкое увеличение на 13,04%.
Доля денежных средств в структуре оборотных активов в 2007г. составляет 1,78.%, в 2008г. происходит снижение доли денежных средств на 1,28%. Прочие оборотные активы в структуре оборотных активов так же снизились и составляют в 2007г.- 6,02%, в 2008г.- 1,89%.
Для обеспечения высокого уровня ликвидности организация должна поддерживать определенное соотношение между оборотными активами в денежных средствах и сроками погашения краткосрочных обязательств. Таким образом, ликвидность баланса является основой ликвидности организации и её платежеспособности. Анализ ликвидности баланса представлен в таблице 2.3.
Для анализа ликвидности бухгалтерского баланса активы группируются по степени убывающей ликвидности, а пассивы – в порядке возрастания сроков их погашения.
Таблица 2.3.
Анализ ликвидности бухгалтерского баланса (тыс.руб.)
| Активы | На начало 2008 года | На конец 2008 года | Пассивы | На начало 2008года | На конец 2008 года | Платежный излишек (недостаток) | |
| Начало года | Конец года | ||||||
| А1 | 13645 | 116238 | П1 | 85281 | 58766 | -71636 | 57472 |
| А2 | 95245 | 139253 | П2 | 142036 | 145980 | -46791 | -6727 |
| А3 | 204342 | 201058 | П3 | 362089 | 373531 | -157747 | -172473 |
| А4 | 361402 | 386817 | П4 | 434707 | 414568 | -73305 | -27751 |
| Итого (баланс) | 674634 | 843366 | 1024113 | 992845 | |||
Бухгалтерский баланс считается абсолютно ликвидным, если соблюдается следующее соотношение:
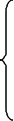 А1
≥ П1
А2 ≥ П2
А3 ≥ П3
А4 ≤ П4,
где А1 – наиболее ликвидные активы (денежные средства и краткосрочные финансовые вложения);
А2 – быстрореализуемые активы (краткосрочная дебиторская задолженность и прочие оборотные активы);
А3 – медленно реализуемые активы (запасы с учетом НДС, долгосрочная дебиторская задолженность, долгосрочные финансовые вложения);
А4 – труднореализуемые активы (внеоборотные активы за исключением долгосрочных финансовых вложений);
П1 – наиболее срочные обязательства (кредиторская задолженность и прочие краткосрочные обязательства);
П2 – краткосрочные обязательства (краткосрочные кредиты и займы, задолженность участникам по выплате дивидендов);
П3 – долгосрочные обязательства;
П4 – собственный капитал (капитал и резервы, резервы предстоящих расходов, доходы будущих периодов).
В данном случае видно, что на начало 2008 года выполняется 1 из 4 условий (А4 ≤ П4,), что не позволяет считать баланс абсолютно ликвидным. Выполнение четвертого неравенства свидетельствует о соблюдении минимального условия финансовой устойчивости – наличие у предприятия собственных оборотных средств.
На конец 2008г. стало соблюдаться и первое неравенство, А1 ≥ П1, которое было достигнуто за счет увеличения краткосрочных финансовых вложений.
Проведенный анализ ликвидности баланса подразумевает расчет относительных показателей ликвидности - коэффициентов ликвидности.
Для оценки финансовой устойчивости предприятия рассчитаем наиболее существенные показатели: коэффициенты абсолютной, критической и текущей ликвидности в таблице 2.4.
Данные показатели представляют интерес не только для руководства предприятия, но и для внешних субъектов анализа: коэффициент абсолютной ликвидности представляет интерес для поставщиков предприятия, коэффициент «критической оценки» - для банков, коэффициент текущей ликвидности – для инвесторов.
Коэффициент абсолютной ликвидности = (Денежные средства + Краткосрочные финансовые вложения) / Краткосрочные обязательства.
Коэффициент «критической оценки» = (Денежные средства + Краткосрочные финансовые вложения + Краткосрочная дебиторская задолженность) / Краткосрочные обязательства.
Таблица 2.4.
Анализ коэффициентов ликвидности
| Показатели | 2007г. | 2008г. | Нормативное значение |
| Коэффициент абсолютной ликвидности | 0.06 | 0.28 | ≥0,2 |
| Коэффициент «критической оценки» | 0.48 | 0.30 | ≥1 |
| Коэффициент текущей ликвидности | 1.37 | 1.13 | ≥2 |
Коэффициент текущей ликвидности =Оборотные активы / Краткосрочные обязательства.
Проведенный анализ показывает, что коэффициент абсолютной ликвидности в 2008г. увеличился до нормального значения. Данный коэффициент показывает, какую часть краткосрочной задолженности организация может погасить в ближайшее время. Его величина составляет 0,28%.
Коэффициент «критической оценки», показывает какая часть текущих обязательств, может быть погашена не только за счет ожидаемых поступлений от разных дебиторов. Из данных таблицы 1.4. видно, что значение данного коэффициента ниже критериального значения, что является отрицательной тенденцией.
Коэффициент текущей ликвидности позволяет установить, в какой кратности оборотные активы покрывают краткосрочные обязательства. У анализируемо предприятия данный коэффициент ниже нормального значения, это говорит о том, что у предприятия существует финансовый риск.
Так как у предприятия существует финансовый риск, рассчитаем коэффициент восстановления платежеспособности.
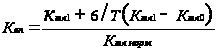
где 6 - период восстановления платежеспособности, мес.;
Т- отчетный период, месс.
Коэффициент восстановления платежеспособности принимает значение 1,07, следовательно, у ОАО «СНХЗ» есть реальная возможность восстановить свою платежеспособность, так как значение полученного коэффициента больше одного.
Так же в экономической теории существует положение, что чем выше оборачиваемость оборотных средств, тем меньше может быть нормальный уровень коэффициента текущей ликвидности. Иными словами, предприятие может считаться платежеспособным при условии, что сумма его оборотных активов больше суммы краткосрочной задолженности, что мы и наблюдаем в анализируемом предприятии.33
2.3 Анализ прибыли ОАО «СНХЗ»
Прибыль – важнейший показатель эффективности деятельности предприятия, характеризующий его финансовый результат. Рост прибыли определяет рост потенциальных возможностей предприятия, повышает степень его деловой активности.
Финансовые результаты деятельности предприятия за отчетный период характеризуются системой взаимосвязанных отчетных показателей. К ним относятся: валовая прибыль, прибыль от продаж, прибыль до налогообложения, чистая прибыль (нераспределенная прибыль).
Конечный финансовый результат предприятия складывается под влиянием: а) финансового результата от продажи продукции (работ, услуг);
б) операционных доходов и расходов (за вычетом результатов от продажи имущества); в) внереализационных прибылей и убытков.
Чистая прибыль является итоговым показателем. Именно чистая прибыль выступает в качестве основного источника пополнения собственного капитала, расширения масштабов деятельности предприятия и повышения его финансовой устойчивости. Чистая прибыль отражает финансовые результаты деятельности предприятия, на ее основе формируются рейтинговые оценки и расчеты финансовых аналитиков, от ее величины зависят курс акций предприятия и величина дивидендов.
В ходе дальнейшего анализа необходимо рассмотреть состав и динамику показателей прибыли, выявить тенденцию их роста или снижения.
Состав и динамику показателей прибыли рассмотрим в приложении 2.
Данные приложения 2 свидетельствуют о том, что в 2008г. по отношению к 2007г. валовая прибыль растет на 101 452 тыс. руб., что составляет 67,1%, рост валовой прибыли объясняется тем, что увеличилась выручка от реализации продукции на 26,6% и себестоимость продукции на 24,3%.
Темпы роста объема продаж (126,6%), опережают темпы роста себестоимости продукции (124,3%), что является благоприятной тенденцией.
Прибыль от продаж в 2008г. увеличивается на 75883 тыс. руб., или на 112,5% по отношению к 2007г
Прибыль до налогообложения в динамике растет на 51447 тыс. руб. или 89,3%.
Рост прибыли до налогообложения объясняется тем, что в 2008 г. уменьшается убыток от операционоой деятельности с 672180 тыс. руб до 57241 тыс. руб. Чистая прибыль растет на 32617 тыс .руб. или на 84,2%.
Прибыль до налогообложения и чистая прибыль могли быть и выше, если бы предприятие не имело убытков от операционнойдеятельности.
Изменения в структуре прибыли анализируются с использованием методов вертикального анализа, который позволяет судить о финансовом отчете по относительным показателям. Относительные показатели сглаживают негативное влияние инфляционных процессов. Динамика структуры прибыли дает возможность выявить самые общие тенденции в изменении финансового результата. Проведем структурный анализ прибыли в таблице 2.5.
Таблица 2.5.
Структурный анализ прибыли ОАО «СНХЗ» (в %)
| Показатели |
2007 г. |
2008г., |
Отклонение+,- |
| Прибыль до налогообложения | 100 | 100 | - |
| -валовая прибыль | 262,4 | 231,6 | (30,8) |
| -коммерческие расходы | (52,9) | (43,1) | (9,8) |
| - управленческие расходы | (92,4) | (57,1) | (35,3) |
| Прибыль от продаж | 117,1 | 131,4 | 14,3 |
| Операционные доходы | 1187 | 74,2 | (1112,8) |
| Операционные расходы | (1231,8) | (95,7) | (1136,1) |
| Внереализационные доходы | 57,7 | 353,3 | 295,6 |
| Внереализационные расходы | (30) | (363,2) | 333,2 |
По данным таблицы 2.5. видно, что в 2008 г. удельный вес валовой прибыли в прибыли до налогообложения снижается с 262,4% до 231,6%%, за счет того, что уменьшается доля убытков от операционной деятельности.
Удельный вес прибыли от продаж увеличился с 117,1% до 131,4%, общее увеличение доли прибыли от продаж в составе прибыли до налогообложения составляет 14,3%, полученное увеличение является положительным моментом.
Удельный вес убытков от операционной деятельности снижается на 1136,1%, а от внереализационной деятельности увеличивается на 333,2%%. Значительное снижение убытков от операционной деятельности приводит к росту чистой прибыли.
2.4 Анализ рентабельности ОАО «СНХЗ»
Если прибыль – это абсолютный показатель эффективности деятельности, то рентабельность является относительным показателем, характеризующим уровень доходности бизнеса. Показатели рентабельности измеряют прибыльность с разных позиций.
Эти показатели рентабельности могут быть исчислены в процентах и коэффициентах. Рассчитаем показатели рентабельности в таблице 2.6.
Таблица 2.6.
Анализ рентабельности продаж ОАО «СНХЗ» за 2007-2008 гг.
| Показатели | 2007 г. | 2008г. |
Изменение 2008-2007гг. |
| 1.Выручка от реализации, тыс. руб. | 2717181 | 3441490 | 3027178 |
| 2.Себестоимость реализованной продукции, тыс. руб. | 2565971 | 3188828 | 2663984 |
| 3.Прибыль от реализации продукции, тыс. руб. | 67453 | 143336 | 166038 |
| 4. Рентабельность продаж, % (стр.3/стр.1) | 2,48 | 4,16 | 1,78 |
| 5.Рентабельность продукции, % (стр.3/стр.2) | 2,63 | 4,50 | 1,87 |
Исходя из расчетных данных таблицы 2.6. видно, что рентабельность продаж в 2008 г. по сравнению с 2007 г. растет на 1,78% и составляет 4,16%, т.е. доля прибыли в выручке увеличивается. Рентабельность продукции в 2008г. увеличилась на 1,87% и достигает уровня 4,50%.
Следует отметить, что доходность продаж в динамике растет, что свидетельствует о повышении эффективности деятельности ОАО « СНХЗ по сравнению с 2007г.
Используя прием цепных подстановок, определим влияние на изменение рентабельности продаж: цены реализации продукции и себестоимости.
Изменение объема продаж в 2008г. за счет изменения цены реализованной продукции составляет:
∆Rц = -
 =
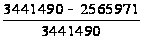 -0.0556=0.2544-0.0556=0.1988;
где ∆ Rц – изменение рентабельности за счет изменения цены;
В1, В0 – соответственно выручка отчетного и предыдущего периодов;
Z1, Z0, - соответственно себестоимость отчетного и предыдущего периодов.
Изменение рентабельности продаж за счет изменения себестоимости продукции:
∆ Rс =
 -
∆ Rс =
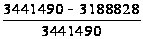 -0.2544=0.0734-0.2544=-0.1815;
Общее изменение рентабельности равно: ∆ R =0.1988-0.181=0.0178%;
За счет роста себестоимости, рентабельность продаж в 2005г. снизилась на 18,15%, за счет роста цен возросла на 19,88%. Таким образом отрицательное влияние на уровень рентабельности продаж оказывает рост затрат на производство продукции, положительное влияние на уровень рентабельности продаж оказывает рост отпускных цен на продукцию.
Оценим в динамике показатели, характеризующие доходность капитала, которые отражены в таблице 2.7.
Анализируя данные таблицы видно, что все показатели рентабельности по сравнению с 2007г. растут. Рентабельность активов, рассчитанная по прибыли до налогообложения увеличивается с 7,6% до 13,2%, вследствие того, что увеличивается прибыль до налогообложения, рентабельность активов, рассчитанная по чистой прибыли растет с 5,1% до 8,7%, вследствие роста суммы чистой прибыли.
Таблица 2.7.
Анализ рентабельности капитала ОАО «СНХЗ» за 2007-2008гг.
| Показатели | 2007г. | 2008 г. |
Изменение 2008-2007гг. |
| 1.Прибыль до налогообложения, тыс. руб. | 57636 | 109083 | 51447 |
| 2.Чистая прибыль, тыс. руб. | 38728 | 71345 | 32617 |
| 3.Средняя стоимость капитала (активов), тыс. руб. | 759004 | 824036.5 | 65032.5 |
| 4.Средняя стоимость оборотного капитала, тыс. руб. | 384894 | 432081 | 47187 |
| 5.Средняя стоимость собственного капитала, тыс. руб. | 424637.5 | 449663 | 25025.6 |
| 6.Средняя стоимость основного капитала, тыс. руб. | 374109.5 | 391955.5 | 17846 |
| 7.Рентабельность активов по прибыли до налогообложения,% (стр.1/стр.3) | 7.6 | 13.2 | 5.6 |
| 8.Рентабельность активов по чистой прибыли, % (стр.2/стр.3) | 5.1 | 8.7 | 3.6 |
| 9.Рентабельность собственного капитала, % (стр.2/стр.5) | 9.1 | 15.8 | 6.8 |
| 10.Рентабельность оборотного капитала по чистой прибыли, % (стр.2/стр.4) | 10.1 | 16.5 | 6.4 |
| 11.Рентабельность основного капитала по чистой прибыли, % (стр.2/стр.6) | 10.4 |
18.2 | 7.8 |
Рентабельность собственного капитала растет с 9,1% до 15,8 %. Этот показатель называют финансовой рентабельностью, поскольку он определяет эффективность не только использования активов, но и управление капиталом. Рентабельность оборотного капитала также имеет тенденцию к росту с 10,1% до 16,5%. Рентабельность основного капитала растет на 7,8%.
Показатели рентабельности – это основные показатели, характеризующие эффективность хозяйственной деятельности.
Рентабельность всего капитала (активов) - это наиболее общий показатель в системе характеристик рентабельности, отражающий величину прибыли на единицу стоимости капитала.
Исходя из расчетных данных таблицы 2.7. можно сделать вывод о повышении эффективности деятельности предприятия, так как показатели рентабельности капитала в динамике растут. Деятельность предприятия была в 2008г. была эффективна, так как значение показателей рентабельности в этом анализируемом периоде наиболее высокое.
Анализ рентабельности ОАО «СНХЗ» свидетельствует о том, что хоть и финансовое состояние оценивается как удовлетворительное, показатели рентабельности капитала в динамике растут, следовательно в финансовом состоянии в 2008 г.происходит улучшение по отношению к 2007 г.
ГЛАВА 3. МЕРОПРИЯТИЯ ПО ПОВЫШЕНИЮ ЭФФЕКТИВНОСТИ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ ОАО «СНХЗ»
Анализ управления финансированием ОАО «Стерлитамакский нефтехимический завод», позволяет сделать вывод о том, что производственно-хозяйственную деятельность за 2007-2008 гг. можно оценить как удовлетворительную.
Вместе с тем, у любой организации есть «проблемные» статьи баланса, которые фактически характеризуют неликвидные средства в составе активов. Так, к неликвидным оборотным активам относятся нереализованная и неоплаченная продукция, а также дебиторская задолженность. Основное внимание необходимо уделить вопросу снижения себестоимости выпускаемой продукции: сокращение затрат за счёт повышения уровня производительности труда, экономного использования сырья, материалов, электроэнергии, оборудования и т.д.; сокращения затрат, установленных по каждой статье расходов за счёт конкретных организационно-технических мероприятий, которые будут способствовать экономии зарплаты, сырья, материалов, энергии и т.д.
По результатам проведенного в ОАО «Стерлитамакский нефтехимический завод» анализа финансово-хозяйственной деятельности наблюдаем рост оборотных активов, в основном за счет роста дебиторской задолженности. ОАО «Стерлитамакский нефтехимический завод» имеет большие объемы кредиторской и дебиторской задолженности и испытывает недостаток в собственных оборотных средствах. В связи с замедлением оборачиваемости происходит дополнительное вовлечение финансово-кредитных ресурсов в хозяйственный оборот. В этих условиях предприятие может задерживать платежи поставщикам, бюджетам, внебюджетным фондам и банкам, поскольку часть оборотных средств оказывается отвлеченной в нереализованную и неоплаченную продукцию, возросшую дебиторскую задолженность. В результате эта омертвленная часть оборотных средств не возмещается за счет выручки и проедается предприятием, что сопровождается увеличением недостатка собственных оборотных средств.
Исходя из выше сказанного, важным резервом увеличения финансовых ресурсов, а, следовательно, и прибыли является ускорение оборачиваемости капитала предприятия. Основным путем для увеличения объемов реализации продукции является предоставление скидок и заключения дополнительных договоров на реализацию, для снижения дебиторской задолженности предприятия - отпуск продукции покупателям только после предоплаты не менее 50% стоимости продаваемой продукции. Для устранения возникновения больших объемов дебиторской задолженности предприятия необходимо предусмотреть в договоре на поставку продукции обязательные экономические санкции за невыполнение условий договора и пени за просрочку платежа стоимости отгруженной продукции и меры по принудительному взысканию задолженности, включая также обращение в судебные органы.
Из проделанной работы следуют следующие предложения для увеличения прибыли:
Снижение объемов и сроков погашения дебиторской задолженности предприятия.
Увеличение объемов реализации продукции.
Сдача в аренду свободных складских помещений.
Повышение контроля за незавершенным производством.
Управление дебиторской задолженности предполагает, прежде всего, контроль за оборачиваемостью средств в расчетах. Ускорение оборачиваемости в динамике рассматриваются как положительная тенденция. Расчет показателей оборачиваемости дебиторской задолженности приведен в таблице 3.1.
Как показывают расчеты, в 2007 году наблюдалось замедление и без того малой оборачиваемости дебиторской задолженности. Так, по итогам 2008 года скорость оборота дебиторской задолженности ОАО «СНХЗ» снизилась на 0,004 оборота в год. Если учесть, что доля дебиторской задолженности в структуре оборотных активов составляет около 20,16% по итогам 2008 года, то еще большее замедление оборачиваемости средств в расчетах может привести к серьезным нарушениям платежеспособности и ликвидности и кризисному положению анализируемого предприятия, а в сегодняшней нестабильной ситуации это очень опасно.
Таблица 3.1.
Анализ оборачиваемости дебиторской задолженности
в ОАО «СНХЗ» за 2007 -2008 гг.
| Наименование показателя | За 2007г. | За 2008 г. | |
| Значение | Изменение | ||
| Выручка от продаж, тыс. руб. | 2717181 | 344 14 90 | 1073691 |
|
Средняя величина дебиторской задолженности, тыс. руб. |
92867771,5 | 137808496 | 4494024,5 |
|
Коэффициент оборачиваемости дебиторской задолженности |
0,029 | 0,025 | -0,004 |
Существуют некоторые общие рекомендации, позволяющие управлять дебиторской задолженностью. Необходимо:
контролировать состояние расчётов с покупателями по отсроченным (просроченным) задолженностям;
по возможности ориентироваться на большее число покупателей, чтобы уменьшить риск неуплаты одним