Прогнозне моделювання фінансових показників відповідно до стратегії розвитку підприємства
Процес підготовки проектованих фінансових звітів не завжди відбувається протягом одного циклу. Нециклічний метод передбачає отримання кінцевого результату в першому наближенні, відразу після завершення необхідних розрахунків. Але більш точним і надійним вважається ітеративний (циклічний) метод, коли весь процес прогнозування (або певна його частина) повторюються з метою уточнення результатів. Ітеративний метод найзручніше використовувати з допомогою комп'ютерної техніки для зменшення трудомісткості операцій.
Різноманітність методів підготовки проектованих фінансових звітів обумовлюється потребами користувачів стратегічної фінансової інформації. головними серед яких є керівники підприємства. Проектовані звіти фактично відображають уявлення адміністрації про те, яким чином підприємство буде функціонувати у майбутньому з врахуванням можливих змін в економічних, соціальних, політичних, правових і конкурентних реаліях. Для аналітиків, які безпосередньо займаються підготовкою стратегічної фінансової інформації для підтримки прийняття рішень, важливим аспектом професійної підготовки є володіння базовим інструментарієм створення, обробки та аналізу проектованих фінансових звітів в умовах невизначеності. Вміння підготувати проектовані фінансові звіти і вибрати оптимальну фінансову стратегію на майбутнє є запорукою уникнення помилок у бізнесі, основою для управління фінансовою та інвестиційною діяльністю підприємства.
Як вже було зазначено раніше, прогноз обсягів реалізації продукції (товарів, робіт, послуг) у грошовому вимірнику є першим показником, який включається у проектований звіт про фінансові результати. Метою складання цього документу є визначення суми нерозподіленого прибутку (непокритого збитку), який може отримати підприємство протягом наступного року. Нерозподілений прибуток зменшує загальну величину майбутніх фінансових потреб підприємства.
У більшості випадків проектований звіт про фінансові результати складається з допомогою методу процента від продажу. При і цьому береться припущення про пропорційне зростання (зменшення) обсягу реалізації (валового доходу) і змінних або сукупних витрат. Подібне припущення дозволяє отримати перший прогноз "від досягнутого", який досить часто так і залишається останнім, тобто вже не переглядається і не уточнюється.
Одним з основних завдань, які вирішуються під час підготовки проектованого звіту про фінансові результати, є визначення тієї частини ДНФ, що може бути утворена з внутрішніх джерел протягом наступного часового періоду.
Серед власних джерел фінансування варто виділяти чистий прибуток і накопичені амортизаційні відрахування. Найскладнішим завданням є прогнозування величини чистого прибутку, частина якого (реінвестований прибуток) є джерелом покриття майбутніх фінансових потреб.
Для того, щоб правильно скласти проектоваий звіт про фінансові результати з допомогою методу процента від продажу, необхідно класифікувати його статті на автоматично утворені і регульовані.
Автоматично утворені статті (показники) утворюються внаслідок здійснення запланованої виробничої діяльності і змінюються пропорційно обсягу продажу.
Регульовані статті утворюються незалежно від обсягу продажу; для їх кількісного визначення використовуються інші методи (наприклад, експертні оцінки).
Приблизна класифікація статей звіту про фінансові результати, який відповідає П(С)БО № 3 "Звіт про фінансові результати", дозволяє попередньо визначити, які статті необхідно змінювати на той же відсоток, що й доход (виручку) від реалізації, а які спід прогнозував и окремо (табл. 11,1.).
В цілому запропонована класифікація статей на автоматично утворені і регульовані не може вважатися незмінною - залежно від ситуації, можна використовувати інший підхід до цього питання.
Таблиця 1.1.
Класифікація статей проектованого звіту про фінансові результати
| Назва статті (групи статей) | Вид статті | |
| Автоматично утворена | Регульована | |
| Доход (виручка) від реалізації | + | - |
| Собівартість реалізованої продукції | + | - |
| Операційні доходи і витрати | + | - |
| Фінансові доходи, витрати і втрати | - | + |
| Інші доходи і витрати | - | + |
| Надзвичайні доходи і витрати | не плануються | |
Статті (групи статей) звіту про фінансові результати відповідають Н(С)БО № 3. У таблицю не включені статті, які є розрахунковими (розраховуються ч допомогою арифметичних операцій на основі інших статей): валовий прибуток чи збиток, фінансовий результат від операційної діяльності, фінансовий результат від звичайної діяльності тощо.
Розділ 2. Стратегічний аналіз та прогнозне моделювання фінансових показників Липковатівського аграрного коледжу
2.1 Характеристика головних показників діяльності Липковатівського аграрного коледжу
Липковатівський аграрний коледж Нововодолазького району в сучасних межах утворено в 1972 році на базі учгоспу-технікуму і колгоспів ім. Шевченко та «Червоний жовтень». На території господарства розташовано п’ять населених пунктів: смт. Борки, с. Липкуватівка, с. Рябухіно, с. Василівське і с. Ключеводськ. Центральна садиба розташована в с. Липкуватівка.
Землекористування Липковатівського аграрного коледжу розташоване в лісостеповій зоні на території Нововодолазького адміністративного району в 55 км. від обласного центру м. Харків і в15 км. від районного центру смт. Нова Водолаза.
Загальна земельна площа Липковатівського аграрного коледжу становить 4884 га, в тому числі сільськогосподарських угідь 4271 га, із них ріллі 3647, сіножатів – 224 га, пасовищ – 400 га.
Господарство виробляє таку продукцію: молоко, м'ясо ВРХ, м'ясо свиней, зерно, соняшник, цукрові буряки, овочі.
Поголів’я ВРХ на 01.01.2006 р. – 918 голів в тому числі корів – 400 голів, свиней – 387 голів.
Надій на одну корову складає 2440 кг. молока.
На 100 га сільськогосподарських угідь вироблено 228 ц. молока.
В 2005 році отримано 748 голів приплоду телят. Вихід телят на 100 голів складає 87,5 %.
Одержано 748 голів приплоду поросят, що на 1 свиноматку складає 13,1 голів.
Валова продукція у порівняльних цінах 2000 року складає – 3685,0 тисяч гривень.
Станом на 01.01.2006 р. господарство має основних засобів на суму 2058,0 тисяч гривень.
В умовах існуючої ринкової економіки, знецінювання сільськогосподарської продукції, значного росту цін на енергоносії, матеріально-технічні ресурси, несприятливі кліматичні умови господарство в 2005 році одержало прибуток у сумі 61,3 тисяч гривень.
Основною причиною низького прибутку являється диспаритет цін на продукцію сільськогосподарського виробництва і продукцію промисловості – запчастини, добрива, отрутохімікати, паливно-мастильні матеріали.
Перспективами розвитку підприємства є наступне:
подальше збільшення урожайності сільськогосподарських культур і підвищення продуктивності тварин за рахунок внесення мінеральних добрив, засобів захисту рослин, своєчасного виконання робіт, виконання агротехнічних строків;
оновлення машинно-тракторного парку;
освоєння нових технологій вирощування і обробки сільськогосподарських культур;
спеціалізація господарства на вирощування насіння зернових культур і соняшника;
вирощування і продаж племінного молодняку в свиноводстві;
підвищення якості продукції, що виготовляється
Облікова політика підприємства ведеться відповідно до наказу №27 «Про облікову політику підприємства» від 9 лютого 2001 року.
Наказ «Про облікову політику підприємства» від 9 лютого 2001 року виконано згідно із Законом України від 16 липня 1999 року №096-ХІ «Про бухгалтерський облік і фінансову звітність в Україні» і відповідно до Положень бухгалтерського обліку з метою забезпечення єдиних методів і процедур, що використовуються підприємством для складання і подання фінансової звітності.
Метою аналізу фінансово-господарської діяльності Липковатівського аграрного коледжу є оцінка основних фінансових показників підприємства на останню звітну дату з урахуванням їх змін у динаміці і визначення факторів, що зробили вплив на дані зміни.
Проведемо аналіз балансу підприємства станом на 1 січня 2007 року, для цього потрібно скласти порівняльний аналітичний баланс:
Таблиця 2.1
Порівняльний аналітичний баланс: АКТИВ.
| Показники | Абс. велич. | Пит. вага | Зміни | |||||
| на поч. пер. |
на кін. пер. |
на поч. пер. |
на кін. пер. |
в абс. велич. (3-2) | у пит. вазі (3-4) | у % до велич на поч. пер. (6/2*100) | у % до зміни підс. балансу | |
|
1.Необор. активи: -зал. вартість |
2,0 | 2,5 | 0,009 | 0,014 | +0,5 | +0,005 | +25 | -0,016 |
| -незаверш. буд-во | 5,4 | 5,4 | 0,02 | 0,029 | 0 | +0,009 | 0 | 0 |
| -основні засоби | 19132,0 | 15825,0 | 89,5 | 86,4 | -3306,8 | -3,1 | -17,5 | +106,4 |
|
2.Обор. активи: -виробничі запаси |
628,7 |
626,6 |
2,9 |
3,4 |
-2,1 |
+0,5 |
-0,3 |
+0,067 |
| -тварини на вирощ. і відгод. | 1034,6 | 1133,4 | 4,84 | 6,2 | +98,8 | +1,36 | +9,5 | -3,18 |
| -НЗВ | 399,1 | 362,0 | 1,87 | 1,98 | -37,1 | +0,11 | -9,3 | +1,2 |
| -готова продукція | 58,3 | 174,3 | 0,27 | 0,95 | +116 | +0,68 | +199 | -3,73 |
| Дебіт. заборг-ть | 53,8 | 86,4 | 0,25 | 0,47 | +32,6 | +0,22 | +60,6 | -1,05 |
| Гр. кошти та їх екв. | 9,1 | 3,3 | 0,04 | 0,018 | -5,8 | -0,022 | -63,7 | +0,186 |
| 3.Витр. майб. пер. | 38,6 | 33,9 | 0,18 | 0,185 | -4,7 | +0,005 | -12,2 | +0,15 |
| БАЛАНС | 21378,1 | 18315,3 | 100 | 100 | -3062,8 | -0,233 | +191,3 | +100,027 |
Таблиця 2.2. Порівняльний аналітичний баланс: ПАСИВ
| Показники | Абс. велич. | Пит. вага | Зміни | |||||
| на поч. пер. |
на кін. пер. |
на поч. пер. |
на кін. пер. |
в абс. велич. (3-2) | у пит. вазі (3-4) | у % до велич на поч. пер. (6/2*100) | у % до зміни підс. балансу | |
|
1.Власний капітал -статутний капітал |
18161,3 | 14640,1 | 84,9 | 79,9 | -3521,2 | -5 | -19,4 | +111,05 |
| -ін. додатковий к-л | 1152,1 | 1145,1 | 5,39 | 6,25 | -7 | +0,86 | -0,61 | +0,22 |
| -резервний капітал | 929,9 | 540,9 | 4,35 | 2,95 | -389,0 | -1,4 | -41,8 | +0,12 |
| нерозподілений прибуток | 182,0 | 243,0 | 0,85 | 1,33 | +61,3 | +0,48 | +33,7 | -1,93 |
|
2.Довгостр. зоб-ня -довг. кр. банків |
- | 307,8 | - | 1,68 | +307,8 | +1,68 | - | -9,71 |
| -відстр. под. зоб-ня | 29,7 | 29,7 | 0,14 | 0,16 | 0 | 0,002 | 0 | 0 |
|
3.Пот. зобовязання -кред. заборг. за тов., роб., посл. |
547,5 | 569,5 | 2,56 | 3,1 | +22 | +0,54 | +4,02 | -0,69 |
|
Пот. зоб-ня за розрах-ми - з од. авансів |
16,5 | 16,5 | 0,077 | 0,09 | 0 | 0,013 | 0 | 0 |
| -з бюджетом | 165,0 | 402,1 | 0,77 | 2,2 | +237,1 | +1,43 | +143,7 | -7,48 |
| -зі страхування | 37,4 | 154,6 | 0,17 | 0,84 | +117,2 | +0,67 | +313,4 | -3,7 |
| -з оплати праці | 156,7 | 157,8 | 0,73 | 0,86 | +1,1 | +0,13 | +0,7 | -0,035 |
| БАЛАНС | 21378,1 | 18315,3 | 100 | 100 | -3062,8 | -0,577 | +433,71 | +87,845 |
Висновок: На підставі таблиць можна зробити висновок, що за звітний період майно підприємства зменшилось на 3062,8 тис. грн. і на кінець періоду становить 18315,3 тис. грн. Така зміна обумовлена зменшенням основних засобів на 3306,8 тис. грн.
Якщо проаналізувати зміни у питомій вазі, то видно, що на кінець періоду порівняно з початком періоду у структурі необоротних активів і незавершеного будівництва суттєвих зрушень не відбулось, частка основних засобів зменшилась на 3,1 %, частка виробничих запасів збільшилась на 0,5 %, тварини на відгодівлі збільшились в питомій вазі на 1,36 %, зросла частка незавершеного виробництва (0,11%), готової продукції (0,68%), дебіторської заборгованості (0,22%), питома вага грошових коштів та їх еквівалентів трохи зменшились на 0,22%.
Зменшення майна підприємства на 3062,8 тис. грн. було забезпечено зменшенням власного капіталу підприємства і збільшенням зобов’язань підприємства на 307,8 тис. грн., це негативно відобразилось на фінансовій незалежності підприємства.
Таблиця 2.3.
Аналіз показників фінансової звітності:
| Показники | На поч. зв. періоду | На кін. зв. періоду | Зміна за період |
| 1.Джерела вл. засобів | 20425,3 | 16569,4 | -3855,9 |
| 2.ОЗ та інше | 19139,4 | 15833,1 | -3306,3 |
| 3.Наявність власних обор. засобів (1-2) | 1285,9 | 736,3 | -549,6 |
| 4.Довгостр.кр. та залучені засоби | 29,7 | 337,5 | +307,8 |
| 5.Наяв.вл.засобів і вл. джерел формування запасів і витрат (3+4) | 1315,6 | 1073,8 | -241,8 |
| 6.Коротк. кредити та зоб-ня | 923,1 | 1300,5 | +377,4 |
| 7.Заг. вел-на осн. джерел форм-ня запасів (5+6) | 2238,7 | 2374,3 | +135,6 |
| 8.Заг. величина запасів | 628,7 | 626,6 | -2,1 |
| 9.Надл.(+) або нестаток(-) вл. обор. засобів (3-8) | +657,2 | +109,7 | -547,5 |
| 10.Надл.(+) або нестаток(-) вл. і довгостр. залуч. джерел формування запасів і витрат (5-8) | +686,9 | +447,2 | -239,7 |
| 11. Надл.(+) або нестаток(-) заг. величини осн. джерел формування запасів і витрат (7-8) | +1610 | +1747,7 | +137,7 |
| Тримірний показник фінансової ситуації (р. 9, 10, 11) | (1; 1; 1) | (1; 1; 1) | Х |
Висновок: Фінансовий стан підприємства характеризується як абсолютно стійкий, на кінець 2006 року відбулося зменшення джерел власного капіталу і незначне зменшення довгострокових зобов’язань формування запасів і витрат. На початку року підприємство мало абсолютно стійкий стан, зменшення джерел власних засобів значною мірою не вплинуло на стан підприємства це видно з рядків 7 і 8 (на початку року 2238,7 > 628,7 на 1610 тис. грн., на кінець року 2374,3 > 626,6 на 1747,7 тис. грн.)
Отже підприємство має абсолютно стійкий стан і ще довго буде існувати і отримувати прибуток.
2.2 Моделювання прогнозів фінансових показників
Ліквідність визначається здатністю підприємства відповідати за своїми обов'язками. Стан ліквідності залежить від структури майна і капіталу, тобто від співвідношення статей активу і пасиву, якщо воно сприятливе, то підприємство характеризується як ліквідне. Насамперед визначається коефіцієнт покриття, що показує, чи існують у підприємства вільні оборотні кошти.
Коефіцієнт покриття (нормативне значення 1-2):
 поточні
активи(без
витрат майбутніх
періодів)
короткострокові зобов’язання (2.1)
на поч. року: 2658,6/707,6=3,757
на кін. року: 2169,2/839,9=2,582
Таким чином, по даним джерелам підприємству не вистачає засобів для оплати своїх поточних зобов'язань. Його зменшення на 1,17 тис. грн. свідчить про негативну тенденцію.
Наступним кроком необхідно розрахувати коефіцієнт абсолютної ліквідності (нормативне значення 0,2-0,35). Він розраховується для того, щоб з'ясувати, наскільки короткострокові зобов'язання забезпечені самими ліквідними активами — дебіторською заборгованістю, цінними паперами і коштами.
 Кошти
+короткострокові
фін. вклади
Короткострокові зобов’язання (2.2)
на поч. року: 239,3/707,6=0,338
на кін. року: 65,7/839,9=0,078
Судячи з коефіцієнтів, наприкінці поточного року, порівнюючи з початком, становище погіршилося. Фактичне значення коефіцієнта абсолютної ліквідності 0,078 усе ще залишається нижчим за норму (0,2-0,35),проти цього коефіцієнта на початок року. Це свідчить про те, що підприємство не може повністю погасити всю суму короткострокових зобов’язань на кінець року.
Далі необхідно порахувати коефіцієнт абсолютної ліквідності підприємства, що дозволяє оцінити ліквідність підприємства в короткостроковому періоді. З його допомогою можна з'ясувати, яка частина короткострокових зобов'язань може бути оплачена в даний момент.
Коефіцієнт термінової ліквідності:
 грошові
кошти та їх
еквіваленти
поточні зобов’язання (2.3)
на поч. року: 2658,6-1815,8-3,3/707,6=1,186
на кін. року: 2169,2-1320,9-5,5/839,9=1,003
Навіть якщо прийняти для орієнтира не нормативне значення коефіцієнта, а прийняте на практиці – 10%, така ситуація залишає бажати кращого. З іншої сторони така ситуація може відбивати політику «необхідного ризику», проведену підприємством з метою найбільш ефективного використання наявних у підприємства засобів.
Показники платоспроможності.
Аналіз платоспроможності характеризує спроможність підприємства своєчасно і повністю виконати свої платіжні зобов’язання, які випливають із кредитних та інших операцій грошового характеру, що мають певні терміни сплати.
З різноманіття коефіцієнтів платоспроможності, пропонованого різними джерелами, необхідно вибрати для розрахунку ті, котрі дійсно подають корисну інформацію. Тому розрахуємо наступні два коефіцієнти.
Коефіцієнт автономії (нормативне значення більш 0,5), розраховується для того, щоб з'ясувати, яка частина майна підприємства фінансується за рахунок власних коштів.
 джерела
власних коштів
підсумок балансу (2.4)
на поч. року: 4729,2/5587,8=0,846
на кін. року: 4779,9/5776,5=0,827
Ми бачимо, що цей показник навіть перевищує нормативне значення.
Показники ринкової активності (оборотності).
Розраховуються для того, щоб одержати наочну картину швидкості ділового обороту, тобто з'ясувати, за який період часу повертаються засоби, зв'язані в дебіторської заборгованість і запасах, і порівняти, наскільки це відповідає періоду повернення кредиторської заборгованості. На наш погляд коефіцієнти цієї групи мають найбільше практичне значення для попередження критичних ситуацій з фінансовими засобами на підприємствах.
Час обороту запасів (оцінка тривалості одного обороту запасів)

 кількість
календарних
днів у періоді
коефіцієнт оборотності запасів (2.5)
Коефіцієнт оборотності запасів(кількість разів поповнення запасів протягом аналізованого періоду збільшення):
 собівартість
реалізованої
продукції
середню вартість запасів (2.6)
Треба сказати що положення з оборотністю запасів у цілому непогане по нинішній ситуації, це говорить про те, що підприємству в загальному вдається уникати ситуації затоварення й успішно реалізовувати свою продукцію.
Фінансова стійкість дає змогу визначити фінансові можливості підприємства на відповідну перспективу. Оцінки фінансової стійкості підприємства має на меті об’єктивний аналіз величини та структуру активів та пасивів підприємства і визначаються на цій основі міри його фінансової стабільності й незалежності. Фінансова стійкість оцінюється по співвідношенню власних і позикових засобів підприємств.
Коефіцієнт фінансової стабільності:
 власні
кошти
позикові кошти (2.7)
на поч. року: 815,1/4729,2=0,172
на кін. року: 952,3/4779,9=0,199
Зростання цього показника свідчить про посилення залежності підприємства від кредиторів, тобто про зниження його фінансової стійкості.
У цілому за підсумками проведеного аналізу можна зробити висновок, що підприємство Липковатівський аграрний коледж є кредитоспроможним і може спробувати подати у свій банк кредитну заявку на оформлення кредитного договору. Однак це зовсім не означає, що на підприємстві склалася сприятлива обставина. Навпроти положення по окремих позиціях вимагає більш глибокого аналізу на підставі первинних документів бухгалтерського обліку.
Ми запропонували приклад аналізу кредитоспроможності підприємства лише за станом на звітний період, оскільки користалися даними річної бухгалтерської звітності та балансом, що відбиває вже здійснений факт, будь то ріст чи навпаки падіння. У середовищі фінансистів такий аналіз влучно називають «посмертним». Для того, щоб завжди бути в курсі справ ваших фінансів, необхідно здійснювати фінансове планування на підприємстві.
2.3 Методика прогнозування банкрутства підприємства
Серед моделей, які одночасно широко застосовуються у фінансовому і стратегічному аналізі, виділяються моделі прогнозування банкрутства підприємства. В економічно розвинених країнах вони почали з'являтися починаючи приблизно з 50-х років XX ст. Причиною цього було посилення конкуренції після 2-ої світової війни, коли багато підприємств скорочувало свою діяльність або банкрутувало. Спочатку банкрутство намагалися передбачати емпірично, на основі вже відомих фактів банкрутства компаній відповідної галузі. Звичайно, такий підхід призводив до численних помилок.
Перші моделі передбачення банкрутства, в яких було використано статистико-математичний апарат, були розроблені у 60-х роках. Серед них найвідомішими є Z рахунок Альтмана (США), коефіцієнт Таффлера (Велика Британія), А-рахунок Арженті та деякі інші.
З часом методики передбачення банкрутства почали застосовувати для прогнозування ризиків в антикризовому управлінні, а потім і для діагностики стратегічних проблем. Кожна методика мас свої позитивні та негативні характеристики, які потрібно знати при їх виборі для вирішення діагностичних завдань.
Z - рахунок Альтмана був запропонований у 1968 р. відомим економістом Едвардом І. Альтманом. Z - рахунок було побудовано з допомогою мультиплікативного дискримінантного аналізу (США). Він дозволяє визначити, чи належить певне підприємство до потенційних банкрутів, чи ні.
Для побудови Z-рахунка Альтман дослідив фінансові показники 66 підприємств, половина яких збанкрутувала у період 1946 - 1965 рр., а половина продовжувала успішно працювати. Він спочатку визначив 22 коефіцієнта, які могли би бути корисні для прогнозування можливого банкрутства, а потім відібрав з них 5 найбільш важливих і побудував багатофакторне регресійне рівняння. Таким чином, Z-рахунок Альтмана являє собою функцію від декількох показників, що характеризують економічний потенціал підприємства і результати його роботи за минулий період. У загальному вигляді 2-рахунок мас вигляд:
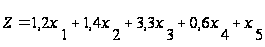 ,
де
 - оборотний
капітал / сукупні
активи;
 - нерозподілений
прибуток / сукупні
активи;
 - прибуток
від операційної
діяльності
/ сукупні активи;
 - ринкова
вартість акцій
/ зобов'язання;
 - виручка від
реалізації
/ сукупні активи.
Результати численних розрахунків за моделлю Альтмана показали, що узагальнюючий показник 2 може приймати значення у межах [-14, +22]. При цьому шкала значень Z дозволяє виділити чотири категорії підприємств за імовірністю банкрутства протягом наступного року.(Табл.2.4)
Таблиця 2.4
Прогнозування можливості банкрутства з допомогою Z - рахунка Альтмана
| Z - рахунок | Імовірність банкрутства |
|
1,8 і менше Від 1,81 до 2,7 Від 2,71 до 2,9 2,91 і вище |
Дуже висока Висока Можлива Дуже низька |
Z - рахунок має декілька суттєвих недоліків, які не дозволяють беззастережно використовувати його для аналізу показників вітчизняних підприємств.
По-перше, Z - рахунок придатний лише для крупних компаній, акції яких котируються на біржі. Тільки для таких компаній можна отримати об'єктивну ринкову оцінку власного (акціонерного) капіталу.
По-друге, показники звітності, які використовуються для розрахунку, можуть виявитися недостовірними. Як правило, компанії, у яких погіршується фінансове становище, намагаються прикрасити свою звітність для запобігання відтоку капіталу.
По-третє, методика Альтмана була розрахована на фінансові коефіцієнти, які визначалися за даними балансу, звіту про прибутки і збитки та приміток до річної звітності компаній, складених на основі GААР - загальноприйнятих принципів (стандартів) бухгалтерського обліку, прийнятих у США та деяких інших країнах. У зв'язку з прийняттям в Україні П(С)БО - національних Положень (стандартів) бухгалтерського обліку - потрібно шукати відповідні показники для того, щоб проводити аналіз фінансових коефіцієнтів вітчизняних підприємств.
По-четверте, в зарубіжних країнах та в Україні існують різні критерії та процедури визнання підприємств банкрутами. Відповідно, використання 2-рахунку Альтмана для вітчизняних підприємств обмежується прогнозуванням негативних тенденцій платоспроможності і фінансового стану, а прогнозування банкрутства через законодавчу неврегульованість цього процесу залишається проблематичним.
Щоправда, в 1983 році Альтман запропонував нову модель, яка дозволяла виправити перший з перерахованих вище недоліків. За новою формулою можна було визначати ймовірність банкрутства компаній, акції яких не були представлені на біржі:
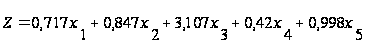 , (2.8)
де
- облікова вартість
акцій / зобов'язання.
Інші змінні
ідентичні
традиційній
моделі.
Фірма характеризується доброю фінансовою ситуацією, якщо 2 > 2,9; та поганою фінансовою ситуацією, якщо 2 < 1,2. За умови 1,2 < 2 < 2,9 фінансовий стан фірми вважається задовільним з середньою імовірністю банкрутства.
Пам'ятаючи про недоліки Z-рахунка, його все ж таки можна застосовувати для проведення перспективного фінансового аналізу, особливо для визначення фінансової стійкості підприємств і передбачення кризових явищ.
Ще одним з відомих критеріїв передбачення банкрутства є коефіцієнт Таффлера, запропонований у 1977 році. Для його визначення з допомогою комп'ютерної техніки розраховують 80 співвідношень за даними збанкрутілих і платоспроможних компаній. Далі, використовуючи статистичний метод, відомий як багатомірний дискримінант, будують модель платоспроможності. При цьому визначаються часткові співвідношення, які найкращим чином виділяють дві групи компаній та їх коефіцієнти. Такий вибірковий підрахунок співвідношень є типовим для визначення деяких ключових вимірників діяльності компанії, таких як прибутковість, відповідність оборотного капіталу, фінансовий ризик та ліквідність. Поєднуючи ці показники в одній формулі, модель платоспроможності Таффлера відтворює картину фінансового становища компанії. Типова модель для аналізу компаній, які котируються на біржах, має такий вигляд:
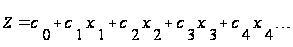 , (2.9)
де
-
прибуток до
сплати податків
/ поточні зобов'язання
(52%);
-
поточні актини
/ загальна сума
зобов'язань
(13%);
-
поточні зобов'язання
/ загальна сума
активів (18%);
- відсутність
інтервалу
кредитування
(16%);
 ,...
 - коефіцієнти.
Проценти
у дужках вказують
на пропорції
моделі;.
вимірює прибутковість,
- стан оборотного
капіталу,
- фінансовий
ризик і
-ліквідність.
Для посилення прогностичної здатності моделі 2-коефіцієнт може трансформуватися у так званий РАS-коефщіснт (Performance Analysis Skore) - коефіцієнт, який дозволяє відстежувати діяльність компанії в часі.
РАS – коефіцієнт – це лише відносний рівень діяльності компанії, виведений на основі її Z- коефіцієнта за певний період і виражений у відсотках (від 1 до 100). Наприклад, РАS- коефіцієнт, що дорівнює 50. вказує на те, що діяльність компанії оцінюється задовільно, тоді як РА5-коефіціснт зі значенням 5 свідчить про те, що лише 5% компаній знаходиться у гіршому становищі (незадовільна ситуація). Таким чином, підрахувавши Z-коефіщ'єнт для компанії, можна потім трансформувати абсолютний вимірник фінансового стану у відносний вимірник фінансової діяльності. Іншими словами, якщо Z-коефщієнт може свідчити про те, що компанія знаходиться у стабільному чи ризикованому становищі, то РАS-коефіцієнт відображає поточyу діяльність і тенденцію на перспективу.
Позитивною рисою такого підходу є його здатність поєднувати ключові характеристики звіту про фінансові результати і балансу в межах однієї моделі. Наприклад, прибуткова компанія з досить нестійким фінансовим станом може бути співставлена з менш прибутковою, але більш стійкою компанією. Таким чином, розрахувавши РАS-коефіціснт, можна швидко оцінити фінансовий ризик, пов'язаний з цією компанією, і відповідно вибирати варіант стратегічного рішення.
Вченими Іркутської державної економічної академії було запропоновано власну модель прогнозування ризику банкрутства - модель R, яка має такий вигляд:
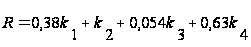 , (2.10)
де
 -
оборотний
капітал / активи;
 - чистий прибуток
/ власний капітал;
 - виручка від
реалізації
/ активи;
 - чистий