Разработка схемы финансирования инвестиционного проекта на примере сети салонов сотовой связи "Мобильный век"
Таким образом, самообслуживание – технология, обеспечивающая самое быстрое и качественное обслуживание покупателей. Для обеспечения наибольшей эффективности рекомендуется соблюдение следующих условий: использование POS терминалов, дающих большие преимущества в скорости обслуживания перед другими типами контрольно-кассовых машин (ККМ), штрих-кодовая маркировка всего товара в магазине, или, в крайнем случае, маркировка товара внутренними (PLU) кодами.
Для организации проекта самообслуживания сети салонов сотовой связи «Мобильный век» на предварительном этапе необходимо учитывать следующие затраты, которые определяются по минимуму. Затраты по инвестированию на этапе внедрения самообслуживания представлены в таблице 2.1.
Таблица 2.1 – Перечень затрат по инвестированию на этапе внедрения самообслуживания
| Перечень необходимых материалов и оборудования |
Количество, шт. |
Цена, руб. | Сумма затрат в тыс. руб. |
| 1. Переустройство и ремонт помещения | 190 | ||
| 2. Мебель, в т.ч.: | |||
| 2.1 Стеллаж «Премиум» | 8 | 6,9 | 52,5 |
| 2.2 Стеллаж «Тематический» | 4 | 4,9 | 19,6 |
| 2.3 Стеллаж «Трансформер» | 1 | 7,0 | 7,0 |
| 2.4 Стеллаж «Гондола» | 3 | 4,7 | 14,1 |
| 2.5 Стеллаж «Гондола для открыток» | 2 | 3,9 | 7,8 |
| 2.6 Модуль для кассового аппарата | 1 | 7,0 | 7,0 |
| 3. Прочие расходы | 17,4 | ||
| ИТОГО | 315,4 |
Что касается затрат на автоматизацию торгового процесса, то они приведены ниже.
Торговые системы – достаточно сложные средства автоматизации, поэтому, как правило, стадия адаптации системы в конкретной торговой точке является обязательной, и от того, как эта работа организована, во многом зависят сроки и качество внедрения системы в промышленную эксплуатацию.
Спрос на автоматизированные системы управления приобретает устойчивый и осознанный характер, они становятся непременным атрибутом торговли, превращаясь из престижной игрушки в настоящий рабочий инструмент. Для того чтобы этот инструмент заработал, его необходимо подготовить, наладить, обучить людей им пользоваться, а затем поддерживать его в рабочем состоянии.
Для внедрения автоматизированного торгового процесса в сети салонов сотовой связи «Мобильный век» необходимы квалифицированные работники, то есть персонал, который полностью обучен работе с новым торговым оборудованием. Затраты на обучение, а также на аппаратные средства и комплектующие, которые необходимы для осуществления автоматизации представлены в таблице 2.2.
Таблица 2.2 – Автоматизация торгового процесса в сети салонов сотовой связи «Мобильный век»
| Параметры | Автоматизация торгового процесса | Затраты в тыс. руб. |
| Предназначение | Автоматизация торговли и учета на предприятии | |
| Пользователи |
Администрация, старший кассир, менеджер по продажам |
|
|
Программное обеспечение |
АРМ «Касса Торговля» – базовая версия (технология продаж по штрих-кодам, скидки, отчетность, технология фиксированного дисконта – магнитные и штрихкарты) + документация. Производитель ООО «Синт-Сервис» | 7,0 |
| Оборудование |
Система видионаблюдения Кассовый аппарат Меркурий 153Ф, Лазерный сканер штрих-кода Metrologic MS9520 Vogager, Компьютер Специальный принтер для печати этикеток штрих-кодов Термопринтер Godex EZ – 02, Термоэтикетки для штрих-кодов размером 30х20 мм. Рулон 1500 шт. |
55,0 45,0 6,0 35,0 9,5 0,1 |
| Обучение | Работа с программой АРМ «Касса Торговля» | 10,0 |
| ИТОГО | 167,6 |
Кроме практически полного технического переоснащения торгового зала, организация намерена уделить значительное внимание расширению ассортимента реализуемых товаров. Поскольку только расширение номенклатуры товаров повлечет за собой повышение товарооборота до запланированного уровня, и как следствие – появления возможности снижения цен.
Важно, что салоны «Мобильный век» – точки розничной торговли, прелагающая свои услуги практически всем социальным слоям населения, именно поэтому расширение ассортимента, кроме всего прочего, элемент привлечения покупателей с различным уровнем дохода и различными потребностями, это позволит удержать существующих потребителей и привлечь новых, в которых организация особо заинтересована.
Потенциал предприятия позволяет с уверенностью планировать минимальные цены практически на все товары, в том числе, и на те позиции, реализация которых планируется в новом магазине.
В процессе реализации проекта планирует уделить особое внимание системе оплаты труда сотрудников магазина, поскольку ее эффективность и гибкость является основой высокого качества обслуживания потребителей. Разрабатываемая система вознаграждения будет реализовываться до начала технического переоснащения, это позволит избежать различных ошибок в период реализации проекта. Однако полностью данная система будет использована компанией только после открытия магазина и после реконструкции.
Особенностью системы вознаграждения является наличие у каждого работника фиксированной и переменной части заработной платы. Переменная часть представляет собой периодически, не реже чем 3 раза в год пересматриваемую, процентную ставку от фактически полученной выручки (товарооборота) соответствующей секции или товарной группы и (или) фактически полученной прибыли магазина. Такой подход позволяет каждому сотруднику получать вознаграждение в зависимости от эффективности выполнения возложенных на него обязанностей. Такая система позволит наиболее эффективно контролировать распределение прибыли с учетом заслуг каждого работника магазина и выполнять один из важнейших принципов организации работы сети салонов сотовой связи «Мобильный век» – жесткое определение функций каждого работника. Именно это необходимо для оптимального использования трудовых ресурсов.
Ниже приводится перечень должностей с предполагаемой заработной платой.
Таблица 2.3 – Предполагаемая заработная плата в сети салонов сотовой связи «Мобильный век»
| Должность | Количество человек |
Оклад, тыс. руб. |
Сумма в тыс. руб. |
| Директор | 1 | 15,0 | 15,0 |
| Главный бухгалтер | 1 | 11,0 | 11,0 |
| Заместитель директора | 1 | 9,0 | 9,0 |
| Старший кассир | 1 | 7,0 | 7,0 |
| Менеджер по продажам | 8 | 5,0 | 40,0 |
| Уборщик помещений | 1 | 2,0 | 2,0 |
| ИТОГО | 13 | 84,00 |
Что касается способов реализации рекламных компаний, то сюда можно отнести организацию и проведение презентаций, пресс-конференций, можно использовать для формы работы со СМИ, которые приобрели в последнее время в России особое значение в связи с развитием рыночных отношений в экономике и демократизацией общества. На таких встречах в полной мере проявляется умение менеджеров и специалистов по связям с общественностью преподнести достижения своего предприятия, продемонстрировать продаваемою продукцию, представить новые, оригинальные проекты и наладить связи с прессой, спонсорами, банковскими структурами, торговыми посредниками.
Расходы на рекламу – это расходы предприятия по целенаправленному информационному воздействию на потребителя для продвижения продукции на рынках сбыта.
Таблица 2.4 – Смета затрат на рекламу
| № | Наименование рекламного мероприятия | Сумма, руб. |
|
1 2 3 4 |
Размещение в средствах массовой информации Изготовление пакетов с фирменными знаками Рекламные щиты Изготовление рекламных сувениров |
40000 9000 8000 10000 |
| ИТОГО: | 67000 | |
Большое влияние на популярность «Мобильного века» оказывает участие в выставках, ярмарках, церемониях награждения и вручения премий и т.д. Наибольший эффект приносит участие в специализированных выставках и ярмарках.
Что касается разнообразных стимулирующих средств, способствующих совершению покупки то сюда можно отнести: лотереи, купоны для покупки со скидкой, приз за определённое количество покупок и так далее.
В данном предприятии планируется выпускать 1 раз в месяц купоны для покупки со скидкой, также при покупки товаров более 12000 рублей будет выдаваться купон, который даёт право на скидку при следующей покупке.
Рассмотрев основные затраты необходимые для реализации проекта сети салонов сотовой связи «Мобильный век» потребуется денежная сумма в размере 550 тысяч рублей.
2.2 Техническое описание мероприятия
На практике автоматическая идентификация товаров может осуществляться по-разному. В торговых залах целесообразно использовать считывающие карандаши. Это наиболее простые и доступные устройства, являющиеся, по сути, переносными мини-компьютерами со встроенным контактным считывателем штриховых кодов. Память такого карандаша обеспечивает временное запоминание считанной информации, которая затем передается в обычный компьютер через специальный интерфейс.
Для особых товаров с увеличенной шириной кода эффективны ручные лазерные сканеры с широкой апертурой. В кассе наиболее удобен сканер, производящий быстрое считывание кода на расстоянии при произвольной ориентации этикетки со штриховым кодом. На складе, целесообразно использовать автономный портативный компьютер со встроенным лазерным сканером. Такое устройство поможет не только идентифицировать товары, но и осуществить инвентаризацию, комплектацию или подбор заказа.
Существует и другое торговое оборудование, например, портативный терминал сбора данных – штрих-сканер плюс память. Такое устройство способно запоминать считываемые штрих-коды, также вдали от своего места присоединения к компьютеру и впоследствии передавать их в компьютер в виде файла (понятно, что склад с его погрузочно-разгрузочными работами – не лучшее для компьютера место). Программа торгового учета может, получив такой файл, сформировать по нему товарный состав документа на прием или отпуск просканированного товара или состав инвентаризационной ведомости. Некоторые из таких терминалов сбора данных способны запомнить предварительно достаточно длинные списки товарной номенклатуры и, считывая штрих-код товара, сигнализировать о наличии его в списке. Они могут также формировать товарные составы одновременно нескольких приходных, расходных и инвентаризационных документов, подчиняясь командам – какой документ в данный момент формировать, и, впоследствии, какой файл выгружать. Некоторые терминалы сбора данных также печатают штрих-коды (имеют встроенный принтер этикеток).
Технология автоматической идентификации штриховых кодов позволяет достичь очень высокой надежности считывания символов.
Также необходимо в процессе автоматизации торгового процесса модернизировать рабочие место кассира отдела магазина. Программа автоматизированного рабочего места (АРМ) кассира АРМ «Касса Торговля» сертифицирована для работы с контрольно-кассовыми машинами ABS POS Terminal SYSTEM IIRF и Меркурий 153Ф для применения в торговле.
Это параметрически настраиваемая программа, управляющая работой кассовой машины. Программа обеспечивает расчеты по проданным товарам в наличной и безналичной форме. АРМ «Касса Торговля» интегрирована в ряд учетных систем. Среди них – «1С», «БЭСТ», «SWS+» и ряд других.
Программный пакет «АРМ Касса Торговля» состоит из четырёх программ и утилиты ExpTool:
1). АРМ кассира (kassir.exe) – программа для проведения кассовых операций (продажа товара, снятие отчетов и так далее).
2). АРМ товароведа (sklad.exe) – программа для регистрации поступления товара на склад.
3). АРМ Администратора (admin.exe) – программа для настройки ПО и аппаратной части комплекса.
4). Программа анализа продаж (analitik.exe) – это часть пакета позволяет в виде списков и графиков наглядно представить процесс торговли. Установив нужные критерии выбора можно узнать требуемую информацию за считанные секунды, не поднимая кучу архивов.
5). Утилита ExpTool предназначена для гибкого экспорта данных из АРМа кассира компании с помощью SQL-запросов. Программа работает в консольном режиме под Win32. С помощью ExpTool вы можете получить любую информацию из АРМа в виде текстового файла для своих аналитических нужд практически в любой системе товароучёта.
Файлы:
SQL.txt выводит список
проданных
товаров за
смену;
sql1.txt получает
количество
чеков и общую
сумму за смену.
Отдельные параметры настройки кассовой программы позволяют разрешить, запретить или закрыть паролем администратора оформление чеков сторно и возврата, приходных и расходных кассовых ордеров, любых видов скидок из числа возможных. Как правило, ряд операций по обеспечению функционирования кассы, таких как ведение справочников кассиров, скидок возможно получение некоторых видов отчетов, выносятся в отдельное меню, вход в которое закрывается паролем администрации.
Кассовый аппарат, включенный в систему автоматизированного учета, работает в псевдоонлайновом режиме: формирование справочника товаров производится в этой системе на складском компьютере в формате, принятом в данной системе. По специальной команде происходит преобразование справочника в формат, принятый в кассовой программе (формат dBase), и передача справочника на кассу в т.н. почтовый ящик, опрашиваемый кассовой программой в определенные моменты времени. Данные о реализации передаются кассой на складской компьютер в файле особой структуры (формат ASCII) после закрытия очередного чека, где специальной программой преобразуются в формат баз данных учетной системы.
Таким образом, проблема интеграции в любую систему учета разрешается разработкой программ-конвертеров для справочника товаров и файла реализации (регистрационного файла).
Вход в систему осуществляется набором пароля кассира на POS клавиатуре. Работа кассира заключается в оформлении кассовых чеков:
Указание типа чека требуется при оформлении чеков сторно и возврата и осуществляется простым нажатием соответствующей кнопки на клавиатуре.
При формировании
товарной части
чека кассир
вводит только
код товара и
его количество,
при этом в чеке
и на мониторе
кассира указываются
наименование
товара, цена
за единицу
товара, количество
проданного
товара и (при
необходимости)
размер скидки
либо наценки.
Учет продажи
по артикулам
товаров осуществляется
при их реализации
по «быстрому»
локальному
коду (код ПЛУ)
путем набора
кода на клавиатуре,
либо путем
сканирования
этикеток со
штриховым
товарным кодом
(ЕАН, УПС). На кассе
реализована
также возможность
«быстрого»
поиска товара
по его наименованию
в справочнике
товаров. Существует
режим повторения
последней
покупки.
В конце чека формируется его расчетная часть. В расчетной части обеспечивается выбор способа платежа, валюты платежа (при оплате валютой), производится расчет суммы оплаты по каждому виду платежа. При оплате наличными автоматически выполняется расчет сдачи в любой валюте. В случае безналичной формы оплаты в чеке фиксируется название коммерческого банка и номер дебетовой или кредитной карты. Переход от одного вида платежа к другому осуществляется нажатием специальных клавиш на клавиатуре.
Кассовая программа ориентирована на разнообразные виды скидок как внутри чека, так и на всю сумму покупки. Возможно использование как абсолютных (в суммовом выражении), так и процентных скидок.
Соответственно, в работу старшего кассира входит получение отчетности. Система обеспечивает формирование отчетности, которая дает полное представление о наличии и движении денежных средств в кассе, работе кассиров, по расчетам с помощью дебетовых и кредитных карт, о реализации товаров за день. Все отчеты могут быть получены простым выбором соответствующей позиции в меню кассира. В момент получения основного кассового отчета – отчета с гашением – происходит сброс дневных кассовых счетчиков и запись результатов работы за смену в фискальную память.
2.3 Описание основных факторов эффективности
Преимущества метода самообслуживания перед традиционным прилавочным методом состоит в том, что покупатели затрачивают намного меньше времени на приобретение товара, так как процесс выбора и отбора при этом совмещается. Немаловажным фактором является и то, что при методе самообслуживания значительно увеличивается показ, выкладка ассортимента (для этого отводится больше торговой площади за счет отсутствия прилавков), предоставляется возможность показать покупателю больше продукции.
Таким образом, на 20% увеличивается пропускная способность торгового зала, повышается экономическая эффективность труда продавцов, а значит, и рентабельность магазина.
Какие преимущества дают торговле штриховое кодирование и автоматическая идентификация товаров? Во-первых, повышается надежность вводимой информации. Допустим, торговая точка обладает системой автоматизации, в которой предусмотрен ввод данных с клавиатуры. По статистике такая технология дает в среднем одну ошибку на тысячу вводимых символов. Технология автоматической идентификации штриховых кодов позволяет достичь надежности уровня одной ошибки на 32 миллиона считываемых символов.
Во-вторых, технологии на базе штриховых кодов в полной мере удовлетворяют требованиям об обязательной маркировке товаров. При этом повышаются скорость и качество учета товаров и на складе, и в торговых залах. Предприятия, стремящиеся работать цивилизованно, могут планировать и своевременно платить налоги, а местный и федеральный бюджеты – вовремя получать причитающиеся им средства. Кроме того, с помощью рассматриваемых технологий полностью контролируются недобросовестные продавцы и кассиры.
Действительно, если штриховых кодов на товарах нет, то можно легко переклеить ярлыки с ценой и заставить покупателя платить за товар больше. В случае автоматической идентификации штриховых кодов подобное уже не проходит: интеллектуальный кассовый аппарат сам считывает информацию и выдает чеки с указанием стоимости каждой покупки, определенной руководством торговой точки. Можно такое устройство подсоединить и к компьютеру, на котором установлена программа учета товаров – тогда, если она на это рассчитана, программа сможет автоматически в соответствии со сканируемыми товарами заполнять товарный состав документов (акт приема при поступлении товара, накладная при отпуске, инвентаризационная ведомость).
Благодаря программе АРМ «Касса Торговля» в магазине обеспечивается:
получение подробного кассового чека, в котором отражены все проданные товары и все операции по расчету с покупателем;
разнообразные виды скидок;
получение статистических отчетов по кассирам, секциям, видам товаров;
оформление приходного и расходного кассовых ордеров;
составление почасового и сменного отчетов;
получение сменного с гашением и фискального отчетов;
ведение базы данных по товарам в стоимостном и натуральном выражении;
идентификацию товара по внутреннему (PLU) и / или по штриховому промышленному коду, а также по штриховому коду, включающему вес и внутренний код товара;
учет наличных и безналичных платежей;
возможность установки на кассу программы учета товародвижения или подключения кассы к стандартной компьютерной сети для обмена данными с внешними системами (например, с программой учета товарного движения);
возможность мультивалютных (до 26 видов валют) расчетов;
осуществление безналичных форм расчетов с использованием дебетовых и / или кредитных карт.
Итак, самообслуживание – технология, обеспечивающая самое быстрое и качественное обслуживание покупателей. Для обеспечения наибольшей эффективности рекомендуется соблюдение следующих условий: использование POS терминалов, дающих большие преимущества в скорости обслуживания перед другими типами контрольно кассовых машин (ККМ), штрих-кодовая маркировка всего товара в магазине, или, в крайнем случае, маркировка товара внутренними (PLU) кодами.
2.4 Установка прогнозного периода
Любые инвестиции происходят не мгновенно, а в течение определенного времени. С момента начала инвестиционного проекта до получения ожидаемого эффекта могут пройти годы. При этом на первых этапах расходы будут опережать доходы. Другими словами, сначала придется затратить определенные (иногда значительные) средства, а эффект от этих вложений последует только через некоторое время.
Проект самообслуживания и автоматизация торгового процесса находиться на стадии разработки он будет внедрен на весь жизненный цикл работы магазина. В данной курсовой работе рассмотрим прогнозный период равный сроку использования оборудования, который составляет 5 лет.
Прогноз объемов реализации призван дать представление о той доле рынка, которую вы предполагаете завоевать вашей продукцией. Принято составлять такой прогноз на 1–2 года вперед, оценки должны быть реалистичными, так как под эти цифры необходимо будет закупать оборудование, вкладывать финансовые ресурсы. Данные сведем в таблицу 2.5.
Таблица 2.5 – Объем продаж на планируемый период
| Год | Мобильные телефоны | Аксессуары | Периодические издания | ИТОГО тыс. руб. | ||||||
| Количество | Цена, руб. | Сумма, тыс. руб. | Количество | Цена, руб. | Сумма, тыс. руб. | Количество | Цена, руб. | Сумма, тыс. руб. | ||
| 1 | 458 | 6000 | 2750 | 1800 | 150 | 270 | 10000 | 29 | 290 | 3310 |
| 2 | 535 | 5500 | 2940 | 3286 | 140 | 460 | 17143 | 28 | 480 | 3880 |
| 3 | 694 | 5000 | 3467 | 3541 | 130 | 478 | 19423 | 26 | 505 | 4450 |
| 4 | 820 | 4800 | 3937 | 4250 | 120 | 510 | 22038 | 26 | 573 | 5020 |
| 5 | 956 | 4500 | 4300 | 6300 | 110 | 693 | 23412 | 25 | 597 | 5590 |
С учетом проектировок, изложенных в данном пункте, установление прогнозного периода, по проекту средневзвешенная плановая номинальная ежегодная выручка составит сумму 4.450.000 рублей, включая аксессуары и периодические издания.
Рассчитаем срок полезного использования оборудования:
Таблица 2.6 – Амортизационные отчисления
| Оборудование |
Стоимость, тыс. руб. |
Срок службы | Сумма годовых амортизационных отчислений, тыс. руб. |
| Система видеонаблюдения | 55 | 5 | 11 |
| Кассовый аппарат Меркурий 153Ф | 45 | 5 | 9 |
| Компьютер | 35 | 5 | 7 |
| ИТОГО | 27 |
3. Разработка проектной схемы финансирования
В рамках проекта планируется значительное техническое и технологическое перевооружение торгового зала главного офиса. В результате появится крупный магазин, осуществляющий торговлю на принципах самообслуживания, способный занять лидирующие позиции на рынке розничных продаж данной продукции. Для реализации проекта самообслуживания и автоматизации рабочего места кассира, необходимо просчитать потребность в дополнительном финансировании.
Таблица 3.1 – Определение потребности в финансировании
|
Инвестиционная деятельность |
0 | 1 | 2 | 3 | 4 | 5 | |
| 15 | Притоки | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| 16 | Капиталовложения | -550 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| 17 | Сальдо | -550 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| 18 | Сальдо двух потоков | -550 | 117 | 291 | 465 | 638 | 812 |
| Кумулятивное сальдо двух потоков | -550 | -433 | -142 | 323 | 961 | 1173 |
Для обеспечения финансовой реализации проекта, существует потребность в финансировании равная пятьсот пятьдесят тысяч рублей. Это, вполне, приемлемая сумма, учитывая общий доход от проекта, который составит более двух миллионов рублей.
Для оценки инвестиционных возможностей «Мобильного века» рассмотрим показатели, приведенные в таблице 3.2.
Итак, рассмотрим динамику показателя объема реализованной продукции. Товарооборот – это важнейший показатель торгового предприятия. Его можно рассматривать как результат деятельности предприятия торговли и от него зависит объем валового дохода и прибыли, характеризующей эффективность торговой деятельности. Динамика роста товарооборота в текущих ценах (Д) рассчитывается по формуле:
Д =
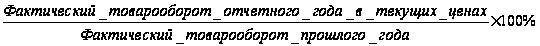
Следовательно, рассчитав динамику объема реализованной продукции в 2005 году, можно сказать, что он вырос по сравнению с прошлым на 25% и стал составлять 2758 тысяч рублей, что на 1145 тысяч рублей больше чем в анализируемый период 2003 года. Это можно обуславливать тем, что с каждым годом организация расширяет свой ассортимент и качество обслуживания покупателей. На изменение товарооборота, так же может влиять и изменение режима работы магазинов.
Таблица 3.2 – Основные финансовые показатели
| Показатели | Годы | |||||
| 2003 | 2004 | 2005 | ||||
| в стоимостном выражении | в % к предыдущему году | в стоимостном выражении | в % к предыдущему году | в стоимостном выражении | в % к предыдущему году | |
| Объем реализации продукции (млн. руб.). | 1613 | 133,5 | 2198 | 136,3 | 2758 | 125,5 |
| Численность персонала. Всего. | 13 | 100 | 13 | 100 | 13 | 100 |
| Среднемесячная заработная плата. | 390 | 185,6 | 430 | 110 | 561 | 151 |
| Производительность труда. | 124 | 133,3 | 169 | 136,3 | 212 | 125,4 |
| Издержки обращения. | 988 | 147,3 | 1192 | 120,7 | 1503 | 126,1 |
| Балансовая прибыль. | 234 | 89 | 576 | 246 | 694 | 112,6 |
| Чистая прибыль. | 137 | 68,4 | 444 | 324 | 529 | 119 |
Что же касается численности персонала магазина, то она остается не изменой, то есть в течение рассматриваемого мною периода с 2003 по 2005 год, состав работников главного офиса оставался неизменным и составляет тринадцать человек. Стабильность и неизменность состава коллектива можно охарактеризовать следующим, данный коллектив состоит в основном из женщин, среднего возраста, то есть с двадцати лет до сорока лет, так как именно они проявляют наибольший интерес к работе с данным видам продукции. Говоря о социальном положении персонала, то здесь можно выделить людей преимущественно среднего достатка, то есть представителей среднего класса нашего общества. Многие члены коллектива работают с момента образования сети салонов сотовой связи «Мобильный век», что характеризует дружные и сплоченные взаимоотношения, результатом чего является стабильное развитие предприятия.
Средняя заработная плата стала составлять 3596 рубля на человека, то есть увеличилась на 51% по сравнению с периодом 2004 года, это связанно с увеличением объема товарооборота, а так же для стимулирования работоспособности коллектива.
Показатель «производительности труда» применяется на торговых предприятиях для оценки рационального использования трудовых ресурсов. Производительность труда измеряется разными методами, которые выбирает торговое предприятие в зависимости от особенностей ведения учета. Производительность труда характеризует выработку на одного работника в единицу времени. В сети салонов сотовой связи «Мобильный век» показатель производительности труда рассчитывается стоимостным методом, в основу расчетов ложится объем розничного товарооборота и производительность труда. Исчисляется по следующей формуле:
Пр =
 ,
где Пр-
производительность
труда на одного
работника;
Т – объем товарооборота (руб.);
Ч – среднесписочная численность за анализируемый период (чел.).
Определив показатель производительности труда в динамике видно, что он вырос в 2005 году на 25,4% по сравнению с прошлым годом. К факторам, повлиявшим на рост данного показателя, можно отнести: объем товарооборота и его ассортиментный состав, организацию труда и уровень механизации торговых процессов, степени квалификации и профессиональной подготовленности кадров и так далее.
Показатель издержек обращения – одним из основных оценочных показателей результатов хозяйственной деятельности предприятия. Они позволяют определить качество и эффективность работы коллектива торгового предприятия. Режим экономии издержек обращения способствует росту производительности труда и повышению уровня рентабельности. К показателям издержек обращения относят их абсолютную сумму и уровень. Абсолютная сумма издержек обращения определяется путем суммирования расходов по всем статьям. Этот показатель характеризует, во что обходится сети салонов сотовой связи «Мобильный век» товародвижение. Абсолютная сумма издержек обращения тесно связана и зависит от абсолютной суммы товарооборота.
Итак, проанализировав динамику издержек обращения в «Мобильном веке», можно наблюдать не утешающие результаты, то есть издержки обращения растут быстрыми темпами и на период 2005 года составляли 1503 тыс. руб., что на 26,1% больше чем за период 2004 года.
Для оценки эффективности использования средств организации рассчитаем следующие показатели:
Балансовая (валовая) прибыль является конечным результатом хозяйственно-финансовой деятельности предприятия и рассчитывается как сумма прибыли (убытка) от реализации товаров, основных фондов, иного имущества и доходов от внереализованных операций, уменьшенных на сумму расходов по этим операциям. Балансовая прибыль подлежит распределению между предприятием и государством. Рассматривая балансовую прибыль, видно, что с каждым годом она увеличивается и в 2005 году составит 694 тыс. руб., что на 12,6 больше чем за аналогичный период 2004 года.
Чистая прибыль представляет собой ту часть балансовой прибыли, которая остается в распоряжении предприятия после уплаты налога. Итак, сопоставив динамику показателей чистой прибыли, наблюдается та же ситуация, то есть ее показатели с каждым годом увеличиваются, и на период 2005 года чистая прибыль стала составлять 529 тысяч рублей, что на 19,1% больше чем в 2004 году. Резкое увеличение прибыли связано с расширением ассортимента и увеличением товарооборота.
По полученным результатам финансовых показателей можно сделать следующие выводы.
Финансовое состояние предприятия устойчивое, имеются тенденции к повышению этой устойчивости, что свидетельствует о возможной стабильности организации в дальнейшем.
Не вызывает сомнения потенциальная способность сети салонов сотовой связи «Мобильный век» рассчитываться в перспективе с задолженностью, так как чистая прибыль составляет 529 тыс. руб., соответственно, можно сделать вывод платежеспособности организации. Таким образом, сеть салонов сотовой связи «Мобильный век» может взять собственные средства в размере 250 тыс. руб. и привлечь дополнительные средства, то есть взять кредит на сумму 300 тыс. руб. для реализации инвестиционного проекта по внедрению самообслуживания и автоматизации торгового процесса.
Возьмем кредит в банке на три года равный сумме в 300 тысяч рублей под 18% годовых. Расчет по кредиту представлен в таблице 3.3.
Таблица 3.3 – Отчет по займу
| Год | Сумма погашения кредита | Проценты, ставка – 18% |
| 1 | 100000 | 54000 |
| 2 | 100000 | 36000 |
| 3 | 100000 | 18000 |
Проанализировав данные таблицы 3.3 «Отчет по займу», можно сделать следующие выводы.
Переплата за кредит на сумму триста тысяч рублей составит сто восемь тысяч рублей за три года.
4. Оценка экономической эффективности проекта с учетом возможной схемы финансирования
Для расчета показателей эффективности реализации проекта составляют общий денежный поток. Расчет системы показателей предполагает дисконтирование денежного потока. Рассчитаем коммерческую норму дисконта, определяющую коммерческую эффективность проекта, она определяется с учетом альтернативной эффективности использования капитала (9%), но при этом необходимо учитывать свойственные данному проекту факторы риска и неопределенности.
Рассчитаем премию за риск. Она рассчитывается исходя из среднего класса сложности инновации.
 =

где:
-
средний класс
сложности;
k – класс сложности
инновации по
i-му классификационному
признаку;
n – количество классификационных признаков.
Таблица 4.1 – Премия за риск
| Классификация признаков | Класс сложности инновации |
| 1. По содержанию | Новая услуга (5) |
| 2. По типу новатора | Производственные фирмы и отделения (7) |
| 3. Область знаний и функций | Оказание услуги (7) |
| 4. По сфере применения | Коммерческая (5) |
| 5. Уровень инноватора | Фирма (8) |
| 6. Территориальный масштаб наблюдения | Район, город (4) |
| 7. Масштаб распространения нововведения | Единичная реализация (5) |
| 8. По степени радикальности | Модернизация, усовершенствование (2) |
| 9. По глубине преобразований инноватора | Комплексная (4) |
| 10. Причина появления нового | Потребности рынка (3) |
| 11. Этап жизненного цикла на новую услугу | Ускоренный рост (3) |
| 12. Длительность инновационного процесса | Краткосрочный (4) |
| 13. Этапы жизненного цикла организации инноватора | Перестройка (3) |
Итак, премия за риск составляет 5%, следовательно, соотношение среднего класса сложности инновации и средней премией за риск для этого класса равно пяти. Следовательно, коммерческая норма дисконта при оценке внедрения самообслуживания и автоматизации рабочего места составит 14%.
Показатели эффективности реализации проекта сведены в таблице 4.2
Таблица 4.2 – Показатели эффективности внедрения самообслуживания и автоматизации рабочего места, тыс. руб.
|
29 |
Итоговые результаты |
0 |
1 |
2 |
3 |
4 |
5 |
| 30 | суммарное сальдо трех потоков | 0,00 | 217 | 391 | 565 | 638 | 812 |
| 31 | Накопленное сальдо трех потоков | 0,00 | 217 | 608 | 1173 | 1241 | 2053 |
| 32 | Поток для оценки эффективности участия в проекте | -250 | 217 | 391 | 565 | 638 | 812 |
| Накопленный поток для оценки эффективности участия в проекте | -250 | 33 | 424 | 989 | 1627 | 2439 | |
| 33 | Дисконтированный поток для оценки эффективности участия в проекте (14%) | -250 | 190,4 | 300,9 | 381,4 | 377,4 | 421,7 |
| Накопленный дисконтированный поток для оценки эффективности участия в проекте | -250 | -60 | 360,9 | 742,3 | 1120 | 1541,7 | |
| ЧД | 2439 | ||||||
| ЧДД | 1541,7 | ||||||
| Дисконтированный поток для расчета ВНД (130%) | -250 | 94,4 | 74 | 46,4 | 22,8 | 12,6 | |
ЧД и ЧДД характеризуют превышение суммарных денежных поступлений над суммарными затратами для данного проекта соответственно без учета и с учетом неравноценности эффектов (а также затрат, результатов), относящихся к различным моментам времени.
Данный проект эффективен, так как чистый доход составляет 2439 млн. руб. Эффективным является и участие в проекте, поскольку чистый дисконтированный доход равен 1541,7 млн. руб.
Дисконт проекта = ЧД – ЧДД
Дисконт проекта внедрения самообслуживания и автоматизации рабочего места равен 897,3 тыс. руб.
Внутренняя норма доходности (ВНД) представляет собой дисконтированный показатель ценности проекта – ставку дисконтирования при которой обеспечивается безубыточность проекта, то есть сумма денежных притоков равна сумме денежных оттоков. В данном