Аналіз грошового ринку України
Визнання емісії грошей вирішальним чинником зміни пропозиції грошей надає останній характеру екзогенного явища, рух якого визначається не внутрішньо економічними процесами чи мотивацією самих економічних суб'єктів, а зовнішніми чинниками, що лежать у сфері банківської діяльності. Посилаючись на екзогенність пропозиції грошей, окремі автори роблять спроби відірвати рух пропозиції грошей від руху попиту, надати йому самостійного значення. Подібний підхід загрожує розривом двох складових грошового ринку - попиту і пропозиції, втратою об'єктивних меж зміни пропозиції грошей, переходом на позиції суб'єктивізму і волюнтаризму в грошово-кредитній політиці.
Отже, є підстави вважати, що ті чинники, які визначають зміну попиту на гроші, у кінцевому підсумку визначають межі зміни пропозиції грошей. Спробу знайти якісь інші чинники, що визначають обсяг пропозиції грошей, не зачіпаючи попиту на гроші, відкривають шлях до вольових рішень у монетарній політиці. Адже будь-які емісійні вливання (збільшення пропозиції грошей) можуть бути виправдані необхідністю фінансове забезпечити певні "гострі" потреби суспільства, виробничого інвестування, підтримання пріоритетних виробництв тощо. При цьому потреби самого обороту, тобто попит на гроші, будуть проігноровані і стабільність грошей буде підірвана.
Аналіз факторів впливу на пропозицію грошей свідчить, що остаточний обсяг пропозиції грошей формується зусиллями чотирьох груп суб'єктів: центрального банку, комерційних банків, а також банківських вкладників та позичальників. Це робить управління пропозицією грошей досить складним завданням. Щоб вивести пропозицію грошей на запланований рівень, не досить відповідно відрегулювати грошову базу. Для цього треба ще й забезпечити відповідне мультиплікативне зростання депозитів під впливом усіх перелічених вище чинників.
Графічне зображення пропозиції грошей. Оскільки пропозиція грошей як явище екзогенне формується насамперед банківською системою, графічне зображення кривої пропозиції в системі координат буде залежати від тактичних цілей грошово-кредитної політики. Якщо тактичною ціллю цієї політики є підтримання на незмінному рівні маси грошей в обороті при вільному русі процентної ставки, то крива пропозиції грошей матиме такий вигляд (рис. 1.2).
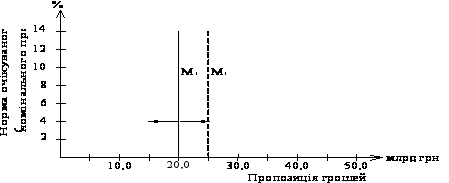
Рис. 1.2 Крива пропозиції грошей при орієнтації монетарної політики на підтримання маси грошей в обороті на незмінному рівні
Якщо грошово-кредитна політика визнає за тактичну ціль утримання на незмінному рівні процентної ставки при вільному русі грошової маси, то крива пропозиції набуде такого вигляду (рис. 1.3.).
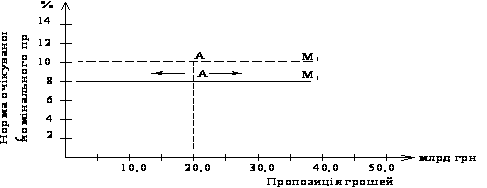
Рис. 1.3. Крива пропозиції грошей при орієнтації монетарної політики на підтримання процентної ставки на незмінному рівні.
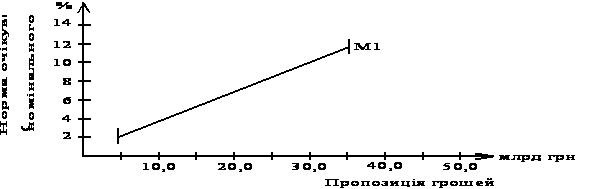
Рис. 1.4. Крива
пропозиції
грошей при
орієнтації
монетарної
політики
на одночасну
зміну маси
грошей і процентної
ставки.
Глибше уяснити механізм цих зв'язків можна на повній графічній моделі грошового ринку, яка включає криву попиту і криву пропозиції грошей.
1.3 Графічна модель грошового ринку. Рівновага на грошовому ринку
Якщо дві криві - попиту і пропозиції - накласти одну на Другу в одній системі координат, то одержимо завершену графічну модель грошового ринку. У ній попит і пропозиція подаються у взаємодії і визначається результат цієї взаємодії: рівень їх урівноваження та норма рівноважної ставки процента, що відповідає цьому рівню (рис. 1.5).


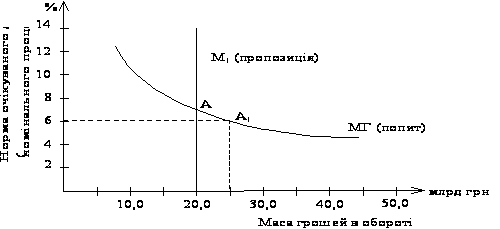
Рис. 1.5. Графічна модель ринку грошей.
Криві попиту (МД) і пропозиції (М1) перетинаються в точці А, якій адекватні маса грошей в обороті на суму 4,0 млрд. грн. та ставка очікуваного доходу (номінального процента) на рівні 8%. Це значить, що економічні суб'єкти в даній економічній ситуації бажають мати у своєму розпорядженні грошей на суму 4,0 млрд. грн., а банківська система може забезпечити пропозицію грошей на цьому ж рівні, щоб урівноважити попит і пропозицію. За цієї умови ставка процента (очікуваного доходу) стабілізується на рівні 8% . Цей рівень є рівноважною ставкою процента, яка буде задовольняти вимоги обох сторін ринку: покупці зможуть сформувати потрібний їм запас грошей, що дорівнює 4,0 млрд. грн., і будуть його тримати на руках, а продавці зможуть розмістити наявний у них запас грошей за прийнятною ставкою процента.
Ні за якої іншої ставки процента подібна зрівноваженість попиту і пропозиції неможлива. Припустимо, що якимось чином удалося в цій ситуації встановити ставку процента на рівні 6%, тобто нижчій від рівноважної. Реакцією на цю зміну буде зниження альтернативної вартості зберігання грошей і зростання попиту на гроші - точка попиту зміститься по кривій попиту вправо в положення A1 (при тому, що точка пропозиції залишиться в попередньому положенні А). Збільшення попиту на гроші виявиться в посиленні вимог економічних суб'єктів до банків надати їм грошові позички. Проте банки не зможуть задовольнити цих вимог, оскільки їхні резерви залишилися незмінними. Окремі банки спробують закупити додаткові резерви на міжбанківському ринку, і між банками посилиться конкурентна боротьба за ресурси. Наслідком цієї боротьби стане зростання процентної ставки доти, доки вона не досягне попереднього (рівноважного) рівня. Але в міру наближення ставки до цього рівня буде зростати альтернативна вартість грошей і скорочуватися попит на гроші. Як тільки ставка досягне 8%, увесь додатковий попит на гроші зникне і всі показники займуть рівноважне положення: попит і пропозиція - 4 млрд. грн., ставка процента - 8%.
Порушену рівновагу ринку можна було "заспокоїти" іншим способом - збільшенням пропозиції грошей до нового рівня попиту. Для цього центральний банк повинен збільшити резерви комерційних банків, купивши у них відповідну масу цінних паперів чи збільшивши рефінансування. За рахунок додаткових резервів банки задовольнили б додатковий попит на гроші, і рівновага відновилась би. Але рівень її був би зовсім іншим - обсяг грошової маси зросте до 5 млн грн., а ставка процента знизиться до 6%. Проте така рівновага може мати негативні наслідки для реальної економіки, насамперед для товарних ринків, де значно зросте платоспроможний попит.
Порушення рівноваги на грошовому ринку може обумовлюватися також чинниками, які діють на боці пропозиції грошей та на боці попиту на гроші. У цих випадках рівновага може відновитися тільки на інших рівнях як процента, так і грошової маси.
Вплив на ринок змін у пропозиції грошей. Припустимо, що за умови урівноваженості грошового ринку в точці А, що відповідає 8% номінального процента і 4,0 млрд. грн. грошової маси, Центральний банк приймає рішення збільшити пропозицію грошей до 5,0 млрд. грн. Фактичний коефіцієнт мультиплікації депозитів становить 2,0. За цієї умови центральному банку достатньо купити у комерційних банків цінних паперів на 0,5 млрд. грн., щоб збільшити загальну масу грошей (пропозицію) на 1,0 млрд. грн., тобто до запланованого рівня. Унаслідок додаткової пропозиції грошей її крива М1 на графічній моделі зміститься вправо в точку, що адекватна 5,0 млрд. грн. (рис. 1.6).
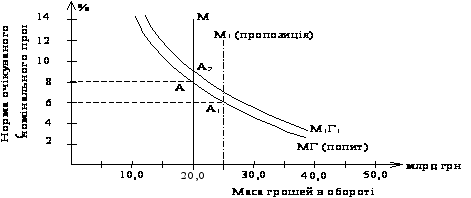
Рис. 1.6. Вплив на ринок змін у попиті і пропозиції грошей.
При незмінному попиті на гроші точка перетину кривих попиту і пропозиції зміститься вниз вправо по кривій МД у позицію A1 яка й визначить новий рівень рівноваги на грошовому ринку: ставка процента знизиться до 6%, маса грошей збільшиться до 5,0 млрд. грн. Тільки за цих параметрів кон'юнктура грошового ринку стабілізується і встановиться нова рівновага попиту і пропозиції в точці A1.
Які ж конкретні процеси в реальній дійсності спричинили ці зміни в моделі грошового ринку?
Одержавши додаткові резерви завдяки продажу центральному банку цінних паперів на 0,5 млрд. грн., комерційні банки захочуть вкласти їх в дохідні активи і насамперед запропонують у позички на міжбанківському ринку. Додаткова пропозиція ресурсів підштовхне вниз процентну ставку на цьому ринку, а згодом і процентну ставку по всіх банківських позичках. Зниження процентної ставки викличе падіння альтернативної вартості зберігання грошей в економічних суб'єктів, унаслідок чого почне зростати їх попит на гроші, що виявиться в збільшенні замовлень на одержання позичок. І будуть вони зростати одночасно зі зниженням процентної ставки доти, доки попит не досягне нового рівня пропозиції грошей, тобто 5,0 млрд. грн. У цій точці настане рівновага попиту і пропозиції, а процентна ставка стабілізується на рівні 6%.
Центральний банк може прийняти рішення про зменшення пропозиції грошей на урівноваженому ринку, щоб вирішити певні макроекономічні завдання. Цього можна досягти продажем цінних паперів на відкритому ринку, що призведе до скорочення надлишкових резервів комерційних банків і зменшення їхніх можливостей надавати позички своїм клієнтам. У разі збереження попиту на гроші, а отже і на банківські позички, на попередньому рівні, скорочення кредитних ресурсів банків призведе до ужорсточення банківського кредитування, передусім до підвищення позичкового процента. Конкуренція між економічними суб'єктами за банківські позички надасть цьому процесу тривалого характеру, поки процент не досягне нового рівноважного рівня, адекватного новим обсягам попиту і пропозиції, які скоротяться порівняно з попередніми. Крива пропозиції зміститься вліво, а точка рівноваги - вліво і вверх по кривій попиту і займе позицію А.
Вплив на ринок змін у попиті на гроші. На відміну від пропозиції попит на гроші не може змінитися за бажанням банківської системи. Для цього потрібно, щоб у самій реальній економіці визріли необхідні передумови і чинники. Одним із таких чинників може бути зростання ВНП і національного доходу. У цьому випадку неминуче зросте попит на гроші, насамперед збільшиться потреба в транс акційних запасах. У графічній моделі це виявиться в зміщенні кривої попиту з позиції МД у позицію М1Д1.
За незмінної пропозиції грошей точка перетину кривих попиту і пропозиції (точка рівноваги) зміститься вверх у положення А2. Це значить, що рівновага між попитом і пропозицією при масі грошей в обороті 4,0 млрд. грн. настане за ставки процента 10%.
У реальній дійсності цим змінам відповідатиме збільшення попиту економічних суб'єктів на банківські позички. Для надання таких позичок банкам потрібні будуть додаткові резерви, і вони збільшать попит на ресурси на міжбанківському ринку. Проте задовольнити всі додаткові потреби в ресурсах таким способом банки не зможуть, бо загальна пропозиція грошей залишається незмінною - 4,0 млрд. грн. Між банками розпочнеться конкуренція за ресурси, відсутність яких спричинить зростання ставки процента на міжбанківському ринку, а потім і по інших позичках. У міру зростання рівня процента зростатиме альтернативна вартість зберігання грошей, і в економічних суб'єктів буде зменшуватись бажання накопичувати запаси грошей, а отже - одержувати додаткові позички. При досягненні ставкою процента 10% бажання економічних суб'єктів збільшувати запаси грошей стабілізується і відновиться рівновага на грошовому рівні, однак за значно вищого рівня процента.
Звичайно, можуть з'явитися фактори, що зумовлять зниження попиту на гроші. Тоді всі розглянуті процеси (попит на позички, формування резервів, зміна процентної ставки) теж будуть запущені, але в протилежному напрямку. Рівновага на грошовому ринку відновиться на нижчому рівні. Лінія попиту на моделі ринку зміститься вліво і вниз, а точка рівноваги зміститься вниз від точки AZ по лінії пропозиції грошей.
У реальній дійсності може бути багато й інших варіантів зміни попиту та пропозиції грошей і багато інших точок рівноваги на моделі ринку. Проте в усіх випадках зміна ставки процента являє собою механізм урівноваження попиту і пропозиції, а кожний новий рівень процентної ставки є наслідком зміни попиту і пропозиції на грошовому ринку. З цього погляду рух процента підкоряється тим же ринковим силам, що й рух ціни на товарних ринках, що дає підстави розглядати процент як ціну грошей, що формується на грошовому ринку.
РОЗДІЛ 2 СТАНОВЛЕННЯ ГРОШОВОГО РИНКУ В УКРАЇНІ
Проголошення в серпні 1991 р. України як незалежної держави зумовило необхідність запровадження повноцінної національної грошової одиниці (валюти). Такою грошовою одиницею стала гривня.
14 листопада 1991 року Президія Верховної Ради України прийняла постанову «Про національну валюту на Україні». Цим документом передбачалось введення в обіг на території України національної валюти в І півріччі 1992 року.
Хоча гривня була виготовлена вчасно, складна економічна ситуація вимагала введення перехідних грошей, які б прийняли на себе тиск інфляції і загрозу неплатежів, як це було в свій час і в США. Виготовлені тоді купоно-карбованці виконали функцію таких грошей, забезпечивши виплати зарплат шахтарям, пенсіонерам, державним службовцям. Це дало змогу уникнути дефіциту грошових знаків, який виник при виході України з рублевої зони.
25 серпня 1996 року в засобах масової інформації було оголошено Указ Президента України Леоніда Кучми "Про грошову реформу в Україні". Безпосередньо виконання грошової реформи було покладене на Національний Банк України, який тоді очолював Віктор Ющенко.
Головними завданнями реформи були:
заміна тимчасової грошової одиниці — українського карбованця на національну валюту — гривню;
зміна масштабу цін відповідно до обмінного курсу українського карбованця та гривні;
створення стабільної грошової системи та перетворення грошей на важливий стимулюючий чинник економічного та соціального розвитку держави.
Початком реформи стало впровадження в обіг гривні, що обмінювалась у співвідношенні: 1 гривня за 100000 купоно-карбованців. Одночасно відбулось зменшення у тій же пропорції усіх цінових показників та грошової маси. В результаті нова грошова одиниця виявилася в 100000 разів більшою від попередньої, у стільки ж разів зросли масштаб цін, купівельна спроможність та валютний курс гривні порівняно з купоно-карбованцем. А саме співвідношення між товарною та грошовою масами в обігу не змінилося. Це очевидна ознака грошових реформ, що проводяться шляхом деномінації.
У відповідності з рішенням Державної комісії з проведення в Україні грошової реформи після закінчення реформи в період з 17 вересня по 15 жовтня 1996 р. обмін карбованців на гривні продовжувався через каси комерційних банків за рішеннями місцевих держадміністрацій.
Таким чином, за станом на 1 листопада 1996 року з урахуванням додаткового вилучення після закінчення грошової реформи карбованців з обігу та кас банків в резервні фонди Національного банку України зараховано всього 330,3 трлн. крб. (97,7% від усієї суми емітованих карбованців), в тому числі 311,2 трлн. крб., (97,7%), які знаходились в обігу і 19,1 трлн. крб. (100%) ѕ в касах банків. Залишились не предўявленими до обміну 7,8 трлн. крб., або 2,3% карбованцевої готівки, яка була випущена в обіг в дореформенний період.
Проведення грошової реформи було спрямовано на закріплення фінансової стабільності, прискорення розрахунків, залучення в банівську систему надлишкової готівки, забезпечення стабільності курсу національної валюти до іноземних валют.
Розглянемо сучасні тенденції у формуванні грошового обігу в Україні та особливості функціонування сучасних грошових форм.
Найчастіше громадяни України використовують такі грошові знаки: безготівкову й готівкову гривню, безготівковий і готівковий долар США. З названих представників сімейства грошових знаків два — безготівкова й готівкова гривні — у парі складають те, що в класичній теорії грошей називається системою подвійної валюти. Система подвійної валюти виникає тоді, коли держава встановлює незмінне цінове співвідношення двох різних грошових знаків, що перебувають в обігу. У цьому разі зафіксоване співвідношення: 1 безготівкова гривня = 1 готівковій гривні.
Наявність системи подвійної валюти неминуче тягне за собою ефект, відомий як закон Грешема.
Швидкість обігу готівкової гривні в 2006 року була помітно нижчою за швидкість обігу безготівкової. Таким чином, готівкова гривня є «кращим грошовим знаком», ніж безготівкова. Це підтверджується й фактом боротьби української держави з переведенням грошей в готівку (тоді як в інших країнах держава бореться з «обезготівковуванням» кримінальних прибутків).
Однак щоб остаточно пересвідчитися в тому, що безготівковій гривні законом Грешема відведено роль гірших грошей, спробуємо розібратися з тим, що відбувається в нашій країні при банківському кредитуванні суб’єктів господарювання.
Заборгованість суб’єктів господарювання перед банками за кредитами, виданими безготівковою гривнею, зросла в 2006 року на 28 млрд. грн. Згідно з теорією пропозиції грошей (ефект грошового мультиплікатора) ми мали б очікувати, що зобов’язання банків перед підприємствами країни (залишки на поточних і депозитних рахунках) зросли ще більше, ніж зобов’язання суб’єктів господарювання за банківськими кредитами. Але цього не сталося. Зростання зобов’язань банків перед суб’єктами господарювання становило тільки 11 млрд. гривень.
Куди ж пішли решта 17 млрд. безготівкових гривень, виданих як кредит суб’єктам господарювання?
Одночасно з кредитуванням суб’єктів господарювання банки в 2006 році видавали кредити населенню. Приріст заборгованості населення банкам за кредитами, виданими безготівковою гривнею, становив 15 млрд. грн. Разом з тим зростання зобов’язань банків перед населенням становило 16 млрд. грн. Складається враження, що громадяни беруть у банках кредити безготівковою гривнею й використовують їх винятково для придбання зобов’язань українських банків.
Насправді це, звичайно, не так. Кредити, які населення бере безготівковою гривнею, використовуються найчастіше для придбання готівкових грошових знаків (якими й оплачуються потрібні громадянам товари та послуги) і значно рідше — для безпосередньої оплати безготівковою гривнею.
Швидше за все, тут річ у такому: частину тих 17 млрд. гривень, які отримали суб’єкти господарювання у вигляді кредитів і не використали для оплати товарів і послуг, обміняли зрештою на готівкову гривню, що призвело значною мірою до зростання заборгованості банків перед населенням у сумі 16 млрд. грн.
Треба зауважити, зобов’язання банків перед населенням розподілені між вкладниками нерівномірно. Так, на рахунках фізичних осіб, які становлять менше 10% від загальної кількості депозитних рахунків населення, зосереджено 95% усіх зобов’язань банків перед населенням. Знаючи це, ми можемо припустити, що 95% приросту зобов’язань банків у безготівковій гривні перед населенням належить суб’єктам господарської діяльності, які працюють у тіні.
Якщо це так, то приріст заборгованості суб’єктів господарювання за кредитами у безготівковій гривні на 28 млрд. грн. викликав приріст залишків на одних тільки гривневих рахунках суб’єктів господарювання, які працюють як в офіційній, так і в тіньовій економіці, на 26 млрд. безготівкових гривень.
Таким чином, на операції, пов’язані з обміном безготівкової гривні на готівкову валюту, припадає не менш як 50% обсягу операцій із безготівковою гривнею, отриманою в кредит суб’єктами господарювання. Це служить ще одним доказом того, що суб’єкти господарювання прагнуть позбутися безготівкової гривні, обмінявши її на інші більш привабливі грошові знаки, і що не дуже приваблива валюта в нашій країні — це безготівкова гривня.
Безготівкова гривня є єдиним законним засобом сплати податків державі. Українська держава силою примушує суб’єктів господарювання платити податки, при цьому на сплату приймає тільки безготівкову гривню. За великим рахунком, тільки завдяки цьому факту гривня присутня в грошовому обігу країни.
Судячи зі швидкості обігу, одна безготівкова гривня, що потрапила в обіг, не пізніше як через тиждень використовується для сплати податків і опиняється в Держказначействі.
За такої швидкості обігу грошовий знак, який приймають на сплату податків, може бути лише казначейським білетом, тобто зобов’язанням держави прийняти його на сплату податків за першим пред’явленням. Під час свого руху до державного казначейства безготівкова гривня використовується як засіб обігу. Нічого іншого вона зробити просто не встигає. Як будь-який інший казначейський білет, безготівкова гривня, випущена в обіг, незабаром осідає в Державному казначействі, де її більше, ніж у всіх комерційних банків України, разом узятих.
Безготівкова гривня більшою мірою використовується учасниками економічної діяльності в операціях з придбання готівкової гривні та безготівкових грошових знаків інших країн, ніж для купівлі факторів господарської діяльності та сплати податків. Готівкова гривня використовується як засіб обігу та платіжний засіб. Водночас мало відомо про те, що вона використовується як засіб нагромадження скарбів і зовсім невідомі випадки її використання як світових грошей. Далеко не завжди готівкова гривня виконує функції міри вартості. Так, вартість багатьох товарів тривалого користування, насамперед нерухомості, учасники ринку вимірюють іншим грошовим знаком — доларом США.
Оскільки готівковий долар США більше подобається нашим громадян, ніж готівкова гривня, то саме він використовується населенням України як засіб нагромадження скарбів. Навпаки, доля готівкової гривні — бути в основному засобом обігу.
Таким чином, готівкова гривня відповідає всім ознакам того, що в класичній теорії грошей називають паперовими грошима, тобто грошовими знаками, нерозмінними на те, що в тій самій теорії називають повноцінними грошима. Доти, доки паперовим грошам хоч скількись довіряють, вони не залишать каналів грошового обігу.
Отже, ні готівкову, ні безготівкову гривню учасники ринку не сприймають як повноцінні гроші. Який же грошовий знак виконує в грошовому обігу України ці функції? Як випливає з усього вищенаведеного, функції повноцінних грошей у нашій країні виконують долари США (готівковий і безготівковий).
Відносини безготівкової національної валюти України та безготівкового долара США завдяки валютному регулюванню набули форму подвійної валюти. Де-факто встановлено та підтримується фіксований курс обміну безготівкової гривні і безготівкового долара США. У свою чергу, готівковий і безготівковий долар США утворили систему паралельних валют, яка характеризується вільним (ринковим) способом встановлення цінового співвідношення валют, що складають систему. Такі самі відносини пов’язують готівкову гривню і готівковий долар США.
Водночас у нашій країні склалася і відповідна спеціалізація грошових знаків. Функції повноцінних грошей, тобто всі функції грошей, виконують безготівковий і готівковий долар США. Функції другосортних грошових знаків, тобто грошових знаків, що виконують тільки деякі функції грошей, виконує безготівкова і готівкова гривня. Наші паперові гроші — готівкову гривню — поставляє на ринок Національний банк України. Безготівкову гривню поставляє на ринок не Державне казначейство, а центральний банк країни, хоча за своєю грошовою природою вона є не зобов’язанням емісійного банку, а казначейським білетом, тобто зобов’язанням державної казни.
Існуюча грошова система, по суті, являє собою систему подвійної валюти. І оскільки долар США істотно недооцінений, то, відповідно до закону Грешема, учасники ринкових відносин вважають за краще тримати його в себе, а грошові канали заповнює переоцінена державою гривня.
Така ситуація цілком влаштовує дуже багатьох. Не влаштовує вона лише тих товаровиробників, які поставляють свою продукцію на внутрішній ринок. Вітчизняного товаровиробника пригнічує не лише завищений курс гривні та надмірні податки. Не дає йому розгорнутися і примітивний набір грошових знаків, які існують у нас.
У нашій країні є найрізноманітніші види грошових знаків, але є один специфічний. Цим грошовим знаком є банківський білет або банкнота, яку відносять до розряду кредитних грошей.
У сучасному світі банкнота — це безстроковий кредит центрального банку, виданий комерційному банку під заставу його портфеля кредитів суб’єктам господарської діяльності. Зрозуміло, що всі кредити повинні мати хороше забезпечення. Краще забезпечення в цьому разі — це іпотека нерухомості.
Таким чином, кількість банкнот, необхідна для обігу, визначається не потребами державного бюджету в платіжних засобах, не обсягом валюти, що надходить у країну, і не розміром золотовалютних резервів центрального банку, а потребами товарного обігу в засобах обігу та платежу.
Суб’єкт господарювання (у цьому разі він виступає як покупець-позичальник) оплачує взятими в кредит банкнотами купівлю факторів виробництва, необхідних йому для випуску продукції. У свою чергу, одержувач банкнот (тобто продавець якогось товару) використовує їх надалі як засіб платежу.
Повернімося до покупця-позичальника. Щоб погасити свій кредит, покупець-позичальник проситиме за вироблений ним товар або повноцінні гроші, які він потім має обміняти на банкноти, або безпосередньо банкноти. Таким чином, обіг банкнот сам по собі здатний підтримувати попит на самих себе. Після погашення кредиту покупцем-позичальником банкноти повертаються до комерційного банку, який може їх видати в кредит знову або ж повернути до центрального банку.
Якщо ж покупець-позичальник не може з якихось причин повернути комерційному банку кредит, а банк не може стягнути та реалізувати майно позичальника в рахунок погашення боргу, то банк списує безнадійну заборгованість собі на збиток, а з центральним банком розраховується банкнотами зі свого резерву банкнот.
Таким чином, на відміну від паперових грошей, банкнота перебуває в обігу тільки доти, доки існує комерційний кредит, що її забезпечує. Після його погашення вона повертається до центрального емісійного банку. Те, що банкнота завжди повертається до емісійного банку, є специфічною особливістю саме цього грошового знака.
Наявність товарного забезпечення банкноти обмежує розміри емісії цих грошових знаків. Тому випуск банкнот не спроможний створити інфляційну загрозу для економіки.
Потужна банкнотна емісія (рефінансування НБУ під заставу кредитів, забезпечених іпотекою) здатна лихварські за своєю економічною природою кредити українських банків перетворити на нормальні комерційні позики.
Грошовий знак, емітований Національним банком України, зможе виконувати функції банкноти тільки в тому разі, якщо йому не доведеться за сумісництвом «працювати» казначейським білетом. Одне з другим несумісне.
Державне казначейство має випускати свій грошовий знак (казначейський білет). Якщо казначейський білет не прийматимуть учасники ринку на сплату поставок державі, то Держказначейство зможе пропонувати його на грошовому ринку тим, кому такі білети потрібні для сплати податків. Вирученими грошовими знаками Держказначейство зможе оплачувати витрати держави.
Такий механізм обігу казначейських білетів унеможливить перетворення видаткової частини бюджету на інфляційний чинник. Перевищення пропозиції казначейських білетів над попитом призведе до падіння їх ціни та, як наслідок, до балансу видаткової й дохідної частин бюджету.
Структура готівкового обігу в Україні така: станом на 1 травня 2007 року в обігу перебувало 85,1 млрд. грн. банкнот і монет усіх номіналів (у позабанківській сфері - 78,1 млрд. грн.), з яких 84,2 млрд. грн. (1,7 млрд. шт.) складали банкноти, 0,9 млрд. грн. (5,9 млрд. шт.) - монети і 18,6 млн. грн. (2,9 млн. шт.) - пам'ятні і ювілейні монети.
У розрахунку на одного мешканця країни за станом на 1 травня 2007 року припадало по 37 шт. банкнот (у тому числі 26 - нового дизайну) і по 120 шт. розмінних монет (1-50 коп.) різних номіналів.
За 2003-2006 р. обіг готівки