Фінансове планування на підприємстві та контроль за фінансово-господарською діяльністю
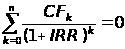 (1.10)
Практичне застосування даного методу ускладнено, якщо в розпорядженні аналітика немає спеціалізованого фінансового калькулятора. У цьому випадку застосовується метод послідовних ітерацій з використанням табульованих значень дисконтованих множників. Для цього за допомогою таблиць вибираються два значення коефіцієнта дисконтування r1<r2 таким чином, щоб в інтервалі (r1, r2) функція NPV=f(r ) змінювала своє значення з “+” на “-” чи з “-” на “+”. Далі застосовують формулу
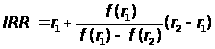 (1.11)
де r1 - значення табульованого коефіцієнта дисконтування, при якому
f(r1)>0 (f(r1)<0)); r2 - значення табульованого коефіцієнта дисконтування, при якому f(r2)<0 (f(r2)>0)).
г) Метод визначення строку окупності інвестицій(СО, ДСО)
Цей метод, що є одним з найпростіших і широко використовуємих у світовій обліково-аналітичній практиці, не припускає тимчасової упорядкованості грошових надходжень [26]. Алгоритм розрахунку строку окупності (СО) залежить від рівномірності розподілу прогнозованих доходів від інвестиції. Якщо доход розподілений по роках рівномірно, то строк окупності розраховується розподілом одноразових витрат на величину річного доходу, обумовленого ними. При одержанні дробового числа воно округляється убік збільшення до найближчого цілого. Якщо прибуток розподілений нерівномірно, то строк окупності розраховується прямим підрахунком числа років, протягом яких інвестиція буде погашена кумулятивним доходом. Загальна формула розрахунку показника СО має вид:
 , при якому
 (1.12)
Нерідко показник СО = РР розраховується більш точно, тобто розглядається і дробова частина року; при цьому робиться припущення, що грошові потоки розподілені рівномірно протягом кожного року.
Тоді формула (1.10) модифікується для розрахунків як :
 (1.13)
Деякі фахівці при розрахунку показника СО= РР рекомендують враховувати часовий аспект. У цьому випадку в розрахунок приймаються грошові потоки, дисконтовані по показнику WACC, а відповідна формула для розрахунку дисконтованого строку окупності (DPP) має вид:
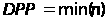 , при якому
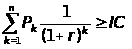 (1.14)
Очевидно, що у випадку дисконтування строк окупності збільшується, тобто завжди DPP>PP. Іншими словами, проект прийнятний за критерієм СО може виявитися неприйнятним за критерієм DPP= ДСО.
Якщо проект припускає не разову інвестицію, а послідовне інвестування фінансових ресурсів протягом m років, то формула для розрахунку ДСО(DPP) модифікується в такий спосіб (з врахуванням впливу інфляції як на дисконтовані потоки інвестиції, так і на сгенеровані потоки прибутку інвестиційного проекту):
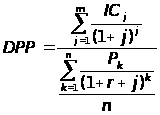 (1.15)
Розрахунки динаміки показників фінансової стійкості, ліквідності, платоспроможності та рентабельності роботи підприємства на всіх етапах перспективного планування виконуються за алгоритмами, наведеними в табл. 1.2 – 1.5. [29] на основі прогнозних балансів та звітів про фінансові результати.
Таблиця 1.2
Алгоритми розрахунку показників рентабельності [29]
| № п/п | Показник |
Умовн поз-ня |
Формула для розрахунку |
Джерела інформації з форм фінзвітності |
|
ПОКАЗНИКИ РЕНТАБЕЛЬНОСТІ |
||||
| 1 |
Рентабельність активів за прибутком від звичайної діяльності |
Rзв |
Прибуток від звичайної діяльнос ті / Валюта активів |
Форма 2(190) / Форма1 (280) |
| 2 | Рентабельність капіталу (активів) за чистим прибутком | Rа | Чистий Прибуток / Валюта активів | Форма 2(220) / Форма1 (280) |
| 3 | Рентабельність власного капіталу | Rвк | Чистий Прибуток / Власний капітал | Форма 2(220) / Форма1 (380) |
| 4 | Рентабельність виробничих фондів | Rвф | Чистий Прибуток / Виробничі фонди | Форма 2(220) /Фор-ма1 (030+100+120) |
| 5 | Рентабельність реалізо-ваної продукції за прибутком від реалізації | Rq | Прибуток від реалізації / Виручка | Форма 2(050-070-080) /Форма 2 (035) |
| 6 | Рентабельність реалізованої продукції за прибутком від операційної діяльності | Rqоп | Прибуток від операційної діяльності / Виручка |
Форма 2(100) / Форма 2 (035) |
| 7 | Рентабельність реал. продукції за прибутком | Rqч | Чистий прибуток / Виручка |
Форма 2(220) / Форма 2 (035) |
| .8 | Коефіцієнт стійкості економічного зростання | Ксез | Реінвестований прибуток / Власний капітал | Форма 2(100 - 335)* Ф.2(220)/100 /Форма 1 (380) |
| 9 | Коефіцієнт реінвестування | Кр | Реінвестований прибуток / Чистий прибуток | Форма 2(100 - 335)* Ф.2(220)/100 /Форма 2 (220) |
| 10 | Період окупності капіталу | Тк | Активи/Чистий прибуток |
Форма 1(280) / Форма 2 (220) |
| 11 | Період окупності власного капіталу | Твк | Власний капітал / Чистий прибуток |
Форма 1(380) / Форма 2 (220) |
Таблиця 1.3
Алгоритми розрахунку показників ділової активності [29]
|
№ п/п |
Показник |
Умовне позначення |
Формула для розрахунку |
Джерела інформації з форм фін звітності |
|
ПОКАЗНИКИ ДІЛОВОЇ АКТИВНОСТІ |
||||
| 1 | Коефіцієнт трансформації | Кт | Чиста виручка від реалізації / Валюта активів | Форма 2(035) /Форма1 (280) |
| 2 | Фондовіддача | Фоф | Чиста виручка від реалізації / Основні виробничі фонди | Форма 2(035) /Форма1 (030) |
| 3 | Коефіцієнт оборотності обігових коштів (обороти) | Ко | Чиста виручка від реалізації / Обігові кошти | Форма 2(035) /Форма1 (260+270) |
| 4 | Період одного обороту обігових коштів (днів) | Чо | 365/ Ко | 365 / Ко |
| 5 | Коефіцієнт оборотності запасів ( обороти) | Коз | Собівартість реалізації / Середні запаси | Форма 2(040) /Форма1 (100+120+130+140 +150) |
| 6 | Період одного обороту запасів(днів) | Чз | 365 / Коз | 365 / Коз |
| 7 | Коефіцієнт оборотності дебіторської заборго-ваності(обороти) | Кдз | Чиста виручка від реалізації / Середня дебіторська заборгованість | Форма 2(035) /Форма1 (050+170+180+190+200+210) |
| 8 | Період погашення дебіторської заборгованості (днів) | Чдз | 365 / Кдз | 365 / Кдз |
| 9 | Коефіцієнт оборотності готової продукції | Кгп | Чиста виручка від реалізації / Готова продукція | Форма 2(035) /Форма1 (130) |
| 10 | Період погашення кредиторської заборгованості (днів) | Чкз | Середня кредиторська заборгованість *360/ Собівартість реалізації | Форма 1(500+520+530 +550+580) /Форма 2 (040) |
| 11 | Період фінансового циклу (днів) - період обороту коштів | Чфц | Чфц= Чоц - Чкз | Чфц= Чоц – Чкз |
| 12 | Коефіцієнт оборотності власного капіталу(оборотність) | Квк | Чиста виручка від реалізації / Власний капітал | Форма 2(035) /Форма1 (380+430+630) |
Таблиця 1.4
Алгоритми розрахунку показників майнового стану [29]
| № п/п | Показник |
Умовне позначення |
Формула для розрахунку |
Джерела інформації з форм фін звітності |
|
ПОКАЗНИКИ МАЙНОВОГО СТАНУ |
||||
| 1. | Частка оборотних виробничих фондів в обігових коштах | Ч овф | Оборотні виробничі фонди/ Оборотні активи | Форма 1 (100+120+270) /Форма1 (260+270) |
| 2 | Частка основних засобів в активах | Ч оз | Залишкова вартість основних засобів / Валюта активів | Форма 1(030) / Форма1 (280) |
| 3 | Коефіцієнт зносу основних засобів | К зн | Знос основних засобів/ Первісна вартість основних засобів | Форма 1(032) / Форма1 (031) |
| 4 | Коефіцієнт оновлення основних засобів | К он | Збільшення за звітний період первісної вар-тості основних засобів/ Первісну вартість основних засобів | Форма 1((031к)-(031п)) / Форма1 (031п) |
| 5 | Частка довгострокових фінансових інвестицій в активах | Ч дф | Довгострокові фінансові інвестиції / валюта активів | Форма 1(040+045) /Форма1 (280) |
| 6 | Частка оборотних виробничих активів | Ч ова | Оборотні виробничі фонди/ Валюта активів | Форма 1(100+120+270) /Форма1 (280) |
| 7 | Коефіцієнт мобільності активів | К моб | Мобільні активи / Немобільні активи | Форма 1(260+270) /Форма1 (080) |
Платоспроможність підприємства – це здатність підприємства впевнено сплачувати всі свої боргові зобов’язання згідно з встановленими строками або відповідно до договірних умов [29]. Її можна вивчати за минулий період, на якусь певну (звітну) дату або як майбутню можливість розрахувати у необхідні терміни за існуючими короткостроковими зобов’язаннями.
Платоспроможність підприємства визначається системою показників ліквідності оборотних активів балансу. Знаменник в усіх наведених показників один і той самий – поточні пасиви, тобто термінові невідкладні зобов’язання.
Показники ліквідності характеризують здатність фірми виконувати свої поточні (короткострокові) зобов’язання за рахунок поточних активів.
Коефіцієнт загальної ліквідності (Кл.заг.) (коефіцієнт покриття) – це відношення поточних активів (Апот) до поточних зобов’язань (Зпот):
 , (1.16)
де :
 - поточні активи
балансу (Форма
1 строка 260);
 - поточні
зобов'язання
балансу ( Форма
1 строка 620);
Цей результат співвідноситься з одиницею і показує, скільки грошових одиниць поточних активів припадає на одну грошову одиницю поточних зобов’язань.
При Кл.заг.<2 вважається, що платоспроможність підприємства невисока існує певний фінансовий ризик. Співвідношення 2:1 вважається нормальним, але для деяких сфер бізнесу воно може коливатись від 1,2 до 2,5 [31].
Коефіцієнт термінової ліквідності (Кл.терм.) – це відношення активів високої ліквідності (Алікв) до поточних зобов’язань:
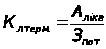 , (1.17)
де : Алікв - активи високої ліквідності = поточні активи – запаси;
Коефіцієнт абсолютної ліквідності (Кл. абс.) характеризується відношенням грошових засобів та коротк. цінних паперів (Г,Цп) до поточних зобов’язань:
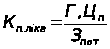 , (1.18 )
де : Г,Цп – грошові засоби та короткострокові цінні папери ;
Значення цього коефіцієнта є достатнім, якщо він перевищує 0,2 – 0,25 [31].
Співвідношення короткострокової дебіторської та кредиторської заборгованостей – показує наскількі термінові надходження від боржників до підприємства відповідають терміновим вимогам кредиторів до підприємства:
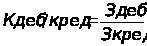 , (1.19)
де : Здеб – короткострокова дебіторська заборгованість;
Зкред – короткострокова кредиторська заборгованість;
Значення цього коефіцієнту є сприятливими , якщо він перевищує 1,25 [31].
Однією з найважливіших характеристик фінансового стану підприємства є фінансова стійкість. Фінансова стійкість характеризує ступінь фінансової незалежності підприємства щодо володіння своїм майном і його використання.
В табл. 1.7 наведені алгоритми розрахунків показників фінансової стійкості підприємства з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності” [6], [7]:
Для оперативного розрахунку абсолютних показників фінансової стійкості (коефіцієнту покриття запасів оборотними коштами) вартість запасів (З) порівнюється з послідовно поширюваним переліком таких джерел фінансування [29]:
власні оборотні кошти (НВОК);
власні оборотні кошти і довгострокові кредити та позики (НВОК + Дп);
власні оборотні кошти, довго- та короткострокові кредити і позики
(НВОК + Дп + ДФЗ).
Відповідно до забезпеченості запасів згаданими варіантами фінансування можливі чотири типи фінансової стійкості :
1. Абсолютна стійкість - для забезпечення запасів (З) достатньо власних оборотних коштів; платоспроможність підприємства гарантована: З < НВОК
2. Нормальна стійкість – для забезпечення запасів крім власних оборотних коштів залучаються довгострокові кредити та позики; платоспроможність гарантована:
З < НВОК+Дп
3. Нестійкий фінансовий стан – для забезпечення запасів крім влас-них оборотних коштів та довгострокових кредитів і позик залучаються коротко-строкові кредити та позики; платоспроможність порушена, але є можливість її відновити:
З < НВОК + Дп + ДФЗ
4. Кризовий фінансовий стан – для забезпечення запасів не вистачає “нормальних” джерел фінансування; підприємству загрожує банкрутство:
З > НВОК + Дп + ДФЗ
Забезпеченість запасів джерелами формування є сутністю фінансової стійкості, її зовнішнім проявом, а наслідком є платоспроможність (ліквідність).
Таблиця 1.5
Алгоритми розрахунку показників фінансової стійкості [29]
| Показник |
Умов. позн. |
Формула для розрахунку |
Джерела інформації з форм фінзвітності |
|
ПОКАЗНИКИ ФІНАНСОВОЇ СТІЙКОСТІ |
| 1 |
Власні обігові кошти (робочий, функціонуючий капітал) |
Рк |
Оборотні активи – короткострокові зобов ' язання |
Форма 1(260+270-620-630) |
| 2 | Коефіцієнт забезпечення оборотних активів власними коштами | Кзвк | Власні обігові кошти / оборотні кошти | Форма 1(380+430-080) /Форма1 (260+270) |
| 3 | Маневреність робочого капіталу | Мрк | Запаси / Робочий капітал | Форма 1(100+120 +130+140+150) /Форма1 (260+270-620-630) |
| 4 | Маневреність власних обігових коштів | Мвок | Грошові Кошти / Власні обігові кошти | Форма 1(230+240) /Форма1 (380+430-080) |
| 5 | Коефіцієнт забезпечення власними обіговими коштами запасів | Кзап | Власні обігові кошти / Запаси | Форма 1(380+430-080) /Форма1 (100+120 +130+140+150) |
| 6 | Коефіцієнт покриття запасів | Кпз | "Нормальні" джерела покриття запасів / Запаси | Форма 1(380+430 +480-080+500+520+530+540) /Форма1 (100+120 +130+140+150) |
| 7 |
Коефіцієнт фінансової незалежності (автономії) |
Кавт | Власний капітал / Валюта Пасивів балансу | Форма 1(380+430+630) /Форма1 (640) |
| 8 | Коефіцієнт маневреності власного капіталу | Км | Власні обігові кошти / Власний капітал | Форма 1(380+430+630-080) /Форма1 (380+430+630) |
| 9 | Коефіцієнт концентрації позикового капіталу | Кпк | Позиковий капітал/Валюта пасивів | Форма 1(480+620) /Форма1 (640) |
| 10 | Коефіцієнт фінансової стабільності (коефіцієнт фінансування) | Кфс | Власні кошти / позикові кошти | Форма 1(380+430+630) /Форма1 (480+620) |
| 12 | Коефіцієнт фінансової стійкості | Кфст | Власний капітал + довгострокові зобов ' язання / Валюта пасивів | Форма 1(380+430+480+630) /Форма1 (640) |
1.4 Напрямки контролю та моніторингу фінансово-господарської діяльності
Фінансовий контроль як економічний процес включає такі елементи [8]:
суб’єкт контролю ;
об’єкт контролю ;
предмет контролю ;
принципи контролю ;
методи контролю ;
техніку контролю ;
власне сам процес контролю ;
прийняття рішень за результатами контролю .
Фінансовий контроль на підприємстві здійснюється з використанням інструментів оперативного фінансового планування.
Оперативне фінансове планування необхідне підприємству з метою контролю за фактичним надходженням грошових коштів на поточний рахунок та витрачанням коштів у процесі господарської діяльності, виконання поточного фінансового плану. Це пов’язано з тим, що фінансове забезпечення підприємницької та інвестиційної діяльності відбувається за рахунок власних та залучених коштів, що потребує повсякденного ефективного контролю за формуванням і використанням фінансових ресурсів.
Річний фінансовий план (план доходів та витрат грошових коштів) характеризує обсяг фінансових ресурсів, необхідних для фінансово-господарської діяльності. Він є орієнтиром для фінансової роботи підприємств у плановому році.
Виконання фінансового плану здійснюється безпосередньо в процесі фінансово-господарської діяльності, забезпечуючи стабільну платоспроможність підприємства через оперативне фінансове планування. З цією метою доцільно складати баланс грошових надходжень — оперативний фінансовий план (див. табл. В.1 Додатку В).
Баланс надходжень коштів показує, коли в підприємства виникають тимчасово вільні кошти, а коли воно має додаткову потребу в них. Це дає фінансовому менеджеру можливість тимчасово вільні фінансові кошти вкласти на депозитні рахунки комерційних банків або інвестувати в цінні папери для одержання доходів, а в періоди, коли виникає додаткова потреба, — забезпечити залучення коштів.
Оперативне фінансове планування полягає в складанні та виконанні платіжного календаря. Його складають на квартал із розбивкою по місяцях або на місяць із розбивкою по декадах. У платіжному календарі відображається весь грошовий оборот підприємства, основна частина якого проходить через поточний, валютний, позиковий та інші рахунки підприємства в банку. У платіжному календарі відбито рух грошових коштів відповідно до їх надходження та використання (див. табл. В.2 Додатку В).
У платіжному календарі фіксуються всі види грошових платежів та надходжень підприємств незалежно від їх джерел та напрямків використання, тобто показаний увесь грошовий оборот за певний проміжок планового періоду.
Платіжний календар дає можливість фінансовим службам підприємства забезпечити оперативне фінансування, виконання розрахункових та платіжних зобов’язань, фіксувати поточні зміни платоспроможності підприємства. Він уможливлює спостереження за станом оборотних коштів та вказує на необхідність використання позикових та залучених коштів у плановому періоді.
Складення платіжного календаря дає змогу виявити недостатність коштів, з’ясувати причини такого становища, визначити відповідні заходи для запобігання фінансовим ускладненням.
Важливе місце в оперативній фінансовій роботі підприємства займає своєчасне погашення кредиторської, а також своєчасне стягнення дебіторської заборгованості.
На підприємстві має бути організований повсякденний оперативний контроль за платежами та надходженням матеріальних цінностей, виконанням фінансових зобов’язань перед бюджетом, позабюджетними фондами, банками. Необхідно періодично перевіряти дебіторську заборгованість за даними бухгалтерського обліку та звітності, інвентаризації.
Дебіторська заборгованість, утворена в межах узгодженого сторонами строку оплати, є нормальним явищем у фінансово-господарській діяльності. Дебіторська заборгованість, яка перевищує погоджені строки платежів, знижує платоспроможність підприємств. Саме тому необхідно ретельно аналізувати стан заборгованості кожного суб’єкта господарювання за такими статтями: розрахунки з покупцями, з підзвітними особами, з іншими дебіторами; векселі одержані; аванси видані; бюджетні платежі, платежі із соціального страхування, з оплати праці. При цьому слід ураховувати реальні умови, а тому доцільно розглянути:
який відсоток неповернення дебіторської заборгованості припадає на одного або кількох головних боржників;
імовірність погашення дебіторської заборгованості, строки її виникнення, а також питому вагу простроченої заборгованості;
питому вагу векселів у загальному обсязі дебіторської заборгованості.
Кредиторська заборгованість у складі залучених коштів займає суттєве місце. Якщо кредиторська заборгованість підприємства виникає в процесі господарських зв’язків з іншими господарськими суб’єктами в межах нормального документообігу та встановлених форм розрахунків, то вона не суперечить чинному законодавству і не може справити негативний вплив на фінансовий стан інших суб’єктів господарювання. Якщо ж кредиторська заборгованість виникла внаслідок порушення правил розрахунків та кредитування, то вона призводить до фінансових ускладнень в інших підприємств.
Прострочені постачальникам платежі найчастіше виникають тоді, коли на підприємстві не налагоджено чіткої фінансової роботи: оборотні кошти заморожені в дебіторській заборгованості або в наднормативних, непрокредитованих банком товарно-матеріальних цінностях; розмір власних оборотних коштів недостатній та не покриває необхідної мінімальної потреби підприємства в них для забезпечення поточної діяльності.
Платіжний календар конкретизує поточний фінансовий план, уточнює його показники, дає змогу використати наявні резерви для підвищення ефективності використання фінансових ресурсів підприємства, дає точніше уявлення про стан платежів та розрахунків у періоді, що аналізується.
З допомогою платіжного календаря постійно контролюється платоспроможність підприємства.
Отже, постійний оперативний контроль, який здійснюється з допомогою платіжного календаря, є надзвичайно важливим засобом виконання поточного фінансового плану — плану доходів і витрат підприємства.
РОЗДІЛ 2
АНАЛІЗ СТАНУ ФІНАНСОВОГО ПЛАНУВАННЯ НА ТОРГІВЕЛЬНОМУ ПІДПРИЄМСТВІ ЗАТ «ДНІПРОПЕТРОВСЬКА ХОЛДІНГОВА КОМПАНІЯ»
2.1 Загальна характеристика торгівельного бізнесу підприємства в 2006 -2008 роках
Закрите акціонерне товариство “Дніпровська холдінгова компанія” (далі ЗАТ “Дніпровська холдінгова компанія”) перереєстровано рішенням Виконавчого комітету Дніпропетровської міської ради м.Дніпропетровська 07.05.2004р., номер запису про включення відомостей про юридичну особу до ЄДР 12241200000019304.
Ідентифікаційний код платника податків за ЄДРПОУ: 19437337.
Юридична адреса: м.Дніпропетровськ, вул. Набережна Перемоги, б.58-А. Фактичне місцезнаходження: м.Дніпропетровськ, вул. Набережна Перемоги, б.58-А. Будівля офісу ЗАТ “Дніпровська холдінгова компанія” є власністю підприємства, договір купівлі-продажу №008/004ІІ від 06.12.2000р. Землю під будівлею підприємство орендує по договору №803709 серія АЕЕ від 09.11.2001р. з Виконкомом районної Ради народних депутатів м.Дніпропетровська.
Статутний фонд на момент створення суб’єкта господарювання відповідно до установчих документів склав 25000,0 грн. Засновником суб’єкта господарювання відповідно до установчих документів є фізична особа Дюмін Володимир Андрійович (ІПН 2430502498, м.Дніпропетровськ, пр. К.Маркса, б.46, кв.39).
Станом на 01.01.2006р. загальна чисельність працюючих складала 56 осіб, середня заробітна плата складала 633,64 грн./ міс.
Станом на 31.12.2008р. загальна чисельність працюючих складала 44 осіб, середня заробітна плата складала 1 365,97 грн./міс.
Таблиця 2.1
Статутні види діяльності ЗАТ “Дніпровська холдінгова компанія”
|
Статис-тичні коди по видах діяльності (КВЕД) |
Види діяльності | Чинним законодавством не передбачено отримання ліцензій |
| 51.52.2 | Оптова торгівля необробленими чорними і кольоровими металами | - |
| 50.30.1 | Оптова торгівля автотоварами | - |
| 22.22.0 | Поліграфічна діяльність, не віднесена до інших угруповань | - |
| 51.70.0 | Інші види оптової торгівлі | - |
| 51.19.0 | Посередництво в торгівлі різними товарами | - |
| 52.12.0 | Роздрібна торгівля в неспеціалізованих магазинах без переваги продовольчого асортименту | - |
Фактично у періоді, що аналізувався, підприємство здійснювало оптову торгівлю запасними частинами, металопродукцією, виробництво поліграфічної продукції.
Підприємство має власні виробничі потужності.Для здійснення підприємницької діяльності підприємство володіє будинком за адресою м.Дніпропетровськ, вул. Набережна Перемоги, б.58-А.
Будинок належить на підставі Реєстраційного посвідчення на об’єкт нерухомості від 18.01.2001р. згідно з яким будинок побуту “Дніпро”, що розташований за адресою м. Дніпропетровськ, вул. Набережна Перемоги, б.58-А, зареєстровано за ЗАТ “Дніпровська холдінгова компанія” на підставі договору купівлі-продажу від 06.12.2000р. та записано в реєстрову книгу №50 ЮН за реєстровим №2413-123. Загальна площа будинку S = 1503,2 м2. Будинок придбано у КП “Дніпропетровська фірма “ФІТ” (код за ЄДРПОУ 03053221) за 200400,0 грн. (з ПДВ).
Договір оренди земельної ділянки від 09.11.2001р. №803709 серія АЕЕ укладений з Виконавчим комітетом Дніпропетровської міської ради, згідно з яким ЗАТ “Дніпровська холдінгова компанія” приймає у строкове платне володіння і користування на умовах оренди земельну ділянку S = 0,1461 га, що знаходиться за адресою м. Дніпропетровськ, вул. Набережна Перемоги, б.58-А, для розміщення будинку побуту “Дніпро”, яка зареєстрована в Державному земельному кадастрі м. Дніпропетровська за кодом 69119002. Підставою для надання земельної ділянки в оренду є рішення Виконкому міської Ради від 03.09.2001р. №2031. Грошова оцінка земельної ділянки згідно з довідкою про грошову оцінку земельної ділянки від 18.10.2001р. – 1`614`138,03 грн. Сума орендної плати за користування земельною ділянкою на термін дії договору – 48`424,14грн.
У зв’язку з відсутністю власних складських приміщень підприємство здійснювало придбання від окремих постачальників послуг:
- послуги схову товару – договір з ТОВ “Промбаза” (код за ЄДРПОУ 32515216) від 01.07.2004р. №0107 за адресою: м. Дніпропетровськ, ж/м “Придніпровськ”, вул. Гаванська, 4. Орендна плата складається із розрахунку – 6,0грн. за 1 т. продукції на місяць.
- послуги схову товару – договір з ТОВ “Елеваторагрокомплект” (код за ЄДРПОУ 30888644) від 01.01.2006р. №5. Орендна плата складається із розрахунку – 4,0грн. за 1 т. продукції на місяць.
- послуги аудиторської фірми – договір з ТОВ “Аудиторська фірма Аудит-Компа” (код за ЄДРПОУ 24236859) від 06.09.2004р. №72-а.
Перевезення вантажів здійснювалось згідно договорів:
- з ПП “Гледіс” (код 31850700) – договір від 10.08.04р. на перевезення вантажів;
- з “Дніпропетровською дирекцією залізничних перевезень” (код 26139824) – договір від 29.07.2004р. № ПР.ДН-1/04-7841490/НЮ на здійснення перевезень вантажів залізничним транспортом;
- з ТОВ “Техінсервіс” (код 32713940) – договір від 23.09.2004р. № 2319 на перевезення вантажів;
- з ТОВ “Валентин” (31825082) – договір від 27.09.2004р. № 5-Т-04 на міжнародні перевезення вантажів;
- з ПП Топоров О.А. (код 2695715333) – договір від 16.10.2004р. на перевезення вантажів;
- з ТОВ “Ось” (код 19436875) – договір від 01.11.2004р. №013 на надання ж/д послуг;
Таблиця 2.2
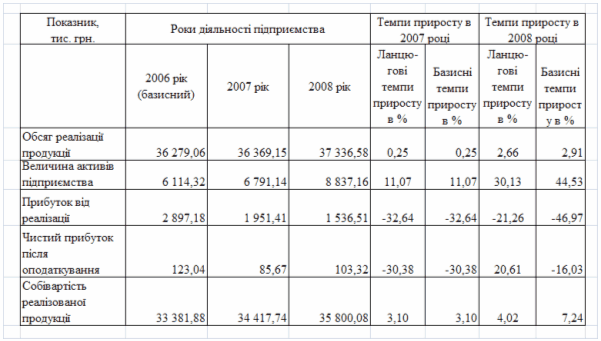
Основні показники діяльності ЗАТ «“Дніпровська холдінгова компанія” (код за ЄДРПОУ 19437337) за 2006 -2008 роки
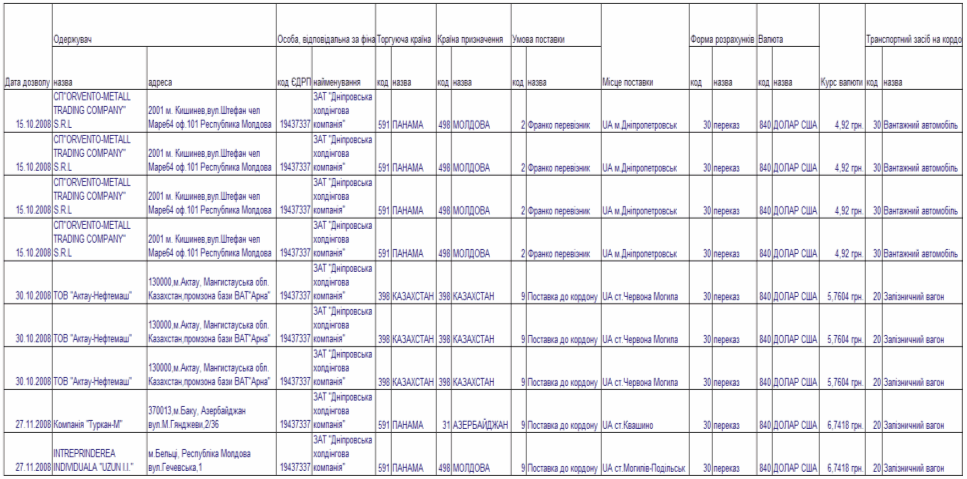
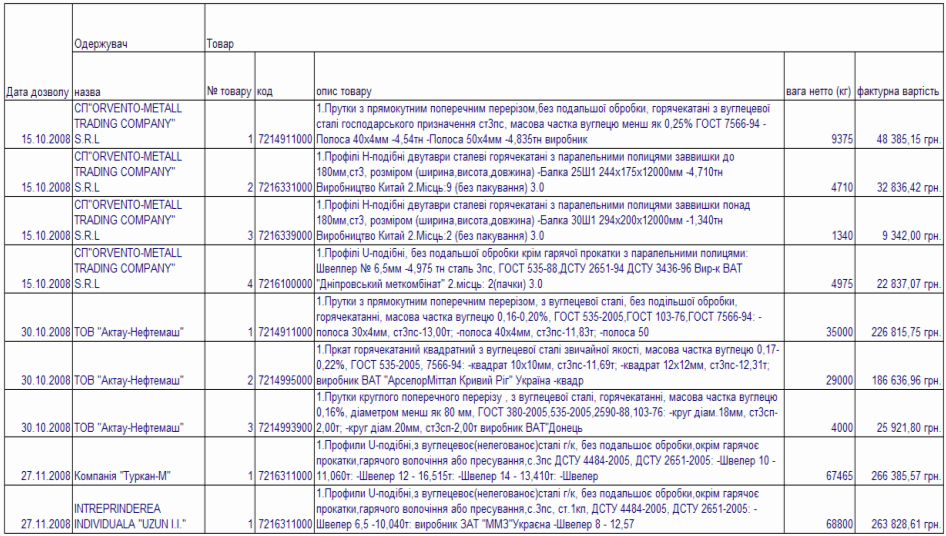
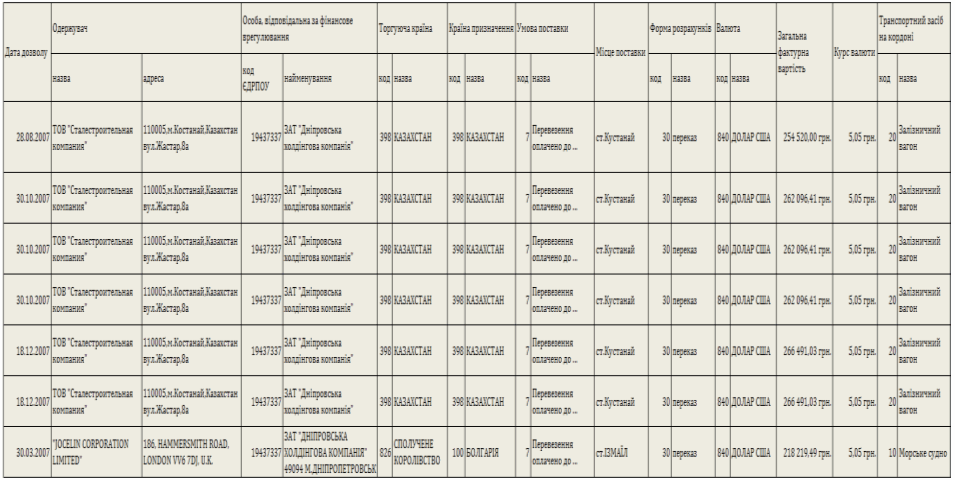
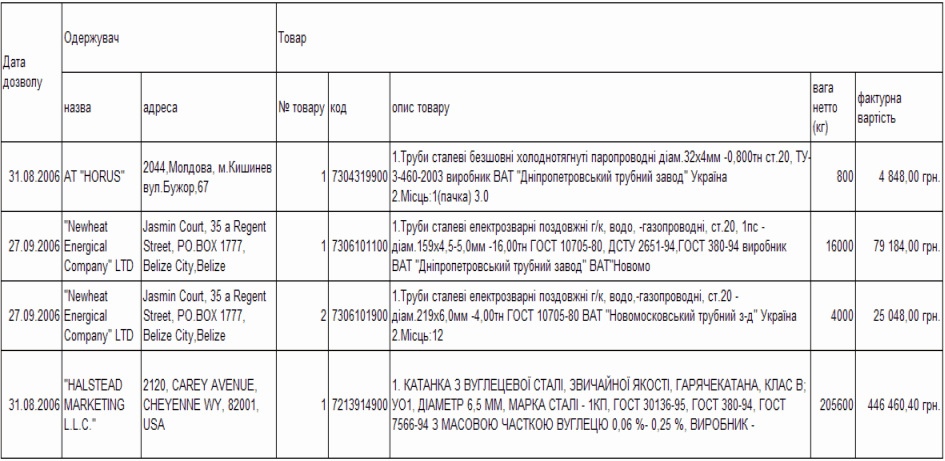
В табл. 2.3 -2.5 наведені основні показники експортних контрактів ЗАТ “Дніпровська холдінгова компанія” за 2006 - 2008 роки. Як показує аналіз даних, наведених в табл.2.3 – 2.5, обсяг експортних операцій підприємства не перевищує 2,5% від загального валового доходу, тобто незначно впливає на загальні результати діяльності.
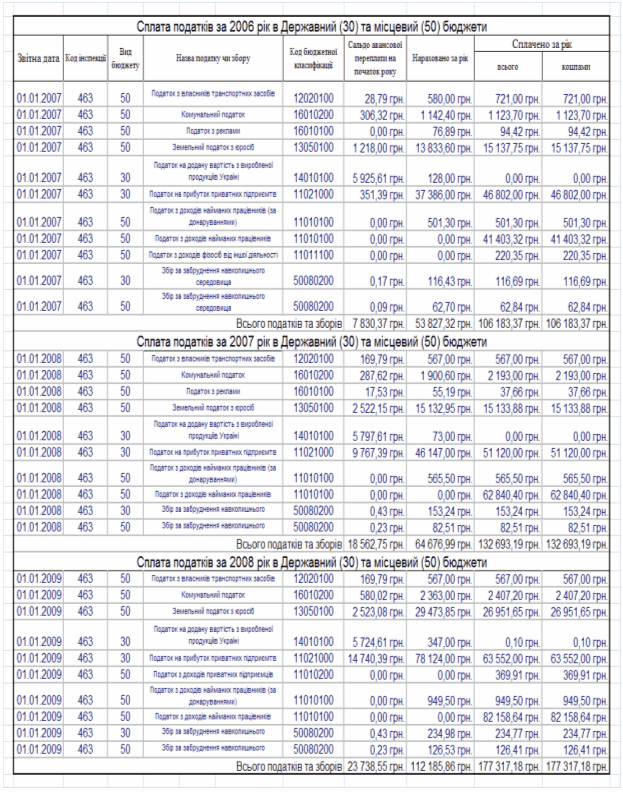
В табл.2.6 наведені результати аналізу сплати податків ЗАТ “Дніпровська холдінгова компанія” за 2006 - 2008 роки. Аналіз даних, наведених в табл.2.6 показує, що податкова навантаженість на валовий дохід не перевищує 0,4%, тобто значно менше ніж при 6% по єдиному податку приватних підприємців.
Таблиця 2.3
Основні показники експортних контрактів ЗАТ «“Дніпровська холдінгова компанія” за 2008 рік
Продовження табл.2.3
Таблиця 2.4
Основні показники експортних контрактів ЗАТ «“Дніпровська холдінгова компанія” за 2007 рік
Продовження табл.2.4
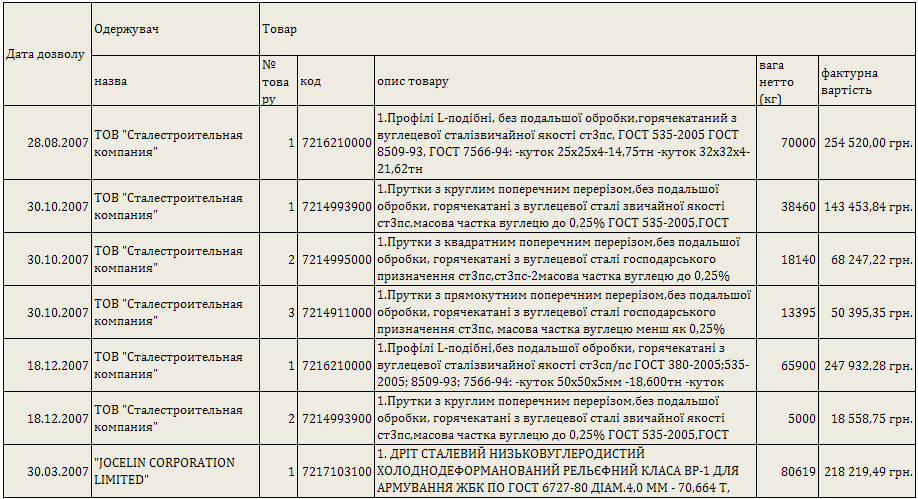
Таблиця 2.5
Основні показники експортних контрактів ЗАТ «“Дніпровська холдінгова компанія” за 2006 рік
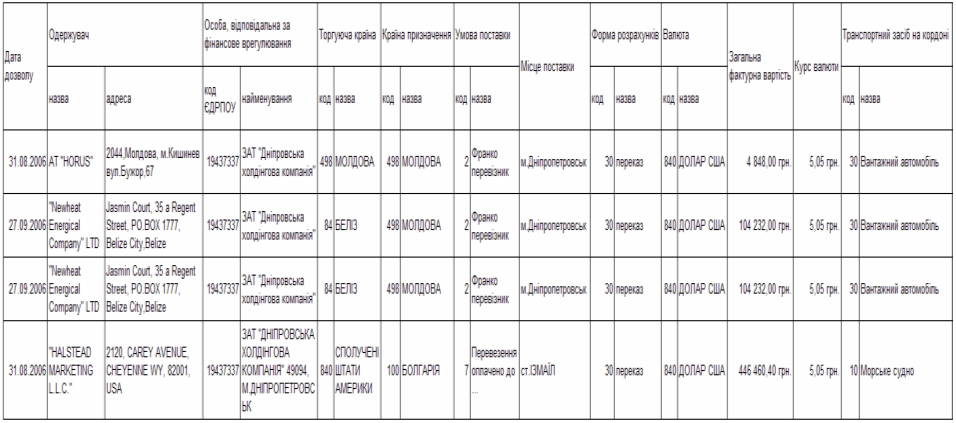
Продовження табл.2.5
Таблиця 2.6
Аналіз обсягів податків, сплачених ЗАТ “Дніпровська холдінгова компанія” за 2006 - 2008 роки
2.2 Економічна діагностика фінансового стану підприємства за результатами діяльності в 2006 -2008 роках
Аналіз фінансово-економічного стану підприємства проводиться на основі його фінансових звітів [8],[9]:
Форма №1 “Баланс” – звіт про фінансовий стан, що відображає активи, зобов'язання і капітал підприємства на встановлену дату .
Форма №2 “Звіт про фінансові результати”, що містить дані про доходи, витрати і фінансові результати діяльності підприємства за звітний і попередній періоди .
У табл.Ж.1 –Ж.17 Додатку Ж представлені результати вертикального і горизонтального аналізу балансів філії підприємства “ДНІПРОВСЬКА ХОЛДІНГОВА КОМПАНІЯ” , що дозволяють аналізувати як динаміку зміни сум статей балансу підприємства протягом року по кварталах, так і досліджувати зміну внутрішньої структури статей балансу [75].
Основні результати проведеного ретроспективного аналізу динаміки активів і пасивів балансу підприємства у вертикальному і горизонтально-хронологічному розрізах , дозволяють констатувати наступне :
1. За звітний період (2006-2008 рік) у структурі пасивів балансу (джерел) виникли наступні зміни:
при загальному зростанні валюти балансу з 6,11 млн.грн. до 8,84 млн.грн. ( на 11,07% у 2007 році та на 30,13% у 2008 році), власний капітал зріс з рівня 0,61 млн.грн. до 0,8 млн.грн. ( на 14,1% у 2007 році та на 14,91% у 2008 році);
питома вага власного капіталу в валюті пасивів балансу з рівня 9,93% у 2006 році зросла до рівня 10,2% у 2007 році та знизилась до рівня 9,01% у 2008 році;
питома вага довгострокових залучених кредитних ресурси в валюті пасивів балансу з рівня 40,9% у 2006 році знизилась до рівня 36,8% у 2007 році та додатково знизилась до рівня 28,3% у 2008 році;
питома вага короткострокових залучених кредитних ресурси в валюті пасивів балансу з рівня 23,8% у 2006 році зросла до рівня 24,9% у 2007 році та знизилась до рівня 22,5% у 2008 році;
питома вага кредиторської заборгованості в валюті пасивів балансу
з рівня 17,2% у 2006 році зросла до рівня 24,4% у 2007 році та зросла до рівня 37,6% у 2008 році;
У такий спосіб підприємство ЗАТ “ДНІПРОВСЬКА ХОЛДІНГОВА КОМПАНІЯ” поступово починає застосовувати механізми комерційних позичок (кредиторська заборгованість), зменшуючи частку механізмів банківського кредитування.
2. У структурі активів за звітний період (2006 - 2008 роки) виникли наступні істотні зміни :
при загальному зростанні валюти балансу з 6,11 млн.грн. до 8,84 млн.грн. ( на 11,07% у 2007 році та на 30,13% у 2008 році), обсяг необоротних активів зріс з рівня 2,16 млн.грн. до 2,29 млн.грн. ( на 6% у 2007 - 2008 роках), при цьому рівень власного капіталу за 2007- 2008 роки зріс з рівня 0,61 млн.грн. до 0,8 млн.грн., тобто весь власний капітал та значна частка довгострокового позичкового капіталу вкладена в необоротні активи;
питома вага необоротних активів в