Фінансове планування на підприємстві та контроль за фінансово-господарською діяльністю
08
114226
09
10К5
Прибуток, що підлягає оподаткуванню, у тому числі:
(08 - 09 - 10)
11
114226
114226
за пільговою ставкою*
%
Нарахована сума податку**, у тому числі:
12
28557
28557
13К6
Податкове зобов'язання звітного періоду**
(12 - 13)
14
28557
15
24215
16
Сума податку до сплати
(позитивне значення: 14 - 15 - 16)
17
4342
| Інформація, наведена в декларації, додатках, поясненнях (розкриттях), є достовірною. | |
| Дата заповнення декларації (дд.мм.рррр) |
08-02-2008 |
|
Керівник підприємства |
Дюмін Володимир Андрійович |
М.П. |
||
|
2430502498 |
(підпис) | (ініціали та прізвище) | ||
| Ідентифікаційний податковий номер |
Декларація за 2008 рік
|
Дата
реєстрації:
09.02.2009 |
УЗГОДЖЕНО |
ЗАТВЕРДЖЕНО |
|
1 |
ДЕКЛАРАЦІЯ З ПОДАТКУ НА ПРИБУТОК ПІДПРИЄМСТВА Повна
декларація
- надаються
додатки у разі
заповнення
рядків з позначкою
"Р" та "К" X Звітна Звітна консолідована Звітна нова |
|
2 |
Звітний рік 2008 1 квартал Півріччя 3 квартали X Рік |
|
3 |
Повна назва платника податку: X Юридична особа Закрите акціонерне товариство "Дніпровська холдінгова компанія" Інша категорія платника |
|
4 |
Ідентифікаційний код за ЄДРПОУ 19437337 Код виду економічної діяльності (КВЕД) 51.52.2 |
|
5 |
Місцезнаходження платника податку: 49094, м.ДНIПРОПЕТРОВСЬК, НАБЕРЕЖНА ПЕРЕМОГИ, б.58-А 11 місяців Поштовий індекс 49094 Телефон 324-741 Факс* 32-47-41 E-mail* |
|
6 |
До державної податкової інспекції (адміністрації) в |
|
7 |
Відмітка про застосування платником податку спеціальних режимів оподаткування Підприємство, основною діяльністю якого є виробництво сільськогосподарської продукції (пункт 16.4 Закону) Суб'єкт космічної діяльності (пункт 22.24 Закону) |
|
____________ |
|
| Одиниця виміру: грн., без копійок, з відповідним округленням за загальновстановленими правилами (починаючи з податкового періоду - перший квартал 2006 року) |
| ПОКАЗНИКИ | Код рядка | Сума |
| 1 | 2 | 3 |
| Валовий дохід від усіх видів діяльності, у тому числі: | 01 |
38688427 |
| доходи від продажу товарів (робіт, послуг) | 01.1 |
37854542 |
| приріст балансової вартості запасів | 01.2 К1 |
251233 |
| доходи від виконання довгострокових договорів | 01.3 К2 | |
| прибуток від операцій з цінними паперами, фондовими та товарними деривативами | 01.4 К3 | |
| прибуток від операцій з землею | 01.5 К1 | |
| інші доходи, крім визначених у 01.101.5 | 01.6 |
582652 |
|
Коригування валових доходів, у тому числі: (± 02.1 ± 02.2 + 02.3) |
02 |
-3001710 |
| зміна суми компенсації вартості товарів (робіт, послуг) | 02.1 |
-3001710 |
| самостійно виявлені помилки за результатами минулих податкових періодів | 02.2 | |
| врегулювання сумнівної (безнадійної) заборгованості | 02.3 К4 | |
|
Скоригований валовий дохід (01 ± 02) |
03 |
35686717 |
|
Валові витрати, у тому числі: |
04 |
34537486 |
| витрати на придбання товарів (робіт, послуг), крім визначених у 04.11 | 04.1 |
32206588 |
| убуток балансової вартості запасів | 04.2 К1 | |
| витрати на оплату праці | 04.3 |
720830 |
| сума страхового збору (внесків) до фондів державного загальнообов'язкового страхування | 04.4 |
258879 |
| сума внесків на довгострокове страхування життя, недержавне пенсійне забезпечення | 04.5 | |
| сума податків, зборів (обов'язкових платежів), крім визначених у 04.4 | 04.6 Р1 |
40315 |
| витрати, пов'язані з виконанням довгострокових договорів | 04.7 К2 | |
| добровільне перерахування коштів, передача товарів (робіт, послуг) | 04.8 Р2 | |
| від'ємне значення об'єкта оподаткування попереднього податкового року | 04.9 | |
| витрати на поліпшення основних фондів та нафтогазових свердловин | 04.10 К1 |
226082 |
| 85 % витрат від вартості товарів (робіт, послуг), придбаних у офшорних нерезидентів | 04.11 Р3 | |
| сума витрат зі страхування (крім витрат з довгострокового страхування життя та недержавного пенсійного забезпечення, зазначених у р. 04.5 декларації) | 04.12 K1/1 | |
| інші витрати, крім визначених у 04.104.12 | 04.13 |
1084792 |
|
Коригування валових витрат, у тому числі: (± 05.1 ± 05.2 + 05.3) |
05 |
709592 |
| зміна суми компенсації вартості товарів (робіт, послуг) | 05.1 |
-500055 |
| самостійно виявлені помилки за результатами минулих податкових періодів | 05.2 |
1209647 |
| врегулювання сумнівної (безнадійної) заборгованості | 05.3 К4 | |
|
Скориговані валові витрати (04± 05) |
06 |
35247078 |
|
Сума амортизаційних відрахувань |
07К1 |
301873 |
|
Об'єкт оподаткування позитивний (+) від'ємний (-) (± 03 - (± 06) - 07) |
08 |
137766 |
| Балансові збитки, не компенсовані прибутками до 01.01.2003 |
09 |
|
| Прибуток, звільнений від оподаткування |
10К5 |
|
|
Прибуток, що підлягає оподаткуванню, у тому числі: (08 - 09 - 10) |
11 |
137766 |
| за базовою ставкою | 11.1 |
137766 |
|
за пільговою ставкою* % |
11.2 | |
|
Нарахована сума податку**, у тому числі: |
12 |
34442 |
| за базовою ставкою | 12.1 |
34442 |
| за пільговою ставкою | 12.2 | |
| Зменшення нарахованої суми податку |
13К6 |
|
|
Податкове зобов'язання звітного періоду** (12 - 13) |
14 |
34442 |
| Сума нарахованого податку за попередній податковий період поточного року |
15 |
28888 |
| Сума надміру сплаченого податку минулих податкових періодів (переплати)*** |
16 |
|
|
Сума податку до сплати (позитивне значення: 14 - 15 - 16) |
17 |
5554 |
|
____________ |
| Інформація, наведена в декларації, додатках, поясненнях (розкриттях), є достовірною. | |
| Дата заповнення декларації (дд.мм.рррр) |
08-02-2009 |
|
Керівник підприємства |
Дюмін Володимир Андрійович |
М.П. |
||
|
2430502498 |
(підпис) | (ініціали та прізвище) | ||
| Ідентифікаційний податковий номер | ||||
|
Головний бухгалтер |
Лапченко Світлана Вікторівна |
|||
|
2316300641 |
(підпис) | (ініціали та прізвище) | ||
| Ідентифікаційний податковий номер | ||||
|
Дата реєстрації: 09.02.2009 |
Додаток
К1/1 |
| Ідентифікаційний код за ЄДРПОУ |
Податковий період 2008 року |
|||||||||||
|
19437337 |
1 квартал | Півріччя | 3 квартали |
X |
Рік | |||||||
Таблиця 1.
Розрахунок приросту (убутку) балансової вартості запасів
Одиниця виміру: грн. з коп
| Показники | Код рядка | На початок звітного року | Запаси, використані не у господарській діяльності | На кінець звітного періоду |
Приріст
"-" |
| 1 | 2 | 3 | 4 | 5 | 6 |
|
Балансова вартість запасів усього,у тому числі: (сума рядків А1 А7 відповідної графи) |
А |
2140414,0 |
2391647,0 |
-251233,0 |
|
| на складах (місцях зберігання) | А1 |
678969,0 |
599905,0 |
79064,0 |
|
| у незавершеному виробництві | А2 | ||||
| у готовій продукції | А3 | ||||
| малоцінні та швидкозношувані предмети на складах | А4 |
150,0 |
150,0 |
||
| на оптових складах (місцях зберігання) | А5 |
1461295,0 |
1791592,0 |
-330297,0 |
|
| у роздрібній торгівлі | А6 | ||||
| матеріальні цінності, що використовуються у господарській діяльності більше 365 календарних днів та вартість яких не перевищує 1000 грн. | А7 |
| Метод оцінки убутку запасів (потрібне позначити): |
| Ідентифікованої вартості відповідної одиниці запасів | Вартості запасів перших за часом надходжень (ФІФО) | ||||
|
X |
Середньозваженої вартості однорідних запасів | Нормативних затрат | Ціни продажу запасів | ||
Таблиця 2. Розрахунок амортизаційних відрахувань
Одиниця виміру: грн.
| Код рядка | Показники | Балансова вартість на початок розрахункового кварталу | Амортизаційні відрахування | |
| Розрахунковий квартал | Звітний період наростаючим підсумком | |||
| 1 | 2 | 3 | 4 | 5 |
| Б1 | Основні фонди групи 1 з нормою амортизації 2 відсотки | |||
| Б2 | Основні фонди групи 2 з нормою амортизації 10 відсотків |
18936,0 |
1894,0 |
8934,0 |
| Б3 | Основні фонди групи 3 з нормою амортизації 6 відсотків |
111099,0 |
6666,0 |
22497,0 |
| Б4 | Основні фонди групи 4 з нормою амортизації 15 відсотків |
29865,0 |
4480,0 |
13843,0 |
| Б5 | Основні фонди групи 1 з нормою амортизації нижче 2 відсотків |
899932,0 |
11249,0 |
45661,0 |
| Б6 | Основні фонди групи 2 з нормою амортизації нижче 10 відсотків |
42588,0 |
2662,0 |
11759,0 |
| Б7 | Основні фонди групи 3 з нормою амортизації нижче 6 відсотків |
1293485,0 |
48506,0 |
193634,0 |
| Б8 | Основні фонди групи 4 з нормою амортизації нижче 15 відсотків |
5270,0 |
||
| В | Нематеріальні активи |
25,0 |
275,0 |
|
|
07 |
Загальна сума амортизаційних відрахувань, що відображаєтьс у рядку 07 декларації (сума рядків з Б1 до Б8 та рядку В графи 5) |
301873,0 |
||
Таблиця 3. Витрати на поліпшення основних фондів, що включаються до складу валових витрат
Одиниця виміру: грн.
| Об'єкти поліпшення | Код рядка | Сукупна балансова вартість на початок звітного року | Сума на звітний рік (ліміт) | Фактичні обсяги поліпшень наростаючим підсумком | |||
| 1 квартал | Півріччя | 3 квартали | Рік | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Основні фонди |
4.10 |
2261064,0 |
226106,0 |
55413,0 |
123841,0 |
139183,0 |
226082,0 |
|
Дата реєстрації: 09.02.2009 |
Додаток
Р1 |
| Ідентифікаційний код за ЄДРПОУ |
19437337 |
Звітний рік 2008 |
Суми нарахованих податків, зборів (обов'язкових платежів), що включаються до валових витрат
Одиниця виміру: грн. з коп.
| Показники | Код рядка | Сума |
| 1 | 2 | 3 |
|
Суми нарахованих податків, зборів (обов'язкових платежів), у тому числі: |
4.6 |
40315,0 |
| акцизний збір | 4.6.1 | |
| мито | 4.6.2 | |
| державне мито | 4.6.3 | |
| плата за землю (земельний податок, а також орендна плата за земельні ділянки державної і комунальної власності) | 4.6.4 |
30267,0 |
| рентні платежі | 4.6.5 | |
| податок з власників транспортних засобів, самохідних машин і механізмів | 4.6.6 |
567,0 |
| збір на обов'язкове державне пенсійне страхування з операцій купівлі-продажу іноземної валюти | 4.6.16 |
2320,0 |
| збір на обов'язкове державне пенсійне страхування з вартості продажу ювелірних виробів | 4.6.17 | |
| збір на обов'язкове державне пенсійне страхування з вартості продажу легкових автомобілів | 4.6.18 | |
| збір на обов'язкове державне пенсійне страхування з вартості послуг стільникового зв'язку | 4.6.19 |
4754,0 |
| збір за проведення гастрольних заходів | 4.6.20 | |
| судовий збір | 4.6.21 | |
| податок з реклами | 4.6.22 | |
| комунальний податок | 4.6.23 |
2407,0 |
| ринковий збір | 4.6.24 | |
| збір за право використання місцевої символіки | 4.6.25 | |
| збір за право проведення кіно і телезйомок | 4.6.26 | |
| збір за проведення місцевого аукціону, конкурсного розпродажу і лотерей | 4.6.27 | |
| збір за видачу дозволу на розміщення об'єктів торгівлі та сфери послуг | 4.6.28 |
Додаток Ж
Результати аналізу фінансового стану підприємства Закрите акціонерне товариство “Дніпровська холдінгова компанія” (код за ЄДРПОУ 19437337) за 2006 -2008 роки
Таблиця Ж.1
Аналіз складу та структури майна ЗАТ “Дніпровська холдінгова компанія” за 2006 -2008 роки
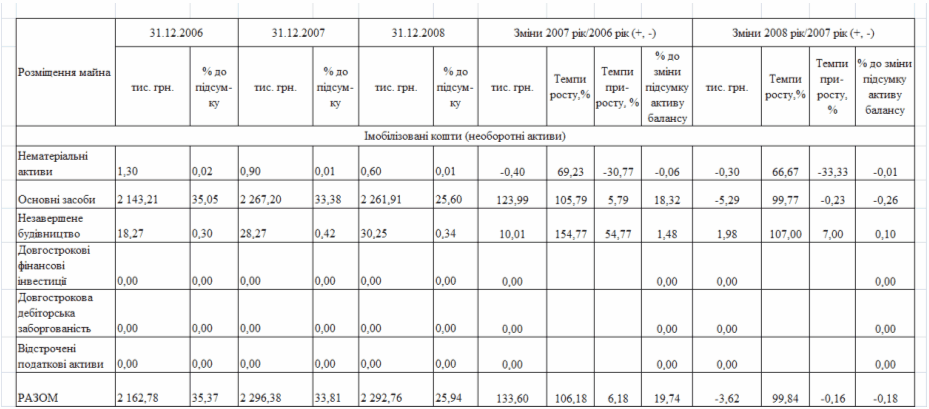
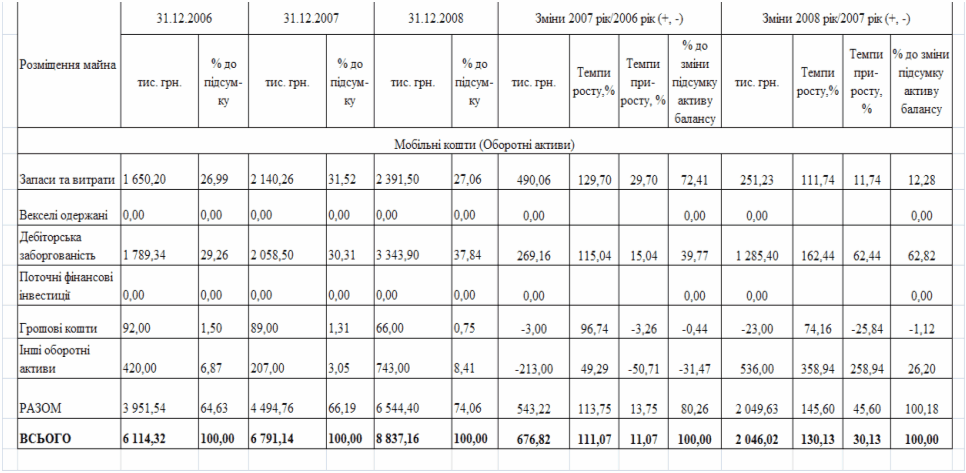
Таблиця Ж.2
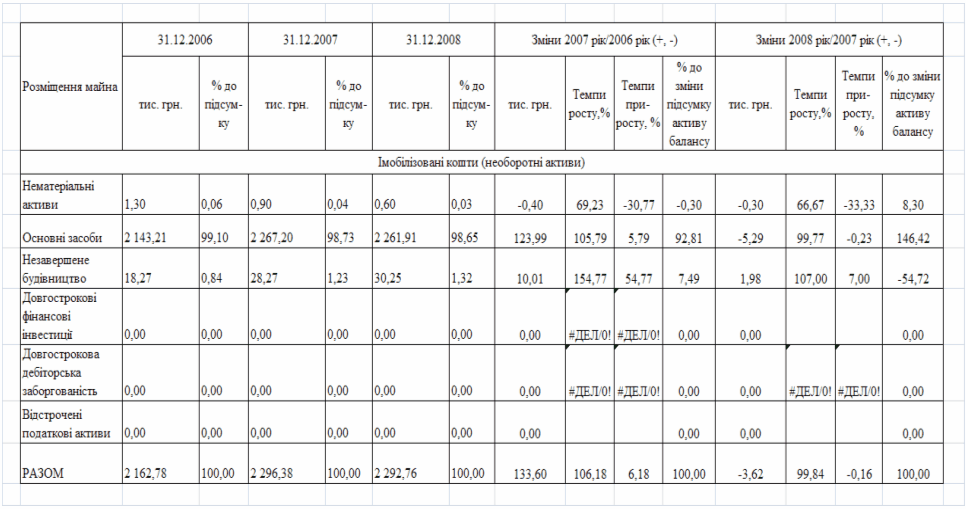
Аналіз складу необоротних активів ЗАТ “Дніпровська холдінгова компанія” за 2006 -2008 роки
Таблиця Ж.3
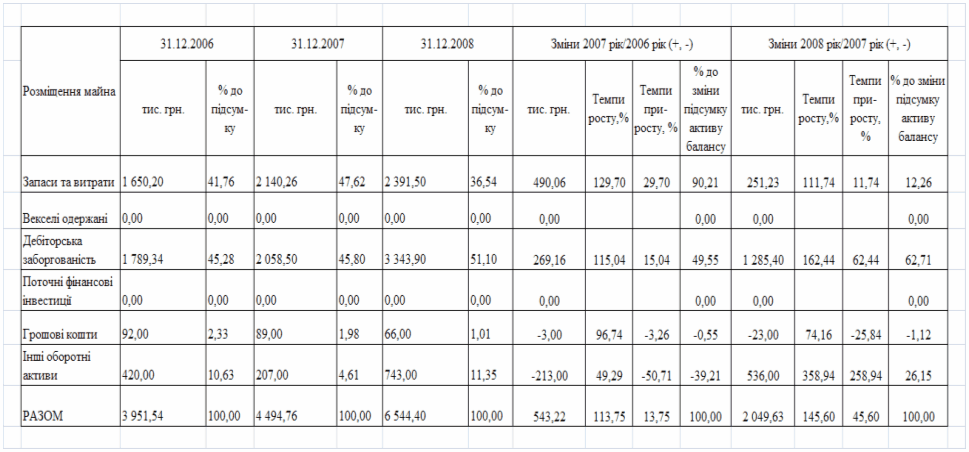
Аналіз складу оборотних активів ЗАТ “Дніпровська холдінгова компанія” за 2006 -2008 роки
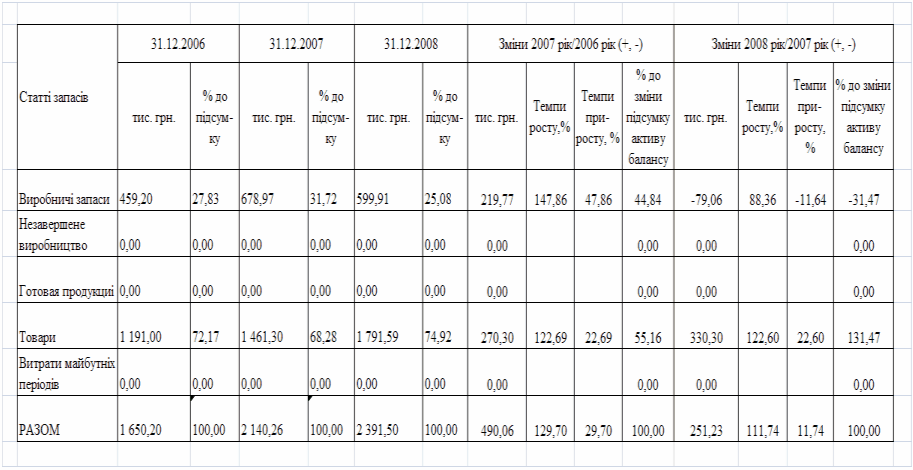
Таблиця Ж.4
Аналіз структури запасів та витрат ЗАТ “Дніпровська холдінгова компанія” за 2006 -2008 роки
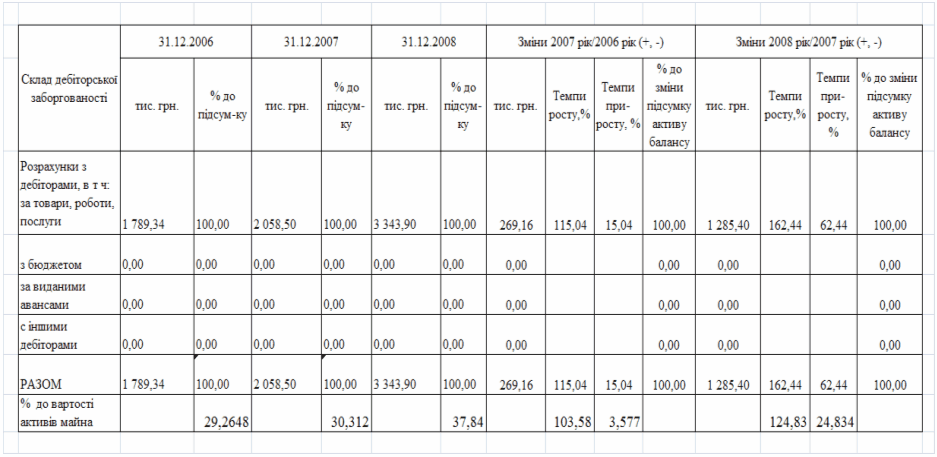
Таблиця Ж.5
Аналіз складу дебіторської заборгованості ЗАТ “Дніпровська холдінгова компанія” за 2006 -2008 роки
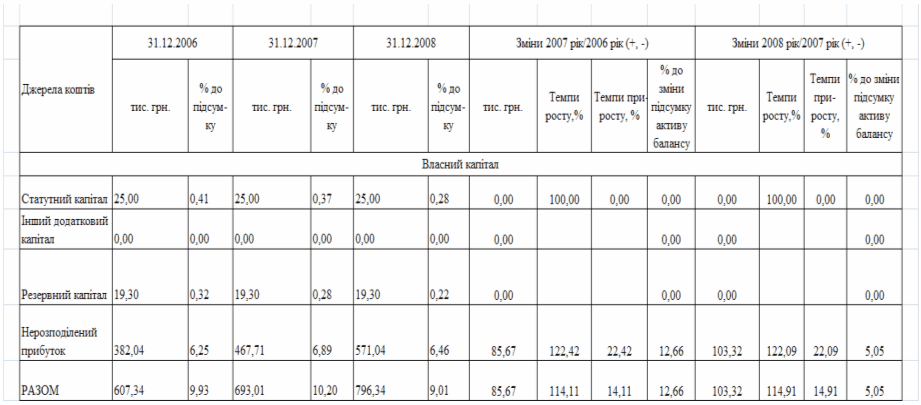
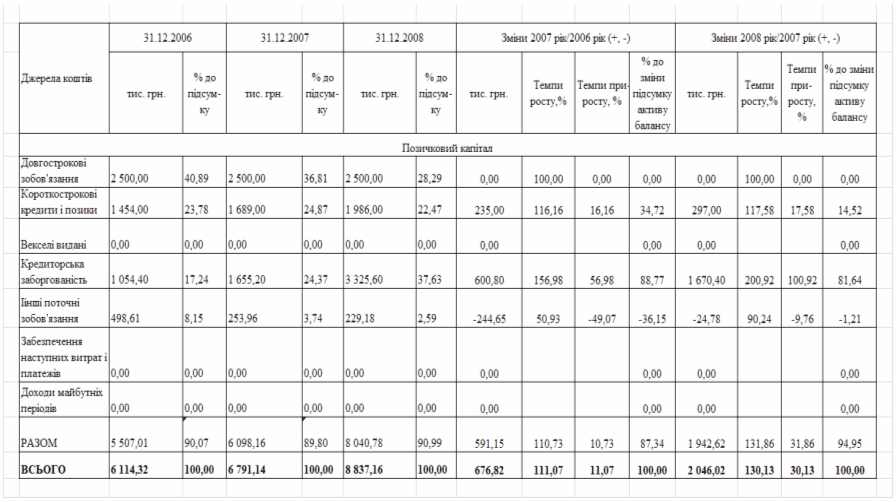
Таблиця Ж.6
Аналіз складу та структури джерел коштів ЗАТ “Дніпровська холдінгова компанія” за 2006 -2008 роки
Продовження табл.Ж.6
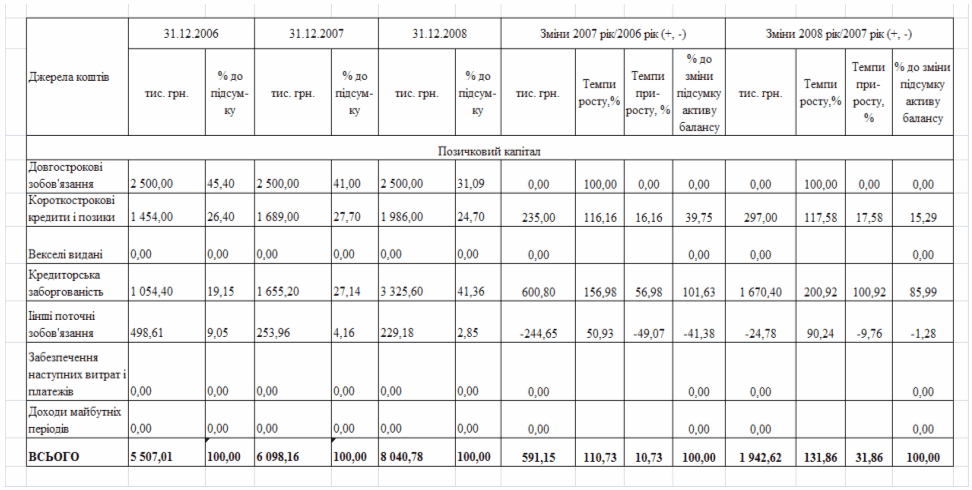
Таблиця Ж.7
Аналіз складу та структури позикових коштів ЗАТ “Дніпровська холдінгова компанія” за 2006 -2008 роки
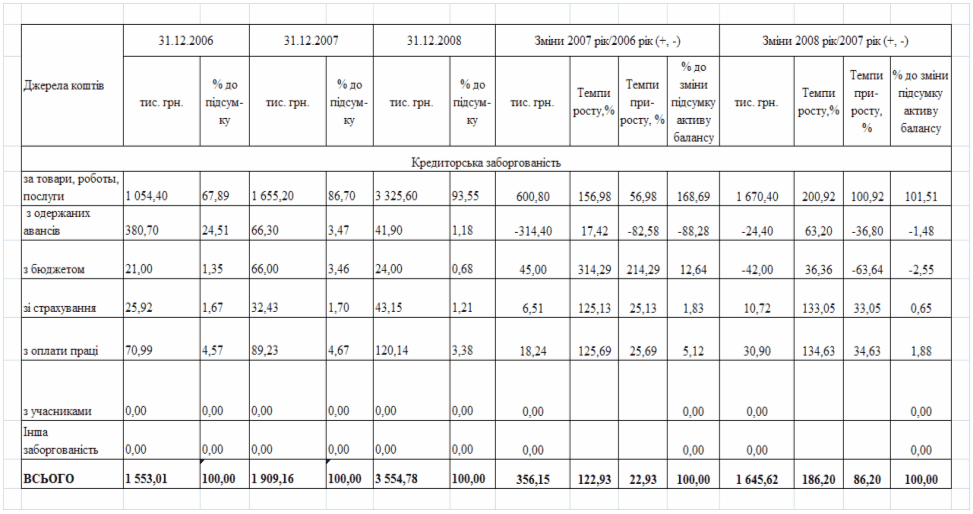
Таблиця Ж.8
Аналіз складу та структури кредиторської заборгованості ЗАТ “Дніпровська холдінгова компанія” за 2006 -2008 роки
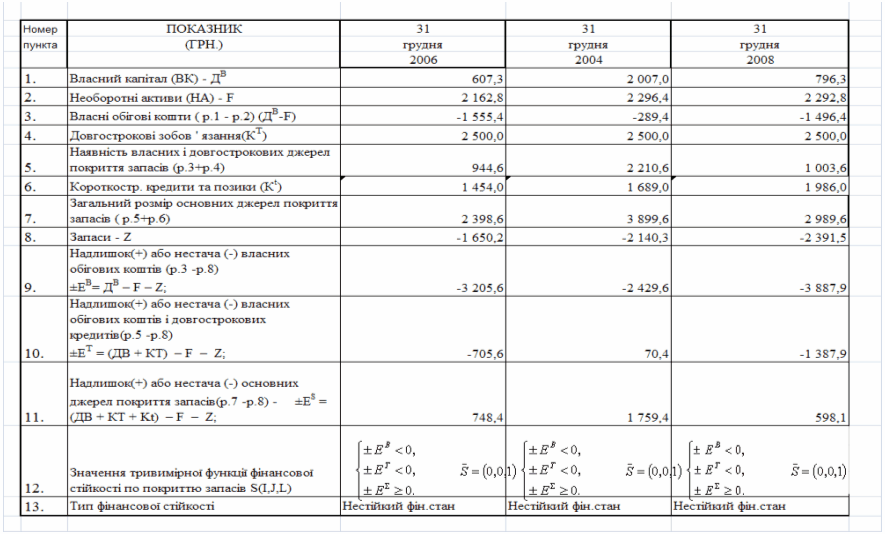
Таблиця Ж.9
Аналіз фінансової стійкості по покриттю запасів в ЗАТ “Дніпровська холдінгова компанія” за 2006 -2008 роки
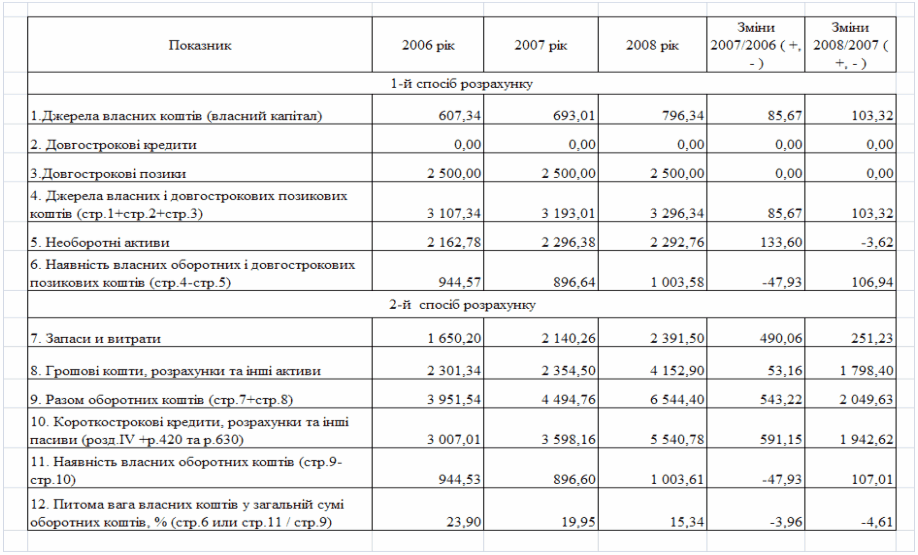
Таблиця Ж.10
Аналіз наявності власних оборотних коштів в ЗАТ “Дніпровська холдінгова компанія” за 2006 -2008 роки
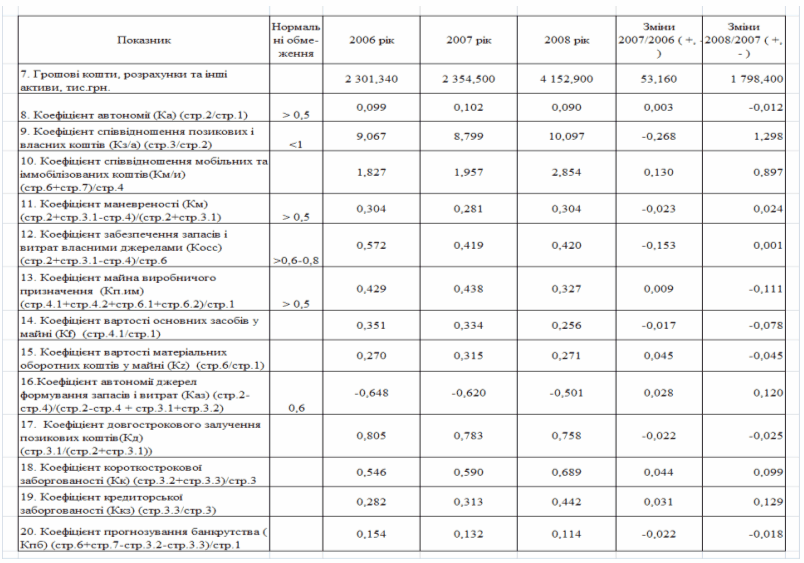
Таблиця Ж.11
Аналіз показників фінансової стійкості ЗАТ “Дніпровська холдінгова компанія” за 2006 -2008 роки
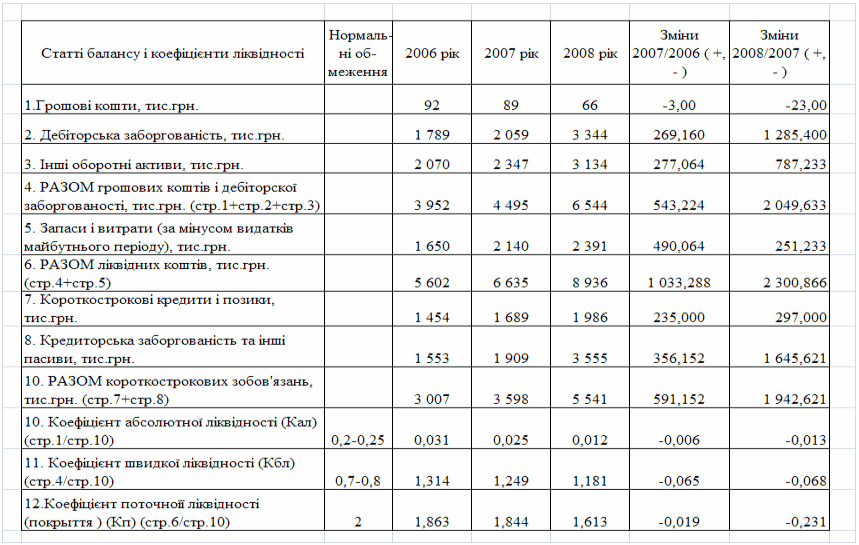
Таблиця Ж.12
Аналіз показників ліквідності ЗАТ “Дніпровська холдінгова компанія” за 2006 -2008 роки
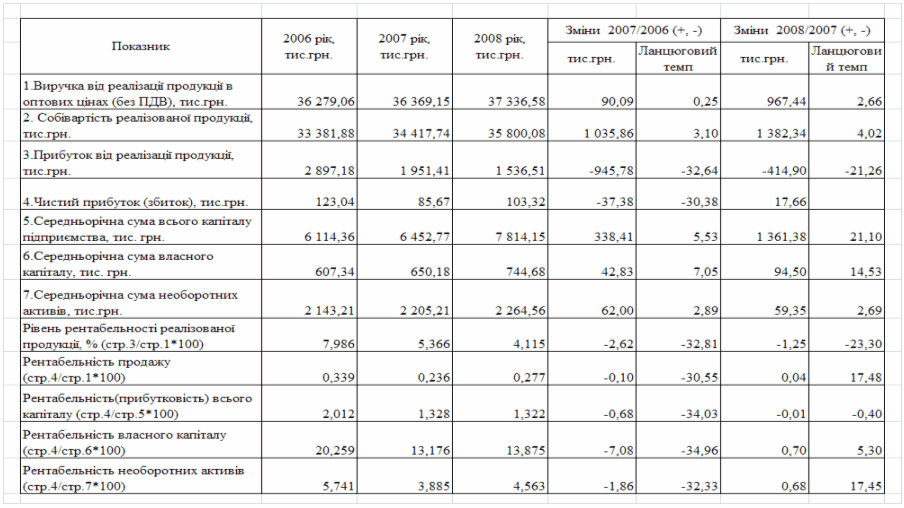
Таблиця Ж.13
Аналіз динаміки показників рентабельності ЗАТ “Дніпровська холдінгова компанія” за 2006 -2008 роки
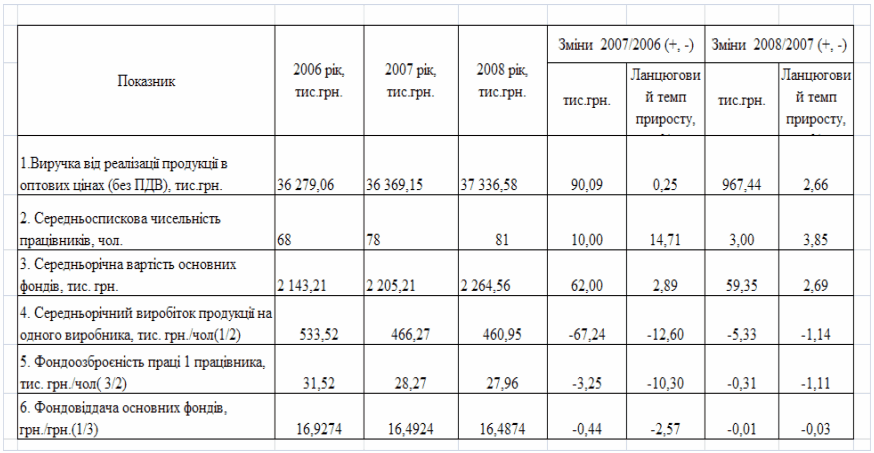
Таблиця Ж.14
Факторний аналіз віддачі основних фондів ЗАТ “Дніпровська холдінгова компанія” за 2006 -2008 роки
Таблиця Ж.15
Аналіз показників оберненості оборотних коштів ЗАТ “Дніпровська холдінгова компанія” за 2006 -2008 роки
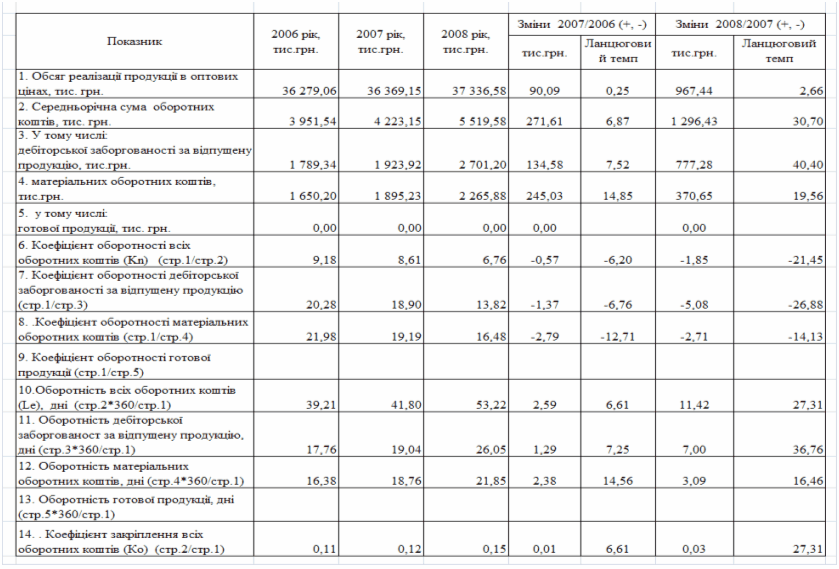
Таблиця Ж.16
Аналіз показників оберненості джерел коштів в ЗАТ “Дніпровська холдінгова компанія” за 2006 -2008 роки
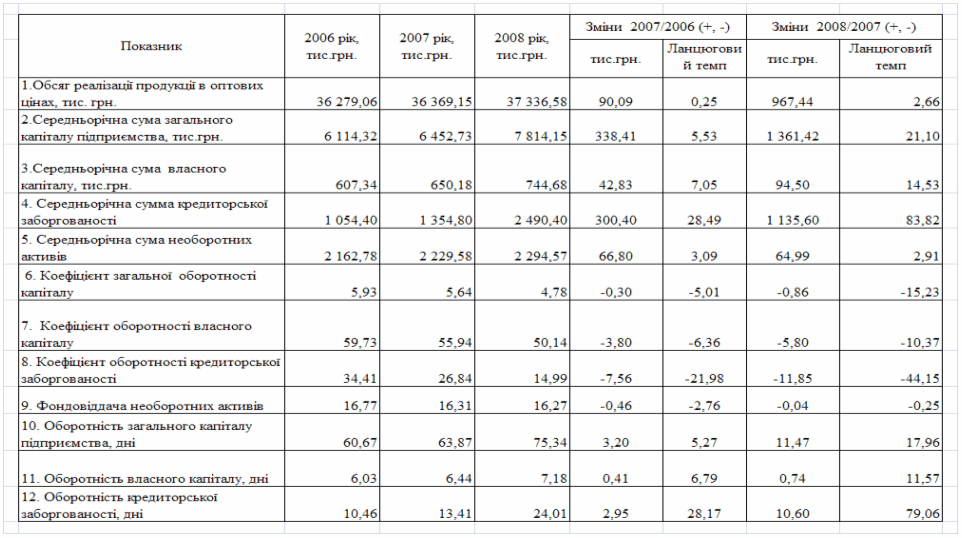
Таблиця Ж.17
Факторний аналіз стійкості економічного зростання ЗАТ “Дніпровська холдінгова компанія” за 2006 -2008 роки
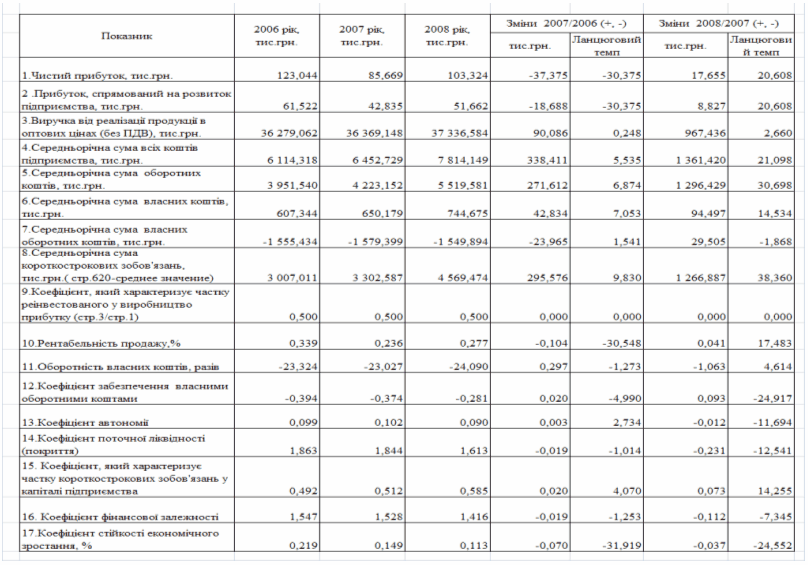
Таблиця Ж.18
Аналіз динаміки прибутку ЗАТ “Дніпровська холдінгова компанія” за 2006 -2008 роки
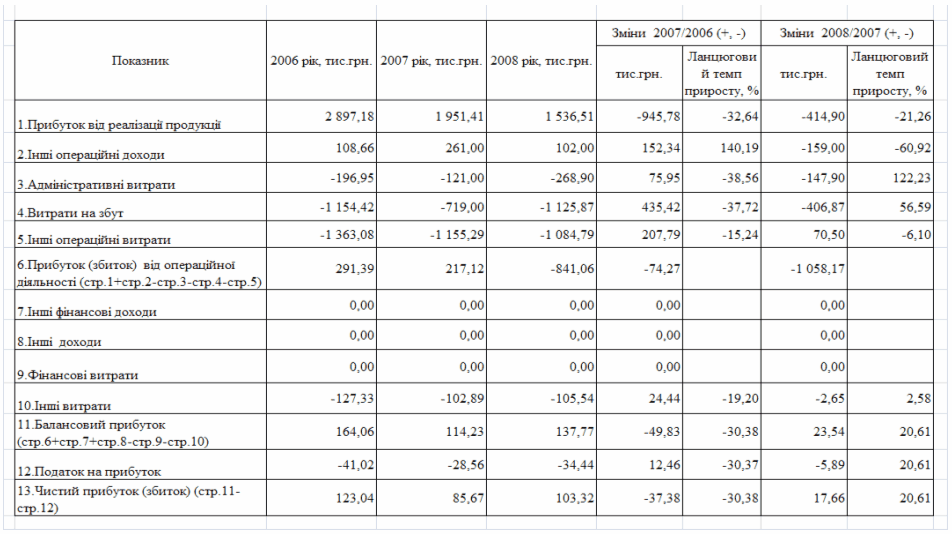
Таблиця Ж.19
Аналіз складу та структури операційних витрат в ЗАТ “Дніпровська холдінгова компанія” за 2006 -2008 роки
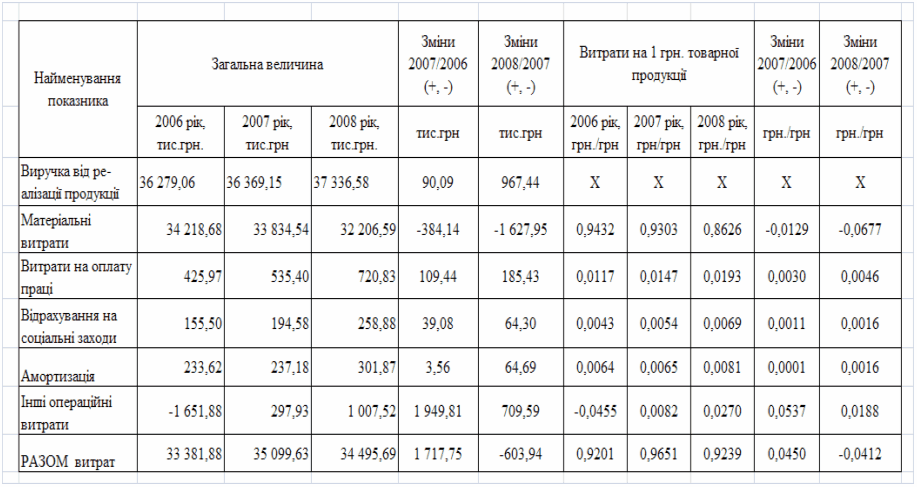
Таблиця Ж.20
Аналіз складу та структури основних засобів ЗАТ “Дніпровська холдінгова компанія” за 2006 -2008 роки
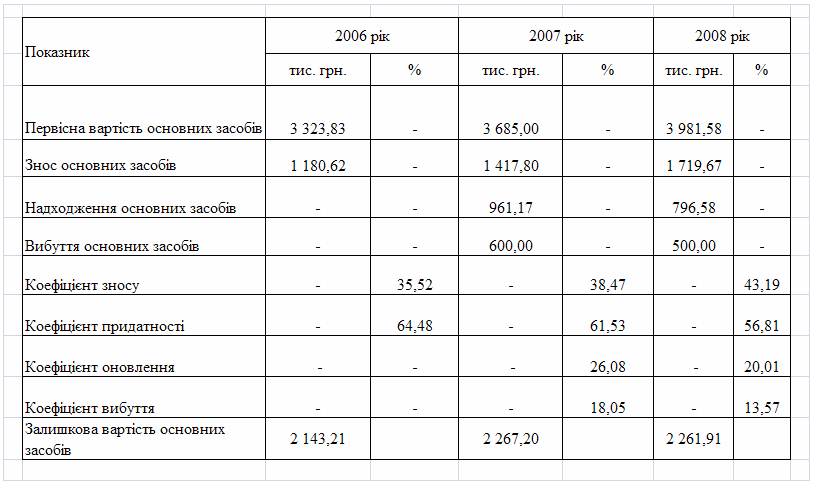
Таблиця Ж.21
Аналіз стійкості до банкрутства ЗАТ “Дніпровська холдінгова компанія” за 2006 -2008 роки
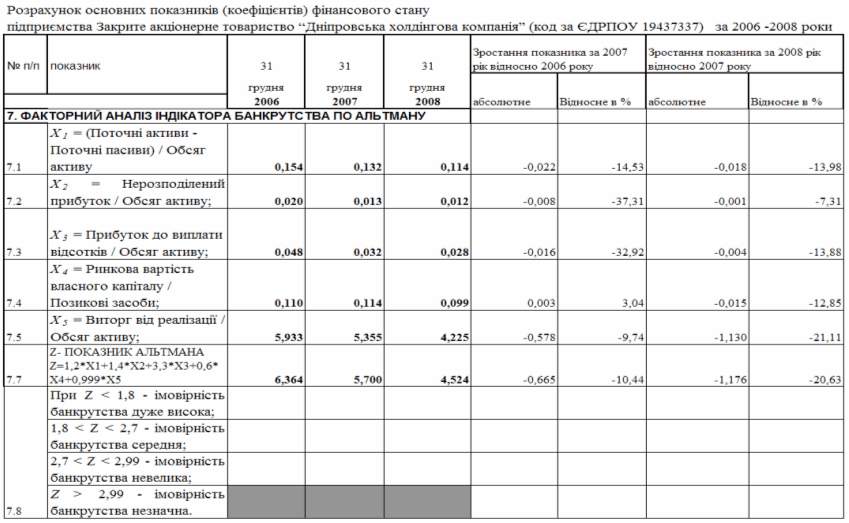
Додаток К
Таблиця К.1
Аналіз цін придбання та реалізації товарів за основними їх видами
| № п/п | Найменування товару | Ціна придбання, грн. | Одиниця виміру | Ціна реалізації, грн. | Націнка, % |
| 1 | Труба ДУ-25*3,2*6,5 | 73 820,64 | Т | 77 231,00 | 4,62 |
| 2 | Труба ДУ-32*2,8 | 73 912,58 | Т | 77 962,50 | 5,48 |
| 3 | Круг 16,25 | 26 033,16 | Т | 27 711,00 | 6,45 |
| 4 | Арматура 28,25 | 23 079,05 | Т | 24 429,00 | 5,85 |
| 5 | Арматура 16,40 | 47 301,79 | Т | 49 274,20 | 4,17 |
| 6 | Круг 90 ст 20 | 23 878,80 | Т | 25 245,59 | 5,72 |
| 7 | Вуголок 63,50 | 23 903,83 | Т | 25 180,01 | 5,34 |
| 8 | Арматура 16 | 26 337,18 | Т | 27 804,60 | 5,57 |
| 9 | Вуголок 50*5 1,5-3,9 | 9 683,70 | Т | 11 154,00 | 15,18 |
| 10 | Шестигранник 30 | 4 598,38 | Т | 6 329,26 | 37,64 |
| 11 | Полоса 40*5 | 10 571,39 | Т | 12 180,60 | 15,22 |
| 12 | Полоса 50*10 | 4 196,22 | Т | 4 832,86 | 15,17 |
| 13 | Арматура 32 | 50 858,83 | Т | 54 264,00 | 6,70 |
| 14 | Круг 25 | 15 654,68 | Т | 16 805,10 | 7,35 |
| 15 | Арматура 25 | 33 223,31 | Т | 34 585,10 | 4,10 |
| 16 | Вуголок 40*40*4 | 209 059,18 | Т | 212 157,76 | 1,48 |
| 17 | Труба ДУ-32*3,2 | 48 365,75 | Т | 52 013,50 | 7,54 |
| 18 | Труба 40*3,5 | 70 084,80 | Т | 72 534,00 | 3,49 |
| 19 | Арматура 16 | 24 782,22 | Т | 26 163,00 | 5,57 |
| 20 | Труба ДУ-25 | 27 119,52 | Т | 29 394,74 | 8,39 |
| 21 | Швелер 12 | 16 070,54 | Т | 17 139,00 | 6,65 |
| 22 | Вуголок 40*4 | 482 819,29 | Т | 496 983,30 | 2,93 |
| 23 | Труба ДУ – 32*3,2 | 34 646,86 | Т | 37 364,24 | 7,84 |
| 24 | Арматура 18,20 | 67 492,92 | Т | 70 300,01 | 4,16 |
| 25 | Арматура 12 | 172 863,84 | Т | 179 415,60 | 3,79 |
| 26 | Круг 25 | 12 690,78 | Т | 13 867,00 | 9,27 |
| 27 | Труба ДУ-32*28 | 28 926,25 | Т | 30 511,25 | 5,48 |
| 28 | Труба 25*3,2 | 64 439,93 | Т | 69 300,00 | 7,54 |
| 29 | Арматура 20,28 | 76 967,24 | Т | 81 600,01 | 6,02 |
| 30 | Вуголок 50*50*5 | 298 299,23 | Т | 304 021,00 | 1,92 |
Таблиця К.2
Перелік основних дебіторів підприємства
|
№ п/п |
Найменування підприємства |
Код за ЄДРПОУ |
Дата виникнення заборгованості, підтверджуючий документ |
Рахунок |
Сума заборгованості, грн. |
| 1 | ТОВ ПКПП “МДС” | 32176292 | Поточна | 361 | 699599,41 |
| 2 | ДП “Криворізьке спеціальне управління №454” | 01416889 | Поточна | 361 | 596344,64 |
| 3 | ТОВ “Дніпро-Техноцентр” | 19089304 | Поточна | 361 | 450746,43 |
| 4 | ТОВ “Павлоградспецмаш завод” | 20303352 | Поточна | 361 | 198267,9 |
| 5 | ППКП “Укртехметал сервіс” | 30175166 | Поточна | 361 | 102952,89 |
| 6 | ПП “Модус” | 30547728 | Поточна | 361 | 64128,98 |
| 7 | ЗАТ “Криворіжаглобуд” | 01238979 | Поточна | 361 | 60726,97 |
| 8 | ПП “Сфінкс і К” | 23072551 | Поточна | 361 | 46846,25 |
| 9 | ВАТ “Молочник” | 00445392 | Поточна | 361 | 45306,66 |
| 10 | ТОВ ТПГ “Техпром” | 32130860 | Поточна | 361 | 41633,01 |
| 11 | ТОВ “Новомосковський ТБ №1” | 33905866 | Поточна | 361 | 36418,18 |
| 12 | ВАТ “Мелітопольський м’ясокомбінат” | 00443513 | Поточна | 361 | 35832,12 |
| 13 | ПП Фірстов Р.А. | 2739501134 | Поточна | 361 | 32042,0 |
| 14 | ТОВ “Українська алкогольна компанія “Кристал” | 33756985 | Поточна | 361 | 24656,0 |
| 15 | ВАТ “Новокаховський завод плавлених сирів” | 00447623 | Поточна | 361 | 18364,88 |
| 16 | МСП “Геліко” | 13484057 | Поточна | 361 | 17100,0 |
| 17 | ТОВ “Тирас” ТМ “Мозаїка” | 32976040 | Поточна | 361 | 15679,13 |
| 18 | ТОВ ВП “ЗІП” | 21875464 | Поточна | 361 | 15120,78 |
| 19 | ТОВ “Елеваторагрокомплект” | 30888644 | Поточна | 361 | 12893,3 |
| 20 | ТОВ “Спадщина-Капітал” | 31608938 | Поточна | 361 | 11621,28 |
| 21 | ПП Притула С.В. | 2077019301 | Поточна | 361 | 10156,38 |
| 22 | ТОВ “Ергопак” | 31364122 | Поточна | 361 | 9741,76 |
| 23 | ТОВ ПКП “Волстас” | 14252662 | Поточна | 361 | 9205,15 |
| 24 | ТОВ “Троя” | 30414879 | Поточна | 361 | 8227,57 |
| 25 | ВАТ “Криничка” | 13640333 | 21.12.2005р. | 361 | 7768,12 |
| 26 | ТОВ НПО “Сонячна Енергія” | 32241387 | Поточна | 361 | 7681,44 |
| 27 | ПП Рещикова О.М. | 1891003606 | Поточна | 361 | 7200,0 |
| 28 | ТОВ “Ніктадіна-99” | 30499994 | Поточна | 361 | 6823,81 |
| 29 | ПП ТБ “Ніко-Центрметалл” | 31177834 | Поточна | 361 | 6760,39 |
| 30 | ТОВ “Жмеринський маслосирзавод” | 30580812 | Поточна | 361 | 6672,0 |
| 31 | ТОВ “Метал-Сервіс” | 24434708 | Поточна | 361 | 5926,81 |
| 32 | ТОВ “Драйв” | 31958895 | Поточна | 361 | 5631,71 |
| 33 | ТОВ “Горсей” | 23011182 | Поточна | 361 | 4900,0 |
| 34 | ПП “Віком” | 31493443 | 28.07.2004р. | 361 | 4722,3 |
| 35 | ПП “Ареал” | 31908196 | Поточна | 361 | 4416,0 |
| 36 | ТОВ МП “Морріс” | 21554599 | Поточна | 361 | 4382,71 |
| 37 | ПП Козій В.А. | 2308202734 | 19.05.2004р. | 361 | 3998,49 |
| 38 | ТОВ “Авіто Бренд Компані” | 32816200 | Поточна | 361 | 3894,48 |
| 39 | ТОВ “Інтелком” | 32387905 | Поточна | 361 | 3636,32 |
| 40 | ПП Петренко В.П. | 2485805010 | 18.08.2003р. | 361 | 2825,12 |
| 41 | ПП Ярошенко Н.П. | 2149712392 | Поточна | 361 | 2635,63 |
| 42 | ТОВ “Харчопродукт-Хусар” | 31572231 | 20.06.2003р. | 361 | 2186,48 |
| 43 | ПП “Ісіда” | 30168489 | Поточна | 361 | 2067,2 |
| 44 | ТОВ “Бурос-М” | 24350130 | Поточна | 361 | 1569,96 |
| 45 | ТОВ “Інвест” | 32571024 | 15.07.2004р. | 361 | 1242,08 |
| 46 | ТОВ “Авто-Альянс” | 26470915 | Поточна | 361 | 1188,27 |
| 47 | ВАТ “Сумська кондитерська фабрика” | 00379519 | Поточна | 361 | 1058,0 |
| 48 | ТОВ “Технологія центр” | 31380998 | 01.10.2003р. | 361 | 1044,48 |
| 49 | Інші дебітори по рахунку 361 | ----------- | Поточна | 361 | 9568,02 |
| 50 | ТОВ “Землевпорядник” | 32838684 | 13.07.2005р. | 377 | 4906,12 |
| 51 | ТОВ фірма “Меркурій” | 23645604 | Поточна | 377 | 1965,31 |
| 52 | Дніпропетровське БТІ | 03341776 | 10.06.2003р. | 377 | 1895,61 |
| 53 | ПП “Дніпропетровський аналітичний центр ідентифікації” | 32650776 | Поточна | 377 | 1023,9 |
| 54 | Інші дебітори по рахунку 377 | ----------- | Поточна | 377 | 6854,96 |
| 55 | ВАТ “Міттал Стіл Кривий Піг” | 24432974 | Поточна | 631 | 295516,72 |
| 56 | ТОВ ПК “Воскресенськ-СпецМаш” | 31474420 | 15.09.2004р. | 631 | 196514,9 |
| 57 | ВАТ “ДМЗ ім. Петровського” | 05393056 | 23.06.2005р. | 631 | 1517,0 |
| 58 | Інші дебітори по рахунку 631 | ----------- | Поточна | 631 | 1591,94 |
Таблиця К.3
Перелік основних кредиторів підприємства
|
№ п/п |
Найменування підприємства |
Код за ЄДРПОУ |
Дата виникнення заборгованості, підтверджуючий документ |
Рахунок |
Сума заборгованості, грн. |
| 1 | ЗАТ ПМТО “Стандарт” | 23942940 | Поточна | 361 | 3930,0 |
| 2 | ВАТ “Вужгородмолоко” | 00453256 | Поточна | 361 | 3900,0 |
| 3 | ВАТ “Новомосковський завод ЖБІ” | 01033409 | Поточна | 361 | 3792,79 |
| 4 | ПП Оскаров В.С. | 1991518299 | 03.08.2005р. | 361 | 1629,42 |
| 5 | Інші кредитори по рахунку 361 | ----------- | Поточна | 361 | 7281,95 |
| 6 | Nosfill Group LLC (договір комісії) | ----------- | 21.12.2004р. | 362 | 503555,42 |
| 7 | ПП “Техпром” | 32083795 | 21.12.2004р. | 377 | 15742,4 |
| 8 | ТОВ “Елеваторагрокомплекс” | 30888644 | Поточна | 377 | 6477,31 |
| 9 | ТОВ “Оптіма телеком” | 21653930 | Поточна | 377 | 6052,01 |
| 10 | ЗАТ “Український мобільний зв’язок” | 14333937 | Поточна | 377 | 5134,27 |
| 11 | ПП Топоров О.А. | 2695715333 | Поточна | 377 | 4184,0 |
| 12 | ПП “Мега-Прес” | 31705840 | Поточна | 377 | 3200,0 |
| 13 | ТОВ “Домен” | 32058491 | Поточна | 377 | 2523,6 |
| 14 | ГК “ПУВКХ” | 03341305 | 30.06.2004р. | 377 | 2458,2 |
| 15 | ПП Калуцький Я.І. | 2838716291 | Поточна | 377 | 2348,8 |
| 16 | Інші кредитори по рахунку 377 | ----------- | Поточна | 377 | 702,94 |
| 17 | ВАТ “Донецький металопрокатний завод” | 05838512 | Поточна | 631 | 1044663,74 |
| 18 | ПП “Стома” | 32568053 | Поточна | 631 | 118585,2 |
| 19 | ТОВ “Металургія” | 32011846 | Поточна | 631 | 100000,0 |
| 20 | ТОВ “Імпап” | 30198424 | Поточна | 631 | 62962,08 |
| 21 | ТОВ “Мегамаркет” | 01238979 | 24.11.2004р. | 631 | 62240,4 |
| 22 | ЗАТ “Криворіжаглобуд” | 01238979 | Поточна | 631 | 58807,29 |
| 23 | ТОВ “Рубікон” | 32228675 | Поточна | 631 | 51242,7 |
| 24 | ТОВ “Сервісопторг” | 31543614 | Поточна | 631 | 31333,8 |
| 25 | ТОВ “Поліграфічні системи” | 31604488 | Поточна | 631 | 23526,86 |
| 26 | ТОВ “Некст” | 21867370 | Поточна | 631 | 6241,73 |
| 27 | ТОВ “Юнайтед Форест” | 22902499 | Поточна | 631 | 4788,0 |
| 28 | ТОВ “Аксон” | 13442604 | Поточна | 631 | 4235,74 |
| 29 | ТОВ ТПГ “Техпром” | 32130860 | Поточна | 631 | 3640,5 |
| 30 | ТОВ “Спектраль” | 30405450 | 20.12.2005р. | 631 | 3118,5 |
| 31 | ТОВ “Формат” | 30431763 | Поточна | 631 | 2943,61 |
| 32 | ТОВ ПКФ “Арт-Пресс” | 24438497 | Поточна | 631 | 2464,32 |
| 33 | ТОВ “КЕН” | 20267461 | Поточна | 631 | 1182,72 |
| 34 | ТОВ “Укрдрук” | 32331559 | Поточна | 631 | 1177,2 |
| 35 | ЗАТ СП “Фортекс-Україна” | 24935089 | Поточна | 631 | 1049,14 |
| 36 | ТОВ “Юністреп” | 33421150 | Поточна | 631 | 1018,8 |
| 37 | Інші кредитори по рахунку 631 | ----------- | Поточна | 631 | 1180,57 |
| 38 | Джозелін Корпорейшен Лимитед Компанія (м.Лондон) | ----------- | 18.08.2005р. | 632 | 268095,61 |
|
Всього |
2427411,62 | ||||
Додаток Л
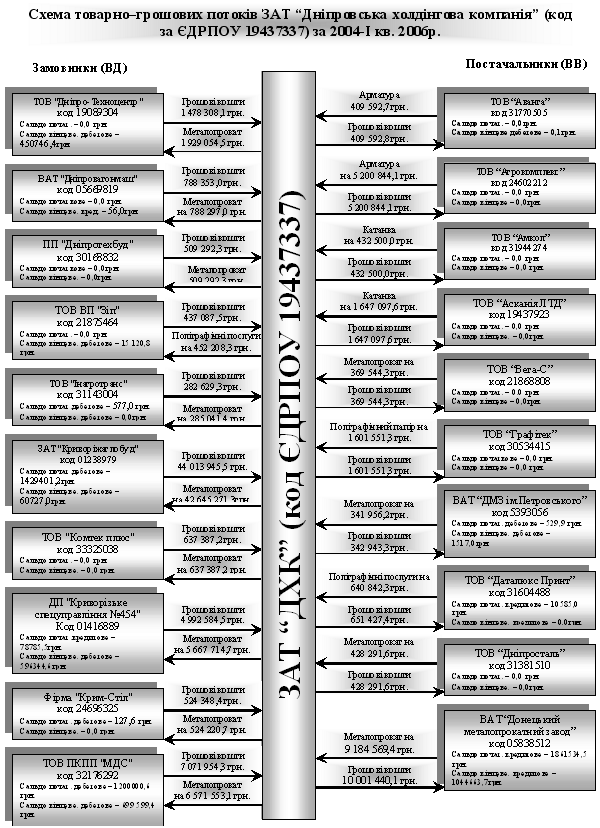
Рис.Л.1. Схема грошових потоків формування валових доходів та валових витрат ЗАТ «Дніпропетровська холдінгов компанія» у 2005 році
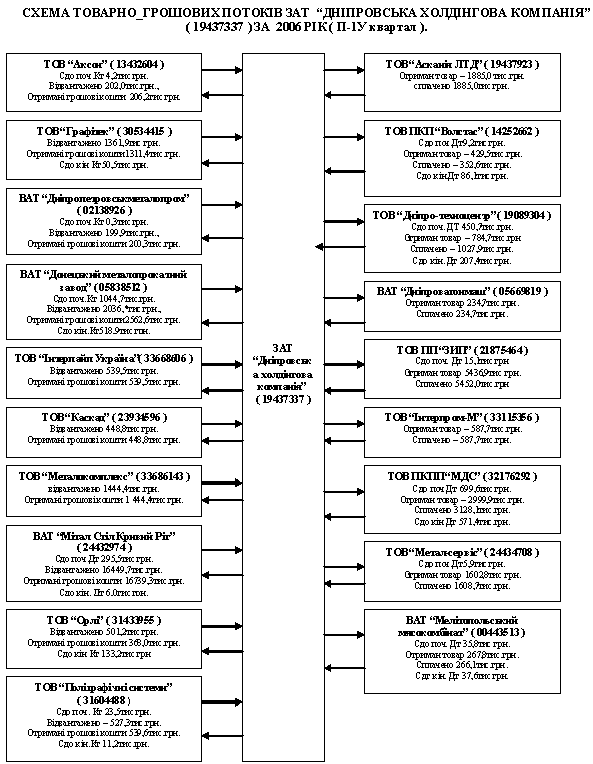
Рис.Л.2. Схема грошових потоків формування валових доходів та валових витрат ЗАТ «Дніпропетровська холдінгов компанія» у 2006 році
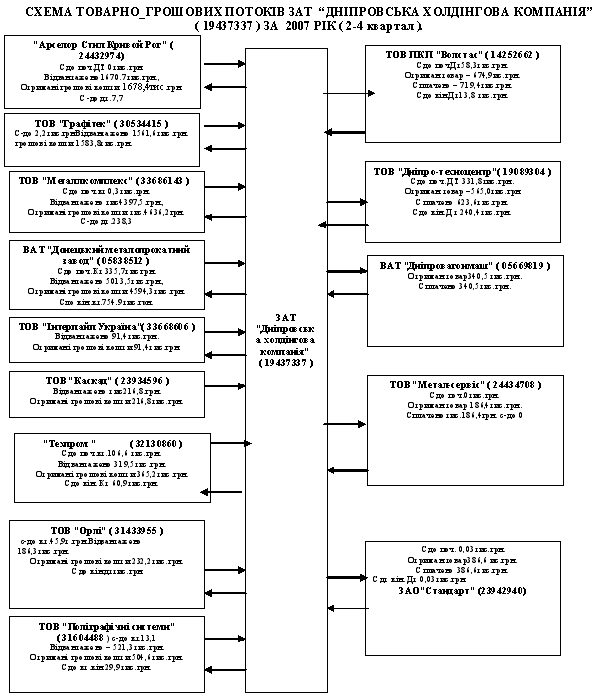
Рис.Л.3. Схема грошових потоків формування валових доходів та валових витрат ЗАТ «Дніпропетровська холдінгов компанія» у 2007 році
АНОТАЦІЯ
Дипломна робота ________________________________________(ПІБ)
на тему «ФІНАНСОВЕ ПЛАНУВАННЯ НА ПІДПРИЄМСТВІ ТА КОНТРОЛЬ ЗА ФІНАНСОВО-ГОСПОДАРСЬКОЮ ДІЯЛЬНІСТЮ»
Робота виконана на 103 сторінках та містить 11 рисунків, 27 таблиць і 79 джерел літератури, 8 додатків на 54 стор.
Об’єктом дипломного дослідження є торгівельне підприємство ЗАТ «Дніпровська холдингова компанія», м.Дніпропетровськ.
Предметом дипломного дослідження є методи фінансового планування грошових потоків доходів та витрат в торгівельному підприємстві , а також методи контролю за його фінансово-господарською діяльністю.
Метою дипломного дослідження є аналіз поточного стану фінансового планування і контролю за фінансово-господарською діяльністю ЗАТ «Дніпровська холдингова компанія» та розробка пропозицій по шляхам покращення рівня ефективності фінансового планування та фінансового контролю на підприємстві.
Згідно з завданням та метою роботи були проведені дослідження:
1. У 1 розділі проаналізовані теоретичні підходи до фінансового планування діяльності підприємств.
2. У 2 розділі проведена оцінка ефективності діяльності та фінансового планування на підприємстві ЗАТ «Дніпровська холдингова компанія".
3. У 3 розділі проаналізовані шляхи оптимізації фінансового планування в ЗАТ «Дніпровська холдингова компанія» та запропонований інструментарій для багатоступеневого фінансового планування діяльності підприємства.
Практична цінність результатів дипломного дослідження полягає в наданні керівництву підприємства ЗАТ «Дніпровська холдингова компанія» об’єктивних даних по показникам поточного стану діяльності підприємства та інструментарію для фінансового планування – прогнозу діяльності підприєм-ства з використанням різних механізмів управління грошовими потоками доходів та витрат.
THE SUMMARY
Degree work _______________________________________( )
On a subject « FINANCIAL PLANNING AT the ENTERPRISE And CONTROL OF FINANCIAL-ECONOMIC ACTIVITY »
The work is executed on 103 pages and contains 11 figures, 27 tables and 79 sources of the literature, 8 applications on 54 pages.
The object of degree research is the trade enterprise closed joint-stock company «The Dneprovskay holding company », Dnepropetrovsk.
The subject of degree research is methods of financial planning а money flows of the incomes and charges in the trade enterprise, and also methods of the control behind its financial-economic activity.
The purpose of degree research is the analysis of the current status the finan-cial planning and control of financial -economic activity the CJSC «The Dneprovskay holding company », and also development of the offers on ways of improvement the efficiency of financial planning and financial control at the enterprise.
According to a task and the purposes of work were made the next researches:
1. In 1 section the theoretical approaches to financial planning of activity the enterprises are analysed.
2. In 2 section the rating of efficiency the activity and financial planning at the enterprise closed joint-stock company «The Dneprovskay holding company » is made.
3. In 3 section the ways of optimization the financial planning in the JSC «The Dneprovskay holding company » are analysed and the toolkit for multistage financial planning of activity the enterprise is offered.
The practical value of results of degree research consists in granting to a management of the enterprise closed joint-stock company «The Dneprovskay holding company» the objective data on parameters of the current status of activity the enterprise and toolkit for financial planning - forecast of activity the enterprise with use the different mechanisms of management the money flows of the incomes and charges, including a bill revolution and a bill bank refinancing.