Производные инструменты фондового рынка: особенности обращения в России
Размещено на /
Негосударственное образовательное учреждение
Высшего профессионального образования
Уральский Институт Фондового Рынка
КУРСОВАЯ РАБОТА
по дисциплине: «РЫНОК ЦЕННЫХ БУМАГ»
ТЕМА: «Производные инструменты фондового рынка: особенности обращения в России»
Студентка III курса:
Костылева Елена Андреевна,
Дневное отделение,
301 группа
Руководитель:
Ломтатидзе Ольга Владимировна
Екатеринбург
2009
Содержание
Введение
1. Теоретические основы функционирования рынка производных финансовых инструментов
1.1 Понятие и сущность производных финансовых инструментов
1.2 Характеристика участников производных финансовых инструментов
1.3 Характеристика отдельных видов производных финансовых инструментов
1.4 Фьючерсные контракты
1.5 Форвардные контракты
2. Анализ российского рынка ПФИ
2.1 Анализ конкретных стратегий использования валютных фьючерсов
2.2 Фондовые деривативы на индекс ММВБ и РТС
3. Основные проблемы и перспективы развития рынка ПФИ в РФ
3.1 Проблемы развития рынка ПФИ в России
3.2 Сложный доступ к рынку для иностранных инвесторов
3.3 Ближайшие перспективы развития рынка валютных деривативов
Заключение
Список использованных источников
Введение
фондовый валютный фьючерс инвестиционный
Появление и распространение производных ценных бумаг связано с поиском таких инвестиционных стратегий, которые обеспечивали бы не только получение дохода, но и страхование от рисков при неблагоприятном изменении цен, т.е. с решением проблемы оптимального размещения свободных денежных средств.
В настоящее время рынок производных финансовых инструментов является одним из наиболее динамично развивающихся сегментов финансового рынка в мире. Мощный импульс развитию валютного и фондового международных рынков дали такие факторы, как переход к плавающим валютным курсам, ослабление государственного регулирования в финансовой сфере, продолжающийся быстрый рост международной торговли товарами и услугами, достижение нового уровня в компьютерной и телекоммуникационной технологии и другие процессы. Инвестиционные операции стали действительно международными, а зарубежное инвестирование связано с повышенными рисками - риском изменения курса валюты, риском роста/падения процентных ставок по вкладам, риском колебания курсов акций и т.п., следовательно, возникла потребность в развитии рынка производных финансовых инструментов, который бы обеспечивал страхование этих рисков.
Многообразие форм операций с производными финансовыми инструментами, постоянное совершенствование практики биржевой и внебиржевой торговли создают основу для эффективного функционирования рыночного механизма, сбалансирования рынка, снижения затрат на приобретение и реализацию продукции. Даже в условиях заметных колебаний рыночных цен операции c производными ценными бумагами позволяют фирмам планировать свои издержки и прибыль на достаточно большие периоды, разрабатывать стратегию развития компаний с регулируемым риском, гибко сочетать различные формы инвестиций, снижать свои расходы на финансирование торговых операций.
Рынок производных ценных бумаг в России имеет короткую историю и, по сравнению с западным, развит недостаточно. К основным проблемам применения производных финансовых инструментов в России относят:
- правовые и налоговые проблемы, проблемы бухгалтерского учета;
- проблемы регулирования профессиональной деятельности на рынке;
- несовершенство инфраструктуры рынка;
- состояние рынка и спектр торгуемых инструментов.
На уровне конкретных компаний появляются и частные причины, такие, как слабое представление о свойствах и механизме различных производных инструментов, основах организации ведения и сопровождения сделок, трудности в оценке результата хеджирования, начального и остаточного риска и, наконец, отсутствие понимания и одобрения руководства.
Однако, не смотря на обозначенные сложности, инвестирование в ценные бумаги является одним из самых популярных объектом инвестирования, что объясняет, во-первых, относительно низким уровнем доходности банковских депозитов, во-вторых, относительно высоким уровнем ликвидности, в-третьих, относительно легким доступом на фондовой рынок.
Актуальность выбранной темы исследования определяется тем, что ценные бумаги являются одним из наиболее привлекательных объектов инвестирования на отечественном рынке. В силу того, что цель инвестирования состоит не только в сохранение, но и в увеличение величины инвестированных ресурсов, то перед инвестором стоит задача в определение потенциально возможных доходов от инвестирования. Цель работы: определить дальнейшие перспективы производных инструментов на фондовом рынке. В связи с поставленной целью, были определены следующие задачи:
- изучить понятие «производные финансовые инструменты» (ПФИ),
- выявить проблемы развития ПФИ в России,
- исследовать стратегии использования валютных фьючерсов.
1. Теоретические основы функционирования рынка производных финансовых инструментов
1.1 Понятие и сущность производных финансовых инструментов
Ценные бумаги можно разделить на два класса – основные и производные, или деривативы. К последнему классу относятся такие ценные бумаги, в основе которых лежат основные ценные бумаги и другие активы, а цены на них зависят от изменения цен на базисные активы. То есть, если изменяются цены на нефть, изменяются цены и на фьючерсные, форвардные, опционные и т.д. контракты, в основе которых лежит нефть.
По сравнению с основными ценными бумагами, производные ценные бумаги являются более гибкими инструментами. Согласно определению Комитета по разработке международных стандартов бухгалтерского учета, производным финансовым инструментом является финансовый инструмент:
а) истинная стоимость которого изменяется в ответ на изменение определенной процентной ставки, стоимости ценной бумаги, цены торгуемого на бирже товара, курса валюты, ценового или процентного индекса, кредитного рейтинга или кредитного индекса и прочих подобных показателей;
б) приобретение которого не требует первоначально никаких или требует значительно более низких инвестиций по сравнению с прочими инструментами, которые имеют подобную доходность и подобную реакцию на изменение рыночных условий;
в) который будет реализован в будущем.
Основываясь на данном определении, можно выделить следующие свойства производных инструментов:
1. Цены производных инструментов основываются на ценах базисных активов.
2. Операции с производными финансовыми инструментами позволяют получать прибыль при минимальных инвестиционных вложениях.
3. Производные инструменты имеют срочный характер.
4. Теоретически деривативные контракты можно ввести на каждый продукт так же, как и выписать страховой полис на любое событие жизни. Это и происходит в реальности. Есть деривативы на сельскохозяйственную продукцию, валюту, индексы, результаты спортивных событий, поставки электроэнергии. Среди последних нововведений - контракты на погоду, пользователями которых являются, например, поставщики и потребители топливной нефти.
Мировой рынок производных инструментов является неотъемлемой частью глобального финансового рынка. Существуя более 150 лет, этот рынок стал развиваться особенно быстрыми темпами с начала 70-х годов XX в. после либерализации мировой финансовой системы и перехода к плавающим валютным курсам. Будучи ранее исключительно биржевым, рынок деривативов в настоящее время развивается в двух формах – биржевого и внебиржевого рынков. Конкуренция биржевого и внебиржевого секторов послужила дополнительным стимулом к развитию рынка производных инструментов. Создание, наряду со стандартными биржевыми контрактами, рынка внебиржевых контрактов с индивидуальными условиями существенно расширило возможности участников рынка и финансовых менеджеров по страхованию рисков.
Развитие рынка деривативов во многом определяется происходящими изменениями на рынках базовых активов, изменением их относительной роли. Так, 20-кратный рост объема торгов на фондовом рынке за последние 10 лет повлек за собой столь же бурное развитие рынка стандартных контрактов на акции и фондовые индексы.
Основными тенденциями рынка производных финансовых инструментов являются:
- глобализация и связанное с ней резкое обострение конкуренции;
- существенный рост рынка и либерализация его регулирования;
- расширение спектра торгуемых инструментов и изменение их относительной роли, а также существенное расширение состава участников;
- применение новых технологий и переход к системам электронной торговли;
- преобладание в целом внебиржевого рынка над биржевым;
- доминирование валютных контрактов в обороте внебиржевого рынка (основной тип контрактов – краткосрочные валютные свопы);
- доминирование процентных контрактов на биржевом рынке (основной тип контрактов – фьючерсы и опционы на государственные облигации и депозитные ставки).
Производные инструменты в настоящее время используются широким кругом участников рынка, а именно:
- индивидуальными инвесторами, для которых инструменты рынка деривативов, в частности, опционы, привлекательны из-за малого объема требуемых инвестиций;
-институциональными инвесторами для хеджирования портфелей и альтернативных денежному рынку вложений капитала;
- государственными финансовыми учреждениями и частными предприятиями с целью хеджирования вложений;
- банками и другими финансовыми посредниками, а также частными предприятиями для стратегического риск-менеджмента и спекуляций;
- инвестиционными фондами для увеличения эффективности вложений;
- хедж-фондами для увеличения дохода путем использования инструментов с большим "плечом" и с высоким потенциальным доходом;
- трейдерами по ценным бумагам для получения дополнительной информации о рынках базовых активов.
Основа для существования производных инструментов – будущая неопределенность. [8, с. 170-175]
1.2 Характеристика участников рынка производных ценных бумаг
Отличительной особенностью производных финансовых инструментов является то, что момент исполнения обязательств по контракту отделен от времени его заключения определенным промежутком, т.е. они имеют срочный характер.
Под срочным контрактом понимается договор на поставку актива, в качестве которого могут выступать различные материальные ценности, товары, финансовые инструменты (валютные средства, ценные бумаги и т.д.), в установленный срок в будущем на согласованных условиях.
Стороны, заключающие контракт, выступают в качестве контрагентов. В соответствии с принятой международной терминологией лицо, передающее (продающее) актив, открывает так называемую "короткую позицию" по контракту, а принимающее (покупающее) −"длинную позицию".
Заключая сделки с деривативами, стороны могут преследовать различные цели, и по этому признаку операции с производными ценными бумагами можно разделить на следующие группы:
Спекулятивные операции. Спекулятивные операции совершаются с целью получения прибыли от купли-продажи срочных контрактов в результате разницы между ценой контракта в день заключения и ценой в день его исполнения при благоприятном для одной из сторон (продавца и покупателя) изменении цен. В зависимости от характера сделок спекуляцию подразделяют на следующие виды:
- спекуляция на повышение цен – скупка контрактов для последующей перепродажи;
- спекуляция на понижение цен – продажа контрактов с целью их последующего откупа;
- спекуляция на соотношении цен на рынках одного и того же или взаимозаменяемых товаров или цен на товары с различными сроками поставки.
Спекулятивные сделки составляют важную часть рынка производных ценных бумаг. Спекулянт (игрок) торгует срочными контрактами только ради прибыли, т.е. никогда не покупает и не продает собственно товары. Спекулянтов привлекает "эффект рычага" и краткосрочность (от одного до нескольких дней) срочных операций. Спекулянту нужен шанс заработать на изменении цен на базисный товар, не участвуя в производственном бизнесе, и он готов взять на себя риск. Спекулянты необходимы для успешного функционирования срочного рынка, поскольку они обеспечивают взаимодействие субъектов рынка, желающих освободиться от риска или взять его на себя. Собирая и анализируя информацию, открывая на её основе позиции, спекулянты информируют рынок и помогают рынку правильно её оценить. Спекулянты создают ликвидность на рынке, однако экономической основой срочного рынка являются операции по хеджированию рисков.
Операции хеджирования (страхования от возможного изменения цен). Деривативы обычно используются для страхования – хеджирования от возможных потерь в случае изменения рыночных цен при заключении сделок на реальный товар. Принцип страхования здесь построен на том, что если в сделке хеджер теряет как продавец реального товара, то он выигрывает как покупатель фьючерсов на то же количество товара, и наоборот. Позицию хеджера, сфера деятельности которого лежит в области материального производства на рынке наличного товара, можно сформулировать так: "Все, что я хочу – это получить сегодняшнюю цену по данному контракту. Я согласен отказаться от того, чтобы заработать больше, ради того, чтобы оградить себя от потерь".
Арбитражные операции, которые совершаются с целью получения безрискового дохода, используя рассогласования в ценах на различные финансовые инструменты на различных рынках.
Таким образом, в целом все участники срочного рынка выступают либо хеджерами, снижающими рыночный риск своих вложений за счет других участников, либо спекулянтами или арбитражерами, а сами деривативы могут быть использованы и для спекулятивных операций и для хеджирования. То есть один и тот же контракт будет инструментом хеджирования для покупателя – компании, занимающейся производством, и инструментом спекуляции для продавца – финансовой компании. [9,с. 245-280]
1.3 Характеристика отдельных видов производных финансовых инструментов
Производные ценные бумаги или деривативы – это такие ценные бумаги, права и обязательства по которым связаны с ценными бумагами. Слово «дериватив» происходит от английского термина “derivative” – производная функция. Производные ценные бумаги можно рассматривать также как документальное оформление разнообразных контрактов и договоров, связанных с «классическими» ценными бумагами, такими как акция и облигация.
Как уже выше упоминалось, к производным ценным бумагам относятся:
- Варранты;
- Депозитарные расписки;
- Стрипы;
- Фьючерсы;
- Форварды;
- Опционы.
Рассмотрим некоторые из них:
Варрант – это ценная бумага, представляющая из себя право приобрести пакет акций создаваемого акционерного общества по фиксированной цене в течение определённого срока. Термин «варрант» происходит от английского слова “warrant”, которое переводится как «ордер», «полномочие». Возникновение варранта связано с ситуацией, когда акционерное общество предоставляет некоторым потенциальным акционерам определённые льготы: получив варрант такой акционер переносит срок платежа. В дальнейшем, если цена акций подскочит выше цены исполнения варранта, его владелец может продать эту ценную бумагу, просто получив прибыль. Если же цена акций останется низкой, владелец варранта может не реализовать своё право. В любом случае владелец варранта во время срока его действия может приобрести пакет акций акционерного общества, выпустившего варрант.
Депозитарная расписка – это ценная бумага, представляющая из себя банковское свидетельство косвенного владения акциями иностранных фирм. Указанные акции хранятся на депозите в банке страны, где зарегистрирован эмитент.
Стрип – это ценная бумага, представляющая из себя бескупонную облигацию, которая погашается за счёт процентных выплат по пакету государственных облигаций, находящихся в собственности компании, выпустившей стрипы.
Опционы – это привилегии, которые одни участники рынка продают другим. Привилегия состоит в праве покупки или продажи ценных бумаг по согласованной цене в течение определенного периода времени. Существует два основных типа опционов: колл-опционы и пут-опционы.
Колл-опцион предоставляет его владельцу право купить ценные бумаги (чаще всего акции) по согласованной цене в течение определенного периода времени. Покупатель колл-опциона надеется, что цена на акции существенно вырастет еще до окончания времени действия опциона, тогда он сможет купить акции по «забронированной» низкой цене и тут же перепродать их по текущей рыночной цене, либо попросту получить сложившуюся разницу в ценах в момент принудительного исполнения контрактов на опционы.
Пут-опцион предоставляет его владельцу право продать ценные бумаги (чаще всего акции) по согласованной цене в течение определенного периода времени. Покупатель пут-опциона делает ставку на то, что цена на акции еще до срока окончания опциона будет падать. Это позволит им продать акции дороже, чем по рыночной цене, получив соответствующую прибыль.
Важным показателем опционов является цена исполнения (тhe exercise or strike pricе). Это уровень цены, который цена акции должна превысить (в случае колл-опциона), или ниже которой опуститься (в случае пут-опциона), чтобы опцион стал прибыльным. Другой важной особенностью инвестиций в опционы является то, что владелец опциона не обязан реализовывать приобретенное право на покупку или продажу акций, если сложившиеся условия его не устраивают. Большинство опционных стратегий основано на крупных колебаниях рынка (вплоть до 30-40% в течение дня). Если же цена на акции меняется незначительно, пользование опционной стратегией может себя не оправдать.
Преимущества:
– опционы на акции позволяют вам многократно увеличить сумму контракта, используя заемные средства. Это особенно важно, если ваша операция носит спекулятивный характер;
– опцион на 100 акций стоит намного меньше, чем сама сотня акций;
– свойства опционов позволяют вам хеджировать риски неблагоприятного развития событий по тем ценным бумагам, в которые вы собираетесь инвестировать свои средства.
Недостатки:
– опционы требуют подготовки инвесторов на уровне выше среднего;
– опционы достаточно сложный инвестиционный инструмент с использованием заемных средств, если использовать их для спекулятивных операций, следует согласиться принять на себя достаточно высокую степень риска;
– существует возможность крупных убытков, в особенности при продаже большого количества опционов, подлежащих обязательному исполнению. [7, с. 121-141]
1.4 Фьючерсные контракты
Суть этого вида инвестиций состоит в самом названии (по-английски. фьючер – будущее). Фьючерсные контракты на товары, валюты и индексы фондовых рынков = все они являются попыткой предсказать стоимость этих показателей по состоянию на определенную дату в будущем. Повсеместно считается, что вложение средств во фьючерсные контракты является спекулятивной операцией с высокой степенью риска. Это правильно. Вместе с тем, фьючерсные контракты широко используются для снижения риска биржевых операций. Фьючерсные спекулянты вкладывают средства в товарные фьючерсы, одновременно инвестируя в облигации, акции. Управляющие паевыми инвестиционными фондами используют фьючерсные контракты, чтобы хеджировать свои риски. Основной целью фьючерсных рынков является создание эффективного механизма управления финансовыми рисками. Фьючерсные трейдеры принимают на себя риски, избавляя от них производителей и потребителей, надеясь заработать на этих операциях с высокой степенью риска.
Фьючерсный товарный контракт представляет собой обязательство поставить или приобрести определенное количество товара в один из будущих месяцев по цене, определенной фьючерсным рынком. К примеру, если вы покупаете фьючерсный контракт на апрель партии серебра по цене 6.72 долл. за унцию, это означает, что вы приняли на себя обязательство купить в апреле минимум 5 тысяч унций серебра по цене 6.72 долл. за унцию. Если же вы продаете фьючерсный контракт, вы тем самым принимаете на себя обязательство поставить в будущем этот товар на рынок. Этот механизм относится и ко всем другим видам фьючерсных контрактов. При этом важно знать, что подавляющее большинство фьючерсных контрактов не дожидается того дня, когда обязательство поставки следует выполнять, а закрывается ранее оговоренной даты поставки.
Обычно товарные фьючерсные контракты используются в одном из двух случаев: либо для хеджирования ценового риска, либо для спекуляции. В качестве примера хеджирования можно привести следующую ситуацию. Фермер имеет на продажу 1000 фунтов пшеницы. Он может продать свой товар по текущей биржевой цене. Однако он может и «забронировать» за собой право продать свой товар по сегодняшней цене в будущем. В этом случае он продает не сам товар, а право купить его по сегодняшней цене в будущем, тем самым принимая на себя обязательство поставить товар в будущем по сегодняшней цене. В этом случае он страхуется от возможного падения цены к моменту сбора урожая.
Риски, связанные с фьючерсными контрактами, относятся в основном к спекулятивным операциям. Спекулятивными фьючерсными операциями называются те, которые не имеют своей целью физическую поставку товара в будущем, а призваны принести прибыль за время действия контракта (до момента его исполнения). Такого рода операции характеризуются высокой степенью риска, так как при их исполнении используются, как правило, заемные средства (маржинальная торговля), а каждый фьючерсный контракт отличается огромными объемами финансовых активов. Например, фьючерсный контракт на облигации может стоить 10 тысяч долл., но на эти деньги вам позволяют купить облигаций на 100 тысяч долл. Правилами фьючерсных торгов оговаривается, что для совершения сделок вам необходимо иметь лишь 5–10% собственных средств, а остальную недостающую сумму вам может предоставить брокер.
Преимущества:
– фьючерсные контракты чрезвычайно полезны, если вы хотите снизить нежелательный риск;
– фьючерсные рынки очень активны, поэтому ликвидность работы на них высока.
Недостатки:
– фьючерсные контракты считаются одним из самых рискованных видов инвестиций, они годятся только для профессионалов;
– на волатильном рынке фьючерсных контрактов из-за сильных колебаний цен легко потерять сумму своей инвестиции;
– чрезвычайно высокий уровень брокерских кредитов создает возможности для ненормально высоких прибылей и убытков, нужно осознавать также и последствия налогообложения. [1, с. 235-245]
1.5 Форвардные контракты
ФОРВАРДНЫЙ КОНРАКТ – это двусторонний контракт, по которому стороны (покупатель и продавец) обязуются совершить сделку в отношении базового актива в определенный срок в будущем по зафиксированной в контракте цене. Отличительными особенностями форварда являются:
не обращаются на бирже;
представляет собой взаимное обязательство покупателя и продавца, т.е. продавец обязан продать базисный актив, а покупатель купить его;
исполнение форварда заканчивается поставкой базисного актива;
в основе форварда находится, как правило, конкретный товар или финансовые активы.
Форвардный контракт - это индивидуальный контракт, соответствующий потребностям контрагентов. Он заключается для осуществления реальной продажи или покупки базисного актива и страхования продавца или покупателя от возможного неблагоприятного изменения цены. В мировой практике широкое развитие получил форвардный валютный рынок, и форвардные контракты активно используются для хеджирования валютного риска. Приведем примеры страхования валютного риска с помощью валютного форварда.
ПРИМЕР 1. Импортер планирует через три месяца закупить за границей товары. Ему нужна валюта. Чтобы не рисковать, он решает хеджировать покупку валюты трехмесячным форвардом на доллар США. Банки предлагают трехмесячные контракты по цене 1долл.=32 руб. Импортер покупает контракт по данной котировке, т. е. заключает с банком контракт, в рамках которого обязуется купить доллары. Проходит три месяца, импортер уплачивает по контракту 32 руб. за один доллар и получает контрактную сумму.
В этот момент конъюнктура на спотовом рынке может оказаться любой. Допустим, курс доллара составил 33 руб. Однако по контракту импортер получает доллар по 32 руб.
Пусть курс доллара равен через три месяца 31 руб., но импортер обязан выполнить условия сделки и купить доллар за 32 руб.
Таким образом, заключение форвардного контракта застраховало импортера от неблагоприятной конъюнктуры, но не позволило воспользоваться благоприятной ситуацией.
В данном примере возникает общая закономерность для срочных контрактов, а именно: если страхуются от роста цены базисного актива, то покупают контракт.
ПРИМЕР 2. Игра на повышение. Пусть в примере 1 вместо импортера фигурирует спекулянт. Он ожидает, что курс доллара через три месяца составит 33 руб. Поэтому спекулянт покупает контракт с котировкой 1долл=32руб.
Через три месяца курс доллара на спотовом рынке равен 33 руб. Спекулянт покупает доллар по контракту за 32 руб. и сразу продает его на спотовом рынке по 33 руб., выигрывая на одном долларе один рубль.
Если курс доллара к этому моменту упал до 31 руб., спекулянт проигрывает 1 руб. Он обязан исполнить форвардный контракт, т.е. купить доллар за 32 руб.. а продать его может сейчас только за 31 руб.
В данном примере возникает общая закономерность для срочных контрактов, а именно: если играют на повышение, то покупают контракт и выигрывают от роста цены и проигрывают от ее падения. [1,с. 231-234]
2. Анализ российского рынка производных финансовых инструментов
2.1 Анализ конкретных стратегий использования валютных фьючерсов
Что позволяют делать валютные фьючерсы? Для чего они необходимы участникам рынка?
Используемые стратегии довольно многообразны. Первый и наиболее распространенный в настоящее время вид операций - хеджирование валютного риска, связанного с неблагоприятным изменением курса доллара США, что важно для участников внешнеэкономической деятельности, финансовых организаций, имеющих активы и пассивы в различных валютах, для портфельных управляющих и индивидуальных инвесторов. Заключение фьючерсных сделок позволяет зафиксировать цену будущих транзакций за счет начисления или списания вариационной маржи по фьючерсу, компенсирующей денежные потоки, возникающие из-за движения базового валютного курса. Подобно внебиржевым валютным форвардам, данные контракты в значительной степени используются также для хеджирования процентного риска.
Другой стороной этого процесса, имеющей большое значение прежде всего для кредитных организаций и казначейских подразделений финансовых компаний, является расширение механизмов управления ликвидностью. В данном случае в качестве альтернативы инструментам внебиржевого рынка организации получают ликвидные инструменты, обращающиеся на организованном рынке в соответствии с четкими правилами и на основе унифицированной нормативно-договорной базы. Они обладают такими преимуществами, как прозрачность ценообразования и твердые рыночные котировки, обеспечиваемые крупными участниками рынка и регулярными маркет-мейкерами, а также наличие надежной системы финансовых гарантий. За счет формирования синтетического свопа организация получает возможность переводить избыточную ликвидность в валюту, по которой существует дефицит ликвидности, одновременно защищая себя от валютного риска на даты обратной конвертации.
Среди прочих видов сделок можно отметить и спекулятивные операции с валютой. Несмотря на высокую волатильность на фондовом рынке, что предопределяет популярность спекулятивных операций именно на рынке фондовых деривативов, существенно более высокое "плечо" и большая прозрачность господствующего макроэкономического тренда делают спекуляции валютными фьючерсами неплохой альтернативой операциям на рынке фондовых деривативов. Существующие на срочном рынке ММВБ узкие спрэды по всем сериям фьючерса на доллар США позволяют совершать спекулятивные операции даже внутри дня, а текущий низкий уровень гарантийного обеспечения под открываемые позиции (депозитная маржа составляет 640 руб., или 2,7% от стоимости контракта) и невысокий биржевой сбор (0,30 руб. за контракт номиналом 1000 долл.) определяют эффективность таких операций даже по сравнению с рынком FOREX. При этом правовую защищенность фьючерсного рынка по сравнению с нерегулируемым FOREX сложно переоценить.
Отдельно следует отметить арбитражные стратегии, использующие валютные фьючерсы в связке с деривативами на процентные ставки денежного рынка, а также операции хеджирования процентного риска.
Таким образом, достигнутые в настоящее время показатели ликвидности и отмечаемые тенденции развития срочного рынка Группы ММВБ позволяют удовлетворить спрос на инструменты хеджирования валютных и процентных рисков любых категорий экономических субъектов как финансового, так и производственно-торгового секторов экономики, независимо от объема совершаемых ими операций, а также создают предпосылки для осуществления спекулятивных и арбитражных операций в зависимости от существующих потребностей участников рынка. [6, с.100-110]
2.2 Фондовые деривативы на индекс ММВБ и РТС
Несколько слов о том, для чего участникам рынка нужны производные на фондовые активы. С производными инструментами, в основе которых лежат акции, все очевидно — прежде всего их используют для хеджирования инвестиций в акции компаний. Безусловно, фьючерсы на акции в какой-то мере "оттягивают" на себя часть ликвидности с основного рынка, позволяя мелким инвесторам играть с "плечом".
В отличие от фьючерсов на акции, по которым на дату экспирации, как правило, происходит поставка базового актива покупателю, фьючерсы на индексы являются расчетными из-за того, что цены акций, составляющих индекс, входят в него с весами (их чаще всего пересчитывают при каждой сделке), которые в общем случае не являются целыми числами. То есть зачастую невозможно воспроизвести портфель акций, который количественно в точности соответствовал бы индексу. Как следствие, поставка базового актива для такого контракта невозможна.
Как и фьючерсы на акции, индексные контракты используются для хеджирования. Однако очевидно, что для того чтобы портфель можно было хеджировать контрактом на индекс, между стоимостью портфеля и индексом должна наблюдаться устойчивая корреляция (не обязательно положительная).
Прежде чем говорить о деривативах, разберемся с конкурентными преимуществами рассматриваемого базового актива над его аналогами.
Когда звучит фраза "российский фондовый рынок (РФР) прибавил сегодня 2%", в воображении обывателя возникают две метрики РФР — Индекс ММВБ и Индекс РТС. На текущий момент последний является более популярным: его чаще приводят в прессе, о нем чаще говорят начинающие участники рынка. Причина тому — искусственная "раскрученность", а не какое-то принципиальное преимущество над Индексом ММВБ. Скорее, наоборот, у Индекса ММВБ есть ряд преимуществ:
Во-первых, основным фактором, определяющим "качество" индекса, является ликвидность его компонент, причем роль играют обе составляющие ликвидности — частота сделок и объем free float. Значимость частоты сделок по каждой компоненте индекса очевидна. Цена сделки есть, по сути, реальная рыночная цена на текущий момент. Если сделки по акции редки и может сложиться ситуация, когда по ней в течение дня не было ни одной сделки, то для расчета индекса на конец дня в качестве цены по этой бумаге придется брать некую эфемерную величину. Это может быть цена последней сделки (которая была не сегодня) или же мидмаркет (среднее между значениями котировок на покупку и на продажу, "полубидоффер"). Ни то ни другое не отражает текущую рыночную цену акции. Следовательно, индекс искажается.
Сравнивая по этому параметру Индексы ММВБ и РТС, можно уверенно отдать предпочтение Индексу ММВБ. Все входящие в него бумаги ежедневно активно торгуются, и он рассчитывается по реальным сделкам, число которых в торговой системе составляет для различных бумаг от сотен до десятков тысяч. А вот многие акции, входящие в Индекс РТС, не могут похвастаться средним количеством сделок даже на уровне десятка в день. В индекс входит достаточно бумаг, по которым бывают дни вообще без сделок, и в качестве цены приходится использовать "полубидоффер".
Даже по такому параметру, как величина спрэда между лучшими заявками на покупку и на продажу, котировочные "стаканы" ФБ ММВБ на порядок лучше таковых на РТС (см. таблицу). В таблице приведено сравнение величин спрэдов на одни и те же акции на двух рынках.
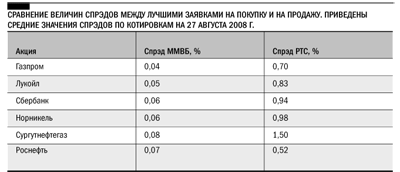
Второй компонент ликвидности — объемы free float бумаг, формирующих индекс. Чем больше акций находится в свободном обращении (для взвешивания бумаг при расчете индексов используется именно объем свободнообращающихся бумаг, а не весь объем выпуска) и чем больше суммарные объемы заявок, выставляемых в "стакан", тем меньше ее цена подвержена влиянию крупных сделок. Если у участника рынка достаточно денег, чтобы купить, например, 10%-ный пакет акций, или он уже держатель этого пакета, то он может серьезно изменить цену малоликвидной бумаги, совершив крупную сделку и, скорее всего, исполнив большинство заявок в "стакане" в одном из направлений.
Имея возможность менять цену компонента индекса, участник способен менять сам индекс. Изменяя таким образом индекс, игрок лишает его репрезентативности: индекс перестает отражать рынок в целом, так как значительную часть информации вносят манипулятивные сделки крупного участника. При этом, меняя компоненту индекса, несложно занимать позиции нужной направленности в производных на саму компоненту или на индекс.
Чтобы сравнить Индексы РТС и ММВБ по рассмотренной выше характеристике, достаточно сказать, что доля оборотов торгов по акциям на