Производные инструменты фондового рынка: особенности обращения в России
Теперь остановимся на такой особенности индексов, как валюта, в которой торгуются их компоненты. На ММВБ все акции котируются в рублях, на РТС — в долларах США, т. е. Индекс РТС — долларовый. А из этого факта вытекает более чем очевидная проблема — хеджирование валютных рисков при воспроизведении индексного портфеля. Эта задача непроста сама по себе, так как требует работы с валютными деревативами, и становится все более сложной и требующей много внимания в условиях значительного роста волатильности в паре "доллар/рубль" в последние месяцы.
Все вышесказанное можно назвать показателями инвестиционной привлекательности индекса как финансового инструмента и его привлекательности с информационной точки зрения, показателями того, насколько интересно и удобно инвесторам воспроизводить индекс в бумагах или пользоваться производными инструментами на него. Об удобстве воспроизведения индекса в бумагах можно судить по количеству так называемых индексных ПИФов. Фондов, привязанных к Индексу РТС, в России зарегистрировано всего 7, а привязанных к Индексу ММВБ — 37 (по официальным данным площадок).
Сегодня на срочном рынке ММВБ среди прочих обращается всего один фондовый производный инструмент — фьючерс на Индекс ММВБ. Инструмент совсем молодой, но он постепенно становится все более популярным у участников рынка.
Одной из главных причин, тормозящих рост интереса игроков к срочному рынку ММВБ вообще и к фондовым деривативам в частности, является слишком жесткая система маржирования. В настоящий момент размер гарантийного обеспечения по каждой серии контракта вычисляется как двойной однодневный лимит изменения цены, посчитанный для вероятности 99,5%, при этом никак не учитываются календарные спрэды. В результате гарантийное обеспечение получается завышенным и позиции для участников становятся дорогими.
Однако уже до конца текущего года на ММВБ планируется запуск системы маржирования, основанной на методологии SPAN — негласном мировом стандарте для систем маржирования. При этом появятся гарантийные фонды, которые позволят снизить уровень надежности, для которого будут рассчитывать ставки. Будут учитываться календарные спрэды, причем система SPAN позволит учитывать спрэды между опционами и базовым активом. Все это даст возможность значительно понизить залоги и развязать руки участникам рынка. Кроме того, SPAN хорошо знаком большинству нерезидентных участников, что, несомненно, привлечет их интерес.
Одновременно с запуском новой системы маржирования на срочном рынке ММВБ планируется запуск фьючерсов сразу на несколько "голубых фишек" и на корзины облигаций.
Но то, чего участники действительно ждут с нетерпением, — это запуск опционного рынка, в первую очередь опционов на индексный фьючерс и фьючерс на курс доллар/рубль. ММВБ обещает сразу начать с маржируемых опционов, что, безусловно, увеличит гибкость опционных стратегий участников рынка. [3, с. 41-46]
3. Основные проблемы и перспективы развития рынка производных финансовых инструментов в РФ
3.1 Проблемы развития рынка производных финансовых инструментов в России
В последние годы российский рынок производных финансовых инструментов бурно развивается. В августе этого года объем срочных контрактов на индекс РТС превысил объем сделок с любой другой бумагой на рынке деривативов. Но современный отечественный срочный рынок далек от совершенства, и его стремительный рост повлек за собой возникновение острых проблем, волнующих инвесторов. Среди основных можно выделить правовой аспект, характеризующийся несовершенством законодательства в данной области, и неразвитость инструментария и инфраструктуры этого рынка.
Несмотря на активные шаги, предпринимаемые правительством в последние годы, правовое регулирование обозначенного сегмента фондового рынка остается на довольно низком уровне. История срочного рынка в РФ насчитывает почти 15 лет, а первым организатором торговли на нем стала Российская товарно-сырьевая бирж, которая в октябре 1993г. открыла торговлю расчетным фьючерсом на доллар США. Конечно, с тех пор законодательная база существенно изменилась в сторону ее расширения и диверсификации по видам срочных сделок.
В большей мере данному обстоятельству способствовал кризис 1998г., когда повышение рискованности форвардных операций вызвало бурный рост количества фьючерсных сделок на ММВБ. В результате суммарная открытая позиция по контракту на доллар США составила около 1 млрд. долл., а нагрузка на биржевую площадку превысила допустимые пределы. В этих условиях решение об увеличении депозитарной маржи по фьючерсным контрактам в 4 раза не привело к выходу из кризисной ситуации, поскольку часто основная доля гарантийного обеспечения на бирже вносилась в форме государственных краткосрочных обязательств, а объявление дефолта по ним привело к невозможности дальнейшего функционирования биржи в части торговли фьючерсными контрактами и, как следствие, к приостановке расчетов с участниками.
В результате кризиса 1998г. в последующие 3 года среди участников российского срочного рынка преобладали мелкие и средние финансовые институты. Кредитные организации, понесшие катастрофические потери по операциям с иностранной валютой, утратили доверие к этому сегменту рынка, которое стало частично восстанавливаться лишь спустя 5 лет. На текущий момент основными нормативными актами, регулирующими деятельность рынка деривативов России, являются:
1. Гражданский кодекс Российской Федерации (ч.1) от 30 ноября 1994г. в редакции от 23 декабря 2003г.;
2. Налоговый кодекс Российской Федерации (в части регулирования финансовых инструментов срочных сделок);
3. Федеральный закон «О рынке ценных бумаг» от 22 апреля 1996г. в редакции от 28 июля 2004г.;
4. Федеральный закон «О товарных биржах и биржевой торговле» от 20 февраля 1992г. в редакции от 29 июня 2004г.;
5. Федеральный закон «Об инвестиционных фондах» от 29 ноября 2001г. в редакции от 29 июня 2004г.;
6. Постановление Правительства РФ «Об утверждении положения о лицензировании деятельности биржевых посредников и биржевых брокеров, совершающих товарные фьючерсные и опционные сделки в биржевой торговле от 9 октября 1995г. в редакции от 3 октября 2002г.
Среди основных шагов, предпринятых властями в последнее время, следует особо отметить принятие Федерального закона от 26 января 2007г. №5-ФЗ «О внесении изменений в ст.1062 ч.2 Гражданского кодекса Российской Федерации». Именно эта статья в ее предыдущей редакции, предусматривающей невозможность совершения срочных сделок в судебном порядке, обусловила массовое неисполнение обязательств по фьючерсным контактам в 1998г. Новая редакция исключает такую возможность. Однако вышеупомянутый закон не определяет конкретных инструментов срочного рынка, к которым применим данный акт, что характерно для нашего законодательства, в котором понятия опциона и фьючерса отсутствуют как таковые. Этот закон имеет много общего с Федеральным законом от 28 декабря 2002г. №185-ФЗ «О внесении изменений и дополнений в Федеральный закон «О рынке ценных бумаг». Также согласно внесенным поправкам судебная защита распространяется лишь на те сделки, в которых участвуют лицензированные банки и брокеры.
Несмотря на то что внесенные поправки не решили всех законодательных проблем, они существенно повысили легитимность российского срочного рынка, что, по словам председателя правления фондовой биржи РТС Романа Горюнова, «создало у людей ощущение защищенности рынка», а также способствовало тому, «целый ряд глобальных банков начал после этого торговать на срочном рынке».
В то же время остается множество проблем, лежащих в области законодательного обеспечения и не имеющих решения на сегодняшний день. Одной из таких проблем, препятствующих дальнейшему развитию срочного рынка в России, является ограничение на участие в торгах на срочно рынке различных категорий инвесторов. В первую очередь речь идет об институциональных инвесторах и установлении максимальной доли от совокупного объема вложений в ценные бумаги, которые они могут инвестировать в производные финансовые инструменты.
Помимо того что существующие законодательные рамки снижают возможности по извлечению прибыли, они не учитывают возможности операций хеджирования. Вопрос по проведению хеджирования, связанный с налаживанием системы измерения рисков, также остается совершенно не проработанным в российском законодательстве. Отсутствуют и нормы налогообложения таких операций на срочном рынке. Этот вид сделок не упоминается в Налоговом кодексе РФ, что влечет неопределенность по измерению налоговой базы, ставки и способу взимания налогов на данный вид операций с ценными бумагами. Такое положение дел препятствует развитию срочного рынка, поскольку «без понимания того, как платить налоги, в нашей стране сейчас уже мало кто будет совершать операции».
Кроме проблем законотворческого характера, существует и проблема отсутствия единого государственного органа, отвечающего за регулирование срочного рынка. На текущий момент достаточно большой объем полномочий передан на откуп биржам, в то время как для полноценной деятельности и соблюдения интересов всех участников рынка необходимо государственное вмешательство. В настоящее время регулированием рынка ценных бумаг в целом и срочного рынка в частности занимаются 3 организации:
1. Комиссия по товарным биржам при Министерстве по антимонопольной политике РФ (КТБ при МАП РФ) лицензирует биржевую и брокерскую деятельность на рынке стандартных контрактов, в том числе производных на товарные активы;
2. Федеральная служба по финансовым рынкам России (ФСФР) осуществляет регулирование профессиональной деятельности и инфраструктуры рынка производных финансовых инструментов на ценные бумаги и фондовые индексы;
3. Центральный банк РФ отвечает за решение вопросов, связанных с расчетами на организованном рынке, с обращением срочных контрактов на иностранную валюту, регулированием банковской деятельности на срочном рынке.
Однако, принимая во внимание постоянно растущие объемы торгов на срочном рынке, очевидной становится потребность в создании новой структуры – независимого регулятора срочного рынка РФ.
Учитывая широкий спектр обозначенных проблем, необходимо отметить, что в ближайшее время планируется предпринять множество шагов, направленных на совершенствование законодательства в данной области. В первую очередь это касается налогового законодательства. На текущий момент готовятся несколько законопроектов, которые, как планируется, определят основы налогообложения сделок с использованием производных финансовых инструментов. Помимо этого Министерство финансов и ФСФР планируют внести поправки в Федеральный закон «О несостоятельности (банкротстве) кредитных организаций», чтобы обеспечить применимость взаимозачета при неисполнении сделки, а также ряд поправок в законодательство о залоге, чтобы позволить залогодержателю, являющемуся стороной сделки с деривативами, реализовывать заложенные обеспечительные активы посредством внесудебного исполнительного производства без предварительного согласия залогодателя.
Принятие данных поправок, а также создание единого органа государственного контроля позволят сделать существенный шаг вперед в процессе внедрения стандартов Международной ассоциации свопов и производных финансовых инструментов на российском рынке. В настоящее время Национальной ассоциацией участников фондового рынка и Российской торговой системой (РТС) разрабатывается новый вариант Генерального договора с ISDA, отвечающий требованиям российского законодательства. Однако для использования данного договора на практике необходимы дальнейшие изменения и дополнения в российское законодательство.
В заключение хотелось бы отметить, что при внесении разнообразных изменений в законодательство, в том числе касающихся рынка деривативов, без комплексного подхода и принятия среднесрочной программы развития рынка не обойтись. В настоящее время на основе утвержденной Правительством РФ «Стратегии развития финансового рынка Российской Федерации на 2006-2008гг.» при участии ФСФР обсуждаются меры по совершенствованию регулирования и развития рынка ценных бумаг на 2008-2012гг. и на долгосрочную перспективу. [2, с. 21-27]
3.2 Сложный доступ к рынку для иностранных инвесторов
К моменту внесения необходимых поправок в Гражданский Кодекс РФ основная инфраструктура рынка уже была многократно испытана, в том числе и иностранными инвесторами, при покупке российских акций и облигаций. Подоспела также и либерализация валютного законодательства. Казалось бы, что может быть проще: открываешь счет у российского брокера, загоняешь туда рубли и покупаешь фьючерсы или опционы на FORTS или ММВБ. Однако иностранного инвестора на этом пути практически на каждом шагу поджидают опасности и сложности. Для начала, открытие счета связано с русскоязычной (или, в лучшем случае, двуязычной) документацией, которая зачастую не соответствует принятой за рубежом (в частности, для оффшорных сделок практически не применяются стандарты ассоциации ISDA), а покупка рублей означает для иностранного инвестора открытие валютной позиции, а также взаимоотношения с местным банком. Не менее важным является тот факт, что все, за очень редким исключением, российские брокерские компании обладают существенно более низким кредитным рейтингом, чем рейтинг брокерских компаний, к которому привыкли иностранные инвесторы, и даже еще не купив никаких активов, клиент вынужден брать на себя контрагентский риск, причем не всегда легко определяемый и, как правило, нехеждируемый. Регулирование деятельности профучастников, опять же из-за языкового барьера и сложности доступа к информации, кажется инвесторам непрозрачным. В результате мы видим, что далеко не все иностранные инвесторы готовы принимать эти риски, поэтому они остаются вне рынка (это косвенно подтверждается небольшим количеством иностранных банков и брокерских компаний, представленных в списке членов FORTS).
Надо сказать, что ведущие брокерские дома с успехом справляются с частью указанных проблем путем открытия дочерних компаний в США, Европе и Великобритании, принимающих на себя взаимодействие с иностранной клиентурой и существенно упрощающих процесс инвестирования. Однако таким методом невозможно устранить фактор кредитного качества самих брокерских компаний. Достичь этого можно либо экстенсивным путем в процессе дальнейшего бескризисного роста локальных брокерских фирм, либо путем покупки иностранными банками и брокерами местных профучастников (в частности, по такому пути пошла группа "ЮниКредит", купив в 2007 г. 100% акций компании "Атон", что позволило клиентам "ЮниКредит" в режиме одного окна иметь фактический доступ, в том числе и на российский биржевой рынок производных). [5, с.43-46]
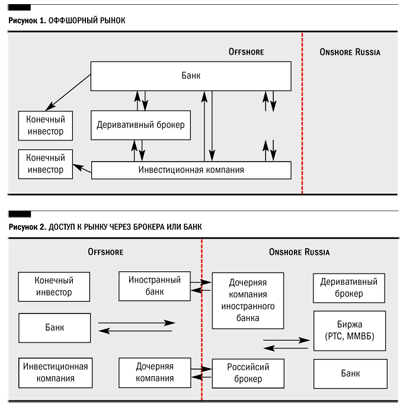
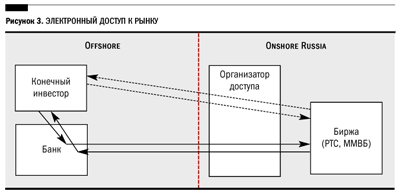
Таким образом, существует 3 основные схемы доступа к рынку производных на российские активы:
1) оффшорный рынок (рис. 1);
2) через брокера или банк (рис. 2);
3) электронный доступ (рис. 3).
3.3 Ближайшие перспективы развития рынка валютных деривативов
С учетом роста интереса участников торгов к использованию инструментов срочного рынка, в том числе в целях хеджирования рисков, большое значение приобретает расширение линейки производных инструментов. Запуск торговли новыми контрактами предполагается во всех сегментах срочного рынка Группы ММВБ.
В сегменте рынка валютных деривативов участникам будет предложен принципиально новый инструмент - расчетный фьючерс на накопленную цену однодневных сделок своп USD_TODTOM. Данный инструмент позволит операторам, активно совершающим на валютном рынке ММВБ сделки своп_USD_TODTOM, фиксировать суммарное значение цен сделок своп на период с текущего торгового дня до дня исполнения фьючерса, существенно ограничив тем самым ценовые риски. Инструмент построен по схеме, аналогичной фьючерсу на накопленную однодневную процентную ставку MosIBOR, обращающемуся в Секции срочного рынка (стандартные контракты) ММВБ с мая 2006 г. В связи с этим, а также учитывая, что в цены сделок своп USD_TODTOM участники рынка закладывают, в том числе, текущие однодневные процентные ставки, новый инструмент одновременно откроет дополнительные арбитражные возможности с фьючерсом на ставку MosIBOR.
Фьючерс на накопленную цену однодневных сделок своп USD_TODTOM имеет следующие характеристики:
1. базисным активом является совокупность ежедневных средневзвешенных цен сделок своп USD_TODTOM, сложившихся на торгах на Единой Торговой Сессии (ЕТС) ММВБ за период обращения контракта - с текущего до последнего торгового дня;
2. объем контракта - 1000 долл.;
3. дни исполнения предшествуют дню исполнения фьючерса на доллар США (как правило, это будут 14-е числа месяцев исполнения), что обеспечивает целостную структуру рынка с фьючерсом на доллар США;
4. предусмотрена дополнительная переоценка позиций (перед началом торгов на следующий торговый день), которая не приводит к начислению/списанию вариационной маржи и предназначена для "отбрасывания" предыстории торгов по сделкам своп из котировок и расчетных цен фьючерса, что позволит хеджировать исключительно будущие изменения цен базового актива без корректировок на истекший период;
5. окончательная расчетная цена равна значению средневзвешенной цены сделок своп USD_TODTOM в день исполнения фьючерса;
6. предполагается постепенное введение в обращение фьючерсов с исполнением в месяцы, аналогичные фьючерсу на накопленную однодневную процентную ставку MosIBOR.
Параллельно
предполагается
корректировка
ключевых параметров
фьючерсов на
евро и на курс
евро/долл. для
максимального
повышения
эффективности
их использования
в целях хеджирования
участниками
торгов, а также
запланировано
введение новых
инструментов,
в частности
опционов с
фьючерсным
типом расчетов
на фьючерсный
контракт на
доллар США.
Одной из ключевых
задач развития
срочного рынка
Группы ММВБ
является дальнейшее
расширение
спектра предоставляемых
участникам
услуг и технологий
рынка, направленных
на повышение
удобства,
эффективности
и ликвидности
рынка для всех
категорий
участников.
В целях формирования
и поддержания
начальной
ликвидности
по новым и
низколиквидным
инструментам,
в соответствии
с принятой
концепцией
маркетмейкинга,
планируется
дальнейшее
развитие института
маркетмейкеров
за счет дополнения
их функций, в
частности
организации
сервиса RFQ
(Request For Quotes).
Учитывая зарубежную практику и имеющийся спрос со стороны участников рынка, будут проработаны возможности внедрения режима заключения сделок с комбинациями и связками инструментов (в том числе, торговли спрэдами). Также в соответствии с пожеланиями участников рассматривается возможность расширения номенклатуры видов заявок и условий их исполнения в Системе торгов, клиринга и расчетов по фьючерсам и опционам, включая опции автоматического котирования. Внедрение новых видов заявок и режимов торговли комбинациями инструментов будет способствовать дальнейшему росту ликвидности срочного рынка Группы ММВБ. [2, с.24-27]
Заключение
Рынок ценных бумаг входит в структуру финансового рынка как составная часть, объединяя сегменты денежного рынка и рынка капиталов. На рынке ценных бумаг происходит перераспределение капиталов между отраслями и сферами экономики, между территориями и странами, между различными слоями населения. Рынок ценных бумаг, являясь одной из составляющих рыночной экономики, имеет возможности через свои механизмы мобилизовать инвестиционные ресурсы в целях экономического роста, развития научно-технического прогресса, инновационной деятельности, освоения новых производств.
Несмотря на многие проблемы, с которыми столкнулся в настоящее время российский фондовый рынок, следует отметить, что это молодой, динамичный и перспективный рынок, который развивается на основе позитивных процессов, происходящих в нашей экономике: массового выпуска ценных бумаг в связи с приватизацией государственных предприятий, быстрого создания новых коммерческих образований и холдинговых структур, привлекающих средства на акционерной основе и т.п. Кроме того, рынок ценных бумаг играет важную роль в системе перераспределения финансовых ресурсов государства, а также, необходим для нормального функционирования рыночной экономики. Поэтому восстановление и регулирование развития фондового рынка является одной из первоочередных задач, стоящих перед правительством, для решения которой необходимо принятие долгосрочной государственной программы развития и регулирования фондового рынка и строгий контроль за ее исполнением.
Срочный рынок является наиболее интересным, слабо регулируемым (ввиду своей динамичности) и быстроразвивающимся сектором финансового рынка. Инструменты, используемые на срочном рынке, кроме участия в операциях, преумножающих капитал, призваны увеличивать скорость оборота финансовых вложений, страховать ответственность и риски участников. Таких целей очень трудно достичь при больших сроках банковских расчетов, жестком контроле со стороны государства над операциями участников, высоком налоговом бремени (когда налогом облагается каждая сделка), значительных трудностях (из-за длительности сроков) привлечения к ответственности участников рынка. До кардинального изменения экономической и политической ситуации в нашей стране срочный рынок не имеет больших перспектив развития.
В итоге можно сделать следующие выводы:
1) Очевидно, что в течение ближайших 3-5 лет ситуация с регулированием и надзором в банковском секторе не изменится. Это значит, что ЦБ будет регулировать весь рынок внебиржевых деривативов, заключаемых банками. Биржевый валютный рынок - это тоже компетенция ЦБ, именно он выстраивал здесь нормативную базу и реальные механизмы.
2) Рынок ценных бумаг и срочных сделок с ценными бумагами контролируется и регулируется ФСФР. Здесь также наработан очень большой массив нормативных документов и технологий. Это тоже данность.
3) Товарный рынок находится в коматозном состоянии, и как будто сейчас все с нетерпением ждут момента, когда он проснется. Вот здесь есть вопрос, относительно того, как построить регулирование. Но весь товарный срочный рынок - это БИРЖЕВЫЙ рынок. То есть вопрос стоит об органе, регулирующем биржевую торговлю (кроме валюты и ценных бумаг).
В этой связи надуманными выглядят вопросы авторов закона о ПФИ относительно того, кто регулирует, например, погодные деривативы - Росгидромед или нет? На сегодня все такие деривативы являются биржевыми сделками (не с валютой и не с ценными бумагами), а значит, регулирует их тот же орган, что и прочую биржевую торговлю.
Такова текущая ситуация. Любые попытки рассуждать "теоретически" обречены либо на провал, либо на бесконечные, беспредметные политические дискуссии.
В окончании можно добавить, что срочный рынок в России развивается, опережая спот-рынок, например, по обороту по некоторым инструментам. При этом, на мой взгляд, прослеживается тенденция перехода от количественного роста к качественному. Ликвидность растет по все большему количеству инструментов. FORTS, идя в ногу с требованиями участников рынка, продвигает новые инструменты. Введены в обращение поставочные контракты, наиболее инфраструктурно сложные инструменты срочного рынка. В связи с тем, что потребности клиентов постоянно растут и их не всегда можно удовлетворить при помощи биржевых инструментов, думаю, параллельно еще большими темпами будет развиваться рынок внебиржевых срочных инструментов, в частности структурных продуктов.
Перспективы роста объемов срочного рынка выглядят очень благоприятно. Текущая ситуация показывает, что портфельные управляющие начинают активно использовать производные инструменты. Думаю, что в течение нескольких лет произойдет приток индивидуальных клиентов на рынок деривативов, хотя, конечно, по сравнению с рынком акций он может быть небольшим.
Список использованных источников
Базовый курс по рынку ценных бумаг: учебное пособие – Екатеринбург: Урал. Ин-т фондового рынка, - 2008. -549с.
Васильев М., Косаговский И. Проблемы развития рынка производных финансовых инструментов в России / М.Васильев, И. Косаговский // РЦБ. – 2008. - №7. – с.21-27.
Корякин П. Производные инструменты на основе Индекса ММВБ / П.Корякин // РЦБ. – 2008.- № 20. – с.41-46
Международные экономические отношения: учебник для ВУЗов / под ред. Е.Ф. Авдокушина – М., 2000.-424с.
Плечко Ю. Российские производные для иностранных инвесторов / Ю.Плечко // РЦБ. – 2008. - №20. с.43-46.
Рынок ценных бумаг и методы его анализа / под ред. С.А.Тертышный – СПб., 2004.-125с.
Ценные бумаги: учебное пособие / под ред. В.И.Колесников, В.С.Торкановский – М., 2002.-198с.
Рынок ценных бумаг / под ред. М.Ю. Алексеев - М., 2003.-352с.
Рынок ценных бумаг и производных финансовых инструментов / под ред. А.Н. Буренин - М., 2004.-356с.
finam.
Размещено на