Повышение эффективности использования заемного капитала (на материалах ТОО "Сельпром")
где: Коа – коэффициент оборачиваемости активов предприятия) /4,с.195/;
ВРП – доход от реализации продукции (работ, услуг);
СВА – средняя величина активов предприятия.
Соответственно, оборачиваемость текущих активов будет определяться как:
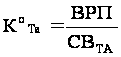 (11)
где: КоТа – коэффициент оборачиваемости текущих активов предприятия;
ВРП – доход от реализации продукции (работ, услуг);
СВТА – средняя величина текущих активов предприятия.
Средняя величина активов по данным баланса определяется по формуле:
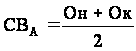 (12)
где: Он, Ок – величина активов на начало и на конец периода /4,с.196/.
Продолжительность одного оборота в днях определяется по формуле:
 (13)
где: До – продолжительность одного оборота в днях;
КоТа – коэффициент оборачиваемости текущих активов предприятия;
Коэффициент привлечения (высвобождения) оборотного капитала в связи с замедлением (ускорением) оборачиваемости текущих активов рассчитывается по формуле:
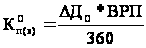 (14)
где: КОп(в) – коэффициент привлечения высвобождения оборотных средств;
ВРП – доход от реализации продукции (работ, услуг) /4,с.196/.
Анализ показателей эффективности использования оборотных средств и источников формирования оборотного капитала должен помочь выявить дополнительные резервы и способствовать улучшению основных экономических показателей работы предприятия.
Эффективность деятельности любого предприятия может оцениваться с помощью соотношения прибыли и вложенного капитала (собственного, инвестированного, заемного и т.д.). Экономический смысл значений показателей рентабельности состоит в том, что они характеризуют прибыль, получаемую с каждого тенге средств (собственных и заемных), вложенных в предприятие.
Существует и используется система показателей эффективности деятельности, среди них коэффициент рентабельности активов имущества:
 (15)
где: Ра – рентабельность активов (имущества) предприятия /11, c.256/;
Чд – чистый доход
Сва – средняя величина активов предприятия.
Этот показатель отражает, какую прибыль (доход) получает предприятие с каждого тенге, вложенного в активы.
В аналитических целях определяется как рентабельность всей совокупности активов, так и рентабельность текущих активов.
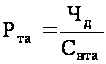 (16)
где: Ра – рентабельность текущих активов (имущества) предприятия;
Чд – чистый доход;
Свта – средняя величина текущих активов предприятия.
Показателем, отражающим эффективность использования средств, инвестированных в предприятие, является рентабельность инвестиций, которая определяется по формуле:
 (17)
где: Ри – рентабельность инвестиций;
Ддн – доход до уплаты налогов;
Ко – краткосрочные обязательства предприятия /11, c.257/.
Инвесторы капитала (акционеры) вкладывают в предприятие свои средства с целью получения прибыли от этих инвестиций, поэтому, с точки зрения акционеров, наилучшей оценкой результатов хозяйственной деятельности является наличие прибыли на вложенный капитал. Показатель прибыли на вложенный капитал, называемый также рентабельностью собственного капитала, определяется по формуле:
 (18)
где: Рск – рентабельность собственного капитала;
Чд – чистый доход;
Ск – собственный капитал предприятия.
Другой важный коэффициент рентабельности реализованной продукции, рассчитывается по формуле:
 (19)
где: Ррп – рентабельность реализованной продукции;
Чд – чистый доход;
Врп – выручка от реализации продукции.
Значение этого коэффициента показывает, какую прибыль имеет предприятие с каждого тенге реализованной продукции. Тенденция к его снижению может быть и "красным флажком" в оценке конкурентоспособности предприятия, поскольку позволяет предположить сокращение спроса на его продукцию /11, c.257/.
Иными словами, прибыль предприятия, полученная с каждого тенге средств, вложенных в активы, зависит от скорости оборачиваемости средств и от того, какова доля чистого дохода (прибыли) в выручке от реализации. В общем случае, оборачиваемость активов зависит от объема реализации и средней величины активов.
При неудовлетворительной структуре баланса для проверки реальной возможности у предприятия восстановить свою платежеспособность рассчитывается коэффициент восстановления платежеспособности сроком на 6 месяцев /12, c.201/.
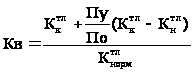 (20)
где: Кктл - фактическое значение коэффициента текущей ликвидности на конец отчетного периода;
Кнтл – фактическое значение коэффициента текущей ликвидности на начало отчетного периода;
Пу – установленный период восстановления платежеспособности в месяцах (6 месяцев);
По – отчетный период;
Кнормтл = 2,0.
При удовлетворительной структуре баланса для проверки устойчивости финансового состояния рассчитывается коэффициент утраты платежеспособности на срок 3 месяца следующим образом:
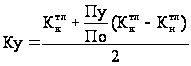 (21)
где: Пу – установленный период восстановления платежеспособности в месяцах (3 месяца).
Значение коэффициента утраты платежеспособности больше 1 означает наличие у предприятия реальной возможности не утратить платежеспособность в течение ближайших трех месяцев. Если коэффициент утраты платежеспособности менее 1, то это свидетельствует о том, что у предприятия в ближайшие 3 месяца имеется возможность утратить платежеспособность, т.е. оно не сможет выполнить обязательства перед кредиторами.
После изучения всех показателей финансового состояния предприятия принимается решение о проведении реорганизации, восстановления предприятия или его ликвидации.
Степень обеспеченности заемщика собственным капиталом характеризуется показателями финансового левериджа. Варианты расчета коэффициентов могут быть различные, но экономический смысл их один: оценить размер собственного капитала и степень зависимости клиента от привлеченных ресурсов. При расчете коэффициентов финансового левериджа учитываются все долговые обязательства клиента банка независимо от их сроков. Чем выше доля привлеченных средств (краткосрочных и долгосрочных) и меньше доля собственного капитала, тем ниже класс кредитоспособности клиента.
Финансовый леверидж характеризует использование предприятием заемных средств, которое влияет на изменение коэффициента рентабельности собственного капитала. Иными словами, финансовый леверидж представляет собой объективный фактор, возникающий с появлением заемных средств в объеме используемого предприятием капитала, позволяющий ему получить дополнительную прибыль на собственный капитал /9, c.129/.
Показатель, отражающий уровень дополнительно генерируемой прибыли на собственный капитал при различной доле использования заемных средств, называется эффектом финансового левериджа. Он рассчитывается по следующей формуле:
ЭФЛ = (1-СНП)*(КВРА-ПК)*ЗК/СК, (22)
где: ЭФЛ — эффект финансового левериджа, заключающийся в приросте коэффициента рентабельности собственного капитала, %;
СНП — ставка налога на прибыль, выраженная десятичной дробью;
КВРА — коэффициент валовой рентабельности активов (отношение валовой прибыли к средней стоимости активов), %;
ПК — средний размер процентов за кредит, уплачиваемых предприятием за использование заемного капитала, %;
ЗК — средняя сумма используемого предприятием заемного капитала;
СК — средняя сумма собственного капитала предприятия.
В данной формуле можно выделить три основные составляющие:
1) Налоговый корректор финансового левериджа (1 — Снп)> который показывает в какой степени проявляется эффект финансового левериджа в связи с различным уровнем налогообложения прибыли.
2) Дифференциал финансового левериджа (КВРа - ПК), который характеризует разницу между коэффициентом валовой рентабельности активов и средним размером процента за кредит.
3) Коэффициент финансового левериджа (ЗК/СК), который характеризует сумму заемного капитала, используемого предприятием, в расчете на единицу собственного капитала.
Выделение этих составляющих позволяет целенаправленно управлять эффектом финансового левериджа в процессе финансовой деятельности предприятия.
Налоговый корректор финансового левериджа практически не зависит от деятельности предприятия, так как ставка налога на прибыль устанавливается законодательно. Вместе с тем, в процессе управления финансовым левериджем дифференцированный налоговый корректор может быть использован в следующих случаях:
а) если по различным видам деятельности предприятия установлены дифференцированные ставки налогообложения прибыли;
б) если по отдельным видам деятельности предприятие использует налоговые льготы по прибыли;
в) если отдельные дочерние фирмы предприятия осуществляют свою деятельность в свободных экономических зонах своей страны, где действует льготный режим налогообложения прибыли;
г) если отдельные дочерние фирмы предприятия осуществляют свою деятельность в государствах с более низким уровнем налогообложения прибыли.
В этих случаях, воздействуя на отраслевую или региональную структуру производства (а соответственно и на состав прибыли по уровню ее налогообложения), можно снизив среднюю ставку налогообложения прибыли повысить воздействие налогового корректора финансового левериджа на его эффект (при прочих равных условиях).
Дифференциал финансового левериджа является главным условием, формирующим положительный эффект финансового левериджа. Этот эффект проявляется только в том случае, если уровень валовой прибыли, генерируемой активами предприятия, превышает средний размер процента за используемый кредит (включающий не только его прямую ставку, но и другие удельные расходы по его привлечению, страхованию и обслуживанию), т.е. если дифференциал финансового левериджа является положительной величиной. Чем выше положительное значение дифференциала финансового левериджа, тем выше при прочих равных условиях будет его эффект /3, c.185-186/.
В связи с высокой динамичностью этого показателя он требует постоянного мониторинга в процесс управления эффектом финансового левериджа. Этот динамизм обусловлен действием ряда факторов.
Прежде всего, в период ухудшения конъюнктуры финансового рынка (в первую очередь, сокращения объема предложения на нем свободного капитала) стоимость заемных средств может резко возрасти, превысив уровень валовой прибыли, генерируемой активами предприятия.
Кроме того, снижение финансовой устойчивости предприятия в процессе повышения доли используемого заемного капитала приводит к увеличению риска его банкротства, что вынуждает кредиторов увеличивать уровень ставки процента за кредит с учетом включения в нее премии за дополнительный финансовый риск. При определенном уровне этого риска (а соответственно и уровне общей ставки процента за кредит) дифференциал финансового левериджа может быть сведен к нулю (при котором использование заемного капитала не даст прироста рентабельности собственного капитала) и даже иметь отрицательную величину (при которой рентабельность собственного капитала снизится, так как часть чистой прибыли, генерируемой собственным капиталом, будет уходить на обслуживание используемого заемного капитала по высоким ставкам процента).
Наконец, в период ухудшения конъюнктуры товарного рынка сокращается объем реализации продукции, а соответственно и размер валовой прибыли предприятия от операционной деятельности. В этих условиях отрицательная величина дифференциала финансового левериджа может формироваться даже при неизменных ставках процента за кредит за счет снижения коэффициента валовой рентабельности активов /6, c.22-26/.
Формирование отрицательного значения дифференциала финансового левериджа по любой из вышеперечисленных причин всегда приводит к снижению коэффициента рентабельности собственного капитала. В этом случае использование предприятием заемного капитала дает отрицательный эффект.
Коэффициент финансового левериджа является тем рычагом, который мультиплицирует (пропорционально мультипликатору или коэффициенту изменяет) положительный или отрицательный эффект, получаемый за счет соответствующего значения его дифференциала. При положительном значении дифференциала любой прирост коэффициента финансового левериджа будет вызывать еще больший прирост коэффициента рентабельности собственного капитала, а при отрицательном значении дифференциала прирост коэффициента финансового левериджа будет приводить к еще большему темпу снижения коэффициента рентабельности собственного капитала. Иными словами, прирост коэффициента финансового левериджа мультиплицирует еще больший прирост его эффекта (положительного или отрицательного в зависимости от положительной или отрицательной величины дифференциала финансового левериджа). Аналогично снижение коэффициента финансового левериджа будет приводить к обратному результату, снижая в еще большей степени его положительный или отрицательный эффект.
Таким образом, при неизменном дифференциале коэффициент финансового левериджа является главным генератором как возрастания суммы и уровня прибыли на собственный капитал, так и финансового риска потери этой прибыли. Аналогичным образом, при неизменном коэффициенте финансового левериджа положительная или отрицательная динамика его дифференциала генерирует как возрастание суммы и уровня прибыли на собственный капитал, так и финансовый риск ее потери /3, c 187-188/.
Знание механизма воздействия финансового левериджа на уровень прибыльности собственного капитала и уровень финансового риска позволяет целенаправленно управлять как стоимостью, так и структурой капитала предприятия.
Большое влияние на финансовое состояние предприятия оказывают состав и структура заемных средств, т.е. соотношение долгосрочных, среднесрочных и краткосрочных финансовых обязательств.
Привлечение заемных средств в оборот предприятия — явление нормальное, содействующее временному улучшению финансового состояния, при условии, что эти средства не замораживаются на продолжительное время в обороте и своевременно возвращаются. В противном случае может возникнуть просроченная кредиторская задолженность, что в конечном итоге приводит к выплате штрафов и ухудшению финансового положения.
Поэтому в процессе анализа необходимо изучить состав, давность появления кредиторской задолженности, наличие, частоту причины образования просроченной задолженности поставщиками ресурсов, персоналу предприятия по оплате труда, бюджету, определить сумму выплаченных пеней за просрочку платежей.
Одним из показателей, используемых для оценки состояния кредиторской задолженности, является средняя продолжительность периода ее погашения (Пкз), которая рассчитывается следующим образом:
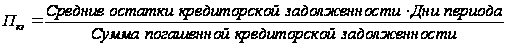 (23)
Качество кредиторской задолженности может быть оценено также определением удельного веса в ней расчетов по векселям. Доля кредиторской задолженности, обеспеченная выданными векселями, в общей ее сумме показывает ту часть долговых обязательств несвоевременное погашение которых приведет к протесту векселей, выданных предприятием, а следовательно, к дополнительным расходам и утрате деловой репутации.
При анализе долгосрочного заемного капитала, если он имеется на предприятии, интерес представляют сроки востребования долгосрочных кредитов, так как от этого зависит стабильность финансового состояния предприятия. Если они частично погашаются в отчетном году, то эта сумма показывается в составе краткосрочных обязательств.
Анализируя кредиторскую задолженность, необходимо учитывать, что она является одновременно источником покрытия дебиторской задолженности. Поэтому надо сравнить сумму дебиторской и кредиторской задолженности. Если дебиторская задолженность превышает кредиторскую, то это свидетельствует об иммобилизации собственного капитала в дебиторскую задолженность.
Таким образом, анализ структуры собственных и заемных средств необходим для оценки рациональности формирования источников финансирования деятельности предприятия и его рыночной устойчивости. Это очень важно при определении перспективного варианта организации финансов и выработке финансовой стратегии.
Эффективность использования капитала характеризуется его доходностью (рентабельностью) - отношением суммы прибыли к среднегодовой сумме основного и оборотного капитала.
Для характеристики интенсивности использования капитала рассчитывается коэффициент его оборачиваемости (отношение выручки от реализации продукции, работ и услуг к среднегодовой стоимости капитала).
Обратным показателем коэффициенту оборачиваемости капитала является капиталоемкость (отношение среднегодовой суммы капитала к сумме выручки).
Взаимосвязь между показателями рентабельности совокупного капитала и его оборачиваемости выражается следующим образом:
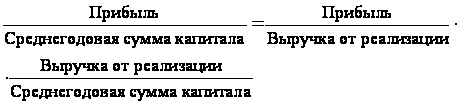 (24)
Иными словами, рентабельность активов (ROA) равна произведению рентабельности продаж (Rpn) и коэффициента оборачиваемости капитала (Коб):
ROA = Коб х Rpn. (25)
Эти показатели в зарубежных странах применяются в качестве основных при оценке финансового состояния и деловой активности предприятия. Рентабельность капитала, характеризующая соотношение прибыли и капитала, использованного для получения этой прибыли, является одним из наиболее ценных и наиболее широко используемых показателей эффективности деятельности субъекта хозяйствования. Этот показатель позволяет аналитику сравнить его значение с тем, которое было бы при альтернативном использовании капитала. Он используется для оценки качества и эффективности управления предприятием; оценки способности предприятия получать достаточную прибыль на инвестиции; прогнозирования величины прибыли.
Основная концепция расчета рентабельности довольно проста, однако существуют различные точки зрения относительно инвестиционной базы данного показателя.
Прибыль на общую сумму активов, по мнению Л.А.Бернстайна, наилучший показатель, отражающий эффективность деятельности предприятия. Он характеризует доходность всех активов, вверенных руководству, независимо от источника их формирования.
В ряде случаев при расчете ROA из общей суммы активов исключают непроизводственные активы (избыточные основные средства и запасы, нематериальные активы, расходы будущих периодов и др.). Это исключение делают для того, чтобы не возлагать на руководство ответственность за получение прибыли на активы, которые явно этому не способствуют. Данный подход, как считает Л.А.Бернстайн, полезен при использовании ROA в качестве инструмента внутреннего управления и контроля и не годится для оценки эффективности предприятия в целом. Акционеры и кредиторы вверяют свои средства руководству предприятия не для того, чтобы оно вкладывало их в активы, которые не приносят прибыли. Если же есть причины, чтобы вложить капитал в такие активы, то нет повода исключать их из инвестиционной базы при расчете ROA.
Существуют разные мнения и о том, следует ли амортизируемое имущество (основные средства, нематериальные активы, малоценные предметы) включать в инвестиционную базу при расчете ROA по первоначальной или остаточной стоимости? Несомненно, если оценивается эффективность только основного капитала, то среднегодовая сумма амортизируемого имущества должна определяться по первоначальной стоимости. Если же оценивается эффективность всего совокупного капитала, то стоимость амортизируемых активов в расчет надо принимать по остаточной стоимости, так как сумма начисленной амортизации находит отражение по другим статьям баланса (остатки свободной денежной наличности, незавершенного производства, готовой продукции, расчеты с дебиторами по неоплаченной продукции).
В качестве инвестиционной базы при расчете рентабельности капитала используют также "Собственный капитал" + "Долгосрочные заемные средства". Она отличается от базы "Общая сумма активов" тем, что из нее исключаются оборотные активы, сформированные за счет краткосрочных заемных средств. Этот показатель характеризует эффективность не всего капитала, а только собственного (акционерного) и долгосрочного заемного капитала. Называют его обычно рентабельностью инвестированного капитала (ROI). При расчете рентабельности капитала в качестве инвестиционной базы может быть использована среднегодовая стоимость собственного (акционерного) капитала. Но в данном случае в расчет берут прибыль за вычетом налогов и процентов по обслуживанию долга, а также дивидендов по привилегированным акциям. Называется этот показатель "Рентабельность собственного капитала'9 (ROE). Сравнение величины данного показателя с величиной рентабельности всего капитала (ROA) показывает влияние заемного капитала на прибыль собственника. Если определяем рентабельность всех активов, то в расчет принимается вся балансовая прибыль, которая включает в себя прибыль от реализации продукции, имущества и внереализационные результаты (доходы от долгосрочных и краткосрочных финансовых вложений, от участия в совместных предприятиях и прочих финансовых операций). Соответственно и выручка при определении оборачиваемости всех активов должна включать в себя не только ее сумму от реализации продукции, но и выручку от реализации имущества, ценных бумаг и т.д. Для расчета рентабельности функционирующего капитала в основной деятельности берется прибыль только от реализации продукции, работ и услуг, а в качестве инвестиционной базы - сумма активов за вычетом долгосрочных и краткосрочных финансовых вложений, неустановленного оборудования, остатков незаконченного капитального строительства и т.д. Рентабельность производственного капитала рассчитывается отношением прибыли от реализации продукции к среднегодовой сумме амортизируемого имущества и материальных текущих активов.
При определении уровня рентабельности собственного капитала учитывается чистая прибыль без финансовых расходов по обслуживанию заемного капитала.
Рентабельность лизинга — это отношение суммы полученной прибыли к сумме затрат по лизингу.
Срок окупаемости лизинга для предприятия-лизингополучателя определяется отношением суммы лизинговых платежей к среднегодовой сумме дополнительной прибыли от применения арендуемых средств. Прирост прибыли за счет использования лизингового оборудования можно определить одним из следующих способов:
а) умножением фактической суммы прибыли на удельный вес выпущенной продукции на лизинговом оборудовании;
б) умножением затрат по лизингу на фактический уровень рентабельности издержек предприятия;
в) умножением снижения себестоимости единицы продукции, произведенной на лизинговом оборудовании, на фактический объем продаж этой продукции.
Эффект может быть не только экономический, но и социальный, выражающийся в облегчении и улучшении условий труда работников предприятия. Таким образом, анализ всех рассмотренных выше показателей позволяет выявить, насколько эффективно предприятие использует свои средства. Умение правильно их исчислять, анализировать и определять влияние различных факторов на изменение их уровня позволит полнее выявить резервы повышения эффективности производства, разработать рекомендации по устранению выявленных недостатков, оздоровлению и укреплению его финансового положения.
2. Анализ эффективности использования заемного капитала ТОО "Сельпром"
2.1 Характеристика финансового состояния предприятия ТОО "Сельпром"
Основными видами деятельности ТОО "Сельпром": производство и сбыт продовольственных товаров, производство, закуп, переработка и сбыт сельскохозяйственной продукции, коммерческая и посредническая деятельность, снабженческо-сбытовая деятельность.
Предварительная оценка финансового положения предприятия осуществляется на основании данных финансовой отчетности. На данной стадии анализа формируется первоначальное представление о деятельности предприятия, выявляются изменения в составе имущества предприятия и их источниках, устанавливаются взаимосвязи между показателями. С этой целью определяем соотношение отдельных статей актива и пассива баланса, их удельный вес в общем итоге или валюте баланса, рассчитываем суммы отклонений в структуре основных статей баланса по сравнению с предшествующим периодом. При этом общая сумма изменения валюты баланса расчленяется на составные части, что позволяет сделать предварительные выводы о характере имевших сдвигов в составе активов, источниках их формирования и их взаимной обусловленности. Так, в процессе предварительного анализа изменения в объеме недвижимого имущества и текущих или оборотных средств рассматриваются в связи с изменениями в обязательствах предприятия.
Для удобства проведения такого исследования используем так называемый уплотненный аналитический баланс - нетто, формируемый путем агрегирования однородных по своему составу элементов балансовых статей в необходимых аналитических разрезах такие, как недвижимое имущество, текущие активы и так далее /14, с.68/.
На основании этих данных определяется аналитический коэффициент ликвидности и платежеспособности предприятия, характеризующий его финансовое состояние. Термин "ликвидность" означает легкость реализации, продажи и превращения материальных ценностей в денежные средства.
Баланс - нетто ТОО "Сельпром" представлен в таблице 2.
Таблица 2. – Вертикальный анализ агрегированного баланса ТОО "Сельпром" за период 2004 – 2006г. (тыс.тенге)
| Показатели | 2004 год |
% к валюте баланса |
2005 год |
% к валюте баланса |
2006год |
% к валюте баланса |
| Актив | 105768 | 100 | 165499 | 100 | 159295 | 100 |
| Долгосрочные активы | 18576 | 17,6 | 19288 | 11,7 | 19784 | 12,4 |
| Текущие активы | 87192 | 82,4 | 146211 | 88,3 | 139511 | 87,6 |
| Материалы | 3329 | 3,1 | 7183 | 4,3 | 9517 | 6 |
| Товары | 63254 | 59,8 | 82601 | 50 | 85654 | 53,7 |
| Расходы будущих периодов | 2032 | 1,9 | 2032 | 1,2 | 2032 | 1,3 |
| Дебиторская задолженность | 9573 | 9,1 | 52219 | 31,5 | 37837 | 23,8 |
| Денежные средства | 9004 | 8,5 | 2176 | 1,3 | 4471 | 2,8 |
| Пассив | 105768 | 100 | 165499 | 100 | 159295 | 100 |
| Собственный Капитал | 5506 | 5,2 | 47401 | 28,6 | 78797 | 49,5 |
| Долгосрочные обязательства | 89742 | 84,8 | 106871 | 64,6 | 62477 | 39,2 |
| Текущие | 10520 | 10 | 11227 | 6,8 | 18021 | 11,3 |
За 2004-2006 г. по данным таблицы 2 активы увеличились на 53527 тысяч тенге. Это следствие некоторого увеличения объема текущих активов на 52319 тысяч тенге и увеличения долгосрочных активов на 1200 тыс. тенге. Следует отметить, однако, что в целом структура совокупных активов характеризуется некоторым превышением в их составе доли текущих активов, которая составила на конец 2004 года 82,4 %, а в конце 2006 года – 87,6%.
В составе текущих активов при общем увеличении их доли на 5,2% обращает на себя внимание тенденция увеличения дебиторской задолженности, а также уменьшения доли денежных средств на 5,7% и материалов на 5,2%. Также следует отметить, что товары составляют в структуре оборотных средств наибольшую долю, удельный вес которой за 2004 г. составил 59,8%, а за 2006 г. 53,7%.
Пассивы отражают источники средств предприятия, состоят из собственного капитала, обязательств.
Собственный капитал увеличился с 2004 года по 2006 год на 73291 тыс. тг.. Таким образом, доля собственного капитала в 2006 году увеличилась на 44,3% по отношению к валюте баланса.
Структура заемных средств в течение 3 лет претерпела для предприятия некоторые изменения. Так доля текущих обязательств изменилась незначительно с 10% в 2004 г. до 11,3% в 2006 году, то есть на 1,3%. За этот период предприятие уменьшило долю долгосрочных обязательств, а именно займов банков. В 2004 году займы банков составили 84,8%, которые уменьшились на 27265 тыс. тг. и составили 39,2% в 2006 году, изменение составило 45,6%.
Таким образом, наблюдается увеличение собственного капитала обязательств одновременно с уменьшением долгосрочных активов.
Одним из основных критериев финансового положения предприятия является оценка его платежеспособности, под которой принято понимать способность предприятия рассчитываться по своим долгосрочным обязательствам. Следовательно, платежеспособным является то предприятие, у которого активы больше, чем внешние обязательства.
Способность предприятия рассчитывать по своим краткосрочным обязательствам называется ликвидностью. Иначе говоря, предприятие считается ликвидным, если оно в состоянии выполнить свои краткосрочные обязательства, реализуя текущие активы.
Одним из способов оценки ликвидности является сопоставление определенных элементов активов и пассивов между собой. С этой целью обязательства предприятия группируются по степени их срочности, а его активы - по степени ликвидности, то есть реализуемости.
Проведем анализ изменений в составе имущества и источников его формирования ТОО "Сельпром". Данные поместим в таблице 3.
Таблица 3. - Горизонтальный анализ агрегированного баланса ТОО "Сельпром" и источники его формирования за период 2003 - 2005 года (тыс.тенге)
| Наименование статей баланса | 2003 год | 2004 год | 2005 год | Прирост |
| Статьи актива | ||||
| Денежные средства и краткосрочные финансовые вложения | 9004 | 2176 | 4471 | -4533 |
| Дебиторская задолженность | 9573 | 52219 | 37837 | +28264 |
| Товарно-материальные запасы | 66583 | 89784 | 95171 | +28588 |
| Долгосрочные активы | 18576 | 19288 | 19784 | +1208 |
| Баланс | 105768 | 165499 | 159295 | +53527 |
| Статьи пассива | ||||
| Текущие обязательства | 10520 | 11227 | 18021 | +7501 |
| Долгосрочные обязательства | 89742 | 106871 | 62477 | -27265 |
| Собственный капитал | 5506 | 47401 | 78979 | 73473 |
| Баланс | 105768 | 165499 | 159295 | +53527 |
По данным таблицы 3 можно сделать вывод, что значительный объем долгосрочных обязательств ТОО "Сельпром" оказались покрытыми активами с относительно невысокой оборачиваемостью, такие как дебиторская задолженность покупателей, товарно-материальными запасами.
Другим показателем, характеризующим ликвидность предприятия, является оборотный капитал, который определяется как разность текущих активов и краткосрочных обязательств. Иными словами, предприятие имеет оборотный капитал до тех пор, пока текущие активы превышают краткосрочные обязательства или пока оно ликвидно.
Оборотный капитал определяется разностью между текущими активами и краткосрочными обязательствами.
По данным таблицы 3 видно, что оборотный капитал анализируемого предприятия составил: на конец 2004 года: оборотный капитал = 87192-10520=76672, , на конец 2005 года: ОК = 146211 - 11227 = 134984 тыс. тенге, на конец 2006 года 139511- 18021 = 121490 тыс. тенге.
За анализируемый период наблюдается рост оборотного капитала.
Далее определим, какая часть собственных источников средств вложена в наиболее мобильные активы, то есть которыми можно относительно маневрировать. Для этого рассчитываем коэффициент маневренности, который определяется как отношение оборотного капитала к собственному капиталу по формуле 6.
Коэффициент маневренности капитала ТОО "Сельпром" на конец 2004 года составляет 76672/5206 = 14,7, на конец 2005 года 134984/47401= 2,8, на конец 2006 года 121490/78797 = 1,5. Это говорит о достаточности собственных средств предприятия находящихся в мобильной форме.
В практике аналитической работы используют систему показателей ликвидности, рассмотренных в первой главе, рассчитываемых по формуле 7,8,9. Данные показатели позволяют определить способность предприятия оплатить свои краткосрочные обязательства в течение отчетного периода.
Рассчитаем показатели ликвидности для ТОО "Сельпром". Для расчета используем данные таблицы 2. Рассчитанные показатели ликвидности ТОО "Сельпром" отобразим в таблице 4.
Таблица 4. - Показатели ликвидности ТОО "Сельпром" за период 2004-2006 года
| Показатели | 2004 | 2005 | 2006 | Отклонения |
| Коэффициент абсолютной ликвидности | 0,85 | 0,19 | 0,25 | -0,6 |
| Коэффициент быстрой ликвидности | 1,7 | 4,8 | 2,3 | +0,6 |
| Коэффициент текущей ликвидности | 8,2 | 13 | 7,7 | -0,5 |
На основе таблицы 4, можно увидеть, что по данным ТОО "Сельпром" коэффициент абсолютной ликвидности составляет 0,85 на начало 2005 года, 0,19 на начало 2006 года, а на конец 2006 года 0,25. Так нормативное значение данного показателя составляет 0,2, то предприятие можно считать ликвидным по составлению как на начало 2005 года, так и на конец 2006 года. Коэффициент быстрой ликвидности характеризует, какая часть текущих обязательств может быть погашена не только за счет наличности, но и за счет ожидаемых поступлений за отгруженную продукцию. Нормативное значение данного показателя больше или равно 0,7. Значение показателя у предприятия в 2004-2006 годах выше указанного теоретического значения, что свидетельствует о ликвидности предприятия. Коэффициент текущей ликвидности позволяет установить, в какой степени кратности текущие активы покрывают краткосрочные обязательства. В общем случае нормативными считаются значения этого показателя, находящиеся в пределах от двух до трех. Как видно, данный коэффициент в 2004-2006 также выше рекомендуемых значений, что является результатом высокой доли текущих активов по отношению к валюте баланса как на конец 2004 года, так и на конец 2006 года. К числу основных показателей финансовой устойчивости предприятия относятся:
-коэффициент независимости;
-коэффициент зависимости;
-коэффициент финансовой устойчивости;
-коэффициент финансирования.
Определим значения всех коэффициентов для ТОО "Сельпром" по состоянию за 2004-2006 г.г.. Рассчитанные коэффициенты отобразим в таблице 5.
Таблица 5. - Коэффициенты финансовой устойчивости ТОО "Сельпром" за 2004-2006 г.
| Показатели | 2004 г. | 2005 г. | 2006 г. | Отклонения |
| Коэффициент независимости | 0,05 | 0,29 | 0,49 | +0,44 |
| Коэффициент зависимости | 0,95 | 0,71 | 0,51 | -0,44 |
| Коэффициент финансовой устойчивости | 0,9 | 0,93 | 0,88 | -0,02 |
| Коэффициент финансирования | 0,05 | 0,4 | 0,98 | +0,93 |
По данным таблицы 5 можно сделать следующие выводы: Коэффициент независимости характеризует долю средств, вложенных собственниками в общую стоимость имущества предприятия. Значение данного коэффициента по предприятию повысилось на конец 2006 года. Отклонение составило 0,44%, что положительно характеризует финансовую устойчивость предприятия. Коэффициент независимости составляет лишь 5% валюты баланса.
Коэффициент финансовой устойчивости или стабильности, показывает удельный вес тех источников финансирования, которые предприятие может использовать в своей деятельности длительное время. На конец 2006 года коэффициент финансовой устойчивости уменьшается на 2%. Коэффициент финансовой устойчивости свидетельствуют о достаточно высоком значении этого показателя на конец года. Большая часть имущества предприятия на конец года формируется за счет собственных источников.
Коэффициент финансирования показывает, какая часть деятельности предприятия финансируется за счет собственных средств, а какая за счет заемных. На конец 2006 года коэффициент финансирования увеличивается на 93%. Значение данного показателя позволяет говорить о достаточно высокой финансовой устойчивости предприятия.
Целесообразно рассчитать коэффициент утраты платежеспособности по формуле 21, который анализируют при удовлетворительной структуре баланса для проверки реальной возможности у предприятия утратить свою платежеспособность.
Значение коэффициента утраты платежеспособности больше 1 означает наличие у предприятия реальной возможности не утратить платежеспособность в течение трех месяцев.
Для ТОО "Сельпром" по данным на 01.01.2006 года коэффициент утраты платежеспособности равен:
Куп = (7,7 + 3/12 (7,7 – 13)) / 2 = 3,2
Таким образом, ТОО "Сельпром" в течение