Повышение эффективности использования заемного капитала (на материалах ТОО "Сельпром")
Финансовое положение предприятия находится в непосредственной зависимости от того, насколько быстро средства, вложенные в активы, превращаются в реальные деньги.
Динамику изменения рассчитанных показателей оборачиваемости текущих активов отчетного 2006 года по сравнению с 2004 годом отобразим в таблице 6.
Таблица 6. - Динамика показателей оборачиваемости текущих активов ТОО "Сельпром"за 2004-2006 г.
| Наименование показателей | 2004 | 2005 | 2006 |
Отклонения гр.3-гр.2 |
| Выручка от реализации без НДС, тыс.тенге | 1803052 | 1765616 | 2046927 | +243875 |
| Полная себестоимость, тыс.тенге | 1500936 | 1472694 | 1730286 | +229350 |
| Средняя величина текущих активов, тыс.тенге | 74014 | 116701,5 | 142861 | +68847 |
| Средняя величина совокупных активов, тыс.тенге | 95041 | 135633,5 | 162397 | +67356 |
| Коэффициент оборачиваемости текущих активов (стр.1/стр.3) | 24,4 | 15,1 | 14,3 | -10,1 |
| Коэффициент оборачиваемости совокупных активов (стр.1/стр.4) | 18,9 | 13 | 12,6 | -6,3 |
| Продолжительность оборота текущих активов, (360/стр.5) дни | 15 | 24 | 25 | +10 |
| Продолжительность оборота совокупных активов, (360/стр.6) дни | 19 | 28 | 29 | +10 |
Как видно из таблицы 6, продолжительность оборота текущих активов увеличилась на 10 дней, то есть средства, вложенные в анализируемом периоде в текущие активы, проходят полный цикл и снова принимают денежную форму на 10 дней больше, чем в предыдущем периоде.
Исследуем систему показателей эффективности деятельности предприятия. Наиболее интересными показателями являются рентабельность активов, рентабельность текущих активов, рентабельность инвестиций, рентабельность собственного капитала, рентабельность реализованной продукции. Данные показатели рассчитываются по формулам 15-19, описанным в первой главе дипломной работы.
Рассчитаем данные показатели для ТОО "Сельпром" за период 2004-2006 года и результаты расчета отобразим в таблице 7.
Таблица 7. - Показатели эффективности деятельности ТОО "Сельпром" за 2004-2006 г.
| Показатель | Назначение | 2004 | 2005 | 2006 |
| Рентабельность активов | Показывает, какой доход получает предприятие с каждого тенге, вложенного в активы | 0,44 | 0,23 | 0,28 |
| Рентабельность текущих активов | Показывает, какой доход имеет предприятие с каждого тенге, вложенного в текущие активы | 0,57 | 0,27 | 0,31 |
| Рентабельность собственного капитала | Указывает на величину дохода, получаемого с каждого тенге, вложенного в предприятие | 7,6 | 0,66 | 0,57 |
| Рентабельность реализованной продукции | Показывает, какой доход, имеет предприятие с каждого тенге реализации | 0,02 | 0,01 | 0,02 |
Данные таблицы 7 позволяют составить аналитическое заключение о финансовом состоянии предприятия. В целом, по предприятию "Сельпром" наблюдается некоторое ухудшение в использовании его имущества на конец 2006 года по сравнению с 2004 годом. С каждого тенге средств, вложенных в совокупные активы, предприятие в 2006 году получило прибыли на 0,28. Эффективность использования текущих активов предприятия составила 0,31. В 2006 году рентабельность собственного капитала составила 0,57. Интерес для анализа представляет также показатель рентабельности реализованной продукции. На каждый тенге реализованной продукции предприятие в отчетном году получило 0,02 прибыли.
Анализируемое предприятие "Сельпром" для получения чистого дохода в 2006 г. в размере 44813 тысяч тенге при величине выручки от реализации 2046927 тысяч тенге предприятие задействовало в отчетном году текущие активы в размере 142861 тысяч тенге (в среднем).
В заключение, по результатам оценки финансового состояния составляется итоговая таблица основных соотношений экономических показателей, характеризующих финансовое положение ТОО "Сельпром" за 2004-2006 гг.
Таблица 8. - Сводная оценка финансового состояния ТОО "Сельпром" за 2004-2006 г.
| Показатели | 2004 | 2005 | 2006 | Изменения |
| 1 . Распределение активов (в % к валюте баланса - нетто): | ||||
| 1.1 Долгосрочные активы | 17,6 | 11,7 | 12,4 | -5,2 |
| 1.2 Текущие активы | 82,4 | 88,3 | 87,6 | +5,2 |
| 2. Распределение источников средств, % | ||||
| 2.1 Собственные | 5,2 | 28,6 | 49,5 | +44,3 |
| 2.2 Заемные | 94,8 | 71,4 | 50,5 | -44,3 |
| 3. Ликвидность и платежеспособность | ||||
| 3.1 Отношение текущих активов к краткосрочным обязательствам | 8,2 | 13 | 7,7 | -0,5 |
| 3.2 Отношение ликвидных активов к краткосрочным обязательствам | 0,85 | 0,19 | 0,25 | -0,6 |
| 4. Оборачиваемость, дн. | ||||
| 4. 1 Совокупных активов | 19 | 28 | 29 | +10 |
| 4.2 Текущих активов | 15 | 24 | 25 | +10 |
| 5. Рентабельность | ||||
| 5.1 Реализованной продукции | 0,02 | 0,01 | 0,02 | - |
| 5.2 Собственного капитала | 7,6 | 0,66 | 0,57 | -7,03 |
| 5.3 Текущих активов | 0,57 | 0,27 | 0,31 | -0,26 |
| 5.4 Совокупных активов | 0,44 | 0,23 | 0,28 | -0,16 |
По данным таблицы 8 можно сделать следующие выводы. В структуре источников имущества предприятия собственный капитал в конце 2004 года составлял лишь 5,2 %, но к концу 2006 года его доля выросла и составила 49,5%. Соответственно этому доля заемных средств снизилась с 94,8 % в конце 2004 года до 50,5 % в конце 2006 года.
Ликвидность предприятия "Сельпром" характеризуется следующими соотношениями: величина коэффициента текущей ликвидности уменьшается к концу года на 50%; коэффициент срочности понижается на 60%. При этом коэффициенты ликвидности оказались выше рекомендуемых значений.
Деловая активность предприятия, т.е. оборачиваемость активов на предприятии характеризуется понижением в сравнении с предыдущим годом: - на 10 дней увеличился период оборота текущих активов, на 10 дней увеличился период оборота совокупных активов.
Динамика показателей эффективности деятельности предприятия характеризуется следующим. В 2006 году из-за наличия прибыли (дохода) рентабельность реализованной продукции составила 0,02; собственного капитала 0,57; текущих активов – 0,31; совокупных активов – 0,28.
Таким образом, полученные результаты финансового анализа устойчивости, деловой активности и эффективности деятельности предприятия позволяют сделать вывод, что данное предприятие финансово устойчивое.
2.2 Анализ состояния и движения заемного капитала
Проведем анализ состава и структуры привлеченного капитала и данные анализа поместим в таблице 9.
Таблица 9. - Состав и структура привлеченного капитала ТОО "Сельпром" за 2006 г.
| Показатели | На начало года | На конец года | Изменение за год | |||
|
сумма тыс.тг. |
уд.вес % |
сумма тыс.тг. |
уд.вес % |
|||
| (+/-) | % | |||||
|
Привлеч. капитал, всего в том числе |
118098 | 100 | 80498 | 100 | -37600 | - |
| Долгоср. кредиты и займы | 106871 | 90,5 | 62477 | 77,6 | -44394 | -12,9 |
| Кредиторская задолженность | 11227 | 9,5 | 18021 | 22,4 | +6794 | +12,9 |
Из таблицы 9 видно, что привлеченный капитал на начало года составляет 118098 тыс.тенге, на конец года – 80498 тыс.тенге. Привлеченный капитал состоит из долгосрочных займов и кредиторской задолженности, при этом наблюдается уменьшение объема привлеченного капитала на предприятии на конец 2006 года на 37600 тыс.тенге. По данным таблицы 9 в 2006 году происходит уменьшение доли долгосрочных займов в общем объеме привлеченного капитала, изменение составило 12,9%. При этом доля кредиторской задолженности увеличивается на 6794 тыс.тенге, что составляет 12,9%.
Проанализируем состояние и движение заемного капитала ТОО "Сельпром", для этого составим таблицу 10.
Таблица 10. - Анализ движения заемного капитала ТОО "Сельпром" за 2006 г. (тыс.тенге)
| Показатели | Займы и кредиты | Кредиторская задолженность |
| Остаток на начало года | 106871 | 11227 |
| Поступило | 254740 | |
| Погашено | 44394 | 247946 |
| Остаток на конец года | 62477 | 18021 |
| Абсолютное изменение | -44394 | +6794 |
| Темп роста, % | -41,5 | +60,5 |
| Коэффициент поступления | - | 14,1 |
| Коэффициент выбытия | 0,42 | 22,1 |
В ТОО "Сельпром" за 2006 год в составе заемного капитала наибольшими темпами увеличилась кредиторская задолженность (60,5%), уменьшились займы и кредиты, но уже наименьшими темпами (41,5%).
Коэффициент поступления кредиторской задолженности несколько меньше, чем коэффициент выбытия, это говорит о том, что организация не в состоянии расплачиваться по своим краткосрочным обязательствам во время, что негативно может сказаться на дальнейшем ее развитии.
2.3 Анализ эффективности использования заемного капитала ТОО "Сельпром"
Данные для расчета эффекта финансового рычага ТОО "Сельпром" за 2005-2006 года представим в таблице 11.
Таблица 11. – Расчет эффекта финансового рычага ТОО "Сельпром"
| Показатель | 2005 | 2006 |
| Балансовая прибыль, тыс.тг | 31396 | 44813 |
| Налоги из прибыли, тыс.тг | 13455 | 19206 |
| Уровень налогообложения, коэффициент | 0,3 | 0,3 |
|
Среднегодовая сумма капитала, тыс.тг собственного заемного |
26453,5 109180 |
63099 99298 |
| Плечо финансового рычага (отношение заемного к собственному) | 2,5 | 1,02 |
| Экономическая рентабельность совокупного капитала, % | 23,1 | 27,6 |
| Средняя ставка процента за кредит, % | 15 | 15 |
| Темп инфляции, % | 1,1 | 1,1 |
| Эффект финансового рычага, с учетом выплаты процентов по кредиту | 14,2 | 9 |
| Эффект финансового рычага, с учетом влияния инфляции | 244 | 97 |
Рассчитаем эффект финансового рычага с учетом выплаты процентов по кредиту:
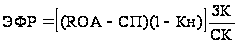 (26)
где: ROA – экономическая рентабельность совокупного капитала до уплаты налогов (отношение суммы прибыли к среднегодовой сумме всего капитала);
Кн – коэффициент налогообложения;
СП – ставка ссудного процента, предусмотренного контрактом;
ЗК – заемный капитал;
СК – собственный капитал.
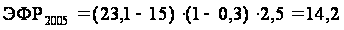
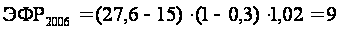
Из полученных данных видно, что эффект финансового рычага в 2006 году понижается.
Рассчитаем эффект финансового рычага с учетом инфляции по формуле:
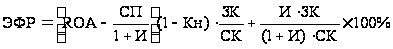 (27)
где: ROA – экономическая рентабельность совокупного капитала до уплаты налогов (отношение суммы прибыли к среднегодовой сумме всего капитала);
Кн – коэффициент налогообложения;
СП – ставка ссудного процента, предусмотренного контрактом;
ЗК – заемный капитал;
СК – собственный капитал;
И – темп инфляции.
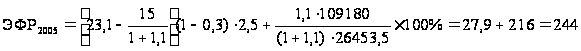
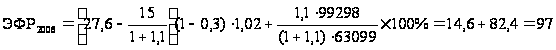
В результате проведенного расчета можно сделать вывод, что в условиях инфляции эффект финансового рычага повышается по отношению к эффекту финансового рычага при учете выплаты процентов по кредиту. Однако в 2006 году также наблюдается понижение рентабельности собственного капитала за счет привлечения заемных средств в оборот предприятия.
Состояние между собственными и заемными источниками средств служит одним из ключевых аналитических показателей, который характеризует степень риска инвестирования финансовых ресурсов в предприятие.
Показатель покрытия расходов по обслуживанию заемного долгосрочного капитала рассчитывается по формуле:
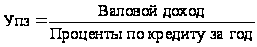 (28)
где: Упз – показатель покрытия расходов по обслуживанию долгосрочного заемного капитала.
Рассчитаем данный показатель для ТОО "Сельпром" за 2005-2006 год.
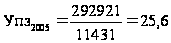
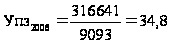 .
Таким образом, повышение в 2006 году относительно 2005 года показателя покрытия расходов по обслуживанию заемного долгосрочного капитала свидетельствует о понижении финансового риска. В 2005 году значение данного показателя показывает о высокой доле заемного капитала.
Оптимизация решений по привлечению капитала – это процесс исследования множества факторов, воздействующих на ожидаемые результаты, в ходе которого на основе ранее установленных критериев оптимизации менеджерами – аналитиками осуществляется осознанный (рациональный) выбор наиболее эффективного варианта привлечения капитала. В качестве критериев оптимизации могут выступать прирост обобщающих показателей рентабельности капитала, а разработанные на их основе факторные модели зависимости рентабельности собственного или заемного капитала от других частных показателей-факторов позволяют выявить степень количественного воздействия каждого из них на изменение (+,-) результативных показателей.
Таким образом, эффективность использования капитала характеризуется его доходностью (рентабельностью).
Рассмотрим рентабельность заемного капитала. Данный показатель рассчитывается по следующей формуле:
R заемного капитала = Rпродаж * К оборачиваемости активов / К финансовой зависимости (29)
Rз.к. = чистая прибыль / заемный капитал (30)
Rпр. = чистая прибыль / выручка (31)
К об.ак. = выручка / активы (32)
К фин.зав. = заемный капитал / активы (33)
Рассмотрим показатели факторного анализа рентабельности заемного капитала в таблице 12.
Таблица 12. - Показатели факторного анализа рентабельности заемного капитала ТОО "Сельпром" за 2006 г. (тыс.тенге)
| Показатели | На начало года | На конец года | Изменение |
| Чистая прибыль | 31396 | 44813 | +13417 |
| Выручка | 1765616 | 2046927 | +281311 |
| Величина заемного капитала | 118098 | 80498 | -37600 |
| Стоимость активов | 165499 | 159295 | -6204 |
| R продаж | 0,018 | 0,022 | +0,004 |
| К оборачиваемости активов | 10,67 | 12,85 | 2,18 |
| К финансовой зависимости | 0,71 | 0,51 | -0,2 |
| R заемного капитала | 0,24 | 0,6 | +0,36 |
Рассчитаем зависимость Rз.к. от частных факторов с помощью метода цепных подстановок:
За счет R продаж = 0,022*10,67/0,71=0,33 (0,33-0,27= 0,06)
Следовательно, за счет увеличения рентабельности продаж рентабельность заемного капитала увеличилась на 0,06.
За счет К оборачиваемости активов = 0,022*12,85/0,71=0,3 (0,3-0,2=0,1) т.е. за счет увеличения коэффициента оборачиваемости произошло увеличение рентабельности заемного капитала на 0,1.
За счет К финансовой зависимости = 0,022*12,85/0,51=0,5. (0,5-0,2 = 0,2).
Баланс отклонений = 0,06+0,12+0,2=0,36
Данные таблицы 12 свидетельствуют о том, что рентабельность заемного капитала в конце 2006 г. по сравнению с началом 2006г. увеличилась на 0,34. Отметим, что рентабельность заемного капитала увеличилась в связи с ростом R продаж на 0,06 и увеличением К финансовой зависимости на 0,2, и К оборачиваемости активов также оказал положительное влияние на 0,1.
Повышение этих факторов в производственно-хозяйственной деятельности позволит организации повысить эффективность использования заемного капитала.
3. Разработка рекомендаций по повышению эффективности использования заемного капитала
3.1 Расчет взаимосвязи рычагов операционного и финансового левериджа
Эффективность использования заемных средств влияет на общие показатели финансово-хозяйственной деятельности предприятия. Управление заемными средствами – это неотъемлемая часть финансового менеджмента на предприятии, активно применяемая для осуществления финансового планирования и разработки финансовой стратегии предприятия.
Финансовое планирование осуществляется постоянно или по мере осуществления финансовых и других мероприятий, т.е. составляются бизнес-планы. И очень важна здесь не только аналитическая и прогнозная работа специалистов, но и глобальное мышление в масштабах всего предприятия.
Проводятся факторные анализы взаимозависимостей всех показателей финансово-хозяйственной деятельности предприятия при различных возможных вариантах финансирования, проводятся разработки различных вариантов мероприятий и их комплексов, оптимизируются все центры деятельности, влияющие на финансовое состояние предприятия.
Ключевым вопросом финансового прогнозирования становится анализ и прогноз способности компании обеспечить такую прибыль по основной деятельности, которая гарантировала бы своевременное погашение кредита и процентов по нему. Таким показателем финансового прогнозирования является расчет совместного эффекта операционного и финансового левериджа, который позволяет оценить совокупный риск, связанный с предприятием.
Необходимость расчета совместного эффекта операционного и финансового левериджа обуславливается следующим. Ситуация, когда компания (равно как и любой индивидуум) не ограничивается собственным капиталом, а привлекает средства внешних инвесторов, вполне объяснима: всегда выгодно жить в долг, если этот долг обоснован и необременителен. Привлекая заемные средства, собственники компании и ее высший управленческий персонал получают возможность контролировать более крупные потоки денежных средств и реализовывать более амбициозные инвестиционные проекты несмотря на то, что доля собственного капитала в общей сумме источников может быть относительно небольшой. Компания становится крупнее; владеть, управлять и работать в такой компании престижнее и выгоднее. Безусловно, при этом подразумевается наличие высокого уровня организации производственной и финансовой деятельности, обеспечивающего эффективность использования привлеченных средств.
Считается, что стратегическая цель — повышение благосостояния владельцев компании — достигается, если имеет место устойчивое генерирование прибыли в среднем.
Привлекая заемные средства, руководство компании предполагает, что активы, сформированные за счет заемных средств будут в дальнейшем генерировать прибыль.
Наращивание прибыли может быть достигнуто как увеличением доходов, так и снижением затрат. Величина доходной части определяется выручкой от реализации продукции, которая и представляет собой основной фактор наращивания прибыли. Увеличивая выручку, тем не менее нельзя добиться равновеликого увеличения прибыли; иными словами, прирост выручки в размере 30% не означает автоматического наращивания прибыли в тех же размерах. Точнее, такое равновеликое наращивание может иметь место, но, во-первых, лишь теоретически и, во-вторых, в том случае, если все затраты — переменные. На практике такого не бывает, поскольку зависимость между выручкой и затратами имеет нелинейный характер, кроме того, с изменением выручки различные виды затрат могут вести себя совершенно по-разному. Исследование величины прибыли в зависимости от величины затрат позволяет сделать маржинальный анализ (анализ безубыточности).
Применение методов анализа маржинального дохода соответствует современной системе финансового контроля, учета издержек и формирования прибыли (директ-костинг) и носит весьма продуктивный характер. Рассмотрим подробнее.
При анализе финансового состояния предприятия необходимо знать запас его финансовой устойчивости (зону безопасности). С этой целью все затраты предприятия следует предварительно разбить на переменные и постоянные в зависимости от объема производства и реализации продукции.
Переменные затраты увеличиваются или уменьшаются пропорционально объему производства продукции. Это расходы сырья, материалов, энергии, топлива, зарплата работников на сдельной форме оплаты труда, отчисления и налоги от зарплаты и выручки и т.д.
Постоянные затраты не зависят от объема производства и реализации продукции. К ним относятся амортизация основных средств и нематериальных активов, суммы выплаченных процентов за кредиты банка, арендная плата, расходы на управление и организацию производства, зарплата персонала предприятия на повременной оплате и др.
Постоянные затраты вместе с прибылью составляют маржинальный доход предприятия.
Деление затрат на постоянные и переменные и использование показателя маржинального дохода позволяет рассчитать порог рентабельности, то есть ту сумму выручки, которая необходима для того, чтобы покрыть все постоянные расходы предприятия. Прибыли при этом не будет, но не будет и убытка. Рентабельность при такой выручке будет равна нулю. Рассчитывается порог рентабельности отношением суммы постоянных затрат в составе себестоимости реализованной продукции к доле маржинального дохода в выручке:
 (34)
где: Пр – порог рентабельности;
Пз – постоянные затраты;
Дмд - доля маржинального дохода.
Если известен порог, то нетрудно подсчитать запас финансовой устойчивости (ЗФУ):
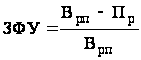 (35)
где: ЗФУ – запас финансовой устойчивости;
Врп – выручка от реализации продукции;
Пр – порог рентабельности.
В таблице 13 рассчитаем порог рентабельности и запас финансовой устойчивости ТОО "Сельпром".
Таблица 13. - Расчет порога рентабельности и запаса финансовой устойчивости ТОО "Сельпром" за 2005-2006 г. (тыс.тенге)
| Показатели | 2005 год | 2006 год |
| Доход от реализации продукции, тыс.тенге | 1765616 | 2046927 |
| Доход от основной деятельности, тыс.тенге | 44851 | 64019 |
| Сумма переменных затрат, тыс.тенге | 1472694 | 1730286 |
| Сумма постоянных затрат, тыс.тенге | 251883 | 254740 |
| Сумма маржинального дохода, тыс.тенге | 292921 | 316641 |
| Доля маржинального дохода в выручке, % | 16,6 | 15,5 |
| Порог рентабельности, тыс.тенге | 15173,7 | 16434,8 |
| Запас финансовой устойчивости, тыс.тенге | 1750442,3 | 2030492,2 |
| Запас финансовой устойчивости, % | 99 | 99 |
Как показывает расчет (таблица 13), выручка в 2006 году составила 2046927 тыс.тенге., что выше порога рентабельности на 20304492,2 тыс.тенге или на 99%. Это говорит о том, что в данный период ТОО "Сельпром", предприятие можно признать прибыльным.
Запас финансовой устойчивости можно показать графически (Рисунок 1). На оси абсцисс откладывается объем реализации продукции, на оси ординат – постоянные, переменные затраты и доход. Точка пересечения линии выручки и затрат есть порог рентабельности. В этой точке выручка равна затратам. Выше ее зона прибыли, ниже – зона убытков. Отрезок линии выручки от этой точки до верхней и есть запас финансовой устойчивости.
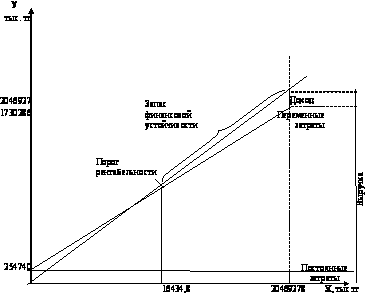
Рисунок 1. - Запас финансовой устойчивости
В результате проведенного анализа порога рентабельности (безубыточности производства) были сделаны следующие выводы:
в 2006 году по сравнению с 2005 у предприятия ТОО "Сельпром" ухудшились показатели, характеризующие запас финансовой прочности (порог рентабельности), если в 2005 году при получении прибыли в размере 15173,7 предприятие полностью покрывало свои затраты, то в 2006 году для покрытия затрат необходимо было обеспечить прибыль в размере 16434,8 тенге;
тем не менее, выручка в 2006 году составила 2046927 тыс.тенге., что выше порога рентабельности на 20304492,2 тыс.тенге или на 99%. Это говорит о том, что в данный период ТОО "Сельпром", предприятие можно признать прибыльным.
Таким образом, показатели маржинального дохода ухудшаются, но предприятие находится в зоне финансовой безопасности. Следовательно, предприятие имеет возможность срочно погасить свои задолженности по кредитам, но для этого ему необходимо постоянно обеспечивать себе запас финансовой прочности.
Определение совокупного влияния на деятельность компании структуры затрат и структуры капитала и управление этими параметрами является одной из основных задач финансового менеджмента.
Леверидж — это показатель, характеризующий в общем случае зависимость между потенциальными условно-постоянными затратами и некоторой прибылью. В зависимости от того, о каких условно-постоянных затратах — материальных или финансовых — идет речь, выделяют соответственно два вида левериджа — операционный (или производственный) и финансовый. Существуют различные их определения; в частности, одно из наиболее доступных в интерпретации определений таково: операционный (финансовый) леверидж — это доля материальных (финансовых) условно-постоянных затрат в общих затратах. Чем выше доля таких затрат (напомним, что они в известном смысле носят обязательный характер, т.е. должны покрываться вне зависимости от интенсивности генерирования текущих доходов), тем в большей степени варьирует соответствующий показатель прибыли или, что равносильно, тем выше риск (соответственно операционный или финансовый), олицетворяемый с данной компанией.
Расчет совместного эффекта операционного и финансового левериджа позволяет оценить совокупный риск, связанный с предприятием. Как можно видеть, сочетание высокой силы операционного левериджа (низкий запас финансовой прочности, высокая доля постоянных расходов) с высокой силой финансового левериджа (высокая доля заемных средств, значительный объем процентных платежей) ведет к сильному увеличению совокупного риска, связанного с предприятием. Такой ситуации необходимо избегать всеми доступными средствами, прежде всего, разумной политикой заимствования средств и взвешенным управлением структурой затрат.
Совместный эффект операционного и финансового левериджа определяется умножением силы операционного левериджа на силу финансового левериджа. Полученная величина показывает, на сколько процентов изменится чистая прибыль в расчете на одну тенге заемных средств при изменении объема продаж на один процент.
Рассчитаем эффект операционного левериджа для предприятия "Сельпром" за 2005 и за 2006 года.
Эффект операционного левериджа рассчитывается отношением темпов прироста валового дохода (DД %) (до выплаты процентов и налогов) к темпам прироста объема продаж в стоимостном выражении (DVРП %):
Данный коэффициент показывает степень чувствительности валового дохода к изменению объема производства по формуле:
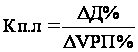 (36)
Рассчитаем для ТОО "Сельпром":
в 2005 году Кп.л. = 3/2,1 = 1,4
в 2006 году -
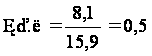
Таким образом, в 2006 году понижается степень зависимости дохода от изменений объема производства.
В предыдущей главе был рассчитан эффект финансового рычага с учетом выплаты процентов по кредиту, который составил:
Из полученных данных видно, что эффект финансового рычага в 2006 году понижается. Далее рассчитаем совместный эффект операционного и финансового левериджа", по формуле:
СЭ = Кп.л * ЭФР (37)
Для ТОО "Сельпром" данный показатель составил:
в 2005 году СЭ = 1,4 * 14,2 = 19,88.
в 2006 году СЭ = 0,5 * 9 = 4,5.
Следовательно, совместный эффект операционного и финансового левериджа, показывающий на сколько процентов изменится чистая прибыль в расчете на одну тенге заемных средств при изменении объема продаж на один процент для ТОО "Сельпром" уменьшается, что положительно характеризует политику предприятия управления заемными средствами.
Такое обстоятельно обусловлено следующим, финансовый риск предприятия, связанный с получением кредита напрямую зависит от вышерассчитанного показателя совместного эффекта: уменьшение силы операционного левериджа (низкий запас финансовой прочности, высокая доля постоянных расходов) совместно со снижением силы финансового левериджа ведет к уменьшению совокупного риска, связанного с привлеченными заемными средствами.
Чтобы предприятию не утратить свой нынешние финансово-экономический статус, остаться "на плаву" или достигнуть более высоких результатов деятельности, руководству ТОО "Сельпром" необходимо постоянно изыскивать резервы увеличения прибыли. Резервы роста прибыли – это количественно измеримые возможности ее дополнительного получения. Существуют следующие резервы роста прибыли: увеличение объема и цены выпускаемой продукции, изменение ее ассортимента, снижение затрат выпускаемой продукции, а именно: материальных, трудовых, амортизации, условно-постоянных расходов и структурных сдвигов в товарной продукции.
Таким образом, по результатам расчета взаимосвязи финансового и операционного левериджа было выявлено, что предприятие ТОО "Сельпром" оптимально управляет заемными средствами. В процессе оптимизации финансового положения предприятия с целью разработки направлений повышения эффективности использования заемного капитала необходимо предусматривать разработку системной кредитной политики предприятия, которая обеспечит прогнозируемость поступлений.
3.2 Разработка кредитной политики и ее влияние на эффективность использования заемных средств
Политика управления заемным капиталом на предприятии должна отражать общую философию финансового управления предприятием с позиций приемлемого соотношения уровня доходности и риска финансовой деятельности.
В практике финансового управления привлеченными заемными средствами существуют правила комбинации производственного и финансового риска для разных видов бизнеса и способов финансирования. Данные комбинации позволяют руководству предприятия выбрать наиболее оптимальную политику эффективного управления заемным капиталом.
Рекомендации по повышению эффективности управления заемными средствами для разных типов бизнеса приведены в таблице 14.
Таблица 14. - Рекомендации для разных типов бизнеса и способов финансирования
| Тип бизнеса | Способ финансирования | Комментарии |
| Фондоемкий | Преимущественно собственными средствами | Нарушения денежного потока допустимы, если владельцы согласны с потерями вложенных средств. |
| Со значительным внешним финансированием | Значительная существенная прибыль и строгая кредитная политика, обеспечивающая прогнозируемость поступлений. | |
| Трудоемкий | Преимущественно собственными средствами | Нарушения денежного потока допустимы, если владельцы понимают, что в периоды нехватки средств зарплата персоналу выплачивается из их кармана. |
| Со значительным внешним финансированием | Требования к ЧДП смягчаются настолько, насколько удается увязать доходы и вознаграждение персонала - без риска его потерять. | |
| Материалоемкий | Преимущественно собственными средствами | Неэффективный вариант организации бизнеса. Рекомендуется провести анализ платежеспособности, определить, в каких активах размещен избыточный собственный капитал, и вывести его из бизнеса. |
| Со значительным внешним финансированием | Эффективная кредитная политика, обеспечивающая своевременное поступление средств, является достаточным условием для дисциплинированного погашения кредитов даже в отсутствие прибыли. Конечно, от крупных убытков не спасет ничего, но балансировать "на нуле" можно очень долго. |
Анализируя таблицу 14 можно заметить, что для фондоемких предприятий со значительным внешним финансированием, как ТОО "Сельпром" в целях повышения эффективности использования заемных средств рекомендуется управлять прибылью (т.е. обеспечивать оптимальный уровень чистых денежных средств) и сформировать кредитную политику.
Управление прибыльностью производственно-хозяйственной деятельности ТОО "Сельпром" уже было рассмотрено в предыдущем пункте, где было выявлено, что предприятие находится в зоне финансовой безопасности и совместный эффект операционной прибыли и финансового левериджа для данного предприятия незначителен и имеет тенденция к снижению. Следовательно, важнейшим направлением обеспечения эффективности использования заемных средств является грамотная кредитная политика предприятия
У любого предприятия могут появиться проблемы с чистым денежным потоком. Укрупнено их причины можно разделить на две группы:
проблемы реализации, когда выручки нет, так как продукция не находит покупателя;
проблемы кредитной политики, когда мы не можем получить оплату за отгруженный товар или оказанную услугу.
Современный этап экономического развития страны характеризуется значительным замедлением платежного оборота, вызывающим рост дебиторской задолженности на предприятиях. Поэтому важной задачей финансового менеджмента является эффективное управление дебиторской задолженностью, направленное на оптимизацию общего ее размера и обеспечение своевременной инкассации долга.
Поэтому управление дебиторской задолженностью на предприятии связанно в первую очередь с оптимизацией размера и обеспечения инкассации задолженности покупателей по расчетам за реализованную продукцию.
В целях эффективного управления этой дебиторской задолженностью на предприятиях должна разрабатываться и осуществляться особая финансовая политика по управлению дебиторской задолженностью (или его кредитная политика по отношению к покупателям продукции).
Политика управления дебиторской задолженностью представляет собой часть общей политики управления оборотными активами и маркетинговой политики предприятия, направленной на расширение объема реализации продукции и заключающейся в оптимизации общего размера этой задолженности и обеспечении своевременной ее инкассации.
Инкассирование долгов - очень важная, но неприятная работа, поэтому руководители компаний зачастую непроизвольно игнорируют ее. В большинстве случаев, когда возникают проблемы с денежным потоком, менеджеры направляют свои усилия на рост реализации продукции или услуг. И достигается прямо противоположный результат: чем больше продажи в условиях слабого инкассирования, тем хуже чистый денежный поток. Кредиторы, однако, требуют свое - бизнес прогорает… Руководители казахстанских предприятий уже поняли, что дебиторская задолженность не относится к числу проблем, с которыми надо жить, - ее надо непрерывно решать. Но решить ее раз и навсегда невозможно, поскольку дебиторы появляются снова и снова.
Предложим несколько рекомендаций по управлению дебиторской задолженностью (кредитной политикой) предприятия.
Основной критерий эффективности кредитной политики - это рост доходности по основной деятельности компании, либо вследствие увеличения объемов продаж (что будет происходить при либерализации кредитования), либо за счет ускорения оборачиваемости дебиторской задолженности (чему способствует ужесточение кредитной политики).
Инструменты кредитной политики представляют собой как шаблоны для оценки потенциальных дебиторов, так и регламент или процедуры работы соответствующей службы. Следуя трем основным вопросам кредитной политики, возможно, выделить ряд инструментов, определяющих ответы