Оценка кредитоспособности ОАО "Надежда"
отн.,
%
Важным показателем оценки финансовой устойчивости является темп прироста реальных активов. Реальные активы – это реально существующие собственные имущества и финансовые вложения по их действительной стоимости. Темп прироста реальных активов характеризует интенсивность наращивания имущества, и определяется по формуле:
А = С1 + З1 + Д1 / С0 + З0 + Д0 * 100, (8)
где А – темп прироста реальных активов, %
С – основные средства и вложения без учёта износа, торговой наценки по нереализованным товарам, нематериальным активам, использованной прибыли;
З – запасы и затраты;
Д – денежные средства, расчёты и прочие активы, без учёта использованных заёмных средств.
А = 2756 + 4812 + 846 / 2404 + 2064 +730 *100 = 162%
Таким образом интенсивность прироста реальных активов составила 162%, что свидетельствует об улучшении финансовой устойчивости предприятия.
Таблица 6
Анализ динамики и структуры источников финансовых ресурсов
| Виды источников финансовых ресурсов | 2005 г. | 2006 г. | Изменение | |||
| Тыс. руб. | % | Тыс. руб. | % |
Абс. Тыс. руб. |
Отн. Тыс. руб. |
|
| 1. Источники собственных средств | ||||||
| 1.1 Уставный капитал | 5 | 0,09 | 5 | 0,06 | 0 | 100 |
| 1.2 Добавочный капитал | 2972 | 57,31 | 2972 | 35,24 | 0 | 100 |
| 1.3 Резервный капитал | - | - | - | - | - | - |
| 1.4 Нераспределённый убыток | 721 | 14 | 913 | 10,8 | 192 | 127 |
| Итого: | 2256 | 43,4 | 2064 | 24,5 | -192 | 91,5 |
| 2. Заёмные средства | - | - | - | - | - | - |
| 3. Привлечённые средства | - | - | - | - | - | - |
| 3.1 Расчёты с кредиторами | 2942 | 56,6 | 6350 | 75,5 | 3408 | 216 |
| Итого: | 2942 | 56,6 | 6350 | 75,5 | 3408 | 216 |
| Всего: | 5198 | 100 | 8414 | 100 | 3216 | 162 |
Из данной таблицы анализа динамики и структуры источников финансовых ресурсов ОАО «Надежда» видно, что произошло увеличение источников фин. ресурсов, по сравнению с прошлым годом на 3216 тыс. руб., что возросло на 62%. В структуре заёмного капитала видим, что предприятие не пользуется банковскими краткосрочными кредитами, что могло бы содействовать временному улучшению финансового состояния при условии, что средства не замораживаются на продолжительное время в обороте и своевременно возвращаются.
За анализируемый период произошёл значительный рост кредиторской задолженности, увеличение в 2006 году по сравнению с 2005 годом составило 3408 тыс. руб.(216%).
При анализе финансовой устойчивости используется коэффициент автономии и коэффициент финансовой устойчивости.
Коэффициент автономии характеризует независимость финансового состояния предприятия от внешних (заёмных) источников средств. Он показывает долю собственных средств в общей сумме источников и определяется по формуле:
Ка = М/ΣИ, (9)
где Ка – коэффициент автономии;
М – собственные средства, руб.;
ΣИ – общая сумма источников.
Ка = 2256/5198 = 0,43 (2005г.)
Ка = 2064/8414 = 0,25 (2006г.)
Данные показывают, что предприятие находится в кризисном финансовом состоянии. По данным расчётам видно, что в 2006году коэффициент автономности снизился на 0,18. Предприятие не может рассчитаться с кредиторами, и зависит от заёмных источников. Данные таблицы предприятия показывают, что доля собственного капитала катастрофически снижается, что говорит о его финансовой зависимости.
Коэффициент финансовой устойчивости представляет собой соотношение собственных и заёмных средств, и определяется по формуле:
Ку = М /К +З, (10)
где К – заёмные средства;
З – кредиторская задолженность и другие пассивы.
Ку = 2256 / 2942 = 0,8 (2005г.)
Ку = 2064 / 6350 = 0,3 (2006г.)
Из расчётов видно, что коэффициент финансовой устойчивости в 2006году снизился на 0,5, предприятию нужно стремиться из года в год к наращиванию суммы собственного капитала.
В ОАО «Надежда» происходит постоянный рост кредиторской задолженности с одновременным падением доли собственных средств. Финансовое положение предприятия можно охарактеризовать как кризисное.
Затем изучаются в отдельности динамика и структура собственных оборотных средств и кредиторская задолженность. Источниками образования собственных средств является уставной капитал, добавочный капитал, отчисления от прибыли (в резервный фонд, фонд спец. назначения: фонд накопления и фонд потребления); целевые финансирования и поступления, арендные обязательства.
Анализ наличия и движения собственных оборотных средств предприятия предполагает определение фактического размера средств и факторов, влияющих на их динамику.
Таблица 7
Анализ наличия и движения собственных оборотных средств
ОАО «Надежда» за 2005-2006 гг.
| Показатели | 2005 год | 2006 год | Изменение | |
|
Абс. тыс. руб |
Отн. тыс. руб |
|||
| 1. Уставный капитал | 5 | 5 | - | 100 |
| 2. Добавочный капитал | 2972 | 2972 | - | 100 |
| Итого источников собственных средств | 2977 | 2977 | - | 100 |
| Исключаются: | ||||
| 1. Основные средства (остаточн. стоимость) | 2404 | 2756 | 352 | 115 |
| 2. Незавершённые кап. вложения | 730 | 846 | 116 | 116 |
| 3. Убыток | 721 | 913 | 192 | 127 |
| Итого исключается: | 2413 | 2689 | 276 | 104 |
| Собственные оборотные средства | 564 | 288 | -276 | 51,06 |
Из данной таблицы видно, что величина собственных оборотных средств по сравнению с прошлым 2005 годом уменьшилась на 276 тыс. руб. Данные приведённые в таблице показывают изменения в структуре собственного капитала и добавочного, что доля уставного капитала не изменилась и составляет очень незначительную величину 0,2%, добавочный капитал 99,8%. Предприятию нужно стремиться к наращиванию абсолютной суммы собственного капитала. Имея большую прибыль, надо стараться удержать значительную часть в обороте путём создания всевозможных резервов из валовой и чистой прибыли или прямого зачисления в собственный капитал.
В целях углубления анализа движения кредиторской задолженности и финансового состояния необходимо выявить и проанализировать динамику неоправданной кредиторской задолженности. К неоправданной кредиторской задолженности относится задолженность поставщикам по неоплаченным в срок расчётным документам.
Таблица 8
Анализ движения кредиторской задолженности ОАО «Надежда»
за 2005-2006 гг.
| Виды кредиторской задолженности | 2005 год | 2006 год | Измен. тыс. руб. |
| 1. Расчёта с кредиторами: | |||
| 1.1 За товары, работы (услуги) | 1243 | 3302 | 2059 |
| 1.2 По оплате труда | 105 | 71 | -34 |
| 1.3 По внебюджетным платежам | 273 | 859 | 586 |
| 1.4 С бюджетом | 969 | 1696 | 727 |
| 1.5 С прочими кредиторами | 311 | 394 | 83 |
| Итого: | 2901 | 6322 | 3421 |
| 2. Авансы полученные от покупателей и заказчиков | 41 | 28 | -13 |
| 3. Кредиторская задолженность всего | 2942 | 6350 | 3408 |
За анализируемый период произошёл значительный рост кредиторской задолженности, увеличение в 2006 году по сравнению с 2005 годом составило 3408 тыс. руб. На это больше всего повлияло увеличение в 2006 году расчётов за товары, также немаловажную роль оказали расчёты с бюджетом, которые увеличились по сравнению с прошлым годом на 727 тыс. руб.
При анализе кредиторской задолженности следует учитывать, что она является одновременно источником покрытия дебиторской задолженности. Поэтому в процессе анализа необходимо сравнивать суммы дебиторской и кредиторской задолженности. Если сумма дебиторской задолженности превышает кредиторскую, то это свидетельствует об иммобилизации собственного капитала в дебиторскую задолженность.
Таким образом, анализ структуры собственных и заемных средств необходим для оценки рациональности формирования источника финансирования деятельности предприятия и его рыночной устойчивости. Этот момент важен, во-первых для внешних потребителей информации при изучении финансового риска и во-вторых, для самого предприятия и выработки финансовой стратегии
Дальнейший анализ оборотных средств проводится в направлении изучения динамики и состава оборотных средств. При анализе сопоставляются суммы оборотных средств на начало и конец отчётного периода и выявляется законность и целесообразность отвлечения средств из оборота.
Таблица 9
Анализ динамики оборотных средств ОАО «Надежда» за 2005-2006 гг.
| Виды оборотных средств | 2005 г. | 2006 г. | Изменение | |||
| Тыс. руб. | % | Тыс. руб. | % |
Абс. Тыс. руб. |
Отн. Тыс. руб. |
|
| 1. Производственные запасы | 1010 | 39 | 3016 | 50,3 | 2006 | 299 |
| 2. Незавершённое производство | 730 | 27,62 | 846 | 14,12 | 116 | 116 |
| 3. Расходы будущих периодов | - | - | 1 | 0,02 | 1 | 0 |
| 4. Готовая продукция | 3 | 0,1 | 831 | 13,54 | 828 | 27700 |
| 5. Дебиторская задолженность | 867 | 33,2 | 1298 | 22 | 431 | 149,7 |
| 6. Денежные средства всего | 2 | 0,08 | 1 | 0,02 | -1 | 50 |
| Итого оборотных средств: | 2612 | 100 | 5993 | 100 | 3381 | 229,4 |
Из данной таблицы видно, что наибольший удельный вес в текущих активах занимают запасы. В 2006 году по сравнению с 2005 г. увеличение составило 2006 тыс. рублей (69,75 % ). Выходом из создавшегося положения может стать ликвидация части материально-производственных запасов. Следует провести расчеты минимального уровня объема запасов необходимых для бесперебойной работы предприятия, а избыточные запасы реализовать, хотя бы со скидкой.
Очень незначительная доля денежных средств, а к концу анализируемого периода катастрофически снизилась до 0,02 %, что свидетельствует об ослаблении финансового состояния предприятия.
Предприятие расширило свою деятельность, значит растет и число покупателей, соответственно и дебиторская задолженность, Она выросла в 2006 году на 22 % .
В структуре оборотных средств запасы составляют наибольший удельный вес, в 2006 году – 50,3 %.
Большое влияние на финансовое состояние предприятия оказывает состояние производственных запасов. В целях нормативного хода производства и сбыта продукции запасы должны быть оптимальными. Наличие меньших по объему, но более подвижных запасов, означает, что меньшая сумма наличных финансовых ресурсов находится в запасе. Накопление больших запасов свидетельствует о спаде активности предприятия. Большие сверхплановые запасы приводят к замораживанию оборотного капитала, замедлению его оборачиваемости, в результате чего ухудшается финансовое состояние предприятия. В то же время недостаток запасов также отрицательно влияет на финансовое положение предприятия, так как сокращение производственной продукции уменьшает сумму прибыли. Поэтому предприятие должно стремиться к тому, чтобы производить вовремя и в полном объеме обеспечиваться всеми необходимыми ресурсами и в то же время, чтобы они не залеживались на складе.
Уровень дебиторской задолженности определяется многими факторами: вид продукции, ёмкость рынка, степень насыщенности рынка данной продукцией, принятая на предприятии система расчётов и др.
Основными видами расчётов являются: продажа за наличный расчет и продажа в кредит. В условиях нестабильной экономики преобладающей формой расчётов становится предоплата.
Управление дебиторской задолженностью предполагает прежде всего контроль за оборачиваемостью средств в расчётах. Большое значение имеют отбор потенциальных покупателей и определение условий оплаты товаров, предусмотренных в контрактах.
Таблица 10
Анализ состава и движения дебиторской задолженности
| Виды дебиторской задолженности | 2005 год | 2006 год | ||||||
| на нач. года | на кон. года | возникло обяз. | погашено обяз. | на нач. года | на кон. года | возникло обяз. | погашено обяз. | |
| 1. Расчёты с дебиторами | 226 | 867 | 1093 | 452 | 867 | 1298 | 2165 | 1734 |
| 2. Авансы выданные поставщикам и подрядчикам | - | - | - | - | - | - | - | |
| Итого: | 226 | 867 | 1093 | 452 | 867 | 1298 | 2165 | 1734 |
Анализ дебиторской задолженности показал, что основными должниками являются покупатели и заказчики. Дебиторская задолженность по сравнению с прошлым годом возросла, так как возникли новые обязательства за товары и услуги выданные поставщикам и подрядчикам (приложение 3).
Наибольшую задолженность имеет СПК «Рассвет», которая составила в 2005году 283 тыс. руб., в 2006 году произошло уменьшение задолженности, но в этом же году ОАО «Карунд» опередил по показателям все организации, его задолженность составила 232 тыс. руб. В целом по сравнению с2005 годом в 2006 году наблюдается значительный рост дебиторской задолженности.
3.2. Анализ кредитоспособности ОАО «Надежда»
В процессе взаимоотношений предприятий с кредитной системой и другими предприятиями постоянно возникает необходимость в анализе его кредитоспособности.
Под кредитоспособностью предприятия понимается наличие у него предпосылок для получения кредита и способность возвратить его в срок. характеризуется аккуратностью расчётов по ранее полученным кредитам, его текущем финансовом состоянии и перспективами изменения, способностью при необходимости мобилизовать денежные средства из других источников.
Оценка кредитоспособности фирмы является одним из аспектов анализа всей хозяйственной и коммерческой деятельности предприятия.
Глубина и полнота проведённого анализа, а также выбор той или иной методики оценки определяются объёмом информации.
При анализе кредитоспособности рассчитываются ликвидность активов предприятия и ликвидность его баланса.
Ликвидность активов – это величина обратная количеству времени, которое необходимо для превращения активов в деньги. Т.е. чем меньше времени понадобится для превращения в деньги активов, тем они ликвиднее.
Ликвидность баланса - выражается в степени покрытия обязательств предприятия его активами, срок превращения которых в деньги, соответствует сроку погашения обязательств. Ликвидность баланса достигается установлением равенства между обязательствами предприятия и его активами.
Таблица 11
Баланс ОАО "Надежда"
| Актив | 2005 год | 2006 год | Пассив | 2005 год | 2006 год |
| 1.Дебиторская задолженность, тыс. руб. | 867 | 1298 | 1. Кредиторская задолженность, тыс. руб. | 2942 | 6350 |
| 2. Денежные средства, тыс. руб. | 2 | 1 | 2.Уставный капитал, тыс. руб. | 5 | 5 |
| 3. Основные фонды, тыс. руб. | 3134 | 3602 | 3. Прибыль, тыс. руб. | 2251 | 2059 |
| 4. Запасы и затраты, тыс. руб. | 1195 | 3513 | |||
| Итог баланса: | 5198 | 8414 | 5198 | 8414 |
При оценке кредитоспособности используют следующие четыре финансовых коэффициента. В зависимости от величины коэффициентов предприятия разбиваются на три класса кредитоспособности.
Таблица 12
Условная разбивка заёмщиков по классности
| Коэффициенты | I класс | IIкласс | IIIкласс |
| 1. Коэффициент абсолютной ликвидности | больше 0,2 | 0,15 – 0,2 | меньше 0,15 |
| 2. Промежуточный коэффициент покрытия | больше 0,8 | 0,5 – 0,8 | меньше 0,5 |
| 3. Общий коэффициент покрытия | больше 2,0 | 1,0 – 2,0 | меньше 1,0 |
| 4. Коэффициент финансовой независимости | больше 60% | 40 – 60% | меньше 40% |
| кредитоспособно | ограниченно кредитоспособно | некредитоспособно |
1. Коэффициент абсолютной ликвидности, показывающий, в какой доле краткосрочные обязательства могут быть погашены за счёт высоко ликвидных активов:
Кд = ДС + КФВл / Окс, (11)
где ДС – денежные средства, включая наличные деньги в кассе предприятия, средства на расчётном, валютном и других счетах предприятия (искл. депозит.);
КФВл – краткосрочные финансовые вложения;
Окс - краткосрочные обязательства (задолженность поставщикам,бюджету, работникам по заработной плате).
Кд = 2 / 2942 = 0,00068 – 2005 год (III класс)
Кд = 1 / 6350 = 0,00016 - 2006 год (III класс)
2.Промежуточный коэффициент покрытия, показывающий сможет ли предприятие в установленные сроки рассчитаться по краткосрочным обязательствам:
Кпп = ДС + КФВл + ДЗ / Окс, (12)
где ДЗ – дебиторская задолженность.
Кпп = 2 +867 / 2942 = 0,29 – 2005 год (III класс)
Кпп = 1 + 1298 / 6350 = 0,20 - 2006 год (III класс)
3. Общий коэффициент покрытия:
Коп = ДС + КФВл + ДЗ + ЗЗ / Окс, (13)
где ЗЗ – запасы и затраты, включая производственные запасы, МБП, незавершённое производство, готовую продукцию, расходы будущих периодов и прочие запасы и затраты.
Коп = 2 + 867 + 825 / 2942 = 0,58 –2005 год (III класс)
Коп = 1 + 1298 + 3513 / 6350 = 0,76 - 2006 год (III класс)
4. Коэффициент независимости, характеризует обеспеченность предприятия собственными средствами для осуществления своей деятельности:
Кн
=
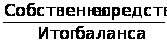 * 100% (14)
Кн = 2256 / 5198 * 100 = 43,40% - 2005 год (II класс)
Кн
=
 * 100 = 24,53% - 2006 год (III
класс)
Часто встречается ситуация, когда по каждому из коэффициентов предприятие относится к разным классам. Тогда используется единый показатель – рейтинг заёмщика. Рейтинг определяется в баллах суммированием произведений классности отдельного показателя и его удельного веса в общем, наборе. Как и в случае выбора используемых коэффициентов, удельные веса и деление заёмщиков по классности может быть произведено кредитором различным образом.
Установим, что используемые нами коэффициенты имеют следующие удельные веса:
- Коэффициент абсолютной ликвидности – 30%;
- промежуточный коэффициент покрытия – 20%;
- общий коэффициент покрытия – 20%;
- коэффициент финансовой независимости – 30%.
Также установим, что к I классу относятся заёмщики с суммой баллов от 100 до 150; II классу – от 151 – 250 баллов; III классу – от 251 – 300 баллов.
Из полученных данных рейтинг ОАО "Надежда" составил :
30 * 3 + 20 * 3 + 20 * 3 + 30 * 3 = 300 баллов – 2006 год;
30 * 3 + 20 * 3 + 20 * 3 + 30 * 2 = 270 баллов – 2005 год
Сумма баллов показала, что предприятие относится к третьему классу и является некредитоспособным.
Предприятие находится в кризисном финансовом положении. ОАО "Надежда" не имеет денежных средств для оплаты краткосрочных обязательств. Даже при условии поступления денег по дебиторской задолженности, мобилизуя средства, вложенные в материально-производственные запасы, предприятие не может рассчитаться с кредиторами.
3.3. Оценка банкротства и уровня самофинансирования ОАО «Надежда»
Одной из основных задач анализа ликвидности является оценка степени близости предприятия к банкротству. Существуют критерии формального и неформального характера, по которым предприятие может быть признано несостоятельным.
В соответствии с вступившим в силу 1 марта 1998 года Федеральным законом «О несостоятельности (банкротстве)» под несостоятельностью (банкротством) понимается признанная арбитражным судом или объявленная должником неспособность должника в полном объеме удовлетворить требования кредиторов по денежным обязательствам и (или) исполнить обязанность по уплате обязательных платежей. Закон определяет несостоятельность и банкротство как синонимы.
По ранее действовавшему Закону несостоятельность (банкротство) юридического лица понималась как неспособность должника удовлетворить требования кредиторов в связи с неудовлетворительной структурой баланса, которая определялась превышением обязательств должника над его имуществом. Это создавало условия для злоупотреблений недобросовестных должников, которые при наличии значительного имущества могли не выполнять своих обязательств, в том числе по уплате налогов, без риска быть объявленными банкротами. Этими положениями пользовались прежде всего предприятия-монополисты, в результате чего бюджет недополучал значительные суммы денежных средств.
Согласно новому Закону дело о банкротстве может быть возбуждено арбитражным судом, если требование к должнику юридическому лицу в совокупности составляют не менее 500 – кратного установленного законодательством минимального размера месячной оплаты труда. Таким образом, для обращения в арбитражный суд кредиторам достаточно двух условий: непогашенная задолженность в течение трех месяцев и ее общая величина, соответствующая предусмотренной законодательством.
Принципиальным является вопрос о том, что включается в состав задолженности предприятия-должника. Согласно Закону в ее состав включаются непогашенные обязательства за переданные товары, выполненные работы, оказанные услуги, суммы займов с процентами. При этом не включаются в расчет подлежащие уплате штрафы, неустойка и пени за неисполнение или ненадлежащее исполнение обязательств.
Система критериев для оценки удовлетворительности структуры бухгалтерского баланса организаций была определена в постановлении Правительства РФ № 498 от 20.05.94 г. «О некоторых мерах по реализации законодательных актов о несостоятельности (банкротстве) предприятий», принятом в связи с Указом Президента РФ № 2264 от 22.12.93 г. В соответствии с данным постановлением Федеральное управление по делам о несостоятельности (банкротстве) при Госкомимуществе РФ распоряжением № 31-р от 12.08.94 г. утвердило Методические положения по оценке финансового состояния предприятий и установлению неудовлетворительной структуры баланса.
Согласно этому Методическому положению анализ и оценка структуры баланса предприятия проводится на основе показателей:
коэффициента текущей ликвидности;
коэффициента обеспеченности собственными средствами;
коэффициента восстановления (утраты) платежеспособности.
Чтобы предприятие было признано платежеспособным, значения этих коэффициентов должны соответствовать нормативным, указанным в таблице.
В сложившейся экономической ситуации России по коэффициенту текущей ликвидности менее 2,0 на 1 октября 2006 года 77,6 % крупных и средних предприятий промышленности, то есть практически три из четырех, могут быть подвергнуты реорганизационным процедурам. Почти половина крупных и средних предприятий промышленности РФ имеют коэффициент покрытия до 1,0; причем 43 % из них – в пределах до 0,5; а 57 % - от 0,5 до 1,0.
В этой связи следует отметить, что из двух критериев определения неудовлетворительной структуры баланса не выдержал испытание временем такой критерий как коэффициент текущей ликвидности менее 2,0. Данный коэффициент на этапе становления рыночной экономики должен быть равен значению в пределах от 1,1 до 1,5. Такую текущую ликвидность по состоянию на 1 октября 2006 года имеют около 20 % крупных и средних предприятий промышленности России.
Второй коэффициент определения неудовлетворительной структуры баланса неплатежеспособных предприятий – коэффициент обеспеченности собственными средствами не менее 0,1, может быть сохранен, так как удельный вес собственных оборотных средств не должен опускаться ниже установленной критической отметки – 10 %.
Также целесообразно к критериям несостоятельности предприятий отнести убыточность их работы на протяжении года. Убыточность – это первый и основной критерий.
В международной практике для определения признаков банкротства используется формула "Z – счёта" Э. Альтмана. Индекс Э. Альтмана представляет собой функцию от некоторых показателей, характеризующих экономический потенциал предприятия и результаты его работы за истёкший период. в общем виде индекс кредитоспособности (Z) имеет вид:
Z = 3,3 * К1 + 1,0 * К2 + 0,6 * К3 + 1,4 * К4 + 1,2 * К5, (15)
К1 = Прибыль до выплаты %, налогов / всего активов
К1(2006г.) = 34 /8414 = 0,004
К1(2005 г.) = 23 / 5198 = 0,004
К2 = Выручка от реализации / всего активов
К2 (2006 г.) = 12017 / 8414 = 1,43
К2 (2005 г.) = 7302 / 5198 = 1,4
К3 = Собственный капитал / Привлечённый капитал
К3 (2006 г.) = 2064 / 6350 = 0,32
К3 (2005 г.) = 2256 /2942 = 0,77
К4 = Нераспределённая прибыль / всего активов
На предприятии за анализируемый период нераспределённой прибыли не было.
К5 = Собственные оборотные средства / всего активов
К5 (2006 г.) = 288 /8414 = 0,03
К5 (2005 г.) = 564 /5198 = 0,11
Отсюда:
Z (2006 г.) = 3,3 * 0,04 + 1,0 * 1,43 + 0,6 * 0,32 + 1,2 * 0,03 = 1,8
Z (2005 г.) = 3,3 * 0,04 + 1,0 * 1,4 + 0,6 * 0,77 + 1,2 * 0,11 = 2,13
Из расчётов по формуле Э Альтмана видно, что у ОАО "Надежда" вероятность банкротства очень низкая. Но в 2006 году идёт снижение коэффициента по сравнению с прошлым годом на 0,33. Это говорит о том, что в будущем (2 –3 года) есть риск возможного банкротства (т.к. индекс Z меньше 2,675).
Самофинансирование означает финансирование за счёт собственных источников: амортизационных отчислений и прибыли. Термин "самофинансирование" выделяется из общепринятого положения финансирования производственно-торгового процесса, что обусловлено прежде всего повышением роли амортизационных отчислений и прибыли в обеспечении предприятия денежным капиталом за счёт внутренних источников накопления. однако предприятие не всегда может полностью обеспечить себя собственными финансовыми ресурсами и поэтому широко использует заёмные и привлечённые денежные средства, как элемент дополняющий самофинансирование. Принцип самофинансирования реализуется не только на стремлении накопления собственных денежных источников, но и на рациональной организации производственно-торгового процесса, постоянном обновлении основных фондов, на гибком реагировании на потребности рынка.
Уровень самофинансирования оценивается с помощью следующих коэффициентов:
1) Коэффициент финансовой устойчивости – это соотношение собственных и чужих средств. Чем выше величина данного коэффициента, тем устойчивее финансовое положение предприятия. И определяется по формуле:
Ку = М / К + З , (16)
где М – собственные средства, руб.;
К – заёмные средства, руб.;
З – кредиторская задолженность и другие привлечённые средства, руб.
Ку = 2256 / 2942 = 0,77 (2005 год)
Ку = 2064 / 6350 = 0,33 (2006 год)
Из приведённых расчётов видно, что в 2006 году коэффициент финансовой устойчивости снизился на 0,44 это говорит о том, что предприятие в 2006 году стал менее устойчивым.
2) Коэффициент самофинансирования определяется по формуле:
Кс = П + А / К + З , (17)
где П – прибыль направляемая в фонд накопления, руб.
А – амортизационные отчисления, руб.
Данный коэффициент показывает соотношение источников финансовых ресурсов, т.е. во сколько раз собственные источники финансовых ресурсов, превышают заёмные и привлечённые средства. Он характеризует определённый запас финансовой прочности предприятия.
Кс = 1743 / 2942 = 0,6 (2005 год)
Кс = 0,3 / 0,33 = 0,9 (2006 год)
Из данных расчётов видно, что предприятие имеет достаточно источников собственных средств, но в 2006 году идёт снижение коэффициента самофинансирования, что составило 0,3 но всё же собственные источники финансовых ресурсов превышают заёмные и привлечённые средства.
3) Коэффициент устойчивости процесса самофинансирования:
К = Кс / Ку = 0,6 / 0,77 = 0,8 (2005 год)
К = Кс / Ку = 0,3 / 0,33 = 0,9 (2006 год)
В 2006 году наблюдается увеличение коэффициента устойчивости, это говорит о том, что процесс самофинансирования предприятия вполне устойчивый, т.к. имеет достаточную долю собственных средств направляемых на финансирование расширенного воспроизводства.
4) Рентабельность процесса самофинансирования – есть не что иное, как рентабельность использования собственных средств. он показывает величину совокупного чистого дохода получаемого с 1 рубля вложения собственных финансовых ресурсов, которая затем может быть использована на самофинансирование.
Р = А + ЧП / М * 100 , (18)
где ЧП – чистая прибыль, руб.
Р = 1743 + 20 / 2256 * 100 = 78,15% (2005 год)
Р = 1835 + 30 / 2064 * 100 = 90,36% (2006 год)
Из произведённых расчётов по формуле рентабельности процесса самофинансирования видно, что в 2006 году произошло увеличение на 12,21 это говорит о том, что уровень использования собственных средств является положительным, т.е. достаточным чтобы использовать на самофинансирование. Причём из приведённых расчётов видим, что все коэффициенты оценивающие уровень самофинансирования являются положительными. Таким образом предприятие ОАО "Надежда" с позиции самофинансирования оценивается высоко.
Выводы и предложения
В условиях перехода к рынку большинство предприятий стало перед необходимостью объективной оценки финансового состояния, платёжеспособности, надёжности своих партнёров, постоянным контролем за качеством расчётно-финансовых операций и платёжной дисциплины. Анализ, проведенный в данной работе позволил сделать следующие выводы.
1) Открытое акционерное общество «Надежда» анализируя результаты деятельности прошлых лет, выявив имевшее место недостатки и ошибки, а также изучив закономерности развития экономики повысило эффективность производства, увеличили объёмы реализованной продукции.
2) Значительно увеличился объём продукции в 2006 году по сравнению с предыдущим годом, темп роста составил 164,6%. Получено прибыли в 2006 году в сумме 34 тыс. руб. в 2005 году 23 тыс. руб. В 2006 году на предприятии произведён большой объем ремонтных работ по цехам, ремонт крыши и благоустройства территории.
3) В настоящее время предприятие находится в кризисном финансовом положении. Очень незначительная доля денежных средств, всего 0,02%. Необходимо образовать из прибыли фонды специального назначения, путём составления смет отчислений и использование средств для каждого фонда накопления и потребления отдельно.
4) Финансовое состояние предприятия можно охарактеризовать как неустойчивое, не гарантирующее платежеспособность предприятия, несмотря на то, что имеется излишек общей величины основных источников формирования запасов и затрат на конец года. Существенным недостатком предприятия является недостаток собственных оборотных средств.
5) Предприятие не имеет возможности для свободного финансового маневрирования, т.к. доля средств вложения в наиболее мобильные активы очень низка. Для изменения такого финансового состояния необходимо улучшить коэффициенты финансовых показателей. Добиться этого можно снижением уровня запасов, увеличением источников собственных средств, можно также пользоваться долгосрочными кредитами и займами.
6) Сумма баллов по методике оценки кредитоспособности показала, что предприятие относится к третьему классу и является некредитоспособным.
В заключение анализа необходимо обобщить все результаты анализа и сделать более точный диагноз финансового состояния, можно предложить следующие направления развития и выживания предприятия.
1. Следует разработать конкретные мероприятия, которые позволят улучшить финансовое состояние. Прежде всего это мероприятия, направленные на увеличение производства и реализации продукции, повышения её качества и конкурентоспособности, снижения себестоимости, рост прибыли и рентабельности, ускорения оборачиваемости капитала и более полное эффективное использование производственного потенциала предприятия, а также оценить свои возможности и выбрать стратегию.
2. Предприятию необходимо стремиться из года в год к наращиванию абсолютной суммы собственного капитала. Имея большую прибыль, надо стараться удержать значительную часть в обороте путём создания резервов из валовой и чистой прибыли или прямого зачисления в собственный капитал.
3. Главным направлением хозяйственной деятельности ОАО "Надежда" по выходу из кризисного состояния является увеличение объёма производства и продаж продукции, прежде всего, пользующиеся спросом у потребителя.
Список литературы
Абрютина М.С., Грачев А.В. Экспресс-анализ финансово- экономической устойчивости предприятия // Менеджмент в России и за рубежом. – 2004. - №4. – с. 135-138.
Бердникова Т.Б. Анализ и диагностика финансово-хозяйственной деятельности предприятия: Учебное пособие. – М.: ИНФРА-М, 2003. – 215 с.
Жукова Е. Ф. Общая теория денег и кредита. -