Анализ финансово-хозяйственной деятельности предприятия
РОССИЙСКАЯ ФЕДЕРАЦИЯ
МИНИСТЕРСТВО ОБРАЗОВАНИЯ И НАУКИ
ФЕДЕРАЛЬНОЕ АГЕНСТВО ПО ОБРАЗОВАНИЮ
ГОСУДАРСТВЕННОЕ ОБРАЗОВАТЕЛЬНОЕ УЧРЕЖДЕНИЕ
ВЫСШЕГО ПРОФЕССИОНАЛЬНОГО ОБРАЗОВАНИЯ
«ТЮМЕНСКИЙ ГОСУДАРСТВЕННЫЙ УНИВЕРСИТЕТ»
ИНСТИТУТ ДИСТАНЦИОННОГО ОБРАЗОВАНИЯ
СПЕЦИАЛЬНОСТЬ «Финансы и кредит»
Курсовая работа
На тему: Анализ финансово-хозяйственной деятельности предприятия
По предмету: Финансовый менеджмент
Выполнил
Студент __4__ курса
______8_____ семестр
Тюмень, 2009
СОДЕРЖАНИЕ
Введение
1. Общая оценка средств предприятия
2. Анализ эффективности использования оборотных средств
3. Анализ платежеспособности и ликвидности предприятия
Заключение
Список литературы
Введение
Термин «анализ» в переводе с греческого означает «разложение», «разделение». Следовательно, анализ в узком плане представляет собой разложение изучаемого объекта на составные части с целью изучения их самостоятельного функционирования. Под анализом в широком смысле слова понимается метод научного исследования, способ познания предметов и явлений окружающей среды, основанный на расчленении целого на составные части и изучении их во всем многообразии связей и зависимостей. В науке применяются различные виды анализа: физический, статистический, математический, экономический и др. Экономический анализ носит в основном прикладной характер.
В настоящее время следует различать общетеоретический экономический анализ, который изучает экономические явления и процессы на уровне общественно – экономической формации, на государственном уровне национальной экономики и ее отдельных отраслей (на макроуровне), и конкретно – экономический анализ, или анализ хозяйственной деятельности, который применяется для изучения экономики отдельных предприятий (на микроуровне).
Строительство является важнейшей отраслью материального производства. Основную роль в повышении эффективности работы строительных организация играет анализ их финансово-хозяйственной деятельности.
Анализу хозяйственной деятельности принадлежит важная роль в совершенствовании организации деятельности предприятия.
Анализ финансово-хозяйственной деятельности позволяет изучить тенденции развития строительного предприятия; исследовать факторы изменения результатов деятельности предприятия; оценить результаты деятельности предприятия и выработать стратегию его развития.
Актуальность комплексного экономического анализа деятельности предприятия состоит в том, что переход к рыночной экономике, высокий уровень конкуренции, подверженность предприятий риску требуют от хозяйствующих субъектов повышения эффективности производства, конкурентоспособности продукции и услуг. В современных экономических условиях менеджер строительной организации должен четко представлять настоящее и будущее в ее развитии и ситуацию на рынке строительной продукции.
Целью моей работы является проведение анализа кредитоспособности ЗАО ППСО «АО АВИАКОР» за период 2006 – 2008 гг.
1. Общая оценка средств предприятия
Финансовое состояние предприятия и его устойчивость во многом зависят от того, каким имуществом располагает предприятие, в какие активы вложен капитал, и какой доход они ему приносят.
Для общей характеристики средств предприятия изучают их наличие, состав, структуру и произошедшие в них изменения.
Из приведенных данных в талб. 1 видно, что активы ЗАО ППСО «АО АВИАКОР» представлены основными средствами, запасами (сырье, материалы), долгосрочной дебиторской задолженностью . Анализ наличия и структуры средств ЗАО ППСО «АО АВИАКОР» за 2006 – 2008 гг. показал, что общая сумма средств организации снизилась на 20371 тыс. руб., причем в 2007 г. прибавление составило 19842 тыс. р., а в 2008 г.снижение составило 40213 тыс. р.
Увеличение активов за 2007г. произошло за счет увеличения нематериальных активов на 283 тыс. руб., также за счет увеличения оборотных активов на 19559 тыс. руб., что в основном произошло вследствие увеличения краткосрочной дебиторской задолженности ( на начало 2007 года она составляла 38925 тыс.руб., а на конец 50830 тыс. руб. , т.е. изменение произошло на 11905 тыс. руб.).
Общее увеличение активов произошло в 2007 году и за счет увеличения запасов на 2535 тыс.руб. и НДС по приобретенным ценностям на 4484 тыс. руб.
При этом в 2008 году произошло снижение оборотных активов как в части НДС на 9347 тыс.руб., дебиторской задолженности на 45147 тыс. руб. Общее уменьшение оборотных активов составило в 2008 году 41227 тыс. руб.
Таблица 1
Анализ наличия и структуры средств ЗАО ППСО «АО АВИАКОР» за 2006 – 2008 гг.
-
Наименование статей баланса 2006 2007 2008 отклонение 2007 2008 тыс.руб. % тыс.руб. % тыс.руб. % тыс.руб. % тыс.руб. % 2 3 4 5 6 7 8 9 10 11 12 Внеоборотные активы, всего: 427 0,9% 710 1,1% 1724 6,9% 283 0,1% 1014 5,8% Нематериальные активы 427 0,9% 710 1,1% 844 3,4% 283 0,1% 134 2,3% Незавершенное строительство 0 0,0% 0 0,0% 880 3,5% 0 0,0% 880 3,5% Оборотные активы 44868 99,1% 64427 98,9% 23200 93,1% 19559 -0,1% -41227 -5,8% Запасы и затраты 393 0,9% 2928 4,5% 7941 31,9% 2535 3,6% 5013 27,4% НДС 5412 11,9% 9896 15,2% 549 2,2% 4484 3,2% -9347 -13,0% Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) 38925 85,9% 50830 78,0% 5683 22,8% 11905 -7,9% -45147 -55,2% Денежные средства 138 0,3% 50 0,1% 27 0,1% -88 -0,2% -23 0,0% Краткосрочные фин вложения 0,0% 9000 36,1% 0 0,0% 9000 36,1% Валюта баланса 45295 100% 65137 100% 24924 100,0% 19842 0,0% -40213 0,0%
Соотношение внеоборотных и оборотных активов изменилось, внеоборотные активы стали занимать более значительную часть (6,9%) в 2008 году по сравнению с 0,9% в 2006, 2007 гг. Причем, рост внеоборотных активов связан только лишь с ростом незавершенного производства.
Из приведенных данных табл. 2 видно, что составляющими внеоборотных активов в течение анализируемого периода являются нематериальные средства и незавершенное строительство только в 2008 году, стоимость которых за указанный период увеличилась. Внеоборотные активы за 2007 г. увеличились на 283 тыс. р., а в 2008 г. – на 1014 тыс. р.
Рост незавершенного строительства является отрицательным фактом и свидетельствует о том, что в конце отчетного периода, в данном случае – года, предприятие не подписывает акты о сдаче объектов строительства и не получает достаточного финансирования.
Из приведенных данных табл. 4 видно, что оборотные активы ЗАО ППСО «АО АВИАКОР» за 2006 – 2007 гг. увеличились на 195859 тыс. руб.. В 2008 г. произошло снижение оборотных активов и составило 41227 тыс. р.
Таблица 2
Анализ внеоборотных активов ЗАО ППСО «АО АВИАКОР» за 2006 – 2008 гг.
-
Наименование статей баланса 2006 2007 2008 отклонение 2007 2008 тыс.руб. % тыс.руб. % тыс.руб. % тыс.руб. % тыс.руб. % 2 3 4 5 6 7 8 9 10 11 12 Нематериальные активы 427 100,00% 710 100,00% 844 48,96% 283 0,00% 134 -51,04% Основные средства 0 0,00% 0 0,00% 0 0,00% 0 0,00% 0 0,00% Незавершенное строительство 0 0,00% 0 0,00% 880 51,04% 0 0,00% 880 51,04% Внеоборотные активы, всего: 427 100,00% 710 100,00% 1724 100,00% 283 0,00% 1014 0,00%
На протяжении всего анализируемого периода основными составляющими оборотных активов являются дебиторская задолженность, ндс и запасы. На начало 2007 г. доля дебиторской задолженности в общей сумме оборотных активов составила 86 % (38925 тыс. р.). В течение рассматриваемого периода она постепенно возрастала и на конец 2007 г. составила 50830 тыс. р., а затем снизилась до 5683 тыс. руб.
Статья «Запасы» в основном представлена сырьем и материалами в 2006 и 2007 году. В 2008 г. в составе запасов появляется значительная доля затрат в незавершенном производстве. Увеличение удельного веса затрат происходит на фоне роста их абсолютной величины в 2008 году. Наблюдается увеличение производственных запасов, что обусловлено ростом объема СМР.
Краткосрочная дебиторская задолженность по удельному весу сначала снизилась с 86% до 79%, а затем до 24,5% снова. При этом также происходило снижение в абсолютном измерении с 38925 тыс. р. до 50830 тыс. р. в общей сумме оборотных активов , а затем снижение до 5683 тыс. руб. в 2008 году.
Однако, учитывая большие средства в незавершенном строительстве предприятия, нужно порекомендовать компании принять меры по своевременному востребованию задолженности дебиторов и пересмотреть политику кредитования покупателей и заказчиков. Учитывая, что дебиторская задолженность составляет большую долю оборотных активов, условия управления оборотным капиталом можно оценить как не вполне благополучные.
Величина статьи «НДС» снизилась с 12% до 2,4%.
Таблица 4
Анализ наличия, состава и структуры текущих активов ЗАО ППСО «АО АВИАКОР» за 2006 – 2008 гг.
-
Наименование статей баланса 2006 2007 2008 отклонение 2007 2008 тыс.руб. % тыс.руб. % тыс.руб. % тыс.руб. % тыс.руб. % 2 3 4 5 6 7 8 9 10 11 12 Запасы и затраты 393 0,9% 2928 5% 7941 34,2% 2535 3,7% 5013 29,7% - сырье, материалы и другие аналогичные ценности 365 0,8% 2908 5% 4779 20,6% 2543 3,7% 1871 16,1% - расходы будущих периодов 28 20 17 -затраты в незавршенном производстве 0 0,0% 0 0% 3145 13,6% 0 0,0% 3145 13,6% НДС 5412 12,1% 9896 15% 549 2,4% 4484 3,3% -9347 -13,0% Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) 38925 86,8% 50830 79% 5683 24,5% 11905 -7,9% -45147 -54,4% Денежные средства 138 0,3% 50 0% 27 0,1% -88 -0,2% -23 0,0% Краткосрочные фин вложения 0 0,0% 9000 36,1% 0 0,0% 9000 36,1% Прочие 0,0% 0 Итого оборотных средств 44868 100,0% 64427 100% 23200 100,0% 19559 0,0% -41227 0,0%
Анализ состава, структуры, динамики изменения нормируемых оборотных средств и соответствия их фактических остатков нормативам показал, что фактическая величина основных материалов, конструкций и деталей значительно отклоняется от нормативов. Так, в 2006 г. наблюдался излишек средств по данной статье на 88 тыс. р.; в 2007 г. наоборот существовал недостаток средств по сравнению с нормой на 23 тыс. р. и в 2008 г. наблюдался излишек в размере 140 тыс. р.
Это произошло в результате нарушения ритмичности выполнения работ, ошибок в расчетах планово-экономического отдела, невыполнения договорных обязательств поставщиков или изменения объемов строительства. Для устранения данных отклонений предлагается улучшить работу планово-экономического отдела, сменить поставщиков, продать излишки материалов и т.д.
Фактическое наличие прочих оборотных средств отклоняется от нормы незначительно. Важным является изучение показателей качества и ликвидности дебиторской задолженности. Под качеством понимается вероятность получения этой задолженности в полной сумме. Показателем ликвидности является срок образования задолженности, а также удельный вес просроченной задолженности.
Длительность оборота дебиторской задолженности:
Тоб = ( Зк · Д ) / V
Зк – сумма задолженности средняя;
Д – длительность периода;
V – объём выполненных и сданных СМР
 118,6
дня
Таблица 5
Анализ нормируемых оборотных средств ЗАО ППСО «АО АВИАКОР» за 2006 – 2008 гг
| Нормируемые оборотные средства | Нормативы | Фактически | Отклонение от норматива (+/-) | ||||||
| 2006 | 2007 | 2008 | 2006 | 2007 | 2008 | 2006 | 2007 | 2008 | |
| Основные материалы, конструкции и детали | 44780 | 64450 | 67941 | 64047 | 95177 | 68011 | 88 | -23 | 140 |
| Прочие материалы | - | - | - | - | - | - | - | - | - |
| Топливо | - | - | - | - | - | - | - | - | - |
| Затраты в НЗП | - | - | - | - | - | - | - | - | - |
| Готовая продукция и товары для перепродажи | - | - | - | - | - | - | - | - | - |
| Средства в расчётах за выполненные работы | - | - | - | - | - | - | - | - | - |
| Прочие нормируемые оборотные средства | - | - | |||||||
| ИТОГО | 44780 | 64450 | 67941 | 44868 | 64427 | 23200 | 88 | -23 | 140 |
Таблица 6
Анализ состава и структуры дебиторской задолженности ЗАО ППСО «АО АВИАКОР» за 2006 – 2007 гг.
| Виды дебиторской задолженности | 2006 | Возникло обязательств (В) | Погашено обязательств (П) | Списано за год (С) | 2007 | Возникло обязательств (В) | Погашено обязательств (П) | Списано за год (С) | 2008 | Изменения за отчётный период | ||||||
| тыс. р. | % | тыс. р. | % | тыс. р. | % | 2007 | 2008 | |||||||||
| тыс. р. | % | тыс. р. | % | |||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 38925 | 100% | 3356 | -8549 | 50830 | 100% | 395 | 45542 | 5683 | 100% | 11905 | 0% | -45147 | 0% | ||
| - покупатели и заказчики | 38848 | 100% | 9926 | -2056 | 50830 | 100% | 65 | 45213 | 5682 | 100% | 11982 | 0% | -45148 | 0% | ||
| - прочие | 77 | 0% | 127 | 204 | 0 | 0% | 11966 | 11965 | 1 | 0% | -77 | 0% | 1 | 0% | ||
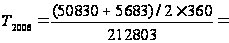 47,8
дней
Анализ дебиторской задолженности ЗАО ППСО «АО АВИАКОР» за 2007 – 2008 гг. (табл. 6, 7) показал, что величина данной статьи к началу 2008 г. выросла с 38925 до 50830 тыс. р., затем снизилась до 5683 тыс. руб.. Причем на долю покупателей и заказчиков приходится практически 100% дебиторской задолженности, на долю прочих дебиторов – соответственно 0%.
Анализ наличия просроченной дебиторской задолженности выявил, что почти вся дебиторская задолженность (77%) находится в пределах срока ее погашения; 13% просрочены менее чем на 30 дней; 3% просрочены от 30 до 90 дней и 7% просрочено от 90 до 150 дней. Анализ оборачиваемости дебиторской задолженности показал, что за 2007 г. средний период оборота равен 118,6 дням, за 2008 47,8 дням, т.е. налицо отсутствие оборачиваемости дебиторской задолженности.
Переходя к анализу пассивной части баланса, следует в первую очередь отметить, что величина собственного капитала предприятия за анализируемый период возросла с -2181 тыс. руб. до 16894 тыс. руб., что свидетельствует о большой финансовой устойчивости компании, увеличении её стоимости и инвестиционной привлекательности. Доля собственного капитала возросла с -4,8% до 59,4%, что свидетельствует о увеличении финансовой устойчивости. С точки зрения возможности использования средств в течение небольшого периода, краткосрочные обязательства приравниваются к собственному капиталу и образуют в совокупности инвестированный капитал компании.
Таблица 7
Оценка собственных и заемных источников средств ЗАО ППСО «АО АВИАКОР» за 2006 – 2008 гг
| Наименование статей баланса | 2006 | 2007 | 2008 | отклонение | |||||||
| 2007 | 2008 | ||||||||||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | ||
| 1 | КАПИТАЛ И РЕЗЕРВЫ | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| 2 | Уставной капитал | 8 | 0,0% | 8 | 0,0% | 17008 | 68,2% | 0 | 0,0% | 17000 | 68,2% |
| 3 | Нераспределенная прибыль (непокрытый убыток) | -2189 | -4,8% | -2092 | -3,2% | -2198 | -8,8% | 97 | 1,6% | -106 | -5,6% |
| 4 | Итого по разделу III | -2181 | -4,8% | -2084 | -3,2% | 14810 | 59,4% | 97 | 1,6% | 16894 | 62,6% |
| 7 | КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||||||||
| 8 | Займы и кредиты | 0 | 0,0% | 0 | 0,0% | 0 | 0,0% | 0 | 0,0% | 0 | 0,0% |
| Кредиторская задолженность, в том числе: | 39976 | 88,3% | 59721 | 91,7% | 2614 | 10,5% | 19745 | 3,4% | -57107 | -81,2% | |
| - поставщики и подрядчики | 39816 | 87,9% | 59680 | 91,6% | 1390 | 5,6% | 19864 | 3,7% | -58290 | -86,0% | |
| - задолженность перед персоналом организации | 43 | 0,1% | 41 | 0,1% | 107 | 0,4% | -2 | 0,0% | 66 | 0,4% | |
| - задолженность перед государственными внебюджетными фондами | 29 | 0,1% | 0 | 0,0% | 0 | 0,0% | -29 | -0,1% | 0 | 0,0% | |
| - задолженность по налогам и сборам | 16 | 0,0% | 0 | 0,0% | 611 | 2,5% | -16 | 0,0% | 611 | 2,5% | |
| - прочие кредиторы | 72 | 0,2% | 0 | 0,0% | 506 | 2,0% | -72 | -0,2% | 506 | 2,0% | |
| Итого по разделу V | 47476 | 104,8% | 67221 | 103,2% | 10114 | 40,6% | 19745 | 3,4% | -57107 | -81,2% | |
| 45295 | 100,0% | 65137 | 100,0% | 24924 | 100,0% | 19842 | 5,0% | -40213 | -18,6% | ||
Для оценки фактической величины собственного капитала на предмет достаточности или недостаточности выполнен расчет величины собственного капитала, необходимого для данной компании в сложившихся условиях работы. Расчет необходимой величины собственного капитала основан на правиле финансового менеджмента: «Для обеспечения устойчивого финансового положения компании необходимо, чтобы за счет собственных средств были профинансированы наименее ликвидные ее активы». Таким образом, минимально необходимая величина собственных средств определяется как величина, равная сумме внеоборотных активов, материальных запасов и незавершенного производства компании. Анализ показал, что в 2008 году величина собственных средств значительно превышает необходимые.
Таблица 8
Анализ источников средств ЗАО ППСО «АО АВИАКОР» за 2006 – 2007 гг
-
01.01.05 01.01.06 01.01.07 Собственные средства необходимые, тыс. р. 792 3618 9648 Фактическая величина собственных средств, тыс. р. -2181 -2084 14810
Из анализа видно, что в 2008 году величина собственных средств достаточна , чтобы профинансировать наименее ликвидные активы предприятия, что говорит о его устойчивом финансовом положении.
Из приведенных данных табл. 9,10 видно, что в 2006 г. и 2007 г. ЗАО ППСО «АО АВИАКОР» в заемных средствах нуждается и покрывает долгосрочные и нематериальные активы заемными источниками покрытия долгосрочных и нематериальных активов.
Таблица 9.
Анализ соответствия долгосрочных и нематериальных активов источникам их покрытия ЗАО ППСО «АО АВИАКОР» в за 2006 – 2008 гг
| Долгосрочные и нематериальные активы | 2006 | 2007 | 2008 | Источники покрытия долгоср. и нематер. активов | 2006 | 2007 | 2008 |
| Нематериальные активы | 427 | 710 | 844 | Долгосрочные финансовые обязательства | - | - | - |
| Основные средства | Собственные источники: | -2181 | -2084 | 14810 | |||
| Незавершенное строительство | 880 | используемые на покрытие долгосрочных и нематериальных активов; используемые на покрытие текущих активов | -2181 | -2084 | 14810 | ||
| Прочие внеоборотные активы | - | - | - | ||||
| ВСЕГО | 427 | 710 | 1724 |
Таблица 10
Анализ соотношения долгосрочных и не материальных активов источников их покрытия ЗАО ППСО «АО АВИАКОР» за 2006 – 2008 гг
-
Долгосрочные и нематериальные активы 2006 2007 2008 Источники покрытия долгоср. и нематер-х активов 2006 2007 2008 А 1 2 3 Б 1 2 3 Долгосрочн. активы и доходные вложения - - - Долгосрочные финансовые обязательства Нематериальные активы и 427 710 844 Собственные источники -2181 -2084 14810 Основные средства используемые на покрытие долгосрочных и нематериальных активов -2181 -2084 14810 НЗС 880 используемые на покрытие текущих активов Прочие внеоборотные активы - - - Кредиты и займы ИТОГО 427 710 1724 Кредиторская задолженность 47476 67221 10114
Таблица 11
Анализ источников текущих активов в ЗАО ППСО «АО АВИАКОР» за 2006 – 2008 гг
| Текущие активы | 2006 | 2007 | 2008 | Источники покрытия текущих активов | 2006 | 2007 | 2008 |
| Запасы | 393 | 2928 | 7941 | Собственные источники: | -2181 | -2084 | 14810 |
| используемые на покрытие внеоборотных средств | -2181 | -2084 | 14810 | ||||
| используемые на покрытие оборотных средств | |||||||
| НДС по приобретённым ценностям | 5412 | 9896 | 549 | Займы и кредиты | - | - | - |
| Дебиторская задолженность | 38925 | 50830 | 5683 | ||||
| Краткосрочные финансовые вложения | - | - | - | Кредиторская задолженность | 47476 | 67221 | 10114 |
| Денежные средства | 138 | 50 | 27 | Прочие краткосрочные обязательства | - | - | - |
| Прочие оборотные активы | 723 | 59 | |||||
| ВСЕГО | 44868 | 64427 | 23200 | ВСЕГО | 45295 | 65137 | 24924 |
Таблица 12
Анализ состава и структуры кредиторской задолженности в ЗАО ППСО «АО АВИАКОР» за 2006 – 2008 гг
| Виды кредиторской задолженности | 2006 год | 2007 год | 2008 год | Изменения за отчётный период |
| тыс.р. | % | тыс.р. | % | тыс.р. | % | 2006/2007 | 2007/2008 |
| тыс.р. | % | тыс.р. | % | |||||||
| Поставщики и подрядчики | 39816 | 99,6% | 59680 | 99,9% | 1390 | 53,2% | 19864 | 0,3% | -58290 | -46,8% |
| Задолженность перед персоналом организации | 43 | 0,1% | 41 | 0,1% | 107 | 4,1% | -2 | 0,0% | 66 | 4,0% |
| Задолженность перед гос. внеб. фондами | 29 | 0,1% | 0 | 0,0% | 0 | 0,0% | -29 | -0,1% | 0 | 0,0% |
| Задолженность по налогам и сборам | 16 | 0,0% | 0 | 0,0% | 611 | 23,4% | -16 | 0,0% | 611 | 23,4% |
| Прочие кредиторы | 72 | 0,2% | 0 | 0,0% | 506 | 19,4% | -72 | -0,2% | 506 | 19,4% |
| ИТОГО | 39976 | 100,0% | 59721 | 100,0% | 2614 | 100,0% | 19745 | 0,0% | -57107 | 0,0% |
Желательно, чтобы наполовину текущие активы были сформированы за счет собственных средств, наполовину за счет заемных. Тогда обеспечивается гарантия погашения внешнего долга.
Из приведенных данных табл. 11 видно, что для покрытия долгосрочных и нематериальных активов предприятию не достаточно собственных средств, т.к. долгосрочные и нематериальные активы представлены только нематериальными активами и незавершенным строительством , которые не требуют больших вложений, поэтому у предприятия нет больших кредитов и займов. На покрытие текущих активов у предприятия остаются собственные средства, но их не достаточно для покрытия кредиторской задолженности даже на половину, т.е. не обеспечивается гарантия погашения внешнего долга.
Анализ состава и структуры кредиторской задолженности ЗАО ППСО «АО АВИАКОР» за 2006 – 2008 гг. (табл. 12) показал, что сумма задолженности за 2007г. выросла на 19745 тыс. руб. а за 2007г. уменьшилась на 57107 тыс. руб. Вертикальный анализ показал, что в 2006-2007 гг. 99% кредиторской задолженности приходится на поставщиков и подрядчиков.
За 2007 г. произошли следующие изменения: доля задолженности поставщикам и подрядчикам практически не изменилась, задолженность перед прочими кредиторами уменьшилась незначительно.
В 2008 г. задолженность перед поставщиками и подрядчиками снизилась на 46,8%, увеличилась задолженность перед персоналом на 4%, и в то же время возросла 23,4 % задолженность перед налогами и сборами и возросла перед прочими кредиторами – на 19,4 %.
Из приведенных в табл. 13 данных видно, что в 2007 г. наблюдается превышение кредиторской задолженности над дебиторской на 8891 тыс. р. На конец 2008 г. дебиторская задолженность (5683 тыс. р.) превышает сумму кредиторской задолженности (2614 тыс. р.) на 3069 тыс. р. Это свидетельствует о том, что предприятие на конец 2008 г. стало более финансово устойчивым.
Постатейный анализ дебиторской и кредиторской задолженности ЗАО ППСО «АО АВИАКОР» за 2007 – 2008 гг. показывает, что в 2007 г. предприятию были должны только покупатели и заказчики и прочие дебиторы общей суммой 50830 тыс. р. В 2008 г. дебиторская задолженность покупателей и заказчиков снизилась до 5682 тыс. р., тогда как кредиторская задолженность бюджету, с государственным внебюджетным фондам, персоналу и с прочим кредиторам также возхросла.
Для дальнейшего анализа рассчитаем длительность оборота кредиторской задолженности и коэффициент оборачиваемости.
Длительность оборота кредиторской задолженности:
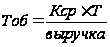
Кср – средняя кредиторская задолженность
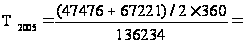 131 дн
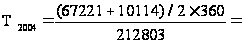 52,7 дн
Таблица 13.
Сравнительный анализ дебиторской и кредиторской задолженности в ЗАО ППСО «АО АВИАКОР» за 2007 – 2008 гг.
-
Расчёты Задолженность 2007 Превышение Задолженность 2008 Превышение Дебиторская Кредиторская Дебиторская Кредиторская Дебиторская Кредиторская Дебиторская Кредиторская Покупатели и заказчики (поставщики, подрядчики) 50830 59680 8850 5682 1390 4292 По векселям По авансам С бюджетом 0 0 611 611 С внебюджетными фондами 0 0 0 С персоналом организации 41 41 107 107 С дочерними предприятиями и зависимыми обществами 0 С прочими 0 0 0 1 506 505 ИТОГО: 50830 59721 8891 5683 2614 3069
Анализируя показатели оборачиваемости кредиторской задолженности можно говорить о положительной динамике: длительность оборота в 2007 г. по сравнению с 2008 г. сократилась и составляет 52,7 дней.
Таким образом, повысилась эффективность использования кредиторской задолженности.
Необходимо отметить необоснованно заниженные показатели оборачиваемости как дебиторской, так и кредиторской задолженности.
2. Анализ эффективности использования оборотных средств
Размер оборотных средств, необходимых строительному предприятию, зависит не только от объёма его производства, но и от скорости оборота средств. Ускорение оборачиваемости оборотных средств имеет огромное экономическое значение.
Показателями, характеризующими эффективность использования оборотных средств, являются коэффициент оборачиваемости и длительность одного оборота.
Чем скорее оборотные средства совершают полный кругооборот, тем меньше их требуется для выполнения запланированного объёма СМО.
В процессе анализа оборачиваемости оборотных средств показатели фактической оборачиваемости сравниваются с показателями предыдущего года.
3. Анализ платежеспособности и ликвидности предприятия
Коэффициент платежеспособности:
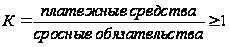
К 2006 = 4,26
К 2007 = 4,12
К 2008 = 3,57
Анализ платежеспособности ЗАО ППСО «АО АВИАКОР» за 2006 – 2008 гг. показывает, что в 2006, 2007 и 2008 г. коэффициенты платежеспособности были больше норматива, и кроме того, однако, к 2008 г. платежные средства предприятия несколько снизились и как следствие снизился коэффициент платежеспособности.
Ликвидность является одной из важнейших характеристик финансового состояния организации, которая отражает возможность организации своевременно отвечать по текущим обязательствам (оплачивать предъявленные счета). Оценка ликвидности осуществляется с использованием трех основных показателей: коэффициентов общей, срочной и абсолютной ликвидности.
Таблица 13.
Анализ ликвидности ЗАО ППСО «АО АВИАКОР» за 2006