Эффективность инвестиций на предприятии "Балтрезерв"
В целом, за 2009 год рентабельность текущей деятельности организации незначительно снизилась. Рентабельность продаж упала на 0,28%, что свидетельствует о том, что в 2009 г. предприятие с каждого рубля выручки стало получать на 0,28 коп. прибыли от продаж меньше, чем в предыдущем году. Рентабельность продукции также снизилась – на 0,41%. Так, если в 2008 г. на каждый затраченный на производство продукции рубль приходилось 11,97 коп. прибыли от продаж, то в 2008 г. – 11,56 коп. Удельная валовая прибыль стала меньше за год на 0,66%, т.е. с каждого рубля выручки предприятие получило на 0,66 коп. валовой прибыли меньше, чем в 2008 г. Все это является отрицательной тенденцией и говорит о том, что темпы роста прибыли от продаж меньше темпов роста выручки. Удельная чистая прибыль выросла на 0,34%, т.е. с каждого рубля выручки организация получила на 0,34 коп. чистой прибыли больше. Это связано с ростом чистых операционных и внереализационных доходов.
Рентабельность инвестиционной деятельности предприятия выросла. Показатель рентабельности активов вырос на 0,35%, фондорентабельность – на 4,84%. Это говорит о том, что на каждый рубль активов и основных фондов в 2008 г. приходилось на 0,35 и 4,84 коп. чистой прибыли больше соответственно. Данный факт является положительным и свидетельствует о более высоких темпах роста прибыли по отношению к темпам роста активов, особенно основных фондов.
Увеличилась также рентабельность финансовой деятельности. Исходя из того, что рентабельность собственного капитала возросла на 0,19%, можно сказать, что за отчетный период с каждого рубля собственных средств организация получила на 0,19 коп. чистой прибыли больше по сравнению с предыдущим годом. В связи с отсутствием займов и банковских кредитов рентабельность заемного капитала рассчитать не представляется возможным. Рентабельность привлеченного капитала имеет очень высокий показатель и за год она только увеличилась – на 52,03%. Т.е. на каждый рубль привлеченных средств приходится на 52 коп. прибыли от продаж больше, чем в в 2008 г. Это связано с ростом прибыли и уменьшением объема привлеченных средств в балансе предприятия.
Также существуют относительные показатели финансовой устойчивости организации (рассчитываются на основе форм №1 и №2 (приложения №1 и №2)):
Табл. 4. Относительные показатели финансовой устойчивости за 2009 г.
| Показатель |
Нормальное ограничение |
На начало года |
На конец года |
Изменение |
| 1. Коэфф. обеспеченности активов собственными оборотными средствами | ≥0,1 | 0,9 | 0,92 | 0,02 |
| 2. Коэфф. Постоянного (внеоборотного) актива с учетом долгосрочных заемных источников финансирования | 0,29 | 0,26 | -0,03 | |
| 3. Коэфф. Автономии | ≥0,5 | 0,93 | 0,95 | 0,02 |
| 4. Коэфф. Финансовой зависимости | <2 | 1,07 | 1,05 | -0,02 |
| 5. Коэфф. Финансовой устойчивости (обеспеченности долгосрочными источниками финансирования) | ≥0.6 | 0,95 | 0,97 | 0,02 |
| 6. Коэфф. Маневренности собственного капитала с учетом долгосрочных заемных источников финансирования | 0,73 | 0,75 | 0,02 | |
| 7. Коэфф. Маневренности собственного капитала |
>0,5 |
0,71 | 0,73 | 0,02 |
| 8. Коэфф. Финансовой активности | 0,15 – 0,30 | 0,072 | 0,056 | -0,016 |
Коэффициент обеспеченности собственными оборотными средствами вырос за год с 0,9 до 0,92. Это значит, что в 2008 г. оборотные активы покрывались на 90% за счет собственного капитала, а в 2009 г. – на 92%. Это является положительной тенденцией.
Коэффициент постоянного актива уменьшился на 0,03. Это говорит о том, что внеоборотные активы составляют 26% от всего объема собственного финансирования с учетом долгосрочных источников, уменьшившись за год на 3%. Это означает, что организация финансирует оборотные активы активнее, чем приобретение новых внеоборотных.
Коэффициент автономии вырос на 0,02, что говорит о том, что доля собственных источников в общем объеме финансирования выросла на 2%. Коэффициент финансовой зависимости является обратным показателем коэффициента автономии и его снижение на 2% также свидетельствует об увеличении финансовой независимости организации.
Коэффициент финансовой устойчивости вырос за год с 0,95 до 0,97. Это говорит о том, что доля долгосрочных источников финансирования в общем объеме увеличилась на 2%.
Увеличение коэффициентов маневренности собственного капитала с учетом долгосрочных заемных источников финансирования и коэффициента маневренности собственного капитала на 2% свидетельствует о том, что доля долгосрочных источников, направленных на финансирование оборотных активов, в общем их объеме увеличилась на 2%.
Коэффициент финансовой активности снизился за год на 0,016. Данный факт свидетельствует о снижении финансового левериджа на 0,016, т.е. о снижении доли заемных средств по отношению к собственным на 0,016. С учетом того, что предприятие и так не активно на финансовом рынке, этот факт вряд ли можно считать положительной тенденцией.
В целом из данных таблицы видно, что финансовое состояние ООО «Балтрезерв» можно охарактеризовать как исключительно устойчивое. Все коэффициенты устойчивости и обеспеченности намного превышают принятые на практике нормативы. Более того, динамика данных показателей за год была положительной и укрепила и без того высокие показатели финансовой устойчивости и независимости. Финансовая активность предприятия находится на низком уровне, и это является значительным резервом дальнейшего развития компании.
Важным элементом анализа финансовых результатов является анализ деловой активности организации. Данные для анализа деловой активности ООО «Балтрезерв» приведены в табл. 5:
Табл. 5. Анализ деловой активности ООО «Балтрезерв»
| Показатель | 2008 г. | Период обращения | 2009 г. | Период обращения | Отклонение показателя в оборотах | Отклонение показателя в днях |
| 1. Коэфф. оборачиваемости (отдачи) активов | 1,67 | 215,57 | 1,64 | 219,51 | -0,03 | 3,94 |
| 2. Коэфф. оборачиваемости оборотных активов | 2,31 | 155,84 | 2,2 | 163,64 | -0,11 | 7,79 |
| 3. Коэфф оборачиваемости материальных оборотных средств | 4,19 | 85,92 | 3,61 | 99,72 | -0,58 | 13,8 |
| 4. Коэфф. оборачиваемости готовой продукции | 11,8 | 30,51 | 15,54 | 23,17 | 3,74 | -7,34 |
| 5. Коэфф. оборачиваемости краткосрочной дебиторской задолженности | 16,28 | 22,11 | 10,8 | 33,33 | -5,48 | 11,22 |
| 6. Коэфф. оборачиваемости общей величины дебиторской задолженности | 16,28 | 22,11 | 10,28 | 33,33 | -5,48 | 11,22 |
| 7. Коэфф. оборачиваемости денежных средств | 12,99 | 27,71 | 31,79 | 11,32 | 18,8 | -16,39 |
| 8. Коэфф. оборачиваемости собственного капитала | 1,79 | 201,12 | 1,73 | 208,09 | -0,06 | 6,98 |
| 9. Коэфф. оборачиваемости краткосрочных заемных источников финансирования | 36,45 | 9,88 | 51,27 | 7,02 | 14,82 | -2,85 |
| 10. Коэфф. оборачиваемости краткосрочных кредитов и займов | 0 | 0 | 0 | 0 | 0 | 0 |
| 11. Коэфф. оборачиваемости кредиторской задолженности | 37,75 | 9,54 | 53,6 | 6,72 | 15,85 | -2,82 |
| 12. Коэфф. оборачиваемости задолженности поставщикам и подрядчикам | 123,83 | 2,91 | 200,44 | 1,8 | 76,61 | -1,11 |
Коэффициент оборачиваемости показывает, сколько рублей выручки предприятие получило с 1 рубля, вложенного в тот или иной актив или вид обязательств. Период обращения показывает, сколько дней составляет полный кругооборот того или иного вида актива или обязательств, в результате которого он превращается в денежные средства.
Исходя из этого видно, что коэффициент оборачиваемости активов за отчетный период снизился на 0,03 при одновременном увеличении периода оборота на 3,94 дня. Это говорит о том, что с каждого рубля, вложенного в активы, предприятие получило на 3 копейки меньше выручки, чем в прошлом году, что является отрицательной тенденцией.
Та же ситуация наблюдается и в отношении оборотных активов и одной из их составляющих – запасов. Их коэффициенты оборачиваемости снизились на 0,11 и 0,58 соответственно, что говорит о снижении выручки с вложений в данные активы на 11 и 58 копеек соответственно. Одновременно вырос оборот данных активов в днях – на 7,79 и 13,8 дней. Обратная ситуация сложилась с готовой продукцией. Ее коэффициент оборота вырос на 3,74, а оборот ускорился на 7,34 дня, что является положительной тенденцией и свидетельствует о хорошей работе сбытовых и логистических служб, о том, что готовая продукция быстро реализуется и не замораживается на складах на длительное время.
Коэффициенты оборота краткосрочной и общей дебиторской задолженности равны, поскольку долгосрочных дебиторов у предприятия нет. Данный коэффициент за год увеличился на 5,48, период оборота вырос на 11,22 дня. Это является отрицательной тенденцией и говорит о том, что больше средств и на более долгий срок стало изыматься из оборота предприятия в пользу его покупателей. Вырос коэффициент оборота денежных средств – на 18,8, т.е. на каждый рубль денежных средств в отчетном периоде предприятие стало получать на 18,8 руб. больше выручки. Период оборота денежных средств снизился на 16,39 дней. Это является положительной тенденцией, так как свидетельствует о более эффективном использовании денежных средств в обороте.
Коэффициент оборота собственного капитала незначительно снизился, что говорит о некотором замедлении его оборачиваемости. В то же время это свидетельствует о повышении финансовой независимости предприятия.
Коэффициенты оборота краткосрочных заемных источников финансирования показали положительную динамику. Так, коэффициент оборачиваемости всех краткосрочных заемных источников финансирования увеличился на 14,82, коэффициент оборачиваемости кредиторской задолженности вырос на 15,85, задолженности поставщикам и подрядчикам – на 76,61. Соответственно увеличились периоды оборота краткосрочных источников в днях. Это является положительной тенденцией и свидетельствует о том, что предприятие имеет возможность дольше использовать в своем обороте заемные краткосрочные средства. Это особенно важно из-за уменьшения оборачиваемости дебиторской задолженности.
Таким образом, можно сделать вывод о том, что за 2009 год предприятие улучшило свои финансовые показатели и результаты. Произошел рост доходов, рост прибыли. Выросла, пускай и незначительно, рентабельность собственного капитала. В то же время динамика показателя рентабельности продукции по затратам ан производство отрицательная.
Это говорит о том, что у ООО «Балтрезерв» существуют резервы для улучшения финансовых показателей. Прежде всего это касается минимизации издержек. Если предприятию удастся оптимизировать свои расходы, это приведет к увеличению темпов роста рентабельности продукции по себестоимости. Также необходимо увеличить оборачиваемость активов предприятия за счет повышения эффективности их использования. И наконец, необходимо контролировать объемы и показатели оборачиваемости дебиторской задолженности для того, чтобы не происходило значительного изъятия средств из оборота в пользу дебиторов. Для этого надо проводить эффективную политику скидок и рассрочек, а также заниматься рефинансированием дебиторской задолженности.
Анализ финансового состояния предприятия.
Финансовое состояние организации является результатом взаимодействия всех производственно-хозяйственных факторов.
Задачами анализа финансового состояния являются:
– оценка динамики, состава и структуры источников собственного и заемного капитала, их состояния и движения;
– анализ абсолютных и относительных показателей финансовой устойчивости предприятия и оценка изменения ее уровня;
– анализ платежеспособности хозяйствующего субъекта и ликвидности активов его баланса.
Одним из главных элементов анализа финансового состояния предприятия является анализ уровня финансовой устойчивости и независимости организации:
Табл. 6. Анализ финансовой устойчивости и независимости за 2009 г.
| Показатель | на начало года, тыс. руб. | на конец года, тыс. руб. | изменения, тыс. руб. |
| 1 этап – определение величины источников формирования оборотных средств | |||
| 1.1. Собственные источники формирования оборотных средств | 41812 | 49754 | 7942 |
| 1.2. Определение величины собственных долгосрочных источников формирования оборотных средств | 43180 | 51295 | 8115 |
| 1.3 Определение общих источников формирования оборотных средств | 46098 | 53594 |
7496 |
| 2 этап – определение величины излишка или недостатка каждого вида источников для покрытия запасов | |||
| 2.1. Излишек (+) или недостаток (–) собственных источников формирования запасов | 16420 | 17113 | 693 |
| 2.2. Излишек или недостаток собственных и долгосрочных источников для покрытия запасов | 17788 | 18654 | 866 |
| 2.3. Излишек или недостаток общих источников для формирования запасов | 20706 | 20953 | 247 |
Таким образом, трехкомпонентный показатель типа финансовой ситуации на начало года S (1; 1; 1), на конец года также S (1; 1; 1). Т.е. финансовое состояние организации на начало и на конец года можно определить как абсолютно финансово устойчивое, поскольку предприятию хватает собственных оборотных средств для формирования запасов.
Что касается динамики изменений данных показателей, то она положительная. Из таблицы также видно, что основную и самую значимую часть источников формирования активов предприятия составляют собственные средства.
Также существуют относительные показатели финансовой устойчивости организации:
Табл. 7. Относительные показатели финансовой устойчивости за 2009 г.
| 1. Коэфф. обеспеченности активов собственными оборотными средствами по требованиям | ≥0,1 | 0,9 | 0,92 | 0.02 |
| 2. Коэфф. Постоянного (внеоборотного) актива с учетом долгосрочных заемных источников финансирования | 0,29 | 0,26 | -0,03 | |
| 3. Коэфф. Автономии | ≥0,5 | 0,93 | 0,95 | 0,02 |
| 4. Коэфф. Финансовой зависимости | <2 | 1,07 | 1,05 | -0,02 |
| 5. Коэфф. Финансовой устойчивости (обеспеченности долгосрочными источниками финансирования) | ≥0.6 | 0,95 | 0,97 | 0,02 |
| 6. Коэфф. Маневренности собственного капитала с учетом долгосрочных заемных источников финансирования | 0,73 | 0,75 | 0,02 | |
| 7. Коэфф. Маневренности собственного капитала |
>0,5 |
0,71 | 0,73 | 0,02 |
| 8. Коэфф. Финансовой активности | 0,15 – 0,30 | 0,072 | 0,056 | -0,016 |
Следующим шагом анализа финансового состояния организации является анализ ликвидности.
В зависимости от степени ликвидности, т.е. скорости превращения в денежные средства, активы предприятия разделяются на следующие группы:
А1 – абсолютно ликвидные активы (∑ 260, 250)
А2 – быстро реализуемые активы (∑240,270)
А3 – медленно реализуемые активы (∑210, 220)
А4 – трудно реализуемые активы (∑190, 230)
Пассивы баланса группируются по степени срочности их оплаты.
П1 – наиболее срочные обязательства (∑620, 630)
П2 – краткосрочные обязательства (∑610, 650, 660)
П3 – долгосрочные обязательства (590)
П4 – постоянные пассивы (∑490, 640)
Исходя из этих данных, баланс ликвидности ООО» Балтрезерв» выглядит следующим образом:
Табл. 8 Баланс ликвидности
Группа |
Актив | Группа |
Пассив | Платежный излишек(+)/ недостаток (–) | |||
| На начало года | На конец года | ||||||
| На начало года | На конец года | На начало года | На конец года | ||||
| А1 | 13190 | 8708 | П1 | 2818 | 2199 | 10372 | 6509 |
| А2 | 6906 | 11152 | П2 | 100 | 100 | 6806 | 11052 |
| А3 | 26002 | 33734 | П3 | 1368 | 1541 | 24634 | 32193 |
| А4 | 17632 | 18316 | П4 | 59444 | 68070 | 41812 | 49764 |
А1≥П1 А2≥П2 А3≥П3 А4≤П4 – абсолютная ликвидность
А1+А2≥П1+П2 А3≥П3 А4≤П4 – нормальная ликвидность
А1+А2+А3≥П1+П2+П3 А4≤П4 – критическая ликвидность
А4≥П4 – абсолютная неликвидность бухгалтерского баланса
Исходя из данных таблицы и принятых норм, можно сделать вывод, что ООО «Балтрезерв» обладает абсолютной ликвидностью. Более того, за 2009 г. платежный излишек по всем группам, кроме наиболее ликвидных активов и обязательств, только увеличился. Это является положительной тенденцией и говорит об абсолютной платежеспособности предприятия. Уменьшение излишка по первой группе связано со значительным уменьшением остатка денежных средств предприятия на конец года. Учитывая очень хорошую ситуацию с ликвидностью, предприятие смогло себе позволить профинансировать за счет денежных средств какие-либо мероприятия, и это не несет особой угроз ликвидности в данный момент.
Также важное значение имеет анализ относительных показателей платежеспособности:
|
Показатель (1) |
Нормальное ограничение (3) |
Начало года (4) |
Конец года (5) |
Изменение (5–4) |
|
Коэффициент текущей ликвидности L1 |
L1≥2 |
15,8 | 23,3 | 7,5 |
|
Коэффициент промежуточного покрытия (критической ликвидности) L2 |
0.7 – 0.8 лучше L2═1 |
6,7 | 8,5 | 1,8 |
|
Коэффициент абсолютной ликвидности L3 |
L3≥0.2 |
4,5 | 3,8 | – 0,7 |
|
Коэффициент срочной ликвидности L4 |
L4≥0.2 |
2,8 | 1,6 | -1,2 |
Из данных таблицы видно, коэффициент текущей ликвидности намного превышает установленный норматив. Это говорит о том, что у предприятия достаточно оборотных активов, чтобы в случае необходимости покрыть текущие обязательства. Более того, он за год увеличился еще на 7,5, что является положительной тенденцией. То же самое можно сказать и о коэффициенте критической ликвидности. Коэффициенты абсолютной и срочной ликвидности также намного превышают нормативные показатели. Это говорит о том, что у предприятия имеется достаточно самых быстрореализуемых активов, какими являются денежные средства и краткосрочные финансовые вложения, чтобы покрыть текущие обязательства. В то же время динамика этих показателей отрицательная, что связано со значительным уменьшением денежных средств на конец года. Но все же пока это никак не угрожает платежеспособности предприятия.
Также одним из элементов анализа является расчет чистых активов предприятия:
Табл. 9. Расчет чистых активов за 2009 г.
| № п/п | Наименование показателя | Код стр. | На начало отчетного периода | На конец отчетного периода |
| I | Активы | |||
| 1 | Нематериальные активы | 110 | - | - |
| 2 | Основные средства | 120 | 17180 | 18083 |
| 3 | Незавершенное строительство | 130 | 452 | 233 |
| 4 | Доходные вложения в материальные ценности | 135 | - | - |
| 5 | Долгосрочные и краткосрочные финансовые вложения | 140+250 | 5000 | 5000 |
| 6 | Прочие внеоборотные активы | 145+150 | - | - |
| 7 | Запасы | 210 | 25392 | 32641 |
| 8 | Налог на добавленную стоимость по приобретенным ценностям | 220 | 610 | 1093 |
| 9 | Дебиторская задолженность | 230+240 | 6533 | 10912 |
| 10 | Денежные средства | 260 | 8190 | 3708 |
| 11 | Прочие оборотные активы | 270 | 373 | 240 |
| 12 | ИТОГО активы, принимаемые к расчету | - | 63730 | 71910 |
| II | Пассивы | |||
| 13 | Долгосрочные обязательства по займам и кредитам | 510 | - | - |
| 14 | Прочие долгосрочные обязательства | 515+520 | 1368 | 1541 |
| 15 | Краткосрочные обязательства по займам и кредитам | 610 | - | |
| 16 | Кредиторская задолженность | 620 | 2818 | 2199 |
| 17 | Задолженность перед участниками (учредителями) по выплате доходов | 630 | - | - |
| 18 | Резервы предстоящих расходов | 650 | 100 | 100 |
| 19 | Прочие краткосрочные обязательства | 660 | - | - |
| 20 | ИТОГО пассивы, принимаемые к расчету | - | 4286 | 3840 |
| 21 | Стоимость чистых активов акционерного общества | - | 59444 | 68070 |
Таким образом, на начало и на конец года сумма чистых активов предприятия значительно превышает сумму уставного и резервного капитала (59444–13039 = 46405 тыс. руб. на начало года, 68070–13036 = 55034 тыс. руб. на конец года). Динамика размеров чистых активов также положительная – за год они увеличились на 8629 тыс. руб.
Таким образом, можно сделать вывод о том, что финансовое состояние ООО «Балтрезерв» является исключительно устойчивым. Предприятие имеет отличные показатели абсолютной и относительной ликвидности и финансовой устойчивости, размер чистых активов общества растет. Единственным настораживающим моментом является очень низкая финансовая активность компании, чрезмерная ориентация на собственные источники финансировании и существенные размеры нераспределенной прибыли, которую целесообразнее было бы не накапливать, а направить на развитие предприятия
2.3 Сущность и экономическое обоснование инвестиционного проекта
В последние годы спрос на трубопроводную арматуру и подобную ей продукцию, которую производит ООО «Балтрезерв», стабильно растет. Это касается как покупателей на территории Калининградской области, так и за ее пределами. Поэтому руководство предприятия приняло решение о необходимости осуществления инвестиционного проекта. Предполагается расширить производство продукции за счет покупки нового оборудования для производства дополнительного объема Планок ПР260.06.01. Данный вид изделия имеет более высокую цену реализации в сравнении с другими изделиями и, следовательно, потенциально более рентабелен.
Финансовое состояние предприятия является очень устойчивым. Предприятие работает с прибылью. К тому же предприятие имеет существенные объемы накопленной нераспределенной прибыли. На конец 2009 г. она составила 55034 тыс. руб. Поэтому финансирование инвестиционного проекта целесообразно осуществлять за счет собственных средств, а именно за счет нераспределенной прибыли.
Осуществление данного инвестиционного проекта позволит предприятию занять более существенную долю в сегменте производства дорогостоящих задвижек Планок ПР260.06.01, несколько диверсифицировать производственную деятельность, поскольку на данный момент высок удельный вес производства более дешевых и менее рентабельных изделий. Все эти мероприятия должны привести к увеличению прибыли, рыночной доли предприятия в общем объеме производимой арматурной продукции, приобретению новых клиентов.
2.4 Оценка экономической эффективности инвестиционного проекта
Расчет денежного потока и ставки дисконтирования проекта.
Центральное место в оценке инвестиций занимает оценка финансовой состоятельности проектов, которую часто называют капитальным бюджетированием. Качество любого принятого решения будет зависеть от правильности оценок затрат и поступлений, представленных в виде денежных потоков. В ходе оценки сопоставляют ожидаемые затраты и возможные выгоды, (оттоки и притоки) и получают представление о потоках денежных средств.
Под денежным потоком (cash flow) инвестиционного проекта понимают поступления и выплаты денежных средств, связанные исключительно с реализацией этого проекта.
Чистый денежный поток – это разница между суммой всех поступлений денежных средств и суммой всех платежей за один и тот же период. Именно чистые денежные потоки различных периодов дисконтируются при оценке эффективности проекта.
Оценка первоначальных инвестиций.
Необходимое оборудование – производственный станок для изготовления задвижек Планок ПР260.06.01 – предприятие имеет возможность приобрести в Германии у поставщика. Стоимость самого станка составляет 170 тыс. евро, в переводе на российскую валюту 6 млн. руб.
Транспортировка оборудования обойдется организации в 450 тыс. руб. Установка и монтаж – дополнительно 150 тыс. руб. Поскольку налог на добавленную стоимость организация в последующем имеет право поставить к вычету, то его сумма не включается в общую сумму затрат.
Таким образом, полная стоимость оборудования составляет 6,6 млн. руб.
Предприятие планирует профинансировать приобретение данного оборудования из собственных источников, а именно из нераспределенной прибыли.
Оценка ожидаемых поступлений.
Использование приобретаемого оборудования позволит предприятию производить на нем в течение 5 лет Планки ПР260.06.01т. Объем производства и реализации в 2008 г. (первый год использования оборудования) составит 10500 штук, в 2009 г. – 11000 штук, в 2010 г. – 11000 штук, в 2011 г. – 11400 штук, в 2012 г. – 10500 штук. Цена реализации составит 1000 руб. за шт., 1020 руб., 1050 руб., 1100 руб., 1150 руб. соответственно.
Таким образом, объем продаж в стоимостном выражении составит 10,5 млн. руб., 11,22 млн. руб., 11,55 млн. руб., 12,54 млн. руб., 12,075 млн. руб. соответственно.
Оценка ожидаемых расходов.
Переменные затраты в ходе осуществления производства состоят из материальных затрат и затрат на оплату труда. Материальные затраты – это затраты на покупку сырья и материалов. В 2008 г. они составят 6,31 млн. руб., в 2009 г. – 6,67 млн. руб., в 2010 г. – 6,7 млн. руб., в 2011 г. – 7,158 млн. руб., в 2012 г. – 6,74 млн. руб. Трудовые затраты – это затраты на оплату труда рабочих, обслуживающих станок, и отчисления на социальные нужды. Данные расходы составят 830 тыс. руб., 920 тыс. руб., 940 тыс. руб., 1050 тыс. руб., 1030 тыс. руб. соответственно.
Постоянные затраты состоят из амортизации, страховых взносов по имущественному страхованию, налога на имущество, сумм планового ремонта и общехозяйственных и общепроизводственных расходов.
ООО «Балтрезерв» планирует использовать приобретаемый станок в течение 5 лет. Для начисления амортизации используется линейный метод. Сумма ежегодной амортизации составит 1,32 млн. руб.
Организация планирует застраховать приобретаемый станок. Тариф составит 3% от стоимости имущества. Сумма ежегодных взносов – 198 тыс. руб.
Ставка налога на имущество составляет 2,2% от среднегодовой стоимости имущества. Исходя из этого, предприятие заплатит налог на имущество в суммах 130 тыс. руб., 102 тыс. руб., 763 тыс. руб., 29 тыс. руб., 15 тыс. руб. соответственно по годам.
Сумма планового ремонта установлена в размере 80 тыс. руб. ежегодно.
Общехозяйственные и общепроизводственные расходы предприятия составят 250 тыс. руб. ежегодно. Они включают в себя часть затрат на оплату труда руководящего персонала, распределенную на данное оборудование, расходы на обслуживание станка, а также непредвиденные затраты.
Ставка налога на прибыль – 24%.
На основе данных по ожидаемым доходам и расходам можно составить план движения денежных потоков. Он представлен в табл. 10:
Табл. 10. План движения денежных потоков
|
Показатель |
Значение показателя, тыс. руб. |
|||||
|
2007 |
2008 |
2009 |
2010 |
2011 |
2012 |
|
|
Первоначальные инвестиции |
6600 | |||||
|
Выручка от реализации |
10500 | 11220 | 11550 | 12540 | 12075 | |
|
Переменные затраты, в т.ч.: |
7140 | 7590 | 7700 | 8208 | 7770 | |
|
– материальные затраты |
6310 | 6670 | 6700 | 7158 | 6740 | |
|
-оплата труда с социальными отчислениями |
830 | 920 | 940 | 1050 | 1030 | |
|
Постоянные затраты без амортизации, в т.ч.: |
658 | 630 | 601 | 557 | 543 | |
|
– страховые взносы |
198 | 198 | 198 | 198 | 198 | |
|
– налог на имущество |
130 | 102 | 73 | 29 | 15 | |
|
– плановый ремонт |
80 | 80 | 80 | 80 | 80 | |
|
– общехозяйственные и общепроизводственные расходы |
250 | 250 | 250 | 250 | 250 | |
|
Амортизация |
1320 | 1320 | 1320 | 1320 | 1320 | |
|
Валовая Прибыль |
1382 | 1680 | 1929 | 2455 | 2442 | |
|
Налог на прибыль |
331,68 | 403,2 | 462,96 | 589,2 | 586,08 | |
|
Прибыль после налогообложения |
1050,32 | 1276,8 | 1466,04 | 1865,8 | 1855,92 | |
|
Чистый денежный поток |
2370,32 | 2596,8 | 2786,04 | 3185,8 | 3175,92 | |
Таким образом, чистый денежный поток во все годы осуществления инвестиционного проекта оказался положительным. Накопленный денежный поток к концу срока реализации проекта составит 14114,88 тыс. руб. Это является свидетельством финансовой состоятельности проекта.
Показатели денежных потоков являются исходными данными для расчета показателей экономической эффективности инвестиционного проекта.
Ставка дисконтирования зависит от минимальной доходности и влияния уровня инфляции. В данном случае под минимальной доходностью понимается ставка по депозитам в наиболее надежных российских банках. Она составляет 7,5% годовых. Уровень инфляции, согласно официальным прогнозам на 2008 г., – 8,5%. Исходя из этого, формула ставки дисконтирования имеет вид:
(1+E)=(1+R)*(1+I), где
E – ставка дисконтирования,
R – безрисковая ставка,
I – уровень инфляции.
(1+E)=(1+7,5%)*(1+12%) = 1,17
Е = 17%.
Оценка экономической эффективности проекта методом расчета чистой приведенной стоимости (NPV).
Методом, наиболее полноценно учитывающим неравноценность разновременных финансовых потоков, базирующимся на концепции потока наличности, а также позволяющим сравнивать различные по времени варианты реализации проекта является метод оценки проектов по критерию чистой приведённой стоимости. Его целесообразно применять, прежде всего, при оценке проектов, предусматривающих крупные денежные вложения.
Значение чистого потока денежных средств за время жизни проекта, приведенное в сопоставимый вид в соответствии с фактором времени, есть показатель, называемый чистой приведенной стоимостью проекта (NPV–Net Present Value). В общем виде формула расчета выглядит следующим образом:
NPV = – Со + ∑ CFt/(1+r)t
CFt - объем генерируемых проектом денежных средств в периоде t
r – ставка дисконтирования
С0 – первоначальные инвестиционные затраты/
О степени эффективности вложения средств в данный проект говорит полученная величина NPV.
Табл. 11. Расчет NPV
|
2008 |
2009 |
2010 |
2011 |
2012 |
|
| Денежные потоки проекта, тыс. руб. | 2370,32 | 2596,8 | 2786,04 | 3185,8 | 3175,92 |
| Коэффициент дисконтирования, 1/(1+r) t | 0,855 | 0,731 | 0,624 | 0,534 | 0,456 |
| Дисконтированные потоки, тыс. руб. | 2025,915 | 1896,998 | 1739,521 | 1700,102 | 1448,573 |
| Сумма дисконтированных потоков, тыс. руб. | 8811,108 | ||||
Сумма дисконтированных денежных потоков составляет 8811,108 тыс. руб. Таким образом, NPV данного инвестиционного проекта равен:
NPV = – 6600 тыс. руб. + 8811,108 тыс. руб. = 2211,108 тыс. руб. Чистый дисконтированный доход представляет собой оценку сегодняшней стоимости потока будущих доходов. Так как выполняется необходимое условие эффективности проекта (NPV>0), положительное значение NPV свидетельствует о целесообразности осуществления проекта.
Расчет индекса рентабельности инвестиций.
Индекс рентабельности PI показывает какая величины современного денежного потока приходится на единицу предполагаемых первоначальных затрат.
PI = ∑CFt/(1+r)t
C0
Или в обобщенном виде:
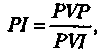
PVP (Present Value of Payments) – дисконтированный положительный поток денежных средств (от операционной и инвестиционной деятельности);
PVI (Present Value of Investment) – дисконтированная стоимость инвестиционных затрат.
PI рассматриваемого инвестиционного проекта равен:
PI = 8811,108 тыс. руб./6600 тыс. руб. = 1,34
Исходя из условия рентабельности инвестиционного проекта (PI>1), данный проект можно признать рентабельным.
Оценка экономической эффективности методом внутренней нормы доходности
На практике внутренняя норма прибыли представляет такую ставку дисконта, при которой эффект от инвестиций, т.е. чистая настоящая стоимость (NPV), равен нулю. Иначе говоря, приведенная стоимость будущих денежных потоков равна приведенным капитальным затратам. В общем виде, когда инвестиции и отдача от них задаются в виде потока платежей, IRR определяется как решение следующего уравнения:
∑CFt/(1+IRR)t – C0 = 0
Существуют и другие трактовки определения внутренней нормы прибыли. С одной стороны, показатель IRR определяет максимальную ставку платы за привлеченные источники финансирования, при котором проект остается безубыточным. С другой стороны, его можно рассматривать как минимальный гарантированный уровень прибыльности инвестиционных затрат. Если IRR превышает среднюю стоимость капитала в данной отрасли с учетом инвестиционного риска конкретного проекта, то данный проект может быть рекомендован к реализации.
Внутренняя норма прибыли находится обычно методом итерационного подбора значений ставки сравнения (дисконта) при вычислении показателя чистой текущей стоимости проекта.
Алгоритм определения IRR методом подбора можно представить в следующем виде:
Выбираются два значения нормы дисконта и рассчитываются NPV, при одном значении NPV должно быть ниже нуля, а при другом – выше нуля; значения коэффициентов и самих NPV подставляются в следующую формулу (известную еще как интерполяция):
IRR = rн + (rв – rн)∙NPV+/(NPV+ - NPV-), где
rн - – норма дисконта, при которой показатель NPV положителен
NPV+ - величина положительного NPV
rв – норма дисконта, при которой показатель NPV отрицателен
NPV- - величина отрицательного NPV.
Для нормы дисконта 29% NPV составит 135,24 тыс. руб., для нормы дисконта 30% NPV составит -1,193 тыс. руб.
В данном случае IRR составит 1,2999, или 29,99%. Таким образом, полученное значение IRR>r и, следовательно, проект можно признать эффективным.
Расчет срока окупаемости проекта
Срок окупаемости – еще один показатель в группе простых методов оценки эффективности. С помощью этого показателя рассчитывается период, в течение которого проект будет работать «на себя», т.е. весь объем генерируемых проектом денежных средств, куда входят суммы прибыли и амортизации, направляется на возврат первоначально инвестированного капитала.
Расчет периода окупаемости может осуществляться путем постепенного, шаг за шагом вычитания суммы амортизационных отчислений и чистой прибыли за очередной интервал (как правило, за год) планирования из общего объема капитальных затрат. Интервал, за который остаток нивелируется или становится отрицательным, и является тем самым периодом окупаемости.
Табл. 12. Расчет срока окупаемости проекта
|
Год |
Поступление, тыс. руб. |
Накопленные поступления, тыс. руб. |
Дисконтированные поступления, тыс. руб. |
Накопленные дисконтированные поступления, тыс. руб. |
| 2007 | -6600 | -6600 | -6600 | -6600 |
| 2008 | 2370,32 | -4229,68 |
2025,915 |
-4574,085 |
| 2009 |
2596,8 |
-1632,88 |
1896,998 |
-2677,087 |
| 2010 |
2786,04 |
1153,16 |
1739,521 |
-937,566 |
| 2011 |
3185,8 |
4338,96 |
1700,102 |
762,536 |
| 2012 |
3175,92 |
7514,88 |
1448,573 |
2211,109 |
Простой срок окупаемости проекта, исходя из данных таблицы, превышает 2 года. По истечении 3 года осуществления проекта доходы полностью покрыли вложенные средства.
Дисконтированный срок окупаемости превышает 3 года. Только по истечении 4 года доходы от осуществления проекта полностью покроют понесенные затраты.
Оценка эффективности методом бухгалтерской нормы доходности
Данный метод основан на использовании бухгалтерского показателя прибыль. Показатель определяется отношением средней величины прибыли к средней величине инвестиций. Экономически смысл простой нормы прибыли заключается в оценке того, какая часть инвестиционных затрат возмещается (возвращается) в виде прибыли в течение одного интервала планирования.
Расчет бухгалтерской нормы прибыли проведем на основании первоначально вложенного капитала. Формула будет иметь вид:
 ARR=
(сумма годовых
доходов)/n
лет
Первоначальные затраты
В качестве годовых доходов используется величина чистой прибыли, так как она лучше характеризует ту выгоду, которую получают владельцы предприятия и инвесторы.
Табл. 13 Расчет среднегодовой прибыли
|
2008 |
2009 |
2010 |
2011 |
2012 |
|
|
Валовая прибыль |
1382 | 1680 | 1929 | 2455 | 2442 |
|
Налог на прибыль |
331,68 | 403,2 | 462,96 | 589,2 | 586,08 |
|
Чистая прибыль |
1050,32 | 1276,8 | 1466,04 | 1865,8 | 1855,92 |
|
Среднегодовая прибыль |
1502,98 | ||||
|
Первоначальные затраты |
6600 | ||||
ARR = 1502,98 тыс. руб./6600 тыс. руб. = 0,2277, или 22,77%.
Если сравнить полученное значение с показателями текущей рентабельности продаж, активов или собственного капитала, находящихся на уровне 10–12%, то данный уровень бухгалтерской нормы доходности можно считать вполне приемлемым.
Анализ чувствительности
Анализ чувствительности проводится с целью учета и прогноза влияния изменения входных параметров (инвестиционные затраты, приток денежных средств, барьерная ставка, уровень реинвестиций) инвестиционного проекта на результирующие показатели. Наиболее удобный вариант – это относительное изменение одного из входных параметров (пример – все притоки денежных средств минус 5%) и анализ произошедших изменений в результирующих показателях. Для анализа чувствительности главное – это оценить степень влияния изменения каждого (или их комбинации) из входных параметров, чтобы предусмотреть наихудшее развитие ситуации в бизнес плане (инвестиционном проекте). Таким образом, рассматривается обычно пессимистический, наиболее вероятный и оптимистический прогнозы и рассчитываются результаты инвестиционного проекта. Результаты анализа чувствительности учитываются при сравнении взаимозаменяемых и не комплиментарных (невзаимозаменяемых с ограничением по максимальному бюджету) инвестиционных проектов. При прочих равных условиях выбирается инвестиционный проект (проекты) наименее чувствительный к ухудшению входных параметров. В анализе чувствительности речь идет не о том, чтобы уменьшить риск инвестирования, а о том, чтобы показать последствия неправильной оценки некоторых величин. Анализ чувствительности сам по себе не изменяет факторы риска.
Таблица 17. Расчет NPV при пошаговом изменении доходов (шаг =5%)