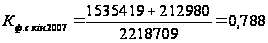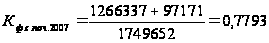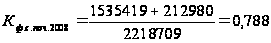Аналіз фінансового стану підприємства ВАТ "Азот"
Размещено на /
ЗМІСТ
Вступ
Характеристика підприємства
2 Аналіз формування і розміщення фінансових ресурсів підприємства
2.1Аналіз майна підприємства
Аналіз фінансових коефіцієнтів підприємства
2.3 Аналіз капітала підприємства ВАТ «Азот»
3 Аналіз фінансової стійкості ВАТ «Азот»
4 Аналіз ліквідності і платоспроможності ВАТ «Азот»
5 Аналіз фінансової діяльності ВАТ «Азот»
6 Аналіз рентабельності ВАТ «Азот»
Висновок
Список використаної літератури
ВСТУП
Розвиток ринкових відносин підвищує відповідальність і самостійність підприємств та інших суб’єктів ринку в підготовці та прийнятті управлінських рішень. Ефективність цих рішень багато в чому залежить від об’єктивності, своєчасності та всебічності оцінювання існуючого й очікуваного фінансового стану підприємства.
Становлення ринковойї економіки в Україні, поява фінансових ринків, пріорітет фінансових ресурсів об’єктивно сприяли розвитку такого важливого напрямку аналітичної роботи, як фінасовий аналіз.
У цій роботі ми проведемо аналіз фінансового стану підприємства ВАТ «Азот» за 2007 -2009 р. на основі річної фінансової звітності. А саме, оцінимо майновий стан підприємства на підставі балансу, в результаті чого зможемо визначити абсолютні і відносні зміни статей балансу за аналізований період, простежимо тенденції їх зміни і визначимо структуру фінансових ресурсів підприємства. Проаналізуємо фінансові результати діяльності підприємства (форма № 2), визначимо чинники, що найбільш вплинули на формування чистого прибутку (збитку) підприємства. Також розрахуємо деякі абсолютні і відносні показники (коефіцієнти) для оцінки фінансової стійкості, рентабельності, ділової активності, ліквідності та платоспроможності.
ХАРАКТЕРИСТИКА ПІДПРИЄМСТВА
ВАТ «Азот» має багату i цiкаву iсторiю створення та розвитку. Якщо об`єктивно розглядати iсторiю пiдприємства, то потрiбно згадати найбiльш важливi дати та подiї. В хронологiчному порядку вони розгорталися таким чином:
Серпень 1962 року - Постановою Ради Мiнiстрiв Української РСР № 923 затверджено проектне завдання на будiвництво заводу азотних добрив Черкаського раднаргоспу в м. Черкаси.
Вересень 1962 року - закладено перший камiнь у фундамент майбутнього заводу.
У 1962 роцi розпочалося будiвництво амiачного виробництва потужнiстю 108 тисяч тонн у рiк.
В 1962 роцi прийнято Постанову Ради Мiнiстрiв СРСР № 171 "Про розширення виробництва iонообмiнних матерiалiв в 1962- 1965 роках".
Травень 1963 року прийнято Постанову Ради Мiнiстрiв УРСР № 559 Про об'єднання заводу азотних добрив iз заводом iонообмiнних смол, що будується" i визначена повна назва пiдприємства - Черкаський хiмiчний комбiнат.
Грудень 1964 року - введено в дiю вiддiлення по виробництву амiачної води потужнiстю 432 тисячi тонн у рiк.
14 березня 1965 року введено в дiю першу чергу амiаку потужнiстю 108 тисяч тонн у рiк. Отримано перший амiак.
1967 рiк - введено в дiю дослiдно-промисловий цех виробництва iонообмiнних смол.
1968 рiк - введено в дiю головний цех по виробництву катiонiту потужнiстю 2680 тонн у рiк.
У груднi 1968 року введено в дiю цех по виробництву карбамiду потужнiстю 360 тисяч тонн у рiк.
У травнi 1970 року введено в дiю другу чергу амiачного виробництва потужнiстю 400 тисяч тонн амiаку в рiк.
1970 рiк - введено в дiю цех слабкої азотної кислоти потужнiстю 360 тисяч тонн у рiк, цех по виробництву амiачної селiтри потужнiстю 450 тисяч тонн у рiк.
В 1972- 73 роках введено в дiю потужностi третьої черги виробництва амiаку потужнiстю 400 тисяч тонн у рiк, цех по виробництву амiачної селiтри потужнiстю 900 тисяч тонн у рiк, цех по виробництву слабкої азотної кислоти потужнiстю 720 тисяч тонн у рiк.
У травнi 1973 року була отримана перша мiльйонна, з початку пуску цеху, тонна карбамiду.
У червнi 1973 року була отримана перша мiльйонна, з початку пуску цеху, тонна амiаку.
1975 рiк - введено в дiю виробничi потужностi по виробництву анiонiту, Черкаський хiмiчний комбiнат перетворений у Черкаське виробниче об'єднання «Азот».
1979 рiк - введено в дiю цех по виробництву амiаку потужнiстю 450 тисяч тонн у рiк.
1980 рiк - введено в дiю цех по виробництву карбамiду потужнiстю 330 тисяч тонн у рiк.
В 1984- 85 роках введено в дiю виробництво капролактаму потужнiстю 50 тисяч тонн у рiк.
В 1987- 88 роках введено в дiю цех по виробництву карбамiду потужнiстю 330 тисяч тонн у рiк.
1988 рiк - введенно в експлуатацiю цеху побутової хiмiї.
У липнi 1993 року введено в експлуатацiю виробництва КАС-32 потужнiстю 180 тисяч тонн у рiк.
У груднi 1995 року Черкаське виробниче об'єднання «Азот» перетворено у Вiдкрите Акцiонерне Товариство «Азот» м. Черкас.
2000 рiк - ведеться будiвництво лiнiї по кристалiзацiї капролактаму.
Правління ВАТ «Азот» базується на корпоративних принципах: обрано спостережну раду, виконавчу дирекцію, ревізійну комісію, щорічно проводяться загальні збори акціонерів.
В структуру ВАТ «Азот» входять такі підрозділи: 18 цехів основного виробництва, в тому числі виробництво капролактаму, іонообмінних смол, аміаку, карбаміду, аміачної селітри, азотної кислоти, мінеральних добрив – карбамідо-аміачної суміші (КАС).
В структуру товариства входять 26 допоміжних цехів, а також медико-санітарна частина, соціально-комунальний відділ, комбінат громадського харчування.
Виконавча дирекція здійснює керівництво поточною діяльністю товариства. До компетенції Виконавчої дирекції товариства належить вирішення оперативних питань господарської діяльності ВАТ «Азот», визначення штатів та структури товариства, умов праці працівників товариства, визначення порядку впровадження та прийняття в експлуатацію заходів, спрямованих на будівництво, розширення, реконструкцію, технічне переозброєння та капітальний ремонт. Роботою Виконавчої дирекції керує генеральний директор ВАТ «Азот» (рисунку 1.1).
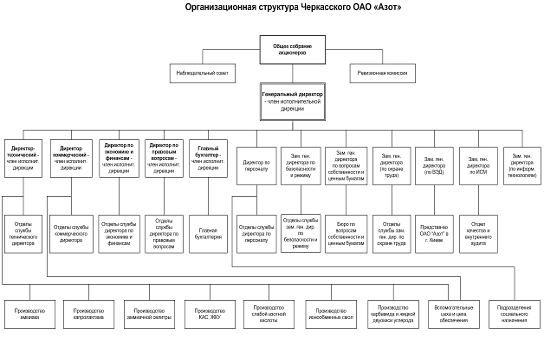
Рисунок 1.1 – Організаційна структура підприємства ВАТ «Азот»
На ВАТ «Азот» виробляється 11 видiв хiмiчної продукцiї. Якiсть всiх видiв продукцiї вiдповiдає нацiональним та свiтовим стандартам якостi, що пiдтверджено отриманими нагородами, сертифiкатами якостi, iншими документами. Назва продукції :
Аміак рідкий технічний
Селітра аміачна марки Б
Карбамід марки Б
Амиак водний технічний марки А і Б
Карбамідо-аміачна суміш (КАС)
Cульфат амонію
Капролактам рідкий
Смоли іонообмінні - катіоніти КУ-2-8
Смоли іонообмінні - аніоніти АВ-17-8
Кисень рідкий технічний і медичний
Селітра аміачна у 50 кг мішках
Мета діяльності Відкритого акціонерного товариства «Азот», м. Черкаси - виробництво та реалізація конкурентоспроможної високоякісної продукції: мінеральних добрив, капролактаму, іонообмінних смол тощо для задоволення потреб замовників, акціонерів, партнерів товариства та суспільства.
Керівництво товариства та спеціалісти в межах їх компетенції вважають своїм обов'язком постійно підтримувати і контролювати необхідний рівень питань якості продукції, охорони навколишнього середовища та безпеки праці.
Відкрите акціонерне товариство «Азот» постійно проводить роботу з підвищення якості продукції, з метою задоволення вимог та очікувань споживачів (замовників) до якості; зі створення безпечних умов праці та зниження техногенного навантаження на навколишнє середовище.
АНАЛІЗ ФОРМУВАННЯ І РОЗМІЩЕННЯ ФІНАНСОВІХ РЕСУРСІВ ПІДПРИЄМСТВА
2.1 Аналіз майна підприємства
Зведення про розміщення капіталу, що є у розпорядженні підприємства, містяться в активі балансу. Кожному виду розміщуваного капіталу відповідає певна стаття активу балансу.
Баланс підприємства дає ряд найважливіших характеристик, що описують фінансово-майнове положення підприємства:
1. Загальна вартість майна підприємства;
2. Вартість необоротних активів;
3. Вартість мобільних (оборотних) активів, що включають товарно-матеріальні запаси, дебіторську заборгованість, грошову готівку.
Дослідження структури та динаміки фінансового стану підприємства проводиться за допомогою порівняльного аналітичного балансу. Такий баланс можна одержати з вихідного балансу шляхом ущільнення окремих статей і доповнення його показниками структури, динаміки та структурної динаміки вкладень і джерел коштів підприємства за звітний період.
Використовуючи порівняльний аналітичний баланс підприємства, можна всебічно проаналізувати та оцінити структуру капіталу складу джерел формування майна підприємства, розміщення коштів в активах підприємства.
Аналізований баланс представлений в додатках А, Б. Проведемо аналіз структури та динаміки статей балансу на підставі порівняльного аналітичного балансу (дивись таблиці 2.1, 2.2).
Таблиця 2.1 – Порівняльний аналітичний баланс підприємства ВАТ «АЗОТ» за 2007 рік, в тис. грн.
| Стаття баланса | На початок звітного періоду | На кінець звітного періоду | Зміни за звітний період | |||||||
| Тис. грн | Питома вага, % | Тис. грн. | Питома вага, % | Абсолютні, тис.грн. | Темп приросту, % | Структури, % | Частка пунктів | |||
| АКТИВ | ||||||||||
| 1 Майно разом | 2218709 | 100 | 3400245 | 100,0000 | 1181536 | 53,2533 | 100 | 0 | ||
| 1.1 Необоротні активи | 1215901 | 54,8022 | 1363740 | 40,1071 | 147839 | 12,1588 | 12,5124 | -14,6951 | ||
| 1.1.1 Нематеріальні активи | 7997 | 0,3604 | 6595 | 0,1940 | -1402 | -17,5316 | -0,1187 | -0,1665 | ||
| 1.1.2 Незавершене будівництво | 83664 | 3,7708 | 151336 | 4,4507 | 67672 | 80,8854 | 5,7275 | 0,6799 | ||
| 1.1.3 Основні засоби | 1120740 | 50,5132 | 1202312 | 35,3596 | 81572 | 7,2784 | 6,9039 | -15,1536 | ||
| 1.1.4 Довгострокова дебіторська заборгованість | 3203 | 0,1444 | 3203 | 0,0942 | 0 | 0,0000 | 0,0000 | -0,0502 | ||
| 1.2 Оборотні активи | 1002537 | 45,1856 | 2036226 | 59,8847 | 1033689 | 103,1073 | 87,4869 | 14,6991 | ||
| 1.2.1 Запаси | 315807 | 14,2338 | 470110 | 13,8258 | 154303 | 48,8599 | 13,0595 | -0,4080 | ||
| 1.2.2Дебіторська заборгованість за товари, роботи, послуги | 141346 | 6,3706 | 550599 | 16,1929 | 409253 | 289,5399 | 34,6374 | 9,8223 | ||
| 1.2.3 Дебіторська заборгованість за рахунками | 492450 | 22,1953 | 855349 | 25,1555 | 362899 | 73,6926 | 30,7142 | 2,9602 | ||
| 1.2.4 Грошові кошти та їх еквіваленти | 51672 | 2,3289 | 144598 | 4,2526 | 92926 | 179,8382 | 7,8648 | 1,9237 | ||
| 1.2.5 Інші оборотні активи | 5098 | 0,2298 | 6808 | 0,2002 | 1710 | 33,5426 | 0,1447 | -0,0296 | ||
| 1.3 Витрати майбутніх періодів | 271 | 0,0122 | 279 | 0,0082 | 8 | 2,9520 | 0,0007 | -0,0040 | ||
| ПАСИВ | ||||||||||
| 2 Джерела майно разом | 2218709 | 100 | 3400245 | 100 | 1181536 | 53,2533 | 100 | 0 | ||
| 2.1 Власний капітал | 1535419 | 69,2033 | 1910123 | 56,1760 | 374704 | 24,4040 | 31,7133 | -13,0272 | ||
| 2.1.1 Статутний капітал | 1056490 | 47,6173 | 1056490 | 31,0710 | 0 | 0,0000 | 0,0000 | -16,5463 | ||
| 2.1.2 Додатковий вкладений капітал | 9935 | 0,4478 | 9935 | 0,2922 | 0 | 0,0000 | 0,0000 | -0,1556 | ||
| 2.1.2 Інший додатковий капітал | 649178 | 29,2593 | 648146 | 19,0617 | -1032 | -0,1590 | -0,0873 | -10,1975 | ||
| 2.1.3 Резервний капітал | 6681 | 0,3011 | 24754 | 0,7280 | 18073 | 270,5134 | 1,5296 | 0,4269 | ||
| 2.1.4 Нерозподілений прибуток (непокритий збиток) | -186865 | -8,4222 | 170798 | 5,0231 | 357663 | -191,4018 | 30,2710 | 13,4453 | ||
| 2.2 Забезпечення наступних виплат та платежів | 4683 | 0,2111 | 6055 | 0,1781 | 1372 | 29,2975 | 0,1161 | -0,0330 | ||
| 2.3 Позиковий капітал | 678607 | 30,5857 | 1484067 | 43,6459 | 805460 | 118,6931 | 68,1706 | 13,0602 | ||
| 2.3.1 Довгострокові зобов’язання | 212980 | 9,5993 | 150953 | 4,4395 | -62027 | -29,1234 | -5,2497 | -5,1598 | ||
| 2.3.2 Короткострокові кредити та позики | 183595 | 8,2749 | 945240 | 27,7992 | 761645 | 414,8506 | 64,4623 | 19,5243 | ||
| 2.3.3 Кредиторська заборгованість та поточні зобов’язання | 175542 | 7,9119 | 387874 | 11,4072 | 212332 | 120,9579 | 17,9708 | 3,4953 | ||
Таблиця 2.2 – Порівняльний аналітичний баланс підприємства ВАТ «АЗОТ» за 2008 рік, в тис. грн.
| Стаття баланса | На початок звітного періоду | На кінець звітного періоду | Зміни за звітний період | |||||
| Тис. грн | Питома вага, % | Тис. грн. | Питома вага, % | Абсолютні, тис.грн. | Темп приросту, % | Структури, % | Частка пунктів | |
| АКТИВ | ||||||||
| 1 Майно разом | 1749652 | 100 | 2218709 | 100,0000 | 469057 | 26,8086 | 100 | 0 |
| 1.1 Необоротні активи | 1271397 | 72,6657 | 1215901 | 54,8022 | -55496 | -4,3650 | -11,8314 | -17,8635 |
| 1.1.1 Нематеріальні активи | 10133 | 0,5791 | 7997 | 0,3604 | -2136 | -21,0796 | -0,4554 | -0,2187 |
| 1.1.2 Незавершене будівництво | 54102 | 3,0922 | 83664 | 3,7708 | 29562 | 54,6412 | 6,3024 | 0,6787 |
| 1.1.3 Основні засоби | 1203463 | 68,7830 | 1120740 | 50,5132 | -82723 | -6,8737 | -17,6360 | -18,2698 |
| 1.1.4 Довгострокова дебіторська заборгованість | 3318 | 0,1896 | 3203 | 0,1444 | -115 | -3,4659 | 0,0000 | -0,0453 |
| 1.2 Оборотні активи | 478019 | 27,3208 | 1002537 | 45,1856 | 524518 | 109,7274 | 111,8239 | 17,8648 |
| 1.2.1 Запаси | 243681 | 13,9274 | 315807 | 14,2338 | 72126 | 29,5985 | 15,3768 | 0,3064 |
| 1.2.2 Дебіторська заборгованість за товари, роботи, послуги | 23411 | 1,3380 | 141346 | 6,3706 | 117935 | 503,7589 | 25,1430 | 5,0326 |
| 1.2.3 Дебіторська заборгованість за рахунками | 209368 | 11,9663 | 492450 | 22,1953 | 283082 | 135,2079 | 60,3513 | 10,2291 |
| 1.2.4 Грошові кошти та їх еквіваленти | 12028,4 | 0,6875 | 51672 | 2,3289 | 39643,6 | 329,5833 | 8,4518 | 1,6414 |
| 1.2.5 Інші оборотні активи | 1200 | 0,0686 | 5098 | 0,2298 | 3898 | 324,8333 | 0,8310 | 0,1612 |
| 1.3 Витрати майбутніх періодів | 236 | 0,0135 | 271 | 0,0122 | 35 | 14,8305 | 0,0075 | -0,0013 |
| ПАСИВ | ||||||||
| 2 Джерела майно разом | 1749652 | 100 | 2218709 | 100 | 469057 | 26,8086 | 100 | 0 |
| 2.1 Власний капітал | 1266337 | 72,3765 | 1535419 | 69,2033 | 269082 | 21,2488 | 57,3666 | -3,1732 |
| 2.1.1 Статутний капітал | 1056490 | 60,3829 | 1056490 | 47,6173 | 0 | 0,0000 | 0,0000 | -12,7655 |
| 2.1.2 Додатковий вкладений капітал | 9935 | 0,5678 | 9935 | 0,4478 | 0 | 0,0000 | 0,0000 | -0,1200 |
| 2.1.2 Інший додатковий капітал | 650930 | 37,2034 | 649178 | 29,2593 | -1752 | -0,2692 | -0,3735 | -7,9441 |
| 2.1.3 Резервний капітал | 1459 | 0,0834 | 6681 | 0,3011 | 5222 | 357,9164 | 1,1133 | 0,2177 |
| 2.1.4 Нерозподілений прибуток (непокритий збиток) | -450863 | -25,7687 | -186865 | -8,4222 | 263998 | -58,5539 | 56,2827 | 17,3465 |
| 2.2 Забезпечення наступних виплат та платежів | 4464 | 0,2551 | 4683 | 0,2111 | 219 | 4,9059 | 0,0467 | -0,0441 |
| 2.3 Позиковий капітал | 478851 | 27,3684 | 678607 | 30,5857 | 199756 | 41,7157 | 42,5867 | 3,2173 |
| 2.3.1 Довгострокові зобов’язання | 97171 | 5,5537 | 212980 | 9,5993 | 115809 | 119,1806 | 24,6897 | 4,0455 |
| 2.3.2 Короткострокові кредити та позики | 85628 | 4,8940 | 183595 | 8,2749 | 97967 | 114,4100 | 20,8859 | 3,3809 |
| 2.3.3 Кредиторська заборгованість та поточні зобов’язання | 104616 | 5,9792 | 175542 | 7,9119 | 70926 | 67,7965 | 15,1210 | 1,9327 |
На підставі структурних та динамічних змін в активі і пасиві порівняльного аналітичного балансу можна зробити наступні висновки: майно підприємства за 2007 рік збільшилось на 26,81% (з 1749652 тис. грн. на початок року до 2218709,2 на кінець року), а в 2008 році на 53,25% (з 2218709 тис. грн. на початок періоду до 3400245 тис. грн. на кінець періоду). При цьому приріст необоротних активів у 2008 році склав 12,16% (з 1215901 тис. грн. на початок звітного періоду до 1363740 тис. грн. на кінець звітного періоду). Вартість оборотних активів збільшилася у 2007 році на 109,73% (на 524518 тис. грн.), а у 2008 році – на 103,11% ( на 1033689 тис. грн.). Витрати майбутніх періодів збільшились у 2007 році на 14,83% (з 236 тис. грн. на початок року до 271 тис. грн. на кінець року), а у 2008 році всього на 2,95% (з 271 тис. грн. на початок року до 279 тис. грн. на кінець року).
Найбільшу частку необоротних активів складає незавершене будівництво (54,64% в 2007 р. і 80,89% в 2008р.) – це характеризує орієнтацію підприємства на створення матеріальних умов для розширення основної діяльності. При цьому питома вага незавершеного будівництва в загальній сумі активів підприємства вкрай незначна – усього 3,09% на початок 2007р. і 3,77% на кінець 2007р., в 2008 р. - 3,77% і 4,45% відповідно.
У складі оборотних активів запаси збільшилися у 2007 р. на 29,6% (з 243681 тис. грн. на початок року до 3115807 тис. грн. на кінець року), а у 2008 р. – на 48,86% (з 315807 тис. грн. на початок року до 470110 на кінець року). Значну частку оборотних коштів підприємства складає дебіторська заборгованість, отже, від її зміни значно залежить і зміна суми всіх оборотних коштів. Дебіторська заборгованість за товари, роботи, послуги зросла в 2007 р. на 503,76% (на 117935 тис.грн.), а в 2008 р. на 289,54% (на 409253 тис. грн.). А дебіторська заборгованість за розрахунками зросла 135,21% у 2007 р. і на 73,69% у 2008 р..У структурі джерел формування майна підприємства частка позикового капіталу (68,17% у 2008 р.) значно перевищує власний капітал (31,71% у 2008 р.). Така ситуація відбувається внаслідок наявності кредиторської заборгованості і поточних зобов'язань (175542 тис. грн. на початок періоду та 387874 тис. грн. на кінець періоду) і короткострокових кредитів та позики (183595 тис. грн. на початок періоду та 945240 тис. грн. на кінець періоду), які, в свою чергу, викликало істотне зростання позикового капіталу (в 2007 р. на 199756 тис. грн., у 2008 р. на 805460 тис. грн).
2.2 Аналіз фінансових коефіцієнтів підприємства
Для проведення повного аналізу структури активів необхідно розрахувати наступні відносні показники:
Найбільш загальну структуру активів характеризує коефіцієнт спів відношення оборотних і необоротних активів (коефіцієнт мобільності)
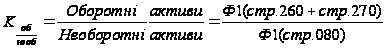
Для підприємства «Азот» на початок і кінець 2007 року цей коефіцієнт склав
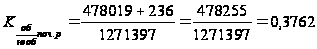
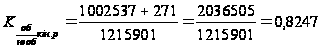
Відповідно за 2008
рік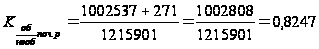
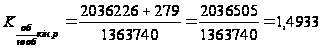
Якщо

то важається, що підприємство має легку структуру балансу, в інакшому випадку – структура активів важка.
Розрахунок цього коефіцієнта показав,

таким чином, підприємство має важку структуру активів.
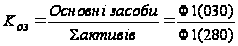
Коефіцієнт, що показує частку основних засобів активів
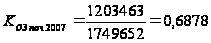
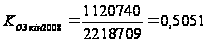
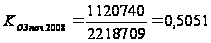
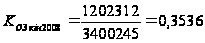
Коефіцієнт концентрації майна

Для підприємства «Азот» на початок і кінець 2007 року цей коефіцієнт склав
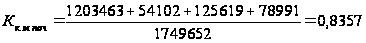
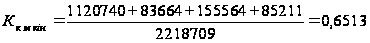
А на початок і кінець 2008 року
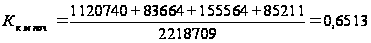
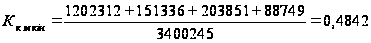
4. Частка довгострокових фінансових інвестицій в активах
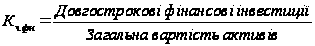
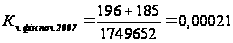
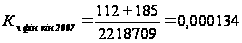
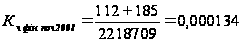
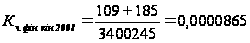
5. Частка оборотних виробничих фондів в оборотних актах
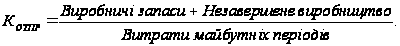
Для підприємства «Азот» на початок і кінець 2007 року цей коефіцієнт склав
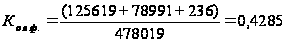
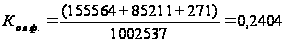
На початок і кінець 2008 року:
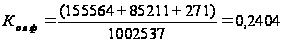
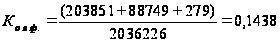
Для оцінки фізичного і морального зносу основних засобів розрахуємо:
Коефіцієнт зносу основних засобів
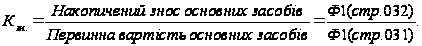
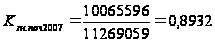 або 89,3%
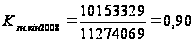 або 90%
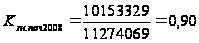 або 90%
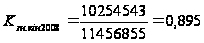 або 89,5%
Коефіцієнт зносу основних засобів характеризує частку вартості, списану на витрати в попередніх періодах. До 50% значення коефіцієнта прийнятно, більше 50% - основні засоби «зношені». В данному випадку основні засоби зношені.
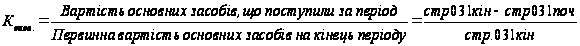 К
Коефіцієнт оновлення основних засобів
Для нашого підприємства цей коефіцієнт склав:
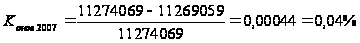
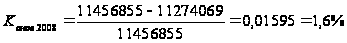
Даний коефіцієнт визначає частину від наявних на кінець звітного періоду основних засобів, яка складає нові основні засоби.
Коефіцієнт вибуття основних засобів
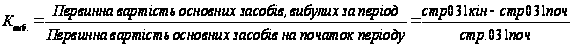
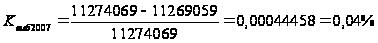
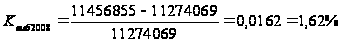
Показує, яка частина основних засобів, з якими підприємство почало діяльність у звітному періоді, вибула з різних причин.
Результати розрахунків фінансових коефіцієнтів представлені в таблиці 2.3.
Таблиця 2.3 – Аналіз майна підприємства ВАТ «Азот» за 2007-2008 рік
| Коефіціент | 2007 | 2008 | ||
| На початок звітного періоду | На кінець звітного періоду | На початок звітного періоду | На кінець звітного періоду | |
| Коефіцієнт співвідношення оборотних і необоротних активів | 0,3762 | 0,8247 | 0,8247 | 1,4933 |
| Коефіцієнт основних засобів в активах | 0,6878 | 0,5051 | 0,5051 | 0,3536 |
| Коефіцієнт концентрації майна | 0,8357 | 0,6513 | 0,6513 | 0,4816 |
| Коефіцієнт довгострокових фінансових інвестицій в активах | 0,00021 | 0,00013 | 0,00013 | 0,000086 |
| Коефіцієнт оборотних виробничих фондів в оборотних актах | 0,4285 | 0,2404 | 0,2404 | 0,1438 |
| Коефіцієнт зносу основних засобів | 0,8932 | 0,9 | 0,9 | 0,895 |
| Коефіцієнт оновлення основних засобів | 0,04 | 0,01595 | ||
| Коефіцієнт вибуття основних засобів | 0,04 | 0,0162 |
Інтерпретація отриманих результатів представлена на рисунку 2.2.
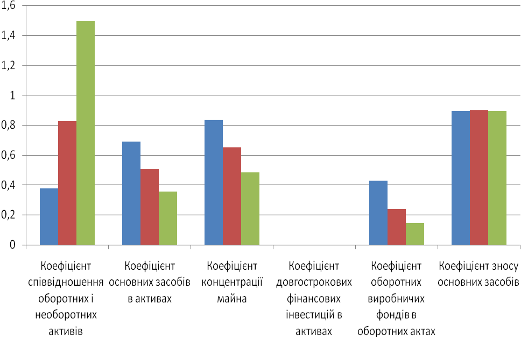
Рисунок 2.2 – Аналіз майна підприємства ВАТ «Азот»
Аналізуючи фінансові коефіцієнти, ми бачимо, що у підприємства зменшились коефіцієнт основних засобів в активах, коефіцієнт концентрації майна, коефіцієнт зносу основних засобів майже не змінився ,однако він перевищую рівень допустимих значень, що говорить про те, що основні засоби підприємства дуже зношені. Збільшились коефіцієнти оновлення основних засобів та вибуття основних засобів. З цього можна зробити висновки, що протягом 2007-2008 рр. ВАТ «Азот» не розширював своє виробництво та не проводив оновлення основних засобів.
Аналіз капітала підприємства ВАТ «АЗОТ»
Капітал підприємства – це фінансові ресурси підприємства, використовувані для фінансування предметів і засобів праці, робочої сили, інших елементів виробництва і фінансових інструментів.
Фінансові ресурси підприємства – це сукупність грошових фондів, які має в своєму розпорядженні підприємство.
Відомості, які приводяться в пасиві балансу, дозволяють визначити, які зміни відбулися в структурах власного і позикового капіталів, скільки привернуто в оборот підприємства довгострокових і короткострокових засобів, який об'єм зобов'язань підприємства, які склад і структура кредиторської заборгованості. Пасив показує, звідки узялися засоби, направлені на формування майна підприємства.
Для аналізу формування капіталу підприємства необхідно обчислити фінансові коефіцієнти, що характеризують структуру капіталу підприємства. До них відносяться:
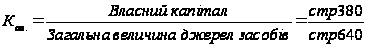
1. Коефіцієнт фінансової незалежності (автономії), що показує частку власних засобів в загальній сумі джерела фінансування
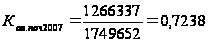
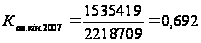
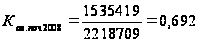
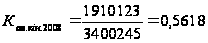
2. Коефіцієнт фінансової залежності, що показує скільки совокупних джерел засобів доводиться на одиницю власних засобів
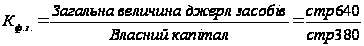
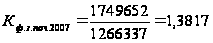
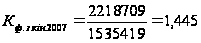
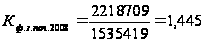
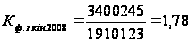
3. Коефіцієнт фінансового ризику, що показує скільки позикових засобів доводиться на одиницю власних джерел фінансування
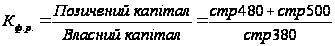
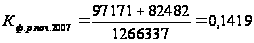
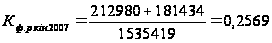
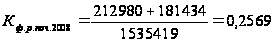
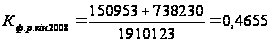
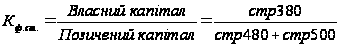
Коефіцієнт фінансової стабільності, що показує скільки власних засобів доводиться на одиницю позикових джерел фінансування
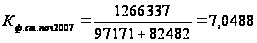
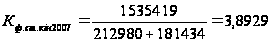
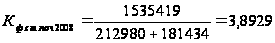
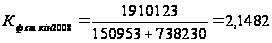
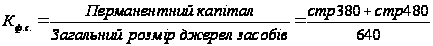
Коефіцієнт фінансової стійкості, показує частку стабільних джерел фінансування у їх загальному об’ємі: