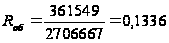Аналіз фінансового стану підприємства ВАТ "Азот"
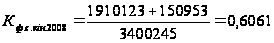
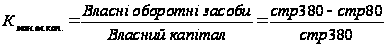
6. Коефіцієнт маневреності власного капіталу, показує частку власних засобів, які знаходяться у мобільній формі:
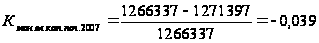
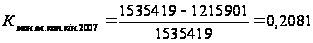
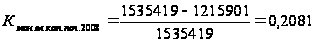
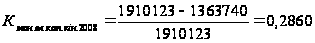
7. Коефіцієнт структури довгострокових джерел фінансування, деталізує структуру постійного капіталу підприємства
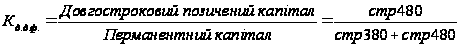
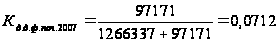
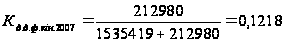
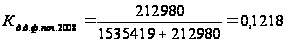
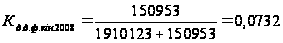
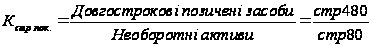
8. Коефіцієнт структури покриття довгострокових заборгованостей, показує долю необоротних активів , котрі були профінансовані зовнішнім джерелом:
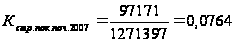
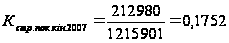
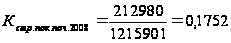
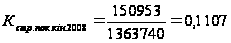
9. Коефіцієнт концентрації короткострокових заборгованостей, деталізує структуру обов’язків підприємства
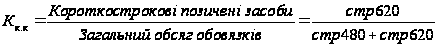
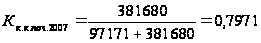
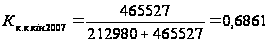
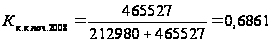
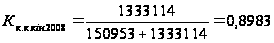
Результати розрахунків фінансових коефіцієнтів, що характеризують структуру капіталу підприємства представлені в таблиці 2.4
Таблиця 2.4 – Аналіз капіталу ВАТ «Азот» за 2007-2008 рр
| Коефіціент | 2007 | 2008 | ||
| На початок звітного періоду | На кінець звітного періоду | На початок звітного періоду | На кінець звітного періоду | |
| Коефіцієнт автономії | 0,7238 | 0,692 | 0,692 | 0,5618 |
| Коефіцієнт фінансової залежності | 1,3817 | 1,445 | 1,445 | 1,78 |
| Коефіцієнт фінансового ризику | 0,1419 | 0,2569 | 0,2569 | 0,4655 |
| Коефіцієнт фінансової стабільності | 7,0488 | 3,8929 | 3,8929 | 2,1482 |
| Коефіцієнт фінансової стійкості | 0,7793 | 0,788 | 0,788 | 0,6061 |
| Коефіцієнт маневреності власного капіталу | -0,0039 | 0,2081 | 0,2081 | 0,2860 |
| Коефіцієнт структури довгострокових джерел фінансування | 0,0712 | 0,1218 | 0,1218 | 0,0732 |
| Коефіцієнт структури покриття довгострокових заборгованостей | 0,0764 | 0,1752 | 0,1752 | 0,1107 |
| Коефіцієнт концентрації короткострокових заборгованостей | 0,7971 | 0,6861 | 0,6862 | 0,8983 |
Інтерпретація отриманих результатів представлена на рисунку 2.3.
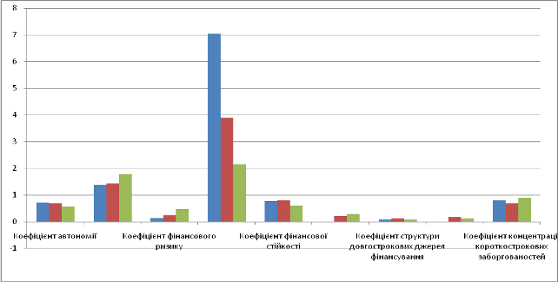
Рисунок 2.3 – Аналіз капітала підприємства ВАТ «Азот»
Аналізуючи фінансові коефіцієнти, що характеризують структуру капіталу підприємства, можна зробити наступні висновки: коефіцієнт фінансової автономії за звітний період зменшився, отже, збільшився ризик появи фінансових труднощів у майбутньому; коефіцієнт фінансової залежності збільшився, що свідчить про підвищення частки позикових коштів у фінансуванні підприємства; коефіцієнт фінансового ризику, збільшився, таким чином, звеличив кількість позикових коштів на одиницю власних джерел фінансування. Помітно збільшився і коефіцієнт маневреності власного капіталу, що позитивно характеризує зміни у фінансовому стані підприємства, оскільки свідчить про збільшення можливості вільно маневрувати власними оборотними коштами.
фінансовий стійкість капітал ліквідність
Аналіз фінансової стійкості ВАТ «АЗОТ»
Під фінансовою стійкістю підприємства розуміють стабільність діяльності підприємства з погляду довгострокової перспективи.
Стійкість багато в чому залежить від оптимальності структури джерел капіталу (співвідношення власних і позикових засобів), структури активів підприємства, і насамперед - від співвідношення основних і оборотних засобів, а також від врівноваженості активів і пасивів підприємства.
Фінансова стійкість - це такий стан фінансових ресурсів, при якому підприємство, вільно маневруючи грошовими коштами, здатне шляхом ефективного їх використання забезпечити непереривний процес виробничо-торгової діяльності, а також провести витрати на його розширення і оновлення.
Ступінь фінансової незалежності підприємства можна оцінювати за різними показниками:
рівню забезпеченості матеріальних оборотних коштів (запасів) стабільними джерелами фінансування;
платоспроможності підприємства, тобто його потенційній можливості покрити термінові зобов'язання мобільними активами;
частини власних стабільних джерел в сукупних джерелах фінансування діяльності підприємства.
Основним абсолютним показником фінансової стійкості є сума власних оборотних коштів. Сума власних оборотних коштів (чистий оборотний капітал) визначається як різниця між власним капіталом (ВК) та вартістю необоротних активів (НА), на покриття якої насамперед спрямовується власний капітал:
Власні оборотні кошти= Власний капітал - Необортні активи
Абсолютні показники, що відображають різний ступінь обхвату різних видів джерел фінансування запасів і витрат:
1. Власні оборотні кошти
ВОК= ВК – НА (3.1)
2. Робочий капітал
РК =ВОК + ДЗ (Довгострокові зобов'язання) (3.2)
Загальні джерела фінансування:
Дзаг =ВОК + ДЗ + Ккр (Короткострокові кредити) (3.3)
Класифікація фінансової ситуації за ступенем її стійкості:
1. Абслютна фінансова стійкість - для забезпечення запасів (З) достатньо власних оборотних коштів; платоспроможність підприємства гарантована
З < ВОК
2. Нормальна фінансова стійкість - для забезпечення запасів окрім власних оборотних коштів притягуються довгострокові кредити і позики; платоспроможність підприємства гарантована
З < ВОК+ДЗ
Нестійкий фінансовий стан – для забезпечення запасів окрім власних оборотних коштів і довгострокових кредитів і позик притягуються короткострокові кредити і позики;платоспроможність підприємства гарантована
З < ВОК+ДЗ+Ккр
4. Кризовий фінансовий стан - для забезпечення запасів не вистачає «нормальних» джерел їх формування; підприємству загрожує банкрутство:
З >ВОК+ДЗ+Ккр
У табл. 3.1 наведено аналіз фінансової стійкості підприємства за даними агрегованого балансу.
Таблиця 3.1 – Аналіз фінансової стійкості ВАТ «Азот» 2007-2008 рр
| Показник | Сума, тис. грн. | Сума, тис. грн. | ||
| На початок звітного періоду | На кінець звітного періоду | На початок звітного періоду | На кінець звітного періоду | |
| Власний капітал | 1266337 | 1535419 | 1535419 | 1910123 |
| Необоротні активи | 1271397 | 1215901 | 1215901 | 1363740 |
| Власні оборотні кошти (с.1- с.2) | -5060 | 319518 | 319518 | 546383 |
| Довгострокові зобов'язання | 97171 | 212980 | 212980 | 150953 |
| Наявність власних і довгострокових джерел покриття запасів (с.3+с.4) | 92111 | 532498 | 532498 | 697336 |
| Короткострокові кредити і позики | 85628 | 183595 | 318004 | 1177924 |
| Загальний розмір основних джерел покриття запасів (с.5+с.6) | 177739 | 716093 | 716093 | 1642576 |
| Запаси | 243681 | 315807 | 315807 | 470110 |
| Надлишок (+) або недостача (-) власних оборотних коштів (с.3-с.8) | -248741 | 3711 | 3711 | 76273 |
| Надлишок (+) або недостача (-) власних коштів та довгострокових кредитів і позик (с.5- с.8) | -151570 | 216691 | 216691 | 227226 |
| Надлишок (+) або недостача (-) основних джерел покриття запасів (с.7- с.8) | -65942 | 400286 | 400286 | 1172466 |
| Тип фінансової стійкості | Нестійка | Абсолютна | Абсолютна | Абсолютна |
| Надлишок (+) або недостача (-) коштів на 1 грн. запасів (с.11/с.8), коп. | -0,2706 | 1,2675 | 1,2675 | 2,4940 |
Для наочності на рисунку 3.1 представимо дані таблиці у вигляді гістограми.
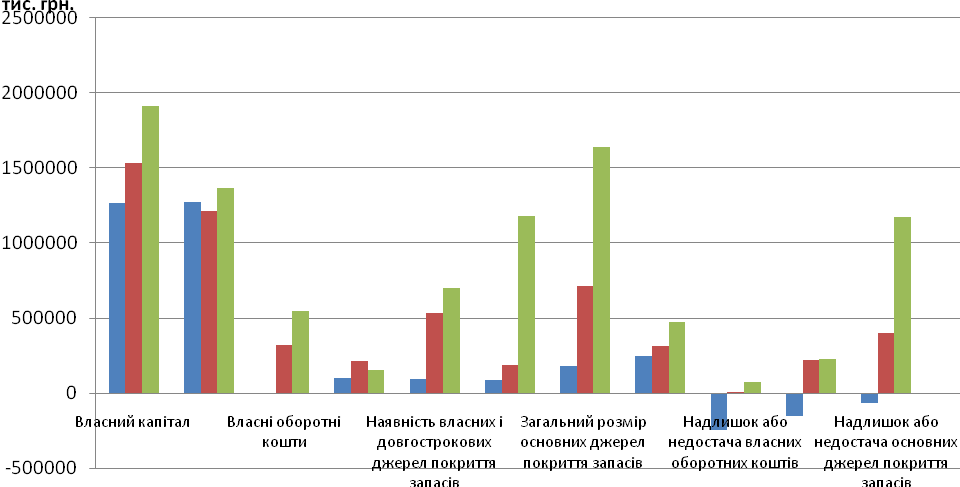
Рисунок 3.1 – Аналіз фінансової стійкості ВАТ «Азот»
Для ВАТ «Азот» розрахунки показують, що фінасовий стан підприємства за даний період зазнав якісну зміну: з нестійкого на початку 2007 року ВАТ «Азот» перейшов в абсолютно стійке положення, коли для забезпечення запасів достатньо власних оборотних коштів, і зберіг такий стан до кінця 2008 року. Збільшилися запаси (у 2007 р. на72126 тис. грн., у 2008 р. на 154303тис.грн.), власний капітал (у 2007 р. на 269082 тис. грн., у 2008 р. на 374704 тис. грн.). Необоротні активи також збільшилися, але значно менше, ніж власний капітал. Можна зробити висновок, що ВАТ «Азот» стоїть на правильному шляху розвитку.
Для характеристики ступеня покриття запасів і витрат джерелами їх фінансування використовують наступні відносні величини
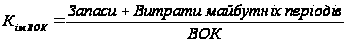
1. Коефіцієнт іммобілізації власних оборотних коштів, що показує частку найбільш ліквідних засобів у складі власних оборотних коштів:
2. Коефіцієнт забезпеченості запасів власними оборотними коштами, що показує на скільки запаси, що мають найменшу ліквідність забезпечені власними джерелами фінансування
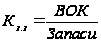
3. Коефіцієнт фінансової незалежності (автономії), що показує частку власних засобів в загальній сумі джерела фінансування
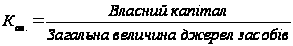
4. Коефіцієнт покриття запасів нормальними джерелами їх фінансування
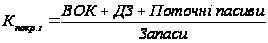
5. Коефіцієнт співвідношення оборотних і необоротних активів
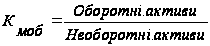
6. Коефіцієнт фінансової залежності, що показує скільки совокупних джерел засобів доводиться на одиницю власних засобів
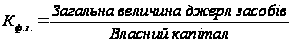
7. Коефіцієнт співвідношення привернутих і власних засобів, який доповнює коефіцієнт автономії і характерізує залежність підприємства від довгострокових зобов'язань. Нормальне співвідношення привернутих і власних засобів Кп/в = 1
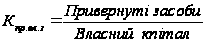
8. Коефіцієнт маневреності власного капітала
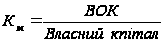
Результати розрахунків фінансових коефіцієнтів представлені в таблиці 3.2
Таблиця 3.2 – Аналіз фінансових коефіцієнтів ВАТ «Азот»
| Коефіціент | 2007 | 2008 | ||
| На початок звітного періоду | На кінець звітного періоду | На початок звітного періоду | На кінець звітного періоду | |
| Коефіцієнт іммобілізації власних оборотних коштів | -4,8204 | 0,9892 | 0,9892 | 3,7273 |
| Коефіцієнт забезпеченості запасів власними оборотними коштами | -0,0207 | 1,0118 | 1,0118 | 1,1622 |
| Коефіцієнт фінансової незалежності | 0,7238 | 0,6920 | 0,6920 | 0,5618 |
| Коефіцієнт покриття запасів нормальними джерелами їх фінансування | 1,9443 | 3,1602 | 3,1606 | 4,3191 |
| Коефіцієнт співвідношення оборотних і необоротних активів | 0,3760 | 0,8245 | 0,8245 | 1,4931 |
| Коефіцієнт фінансової залежності | 1,3817 | 1,445 | 1,445 | 1,7801 |
| Коефіцієнт співвідношення привернутих і власних засобів | 0,3781 | 0,4419 | 0,4419 | 0,7769 |
| Коефіцієнт маневреності власного капітала | -0,00389 | 0,2081 | 0,2081 | 0,2861 |
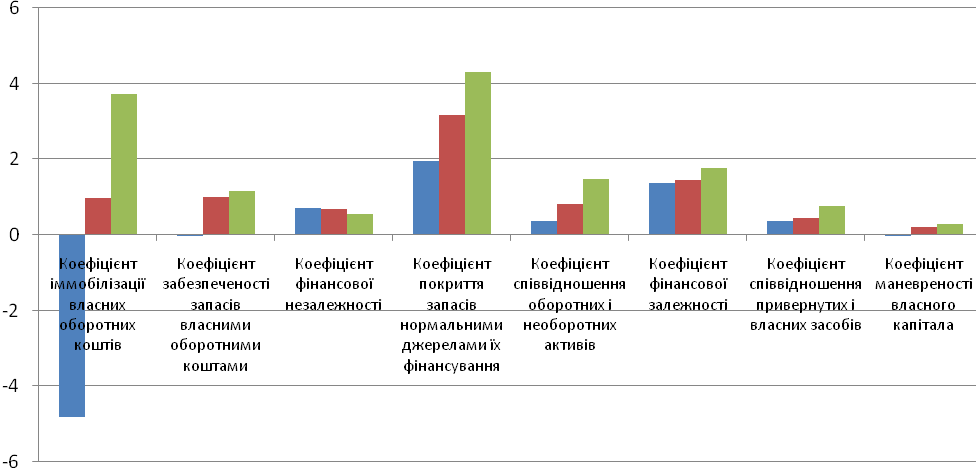
Рисунок 3.2 – Аналіз фінансових коефіцієнтів ВАТ «Азот»
Аналізуючи фінансові коефіцієнти, можна зробити наступні висновки: коефіцієнт фінансової автономії за звітний період зменшився, отже, збільшився ризик появи фінансових труднощів у майбутньому; коефіцієта фінансової залежності збільшився, що свідчить про підвищення частки позикових коштів у фінансуванні підприємства; коефіцієнт співвідношення привернути і власних засобів збільшився за 2007 рік на 0,064 грн., а за 2008 рік на 0,34 грн. помітно збільшився коефіцієнт маневреності власного капітала, що позитивно характеризує зміни у фінансовому стані підприємства, оскільки свідчить про збільшення можливості вільно маневрувати власними оборотними коштами, і коефіцієнт забезпеченості запасів власними оборотними коштами.
Таким чином, можна сказати, що за досліджуваний період фінансова стійкість підприємства ВАТ «Азот» значно покращала.
4 Аналіз ліквідності і платоспроможності ВАТ «АЗОТ»
Платоспроможність (ліквідність) - це можливість підприємства наявними грошовими ресурсами своєчасно погасити свої термінові зобов'язання.
Перевищення платіжних засобів над терміновими зобов'язаннями свідчить про платоспроможність підприємства.
У бухгалтерському балансі в активі засобу підприємства групуються по ступеню зростання їх ліквідності, в пасиві зобов'язання розміщені у міру скорочення термінів їх погашення.
Всі активи підприємства залежно від здатності і швидкості їх перетворення в грошові кошти можна умовно розділити на такі групи:
1. Абсолютно ліквідні активи (А1) - суми по всіх статтях грошових коштів і їх еквівалентів, які можуть бути використані для здійснення поточних розрахунків негайно або протягом короткого періоду часу, зазвичай в розрахунках беруть термін в 3 місяці;
2. Активи, що швидко реалізовуються (А2), - активи, для перетворення яких в готівку потрібен певний час;
3. Активи, що вільно реалізовуються (А3) - найменш ліквідні активи (це запаси і витрати). Термін перетворення таких активів в грошові кошти приймають рівним 12 місяцям або одному операційному циклу;
4. Активи, що важко реалізовуються (А4), - це активи, призначені для використання в господарській деятельності на протязі тривалого періоду часу, більше 12 місяців або більш за один операційний цикл.
Пасиви балансу залежно від ступеня зростання термінів погашення зобов'язань групуються так:
1. Найбільш термінові зобов'язання (П1) - кредиторська заборгованість, позики для працівників, інші короткострокові пасиви. Термін погашення цих зобов'язань відповідає терміну перетворення на грошові кошти активів першої групи (А1).
2. Короткострокові пасиви (П2) - короткострокові кредити банків і інші позики, які підлягають погашенню впродовж шести місяців після звітної дати;
3. Довгострокові пасиви (П3) - довгострокові кредити банків, позикові засоби і інші довгострокові пасиви, термін погашення яких від 6 до 12 місяців або протягом одного операційного циклу;
4. Постійні пасиви (П4) - статті розділу 1 пасиву балансу.
Підприємство вважається ліквідним, якщо його поточні активи перевищують поточні зобов'язання.
Аналіз ліквідності балансу полягає в порівнянні статей по активу, згрупованих по ступеню убиваючої ліквідності, з короткостроковими зобов'язаннями по пасиву, які групуються по ступеню зростання терміновості їх погашення. Для визначення ліквідності балансу необхідно порівняти підсумки по кожній групі активів і пасивів. Баланс вважається за абсолютно ліквідний, якщо виконуються умови
А1 >= П1;
А2 >= П2;
А3 >= П3;
А4 <= П.
Якщо одне або декілька умов порушуються, то ліквідність відрізняється від абсолютної. При цьому недолік засобів по одній групі активів компенсується їх надлишком в іншій тільки за вартістю, оскільки в реальній платіжній ситуації менш ліквідні активи не можуть замінити більш ліквідні.
Аналіз ліквідності балансу представлен в таблиці 4.1, 4.2.
Таблиця 4.1 – Аналіз ліквідності балансу ВАТ «Азот» за 2007 р.
| Актив | Сума, тис. грн. | Пасив | Сума, тис. грн. | Надлишок (+), нестача(-) | |||
| На початок періоду | На кінець періоду | На початок періоду | На кінець періоду | На початок періоду | На кінець періоду | ||
| Абсолютно ліквідні активи (220,230, 240) | 12029 | 51672 | Найбільш термінові зобов'язання (540-610) | 79800 | 147623 | -67771 | -95951 |
| Активи, що швидко реалізовуються (160,170,180,200, 210, 250,270) | 222507 | 635174 | Короткострокові пасиви (500-530,630) | 301880 | 318004 | -79373 | 317170 |
| Активи, що вільно реалізовуються (040, 045, 100, 110, 120, 130, 140, 150) | 244102 | 316259 | Довгострокові пасиви (480) | 97171 | 212980 | 146931 | 103279 |
| Активи, що важко реалізовуються (080 – 040 – 045) | 12713586 | 1215604 | Постійні пасиви (380,430) | 1270801 | 1540102 | 11442785 | -324498 |
| Баланс (280) | 1749652 | 2218709 | Баланс (640) | 1749652 | 2218709 | х | х |
Таблиця 4.2 – Аналіз ліквідності балансу ВАТ «Азот» за 2008 р
| Актив | Сума, тис. грн. | Пасив | Сума, тис. грн. | Надлишок (+), недолік(-) | |||
| На початок періоду | На кінець періоду | На початок періоду | На кінець періоду | На початок періоду | На кінець періоду | ||
| Абсолютно ліквідні активи (220,230, 240) | 51672 | 144598 | Найбільш термінові зобов'язання (540-610) | 147623 | 155190 | -95951 | -10592 |
| Активи, що швидко реалізовуються (160,170,180,200,210, 250,270) | 635174 | 1384746 | Короткострокові пасиви (500-530,630) | 318004 | 1177924 | 317170 | 206822 |
| Активи, що вільно реалізовуються (040, 045, 100, 110, 120, 130, 140, 150) | 316259 | 507455 | Довгострокові пасиви (480) | 212980 | 150953 | 103279 | 356502 |
| Активи, що важко реалізовуються (080 – 040 – 045) | 1215604 | 1363446 | Постійні пасиви (380,430) | 1540102 | 1916178 | -324498 | -552732 |
| Баланс (280) | 2218709 | 3400245 | Баланс (640) | 2218709 | 3400245 | х | х |
Для ВАТ «Азот» баланс як на початок, так і на кінець 2007 р. не є абсолютно ліквідним, тому що у підприємства дуже мало найбільш ліквідних активів. Але на кінець 2008 року баланс акціонерного суспільства став більш-менш ліквідним, оскільки абсолютно ліквідні активи збільшилися майже в 3 рази, але вони не зовсім покривають найбільш термінові зобов'язання.
По 2-ій групі активи, що швидко реалізовуються, значно покривають короткострокові пасиви. По 3-ій групі активи, що вільно реалізовуються, покривають довгострокові пасиви.
Аналіз співвідношення по 4-ій групі говорить про позитивну тенденцію: на початок 2007р. у ВАТ «Азот» був недолік у власних оборотних коштах, але під кінець 2007 року власні оборотні кошти значно зросли, а в 2008 році стали ще більше. Це говорить про те, що ситуація на підприємстві нормалізувалася.
І в цілому, можна сказати, баланс ліквідності свідчить про поліпшення фінансового стану товариства.
Разом з абсолютними показниками для оцінки ліквідності і платоспроможності підприємства розраховуються відносні показники.
Коефіцієнт абсолютної ліквідності показує, яка частина поточної заборгованості може бути погашена на дату складання балансу або іншу конкретну дату за рахунок наявної грошової готівки
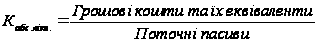
Коефіцієнт швидкої ліквідності показує відношення сукупності грошових коштів, короткострокових фінансових вкладень і короткострокової дебіторської заборгованості, платежі по якій очікуються протягом 6 місяців після звітної дати, до суми короткострокових фінансових зобов’язань
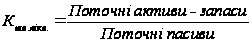
Коефіцієнт поточної ліквідності – відношення всієї суми оборотних активів, включаючи запаси і незавершене виробництво, до загальної суми короткострокових зобов’язань
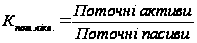
Коефіцієнт Бівера показує співвідношення суми самофінансируємого доходу до загальної суми зобов’язань підприємства. Значення коефіцієнта Бівера, що рекомендується по міжнародних стандартах, 0.17 – 0.4.
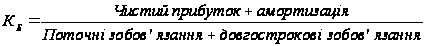
Робочій капітал
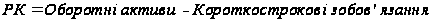
Отримані результати заносимо у таблицю 4.3.
Таблиця 4.3 – Оцінка показників ліквідності ВАТ «Азот»
| Коефіціент | 2007 | 2008 | Нормативний показник | |||
| На початок звітного періоду | На кінець звітного періоду | На початок звітного періоду | На кінець звітного періоду | |||
| Коефіцієнт абсолютної ліквідності | 0,0315 | 0,1109 | 0,1109 | 0,1085 | > 0,2 | |
| Коефіцієнт швидкої ліквідності | 0,6144 | 1,4571 | 1,4751 | 1,1472 | >= 1 | |
| Коефіцієнт поточної ліквідності | 2,7046 | 2,1543 | 2,1543 | 1,5279 | >= 1 | |
| Коефіцієнт Бівера | 0,6930 | 0,5427 | 0,17 - 0,14 | |||
| Робочій капітал | 96575 | 537281 | 537281 | 703391 | Збільшення | |
Для наочності на рисунку. 4.1 представимо дані таблиці у вигляді гістограми коефіцієнтів ліквідності.
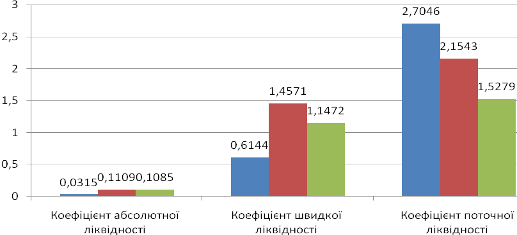
Рисунок 4.1 – Оцінка ліквідності
Стовпчики гістограми наочно показують поліпшення фінансового становища підприємства протягом звітного періоду. Всі коефіцієнти ліквідності знаходяться в допустимій нормі. Тільки коефіцієнт абсолютної ліквідності знаходиться за межами допустимого критичного рівня. Робочий капітал значно збільшився (з 96575 тис.грн на початок 2007 року до 703391 на кінець 2008 року).
Аналіз фінансової діяльності ВАТ «АЗОТ»
Фінансові результати діяльності підприємства характеризуються сумою отриманого прибутку (збитку) і рівнем рентабельності. Чим більше величина прибутку і вище рівень рентабельності, тим ефективніше функціонує підприємство і стійкіше його фінансове положення.
Показник діяльності підприємства:
- звичайна (операції, фінансування, інвестиції);
- надзвичайна.
Першочерговими завданнями аналізу прибутку підприємства як фінансового результату господарської діяльності є оцінювання формування прибутку підприємства, темпів зростання прибутку в цілому і окремо по кожній складовій, виявлення чинників, що впливають на розмір прибутку, визначення рівня їх впливу, виявлення резервів збільшення прибутку, аналіз використання прибутку підприємства.
Розрахунок показників фінансових результатів представлен в таблиці 5.1, 5.2.
Таблиця 5.1 – Аналіз фінансових результатів ВАТ «Азот» за 2007 р
| Показник | Сума за період, тис. грн. | Зміни показника за звітний період | ||
| За звітний період | За попередній період | Абсолютні, тис. грн. | Темпи приросту, % | |
| Чистий доход (виручка) від реалізації продукції | 2706667 | 1851216 | 855451 | 0,6839 |
| Собівартість реалізованої продукції | 1940543 | 1457394 | 483149 | 0,7510 |
| Валовий прибуток від реалізації | 766124 | 393822 | 372302 | 0,5140 |
| Адміністративні витрати | 65121 | 62574 | 2547 | 0,9609 |
| Витрати на збут | 181974 | 151764 | 30210 | 0,8340 |
| Інші операційні витрати | 1799701 | 1369291 | 430410 | 0,7608 |
| Собівартість реалізованої продукції з урахуванням адміністративних витрат і витрат на збут | 3987339 | 3041023 | 946316 | 0,7627 |
| Прибуток від реалізації | -1280672 | -1189807 | -90865 | 0,9290 |
| Інші операційні доходи | 1780104 | 1349588 | 430516 | 0,7582 |
| Прибуток від операційної діяльності | 499432 | 159781 | 339651 | 0,3199 |
| Доход від участі в капіталі | - | 47 | - | - |
| Інші фінансові доходи | 10 | 0 | 10 | 0,0000 |
| Інші доходи | 3951 | 996 | 2955 | 0,2521 |
| Фінансові витрати | 16603 | 13295 | 3308 | 0,8008 |
| Інші витрати | 4048 | 2366 | 1682 | 0,5845 |
| Прибуток від звичайної діяльності | 482742 | 145163 | 337579 | 0,3007 |
| Податок на прибуток від звичайної діяльності | 121193 | 45477 | 75716 | 0,3752 |
| Чистий прибуток | 361549 | 99686 | 261863 | 0,2757 |
| Чистий грошовий потік (читсая прибуток плюс амортизація) | 470182 | 202086 | 268096 | 0,4298 |
Таблиця 5.2 – Аналіз фінансових результатів ВАТ «Азот» за 2008 р
| Показник | Сума за період, тис. грн. | Зміни показника за звітний період | ||
| За звітний період | За попередній період | Абсолютні, тис. грн. | Темпи приросту, % | |
| Чистий доход (виручка) від реалізації продукції | 3447309 | 2706667 | 740642 | 0,7852 |
| Собівартість реалізованої продукції | 2167458 | 1940543 | 226915 | 0,8953 |
| Валовий прибуток від реалізації | 1279851 | 766124 | 513727 | 0,5986 |
| Адміністративні витрати | 103893 | 65121 | 38772 | 0,6268 |
| Витрати на збут | 193172 | 181974 | 11198 | 0,9420 |
| Інші операційні витрати | 1852326 | 1799701 | 52625 | 0,9716 |
| Собівартість реалізованої продукції з урахуванням адміністративних витрат і витрат на збут | 4316849 | 3987339 | 329510 | 0,9237 |
| Прибуток від реалізації | -869540 | -1280672 | 411132 | 1,4728 |
| Інші операційні доходи | 2053311 | 1780104 | 273207 | 0,8669 |
| Прибуток від операційної діяльності | 1183771 | 499432 | 684339 | 0,4219 |
| Доход від участі в капіталі | - | - | - | - |
| Інші фінансові доходи | 0 | 10 | -10 | 0,0000 |
| Інші доходи | 40296 | 3951 | 36345 | 0,0980 |
| Фінансові витрати | 32267 | 16603 | 15664 | 0,5146 |
| Інші витрати | 355391 | 4048 | 351343 | 0,0114 |
| Прибуток від звичайної діяльності | 836409 | 482742 | 353667 | 0,5772 |
| Податок на прибуток від звичайної діяльності | 142026 | 121193 | 20833 | 0,8533 |
| Чистий прибуток | 694383 | 361549 | 332834 | 0,5207 |
| Чистий грошовий потік (читсая прибуток плюс амортизація) | 805547 | 470182 | 335365 | 0,5837 |
Таблиця 5.3 – Структура прибутку від звичайної діяльності підприємства ВАТ «Азот» за 2007 рік
| Показник | Сума за період, тис. грн. | Удільна вага, % | Зміни в структурі | ||
| За звітний період | За попередній період | За звітний період | За попередній період | ||
| Прибуток від операційної діяльності | 499432 | 159781 | 103,475 | 110,0708 | 6,5955 |
| Доход від участі в капіталі | 0 | 47 | 0 | 0 | 0 |
| Інші фінансові доходи | 10 | 0 | 0,0021 | 0,0000 | -0,0021 |
| Інші доходи | 3951 | 996 | 0,8186 | 0,6861 | -0,1325 |
| Фінансові витрати | 16603 | 13295 | 3,4399 | 9,1587 | 5,7188 |
| Інші витрати | 4048 | 2366 | 0,8387 | 1,6299 | 0,7912 |
| Прибуток від звичайної діяльності | 482658 | 145162 | 100 | 100 | 0 |
Таблиця 5.4 – Структура прибутку від звичайної діяльності підприємства ВАТ «Азот» за 2008 р
| Показник | Сума за період, тис. грн. | Удільна вага, % | Зміни в структурі | ||
| За звітний період | За попередній період | За звітний період | За попередній період | ||
| Прибуток від операційної діяльності | 1183771 | 499432 | 141,5308 | 103,4753 | -38,0555 |
| Доход від участі в капіталі | 0 | 0 | 0 | 0 | 0 |
| Інші фінансові доходи | 0 | 10 | 0 | 0,0021 | 0,0021 |
| Інші доходи | 40296 | 3951 | 4,8178 | 0,8186 | -3,9992 |
| Фінансові витрати | 32267 | 16603 | 3,8578 | 3,4399 | -0,4179 |
| Інші витрати | 355391 | 4048 | 42,4903 | 0,8387 | -41,6516 |
| Прибуток від звичайної діяльності | 836405 | 482658 | 100 | 100 | 0 |
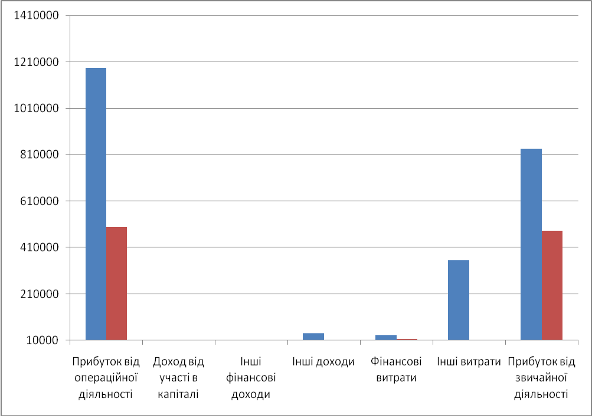
Рисунок 5.1 –Структура прибутку від звичайної діяльності підприємства
Дані таблиць 5.1 – 5.4 дають можливість праналізувати позитивні тендеції формування прибутку. Вони говорять про те, що за даний період структура прибутку підприємства від звичайної діяльності різко змінилася: збиток від фінансової діяльності в 2006 р. був – -14618 тис. грн., в 2007 р. – -16774,8 тис. грн., а в 2008 р. результат від фінансової діяльності став позитивним - 427958 тис. грн.; операційна діяльність в 2005-2008 рр. стабільно прибуткова і прибуток має тенденцію до зростання (159781 тис. грн. в 2006 р., 499432 тис. грн. в 2007 р., однако в 2008р. зменшилась до 1183771 тис. грн.). Значне зменшення прибутку від звичайної діяльності у 2006-2007р. відбулося за рахунок зниження об'ємів реалізації та відносного збільшення витрат на виробництво і реалізацію продукції. У 2006 р. на 1 грн. чистого доходу від реалізації продукції ВАТ «Азот» витрачав 1,64 грн., в 2007 р. – 1,47 грн., а в 2008 р. – 1,25 грн.. Також значно зменшилися адміністративні витрати (у 2006 р. на 1 грн. чистого доходу від реалізації продукції ВАТ «Азот» витрачав 0.04 грн. адміністративних витрат, в 2007 р. - 0.03 грн). Негативним є те, що збільшилися затрати на збут (в 2006 р. – 151764 тис. грн., в 2007 р.- 181974 тис. грн., в 2008р.193172 тис. грн.) і інші операційні витрати.
6 АНАЛІЗ РЕНТАБЕЛЬНОСТІ ВАТ «АЗОТ»
Рентабельність – це відносний показник, що визначає рівень прибутковості бізнесу. Показники рентабельності характеризуються ефективністю роботи підприємства в цілому, прибутковість різних напрямів діяльності (виробничою, комерційною, інвестиційною і так далі); вони більш повно, чим прибуток, характеризують остаточні результати господарювання, тому що їх величина показує співвідношення ефекту з готівкою або спожитими ресурсами. Ці показники використовуються для оцінки діяльності підприємства і як інструмент в інвестиційній політиці і ціноутворенні, а також в сукупності з коефіцієнтами оборотності характеризують економічну ефективність і ділову активність підприємства.
Основні показники рентабельності:
Рентабельність
сукупного
капіталу


де ЧП – чистий прибуток,
 -
средньорічна
вартість капітала.
Для підприємства ВАТ «Азот» цей коефіцієнт склав
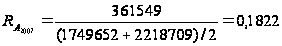
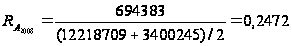
Рентабельність
власного капіталу

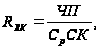
де
 -
средньорічна
вартість власного
капітала
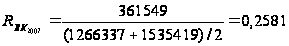
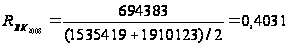
Рентабельність виробничої діяльності (окупність витрат)

де
 - сума затрат
реалізованої
продукції.
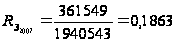
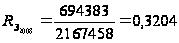
Рентабельність
продаж (обороту)


де
 - виручка від
реалізації
продукції