Основные направления оптимизации налогообложения на малом предприятии ООО "Аудит-Профи"
Приказом Минфина № 7н от 17 января 2006 года утверждены форма налоговой декларации по единому налогу и Порядок ее заполнения [25, c.12].
Уплата налога и квартальных авансовых платежей по налогу производится по месту нахождения организации (месту жительства индивидуального предпринимателя).
Глава НК РФ с 1 января 2003 г. заменила Федеральный закон от 301.07.98 № 148- ФЗ «О едином налоге на вмененный доход для определенных видов деятельности». При этом в порядке исчисления и уплаты ЕНВД произошли значительные изменения.
Платить ЕНВД будут только те организации (предприниматели), которые занимаются [19, c.203]:
оказанием бытовых услуг (ремонт обуви, одежды, бытовой техники, услуги парикмахерских, прачечных, химчисток и т.д.);
оказанием ветеринарных услуг;
оказанием услуг по ремонту, техобслуживанию и мойке автотранспортных средств;
розничной торговлей через магазины павильоны с площадью торгового зала не более 150м2, палатки, лотки, и другие объекты, в том числе не имеющие стационарной торговой площади;
оказанием услуг по хранению автотранспортных средств на платных стоянках;
общественным питанием с использованием зала площадью не более 150м2;
перевозкой пассажиров и грузов с использованием не более 20 автомобилей;
распространением или размещением наружной рекламы.
Розничной торговлей в целях исчисления ЕНВД не будет признаваться реализация следующих подакцизных товаров: легковые автомобили и мотоциклы с мощностью двигателя свыше 112,5 кВт; автомобильный бензин; дизельное топливо; моторные масла для дизельных и (или) карбюраторных (инжекторных) двигателей; прямогонный бензин. Так же к данному виду предпринимательской деятельности не относится реализация продуктов питания и напитков, в том числе алкогольных, в барах, ресторанах, кафе и других точках общественного питания. Услуги ломбардов исключены из перечня бытовых услуг
Нужно учесть, что в каждом регионе ЕНВД вводят местные власти [17, c.263]. Они же определяют виды деятельности (в пределах указанного перечня), в отношении которых применяется этот налог. Причем переход на ЕНВД является не добровольным, а обязательным.
Уплата организациями единого налога предусматривает замену уплаты налога на прибыль организаций, налога на имущество организации и единого социального налога. Уплата индивидуальными предпринимателями единого налога предусматривает замену уплаты налога на доходы физических лиц, налога на имущество физических лиц и единого социального налога.
Организации и индивидуальные предприниматели, являющиеся налогоплательщиками единого налога, не признаются налогоплательщиками налога на добавленную стоимость, за исключением налога на добавленную стоимость, подлежащего уплате в соответствии НКРФ при ввозе товаров на таможенную территорию РФ. Исчисление и уплата иных налогов и сборов осуществляются налогоплательщиком в соответствии с общим режимом налогообложения.
Налоговым периодом по ЕНВД признается квартал (ст. 346.30 НК РФ). Ставка ЕНВД устанавливается равной 15 % величины вмененного дохода (ст. 346.31 НК РФ).
Что такое физический показатель и чему равен соответствующий ему размер базовой доходности, написано в статье 346.29 НК РФ. Например (табл.1.2.).
Таблица 1.2 - Пример расчета базовой доходности по ЕНВД
| Виды предпринимательской деятельности | Физические показатели | Базовая доходность в месяц (рублей) |
| Оказание бытовых услуг | Количество работников, включая индивидуальных предпринимателей | 7500 |
| Оказание ветеринарных услуг | Количество работников, включая индивидуальных предпринимателей | 7500 |
| Розничная торговля через магазины, которые имеют торговые залы | Площадь торгового зала (м2) | 1800 |
Коэффициентов базовой доходности всего три, и они указанны в Налоговом кодексе:
коэффициент К1 – это корректирующий коэффициент базовой доходности, учитывающий совокупность особенностей ведения предпринимательской деятельности в различных муниципальных образованиях, особенностей населенного пункта или места расположения. Определяется как отношение значения кадастровой стоимости земли по месту осуществления деятельности налогоплательщика к максимальной кадастровой стоимости земли, установленной государственным земельным кадастром для данного вида деятельности;
коэффициент К2 учитывает прочие особенности деятельности (например, сезонность или время работы). Этот коэффициент устанавливают региональные власти, однако его значение должно находится в пределах от 0,005 до 1 (включительно);
коэффициент К3. Это коэффициент-дефлятор, который учитывает изменение индекса цен. Коэффициент-дефлятор публикуется в порядке, установленном Правительством РФ.
Изменение суммы единого налога, произошедшее вследствие изменения величин корректирующих коэффициентов, возможно только с начала следующего налогового периода.
Размер вмененного дохода за квартал, в течение которого осуществлена соответствующая государственная регистрация налогоплательщика, рассчитывается исходя из полных месяцев, начиная с месяца, следующего за месяцем указанной государственной регистрации.
 Уплата
единого налога
производится
налогоплательщиком
по итогам налогового
периода не
позднее 25-го
числа первого
месяца следующего
налогового
периода. Налоговые
декларации
по итогам налогового
периода представляются
налогоплательщиками
в налоговые
органы не позднее
20-го числа первого
месяца следующего
налогового
периода.
Глава 2. Анализ налогообложения ООО «Аудит-Профи»
2.1 Характеристика финансово-хозяйственной деятельности предприятия
Объектом исследования является предприятие г. Новосибирска – ООО «Аудит-Профи». Место нахождения и почтовый адрес общества: 667001, г. Кызыл, ул. Титова, 36.
Общество является юридическим лицом с момента его государственной регистрации в 2004г. в соответствии с законодательством Российской Федерации, имеет арендованное имущество, может от своего имени приобретать и осуществлять имущественные и личные права, выполнять обязанности, быть истцом и ответчиком в суде.
Уставной Капитал Общества составляет 10000 (Десять тысяч) рублей.
Основными видами деятельности Общества являются:
продажа правового программного обеспечения, информационных баз данных;
оказание аудиторских услуг;
установка программного обеспечения и его сопровождение;
Общество производит услуги и осуществляет торговлю программными продуктами по ценам и тарифам, устанавливаемым самостоятельно или на договорной основе.
Структура управления общества линейная и представляет собой иерархическую лестницу аппарата управления.
По состоянию на 01.01.2008г. численность работников ООО «Аудит-Профи» составляет 10 чел. Организационная структура управления предприятием является линейно–функциональной. Имеет место чёткое распределение функций управления, задач и ответственности между сотрудниками в сочетании с принципом единоначалия.
Основными документами, на основании которых можно судить о финансовом состоянии ООО «Аудит-Профи», являются налоговые декларации, бухгалтерский баланс (форма №1) и отчет о прибылях и убытках (форма №2).
На данный момент результаты деятельности ООО «Аудит-Профи» можно назвать хорошими. Фирма работает на рынке г. Кызыла уже более 4 лет и сформировала постоянный круг потребителей предоставляемых услуг. Организация имеет положительный финансовый результат в работе, задолженность перед банками и другими кредитными организациями равна нулю. Это означает, что общество может рассчитывать на получение кредитов для дальнейшего расширения фирмы.
При анализе финансового состояния малого предприятия первостепенное значение необходимо уделять показателям ликвидности и платежеспособности.
Ликвидность – это способность активов организации принимать денежную форму по той стоимости, которая зафиксирована в балансе, а степень ликвидности определяется продолжительностью временного периода, в течение которого осуществляется трансформация активов в денежные средства [16, c.71].
Для определения ликвидности баланса следует сопоставить итоги приведенных групп активов и обязательств. Баланс считается ликвидным при условии следующих соотношений групп активов и обязательств [16, c.72]:
Как видно из таблицы 2.1, ликвидность баланса ООО «Аудит-Профи» по состоянию на начало и на конец года является абсолютной, так как соблюдаются все условия.
Таблица 2.1 - Оценка ликвидности ООО «Аудит-Профи» на основе балансовой модели за 2008 г. тыс. руб.
| Актив | На начало периода |
На конец периода |
Пассив | На начало периода | На конец периода | Платежный недоста- ток или излишек | Условие ликвид-ности | |
| На начало периода | На конец периода | |||||||
| А 1 - наиболее ликвидные активы (стр. 250+стр.260) | 774,0 | 351,0 | П 1 - наиболее срочные обязательства (стр. 620) | 111,0 | 232,0 | 663,0 | 119,0 | А 1 > П 1 |
| А 2 - быстро реализуемые активы (стр.240+стр.230+стр.270) | 12,0 | 18,0 | П 2 - краткосрочные пассивы (стр.610 + стр.660) | 0 | 0 | 12,0 | 18,0 | А 2 > П 2 |
| А 3 - медленно реализуемые активы (стр.210 + стр.220-стр.216+стр.140) | 698,0 | 880,0 | П 3 - долгосрочные пассивы (стр. 590) | 0 | 0 | 698,0 | 880,0 | А 3 > П 3 |
| А 4 - трудно реализуемые активы (стр. 190- стр.140) | 0 | 0 | П 4 - постоянные пассивы (стр. 490+ стр.630+ стр.640+ стр.650+ стр.660 - стр.216) | 1373,0 | 1017,0 | -1373,0 | -1017,0 | А4 < П 4 |
| Баланс (стр. 300- стр.216) | 1484,0 | 1249,0 | Баланс (стр.700 - стр.216) | 1484,0 | 1249,0 | 0 | 0 | х |
Наиболее часто анализ ликвидности производится по коэффициентам [16, c.73-76].
Коэффициент текущей ликвидности (общего покрытия) рассчитывается как отношение всех оборотных средств к сумме краткосрочных обязательств.
КТЛ = Текущие активы (II раздел баланса-стр.290)
Текущие пассивы (Vраздел баланса-стр.690-640)
Коэффициент критической ликвидности (быстрый коэффициент) рассчитывается как отношение наиболее ликвидных и быстро реализуемых активов к сумме наиболее срочных обязательств и краткосрочных пассивов.
Ккл = Текущие активы – Запасы (стр.210 баланса)
Текущие пассивы
Коэффициент абсолютной ликвидности рассчитывается как отношение наиболее ликвидных активов к сумме наиболее срочных обязательств и краткосрочных пассивов (сумма кредиторской задолженности и краткосрочных кредитов):
КАЛ = стр. 260+стр.250 – стр.252
Текущие пассивы
Данные таблицы 2.2 показывают, что предприятие может погасить задолженность в несколько раз превышающую реальную.
Уровни коэффициентов текущей ликвидности ООО «Аудит-Профи» больше 2. Это говорит о том, что общей величины оборотного капитала предприятия достаточно для погашения наиболее срочных обязательств.
Экономический смысл коэффициента быстрой ликвидности заключается в характеристике той части текущих обязательств, которая может быть погашена не только за счет денежных средств, но и за счет ожидаемых поступлений от погашения дебиторской задолженности.
Что касается ООО «Аудит-Профи», то коэффициент быстрой ликвидности на начало и на конец года выше рекомендуемой величины.
Таблица 2.2 - Расчет показателей ликвидности ООО «Аудит-Профи» за 2008 г.
| Показатели | Значение показателя | Измене- ние (+,-) | Темп изменения, % | Рекомендуемое значение | |
| На начало периода | На конец периода | ||||
| Коэффициент текущей ликвидности (покрытия) - К тл | 13,4 | 5,4 | -8 | 40,3 | не менее 2,0 |
| Коэффициент критической (быстрой) ликвидности - К кл | 7,1 | 1,6 | -5,5 | 22,5 | не менее 1,0 |
| Коэффициент абсолютной ликвидности - К ал | 7 | 1,5 | -5,5 | 21,7 | не менее 0,2 |
Наиболее строгим показателем платежеспособности является коэффициент абсолютной ликвидности (рис.2.2), который показывает, какую часть краткосрочной задолженности предприятие может погасить немедленно, в самое ближайшее время и без дополнительной мобилизации средств.
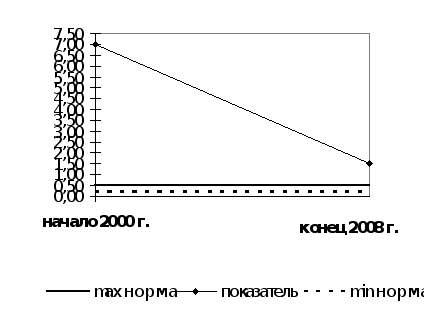
Рис. 2.2 - Динамика показателя абсолютной ликвидности ООО «Аудит-Профи»
Денежных средств у предприятия больше, чем необходимо. Это не очень благоприятный факт, т.к. оборотные средства должны быть задействованы в обороте.
Платежеспособность отличается от ликвидности тем, что ликвидность оценивает платежеспособность лишь на отчетные даты, а постоянная платежеспособность точному определению не поддается.
Расчет коэффициентов платежеспособности ООО «Аудит-Профи» приведен в таблице 2.3.
Таблица 2.3 - Динамика показателей платежеспособности ООО «Аудит-Профи» за 2008 г.
| Показатель | На начало года | На конец года | Отклонение, +,- |
| Коэффициент абсолютной ликвидности - К ал | 7 | 1,5 | -5,5 |
| Наличие собственных оборотных средств | 1373 | 1017 | -356 |
| Соотношение собственного и заемного капитала | 12,37 | 4,38 | -7,99 |
| Коэффициент чистой выручки | 14 | 8 | -6 |
| Коэффициент платежеспособности | 3,5 | 2,5 | +1 |
К концу года платежеспособность ООО «Аудит-Профи» заметно сократилась, но осталась в пределах нормы.
В оценке финансовой устойчивости ООО «Аудит-Профи» будем использоваться коэффициентный метод.
Оценка коэффициентов финансовой устойчивости ООО «Аудит-Профи» приведена в Таблице 2.4.
Таблица 2.4 - Расчет показателей финансовой устойчивости ООО «Аудит-Профи» за 2008 г.
| Показатели | Алгоритм расчета | Значение показателя | Изменение (+,-) | Темп изменения, % | Рекомендуемое значение | |
| на начало периода | на конец периода | |||||
| Коэффициент автономии (собственности или финансовой независимости или концентрации собственного капитала) | Собственный капитал Валюта баланса | 0,93 | 0,81 | -0,11 | 88,01 | не менее 0,6 |
| Коэффициент финансовой зависимости | Валюта баланса Собственный капитал | 1,08 | 1,23 | 0,15 | 113,63 | не более 1,7 |
| Коэффициент финансовой напряженности (концентрации заемного капитала) | Заемный капитал Валюта баланса | 0,07 | 0,19 | 0,11 | 248,33 | не более 0,4 |
| Коэффициент финансового риска (соотношения заемного и собственного капитала) | Заемный капитал Собственный капитал | 0,08 | 0,23 | 0,15 | 282,17 | не более 0,7 |
| Коэффициент обеспеченности оборотных активов собственными средствами | Собственные оборотные средства Оборотные активы | 0,274 | 0,367 | 0,092 | 133,70 | от 0,1 до 0,5 |
| Коэффициент маневренности (мобильности) собственных средств | Собственные оборотные средства Собственный капитал | 0,2964 | 0,4503 | 0,1539 | 151,92 | от 0,2 до 0,5 |
| Коэффициент соотношения внеоборотных и собственных средств (индекс постоянного актива) | Внеоборотные активы Собственный капитал | 0,0000 | 0,0000 | 0,0000 | - | от 0,5 до 0,8 |
| Коэффициент соотношения производственных активов и стоимости имущества (коэффициент реальной стоимости имущества) | Стоимость имущества производственного назначения(стр.120+стр.130+ стр.211+стр.213). Общая стоимость имущества | 6,8066 | 0,8641 | -5,9425 | 12,69 | не менее 0,5 |
| Коэффициент накопления износа (инвестирования) | Начисленный износ Первоначальная стоимость основных средств и нематериальных активов | 0,3787 | 0,3928 | 0,0141 | 103,73 | - |
| Коэффициент финансирования | Собственные средства Заемные средства | 12,37 | 4,38 | -7,99 | 35,44 | не менее 1 |
| Коэффициент финансовой устойчивости (перманентного капитала) | Перманентный капитал Валюта баланса | 0,925 | 0,814 | -0,11 | 88,01 | - |
За анализируемый период коэффициент автономии сократился на 0,11 или на 11%, но находится выше пределов нормативного значения, что свидетельствует о финансовой устойчивости ООО «Аудит-Профи». Однако, доля собственного капитала на конец 2007 года составляет 81% (рис.2.4). Это может быть нерационально с точки зрения рентабельности капитала и деловой активности.
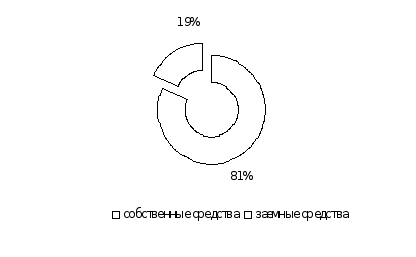
Рис. 2.3 - Соотношение собственных и заемных средств конец 2007 г.
Наиболее общую оценку финансовой устойчивости дает анализ коэффициента финансового риска. Значение финансового риска на конец финансового года составило 0,23 при нормативе 0,7, т.е. для организации оно невелико.
Коэффициент инвестирования за период увеличился незначительно, на 1,4%, что свидетельствует о том, что интенсивность формирования средств на капитальные вложения низкая.
На основании изучения показателей финансовой устойчивости можно сделать вывод о том, финансовое состояние организации в течение года являлось устойчивым. Однако чрезмерная величина собственного капитала может негативно влиять на деловую активность предприятия.
Деловая активность предприятия в экономическом аспекте проявляется, прежде всего, в скорости оборота его средств и финансовых результатах этого оборота.
В целом за год оборачиваемость оборотных средств ООО "Аудит-Профи" сократилась почти в 3 раза, и составила 2,5 оборота за год, или соответственно 144 дня, что характеризует деятельность предприятия с отрицательной стороны.
По всем статьям оборотных средств мы также наблюдаем сокращение деловой активности. Что объясняется фактором ухудшения общей экономической ситуации в связи с финансовым кризисом.
Основные показатели деловой активности представлены в таблице 2.6. Ниже приведены формулы их расчета.
Рентабельность Чистая прибыль
вложенного = --------------*100% (5)
капитала Вложенный капитал
Рентабельность Чистая прибыль
собственного = ---------------*100% (6)
капитала Собственный капитал
Рентабельность Чистая прибыль
оборотного = ---------------*100% (7)
капитала Оборотный капитал
Рентабельность Чистая прибыль
продаж = ----------------*100% (8)
Выручка от реализации
Таким образом, результаты анализа финансового состояния свидетельствуют, что предприятие является ликвидным, финансово устойчивым и жизнеспособным. В динамике наблюдается рост оборачиваемости оборотных средств (за счет сокращения величины оборотных средств и роста выручки) и падение деловой активности и эффективности деятельности.
2.2 Характеристика системы налогообложения, применяемой в ООО «Аудит-профи»
С момента регистрации и до конца 2008 г. ООО «Аудит-Профи» реализовывала общую систему налогообложения. Организация, которая выбрала общую систему налогообложения, представляет декларации по налогу на прибыль, НДС, ЕСН, страховым взносам на обязательное пенсионное страхование и налогу на имущество.
Динамика выплаты налогов за период с 2006 г. по 2008 г. представлена в таблице 2.5.
Таблица 2.5 - Расчет налога на прибыль организаций за 2008 год (руб.)
| Показатели | Сумма |
| Доходы от реализации | 3 120 000 |
| Расходы, уменьшающие сумму доходов от реализации | 1 444 000 |
| Внереализационные доходы | 55 000 |
| Внереализационные расходы | 3000 |
| Итого прибыль (убыток) (строка 010 - строка 020 + строка 030 - строка 040) | 1 728 000 |
| Налоговая база | 1 728 000 |
| Ставка налога на прибыль - всего (%), | 24 |
| Сумма начисленных авансовых платежей за отчетный (налоговый) период - всего, | 300 000 |
| Сумма налога на прибыль к доплате | 114 720 |
Рассмотрим алгоритмы расчета налогов и порядок заполнения налоговых деклараций по итогам 2008 отчетного года.
Расчет Налога на добавленную стоимость и заполненная декларация приведены в Приложении 3.
Титульный лист и форму № 1 декларации по НДС заполняют все налогоплательщики. Лист 02 декларации заполняется на основании:
1. Счетов-фактур, составленных и выставленных налогоплательщиком в соответствии с порядком, установленным статьями 168 и 169 НК РФ, и зарегистрированных в книге продаж за истекший налоговый период в соответствии с Правилами ведения журналов учета полученных и выставленных счетов-фактур, книг покупок и книг продаж при расчетах по налогу на добавленную стоимость.
2. Чеков контрольно-кассовых машин или документов на бланках строгой отчетности, применяемых при осуществлении организацией наличных денежных расчетов с населением в случаях, предусмотренных п. 7 ст. 168 НК РФ.
3. Показателей регистров бухгалтерского учета организации.
Для заполнения данных листа 02 декларации в разрезе применяемых при реализации товаров (работ, услуг) различных налоговых ставок налогоплательщик обязан обеспечить аналитический и синтетический учет реализации товаров (работ, услуг) по различным налоговым ставкам.
По общему правилу налоговая база в соответствии со ст. 154 НК РФ при реализации товаров (работ, услуг) определяется как стоимость этих товаров (работ, услуг), исчисленная исходя из цен, определяемых в соответствии со ст. 40 НК РФ, с учетом акцизов (для подакцизных товаров и подакцизного минерального сырья) и без включения в них НДС и налога с продаж.
Согласно ст. 40 НК РФ для целей налогообложения принимается цена товаров (работ, услуг), указанная сторонами сделки. Пока не доказано обратное, предполагается, что эта цена соответствует уровню рыночных цен.
На листе 02 декларации налогоплательщик показывает налоговую базу и суммы НДС, начисленные при совершении операций, облагаемых налогом в соответствии со ст. 146 НК РФ.
Налог на прибыль
В течение 2008 года предприятием ООО «Аудит-Профи» были уплачены авансовые платежи налога на прибыль в общей сумме 300 000 руб., в том числе в федеральный бюджет - 93 750 руб., в региональный бюджет – 206 250 руб.
Декларация по Налогу на прибыль приведена в Приложении 4.
Обязательно должны быть заполнены:
– титульный лист (лист 01);
– подраздел 1.1. «Для организаций, уплачивающих авансовые платежи и налог на прибыль» раздела 1 «Сумма налога, подлежащая оплате в бюджет, по данным налогоплательщика»;
– лист 02 «Расчет налога на прибыль организаций»;
– приложение № 1 «Доходы от реализации и внереализационные доходы» к листу 02;
– приложение № 2 «Расходы, связанные с производством и реализацией, внереализационные расходы и убытки, приравниваемые к внереализационным расходам» к листу 02.
Подразделы 1.2 и 1.3 раздела 1, приложения № 3–5 к листу 02, а также листы 03–07 включаются в состав декларации и представляются в налоговый орган, только если налогоплательщик имеет доходы, расходы, убытки или средства, подлежащие отражению в указанных подразделах, листах и приложениях, осуществляет операции с ценными бумагами, является налоговым агентом или в его состав входят обособленные подразделения.
Если одним из видов деятельности организации является предоставление имущества в аренду (субаренду), для целей налогообложения данный вид деятельности следует рассматривать как оказание услуг организацией. То есть если операции по передаче имущества в аренду (субаренду) организации осуществляют на постоянной (систематической, два раза и более в течение календарного года) основе, доходы от них учитываются в соответствии со ст. 249 НК РФ. Если же такие операции носят разовый характер, доходы от них учитываются в составе внереализационных доходов.
Сумма выручки от сдачи в аренду автомобиля учтена ООО «Аудит-Профи» в сумме внереализационных доходов и не отражается в приложении № 1.
Выручка от реализации отражается ООО «Аудит-Профи» по строке 010 в сумме 3 040 000 руб., в которую входит выручка от реализации услуг собственного производства в сумме 3 000 000 руб. и выручка от реализации покупных товаров в сумме 40 000 руб. Отдельно указывается сумма выручки от реализации амортизируемого имущества в сумме 80 000 руб.
Общая сумма доходов от реализации ООО «Аудит-Профи» за 2008 год составит 3 120 000 руб.
Сумму расходов, связанных с производством и реализацией, определим, заполнив соответствующее приложение № 2 к листу 02.
Сначала рассчитаем сумму прямых расходов ООО «Аудит-Профи», приходящихся на реализованную в 2008 году продукцию, которые будут отражены организацией по строке 010 приложения № 2. Она составит 1 131 200 руб. (800 000 руб. + 200 000 руб. + 71 200 руб. + 60 000 руб.).
Сумма амортизации по основным средствам, используемым для управления производством, составляет 0 руб.
По строке 120 кроме суммы ЕСН в размере 65000 руб. записываются также суммы начисленного налога на пользователей автомобильных дорог и налога на имущество в размере 0.
По строке 150 отражается сумма представительских расходов в размере, не превышающем 4% расходов налогоплательщика на оплату труда за отчетный (налоговый) период.
В нашем примере расходы ООО «Аудит-Профи» на оплату труда в 2008 году составили 250 000 руб. (200 000 руб. + 50 000 руб.). При расчете налоговой базы по налогу на прибыль оно сможет учесть представительские расходы в сумме 10 000 руб. (250 000 руб. х 4%). Превышение общей суммы представительских расходов над нормируемой в размере 5000 руб. (15 000 руб. - 10 000 руб.) в целях налогообложения прибыли не учитывается.
Расходы на рекламу готовой продукции в СМИ отражаются по строке 160 в сумме 75 000 руб.
Налог на имущество
В 2008 году ООО «Аудит-Профи» налог на имущество не уплачивало. Т.к. Оно было списано. Приведем пример расчета налога на имущество в 2006 г. (Приложение 5).
По состоянию на 01.01.2007 стоимость основных средств по счету 01 «основные средства» составляет 100 000 руб. По объектам основных средств 12000 руб. амортизация не начисляется. Ежемесячно для целей бухгалтерского учета начисляется амортизация 1500 руб. По основным средствам, по которым амортизация не начисляется, срок полезного использования 20 лет. Тогда при линейном способе начисления амортизации годовая норма = 5%, сумма ежемесячного износа = 12000*5% = 600 руб. Организация передала в доверительное управление объект основных средств 100000руб., по которым ежемесячно начисляется амортизация у управляющего в размере 10 000 руб. Все основные средства приобретены и введены в эксплуатацию в декабре предыдущего года. Амортизация, начисленная до 01.01.2008 г. отсутствует.
2. Расчет среднегодовой стоимости имущества:
2.1. Иср.1кв. = (И01.01+И01.02+И01.03+И01.04)/(3+1) = 727400/4 = 181850 руб.
2.2. Иср.6 мес. =
= (И01.01+И01.02+И01.03+И01.04+И01.05+И01.06+И01.07)/(6+1) = 1145900/7 = 103914 руб.
2.3. Иср.9 мес. = (И01.01+И01.02+И01.03+ И01.04+И01.05+ И01.06+И01.07+И01.08+ И01.09+И01.10)/(9+1) = 1455500/10 = 145550 руб.
2.4. Иср.10 мес. = (И01.01+И01.02+И01.03 +И01.04+И01.05+И01.06+ И01.07+И01.08+И01.09+И01.10+И01.11+И01.12+И01.01)/(12+1) = 1686200/13 = 129708 руб.
3. Расчет авансов и суммы налога на имущество:
3.1. Аванс 1 квартала = Иср.1 кв*2,2%/4 = 181850*2,2/4/100 = 1000 руб.
3.2. Аванс 6 месяцев = Иср.6мес*2,2%/4 = 103914*2,2/4/100 = 572 руб.
3.3. Аванс 9 месяцев = Иср.9мес*2,2%*/4 = 145550*2,2/4/100 = 801 руб.
3.4. Налог за год = Иср. За год*2,2/100 = 129708*2,2/100 = 2854 руб.
Таблица 2.6 - Расчет сумм авансовых платежей и суммы налога на имущество организаций
| Показатель | 1 квартал | 6 месяцев | 9 месяцев | год |
| 1. Среднегодовая стоимость имущества | 181850 | 103914 | 145550 | 129708 |
| 2. Сумма авансового платежа за отчетный период, исходя из ј ставка 2,2% | 1000 | 572 | 801 | х |
| 3. Перечислено в бюджет нарастающим итогом с начала года | 1000 | 1572 | 2373 | х |
| 4. Сумма налога за налоговый период по ставке 2,2% | х | х | х | 2854 |
| 5. Сумма платежа за налоговый период | х | х | х | 2854 |
Единый социальный налог
Предприятие имеет численность работников 10 чел. За год начислена зп на сумму 250 тыс. руб., из них доход отдельных работников составил: Соболев – 24 тыс. руб., Воронина – 34 тыс. руб., Ондар – 65 тыс. руб. У остальных работников доходы составили 18,14 тыс. руб.
Единый социальный налог 26% уплачивается:
Федеральный бюджет – 20%.
Внебюджетные фонды:
фонд социального страхования РФ – 2,9%;
федеральный фонд обязательного медицинского страхования – 1,1%;
территориальный фонд обязательного медицинского страхования – 2%.
Ставки по налогу и порядок начисления представлены в таблице 2.10.
Таблица 2.7 - Ставки ЕСН для расчета налога
| Налоговая база на каждое физическое лицо нарастающим итогом с начала года | Федеральный бюджет | ФСС | Фонды ОМС | Итого | |
| ФФОМС | ТФОМС | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| До 280000 рублей | 20,0 % | 2,9 % | 1,1 % | 2,0 % | 26,0 % |
| От 280001 рубля до 600000 рублей | 56000 + 7,9 % с суммы, превышающей 280000 рублей | 8120 + 1,0 % с суммы, превышающей 280000 рублей | 3080 + 0,6 % с суммы, превышающей 280000 рублей | 5600 + 0,5 % с суммы, превышающей 280000 рублей | 72800 + 10,0 % с суммы, превышающей 280000 рублей |
| Свыше 600000 рублей | 81280 + 2,0 % с суммы, превышающей 600000 рублей | 11320 рублей | 5000 рублей | 7200 рублей | 104800 + 2,0 % с суммы, превышающей 600000 рублей |
Расчет налога и налоговая декларация приведены в Приложении 6.
Страховые взносы в ПФР
Суммы взносов на обязательное пенсионное страхование подлежат отражению в составе прочих расходов и, следовательно, учитываются в составе косвенных расходов, связанных с производством и реализацией (пункт 1 статьи 264 НК РФ). Отнесение страховых взносов по обязательному пенсионному страхованию к прочим расходам разъяснено в Письме МНС Российской Федерации от 5 сентября 2003 года №ВГ-6-02/945№ «По вопросам, связанным с применением главы 25 Налогового кодекса Российской Федерации». Сумма взносов на обязательное пенсионное страхование включается в состав расходов на дату, когда предприниматель уплатит эти взносы (подпункт 3 пункта 3 статьи 273 НК РФ). При включении в состав расходов предпринимателей фиксированных страховых платежей при общей системе налогообложения главное - их соответствие общим критериям, предусмотренным статьей 252 НК РФ.
Согласно указанной статье расходами признаются обоснованные и документально подтвержденные затраты, осуществленные налогоплательщиком. При этом под обоснованными расходами понимаются экономически оправданные затраты, оценка которых выражена в денежной форме. Под документально подтвержденными расходами понимаются затраты, подтвержденные документами, оформленными в