Основные направления оптимизации налогообложения на малом предприятии ООО "Аудит-Профи"
Статьей 14 Федерального закона от 15.12.2001 № 167-ФЗ «Об обязательном пенсионном страховании в Российской Федерации» для всех организаций независимо от применяемой ими системы налогообложения установлена обязанность представлять декларацию по страховым взносам в ПФР. Декларация подается в налоговый орган по месту регистрации организации-страхователя. За нарушение законодательства об обязательном пенсионном страховании статьей 27 Закона № 167-ФЗ предусмотрены штрафные санкции.
Расчетным периодом по обязательному пенсионному страхованию является календарный год. Он состоит из отчетных периодов — I квартала, полугодия и 9 месяцев. По итогам каждого отчетного периода в срок до 20-го числа месяца, следующего за отчетным периодом, организация должна представить в налоговую инспекцию расчет по авансовым платежам. По итогам года организация сдает декларацию до 30 марта следующего года. Итак, отчитаться перед ПФР за 2008 год нужно до 30 марта 2009 года включительно.
Организации обязаны уплачивать авансовые платежи ежемесячно в день перечисления средств на оплату труда, но не позднее 15-го числа месяца, следующего за месяцем начисления.
Таблица 2.8 – Заполнение соответствующих строк раздела 2.2 декларации по взносам в ПФР
| Код строки | База для начисления страховых тарифов | Начислено страховых взносов на: | ||||||
| Всего | Из графы 4, в части застрахованных лиц, занятых в сферах деятельности, облагаемых по общему налоговому режиму | Страховую часть трудовой пенсии | Накопительную часть трудовой пенсии | |||||
| Тариф %/руб. | Сумма, руб. | Тариф %/руб. | Сумма, руб. | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| До 280000 руб. | Для лиц 1966 года рождения и старше | 100 | 120000 | 120 000 | 14 | 16800 | Х | Х |
| Для лиц 1967 года рождения и моложе | 101 | 130 000 | 130 000 | 10 | 13000 | 4 | 5200 | |
| Итого: | 102 | 250 000 | 250 000 | Х | 29800 | Х | 5200 | |
2.3 Оценка возможности оптимизации системы налогообложения
Наиболее привлекательным для рассмотрения альтернативных вариантов налогообложения для ООО «Аудит-Профи» является УСНО.
По всем параметрам ООО «Аудит-Профи» может применять эту систему налогообложения. Численность персонала 15 человек. Объем выручки 3 млн. руб. Тогда как по законодательству он не должен превышать 100000 МРОТ.
Уровень МРОТ (минимальный размер оплаты труда) регламентируется статьей 133 Трудового кодекса РФ.
Минимальный размер оплаты труда устанавливается Правительством РФ и един на всей территории России. По закону МРОТ не может быть ниже прожиточного минимума и одинаков для всех организаций и учреждений, использующих наемный труд.
С первого января 2009 года (01.01.2009 года) установлен уровень МРОТ в размере 4330 рублей и МРОТ для иных целей остался прежним – 100 рублей.
Одним из параметров, наиболее полно характеризующим экономическую выгоду от перехода на УСНО является налоговое бремя.
Рассмотрим, каково было налоговое бремя ООО «Аудит-Профи» при общей системе налогообложения. Так сумма налогов, уплаченная ООО «Аудит-Профи» в 2008 г, складывается из ЕСН, налога на добавленную стоимость, налога на прибыль, страховых взносов в ПРФ и равна:
65000+451515+414720+35000 = 966235 руб.
На рисунке 2.4 наглядно представлены обязательные налоговые платежи ООО «Аудит-Профи» в 2008 г.
Величина налогового бремени в 2008 г составила:
966235/3120000 =0,31 руб.
Теперь рассмотрим, за счет чего может сократиться налоговое бремя.
В 2009 г доход ООО «Аудит-Профи» составит 2487 600 руб. По прогнозам, в связи с продолжающимся кризисом деловая активность будет снижаться. Прибыль и уровень рентабельности также снизятся, но при этом могут быть факторы, которые положительно повлияют на рост прибыли.
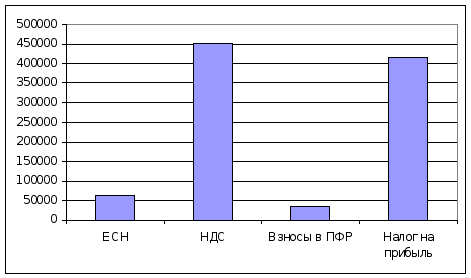
Рисунок 2.4 - Сумма обязательных налоговых выплат ООО «Аудит-Профи» в 2008 г.
Величина расходов за 2009 год составит 2 135 270 руб. Полный перечень и суммы полученных доходов и осуществленных расходов, а также уплаченных налогов и взносов в 2008 приведены в таблице 2.11.
Таблица 2.9 - Структура расходов ООО «Аудит-Профи» в 2008-2009 гг., руб.
| Наименование показателя | Анализируемый период | Отклонение, +,- | |
| 2008 г. | 2009 г. (прогноз) | ||
| Расходы: | |||
| - заработная плата; | 250000 | 300000 | 50000 |
| - ЕСН; | 65000 | 0 | -65000 |
| - взносы в пенсионный фонд; | 35000 | 39000 | 39000 |
| - платежи по аренде офиса; | 158400 | 158400 | 0 |
| - обслуживание охранно-пожарной сигнализации; | 7500 | 7500 | 0 |
| - услуги связи; | 125000 | 14458 | -110542 |
| - расходы на командировки; | 230784 | 27384 | -203400 |
| - компенсация за использование личного автомобиля; | 128800 | 28800 | -100000 |
| - затраты на канцтовары; | 178850 | 14583 | -199267 |
| - техническое обслуживание оргтехники; | 224743 | 7500 | -217243 |
| - затраты на обновление электронных баз данных; | 29832 | 9832 | -20000 |
| - оплата услуг банка; | 4752 | 4750 | -2 |
| - налог на имущество организации | 0 | 0 | 0 |
| - НДС по приобретенным товарам и услугам, включаемая в себестоимость | 0 | 66624 | 66624 |
| Всего расходов | 1438661 | 678831 | -759830 |
| Выручка от реализации | 3120000 | 2 487 600 | -632400 |
| НДС | 561600 | 0 | |
| Налогооблагаемая прибыль | 1728000 | 1808769 | 80769 |
| Налог на прибыль организации, 24 % | 414720 | 0 | |
| Единый налог, 15% | 0 | 271315 | 271315,35 |
| Чистая прибыль | 1313280 | 1537454 | 224173,65 |
Необходимо отметить, что если страхователь выбрал в качестве объекта обложения доходы, уменьшенные на величину расходов, то он может в соответствии с подпунктом 7 пункта 1 статьи 346.16 НК РФ уменьшить свои доходы на сумму страховых взносов. Другими словами, взносы уменьшают налоговую базу по единому налогу, так как учитываются в составе расходов.
После рассмотрения данных, приведенных в таблице 2.11, можно сделать следующие выводы:
- в результате увеличения налогооблагаемой прибыли, которая являлась базой для исчисления налога на прибыль в 2008 г и для исчисления единого налога в 2009 г, произошло сокращение налога, уплачиваемого с прибыли на:
271315-414720 = - 143405 руб.
Это связано с тем, что ставка единого налога меньше ставки налога на прибыль. (Необходимо учесть, что с 1 января 2009 г. ставка налога на прибыль составит 20%);
- явным изменением в структуре выручки при переходе на УСНО является включение НДС в себестоимость продукции. Так сумма НДС, включенная в себестоимость в 2009 г, составила:
66624/2 487 600*100 = 2,7 %.
Также следует заметить, что освобождение от обязанности уплаты НДС при применении УСНО в некоторых случаях может уменьшить привлекательность организации для потребителей.
- после того, как изменился налоговый режим произошло уменьшение выплат на социальные нужды в 2009 г по сравнению с 2008 г. на:
65000-39000 = 46000 руб. И это при том, что в 2009 г. прогнозируется рост заработной платы. Данное уменьшение произошло в результате освобождения организации от обязанности уплаты единого социального налога при сохранении обязанности уплаты страховых взносов в пенсионный фонд и оплаты больничных листов.
Таким образом, изменения, которые могут произойти в величине расходов и налогового бремени, говорят о возможности применения УСНО.
3. ОСНОВНЫЕ НАПРАВЛЕНИЯ ОПТИМИЗАЦИИ СИСТЕМЫ НАЛОГООБЛОЖЕНИЯ ОО «АУДИТ-ПРОФИ»
3.1 Обоснование выбора новой системы налогообложения ООО «Аудит-Профи»
Рассмотрим две альтернативы применения УСНО.
Вариант 1. В качестве объекта налогообложения выбираем «доход минус расходы» (ставка 15%).
В первой главе было выяснено, что в прогнозном 2009 году существует значительное увеличение доли чистой прибыли в выручке.
Из приведенных данных доля чистой прибыли в объеме выручки в 2009 г. составляет 62,0 %, а в 2008 г то эта величина была равна 42%. Абсолютное приращение чистой прибыли составило 224 174 руб. Увеличение чистой прибыли объясняется увеличением налогооблагаемой прибыли, поэтому проведен анализ влияния отдельных факторов на величину налогооблагаемой прибыли.
В 2009 г в ООО «Аудит-Профи» налогооблагаемая прибыль составит 1808769 руб., что на 80769 руб. больше прибыли за 2008г, когда применялся общий режим налогообложения. Увеличение прибыли связано с уменьшением расходов на 759830 руб. Прирост
Вычетом доходов 2008 г из доходов 2009 г определяется увеличение выручки от реализации, и оно равно:
2487600 – 3120000 = -632400 руб.
За счет этого прибыль сократилась.
Уменьшение расходов в первую очередь связано с переходом на упрощенную систему налогообложения, в частности с освобождением налогоплательщика от уплаты единого социального налога.
Так, сумма единого социального налога, уплаченная в 2008 г, составила 650000 руб., а сумма выплат на социальные нужды (взносы в пенсионный фонд, пособия по временной нетрудоспособности), обязанность уплаты которых установлена при применении УСНО, в 2009 г составят 390 000 руб.
Таким образом, экономия при освобождении от обязанности уплаты единого социального налога в 2009 г составит 46 000 руб.
Также, уменьшение расходов может быть связано с освобождением организации от обязанности уплаты в 2009 налога на имущество, величина которого включается в себестоимость. Но ООО «Аудит-Профи» данного налога не платит.
В связи с применением УСНО, суммы НДС предъявленные ранее организации поставщиками товаров и услуг будут включены в себестоимость работ в размере 66 624 руб.
Следовательно, на прирост прибыли оказали влияние такие факторы, как:
| -уменьшение расходов на социальные нужды | +46 000 руб. |
| -сокращение прочих расходов | +850454 руб. |
| -включение суммы НДС в себестоимость | - 66 624 руб. |
| -увеличение фонда заработной платы | -50 000 руб. |
| -сокращение выручки | -632400 руб. |
Знак “-” – указывает на уменьшение налогооблагаемой прибыли, а знак “+” указывает на то, что изменение данного фактора привело к увеличению налогооблагаемой прибыли. По приведенным выше данным на рис. 3.1. построена столбиковая диаграмма.
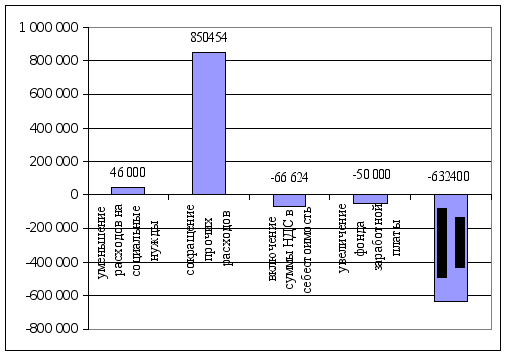
Рисунок 3.1 - Факторы, определившие изменение налогооблагаемой прибыли в ООО «Аудит-Профи» 2009 г., руб.
Рассматривая приведенную диаграмму видно что, основное влияние на прирост налогооблагаемой прибыли, а следовательно, и на величину чистой прибыли, оказывает уменьшение расходов организации, в том числе на социальные нужды. Это связано с освобождением организации от обязанности уплаты единого социального налога в 2009 г вследствие перехода ООО «Аудит-Профи» на упрошенную систему налогообложения. Налоговой базой, для указанного налога, является фонд заработной платы.
Таким образом, освобождение от обязанности уплаты единого социального налога привело к сокращению расходов и увеличению чистой прибыли, которая может быть использована организацией для целей ее дальнейшего развития.
Применение УСНО уменьшает величину налога, уплачиваемого с прибыли организации, так как ставка налога на прибыль организации, уплачиваемого при применении общего режима налогообложения, больше ставки единого налога, уплачиваемого при применении УСНО, когда в качестве объекта налогообложения выбраны доходы, уменьшенные на величину расходов (с 2006 г. применяется только такой объект налогообложения).
Теперь рассчитаем налоговое бремя для прогнозного года:
Сумма обязательных платежей и налогов в составе: взносов по обязательному пенсионному страхованию, пособий по временной нетрудоспособности, выплачиваемых из средств организации, НДС, включаемого в себестоимость и суммы единого налога в 2009 г составили:
39000 +66 624+271315 = 376939 руб.
Величина налогового бремени в 2009 г составит:
376939/2487600 =0,16 руб.
Из приведенных расчетов видно, что, изменение налогового режима привело к уменьшению налогового бремени на:
0,31-0,15 = 0,15 руб. Т.е. в два раза.
Суммы и структура обязательных налоговых выплат представлена на рисунках 3.2 и 3.3.
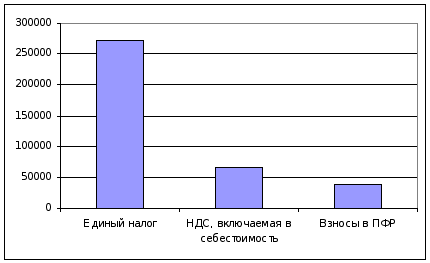
Рисунок 3.2 – Сумма обязательных налоговых выплат ООО «Аудит-Профи» в 2009 г. (УСНО при объекте налогообложения «доходы минус расходы»)
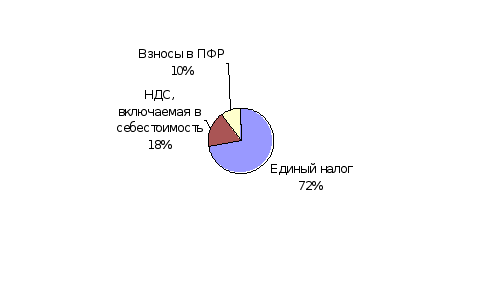
Рисунок 3.3 – Структура обязательных налоговых выплат ООО «Аудит-Профи» (УСНО при объекте налогообложения «доходы минус расходы»)
Вариант 2. Объект налогообложения – доход (ставка 6%).
В данном случае также будут выплачиваться взносы по обязательному пенсионному страхованию, пособия по временной нетрудоспособности, выплачиваемых из средств организации, НДС, включаемого в себестоимость и единый налог.
Сумма единого налога 2487600*0,06 = 149256 руб.
Взносы на обязательное пенсионное страхование согласно пункту 3 статьи 346.21 НК РФ вычитаются из суммы начисленного налога и могут уменьшить ее не более чем на 50 процентов.
Половина суммы единого налога равна = 149256*05 = 74628 руб.
Сумма пенсионных выплат = 39000 руб.
Таким образом, сумма единого налога, подлежащая уплате по итогам отчетного периода, составит:
149256-39000 = 110256 руб.
Сумма обязательных налоговых взносов:
39000 +66 624+110256 = 215880 руб.
Величина налогового бремени в 2009 г составит:
215880 /2487600 =0,09 руб.
Из приведенных расчетов видно, что, изменение налогового режима привело к уменьшению налогового бремени на:
0,31-0,09= 0,22 руб. Т.е. в три раза.
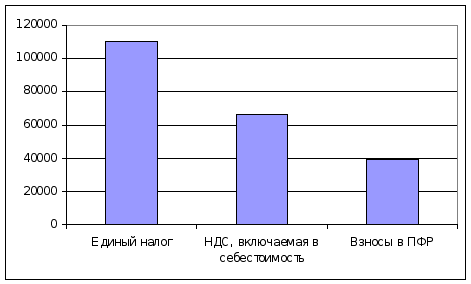
Рисунок 3.4 – Сумма обязательных налоговых выплат ООО «Аудит-Профи» в 2009 г. (УСНО при объекте налогообложения «доходы»)
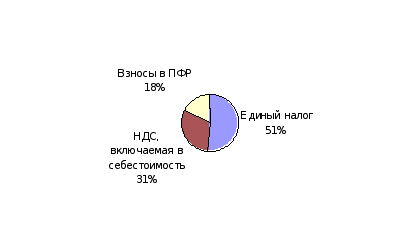
Рисунок 3.5 – Структура обязательных налоговых выплат ООО «Аудит-Профи» (УСНО при объекте налогообложения «доходы»)
Таким образом, наиболее оптимальным для ООО «Аудит-Профи» является второй вариант с объектом налогообложения «доход» по ставке 6%.
Показатели, характеризующие финансовую деятельность организации в 2008 и 2009 г. и их изменение в результате смены налогового режима, приведены в таблице 3.1.
Таблица 3.1 - Показатели хозяйственной деятельности ООО «Аудит-Профи»
| Наименование показателя | Значение | Изменение (УСНО объект "доходы минус расходы")/общая система | Изменение (УСНО объект "доходы")/общая система | ||||
| 2008 г | 2009 г (УСНО объект "доходы минус расходы") | 2010 г (УСНО объект "доходы") | абсолютное | относительное, % | абсолютное | относительное, % | |
| Выручка (руб.) | 3120000,00 | 2487600,00 | 2487600,00 | -632400,00 | 79,73 | -632400,00 | 79,73 |
| Расходы (руб.) | 3120000,00 | 2487600,00 | 2487600,00 | -632400,00 | 79,73 | -632400,00 | 79,73 |
| Налогооблагаемая прибыль (руб.) | 1728000,00 | 1808769,00 | 1808769,00 | 80769,00 | 104,67 | 80769,00 | 104,67 |
| Налог на прибыль (единый налог) (руб.) | 414720,00 | 271315,00 | 110256,00 | -143405,00 | 65,42 | -304464,00 | 26,59 |
| Чистая прибыль (руб.) | 1313280,00 | 299481,00 | 1698513,00 | -1013799,00 | 22,80 | 385233,00 | 129,33 |
| Сумма налогов и обязательных платежей (руб.) | 931235,00 | 376939,00 | 215880,00 | -554296,00 | 40,48 | -715355,00 | 23,18 |
| Налоговое бремя (руб./руб.) | 0,31 | 0,15 | 0,09 | 0,16 | 50,00 | -0,22 | 29,03 |
Таким образом, можно отметить, что основным последствием для ООО «Аудит-Профи» от смены налогового режима явилось освобождение организации от уплаты единого социального налога а также сокращение выплаты налога по налогооблагаемой прибыли, что существенно сократило издержки организации и увеличило ее прибыль. Налоговое бремя организации, с переходом на УСНО, уменьшилось на 50% и переход на УСНО является экономически оправданным. Предприятию рекомендуются заполнить заявление о переходе на упрощенную систему (Приложение 8).
3.2 Сравнительный анализ достоинств и недостатков УСНО
7 лет назад большинство субъектов малого предпринимательства облагались налогами по общепринятой системе, то есть уплачивали все виды действующих налогов (с некоторыми льготами, различающимися от региона к региону). По оценкам на начало 2002 года количество малых предприятий, работающих по этой системе, составляло около 500 тысяч, число индивидуальных предпринимателей без образования юридического лица - около 2,5 миллионов человек. Согласно данным Министерства финансов РФ, около 90% всех доходов консолидированного бюджета России сформированы за счет поступления 5 видов налогов. По итогам 2006 года было получено 2664,5 миллиардов рублей в виде налогов и сборов, из них 619 миллиардов (23,2%) за счет поступлений от НДС, 527 миллиардов (19,7%) по налогу на прибыль организаций, 455 миллиардов (17,1%) за счет налога на доходы физических лиц, 399 миллиардов рублей (14,9%) – платежей за пользование природными ресурсами и 347 миллиардов (13,0%) за счет акцизов.
Глава 25 НК РФ с 1 января 2004 года не содержит информации о возможности получения льгот по налогу на прибыль малыми организациями. Тем не менее, на протяжении предшествующих 2 лет была предусмотрена возможность снижения налоговой ставки по налогу на прибыль в части платежа в субъект РФ. От подобной практики было решено отказаться по причине злоупотреблений отдельными регионами своим правом создавать для некоторых категорий налогоплательщиков «благоприятные» условия деятельности, результатом которых стали значительные потери средств бюджетной системой страны.
Практика применения НДС свидетельствует о значительном количестве злоупотреблений в связи с его исчислением, уплатой и предъявлением к возмещению, но это не мешает росту его абсолютных и относительных показателей. В 2004 году в бюджетную систему РФ поступило НДС на сумму 639 миллиардов рублей, что на 16,3% больше, чем в 2003 году.
Упрощенная система налогообложения, без сомнения, стала более удобной после внесения изменений 01.01.2003 г. Но она не стала идеальной. Перечислю ее наиболее яркие достоинства и недостатки:
Достоинства:
Максимально упрощается ведение бухгалтерского учета: отменяются способ двойной записи, обязательность применения плана счетов и множество других требований, усложняющих работу. То есть весь бухучет сводится к ведению Книги учета доходов и расходов.
Облегчается документооборот за счет значительного сокращения форм отчетности.
Упрощается порядок отражения хозяйственных операций в Книге учета доходов и расходов. Они фиксируются по мере совершения в хронологической последовательности на основе первичных документов.
Юридические лица платят один налог вместо совокупности федеральных, региональных и местных налогов и сборов. Размер налога определяется по результатам хозяйственной деятельности организации за отчетный период.
Индивидуальные предприниматели не платят налог на доходы физ. лиц.
Субъектам федерации предоставляется право выбора объекта налогообложения - это могут быть либо доходы, либо доходы, уменьшенные на величину расходов.
Субъекты малого предпринимательства не платят НДС и налог с продаж.
Широкий перечень расходов (расширен с 01.01.2003 г), на которые можно уменьшить доходы.
Недостатки:
Курсовые разницы. Этот вопрос не отражен в главе 26.2 НК РФ. Из - за чего получаются минусовые разницы, которые не принимают в расход.
Смена объекта налогообложения. В статье 346.14 сказано, что нельзя менять объект налогообложения по единому налогу в течение всего срока применения УСН. Т.к. ситуация на рынке нестабильна, возникают ситуации, требующие определенных перемен. А в данном случае это невозможно.
Однако, несмотря на недостатки и недоработки УСН помогает разрешить ряд проблем малого бизнеса, что подтверждается количеством добровольно перешедших на УСН налогоплательщиков. До 1 января 2003 года по упрощенной системе налогообложения работало около 179 тысяч налогоплательщиков, или 2,1% от общего количества субъектов малого бизнеса. К 1 января 2005 года число налогоплательщиков, перешедших на упрощенную систему налогообложения, увеличилось более, чем в 5 раз и составило 960 тысяч единиц.
Интерес к упрощенной системе налогообложения, в первую очередь, объясняется относительно невысокой налоговой нагрузкой в сравнении с аналогичным показателем при работе с использованием общего режима налогообложения. Общая величина налоговых поступлений в 2002 году составила 7,9 миллиардов рублей, или в среднем 44 тысячи рублей на одного налогоплательщика. Вместе с тем увеличение количества применяющих данный режим в 5 раз привело к росту суммы их налоговых платежей в 2004 году до 24 миллиардов рублей, или в 3 раза. Это обусловлено тем, что ставка единого налога в случае, если объектом налогообложения являются доходы, снижена до 6% от налоговой базы, а в случае, если объектом налогообложения являются доходы, уменьшенные на величину расходов,- до 15%. Таким образом, средняя величина налоговых поступлений от одного налогоплательщика составила в 2004 году около 25 тысяч рублей, или 61% от аналога 2002 года. Можно предположить, что рост количества переходящих на данный режим налогоплательщиков будет продолжаться.
Единый налог на вмененный доход для отдельных видов деятельности не является альтернативой упрощенной системе налогообложения. Обе главы могут применяться на территории одного субъекта РФ одновременно, более того, они могут одновременно применяться в одном конкретном субъекте малого бизнеса, занимающемся различными видами деятельности.
Пути совершенствования практики применения единого налога на вмененный доход принимаются, прежде всего, для того, чтобы привлечь внимание к уплате единого налога на вмененный доход организации и физические лица, занимающиеся предпринимательской деятельностью в сфере розничной торговли, общественного питания, бытового и транспортного обслуживания, то есть таких налогоплательщиков, которые значительную часть расчетов осуществляют в наличной форме, где налоговый контроль значительно затруднен. Изучение практики применения Закона "О едином налоге на вмененный доход" по материалам территориальных органов МНС России позволяет определить положительные и отрицательные стороны и сделать определенные выводы.
Исходя из региональной практики применения единого налога можно сделать вывод о том, что положительным результатом введения в регионах единого налога является то, что значительно увеличились налоговые поступления от индивидуальных предпринимателей в основном за счет легализации их деятельности, а не за счет увеличения налоговой нагрузки по сравнению с ранее уплаченными ими налогами. Следует отметить положительную особенность единого налога – его уплату авансом, что позволяет проводить жесткое налоговое администрирование и не допускать недоимки по данному виду налога, но это позиция налоговых и финансовых органов. У плательщиков другие соображения. Авансовый характер уплаты налога требует от налогоплательщика наличие определенных ликвидных активов, из которых он должен уплатить налог, прежде чем начать предпринимательскую деятельность.
Далеко не всегда можно прогнозировать, достигнет ли реальный доход величины, которая соответствовала бы уплаченному налогу или нет.
Несправедливым по отношению ко многим категориям плательщиков является коэффициент доходности, исчисляемый на основе данных бухгалтерского учета и статистики: он ставит мелкий, средний и низко-рентабельный бизнес в крайне сложное положение.
Простота исчисления налога позволяет избежать значительных неосознанных налоговых правонарушений. Стабильность налога позволяет верно рассчитывать свои силы, правильно организовать бизнес. Налоговые органы России, его территориальные подразделения могут теперь лучше исполнить свою главную задачу – осуществить контроль за соблюдением налогового законодательства, за правильностью внесения в соответствующий бюджет государственных налогов и других платежей, установленных законодательством.
Закон "О едином налоге на вмененный доход" является очередным шагом для снижения налогового бремени и его равномерного распределения среди налогоплательщиков, а также для увеличения поступлений доходов в бюджет и платежей во внебюджетные фонды от налогоплательщиков.
ЗАКЛЮЧЕНИЕ
По результатам проведенного исследования можно сделать следующие выводы.
В настоящее время роль и значение малого бизнеса неуклонно растет. Между тем одной из основных проблем выживаемости малых предприятий остаются проблемы финансового менеджмента, что определяет актуальность данного исследования.
В соответствии с действующим законодательством РФ существуют три подхода к налогообложению субъектов малого бизнеса:
обычная система налогообложения. В этом случае предприятия ведут бухгалтерский и налоговый учет и платят все налоги (в зависимости от сферы деятельности), в том числе: НДС, налог на прибыль, налог на имущество, ЕСН;
упрощенная система налогообложения учета и отчетности;
система налогообложения вмененного дохода.
Каждая из них имеет свои достоинства и недостатки, которые были проанализированы в настоящем исследовании.
Объектом практического исследования является малое предприятие ООО «Аудит-Профи», работающее на рынке услуг для бизнеса г. Кызыла.
Анализ ликвидности и платежеспособности говорит об избытке денежных средств и оборотных средств в целом.
На основании изучения показателей финансовой устойчивости можно сделать вывод о том, финансовое состояние организации в течение года являлось устойчивым. Однако чрезмерная величина собственного капитала может негативно влиять на деловую активность предприятия.
В динамике наблюдается сокращение оборачиваемости оборотных средств (за счет падения деловой активности) и рост эффективности деятельности.
ООО «Аудит-Профи» с момента создания и по настоящий момент применяло общую систему налогообложения. По этому режиму начислялись и уплачивались такие налоги, как налог на имущество, налог на прибыль, НДС, ЕСН.
При анализе альтернативных систем налогообложения ООО «Аудит-Профи» может рассмотреть лишь упрощенную систему налогообложения с объектом налогообложения «доход минус расходы».
На принятие решения о целесообразности применения упрощенной системы влияют такие факторы как рентабельность, отраслевая принадлежность бизнеса, категория покупателей.
Вопрос о том, стоит ли применять упрощенную систему налогообложения или обычную систему налогообложения, решается на основе обычного критерия – экономической выгодности – путем взвешивания достоинств и недостатков УСНО в каждом конкретном случае.
Основным достоинством УСНО является снижение налогового бремени налогоплательщика. Налоговая нагрузка для предприятий значительно уменьшается. Даже если сравнить уплату единого налога по ставке 15% от доходов, уменьшенных на величину расходов, и уплату налога с продаж, налога на имущество, НДС и ЕСН превысит на 2% от прибыли предпринимателя, то выгоднее платить единый налог по ставке 15% от доходов, уменьшенных на величину расходов.
Значительное упрощение бухгалтерского и налогового учета и отчетности позволяет налогоплательщику сократить затраты на бухгалтерию – как оплату труда бухгалтера, так и канцелярские расходы и расходы на автоматизацию учета.
Упрощение налоговых платежей позволяет печатать меньше платежек, реже посещать банк, не путаться во множестве налоговых кодов.
Как показала практика, многочисленные достоинства упрощенной системы налогообложения сводятся на нет, одним существенным недостатком, а именно - малые предприятия, использующие упрощенную систему налогообложения стали невыгодными партнерами для прочих контрагентов. Происходит это потому, что покупатели продукции малых предприятий не могут принять к зачету НДС, уплаченный малым предприятием поставщику. Кроме этого контрагенты субъекта малого предпринимательства вообще не получают никакого зачета НДС поскольку последний не является плательщиком НДС.
В аналитической части настоящей работы было проведено исследование влияния на результаты хозяйственной деятельности ООО «Аудит-Профи» возможная смена налогового режима в 2009 г, а именно проведено исследование изменения структуры выручки и влияние различных факторов на изменение налогооблагаемой прибыли в 2009 г по сравнению с 2008 г.
Данное исследование показало, что для анализируемой организации характерна высокая доля заработной платы в общем, доходе, что оказалось причиной увеличения чистой прибыли, остающийся в распоряжении организации, более чем в два раза, в результате обязанности уплаты ЕСН. Так как базой исчисления ЕСН является именно объем заработной платы. Дополнительно полученная прибыль может быть направлена на дальнейшее развитие бизнеса, что и является целью льгот, предоставляемых для субъектов малого бизнеса. Налоговое бремя в результате перехода на УСНО по объекту налогообложения «доходы минус расходы» уменьшилось на 16 копеек на 1 рубль выручки и составило 0,15. По объекту налогообложения «доходы» - уменьшилось на 22 копейки на 1 рубль выручки и составило 0,09.
На основании проведенной работы можно сделать вывод, что УСНО является льготным режимом налогообложения, который значительно упрощает работу налогоплательщиков, одновременно уменьшая налоговое бремя, что способствует развитию среднего и малого бизнеса, уровень развития которого определяет уровень развития экономики страны в целом.
В случае перехода на упрощенную систему в 2009 г у ООО «Аудит-Профи» существенно уменьшились бы налоги в суммовом