Финансовая деятельность шахты Обуховская
Рис. 2.4 - Динамика стоимости внеоборотных активов
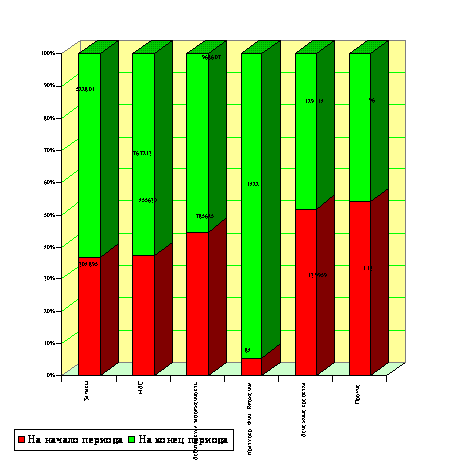
Рисунок 2.5 - Динамика стоимости оборотных активов
Прирост дебиторской задолженности может быть результатом увеличения товарных ссуд, выданных потребителям готовой продукции. Также он может быть связан с отсрочкой платежа дебиторов, вызван появлением просроченной задолженности, для погашения которой предприятие вынуждено привлекать дополнительные денежные средства, увеличивая кредиторскую задолженность.
Краткосрочные финансовые вложения возросли на 1138 руб., но доля их в стоимости активов составляет менее 1 %.
Денежные средства увеличились на 10845 руб., или на 7,75 %, что отрицательно сказывается на платежеспособности предприятия. Однако удельный вес денежных средств за анализируемый период практически не изменился и составил к концу года 1,8 %.
В ходе анализа показателей структурной динамики установлено, что на конец отчетного периода 78,5 % составляют внеоборотные активы и 21,5 % - текущие активы.
В составе внеоборотных активов наибольшую долю занимают основные средства (80 %); в составе оборотных активов - запасы и затраты (21%), дебиторская задолженность (40 %).
В целом структура хозяйственных средств на конец года несколько улучшилась, и произошедшие изменения можно оценить положительно, хотя следует обратить внимание на невысокий удельный вес денежных средств в составе оборотных активов и значительное отвлечение средств в запасы и дебиторскую задолженность.
Таким образом, за отчетный год наблюдалось увеличение стоимости имущества предприятия. Темп прироста мобильных средств (43,3 %) оказался выше, чем внеоборотных активов (42,84 %), что определяет тенденцию к ускорению оборачиваемости наиболее ликвидных средств предприятия.
После общей оценки имущественного состояния предприятия следует изучить состояние, движение и причины изменения основных видов имущества, установить оборачиваемость хозяйственных средств.
Создание материально-производственных запасов является необходимым условием обеспечения непрерывного производственно-коммерческого процесса. Величина запасов может составлять значительный удельный вес не только в составе оборотных средств, но и в активе предприятия.
Запасы должны быть оптимальными. Излишние запасы приводят к необоснованному отвлечению средств из хозяйственного оборота, что в конечном итоге влияет на рост кредиторской задолженности и является одной из причин неустойчивого финансового положения. Недостаток запасов может привести к сокращению объема производства продукции и уменьшению суммы прибыли, что также влияет на ухудшение финансового состояния предприятия.
Состояние запасов может быть охарактеризовано с помощью таблицы 2.2.
Как видно из таблицы, запасы товарно-материальных ценностей в целом повысились за анализируемый период на 217906 руб., или на 71,4 %. Увеличение запасов имело место по всем видам материальных оборотных средств, кроме товаров отгруженных. Основной прирост запасов произошел по сырью и материалам, сумма которых возросла на 209259 руб., или на 86,2%. Затраты в незавершенном производстве увеличились на 14918 руб. Одновременно возросли запасы готовой продукции прирост которых составил 1583 руб. (14,7%). Расходы будущих периодов остались неизменны.
Анализ структурной динамики показывает, что наибольший удельный вес в составе запасов занимают остатки сырья и материалов, доля которых повысилась к концу отчетного периода с 80 % на 6,4 процентных пункта. Возросла доля затрат в незавершенном производстве (с 0,025 до 2,8 % - на 2,7 процентных пункта). Удельный вес остатков готовой продукции и товаров отгруженных снизился с 3,4 % до 2,4 % соответственно.
Рост материально-производственных запасов и товаров свидетельствует, с одной стороны, о наращивании производственного потенциала предприятия, а с другой - о стремлении путем вложений в производственные запасы защитить денежные активы предприятия от обесценения под воздействием инфляции.
Нарушение оптимального уровня материально-производственных запасов приводит к убыткам в деятельности предприятия, поскольку, во-первых, увеличивает финансовые затраты по хранению этих запасов; во-вторых, усиливает опасность обесценения этих товаров и их потребительских свойств; в-третьих (если это вызвано нарушением каких-либо характеристик товаров), приводит к потере клиентов.
Таблица 2.2 - Анализ состояния запасов
| Материальные оборотные средства | На начало периода | На конец периода | Изменения | |||
| Тыс. руб. | В % к итогу | Тыс. руб. | В % к итогу | Тыс. руб. | В % к началу периода | |
| Запасы: | 304895 |
100 | 522801 |
100 | 217906 |
71,4 |
|
в том числе: сырье, материалы и другие аналогичные ценности |
242496 | 80 | 451755 | 86,4 | 209259 | 86,2 |
| затраты в незавершенном производстве | 78 | 0,025 | 14996 | 2,8 | 14918 | 19125 |
| готовая продукция и товары для перепродажи | 10714 | 3,4 | 12297 | 2,4 | 1583 | 14,7 |
| Товары отгруженные | 51556 | 16,9 | 43702 | 8,4 | -7854 | 15,2 |
| расходы будущих периодов | 51 | 0,016 | 51 | 0,009 | 0 | |
Состояние расчетной дисциплины характеризуется динамикой и структурой дебиторской задолженности. Дебиторы - хозяйственные партнеры, которые, используя механизм беспроцентной товарной ссуды, получают продукцию без предоплаты.
При наличии конкуренции и сложностей сбыта товаров предприятия продают свою продукцию, используя формы последующей оплаты. Дебиторская задолженность - это суммы, причитающиеся от покупателей и заказчиков. Тенденция увеличения дебиторской задолженности ставит предприятие в зависимость от финансового состояния партнеров.
Если предприятие расширяет свою деятельность, то растут число покупателей и, как правило, дебиторская задолженность. С другой стороны, предприятие может сократить отгрузку продукции, тогда счета дебиторов уменьшатся.
Для анализа дебиторской задолженности, кроме баланса, используются материалы первичного и аналитического бухгалтерского учета.
В процессе анализа изучаются динамика, состав, причины и сроки образования дебиторской задолженности; устанавливается сумма нормальной и просроченной задолженности.
Данные для анализа состава и движения дебиторской задолженности можно систематизировать в таблице.
Таблица 2.3 - Состав и структура дебиторской задолженности
| Виды дебиторской задолженности | На начало периода | На конец периода | Изменения | |||
| Тыс. руб. | В % к итогу | Тыс. руб. | В % к итогу | Тыс. руб. | В % к началу периода | |
| Расчеты с дебиторами, всего | 785625 | 100 | 968607 | 100 | 182982 | 23,3 |
| В том числе: | ||||||
| Покупатели и заказчики | 480693 | 61,1 | 601905 | 62,1 | 121212 | 25,2 |
| Авансы выданные | 184355 | 23,4 | 128513 | 13,3 | -55842 | -30,3 |
| Прочие дебиторы | 120627 | 15,4 | 238189 | 24,6 | 117562 | 97,4 |
Анализ движения дебиторской задолженности позволил установить, что ее увеличение произошло по всем видам расчетов, кроме авансов. Сумма неоплаченных счетов покупателями и заказчиками увеличилась на 121212 руб., или на 25,2 %, и составила на конец года 601905 руб. Данный вид задолженности занимает наибольшую долю в общем объеме дебиторов. Удельный вес средств в расчетах с покупателями и заказчиками возрос с 61,1 % до 62,1 %, то есть на 1 процентный пункт. Одновременно произошло снижение суммы выданных авансов на 55842 руб., или на 30,3 %, а прочих дебиторов увеличение на 117562 руб., или на 9,4,7 %.
Обобщенным показателем качества задолженности является оборачиваемость. Коэффициент оборачиваемости рассчитывается как отношение объема отгрузки по отпускным ценам (выручка от продажи без налога на добавленную стоимость) к средней величине дебиторской задолженности (ДЗ) по формуле:
Коб(ДЗ) = Вр / ДЗ, (2.1)
где:
Коб(ДЗ) - коэффициент оборачиваемости дебиторской задолженности, раз;
Вр - выручка от продажи (нетто), полученная на условиях последующей оплаты, руб.
Оборачиваемость дебиторской задолженности может быть рассчитана в днях. Этот показатель отражает среднее количество дней, необходимое для ее возврата. Период оборота дебиторской задолженности (Тоб(ДЗ)) определяется по формуле:
Тоб(ДЗ) = ДЗ · Д / Вр, (2.2)
где:
Д - длительность анализируемого периода.
Продолжительность срока, необходимого для получения предприятием долгов за реализованную продукцию, называют сроком товарного кредита. Сравнение фактической оборачиваемости с рассчитанной по условиям договоров дает возможность оценить степень своевременности платежей покупателями.
Сокращение сроков погашения платежей приводит к ускорению оборачиваемости капитала.
Сумма высвобожденных (-) или привлеченных (+) средств в результате изменения оборачиваемости дебиторской задолженности определяется формулой:
ΔОС (ДЗ) = (Тоб(ДЗ)1 - Тоб(ДЗ)0) ·Вр1/ Д, (2.3)
где:
Тоб(ДЗ)1, Тоб(ДЗ)0 - скорость оборота дебиторской задолженности соответственно отчетного и предыдущего периода;
Вр1 - выручка от продажи (нетто) отчетного периода. Доля дебиторской задолженности (dДЗ) в общем объеме текущих оборотных активов (ТА), %:
dДЗ = ДЗ / ТА · 100 (2.4)
Анализ оборачиваемости дебиторской задолженности проводят по данным следующей таблицы.
Таблица 2.4 - Анализ оборачиваемости дебиторской задолженности
| № п/п | Показатели | Предыдущий период | Отчетный период |
Изменение (+,-) |
| 1. | Выручка (нетто) от продажи продукции, руб. | 6846740 | 8938445 | +2091705 |
| 2. | Средняя дебиторская задолженность, руб. | 785625 | 868607 | +182982 |
| 3. | Среднегодовая стоимость оборотных активов, тыс. руб. | 1666306 | 2389253 | +722947 |
| 4. | Число дней | 360 | 360 | 0 |
| 5. | Период погашения дебиторской задолженности, дней |
785625*360/ 6846740=41,3 |
968607*360/ 8938445=39 |
-2,3 |
| 6. | Коэффициент оборачиваемости дебиторской задолженности, раз | 360/41,3=8,7 | 360/39=9,2 | 0,5 |
| 7. | Доля дебиторской задолженности в общем объеме текущих активов, % |
785625/1666306 *100=47 |
968607/2389253 *100=40,5 |
-6,5 |
Как видно из таблицы состояние расчетов с покупателями и заказчиками по сравнению с прошлым годом улучшилось. Средний срок погашения дебиторской задолженности уменьшился с 41,3 на 39 дня, что привело к притоку денежных средств. Доля дебиторской задолженности в общем объеме текущих активов снизилась на 6,5 % и составила к величине текущих активов 40,5 %. В результате ускорения оборачиваемости дебиторской задолженности произошло высвобождение хозяйственных средств из оборота на сумму 57107 руб. (39-41,3) · 8938445 / 360 - за один оборот и за год – 525384,4 руб. (57107 · 9,2). Для ускорения оборачиваемости дебиторской задолженности следует рассмотреть способ предоставления скидок с договорной цены при досрочной оплате.
2.2 Анализ использования денежных средств
Для предприятия, работающего в рыночных условиях, главное - непрерывное движение денежных средств, которое может обеспечить функционирование основной деятельности, оплату обязательств и осуществление социальной защиты работников.
Деньги должны быстро пускаться в оборот с целью получения прибыли путем расширения своего производства или вложения в акции и ценные бумаги других предприятий. В этой связи возникает необходимость оценить движение потоков денежных средств, изучить их динамику, определить сумму превышения поступлений над платежами, что позволяет сделать вывод о возможностях внутреннего финансирования. Существуют различные способы такого анализа.
На основе информации бухгалтерского баланса и отчета о прибылях и убытках период оборота денежных средств определяется формулой:
Тоб(ДС) = ДС · Д / Вр, (2.5)
где:
ДС - денежные средства, полученные как половина суммы денежных остатков на начало и конец отчетного периода, руб;
Д - длительность периода, дней;
Вр - выручка (нетто) от продажи продукции, работ, услуг (без НДС, акцизов и аналогичных платежей), руб.
Расчет периода оборота денежных средств на предприятии за год показан в таблице. В рассмотренном примере средние остатки денежных средств определены по данным годового бухгалтерского баланса.
Таблица 2.5 - Анализ оборачиваемости денежных средств
| № п/п | Наименование показателя | Предыдущий период | Отчетный период | Изменение (+, -) |
| 1 | Выручка (нетто) от продажи продукции, тыс. руб. | 6846740 | 8938445 | +2091705 |
| 2 | Средние остатки денежных средств, тыс. руб. | 139959 | 129114 | -10845 |
| 3 | Число дней | 360 | 360 | |
| 4 | Период оборота денежных средств, дней |
139959*360/ 6846740=7 |
129114*360/ 8938445=5 |
-2 |
| 5 | Коэффициент оборачиваемости денежных средств, раз | 360/7=51,4 | 360/5=72 | 20,6 |
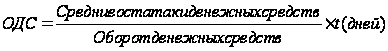
Как следует из данных таблицы, период оборота денежных средств составил в течение отчетного года в среднем 6 дней. Иначе говоря, с момента поступления денег на счета предприятия до момента их выбытия проходило не более семи дней. Это может указывать на недостаточность средств у предприятия, что весьма опасно при значительном объеме кредиторской задолженности. Любая серьезная задержка платежа может вывести предприятие из состояния финансового равновесия.
Способ оценки достаточности денежных средств состоит в определении длительности периода их оборота:
 (2.6)
В отчете о движении денежных средств суммируются потоки денежных средств за отчетный период, с тем чтобы получить дополнительную информацию о результатах производственно-хозяйственной деятельности предприятия, о ее инвестиционной и финансовой деятельности.
Величина чистого потока (оттока) денежных средств рассчитывается так:
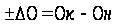 (2.7)
Таблица 2.6 - Анализ отчета о движении денежных средств предприятия
| Наименование показателя | Отчетный год | |
| Сумма, тыс. руб. |
Удельный вес, % |
|
| Остаток денежных средств на начало года | 139959 | - |
| Движение денежных средств по текущей деятельности: | 9750109 | 80,5 |
| Средства полученные от покупателей и заказчиков | 9029388 | 74,5 |
| Прочие доходы | 720721 | 6 |
| Денежные средства направленные: | 9250294 | 76 |
| На оплату приобретенных товаров, услуг, сырья | 3282696 | 27 |
| На оплату труда | 2384593 | 20 |
| На выплату процентов | 32083 | 0,2 |
| На расчеты по налогам и сборам | 2661025 | 21,8 |
| На прочие расходы | 889897 | 7 |
| Чистые денежные средства от текущей деятельности | 499815 | - |
| Движение денежных средств по инвестиционной деятельности | 1174606 | 10 |
| Выручка от продажи объектов основных средств | 1045 | 0,008 |
| Поступления от погашения и реализации ценных бумаг, долей | 1159044 | 9,5 |
| Полученные дивиденды, доходы от долевого участия | 10700 | 0,08 |
| Полученные проценты | 1721 | 0,01 |
| Прочие доходы от инвестиционной деятельности | 2096 | 0,01 |
| Чистые денежные средства от инвестиционной деятельности | 280756 | - |
| Денежные средства направленные на: | 1455362 | 12 |
| Приобретение и создание основных средств | 1453577 | 11,99 |
| Прочие расходы по инвестиционной деятельности | 1785 | 0,01 |
| Движение денежных средств по финансовой деятельности | 1188968 | 9,5 |
| Полученные займы и кредиты | 1188308 | 9,49 |
| Прочие доходы по финансовой деятельности | 660 | 0,005 |
| Денежные средства направленные на: | 1418872 | 12 |
| Погашение займов и кредитов | 835308 | 7 |
| Погашение обязательств по финансовой аренде | 529707 | 4,3 |
| На прочие расходы по финансовой деятельности | 53857 | 0,7 |
| Чистые денежные средства от финансовой деятельности | 229904 | 2 |
| Чистое увеличение денежных средств | 10845 | - |
| Остаток денежных средств на конец отчетного периода | 129114 | - |
| Поступило денежных средств всего | 12113683 | 100 |
| Израсходовано денежных средств всего | 12124528 | 100 |
Результаты оформим с помощью диаграмм.
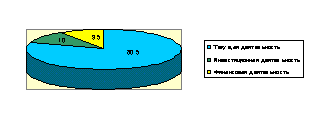
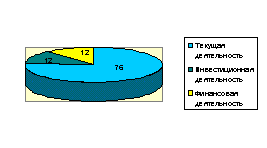
Рисунок 2.6 - Структура поступивших Рисунок 2.7 - Структура выбывших денежных средств денежных средств
Таким образом, в отчетном году было израсходовано больше денежных средств, чем поступило. Наибольшие поступления и расход денежных средств приходится на текущую деятельность (80,5% и 76 %) соответственно. Наибольший удельный вес в структуре поступивших денежных средств приходится на денежные средства поступившие от покупателей (74,5 %), так же 9,49 % приходится на полученные займы и кредиты. Больше всего израсходовано денежных средств на: оплату приобретенных товаров, услуг, сырья 27 %, на расчеты по налогам и сборам 21,8 %, денежные средства, направленные на финансовую деятельность 12%.
Причины увеличения или уменьшения имущества предприятия устанавливают, изучая изменения в составе источников его образования. Источниками собственных средств предприятия являются: уставный капитал, добавочный капитал, резервный капитал, фонд социальной сферы, целевые финансирования и поступления, нераспределенная прибыль отчетного года и прошлых лет (III раздел пассива баланса).
Оценка изменений, которые произошли в структуре капитала, может быть разной с позиции инвесторов и с позиции предприятия. Для банков и прочих инвесторов ситуация более надежная, если доля собственного капитала у клиента больше 50 %. Это исключает финансовый риск.
В процессе анализа пассива баланса предприятия следует изучить изменения в его составе, структуре и дать им оценку, что показано в таблице 2.7. Как видно из нее, возрастание стоимости имущества предприятия за отчетный период на 11 308 тыс. руб. (44,7 %) обусловлено увеличением собственных средств на 6 128 тыс. руб. (43,8 %) и заемных средств на 5 180 тыс. руб. (45,7 %). Из этого следует, что увеличение объема финансирования деятельности предприятия на 45,8 % (5 180 / 11 308 · 100) обеспечено заемными средствами и на 54,2 % (6 128 / 11 308 · 100) - собственным капиталом.
Рост собственных средств произошел за счет увеличения уставного капитала в два раза, суммы нераспределенной прибыли отчетного года на 1144189 руб. Абсолютный прирост собственных средств, связанный с увеличением объема производства продукции, положительно характеризует финансовое состояние предприятия. Это укрепляет экономическую самостоятельность и финансовую устойчивость, следовательно, повышает надежность предприятия как хозяйственного партнера.
Однако доля собственного капитала в общем объеме финансирования снизилась с 45,5 % на начало года до 41,4 % на конец года, то есть на 4,1 процентных пункта. Удельный вес заемного капитала соответственно повысился с 54,4 % до 58,5 % к концу отчетного периода. Это объясняется более быстрыми темпами роста заемных средств (56 %) по сравнению с собственными (30,15 %).
Рисунок 2.8 - Структура собственного и заемного капитала, %
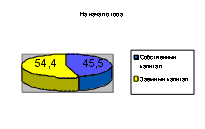
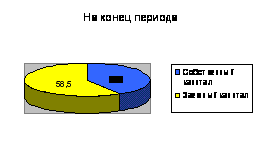
В отчетном периоде наблюдается тенденция увеличения заемного капитала по всем позициям. Долгосрочные обязательства были привлечены к концу года на сумму 2343108 руб., доля их в общем объеме средств составила 4,2 %. Краткосрочные обязательства увеличились на 2170596 руб. (115 %), доля их в общей сумме привлеченных средств к концу отчетного периода составила 36,6 %. Поскольку преимущественная доля в формировании заемных источников финансирования принадлежит кредиторской задолженности, целесообразно изучить ее состав и структуру, произошедшие изменения, таблица 2.8.
Таблица 2.8 - Анализ состава и структуры кредиторской задолженности
|
Видкредиторской задолженности |
На начало периода | На конец периода | Изменения | |||
| Тыс. руб. | В % к итогу | Тыс. руб. |
В % к итогу |
Тыс. руб. | В % кначалу периода | |
|
Кредиторская задолженность, всего |
1593704 | 100 | 2453978 | 100 | 860274 | 54 |
| В том числе: | ||||||
| Перед поставщиками | 881986 | 55,3 | 1699007 | 69 | 817021 | 92,6 |
| По оплате труда | 173049 | 11 | 112070 | 4,6 | -60979 | -35 |
|
Перед государственными внебюджетными фондами |
40295 | 2,5 | 29849 | 1,3 | -10446 | -26 |
| По налогам и сборам | 142555 | 9 | 142438 | 6 | -117 | -0,08 |
| По авансам полученным | 194055 | 12,2 | 249930 | 10,1 | 55875 | 29 |
| С прочими кредиторами | 161764 | 10 | 220684 | 9 | 58920 | 36,4 |
Как свидетельствуют данные выше приведенной таблицы, на предприятии наблюдается тенденция увеличения кредиторской задолженности. Более половины объема кредиторской задолженности (55,3 % и 69 %) составляют обязательства перед поставщиками за товары, работы и услуги. Сумма этих долгов возросла по сравнению с началом года на 817021 руб., или почти в 92,6 % раза. Сумма полученных авансов увеличилась на 55875 руб., что составило 29 % прироста. Возросла задолженность прочим кредиторам на 58920 руб. (36,4 %). По оплате труда задолженность уменьшилась на 60979 руб. (35 %), государственным внебюджетным фондам на 10446 руб. (26 %).
Проведем сравнительный анализ дебиторской и кредиторской задолженности.
Значительное превышение кредиторской задолженности над дебиторской создает угрозу финансовой устойчивости предприятия. Превышение дебиторской задолженности над кредиторской означает отвлечение средств из хозяйственного оборота и может привести в дальнейшем к необходимости привлечения дорогостоящих кредитов банков и займов для обеспечения текущей производственно-хозяйственной деятельности предприятия. Следовательно, от того, насколько соответствуют предоставленные и полученные объемы кредитования, зависит финансовое благополучие предприятия.
Для сравнения сумм дебиторской и кредиторской задолженностей и темпов их роста за отчетный период используют данные бухгалтерского баланса, представленные в графической интерпретации, рисунок 2.9.
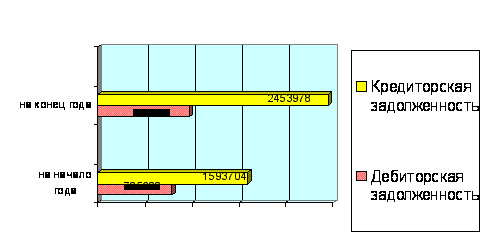
Рисунок 2.9 - Динамика кредиторской и дебиторской задолженности, руб.
Темп роста кредиторской задолженности опережал темп роста дебиторской задолженности, что отразилось на снижении уровня коэффициента соотношения кредиторской задолженности с дебиторской. Рассмотрим отдельные виды расчетов с дебиторами и кредиторами и их соотношения по состоянию на конец отчетного периода по данным таблицы 2.9.
Таблица 2.9 - Сравнительный анализ дебиторской и кредиторской задолженностей (на конец отчетного периода, тыс. руб.)
| Расчеты | Виды задолженности | Превышение задолженности | ||
| Дебиторская задолженность | Кредиторская задолженность | дебиторской | кредиторской | |
| 1 | 2 | 3 | 4 | 5 |
| 1.Cпокупателями или поставщиками | 968607 | 1699007 | 730400 | |
| 2. По авансам | 128513 | 249930 | 121417 | |
| 3. С бюджетом | - | 142438 | 142438 | |
| 4. По оплате труда | - | 112070 | 112070 | |
| 5. С государственными внебюджетными фондами | - | 29849 | 29849 | |
| 6. С прочими | 238189 | 220684 | 17505 | |
| Итого | 968607 | 2453978 | 1485371 | |
Проанализировав данные таблицы, можно сделать следующие выводы. В конце отчетного года сумма кредиторской задолженности превысила дебиторскую на 1485371 руб.
Превышение кредиторской задолженности над дебиторской произошло почти по всем позициям, за исключением расчетов с прочими покупателями и заказчиками. В последнем случае превышение дебиторской задолженности над задолженностью перед прочими кредиторами составило 17505 руб. Расчеты с поставщиками материально-технических ресурсов и покупателями готовой продукции занимают наибольший удельный вес в составе дебиторской и кредиторской задолженностей и являются результатом взаимных неплатежей. В два раза увеличилась сумма авансов, полученных от кредиторов, по сравнению с суммой авансов, выданных дебиторам.
Анализ финансовых коэффициентов с использованием моделей ситуационного анализа
Финансовая устойчивость предприятия характеризуется финансовой независимостью от внешних заемных источников, способностью предприятия маневрировать финансовыми ресурсами, наличием необходимой суммы собственных средств для обеспечения основных видов деятельности.
Финансовая устойчивость - это состояние счетов предприятия, гарантирующее его постоянную платежеспособность.
Устойчивость финансового состояния предприятия оценивается системой абсолютных и относительных показателей на основе соотношения заемных и собственных средств по отдельным статьям актива и пассива баланса.
Задачи анализа финансовой устойчивости включают в себя:
- определение общей финансовой устойчивости;
- расчет суммы собственных оборотных средств и выявление факторов, влияющих на ее динамику;
- оценку финансовой устойчивости в части формирования запасов и затрат и всех оборотных активов;
- определение типа финансовой устойчивости.
Общую финансовую устойчивость характеризуют показатели: коэффициент автономии, коэффициент концентрации заемного капитала, коэффициент соотношения заемных и собственных средств.
Анализ финансовых коэффициентов заключается в изучении их динамики за отчетный период и сравнении их значений с базисными или нормативными величинами.
Коэффициент автономии (Ка) (или коэффициент концентрации собственного капитала) показывает долю собственных средств в общей сумме всех средств, вложенных в имущество предприятия. Формула расчета этого коэффициента имеет следующий вид:
Ка = СК / ВБ, (2.8)
где:
СК - собственный капитал - источники собственных средств (итог III раздела пассива баланса «Капитал и резервы»);
ВБ - валюта баланса (сумма собственного и заемного капитала, то есть общая сумма финансирования).
Финансовое положение предприятия можно считать устойчивым, если значение коэффициента не менее 0,5, то есть половина имущества должна быть сформирована за счет собственных средств предприятия. Такое значение показателя дает основание предполагать, что все обязательства предприятия могут быть покрыты его собственными средствами.
Рост коэффициента автономии свидетельствует об увеличении финансовой прочности предприятия, стабильности и независимости его от внешних кредиторов, повышает гарантии погашения предприятием своих обязательств и расширяет возможность привлечения средств со стороны.
Дополнением к этому показателю является коэффициент концентрации заемного капитала (Кзк), который характеризует долю долга в общей сумме капитала. Чем выше эта доля, тем больше зависимость предприятия от внешних источников финансирования:
Кзк = ЗК / ВБ, (2.9)
где:
ЗК - заемный капитал (итог IV и V раздела пассива баланса).
Эти два коэффициента в сумме:
Ка + Кзк = 1 (2.10)
Изменение доли заемного и собственного капитала в общем капитале может быть по-разному оценено с точки зрения предприятия и внешних субъектов анализа. Предприятия могут быть заинтересованы в большем привлечении заемных средств, если доход от использования собственных средств выше уровня процентных ставок.
Коэффициент соотношения заемных и собственных средств (Кз/с) определяется отношением величины обязательств предприятия к величине собственных средств:
Кз/с = ЗК / СК (2.11)
Коэффициент соотношения заемных и собственных средств показывает, сколько заемных средств привлекло предприятие на один рубль вложенных в активы собственных средств. Увеличение значения коэффициента за отчетный период свидетельствует об усилении зависимости предприятия от привлечения заемных средств и снижении его финансовой устойчивости.
Взаимосвязь коэффициентов Кз/с и Ка:
Кз/с = 1 / Ка – 1 (2.12)
Отсюда следует нормальное ограничение для коэффициента соотношения заемных и собственных средств: Кз/с≤1.
Если значение данного коэффициента превышает единицу, то это указывает на потерю финансовой устойчивости. Однако при высокой оборачиваемости материальных оборотных средств и дебиторской задолженности критическое значение коэффициента может быть выше единицы.
Исходя из данных бухгалтерского баланса, коэффициенты, характеризующие общую финансовую устойчивость, представлены в таблице.
Таблица 2.10 - Значения коэффициентов, характеризующих общую финансовую устойчивость (в долях единицы)
| Показатели | На начало периода | На конец периода | Изменения (+.-) |
| Коэффициент автономии (Ка) |
0,46 3534015/7762119 |
0,41 4599513/11096248 |
0,05 |
|
Коэффициент концентрации заемного капитала (Кзк) |
0,54 4228104/7762119 |
0,59 6496735/11096248 |
0,05 |
|
Коэффициент соотношения заемных и собственных средств (Кз/с) |
1,1 4228104/3534015 |
1,4 6496735/4599513 |
0,03 |
Как показывают данные таблицы, коэффициент автономии в отчетном году незначительно снизился, он ниже нормативного уровня (0,5). Значение его показывает, что имущество предприятия на 41 % сформировано за счет собственных средств, то есть предприятие не может полностью погасить все свои долги, реализуя имущество, сформированное за счет собственных источников.
Коэффициент концентрации заемного капитала показывает, что доля заемных средств (0,59) выше, чем собственных, то есть предприятие не имеет общую финансовую устойчивость.
Коэффициент соотношения заемных и собственных средств показывает, что на начало отчетного периода на 1 рубль вложенных в активы собственных источников приходилось 1,1 руб. заемных, на конец периода – 1,4 руб. Полученное соотношение указывает на некоторое ухудшение финансового положения предприятия, так как связано с увеличением доли заемных средств по сравнению с собственным капиталом.
Для промышленных предприятий, обладающих значительной долей материальных оборотных средств в своих активах, применяет методику оценки достаточности источников финансирования для формирования запасов и затрат.
Материально-производственные запасы могут формироваться за счет собственных оборотных средств и за счет привлеченных источников.
Наиболее обобщающим абсолютным показателем финансовой устойчивости является излишек или недостаток источников средств, необходимых для формирования запасов. Устанавливается разница между величиной источников средств и величиной запасов.
В зависимости от соотношения величин показателей материально-производственных запасов, собственных оборотных средств и иных источников формирования запасов можно с определенной степенью условности выделить следующие типы финансовой устойчивости.
1. Абсолютная финансовая устойчивость характеризуется неравенством:
ЗиЗ < СОС, (2.13)
где:
СОС определяется как разница между собственным капиталом (СК) и внеоборотными активами (ВА):
СОС = СК – ВА (2.14)
Данное соотношение показывает, что все запасы и затраты покрываются собственными оборотными средствами, то есть предприятие не зависит от внешних кредиторов.
2. Нормальная финансовая устойчивость характеризуется неравенством:
СОС < ЗиЗ < СОС + ДП + КП, (2.15)
где:
ДП - долгосрочные пассивы (итог IV раздела пассива баланса);
КП - краткосрочные пассивы (из раздела V пассива баланса). Соотношение показывает, что сумма запасов и затрат превышает сумму СОС, но меньше суммы собственного оборотного капитала и долгосрочных и краткосрочных заемных источников. Для покрытия запасов и затрат используются собственные и привлеченные средства долгосрочного и краткосрочного характера.
3. Неустойчивое (предкризисное) финансовое положение характеризуется неравенством:
ЗиЗ > СОС + ДП + КП (2.16)
Данное соотношение соответствует положению, при котором сумма запасов и затрат превышает общую сумму всех нормальных (обоснованных) источников финансирования. Нарушается платежный баланс, но сохраняется возможность восстановления равновесия платежных средств и платежных обязательств за счет привлечения временно свободных дополнительных источников средств в оборот предприятия (фондов предприятия), превышения нормальной кредиторской задолженности над дебиторской и другие.
4. Критическое финансовое положение.
Данная ситуация означает, что предприятие не может вовремя расплатиться со своими кредиторами. В условиях рыночной экономики при хроническом повторении ситуации предприятие должно быть объявлено банкротом.
Для оценки финансовой устойчивости применяют методику расчета трехкомпонентного показателя типа финансовой ситуации.
Для характеристики источников формирования запасов и затрат используются показатели, которые отражают различные виды источников.
1) Наличие собственных оборотных средств (СОС), определяемых как разница между собственным капиталом и стоимостью внеоборотных активов.
2) Наличие собственных и долгосрочных заемных (ДП) источников формирования запасов и затрат (СОС + ДП).
3) Наличие собственных, долгосрочных и краткосрочных (КП) источников формирования запасов и затрат (СОС + ДП + КП).
Трем показателям наличия источников формирования запасов и затрат (ЗиЗ) соответствуют три показателя обеспеченности запасов и затрат источниками формирования:
1. Излишек (+) или недостаток (-) собственных оборотных средств (Фс):
± Фс = СОС – ЗиЗ (2.17)
2. Излишек (+) или недостаток (-) собственных и долгосрочных заемных источников формирования запасов и затрат (Фт):
± Фт = (СОС + ДП) – ЗиЗ (2.18)
3. Излишек (+) или недостаток (-) общей величины основных источников для формирования запасов и затрат (Фо):
± Фо = (СОС + ДП + КП) – ЗиЗ (2.19)
С помощью данных показателей можно определить трехкомпонентный показатель типа финансовой ситуации.
Выделяют четыре типа финансовых ситуаций:
1. Абсолютная независимость финансового состояния отвечает следующим условиям: Фс≥ 0; Фт ≥ 0; Фо · 0; то есть трехкомпонентный показатель типа ситуации:
S = {1,1,1} (2.20)
2. Нормальная независимость финансового состояния, которая гарантирует платежеспособность:
Фс < 0; Фт ≥ 0; Фо ≥ 0, то есть S = {0,1,1} (2.21)
3. Неустойчивое финансовое состояние, сопряженное с нарушением платежеспособности, но при котором все же сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств (сокращения дебиторской задолженности, ускорения оборачиваемости запасов):
Фс < 0; Фт < 0; Фо > 0; то есть S = {0,0,1} (2.22)
4. Кризисное финансовое состояние, при котором предприятие зависит полностью от заемных источников финансирования. Собственного капитала и долго- и краткосрочных кредитов и займов не хватает для финансирования материальных оборотных средств, то есть пополнение запасов идет за счет средств, образующихся в результате погашения кредиторской задолженности, S = {0,0,0}.
Для определения типа финансовой устойчивости проанализируем динамику источников средств, необходимых для формирования запасов, в таблице.
Таблица 2.11 - Показатели типа финансовой устойчивости
| Показатели | На начало периода | На конец периода |
Изменения (+,-) |
|
| Тыс. руб. | % | |||
| 1 | 2 | 3 | 4 | 5 |
| 1. Источники собственных средств | 3534015 | 4599513 | 1065498 | 30 |
| 2. Внеоборотные активы | 6095813 | 8706995 | 2611182 | 43 |
| 3. Наличие собственных оборотных средств (гр.1- гр.2) | 2561798 | 4107482 | 1545684 | 60 |
| 4. Долгосрочные кредиты и займы | 1000000 | 377097 | -622803 | -62,2 |
| 5. Наличие собственных и долгосрочных заемных средств для формирования запасов (гр. 3 + гр. 4) | 3561798 | 4484579 | 922781 | 26 |
| 6. Краткосрочные кредиты и займы | 135683 | 1119982 | 984299 | 725 |
| 7. Общая величина основных источников средств на покрытие запасов и затрат (гр. 5 + гр. 6) | 3697481 | 5604561 | 1907080 | 51,5 |
| 8. Запасы и затраты | 740525 | 1290014 | 549489 | 74,2 |
| 9. Излишек (+), недостаток (-) собственных оборотных средств на покрытие запасов и затрат (гр. 3 - гр. 8) |
1821273 (2561798-740525) |
2817468 (4107482-1290014) |
996195 | 55 |
| 10. Излишек (+), недостаток (-) собственных оборотных средств и долгосрочных заемных средств на покрытие запасов и затрат (гр. 5 - гр. 8) |
2821273 (3561798-740525) |
3194565 (4484579-1290014) |
373292 |
13,2 |
| 11. Излишек (+), недостаток (-) общей величины источников средств на покрытие запасов и затрат (гр. 7 - гр. 8) |
2956956 (3697481-740525) |
4314547 (5604561-1290014) |
1357591 | 46 |
| 12.Трехкомпонентный показатель типа финансовой устойчивости | (1,1,1) | (1,1,1) | ||
Как показывают данные таблицы, и в начале