Финансовая деятельность шахты Обуховская
Платежеспособность характеризует возможность предприятия своевременно погасить платежные обязательства наличными денежными средствами. Таким образом, предприятие является платежеспособным при условии наличия свободных денежных ресурсов, достаточных для погашения имеющихся обязательств.
Предприятие может быть платежеспособным при отсутствии необходимой суммы свободных денежных средств, если для расчетов с кредиторами оно способно реализовать свои текущие активы.
В практике финансового анализа различают текущую и долгосрочную платежеспособность. Под долгосрочной платежеспособностью понимается способность предприятия рассчитываться по своим долгосрочным обязательствам. Способность предприятия платить по своим краткосрочным обязательствам характеризует текущую платежеспособность.
Для оценки платежеспособности предприятия используется бухгалтерский баланс.
Коэффициент абсолютной ликвидности (Кал) определяется отношением наиболее ликвидных активов - денежных средств (ДС) и краткосрочных финансовых вложений (КФВ) к сумме краткосрочных долговых обязательств по формуле:
Кал = (ДС + КФВ) / КДО (2.23)
Коэффициент абсолютной (срочной) ликвидности показывает, какая часть текущей задолженности может быть погашена в ближайшее время. Ряд авторов рекомендуют нормальное ограничение для данного показателя в диапазоне 0,2 - 0,5.
Коэффициент быстрой, или критической, ликвидности (Ккл) определяется отношением суммы наиболее ликвидных средств и быстрореализуемых активов - краткосрочной дебиторской задолженности (ДЗ) и прочих текущих оборотных активов (ТАпр) - к сумме краткосрочных долговых обязательств по формуле:
Ккл = (ДС + КФВ + ДЗ + ТАпр) / КДО (2.24)
Этот показатель характеризует ту часть текущих обязательств, которая может быть погашена не только за счет наличности, но и за счет ожидаемых поступлений за отгруженную продукцию, выполненные работы или оказанные услуги.
Коэффициент критической ликвидности отражает прогнозируемые платежные возможности предприятия при условии своевременного проведения расчетов с дебиторами. Рекомендуемое значение данного показателя 0,8 - 1.
Коэффициент текущей ликвидности (Ктл), или общий коэффициент покрытия, равен отношению стоимости всех текущих оборотных активов (ТА) к величине краткосрочных долговых обязательств:
Ктл = ТА / КДО (2.25)
Коэффициент текущей ликвидности характеризует ожидаемую платежеспособность предприятия на период, равный средней продолжительности одного оборота всех оборотных средств. Он показывает платежные возможности предприятия при условии не только своевременных расчетов с дебиторами и реализации готовой продукции, но также в случае продажи прочих элементов материальных оборотных средств.
Условное нормативное значение коэффициента варьирует от 1,5 до 2.
В мировой практике рыночных отношений оптимальным считается соотношение 1:2, то есть для обеспечения минимальной гарантии инвестиции на каждый рубль краткосрочных долгов приходится два рубля оборотного капитала. Коэффициенты, характеризующие платежеспособность и ликвидность предприятия, приведены в таблице 2.12.
Таблица 2.12 - Анализ показателей ликвидности
|
№ п/п |
Показатели |
На начало периода |
На конец периода |
Отклонение (+,-) |
| 1 | Исходные данные для расчета: | |||
| 2 | Денежные средства, тыс. руб. | 139959 | 129114 | -10845 |
| 3 | Краткосрочные финансовые вложения, руб. | 84 | 1422 | 1338 |
| 4 | Итого наиболее ликвидных активов, руб. | 140043 | 130536 | -9507 |
| 5 | Активы быстрой реализации (краткосрочная дебиторская задолженность), руб. | 715250 | 885424 | 170174 |
| 6 | 6Итого наиболее ликвидных и быстро р7еализуемых активов, руб. | 855293 | 1015960 | 160667 |
| 7 | М8едленно реализуемые активы (запасы, НДС), руб. | 740525 | 1290014 | 549489 |
| 8 | Итого ликвидных активов, руб. | 1595818 | 2305974 | 710156 |
| 9 | Краткосрочные долговые обязательства, руб. | 1895031 | 4065627 | 2170596 |
| 10 | Относительные коэффициенты: | |||
| 11 | Коэффициент абсолютной ликвидности (Кал) | 140043/1895031= 0,07 | 130536/4065627= 0,03 | -0,04 |
| 12 | Коэффициент критической ликвидности (Ккл) | 855293/1895031= 0,45 | 1015960/4065627= 0,25 | -0,17 |
| 13 | Коэффициент текущей ликвидности (Ктл) | 1595818/1895031= 0,84 | 2305974/4065627= 0,6 | -0,24 |
Данные таблицы свидетельствуют, что предприятие является неплатежеспособным. Коэффициенты ликвидности за отчетный период несколько понизились и значительно ниже рекомендуемых величин.
Коэффициент абсолютной ликвидности уменьшился с 0,07 на 0,04 пункта и показывает, что к концу года 3 % краткосрочных обязательств может быть погашено за счет использования денежных средств и ценных бумаг предприятия. Если сравнить значение показателя с рекомендуемым уровнем (0,2 - 0,3), можно отметить, что предприятие имеет дефицит наличных денежных средств для покрытия текущих обязательств. Это обстоятельство может вызвать недоверие к данному предприятию со стороны поставщиков материально-технических ресурсов.
Коэффициент критической ликвидности показывает, что на начало периода краткосрочные долговые обязательства на 45 % покрывались денежными средствами, ценными бумагами и средствами в расчетах. К концу отчетного периода значение коэффициента понизилось на 0,17 пункта и показывает, что текущие обязательства могут быть погашены наиболее ликвидными активами и активами быстрой реализации лишь на 25 %. Причем погашение краткосрочных долговых обязательств (текущая платежеспособность предприятия) во многом зависит от качества дебиторской задолженности и финансового состояния должника. В целом данный коэффициент можно назвать прогнозным, так как предприятие не может точно знать, когда и в каком количестве дебиторы погасят свои обязательства, то есть ликвидность предприятия зависит от их платежеспособности. В нашем примере уровень коэффициента быстрой ликвидности ниже рекомендуемого значения (0,8 - 1) и указывает на то, что сумма ликвидных активов предприятия не соответствует требованиям текущей платежеспособности.
Коэффициент текущей ликвидности (или коэффициент покрытия) за отчетный период понизился на 0,24, достигнув к концу года 0,6. Предприятие лишь на 60 % покрывает краткосрочные долговые обязательства ликвидными активами.
Для наглядности изложенных выводов можно использовать графики, построение которых основано на сопоставлении абсолютных сумм ликвидных активов с краткосрочными долговыми обязательствами.
Необходимым элементом финансового анализа является исследование результатов финансово-хозяйственной деятельности предприятия, которые характеризуются суммой прибыли или убытка.
Прибыль - это стандарт успешной работы предприятия. Величина прибыли зависит от производственной, снабженческой, сбытовой и коммерческой деятельности предприятия. За счет прибыли погашаются долговые обязательства предприятия перед кредиторами и инвесторами.
Анализ финансовых результатов включает оценку следующих показателей прибыли: валовой, прибыли от продаж, прибыли до налогообложения, прибыли от обычной деятельности, чистой прибыли предприятия.
Конечный финансовый результат (чистая прибыль или убыток) слагается из финансового результата от обычных видов деятельности, а также прочих доходов и расходов.
Результаты анализа используются для принятия экономических решений, направленных на эффективное использование ресурсов, выбор наилучшего варианта инвестиций, обоснование перспективы развития предприятия и т. д.
Таблица 2.13 - Анализ динамики финансовых результатов деятельности предприятия
| Показатели | Предыдущий период Тыс. руб. |
Отчетный период Тыс. руб. |
Изменение (+,-) | |
| Тыс. руб. | % | |||
| 1 | 2 | 3 | 4 | 5 |
|
1. Прибыль (убыток) от продажи продукции |
917850 | 1187835 | 269985 | 29,4 |
| 2. Проценты к получению | 1054 | 2608 | 1554 | 147 |
| 3. Проценты к уплате | 67189 | 187870 | 120681 | 180 |
| 4.Прочие операционные доходы | 27359 | 1183693 | 1156334 | 4226 |
| 5.Прочие операционные расходы | 291913 | 390876 | 98963 | 34 |
|
6. Доходы от участия в других организациях |
604 | 10700 | 10096 | 1671 |
| 7.Внереализационные доходы | 102218 | 96479 | -5739 | -6 |
|
8.Внереализационные расходы |
373870 | 285745 | -88125 | -23,5 |
|
9. Прибыль (убыток) до налогообложения |
316113 | 1616824 | 1300711 | 411 |
| 10. Налог на прибыль и иные аналогичные | 133398 | 471496 | 338098 | 253 |
|
11. Прибыль (убыток) от обычной деятельности |
182715 | 1145328 | 962613 | 526 |
| 12. Чрезвычайные доходы | 106 | 546 | 440 | 415 |
| 13. Чрезвычайные расходы | 36 | 1685 | 1649 | 4580 |
|
14. Чистая прибыль (нераспределенная прибыль(убыток) отчетного периода) |
182785 | 1144189 | 961404 | 525 |
По данным таблицы видно, что сумма прибыли до налогообложения увеличилась в отчетном году в четыре раза. Это привело к соответствующему увеличению прибыли, остающейся в распоряжении предприятия. В динамике финансовых результатов можно отметить следующие положительные изменения.
Чистая прибыль растет быстрее, чем прибыль от продажи и прибыль до налогообложения.
Прирост общей суммы прибыли обусловлен увеличением прибыли от продажи продукции на 269985 руб., или на 29,4 %, а также сокращением внереализационных расходов на 88125 руб., или на 23,5%. Вместе с тем динамика финансовых результатов включает и негативные изменения. В отчетном году по сравнению с предыдущим периодом произошло сокращение прочих внереализационных доходов на 5739 руб., или на 6 %.
Рассмотрим влияние факторов на относительное изменение суммы налогооблагаемой прибыли. Если изменение показателя способствует увеличению прибыли, то фактор имеет положительное значение, и наоборот.
1. Влияние увеличения суммы прибыли от продаж на величину налогооблагаемой прибыли: 269958/316113*100 = + 85,3%.
2. Влияние увеличения прочих операционных доходов на величину налогооблагаемой прибыли: 1156334 /316113 · 100 = + 365 %.
3. Влияние уменьшения внереализационных доходов на величину налогооблагаемой прибыли: -5739 / 316113 · 100 = - 1,8 %.
4. Влияние увеличения прочих операционных расходов на величину налогооблагаемой прибыли: 98963 /316113 · 100 = - 31,3 %.
5. Влияние сокращения внереализационных расходов на величину налогооблагаемой прибыли: -88125 / 316113 · 100 = + 28 %.
6. Сводка факторов: 85,3 + 365 - 1,8 – 31,3 + 28 = 445,2
Результаты факторного анализа показали, что наибольшее влияние на прирост налогооблагаемой прибыли оказало увеличение прибыли прочих операционных доходов (365 %) и суммы прибыли от продаж (85,3 %). Отрицательное влияние на величину прибыли вызвано увеличением прочих операционных расходов. Следовательно, сокращение расходов и увеличение доходов - это резервы роста прибыли предприятия.
Для оценки эффективности использования ресурсов, потребленных в процессе производства, применяются показатели рентабельности.
Показатели рентабельности характеризуют относительную доходность или прибыльность различных направлений деятельности предприятия. Они более полно, чем прибыль, отражают окончательные результаты хозяйствования, так как их величина показывает соотношение эффекта с наличными или использованными ресурсами. Показатели измеряются в относительных величинах (процентах, коэффициентах).
1. Рентабельность затрат (Rs) характеризуется отношением прибыли от продажи продукции (Пр) к полной себестоимости реализованной продукции (Сп), %:
Rз = (Пр / Сп) · 100 %, (2.26)
Коэффициент показывает уровень прибыли на 1 рубль затраченных средств. Рассчитывается в целом по предприятию, отдельным его подразделениям и видам продукции.
2. Рентабельность продаж (Rп) измеряется отношением величины прибыли к объему продаж. Объем продаж выражается показателем выручки от продажи продукции за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей.
В зависимости от показателя прибыли различают рентабельность продаж:
а) как отношение прибыли от продажи (Пр) к выручке от продажи (Rпр), %:
Rпр = (Пр / Вр) · 100 %, (2.27)
б) как отношение налогооблагаемой прибыли (Пн) к выручке от продажи (Rн), %:
Rн = (Пн / Врv) · 100 % (2.28)
в) как отношение чистой прибыли (Пч) к выручке от продажи (Rч), %:
Rч = (Пч / Вр) · 100 % (2.29)
Рентабельность продаж характеризует эффективность предпринимательской деятельности: показывает, сколько получено прибыли с рубля продаж. Рассчитывается в целом по предприятию, отдельным видам продукции.
3. Коэффициенты рентабельности капитала исчисляются отношением величины прибыли к среднегодовой величине капитала и его составных частей. При расчете коэффициентов используется налогооблагаемая прибыль (Пн), чистая прибыль (Пч).
В зависимости от вида капитала различают показатели рентабельности. а) Рентабельность всего имущества (Rи) - как отношение налогооблагаемой прибыли предприятия к среднегодовой стоимости имущества предприятия, %:
Rи = (Пн / <И>) · 100 %, (2.30)
где:
<И> - среднегодовая стоимость имущества предприятия, определяемая по данным актива баланса как среднеарифметическая величина на начало и конец анализируемого периода, руб.:
<И> = (ВБн + ВБк) · 0,5, (2.31)
где:
ВБн, ВБк - валюта баланса (общая стоимость имущества) соответственно на начало и конец отчетного периода, которая равна сумме итогов раздела I и II актива баланса
ВБ = IрАБ + IIрАБ (2.32)
Коэффициент показывает, сколько денежных единиц прибыли получено предприятием с единицы стоимости имущества (активов) независимо от источников привлечения средств.
б) Рентабельность собственного капитала (Rск) исчисляется отношением чистой прибыли к среднегодовой стоимости собственного (акционерного) капитала, %:
Rск = (Пч / <СК>) · 100 %, (2.33)
где:
<СК> - среднегодовая стоимость собственного капитала, определяемая как среднеарифметический итог собственных источников средств предприятия (итог III раздела пассива баланса) на начало (СКн) и конец (СКк) анализируемого периода, руб.:
СК = (СКн + СКк) · 0,5 (2.34)
Коэффициент играет важную роль при оценке уровня котировки акций акционерных компаний на бирже.
Рентабельность имущества отличается от рентабельности соответственного капитала, так как в первом случае оцениваются все источники финансирования, включая внешние, а во втором - лишь собственные.
Если заемные средства приносят больше прибыли, чем уплата процентов на этот заемный капитал, то разница может быть использована для повышения отдачи собственного капитала. Однако в том случае, если рентабельность активов меньше, чем проценты, уплачиваемые на заемные средства, влияние привлеченных средств на деятельность предприятия должно оцениваться отрицательно.
Анализ показателей рентабельности проводится на основе данных бухгалтерской отчетности (формы № 1, 2) с помощью аналитической таблицы 2.14.
Таблица 2.14 - Динамика коэффициентов рентабельности
| Показатели | Предыдущий период | Отчетный период |
Изменение (+,-) |
| Исходные данные, тыс. руб. | |||
|
1.Выручка (нетто) от продажи продукции |
6846740 | 8938445 | 2091705 |
|
2. Полная себестоимость реализованной продукции |
5928890 | 7750610 | 1821720 |
| 3. Прибыль от продажи продукции | 917850 | 1187835 | 269985 |
| 4. Прибыль до налогообложения | 316113 | 1616824 | 1300711 |
| 5. Чистая прибыль | 182785 | 1144189 | 961404 |
| Коэффициенты рентабельности | |||
| 6. Рентабельность затрат, % | 917850/5928890*100 =15,4 | 1187835/7750610*100 = 15,3 | -0,1 |
|
7.Рентабельность продаж по налогооблагаемой прибыли, % |
316113/6846740*100 = 4,6 | 1616824/8938445*100 = 18 | 13,4 |
|
8. Рентабельность продаж по прибыли от продажи, % |
917850/6846740*100 = 13 | 1187835/8938445*100 = 13 | 0 |
|
9. Рентабельность продаж по чистой прибыли, % |
182785/6846740*100 = 2,6 | 1144189/8938445*100 = 13 | 10,4 |
| 10. Рентабельность имущества, % | 316113/6095813*100 = 5 | 1616824/8706995*100 = 19 | 14 |
|
11.Рентабельность собственного капитала, % |
182785/3534015*100 = 5 | 1144189/4599513*100= 25 | 20 |
Данные таблицы позволяют сделать следующие выводы.
В целом по предприятию наблюдается улучшение в использовании имущества. С каждого рубля средств, вложенных в активы, предприятие получило в отчетном году прибыли больше, чем в предыдущем периоде. Если раньше каждый вложенный в имущество рубль приносил почти 5 коп. прибыли, то теперь - 19 коп.
Рентабельность собственного капитала повысилась за отчетный период на 20 процентных пункта. Также возросла рентабельность продаж по чистой прибыли. Причиной положительных сдвигов в уровне рентабельности стали опережающие темпы роста прибыли, полученной от результатов финансово-хозяйственной деятельности (прибыли до налогообложения) и чистой прибыли, по сравнению с темпами роста стоимости имущества и объема продаж. Увеличение рентабельности продаж может означать повышение спроса на продукцию, улучшение ее конкурентоспособности.
Одновременно произошло снижение уровня рентабельности затрат исчисленной по прибыли от продажи. Коэффициент рентабельности продаж, исчисленный по налогооблагаемой прибыли, выше уровня рентабельности продаж, исчисленной по прибыли от продажи.
В отечественной хозяйственной практике используется система критериев для определения неудовлетворительной структуры баланса и возможности восстановления или утраты платежеспособности предприятия.
Показателями для оценки структуры баланса являются:
- коэффициент текущей ликвидности;
- коэффициент обеспеченности собственными средствами.
1. Коэффициент текущей ликвидности характеризует общую обеспеченность предприятия оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств предприятия. Для исчисления коэффициента текущей ликвидности (К1) используется формула:
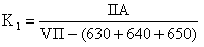 (2.35)
где:
ПА - итог раздела II актива баланса;
VП - итог раздела V пассива баланса;
630, 640, 650 - соответствующие строки пассива баланса.
Нормативное значение К1 ≥ 2.
2. Коэффициент обеспеченности собственными средствами характеризует наличие собственных оборотных средств у предприятия, необходимых для его финансовой устойчивости.
Коэффициент обеспеченности собственными средствами (К2) определяется как отношение разности между объемами источников собственных средств (итог III раздела пассива баланса) и фактической стоимостью внеоборотных активов (итог I раздела актива баланса) к фактической стоимости находящихся в наличии у предприятия оборотных средств (итог II раздела актива баланса) по формуле:
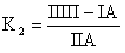
(2.36)
где:
IIIП - итог раздела III пассива баланса;
IA - итог раздела I актива баланса;
IIА - итог раздела II актива баланса.
Нормативное значение K2≥ 0,1.
Основанием для признания структуры баланса предприятия неудовлетворительной является выполнение одного из следующих условий:
- коэффициент текущей ликвидности на конец отчетного периода имеет значение менее 2;
- коэффициент обеспеченности собственными средствами на конец отчетного периода имеет значение менее 0,1.
3. При неудовлетворительной структуре баланса для проверки реальной возможности у предприятия восстановить свою платежеспособность рассчитывается коэффициент восстановления платежеспособности сроком на 6 месяцев, определяемый по формуле:
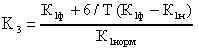
(2.37)
где:
К1ф - фактическое значение (в конце отчетного периода) коэффициента текущей ликвидности (K1);
K1н - значение коэффициента текущей ликвидности в начале отчетного периода;
К1норм - нормативное значение коэффициента текущей ликвидности;
К1норм = 2;
6 - период восстановления платежеспособности в месяцах;
Т - отчетный период в месяцах.
Нормативное значение K3≥ 1.
Коэффициент восстановления платежеспособности рассчитывается в случае, если хотя бы один из коэффициентов K1, K2 принимает значение меньше нормативного.
Коэффициент восстановления платежеспособности, принимающий значение больше 1, свидетельствует о наличии реальной возможности у предприятия в ближайшее время восстановить свою платежеспособность.
Коэффициент восстановления платежеспособности, принимающий значение меньше 1, свидетельствует о том, что у предприятия в ближайшее время (в течение 6 месяцев) нет реальной возможности восстановить платежеспособность.
К1н = 1666306/1895031 – (10943 + 83084 + 71617) = 0,96
К1ф = 2389253/4065627 – (12047 +78816 +400804) = 0,66
К2н = 3534015 – 6095813/1666306 = - 1,5
К2ф = 4599513 – 8706995/2389253 = - 1,7
Коэффициенты К1 и К2 на момент оценки имеют значения ниже рекомендуемого уровня, в связи с чем рассчитывают коэффициент восстановления платежеспособности K3.
K3 = 0,66 + 6/12 * (0,66 – 0,96)/2 = - 0,405
где:
6 - период восстановления платежеспособности (в месяцах), принимаемый к расчету;
12 - отчетный период (в месяцах) согласно годовой бухгалтерской отчетности.
Результаты расчетов оформляются в аналитической таблице.
Данные расчеты позволяют сделать следующие выводы:
1. Коэффициент текущей ликвидности на конец отчетного периода меньше 2, что показывает недостаточность оборотных средств для покрытия краткосрочной задолженности предприятия.
2. Коэффициент обеспеченности собственными средствами на момент оценки структуры баланса меньше 0,1, то есть предприятие испытывает финансовую неустойчивость вследствие недостатка собственных средств для пополнения оборотных активов.
3. Предприятие имеет неудовлетворительную структуру баланса, так как коэффициент текущей ликвидности и коэффициент обеспеченности собственными средствами ниже нормативных значений.
4. Коэффициент восстановления меньше 1, следовательно, предприятие не имеет возможности восстановить платежеспособность в течение шести месяцев с момента оценки.
3. Направление реформирования финансовой деятельности хозяйствующих субъектов
3.1 Концептуальный подход к оценке финансового состояния предприятия
К числу наиболее важных задач финансового менеджмента на уровне промышленного предприятия относятся: оценка реально сложившегося уровня платежеспособности, оценка уровня управления активами, оценка степени зависимости от внешних источников финансирования, а также расчет показателей, характеризующих изменение уровня деловой активности, экономической и финансовой рентабельности.
Перечисленные задачи тесно взаимосвязаны между собой. Поэтому только их системное решение, только их совокупные результаты могут дать объективную картину финансового состояния предприятия. Качественная диагностика финансовых параметров предприятия позволяет использовать полученные данные как для коррекции существующей стратегии развития, так и для проектирования новой.
Существуют разные подходы к проведению финансового анализа, эту проблему можно рассматривать и изнутри предприятия, и извне.
Внутренний анализ необходим самому предприятию для более эффективного планирования и управления своей деятельностью.
При формировании как текущих, так и долгосрочных планов сначала оценивается фактическое финансовое положение предприятия, а затем определяется эффект от предполагаемых стратегий поведения в будущем. Как правило, задачи, направленные на корректировку финансовой политики предприятия, ставятся его администрацией. Результатом проведения анализа для внутреннего пользователя является комплекс управленческих решений - сочетание различных мер, направленных на оптимизацию производства и реализации продукции предприятия с учетом влияния изменений макро- и микроэкономической среды.
Каждое предприятие, являясь субъектом рыночных отношений, взаимодействует с другими экономическими агентами. В их число входят поставщики, потребители, кредиторы, инвесторы и т.д. Исследование предприятия сторонними организациями касается, в основном, реализации конкретных планов в отношении данного предприятия: приобретения, кредитования, заключения и выполнения контрактов. В этом случае результаты финансового анализа предназначены для внешних пользователей. Организации, предоставляющие кредит, прежде всего, интересуются анализом ликвидности предприятия. Поскольку в настоящее время реально получить лишь краткосрочные кредиты, то лучше всего способность предприятия выполнить эти обязательства может быть оценена именно посредством анализа ликвидности. Держатели акций предприятия хотят знать об уровне ликвидности, преимущественно о его способности обслуживать долги, то есть выплачивать проценты и погашать основную сумму кредита. Оценить эту способность можно, проанализировав структуру капитала предприятия, основные источники и использование фондов, рентабельность предприятия на протяжении длительного периода и прогнозную оценку рентабельности в будущем. По отношению к внешнему управлению основным показателем является норма прибыли на инвестиции в различные активы и эффективность управления этими активами.
С различиями в постановке задач анализа связаны различия в выборе показателей, определяющих управленческие решения внутренних и внешних пользователей информации. Безусловно, можно выделить показатели, в равной степени важные как для внешних, так и для внутренних аналитиков (например, ликвидность, величина денежного потока и т.д.). Тем не менее, для каждой из указанных групп существует особый набор показателей, которые являются определяющими при принятии решения относительно рассматриваемого предприятия. Таким образом, проведению анализа финансового состояния предприятия предшествует определенность в том, с чьей точки зрения будет выполняться эта работа.
Основные проблемные вопросы, возникающие и учитываемые в ходе проведения финансового анализа предприятия, заключаются в выявлении тенденций и закономерностей развития предприятия на исследуемый период; определении «узких» мест производства и степени их влияния на финансовое состояние; выявлении резервов, которые можно использовать для улучшения финансового состояния.
Финансовый анализ предполагает изучение финансовой отчетности, содержащейся в таких источниках информации как «Баланс предприятия», «Отчет о прибылях и убытках», «Отчет о движении капитала», «Сведения о затратах на производство и реализацию продукции (работ, услуг)», «Сведения о наличии и движении основных фондов (средств) и других нефинансовых активов», ряде других, внутренних и внешних для конкретного предприятия.
Перечисленная финансовая отчетность выполняет ряд важных функций. Во-первых, она дает представление о средствах и обязательствах предприятия на конкретный момент, обычно на конец года или квартала. Такая форма известна как баланс. Во-вторых, отчет о прибылях и убытках содержит сведения о выручке, затратах, налогах, прибылях предприятия за определенное время. Но если баланс представляет собой моментальную фотографию финансового состояния предприятия, то отчет о прибылях и убытках рисует картину рентабельности предприятия на протяжении определенного периода. Из этих документов можно получить и некоторую производную информацию, например, о нераспределенной прибыли или об источниках формирования и использования фондов. Для ответа на вопросы о том, как много средств потребуется предприятию в будущем и чем будет вызвана эта потребность, применяют такие аналитические инструменты, как составление отчета об источниках и использовании фондов, данных о движении денежных средств.
При проведении анализа финансового состояния предприятия в настоящее время на первый план выдвигается проблема выбора методики, на основе которой производится расчет основных показателей оценки финансовой устойчивости и платежеспособности, а также интерпретация показателей.
3.2 Формирование финансовой устойчивости предприятия
Меры по формированию финансовой устойчивости предприятий могут быть подразделены на две группы: краткосрочные и стратегические. К краткосрочным мерам мы относим, прежде всего, меры по преодолению платежного кризиса.
Долгосрочные меры по формированию финансовой устойчивости предприятий в условиях реформируемой экономики, на наш взгляд, должна носить системный, комплексный характер и охватывать следующие уровни:
1. Федеральный. На федеральном уровне должны приниматься решения по формированию конкурентных преимуществ национальной экономики на мировом рынке путем создания наиболее благоприятных общих условий для предпринимательства и стабильной экономике -правовой среды, а также за счет поддержания конкурентоспособности в тех сферах, в которых эти преимущества не могут быть реализованы лишь при посредстве чисто рыночного механизма.
2. Региональный уровень. В современных условиях конкурентное экономическое состояние субъектов региональной экономики определяется их способностью осуществлять хозяйственную деятельность на принципах самофинансирования.
Приток капитала в тот или иной регион зависит сейчас не столько от централизованно принимаемых отраслевых решений, сколько от желания частных инвесторов работать в том или ином регионе. "Социально-экономическая привлекательность региона возрастает при наличии надежного источника формирования местного бюджета и четкого экономико-правового механизма упорядочения финансовых взаимоотношений между субъектами рыночных отношений.
Сбалансированная бюджетно-финансовая система выступает как залог стабильности региона.
Экономическая самостоятельность региона представляет собой определенную систему, в рамках которой создается относительно замкнутый цикл производства и потребления. Ее непременным условием выступает финансовая самостоятельность, позволяющая обеспечивать расширенное социально-экономическое воспроизводство с целью повышения материального и интеллектуального благополучия населения.
В свою очередь финансовая самостоятельность региональной экономики находится в прямой зависимости от наличия соответствующего социально-экономического, кадрового, научно-технического, инновационного, конкурентного потенциала, который определяется в значительной степени результатами функционирования предприятий, расположенных на данной территории.
Если в условиях плановой экономики уровень материального благосостояния населения был довольно однороден и слабо зависел от степени экономического развития региона, то в условиях рыночной экономики материальное положение населения непосредственно зависит от финансового положения как самого региона, так и расположенных в нем предприятий.
В этой связи несомненна заинтересованность регионов в формировании финансовой устойчивости предприятий.
В мировой практике повышение финансовой устойчивости предприятий, функционирующих на определённой территории, принято осуществлять посредством реализации соответствующих региональных программ. Но если в рыночной экономике программы "надстроены" над развитым и отшлифованным рыночным механизмом, то в России программы должны включать не только программы привлечения инвесторов в регион, но и активное формирование рыночной среды в сфере своего действия, в том числе с помощью нормативных актов локального характера, заполняющих проблемы в национальном законодательстве.
Конкретными примерами действующих в экономически развитых странах региональных программ, способствующих повышению финансовой устойчивости существующих предприятий, могут служить следующие:
-создание межрегиональной сети научных парков;
-улучшение производственной и транспортной инфраструктуры;
-трансформация специализации существующих предприятий в перспективных направлениях и т. п.;
-реализация программ подготовки специалистов.
Нельзя не отметить и стимулирующие элементы региональной политики, использование которых также возможно в целях повышения финансовой устойчивости действующих предприятий и создания предпосылок для ее формирования на вновь создаваемых предприятиях (преимущественно мелких и средних).
1.Инвестициюнные премии на машины и оборудование, промышленные здания.
2.Помощь на сооружение заводских корпусов.
3.Помощь на приобретение земель и промышленных площадок.
4. Займы под льготные проценты с гарантией.
5. Субсидии на расходы на рабочую силу.
6. Налоговые льготы на капиталовложения, прибыль.
7. Помощь государства в капиталовложениях.
8. Субсидии на социальное обеспечение.
9. Помощь на эксплуатационные расходы.
10. Премии на перемещение предприятий и на их первичное устройство и устройство рабочей силы.
11. Субсидии на транспорт и др. общественные службы.
12. Льготные условия при распродаже общественных предприятий и пр.
13. Создание компаний регионального развития, способствующих развитию и поддержке новых предприятий в регионе.
14. Проведение «Политики экономического окружения фирм», главной целью которой является создание условий для конкурентоспособного на мировом рынке производства и его размещения.
15. Особую роль в формировании финансовой устойчивости предприятий на определенной территории могут сыграть свободные экономические и оффшорные зоны, которые за счет предоставляемых производителям льгот позволяют предприятиям упрочить финансовое положение.
В современных условиях региональная политика может осуществляться на трех уровнях: национальном, субнациональном (местном) и межгосударственной.
3. Отраслевой уровень, где мероприятия по формированию устойчивости осуществляются в соответствии с перспективами развития той или иной отрасли.
4. Уровень предприятия. Поскольку именно предприятие, прежде всего, заинтересовано в собственном устойчивом развитии, составляющим элементом которого является финансовая устойчивость, то именно оно должно предпринимать основные меры по ее формированию.
Из факторов, влияющих на финансовую устойчивость предприятий, на наш взгляд, российским предприятиям целесообразно акцентировать внимание на следующих аспектах:
1. Улучшение организации финансовой работы на предприятиях:
- создание резервов и резервных фондов;
- страхование и самострахование;
- привлечение новых источников финансирования: финансовый лизинг, эмиссия ценных бумаг и пр.;
- поддержание оптимальной структуры баланса;
- использование информации о финансовом состоянии поставщиков ресурсов и потребителей продукции;
- заключение контрактов между предприятиями, в которых указаны штрафные санкции в случае нарушения финансовой дисциплины;
- составление перспективных финансовых планов.
2.Развитие производственной и инновационной деятельности:
- диверсификация деятельности;
- соблюдение оптимальных пропорций между фондами накопления и потребления. Уже на стадии первичного распределения стоимости общественного продукта в период «расщепления» выручки предприятия самостоятельно с помощью финансов формируют воспроизводственные пропорции между средствами на возмещение материальных затрат, фондами оплаты труда, чистыми доходами. При нарушении этих пропорций неизбежно возникают осложнения и сбои в воспроизводственном цикле (появление у предприятий задолженности перед поставщиками, рабочими, государством и пр.), поэтому руководство предприятия должно соблюдать баланс между фондами потребления и накопления.
- освоение перспективных видов деятельности, связанных с лидирующими направлениями НТП;
- осуществление вложений в нематериальные активы (патенты, лицензии, «ноу-хау» и пр.);
- создание «центров прибыли»:
- формирование «философии фирмы» (предприятия).
3. Улучшение маркетинговой деятельности предприятия:
- маркетинговые исследования;
- использование прогрессивных форм продвижения товара на рынок;
- активизация сбытовой и постсбытовой деятельности;
- реализация обоснованных стратегии и политики ценообразования;
- организация связей с общественностью.
4. Развитие сотрудничества с другими предприятиями в целях экономии от роста масштабов производства, стабилизации внешней среды:
- использование преимуществ франчайзинга, дистрибьютерства и пр.;
- создание стратегических альянсов;
- для малых предприятий целесообразно создание компаний коллективных действий;
- создание ФПГ.
Объединения технологически и экономически взаимосвязанных производственных торговых и финансовых предприятий облегчают решение задач инвестирования средств в производство конкурентоспособной продукции, снижения издержек, а также проблем, с содержанием информационных, юридических, сбытовых и снабженческих подразделений.
Более целесообразно, по нашему мнению, поощрять образование горизонтально интегрированных ФПГ, не монополизирующих рынки тех или иных товаров.
Что касается межотраслевой диверсификации производства, то мировой опыт свидетельствует, что это лучший способ обеспечения финансовой устойчивости производителей и перелива капитала из стагнирующих отраслей в перспективные.
Эффективная интеграция предприятий, т.е. есть переход от рыночной к иерархической или групповой организации, предполагает, что отказ от рыночных сделок выгоден по соображениям экономии. Если же интеграцию развивать без предварительной работы рыночного механизма, то можно получить увеличение транзакционных издержек, ибо без селекции и предварительной отработки связей в условиях конкурентного рынка вряд ли удастся обеспечить эффективную кооперацию.
5. Осуществление инвестиций в «человеческий капитал»:
- повышение квалификации управленческого персонала и рабочих. Управленческий персонал должен реагировать преимущественно на "слабые" сигналы, чтобы предупреждать финансовую неустойчивость, а не ликвидировать ее последствия.
6. Оптимизация организационных моментов деятельности предприятия:
- создание на предприятиях гибких организационных структур;
- создание «самоуправляющихся» структур в составе предприятий;
- введение прогрессивных форм и методов оплаты труда, направленных на гармонизацию экономических интересов членов предприятия.
3.3 Основные пути финансового оздоровления предприятия
В условиях рыночной экономики весьма важна эффективность управления финансовыми ресурсами. От того, насколько своевременно и целесообразно они трансформируются в основные и оборотные средства, покрывают текущие обязательства перед поставщиками, работниками, учредителями и государством, зависит финансовая состоятельность каждого предприятия.
Финансы предприятия обслуживают исключительно денежные отношения. Поэтому неденежные расчеты (бартер) и другие аналогичные механизмы представляют собой следствие неразвитости рыночных отношений.
На противоположном «полюсе» проблемы бартера, содержание которого может быть кратко объяснено как движение товаров без денег, существуют вопросы необоснованных авансов, по существу отражающие движение денег без товаров. Кроме заведомого искажения финансовых взаимосвязей, подмены банковского кредита так называемой предоплатой, авансы способствуют уклонению от налогообложения, используются недобросовестными руководителями предприятий в хозяйственных операциях, которые в перспективе также могут привести производственные компании к банкротству.
С понятием финансового оздоровления тесно связан такой негатив современной российской действительности как преднамеренное банкротство, которое становится технологией захвата и перераспределения собственности. Здесь речь не идет о финансовом оздоровлении и восстановлении платежеспособности, а о разорении зачастую финансово благополучных предприятий. Поэтому в российском законодательстве должны использоваться более эффективные нормы, противодействующие этому нерыночному негативному явлению.
Следует подчеркнуть, что финансовое оздоровление и восстановление платежеспособности предприятий совсем не обязательно связывать с их несостоятельностью (банкротством) и принимать соответствующие меры, когда хозяйствующий субъект входит в предбанкротное состояние. Разумеется, до того момента, пока нет оснований начинать производство по делу о несостоятельности должника, пока сама организация в терминологии Закона о несостоятельности ещё должником не является, применяются общие правила законодательства о предпринимательстве, регулирующие хозяйственно-финансовый оборот. Предупредительное (досудебное) принятие мер по финансовому оздоровлению, именно для целей восстановления платежеспособности производственной компании, должна рассматриваться как системная работа и являться обязанностью каждого предприятия.
Вместе с тем, именно в нормах о финансовой несостоятельности законодатель определяет и довольно подробно регламентирует основные подходы к восстановлению платежеспособности организаций. Например, в ст. 109 закона о несостоятельности в числе таких мер установлены: перепрофилирование производства; закрытие нерентабельных производств; взыскание дебиторской задолженности; продажа части имущества должника; уступка требований должника; исполнение обязательств должника собственником имущества должника - унитарного предприятия, учредителями (участниками) должника либо третьим лицом или третьими лицами; увеличение уставного капитала должника за счёт взносов участников и третьих лиц; размещение дополнительных обыкновенных акций должника; продажа предприятия должника; замещение активов должника; иные меры по восстановлению платежеспособности должника.
В целом, нормотворчество последних лет характерно высокой активностью российских органов государственной власти в части принятия правовых мер, направленных на улучшение финансового состояния и восстановление платежеспособности хозяйствующих субъектов. На наш взгляд, с одной стороны, можно обоснованно говорить о формирующейся государственной политике регулирования данной сферы, с другой стороны, изучение указанных законодательных предписаний необходимо для эффективного управления финансами и предупреждения банкротства каждому предприятию.
Итак, финансовое оздоровление предприятия это приведение его в состояние, которое позволяет своевременно и в полном объёме исполнять денежные обязательства и платежи, обеспечивать надлежащий оборот потоков финансовых ресурсов, исключающий их дисбаланс и проявление признаков неплатежеспособности. Ключом для достижения положительного результата финансового оздоровления является своевременное начало и системный характер соответствующих мероприятий.
Реформирование российской экономики обусловливает большой научно-практический интерес к проблеме финансового оздоровления производственных компаний, причём по взаимосвязи с мерами государственного регулирования, финансирования и контроля, а также с инвестиционно-проектной ролью кредитных организаций в этом процессе. Системный подход к соответствующим экономическим решениям должен состоять в сочетании активной финансовой политики государства с усилиями самих производственных компаний. Это позволит постоянно осуществлять: 1) регулярный мониторинг и диагностику платежеспособности промышленных предприятий; 2) оздоровление их финансов, 3) обновление основных средств; 4) оптимизацию структуры капитала.
Первая группа проблем связана с разработкой теоретических и методологических основ финансового оздоровления российских промышленных предприятий для восстановления платежеспособности.
Финансовые отношения на предприятии получают свое реальное наполнение через финансовые ресурсы - денежные средства и производные от них финансовые инструменты. Финансовые активы (ресурсы) находятся в состоянии баланса с финансовыми обязательствами. И